さくらインターネット(3778)の株価は、2026年8月18日に年初来高値4,350円を付けた後、不正アクセスへの懸念も重なり反落しました。9月14日の終値は3,605円で、高値から17.1%下の水準です。
一方、27年3月期1Qは営業黒字に転換し、通期営業利益予想も15億円から25億円へ引き上げられました。業績回復と、追加投資・信頼回復の課題を分け、暴落の理由と今後の見通し、買う前に確認したい条件を整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
さくらインターネットは国産クラウドの老舗|データセンターが収益基盤
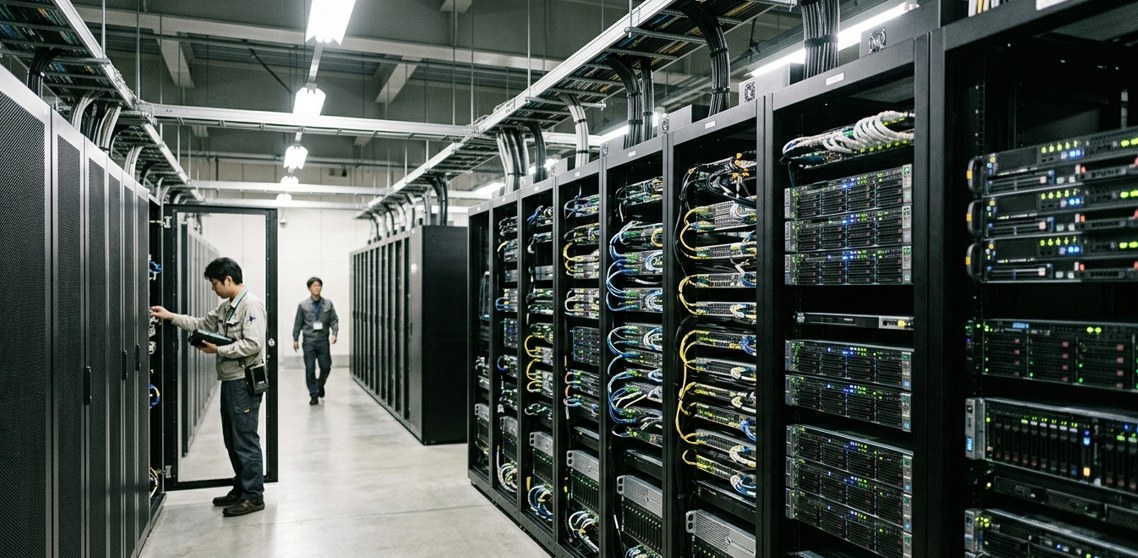
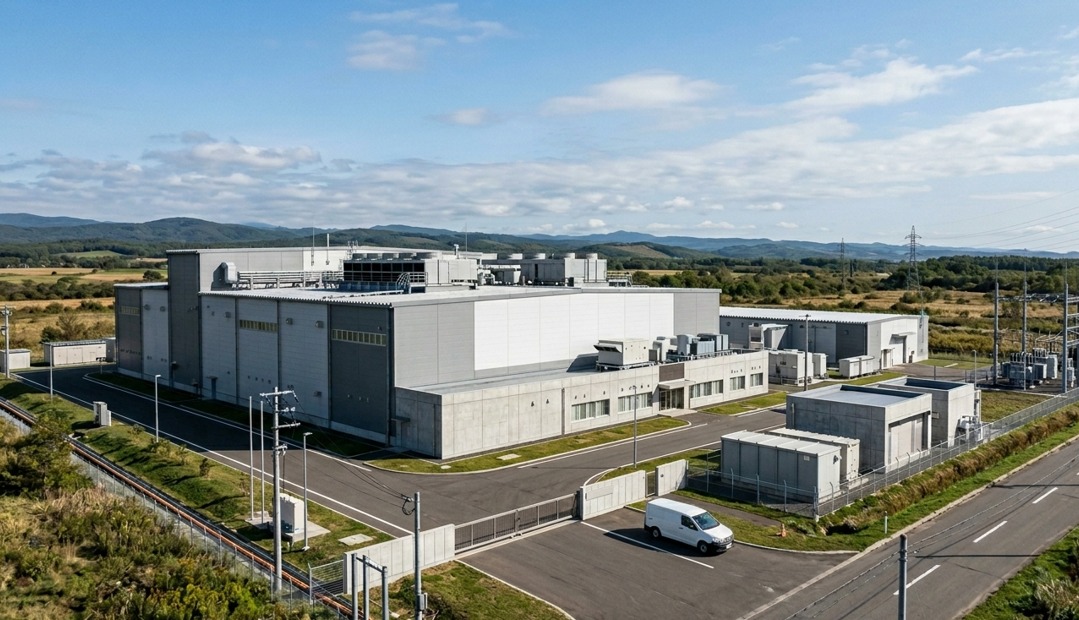
さくらインターネットは、1996年創業のデータセンター・クラウド会社です。東京・大阪・石狩(北海道)に拠点を構え、企業がインターネットサービスを動かすための土台を提供しています。近年は生成AI向けの計算基盤を拡充しています。
国産クラウドとデータセンターの運営を一体で担う
サーバーの貸し出し、データの保管、システムの稼働環境など、インターネットインフラを支える事業を担っています。自社データセンターとクラウドを一体で運営し、設備からサービスまで提供できる点が特徴です。
国内でデータを管理したい企業や官公庁にとって、国産クラウドは選択肢の一つとなります。石狩では冷涼な気候を冷却に生かし、GPUを置くコンテナ型設備も拡張してきました。ただし、国産であるだけで競争に勝てるわけではなく、価格、機能、安定稼働、情報管理の品質を磨く必要があります。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
株価を動かしてきた3つの材料|国策・AI・NVIDIA
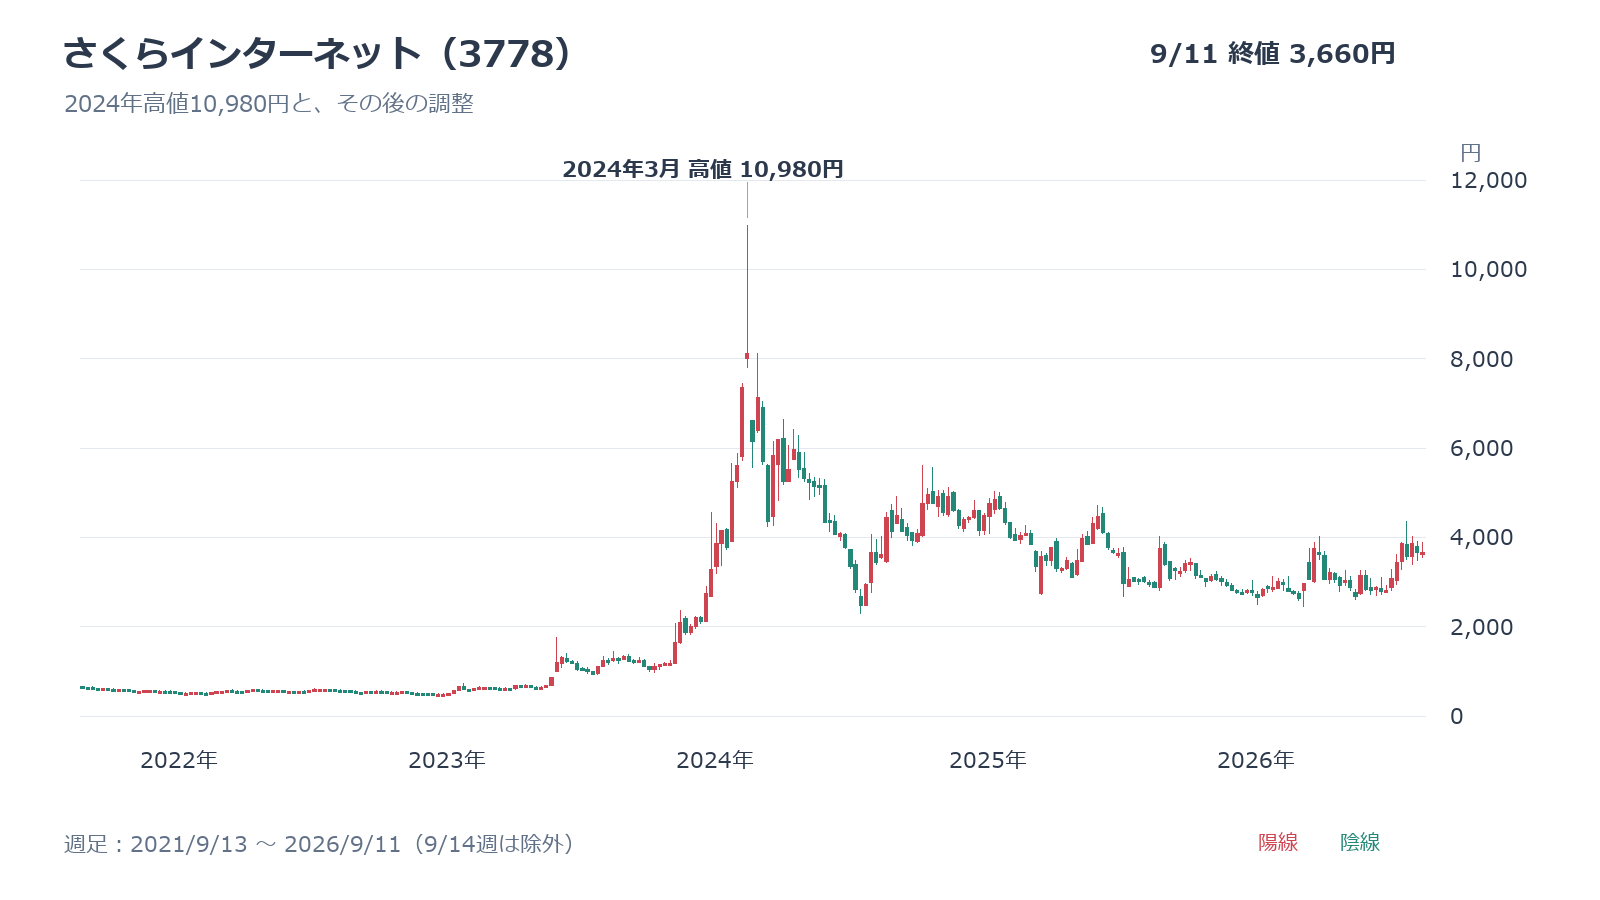
株価は2024年3月に10,980円まで上昇した後、大きく調整しました。背景にあるのはガバメントクラウド、NVIDIAとの連携、GPU投資への期待です。発表時期を分けて振り返ると、テーマへの期待と業績の時間差が分かります。
①ガバメントクラウドに国産初で選定され国策銘柄になった
最初の材料は、政府が進めるガバメントクラウドへの選定です。2023年11月、デジタル庁が主導するガバメントクラウドに、国産の事業者では初めて条件付きで選定されました。その後、2026年3月27日には正式採択が発表されています。
行政システムの基盤を国産で担うという立場が、長期の成長期待につながっています。正式採択によって本番環境を提供できる段階へ進みましたが、採択時点で全ての自治体の利用が決まるわけではありません。契約の獲得から移行、継続利用へ進む速度を確認する必要があります。
②NVIDIAとの連携でAI基盤の注目株になった
2つ目の材料は、半導体大手エヌビディアのGPUを使ったAI基盤の拡充です。2023年6月に生成AI向けクラウドの整備を発表し、H100などを導入してきました。現在はH200やB200も収益に寄与しています。
生成AIブームのなかで、AIの計算に欠かせないGPU(画像処理半導体)の基盤を持つ国産クラウドとして注目されました。AIサービスを動かすには大量の計算資源が必要で、その調達力と運用力が競争力に直結します。一方、新世代GPUの登場は既存設備の価格や需要にも影響します。
③GPU1万基を目指す投資計画がAI期待を支えた
3つ目の材料は、AI基盤への大規模投資です。2024年4月、1,000億円規模の追加投資と、既存計画を合わせ約1万基のGPUを整備する構想を発表しました。これは同年3月の株価高値より後の発表です。
元の130億円規模の計画に加え、石狩の設備を拡張しながら計算能力を増やす方針でした。助成金の計画認定額を、全額受領済みの現金とは扱えません。2026年7月にはRubin向け260億円の投資も決まりました。投資規模の拡大と、実際の稼働開始・費用回収を分けて評価します。
予想PERは約96倍|利益回復後も成長を織り込む株価
9月14日終値3,605円を、修正後の会社予想EPS(1株利益)37.46円で割ると、予想PERは約96.2倍です。PERは株価が年間利益の何倍で評価されているかを示し、将来の増益への期待が高い銘柄ほど上がりやすい指標です。
6月末の自己資本と自己株式を除く株数から求めたPBRは約4.69倍です。年間配当予想5.5円の利回りは約0.15%で、配当より成長を期待する価格といえます。黒字化しただけで割安とは判断できません。今後の利益が予想以上に伸びるかと、期待が外れた場合の下値を合わせて考えます。
マイクロソフト協業発表で4月の株価は急騰した
2026年4月3日の協業発表は、さくらインターネットのAI基盤を外資系クラウドの利用者へ広げる構想でした。株価は急騰しましたが、共同開発に向けた検討開始と、確定した売上は別です。投資額の大きさだけで利益を見積もれません。
4月3日と6日の2営業日で終値は40.7%上昇した
4月2日終値2,467円に対し、3日終値は2,967円、6日終値は3,470円でした。2営業日の終値ベースでは40.7%上昇です。7日には一時3,755円まで上げましたが、終値は3,320円へ下落し、短期の値動きの荒さも表れました。
マイクロソフトは2026~2029年に日本へ100億ドルを投じる計画を発表しました。ただし、これは日本全体への投資で、さくらインターネットへの発注額ではありません。協業の対象は、Azureの利用者が同社のAI計算基盤を使えるようにする共同開発の検討です。
株価暴落・下落の理由は4つ|期待先行・業績悪化・高い評価・不正アクセス
過去の暴落は、生成AI向け大型案件の終了や利益予想の引き下げが重なって起きました。直近では8月の不正アクセスも売り材料です。現在は1Q黒字化後の株価であり、赤字決算だけでは説明できません。時期ごとに下落の背景を確認します。
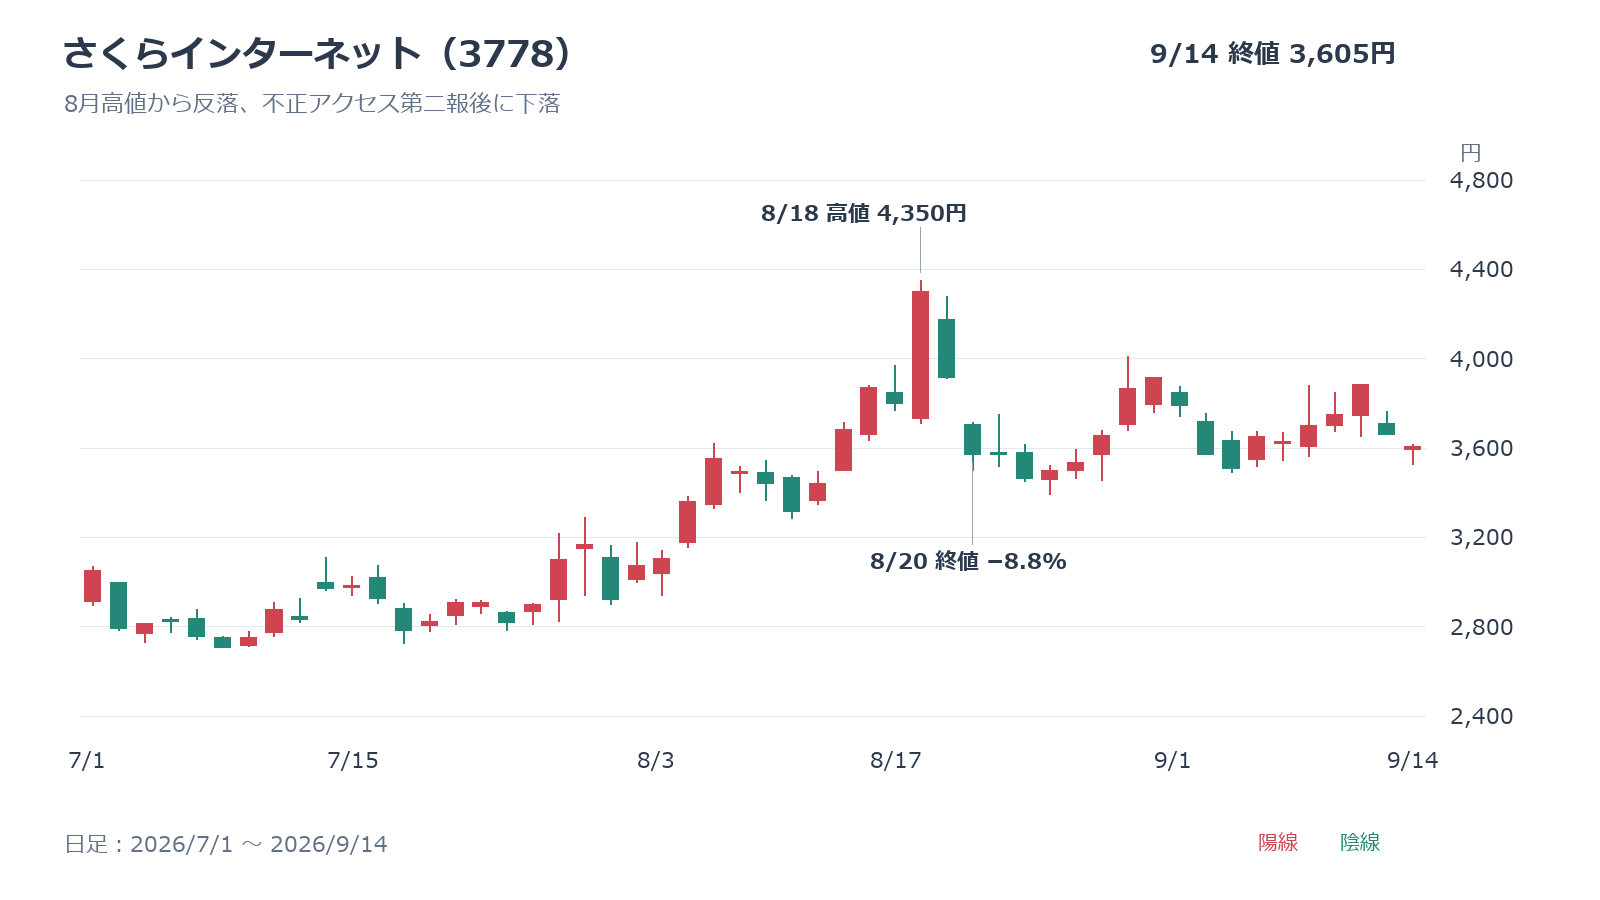
①協業への期待が先行し、確定した収益との差が生じた
4月の協業発表後、株価は4月22日に4,025円まで上昇しました。しかし、発表の段階で契約金額や売上への寄与額は示されていません。協業という材料の大きさと、会社が稼ぐ金額には隔たりがありました。
6月には2,600円台まで下げ、4月の上昇分を大きく失いました。ただし、下落の全てを協業の検討段階だけで説明することはできません。業績予想、投資負担、相場全体の変化も株価に影響します。新たな発表では、相手の投資総額より自社の提供開始時期と収益条件を確認します。
②大型案件終了と先行投資で業績予想が下方修正された
2025年7月の暴落では、継続を見込んだ生成AI向け大型案件の終了が直接の悪材料でした。会社は通期のGPU売上予想を158億円から85億円へ、営業利益予想を38億円から3.5億円へ引き下げました。
2026年2月には売上計上の期ずれもあり、営業赤字予想へ修正しています。最終的な26年3月期の営業損失は4.03億円でした。GPUや人材への投資が先に発生し、売上が遅れると利益が大きく落ちる構造です。一方、直近1Qは黒字へ戻っており、過去の赤字を現在も続く状態として扱うのは適切ではありません。
③高い成長期待を織り込むため、好決算だけで上昇は続かない
7月28日の上方修正後、29日終値は3,170円でしたが、30日は2,923円へ7.8%下落しました。その後は8月18日に高値4,350円まで上昇し、再び反落しています。好決算の後も一方向に上がる株価ではありません。
予想PER約96倍という評価は、将来の増益が続く期待を含みます。株価が先に上がっていれば、実績が改善しても追加の買い材料にならない場合があります。ただし、利益確定売りや信用取引だけを下落原因と断定できる資料はありません。収益改善と、その改善をどこまで株価が織り込んだかを分けて考えます。
④8月の不正アクセスで情報管理への懸念が広がった
8月19日の第二報公表後、20日の終値は3,570円となり、前日比8.8%下落しました。9月10日の第三報では、販売管理システムの136万563アカウントの会員情報に閲覧・取得の可能性があるとしています。
レンタルサーバーの対象は951アカウントです。一方、外部持ち出しを裏付ける明確な事実や二次被害は確認されていません。レンタルサーバー以外のサービス提供環境でも不正アクセスの兆候は未確認です。流出確定とは区別しつつ、信頼回復、顧客継続、再発防止費用への影響を追う必要があります。
直近1Qは営業黒字に転換|通期営業利益予想も25億円へ増額
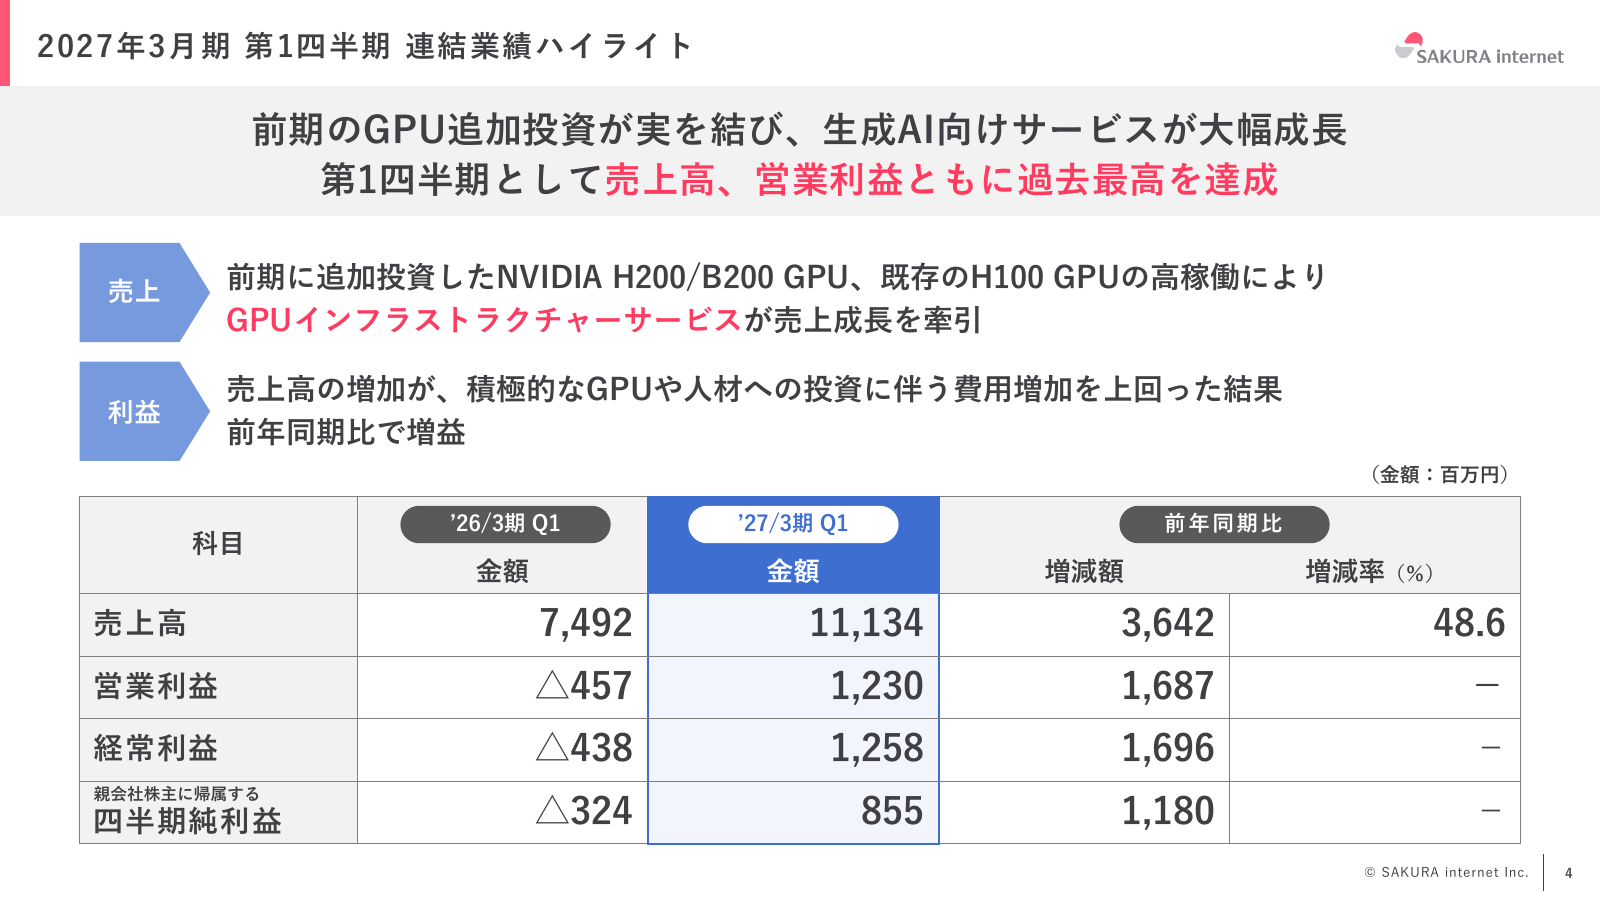
26年3月期は売上高353.01億円、営業損失4.03億円でしたが、27年3月期1Qは売上高111.34億円、営業利益12.30億円へ改善しました。GPUの高稼働が黒字転換を支え、通期予想も上方修正されています。
GPU売上は245.9%増|高稼働が先行費用を吸収した
1QのGPUインフラ売上は47.18億円で前年同期比245.9%増、クラウド売上は39.75億円で7.5%増でした。H100に加え、前期に投資したH200・B200の高稼働が売上を押し上げています。
前年同期の営業損失4.57億円から営業利益12.30億円へ改善し、売上高と営業利益は1Qとして過去最高となりました。ただし、利益の上振れには電力費の下振れや、ガバメントクラウド開発費の一部資産計上も寄与しています。売上の増加だけで全ての改善を説明せず、費用面の変化も確認します。
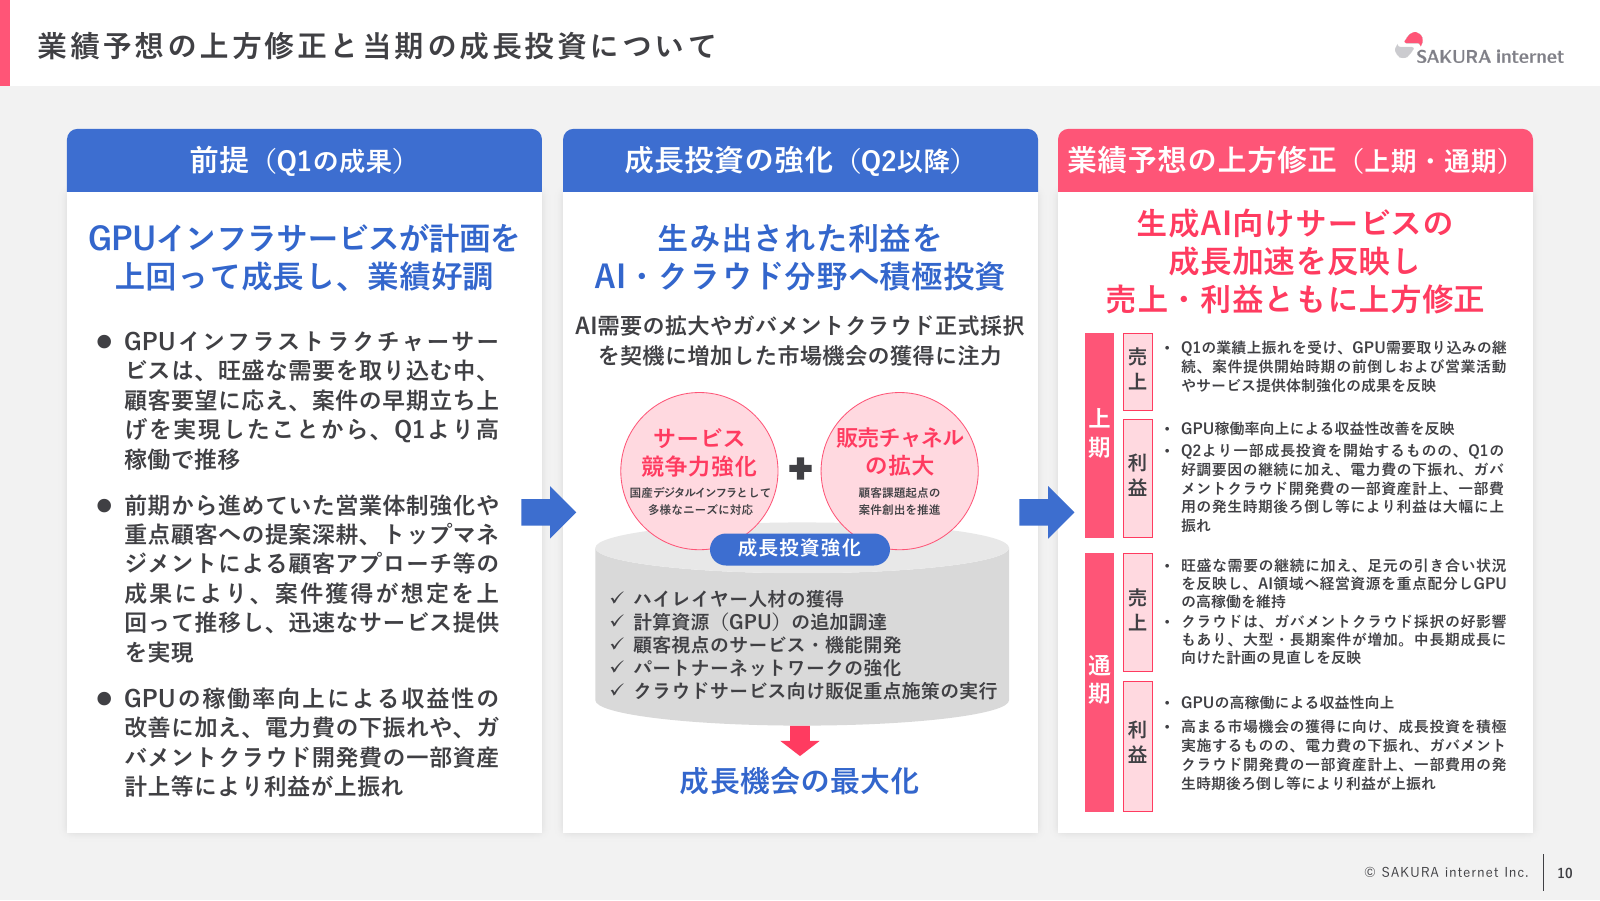
通期営業利益25億円へ上方修正|下期は投資負担も見込む
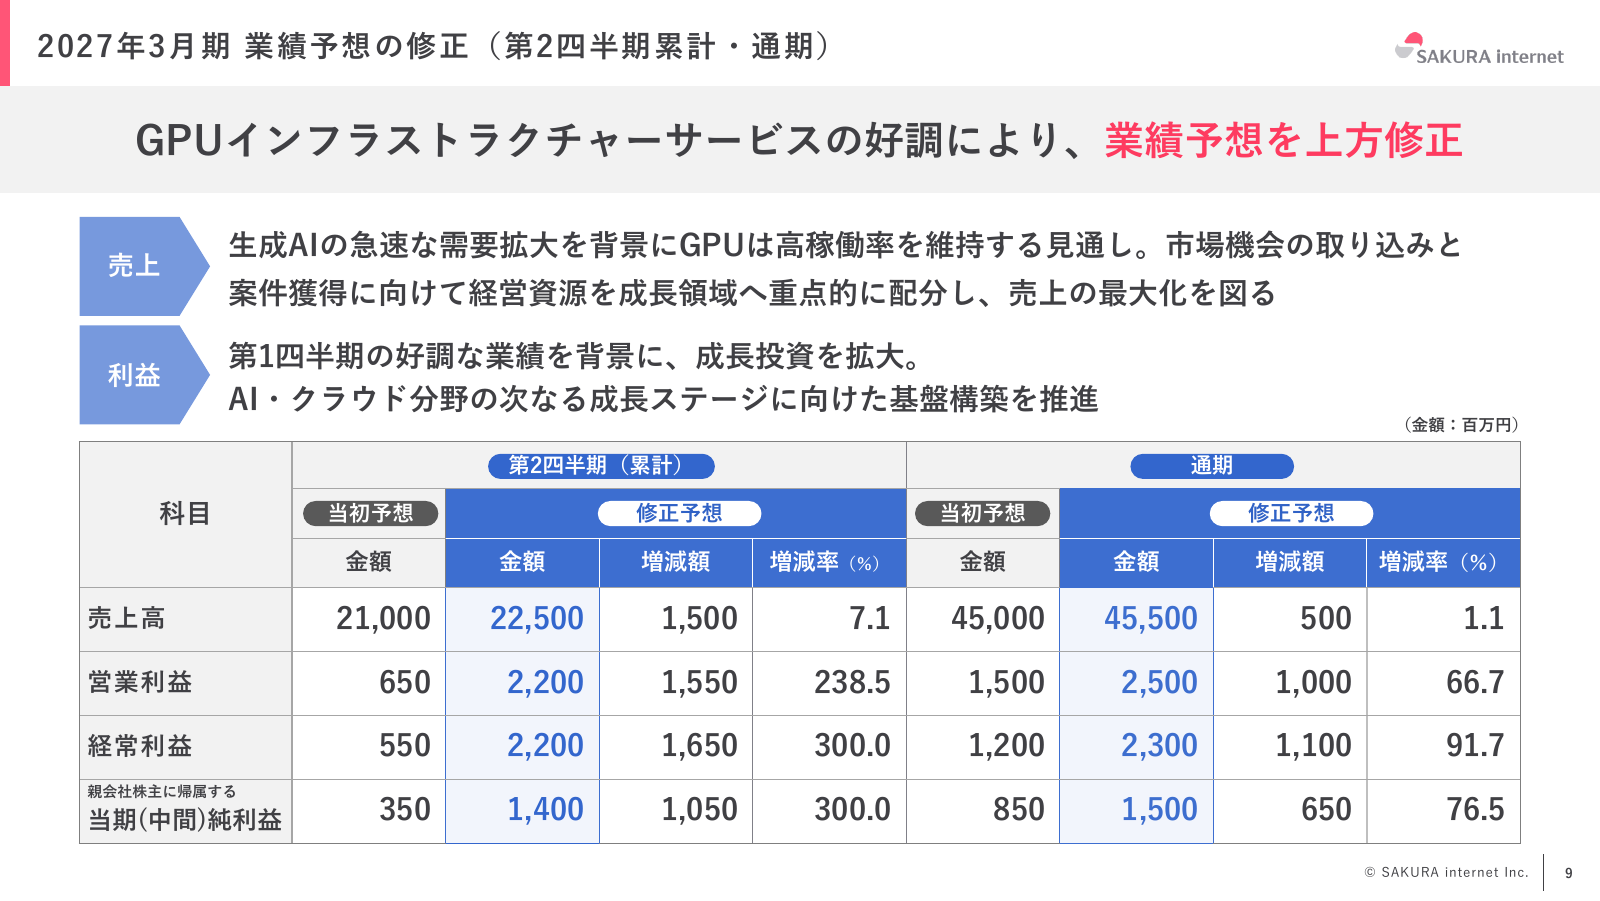
通期予想は売上高455億円、営業利益25億円、経常利益23億円、純利益15億円へ上方修正されました。営業利益は当初予想から66.7%増です。年間配当予想は1株5.5円を据え置き、前期の5円から増配する計画です。
ただし、上期の営業利益予想22億円を差し引くと、下期の計画は3億円です。会社はAI・クラウド分野への成長投資を拡大し、一部費用の発生も後ろへずれると説明しています。1Qの利益を単純に4倍して通期を予想せず、投資後にどれだけ利益が残るかを確認します。
今後の株価は利益成長の継続が左右する|将来性を見極める4つのポイント
AI計算基盤と国産クラウドの需要は成長機会ですが、設備を増やすだけでは利益は保証されません。既存GPUの稼働継続、追加投資の回収、行政需要の収益化を追います。黒字転換を確認できた今は、利益を積み上げられるかを見極める段階です。
①B200の高稼働継続とRubin投資の回収が鍵になる
既存GPUの高稼働が続けば、設備投資の回収は進みます。7月には次世代GPUのRubinなどへ260億円の投資を決め、主に借入で資金を調達する方針を示しました。納入は2027年1月の予定です。
サービス利用開始時期は未定で、当期業績への影響も精査中です。納入した月から十分な売上が立つとは限りません。GPUの世代交代で既存機材の利用単価が下がる可能性もあります。稼働率の維持、顧客契約の継続、減価償却や金利の負担を合わせ、増設が利益成長につながるかを判断します。
②ガバメントクラウドは採択から実利用・売上の拡大へ進む
3月の正式採択に続き、7月の決算説明資料では、デジタル庁の生成AI利用環境「源内」の実証で稼働したと説明しています。政府によるガバメントクラウド上での実利用事例が生まれた点は、期待だけの段階からの前進です。
クラウド売上は1Qに7.5%増えましたが、この増加額を全て行政需要によるものとは判断できません。会社は大型・長期案件の増加も説明しています。案件の採用件数だけでなく、移行の進捗、利用の継続、運用支援を含めた採算を確認します。実証がそのまま大規模な本番契約になるとは限りません。
③マイクロソフト協業は提供開始と収益条件を確認する
協業が実現すれば、Azureの利用者に国内AI基盤を提供する販路が広がります。政府・公的機関や、機密性の高いデータを扱う企業の需要を取り込める可能性があります。データを国内で管理する選択肢を増やす狙いです。
一方、確認した公式発表では、共同開発に向けた検討開始から、受注額を示す段階へ進んだとは確認できませんでした。次に見るのはサービス提供開始、契約条件、利用規模です。AI分野全体の成長と個社の収益化には差があるため、関連企業の事業モデルと比べながら評価する必要があります。
④営業利益率の改善が一時的な費用減に依存しないかを見る
1Qの営業利益率は約11.1%へ改善しましたが、通期予想では約5.5%です。GPUの高稼働による改善と、費用の計上時期による改善を分ける必要があります。上期に利益が偏る計画にも注意が必要です。
開発費の資産計上は当期の費用を抑えますが、将来の償却負担がなくなるわけではありません。さらに、不正アクセスの調査・再発防止に伴う費用や顧客への影響も確認対象です。売上が伸びても利益率が下がる場合は、追加投資のためなのか、単価低下や契約減少によるものなのかを決算で確かめます。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
投資の注意点はボラティリティの高さ|短期の熱狂に飛びつかない
好材料で急騰し、決算や不正アクセスの発表で大きく売られる値動きが続いています。高値からの下落率だけで買い時を決めず、利益の裏付けと購入価格を照合する必要があります。値幅の大きさに合わせ、保有額も管理したい銘柄です。
買い時は高値からの下落幅より、利益と信頼回復で判断する
9月14日終値3,605円は8月高値から17.1%下ですが、それだけで割安とはいえません。予想PERは約96倍で、業績回復への期待は残っています。購入を検討するなら、GPU売上の継続と通期計画の進捗を確認したいところです。
不正アクセスの追加被害や顧客離反、Rubinの稼働遅延が明らかになれば、想定を見直す必要があります。反対に、高稼働が続き、追加投資後も利益が増えれば評価を支えます。短期の急騰を追う前に、悪材料が出た際の損失許容額を決め、資金を一度に集中させない姿勢が基本です。
まとめ|短期の熱狂と中長期の実績を分けて見極めたい
さくらインターネットは1Qで営業黒字へ戻り、通期営業利益予想も25億円へ増額しました。GPUの高稼働が収益に結び付いた点は前進です。
一方、株価は9月14日終値3,605円、予想PERは約96倍です。260億円の追加投資と、不正アクセス後の信頼回復という課題もあります。
黒字化だけで買いと決めず、利益の継続性、顧客動向、投資回収を確認する必要があります。短期の材料と中長期の収益を分けて判断しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。