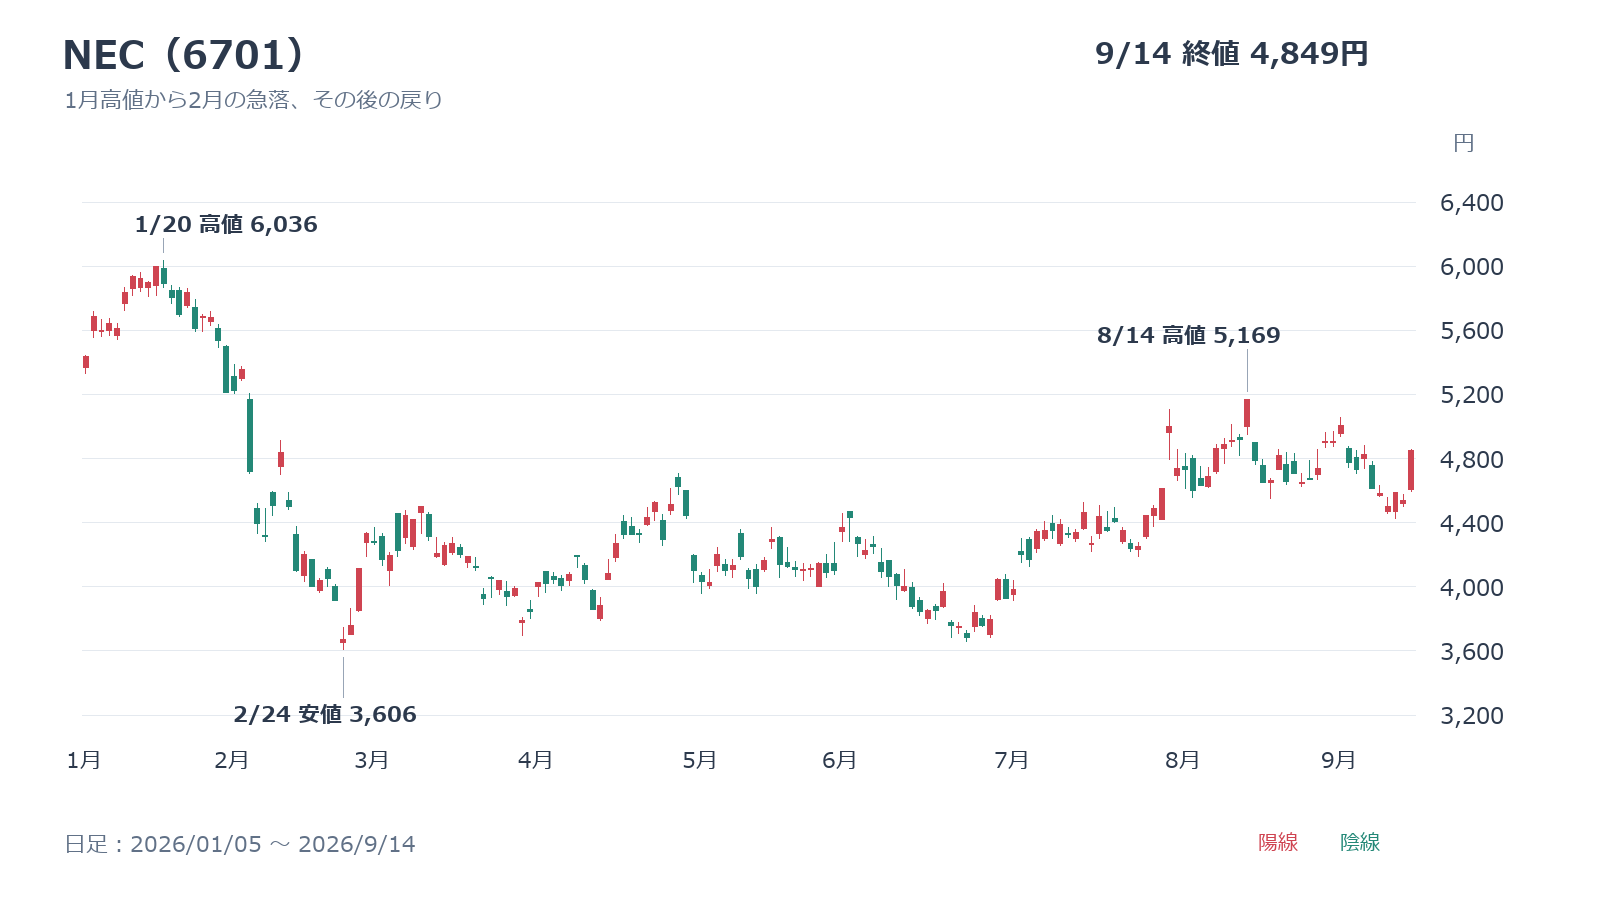
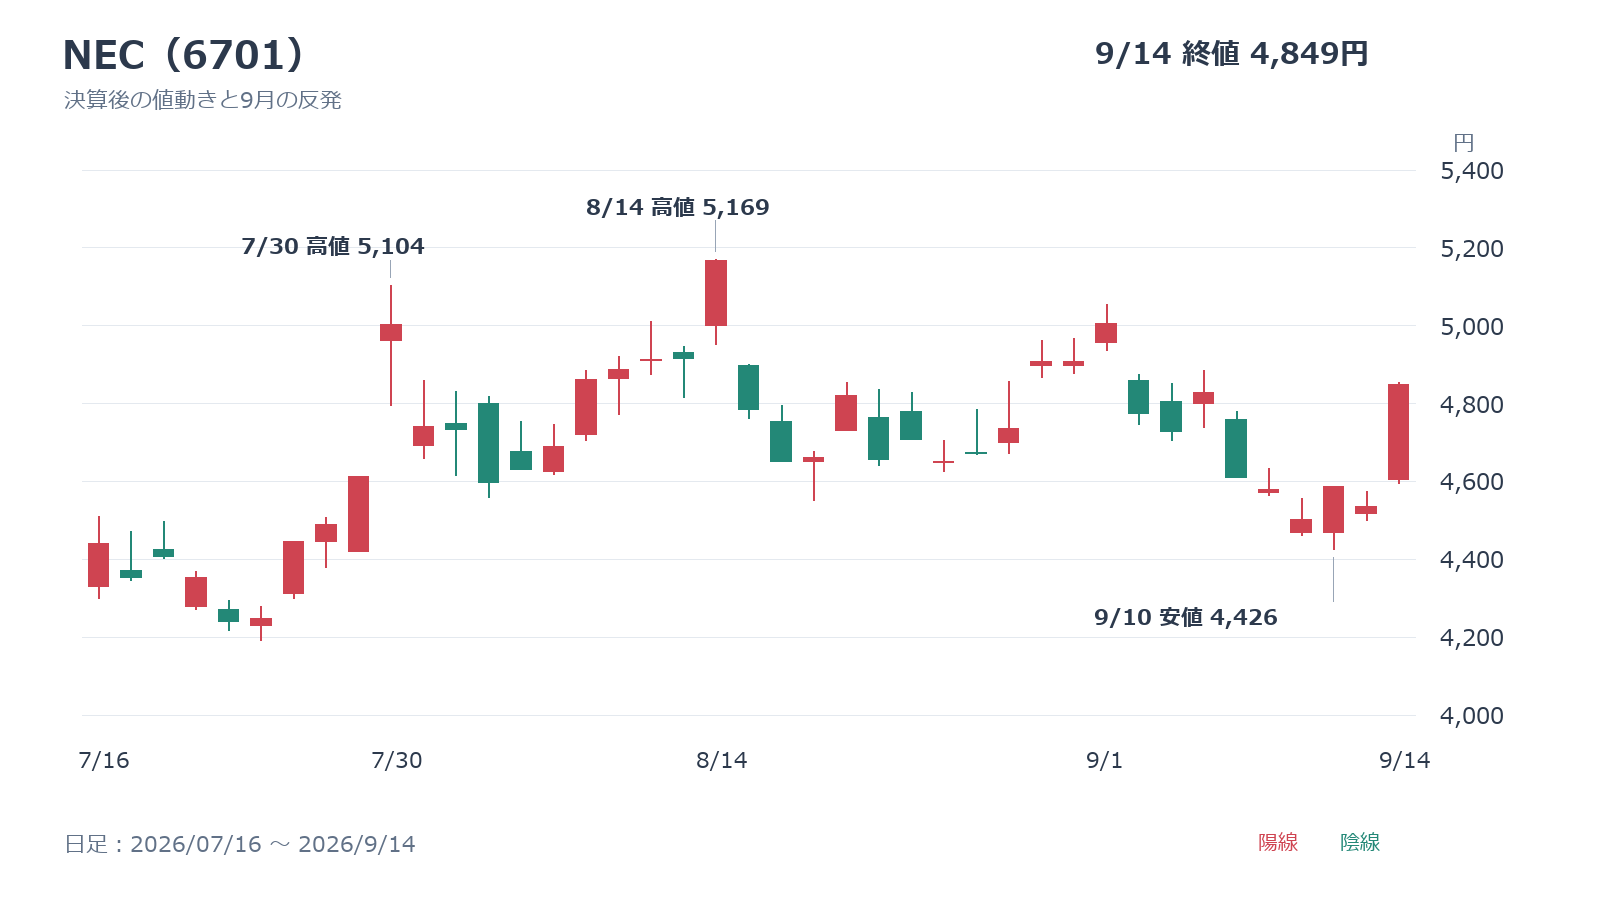
NEC(6701)株は、生成AIによるシステム開発の代替懸念で2月に急落した後、7月の好決算で反発しました。その後は再び調整しましたが、9月14日は前営業日比6.90%高の4,849円で取引を終えています。
利益成長は続く一方、AIや新技術を巡るニュースで株価が大きく振れる状態です。最新決算、Anthropicとの協業、9月の材料から、NEC株の今後と買い時を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
NEC株は2月の暴落から戻したが1月高値は回復していない
NEC株は2月安値から戻しましたが、1月の高値は回復していません。7月の決算反発後も上昇が続いたわけではなく、9月14日に再び急反発しました。好決算による回復と、その後の材料・需給による値動きを分けて見ていきます。
6,036円から3,606円へ急落後、9月14日は4,849円
2026年1月20日の6,036円から2月24日の3,606円までの下落率は約40.3%です。9月14日終値4,849円は2月安値から約34.5%反発しましたが、1月高値を約19.7%下回ります。高値回復を伴う一方向の上昇には戻っていません。
7月30日は決算発表前日の4,613円から8.43%上昇し、5,002円で終了。8月14日には5,169円まで上げたものの、9月10日は4,426円まで下落しました。7月の急反発だけを切り取らず、その後の調整も含めて見る必要があります。以下の株価は2025年4月の1対5の株式分割後の水準です。
9月は量子開発中止報道で下落し、14日に再反発
9月7日は前営業日比4.52%安の4,610円で終了しました。同日までに、量子コンピューターの実機開発を3月末に中止したと報じられています。中止の対象は実機開発で、量子技術の取り組み全体をやめるという内容ではありません。
一方、9月14日はソフトウェア株を見直す買いが広がるなか、NECも6.90%反発しました。背景にはAI開発の減速懸念を受けた資金移動があると市場で報じられています。7月の決算評価と、9月のニュースによる売買は分けて考える必要があります。新たな好決算が9月14日に発表されたわけではありません。
暴落の発端は業績悪化ではなくSIer不要論だった
2月の売りを加速させたのは、AnthropicがClaude Cowork向けに法務、財務、営業、マーケティングなどの業務を支援する機能を広げた動きです。生成AIがコーディングや文書処理を自動化すれば、人員と工数に応じて売上を積み上げる受託開発の単価が下がると警戒されました。
ただし、NECの26年3月期は売上収益3兆5,827億円、Non-GAAP営業利益3,972億円で過去最高益を更新しています。株価暴落は確認済みの業績悪化ではなく、将来の収益モデルが崩れるとの不安を先に織り込んだ動きでした。
[関連]SaaSは死ぬのか?新AIツール発表を受けて暴落のソフトウェア関連株の今後
自社株買いは下支えになったがすでに終了している
NECは2月9日、680万株または300億円を上限とする自社株買いを発表しました。実際には3月24日までに680万株を約272億9,283万円で取得し、株数の上限へ到達しています。この自社株買いはすでに終了しており、現在の株価を会社の継続的な買い付けが支えているわけではありません。
取得上限は自己株式を除く発行済株式数の0.51%に相当しました。株主還元の一環ではありますが、取得だけで大幅な利益成長が生まれる規模ではありません。今後の評価を左右するのは、国内ITや防衛の利益成長、CSG統合の成果、追加の株主還元策です。
27年3月期第1四半期はITサービスの採算改善が鮮明になった
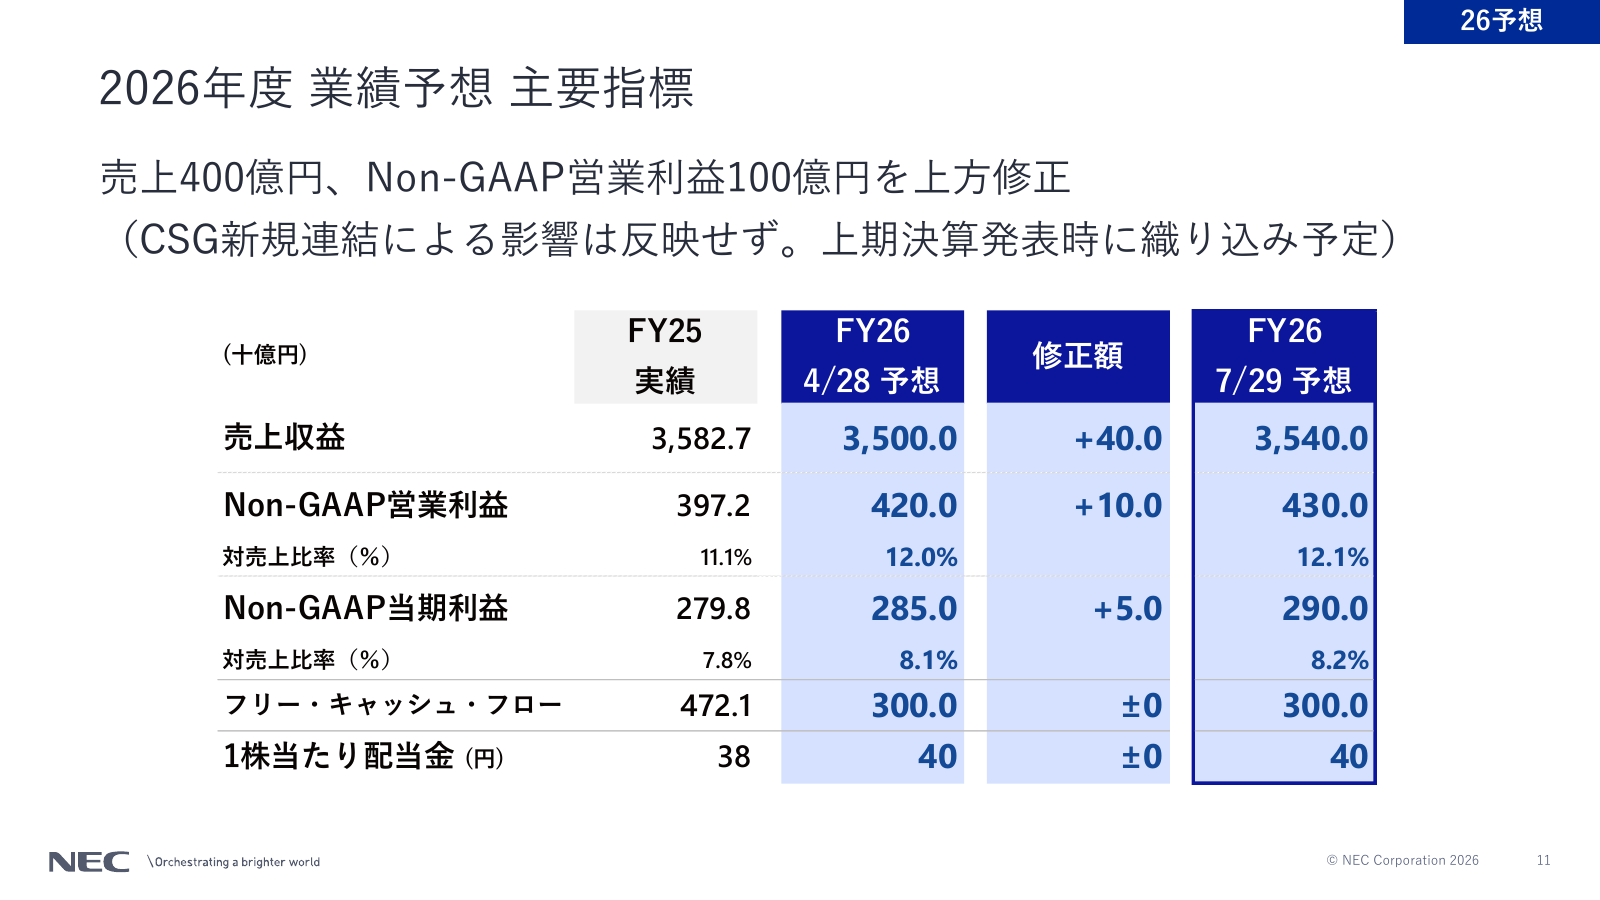
27年3月期第1四半期は売上収益8,198億円、Non-GAAP営業利益747億円と大幅増収増益でした。国内ITと航空宇宙・防衛の採算改善が寄与しています。Non-GAAPは買収関連費用などを調整した利益で、会計上の営業利益とは区別します。
通期Non-GAAP営業利益予想を4,300億円へ上方修正した
会社は第1四半期の進捗を受け、27年3月期の売上収益予想を3兆5,000億円から3兆5,400億円へ、Non-GAAP営業利益を4,200億円から4,300億円へ引き上げました。同当期利益は2,850億円から2,900億円へ修正し、年間配当は40円を据え置いています。
第1四半期のNon-GAAP営業利益は期初想定を250億円上回りましたが、通期の上乗せは100億円です。CSGの新規連結による影響は通期予想にまだ反映しておらず、上期決算発表時に織り込む予定です。買収効果と既存事業の成長を分けて読む必要があります。
国内ITは売上1.9%増でも営業利益が134億円増えた
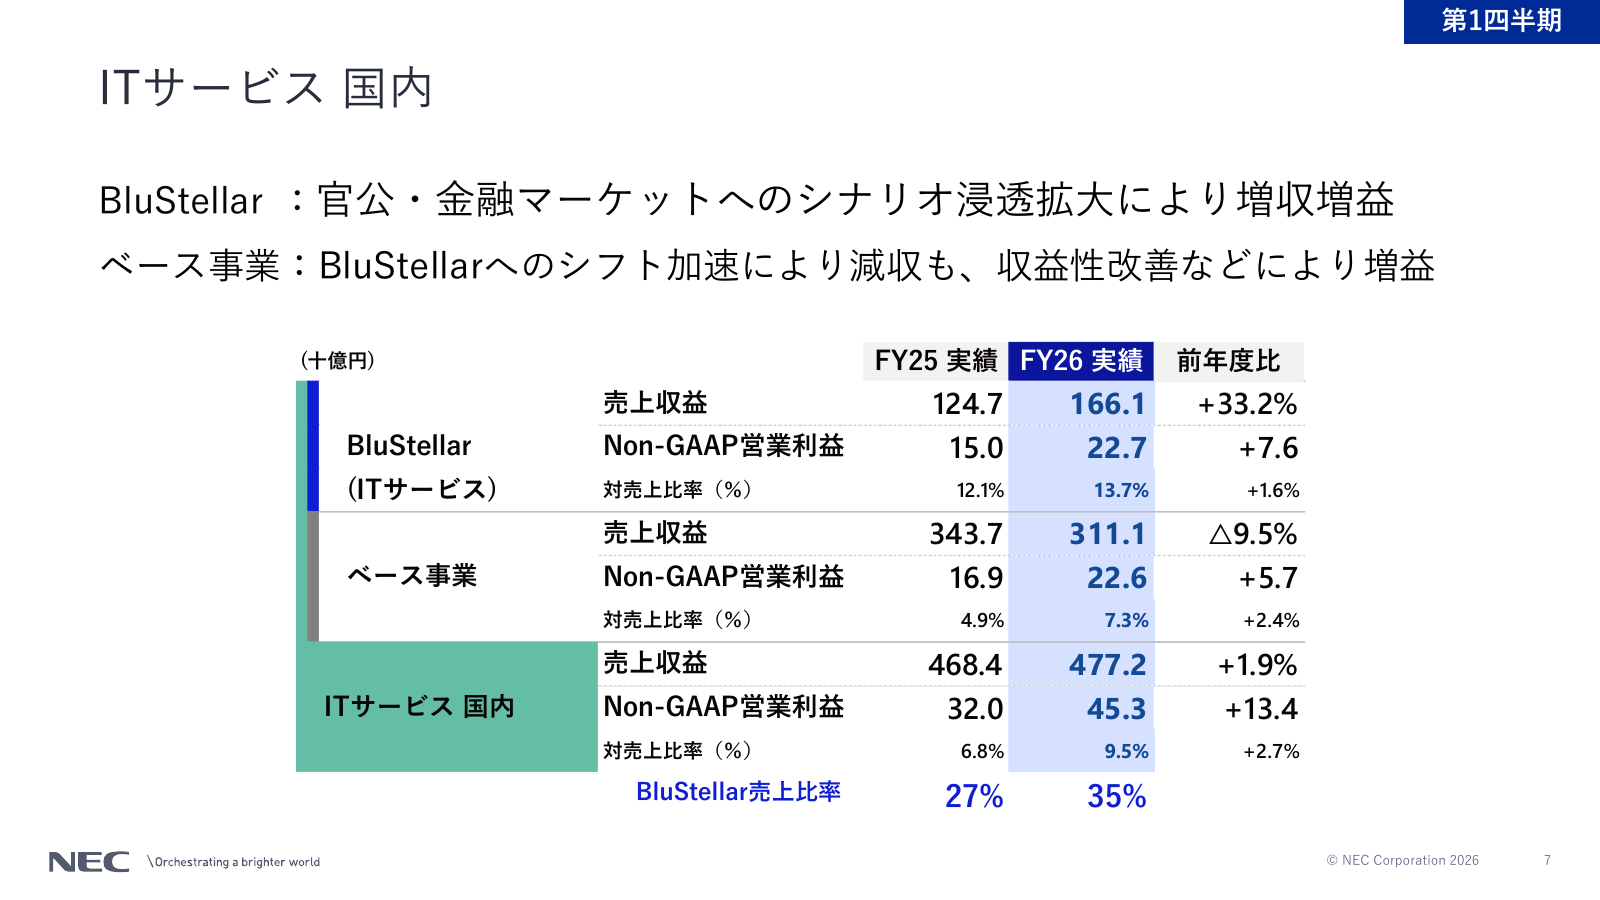
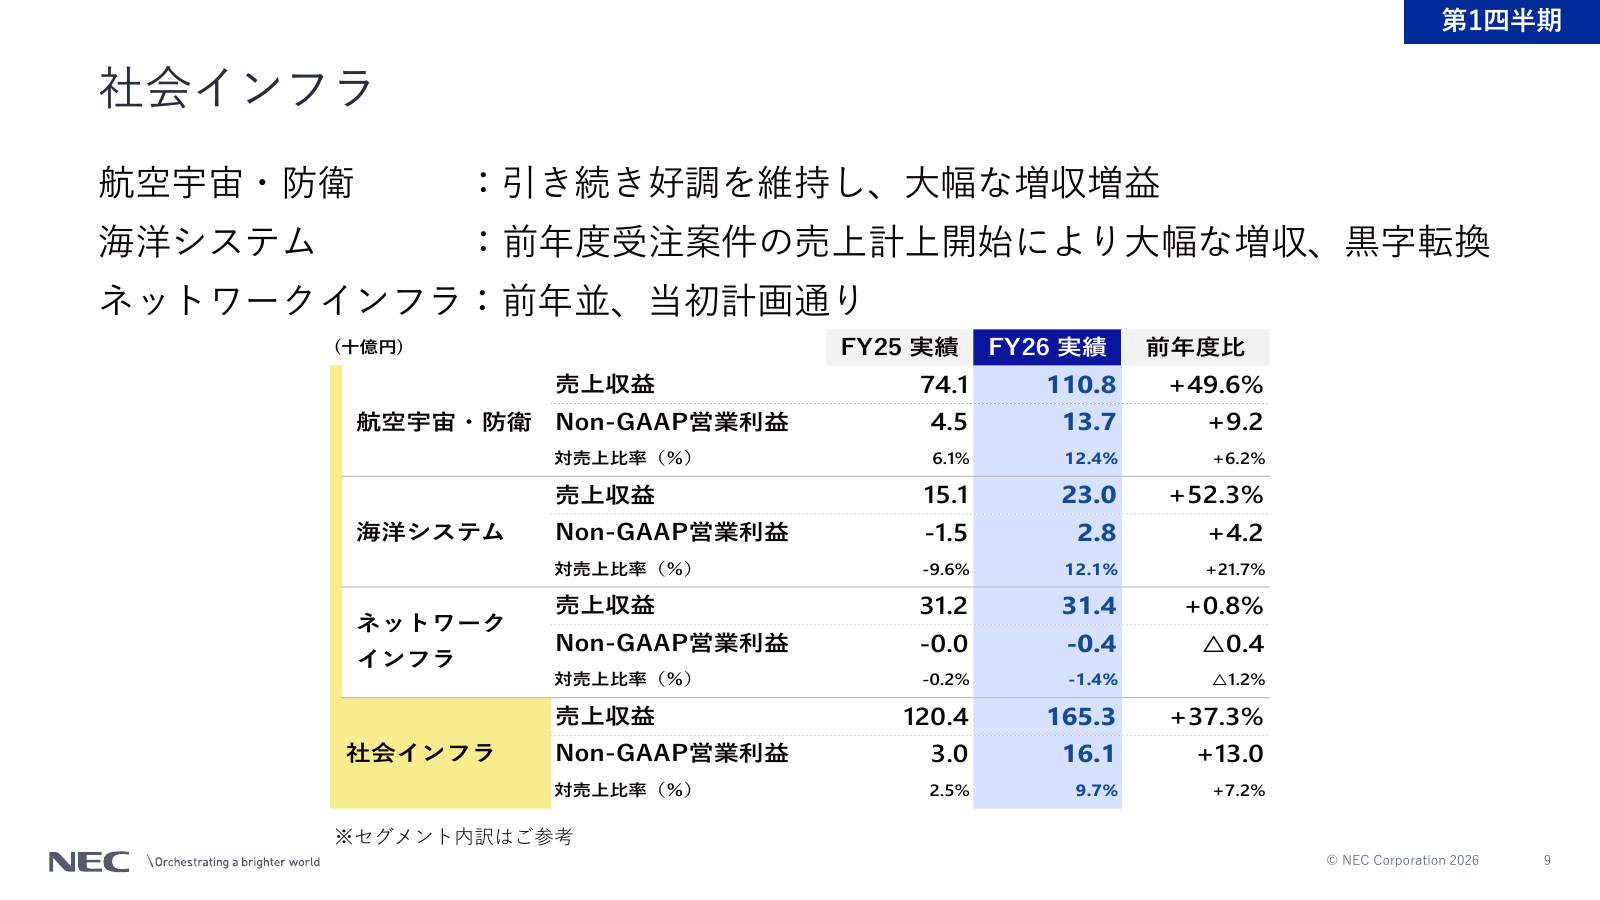
国内ITサービスの売上収益は4,772億円と前年同期比1.9%増でした。一方、Non-GAAP営業利益は453億円と134億円増え、利益率は6.8%から9.5%へ上昇しています。会社説明では、売上増による効果が約50億円、案件構成の改善が約50億円を占めました。
残りには低収益事業の除外や不採算引当の回収も含まれるため、すべてを生成AIの生産性効果とみなすのは不正確です。ただ、価格交渉、モデル化SI、不採算案件の抑制が利益へ表れました。売上の伸びを上回る利益成長は、暴落時に市場が疑った点への反証です。
BluStellarは売上33%増、国内ITの35%まで拡大した
高付加価値領域のBluStellarは、第1四半期の売上収益が1,661億円と33.2%増え、国内IT売上に占める比率は27%から35%へ上昇しました。Non-GAAP営業利益は227億円、利益率は13.7%です。官公庁や金融を中心に、既存システムを刷新する需要が伸びています。
反対に従来型のベース事業は売上が9.5%減りましたが、利益率は4.9%から7.3%へ改善しました。低採算のハードウェアや個別開発から、シナリオと製品を組み合わせる事業へ移す狙いが数字に表れています。AI時代に問われるのは売上規模の維持より、この移行を利益成長へ変えられるかです。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
生成AIはNECの仕事を奪うだけでなく開発と販売の武器にもなる
生成AIがコード作成やテストを自動化すれば、従来の受託開発は変化を迫られます。一方、NECはAIを安全に業務へ組み込み、開発から運用まで担う事業を広げています。9月にはAnthropicとの協業がサイバー防御にも進みました。
コーディング自動化は従来型SIの売上を減らす可能性がある
AIエージェントが設計、開発、テストの工数を減らせば、作業時間に応じて請求する案件は売上単価が下がります。NECも中計で、システム構築の自動化と効率化の影響は主にBluStellar以外で生じると示しました。ベース事業の売上が減る前提は、経営計画へすでに組み込まれています。
問題は減収自体ではなく、減った工数を価格へ反映される速度です。顧客から値下げを求められる一方で人員再配置が遅れれば、利益率は悪化します。反対に開発期間を短縮し、同じ人員で多くの案件を扱えれば利益は増えます。売上高だけでAIの影響を判断せず、粗利と一人当たり生産性を追う必要があります。
Anthropicとの協業は9月にサイバー防御へ広がった
NECは4月にAnthropicの日本企業初のグローバルパートナーとなり、6月には金融機関8社との共創を開始しました。NECグループ約3万人へのClaude展開も進め、顧客向けサービスと社内開発の両方で活用しています。
9月2日には「Project Glasswing」への参画を発表し、Claude Mythos Previewを脆弱性管理などの防御業務に使う取り組みを示しました。まず自社で効果と安全性を検証し、その知見を顧客向けサービスへ生かす方針です。協業は具体化していますが、この取り組み単独の受注額や利益貢献は発表されていません。
[関連]サイバーセキュリティ関連銘柄8選|相次ぐ情報流出とAI時代の対策を読む
AI時代ほど業界知識と運用責任がNECの防波堤になる
金融や官公庁の基幹システムでは、AIが出したコードをそのまま本番稼働させられません。法令、個人情報、既存システムとの接続、障害時の責任、監査証跡まで設計する必要があります。防衛や通信では機密管理と長期運用も加わり、汎用AIだけで置き換えにくい領域です。
NECの強みは、顧客業務の知識と大規模システムを動かしてきた実績を持つ点にあります。ただし、その強みへ安住すれば新興AI企業やクラウド企業に上流工程を奪われます。コンサルから構築、運用まで一貫して担い、蓄積データを次の改善へ使えるかが競争力の境目です。
今後はBluStellarと防衛が伸びてもCSG統合が新たなリスクになる
NECはBluStellarと社会インフラを成長の両輪に据え、9月には三菱重工との防衛分野の提携も発表しました。一方、CSG統合や海洋システムの残存案件には費用増のリスクがあります。受注の拡大と実際の利益貢献を分けて確認します。
BluStellarは2030年度に売上1.3兆円と利益率25%を目指す
中計ではBluStellarの売上収益を26年3月期の7,050億円から2030年度に1兆3,000億円へ伸ばし、Non-GAAP営業利益率を14.5%から25%へ高める目標です。国内ITに占める売上比率も32%から40%台半ばへ引き上げ、個別受託から高付加価値サービスへ移します。
第1四半期の33.2%増収と利益率13.7%は成長の出発点として強い数字です。ただし、2030年度の25%は現状を大きく上回ります。AIによる開発効率化、コンサルの拡大、運用収入の積み上げを同時に実現する必要があり、達成が近づくほど現在の株価評価を支えやすくなります。
航空宇宙・防衛の増収に加え、9月は三菱重工との提携を発表
第1四半期の航空宇宙・防衛は売上収益1,108億円と49.6%増え、Non-GAAP営業利益は137億円、利益率は12.4%へ改善しました。通期は売上5,450億円、同営業利益810億円を計画しています。契約手続きの改善で、期初から売上を計上できた効果もあります。
9月2日には三菱重工と防衛分野の戦略的提携に向けた覚書を締結しました。作戦計画、指揮統制、無人アセットなどで協力を深める内容です。将来の案件拡大につながる余地はありますが、覚書の締結を受注確定や今期の増益額に置き換えるのは早計です。
[関連]三菱重工業(7011)の今後の見通し|株価予想とNVIDIA提携・過去最高益から買い時を徹底分析
[関連]防衛関連銘柄を一覧で紹介!サナエノミクスで注目の投資ポイントをアナリストが解説
CSG買収は北米成長の好機だが財務と統合を監視したい
NECは米国の通信事業者向けソフトウェア企業CSGを買収し、2026年5月から連結しました。第1四半期の海外IT増益36億円は主にCSGの新規連結によるものです。北米で通信会社向け課金・顧客管理の基盤を得られるため、Netcrackerとの組み合わせで海外収益を広げる余地があります。
一方、買収により投資キャッシュフローは4,014億円の支出となり、有利子負債は3月末から1,022億円増えました。CSGの通期影響は上期決算時に計画へ反映する予定です。買収後の利益率、顧客維持、統合費用が想定を外れれば、好調な国内事業の利益を相殺するリスクがあります。
4,849円のNEC株は成長期待込みで割安とは言いにくい
9月14日終値4,849円は、2月安値から約34.5%高い水準です。高値から下がっただけで割安とはいえません。利益と純資産から評価倍率を計算し、次の決算で成長が続くか、直近の高値・安値と合わせて検討します。
Non-GAAPベースの参考PERは約22.2倍、利益成長の継続が必要
9月14日終値4,849円を会社予想のNon-GAAP EPS218.65円で割ると、参考PERは約22.2倍です。通常の会計利益に基づく予想PERではなく、買収関連費用などを調整した利益に対する倍率です。Non-GAAP当期利益予想2,900億円は前期比3.7%増にとどまります。
6月末の親会社所有者持分と自己株式控除後の株数から計算したBPSは約1,684.38円、PBRは約2.88倍です。時価総額は約6.62兆円、年間40円予想の配当利回りは約0.82%。低配当でも利益成長を期待して保有する銘柄であり、安値から戻った幅だけで割安とは判断できません。
次の上期決算では受注・海洋案件・CSGの計画反映を確認する
国内ITの実質受注はパブリックとエンタープライズが各3%増、アビームが16%増と堅調でした。次はモダナイゼーション需要が売上へつながり、ベース事業の減収をBluStellarの増収と採算改善で補えているかを確認します。
社会インフラでは、黒字化した海洋システムに古い低採算案件の残存リスクがあります。上期決算ではCSGの通期計画への反映も焦点です。国内ITの利益率9.5%、BluStellarの13.7%という第1四半期実績を基準に、改善が続くかを見ます。会計利益では買収資産の償却や統合費用の影響も確かめたいところです。
[関連]光海底ケーブル関連銘柄2026年版|本命5銘柄と出遅れ株3選をアナリストが徹底解説
9月の急反発後は5,000円台の定着と4,426円の安値を確認する
9月14日は6.90%上昇しましたが、終値4,849円は9月1日終値5,005円や8月14日高値5,169円を下回ります。5,000円台を回復して保てるかが戻りの強さを見る目安です。短期の反発だけで、7月決算後からの調整が終わったとは断定できません。
下値では9月10日安値4,426円を比較対象にします。ただし、過去の安値は下落を止める保証にはなりません。新規買いは急伸直後に一括で追わず、値動きが落ち着くのを待つか購入を分ける方法があります。中長期では株価の節目よりも、BluStellarと防衛の増益が続くかを優先して確認しましょう。
まとめ|NEC株の再上昇にはAIを利益へ変える実績が必要
NEC株は2月の生成AI懸念による急落後、7月の好決算で反発し、その後の調整を経て9月14日は4,849円で終えました。AIへの見方が変わるたびに値動きが大きくなっています。
国内ITの採算改善に加え、Anthropicとのサイバー防御の取り組みや三菱重工との防衛分野の提携は成長材料です。一方、提携の利益貢献はまだ確定しておらず、CSG統合や海洋案件の費用にも注意が必要です。
次の上期決算で利益率の改善とCSGの計画を確認するのが、再上昇を考えるうえでの要点です。安値からの戻りだけで割安と決めず、成長の持続性を確かめましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。