

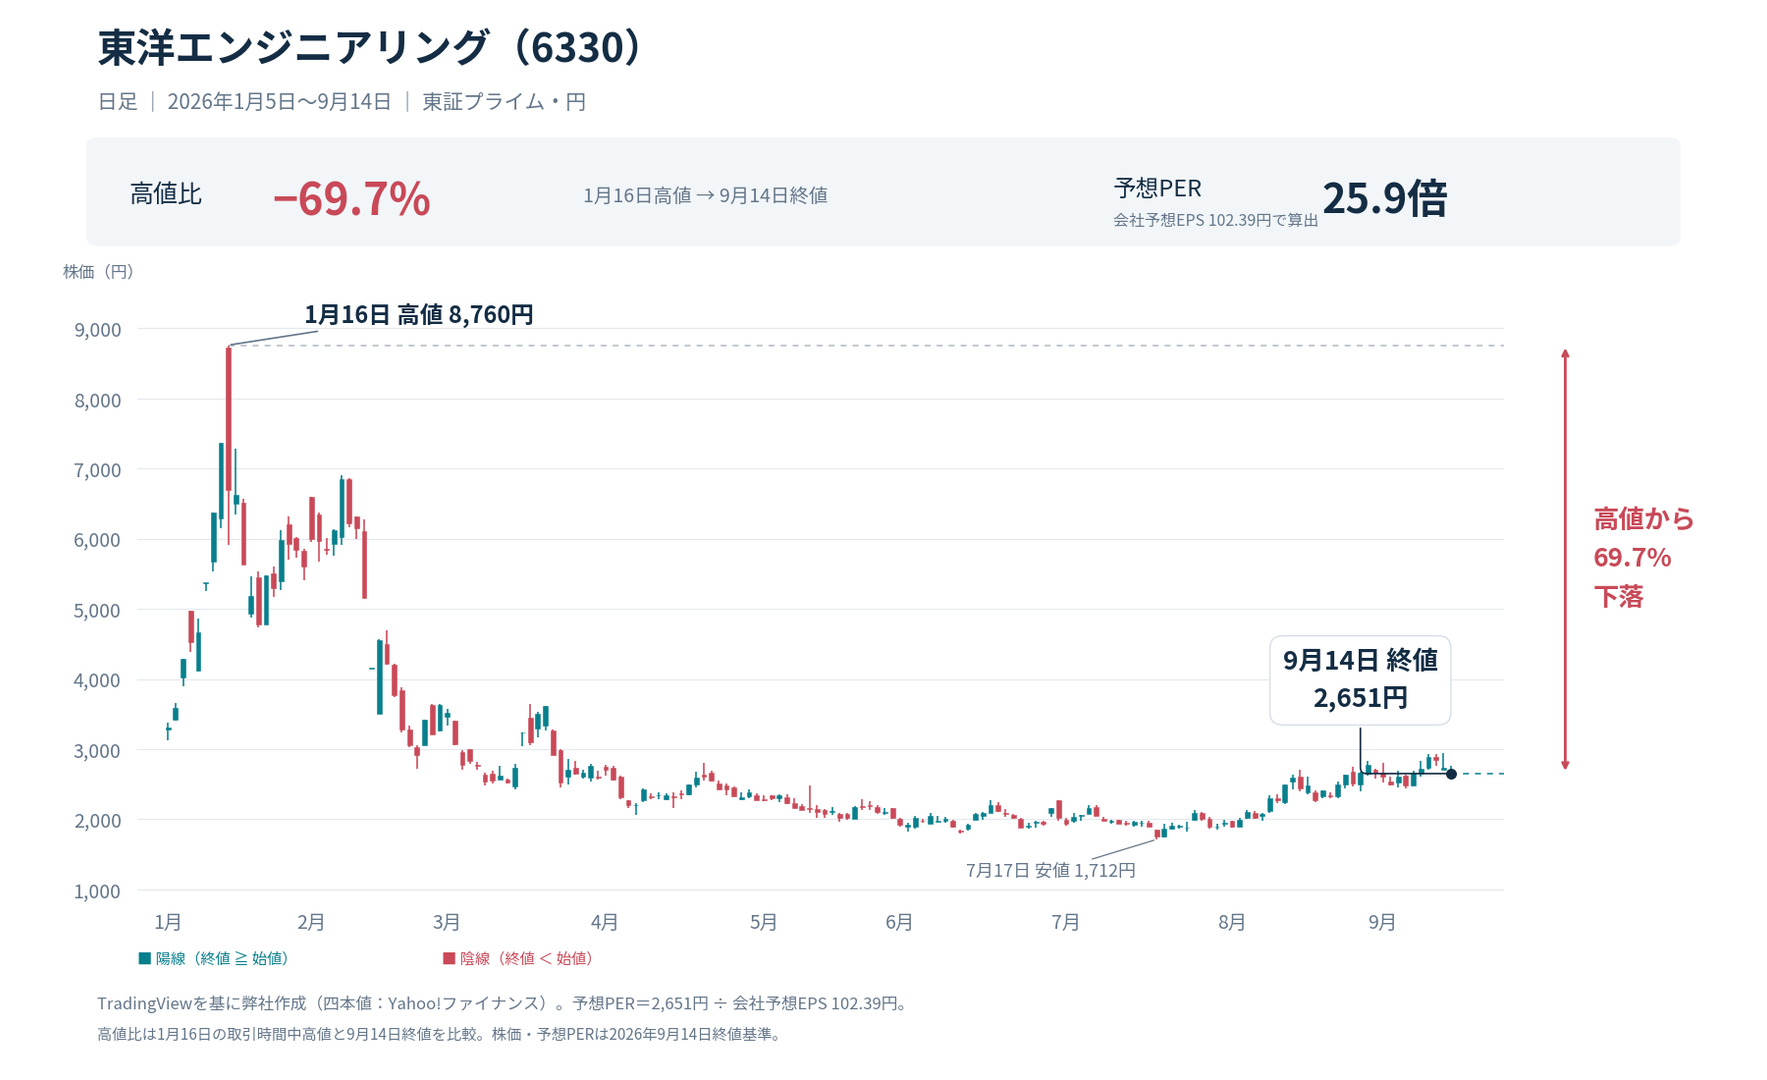
東洋エンジニアリング(6330)の株価は、2026年7月17日安値1,712円から反発し、9月14日終値は2,651円となりました。1月16日の高値8,760円には遠いものの、7月安値比では54.8%上昇しています。
本業の利益回復は確認できましたが、今後の持続上昇には受注の回復が必要です。レアアースの実証成果に加え、8月発表の決算と質疑応答を踏まえ、2026年9月15日時点で上昇余地と下落リスクを分析します。株価・評価指標は9月14日終値を基準にそろえます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
東洋エンジニアリングの株価はまだ上がる?利益回復と受注が焦点
東洋エンジニアリングは、黒字回復を織り込んで株価が戻り始めています。ただし、会社予想EPSで計算したPERは約25.9倍です。今後は利益の伸びに加え、新規受注が回復するかで上値余地が変わります。
| 項目 | 2026年9月14日終値を基準にした数値 |
|---|---|
| 株価 | 2,651円 |
| 時価総額 | 約1,559.6億円 |
| 予想PER | 約25.9倍(会社予想EPS102.39円で算出) |
| 実績PBR | 約3.33倍(26年6月末の自己資本と株式数で算出) |
| 予想年間配当・利回り | 25円・約0.94% |
| 年初来・上場来高値 | 8,760円(2026年1月16日) |
| 年初来安値 | 1,712円(2026年7月17日) |
高値から約7割下落しても予想PERは約25.9倍
9月14日終値2,651円は1月高値を69.7%下回ります。しかし、会社が予想する27年3月期の純利益は60億円です。過去の高値との距離だけで割安とは言えません。同じ利益予想のまま株価が上がれば、投資家が先の成長に支払う金額も増えます。
予想PER約25.9倍は、黒字転換が実現する前提の倍率です。受注が増えて翌期以降の利益成長も見えてくれば説明しやすくなりますが、追加損失や受注の先送りがあれば割高感が強まります。現時点では、回復期待をすでに相応に織り込んだ株価と考えます。
配当は年25円の復配予想、9月の中間配当は0円
普通株式の配当は、26年3月期の無配から27年3月期に年間25円へ戻す計画です。内訳は中間0円、期末25円で、8月7日の決算発表でも変更されていません。9月末に保有していれば中間配当を受け取れる、という銘柄ではありません。
2,651円で計算した予想配当利回りは約0.94%です。復配は利益回復への姿勢を示しますが、配当収入を主目的に買うには利回りが低めです。値上がりを狙うなら、復配の有無だけでなく、利益計画の達成と来期も配当を続けられる収益力を確かめたい銘柄です。
レアアースで株価が急騰した理由と、その後に急落した理由

急騰の背景には、南鳥島沖のレアアース開発と国産資源への期待がありました。一方、急落の主因はブラジル案件による業績下方修正です。政策・技術への期待と、決算で判明した損失を時系列で分けると値動きを理解しやすくなります。
2021年度からの株価を振り返ると2025年度の上昇は突出
有価証券報告書に記載された年度ごとの高値は、21年度1,040円、22年度730円、23年度988円、24年度1,070円でした。25年度は安値530円から高値8,760円まで値幅が広がり、それまで数百円から1,000円前後だった株価の水準が大きく変わりました。
直近1年では2026年1月に高値を付け、業績悪化を受けて7月まで下落。その後、9月にかけて反発しています。長期の上昇が途切れず続いている形ではなく、急騰後の大幅調整から戻りを試す動きです。過去高値への回帰を当然視するのは避けたいところです。
1月の国策期待は、2月の赤字・無配修正で冷やされた
2026年1月は、南鳥島沖の試験開始と国産レアアースへの期待を背景に株価が急騰しました。JAMSTECは2月2日に揚泥成功を速報しましたが、東洋エンジニアリングは2月12日、26年3月期の純利益予想を50億円の黒字から150億円の赤字へ下方修正しています。
年間配当予想も25円から無配へ変更され、技術開発の前進と本業の採算悪化が同時に表面化しました。レアアースの試験成功だけでは、大型工事の損失を埋められません。その後の最終損失は149億円となり、株価は7月17日に1,712円まで下落しました。
7月の実証結果に続き8月決算で利益回復が明らかになった
JAMSTECが7月24日に試験結果を公表すると、翌営業日の27日は終値2,095円と前営業日比11.2%上昇しました。8月7日には第1四半期の大幅増益が判明し、レアアースの技術成果に加えて、本業の利益回復も確認できる状態になりました。
株価は9月11日に2,944円まで上昇した後、14日は2,651円で取引を終えています。7月の戻り高値2,138円はすでに上回っており、当時の「2,100円台突破待ち」という見方は古くなりました。ただし、足元には反落もあり、反発が一直線に続くとは限りません。
最新決算は営業利益19.17億円、受注残は4,440億円へ減少
8月7日発表の27年3月期第1四半期は、減収ながら大幅増益でした。営業利益は通期計画の63.9%まで進捗しています。一方、受注残は減少しており、好採算案件の進捗と新しい仕事の獲得を分けて評価する必要があります。
| 項目 | 27年3月期1Q実績 | 通期会社計画 | 進捗率 |
|---|---|---|---|
| 売上高 | 481.08億円 | 1,900億円 | 25.3% |
| 売上総利益 | 83.32億円 | 280億円 | 29.8% |
| 営業利益 | 19.17億円 | 30億円 | 63.9% |
| 経常利益 | 33.72億円 | 75億円 | 45.0% |
| 親会社株主帰属純利益 | 28.78億円 | 60億円 | 48.0% |
| 連結受注高 | 約172億円 | 2,000億円 | 約8.6% |
粗利率17.3%は改善したが、下期も続くとは限らない
第1四半期の売上総利益率は前年同期14.2%から17.3%へ改善し、通期計画の14.7%を上回りました。高採算の海外サービス案件や、工事終盤の大型EP・EPC案件が先行して進んだためです。営業利益率も前年同期1.4%から4.0%へ改善しています。
ただし、8月13日公表の質疑応答では、下期以降に粗利率が低めの案件の比重が増える見通しを説明しています。1Qの営業利益を単純に4倍して通期利益を予想するのは不適切です。会社は計画内の進捗としており、高い進捗率だけで上方修正を断定できません。
持分法投資利益17.21億円も経常増益を支えた
第1四半期の持分法投資利益は17.21億円で、前年同期8.68億円から増加しました。三井海洋開発との合弁会社OFSなど、持分法適用会社の利益を出資割合に応じて取り込む仕組みです。営業利益に加え、関連会社の収益も経常利益を支えています。
17.21億円は経常利益33.72億円の約51%に相当しますが、その分を利益の質が低いとして除くのも適切ではありません。OFSは同社の事業基盤の一部です。ただし、FPSO案件の採算や進捗も業績を左右するため、連結EPCの粗利改善と持分法投資利益を別々に追う必要があります。
受注の進捗8.6%は弱いが、会社は上期周辺で約半分を見込む
第1四半期の連結受注高は約172億円で、通期2,000億円計画に対する進捗は約8.6%です。持分法分を含む総受注残は3月末5,024億円から6月末4,440億円へ減少しました。新規受注よりも既存案件の消化が進んだため、次の大型案件が欠かせません。
一方、会社は質疑応答で、受注目標の半分程度を上期周辺に計上できる見込みと説明しています。アフリカ・中央アジアの案件は進展しており、全体ではやや下期寄りの計画です。現段階で目標未達と決めつけず、中間決算で契約成立と受注残の回復を確かめたいところです。
ブラジル案件は完工予定後の説明と債権回収が残る課題
26年3月期の149億円の最終赤字は、ブラジル向けガス火力発電案件の収支悪化が主因でした。8月決算では同月の完工予定と当期損益への影響は限定的との見通しが示されましたが、工事完了と債権回収は別の問題です。
8月完工予定を「完工済み・問題解消」と読み替えない
ブラジル案件では、契約対価と工期の見直しで顧客と合意できず、2025年7月に仲裁を申し立てました。顧客は工期遅延に伴う損害賠償を主張し、同年10月以降、一部の対価支払いを停止しています。工事の終了だけで、この争点が消えるわけではありません。
8月7日の決算概要は「試運転の最終段階、2026年8月完工予定」と説明しています。予定日を過ぎたという理由だけで、完工や未収金回収を確定扱いできません。次の説明では実際の引き渡し、追加費用、支払留保、仲裁の進展を確認し、損失リスクがどこまで縮小したかを見ます。
自己資本比率は18.9%へ改善、現預金の減少も確認する
6月末の純資産は467.85億円となり、3月末437.15億円から増加しました。自己資本比率は16.7%から18.9%へ改善し、短期有利子負債も決算概要の億円表示で368億円から297億円へ減少しています。利益回復と借入返済が財務の改善につながりました。
一方、現金預金は1,052.45億円から875.98億円へ減っています。会社は主に工事の進捗に伴う増減と説明しており、減少額だけで資金繰り悪化とは言えません。工事代金の入金と支払いには時間差があるため、中間決算では利益と営業キャッシュフローがともに改善しているかを確認します。
東洋エンジニアリングはレアアース開発のどこを担う会社か
主力はプラントの設計・調達・建設を一括で担うEPC事業です。レアアースの鉱山を保有する資源会社ではありませんが、南鳥島沖の回収システム開発に実際に参加しています。担当工程と、技術成果が収益になるまでの距離を確認します。
南鳥島では解泥・採泥機器の設計と製作を担当
同社はJAMSTECの委託を受け、海底6,000m級からレアアース泥を回収するシステム開発の一部に携わってきました。粘性の高い泥を海水と混ぜてスラリー化し、船上へ送る仕組みのうち、解泥・採泥機器の基本設計、詳細設計、製作を担当しています。
採鉱システム全体を同社が単独で開発したわけではありません。内閣府SIPとJAMSTECが進める国家プロジェクトに、専門技術を持つ一社として参加しています。技術的な関与は実在しますが、回収した資源の価値すべてが同社の売上や利益になるという理解は誤りです。
回収した約50トンは泥の重量、レアアース金属の量ではない
7月24日のJAMSTEC発表によると、試験では水深5,569m相当から連続揚泥に成功しました。3日間に3か所の層から回収し、海水を除いた泥の重量は約50トンです。約50トンはレアアース金属そのものの回収量ではありません。
また、約54%という数字は泥全体に対する含有率ではなく、含まれるレアアース総量に占める中重レアアースの割合です。有害物質等に有意な検出はなく、船上分析でも鉱物由来の環境汚染リスクは低いとされました。ただし、環境モニタリングの解析は継続しており、商業操業全体の評価とは区別します。
2027年2月の本格採鉱試験と2028年3月の経済性評価を待つ
次の本格採鉱試験は、2027年2月から約1か月間の予定です。揚泥したスラリーを南鳥島へ運び、脱水したマッドケーキを本土へ輸送して、分離・精製・製錬まで検証します。深海で回収できるかに加え、大量処理と輸送を含む生産工程が焦点です。
試験データを基に、2028年3月までに経済性を含む総合評価を行う計画です。これは商業生産開始日を確約するものではありません。東洋エンジニアリング株の中長期評価には、試験の成功だけでなく、同社の追加受注、契約金額、継続的な保守・運用業務などの具体化が必要です。
[関連]レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
新中計の将来性はレアアース製錬と既存事業の収益改善にある
2026年6月公表の新中計は、重要鉱物を成長分野の一つに位置付けました。採鉱支援に加え、製錬・精製・リサイクルへ事業を広げる方針です。同時に、肥料・石油化学・FPSOなど既存事業で安定して利益を確保する必要があります。
ネオジムのリサイクル製錬で事業創出を目指す
新中計では、高性能磁石材料に使われるネオジムへ着目し、鉱山会社や磁石メーカーと連携して資源循環型サプライチェーンを構築する方針です。マレーシアではLynas向けの分離・精製、抽出・製品化設備を手掛けた実績があり、化学プロセス技術を活用できます。
国内の分離・精製案件への関与や、微生物を利用して低濃度のレアアースを回収する研究開発も中計に示されています。技術実績はあっても、将来の受注額や利益が確定したわけではありません。収益化を評価する際は、提携や研究の発表から、有償契約や設備投資の決定へ進んでいるかを追います。
[関連]リサイクル関連銘柄がアツい!循環経済1兆円投資で注目の日本株5選を解説
2030年度純利益100億円はレアアースだけで達成する計画ではない
新中計は2030年度の純利益100億円を掲げ、O&Mなどの継続収益を増やす方針です。肥料・石油化学・FPSO・GXを基盤事業とし、重要鉱物のほか、次世代型地熱、ファインケミカル、バイオ医薬などへ事業を広げます。利益目標は全社の計画です。
9月14日の時価総額約1,559.6億円は、目標利益100億円の約15.6倍に相当します。ただし、数年先の目標を現在の確定利益として扱えません。案件選別による損失抑制と、建設後の運転・保全サービスの拡大が進み、毎期の利益が積み上がって初めて長期目標への信頼が高まります。
今後の株価を分けるのは2,944円の回復と中間決算の受注
基本見通しは、利益回復を背景とした反発が続く余地はあるものの、高値を追うには新規受注の裏付けがほしいという評価です。短期は9月の戻り高値、中期は中間決算での受注と工事採算を確認します。
短期は9月11日高値2,944円、下値は2,400円台の推移を見る
9月11日の高値2,944円は、直近の上値を測る参考になります。終値で上回って売買が続けば、9月の反落を吸収した形です。反対に9月4日安値2,442円など、2,400円台まで再び下がるなら、8月後半からの上昇分を失う動きに注意が必要です。
これらは過去の売買水準であり、必ず反発する支持線や目標株価ではありません。日中に一度突破しただけで買いが続くとは限らず、終値と出来高を併せて見ます。7月安値1,712円は長い期間の比較には使えますが、現在値から遠く、短期売買の損失管理をそこまで引き延ばすのは避けたいところです。
次の決算では受注、粗利率、ブラジル案件の3点を確認
中間決算でまず見たいのは、会社が上期周辺に見込む大型受注の計上です。連結受注高が2,000億円の年間計画に近づき、受注残が回復するなら、次年度以降の売上の裏付けが厚くなります。受注金額とともに、採算を守れる契約条件かも確認します。
次に粗利率が通期計画14.7%と整合するか、ブラジル案件の引き渡しと追加費用について説明があるかを見ます。受注の先送りや再下方修正があれば評価を引き下げる理由になります。反対に、利益回復を維持しつつ重要鉱物分野で有償案件が増えれば、上昇を支える根拠が強まります。
まとめ|東洋エンジニアリングの今後は利益回復から受注回復へ
東洋エンジニアリングは、レアアースの回収システムに関与し、製錬・リサイクルでも成長を目指すEPC企業です。
第1四半期は営業利益19.17億円と回復しました。一方、受注残は4,440億円へ減少し、会社予想EPSを使ったPERは約25.9倍です。大幅下落後という理由だけで割安とは言えません。
今後は大型受注の計上、粗利率の推移、ブラジル案件の収束を確認します。本業の回復が続き、レアアース分野でも有償案件が積み上がれば、持続上昇への根拠が増します。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。