

ヤマハ発動機(7272)の株価は、2026年8月17日に1,987円まで上昇した後、9月に下落しました。9月16日終値は1,801.5円で、高値から約9.3%低い水準です。二輪車販売と円安が利益を押し上げる一方、急騰後の買いが続くか迷いやすい値動きです。
業績回復は株価の支えになりますが、再上昇には下期の利益確保と不採算事業の改善が必要です。全社は営業最高益を予想しており、400億円赤字はOLV事業の見通しです。最新の株価、配当、資本関係の変化から、買う前に確かめたい数字を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ヤマハ発動機の株価は8月高値から約9%下落

2月からの上昇は大きいものの、8月の高値更新後は売りが優勢になりました。9月16日の反発だけで、下落が終わったとは言えません。業績への評価と大株主の売却を分け、上昇から反落までの流れを確認します。
2月3日終値1,047.5円から上昇、9月16日は1,801.5円
株価は2月3日終値1,047.5円から8月7日終値1,842.5円まで約75.9%上昇しました。9月16日終値でも2月3日比では約72.0%高です。ただし、年初来安値1,033円を付けたのは2月4日で、同日の終値は1,060.5円でした。
その後の高値は8月17日の1,987円です。9月8日は前日比5.9%安の1,739.5円となり、11日には取引時間中に1,699円まで下落しました。16日は前日比2.97%高へ反発しましたが、高値を更新する動きには戻っていません。
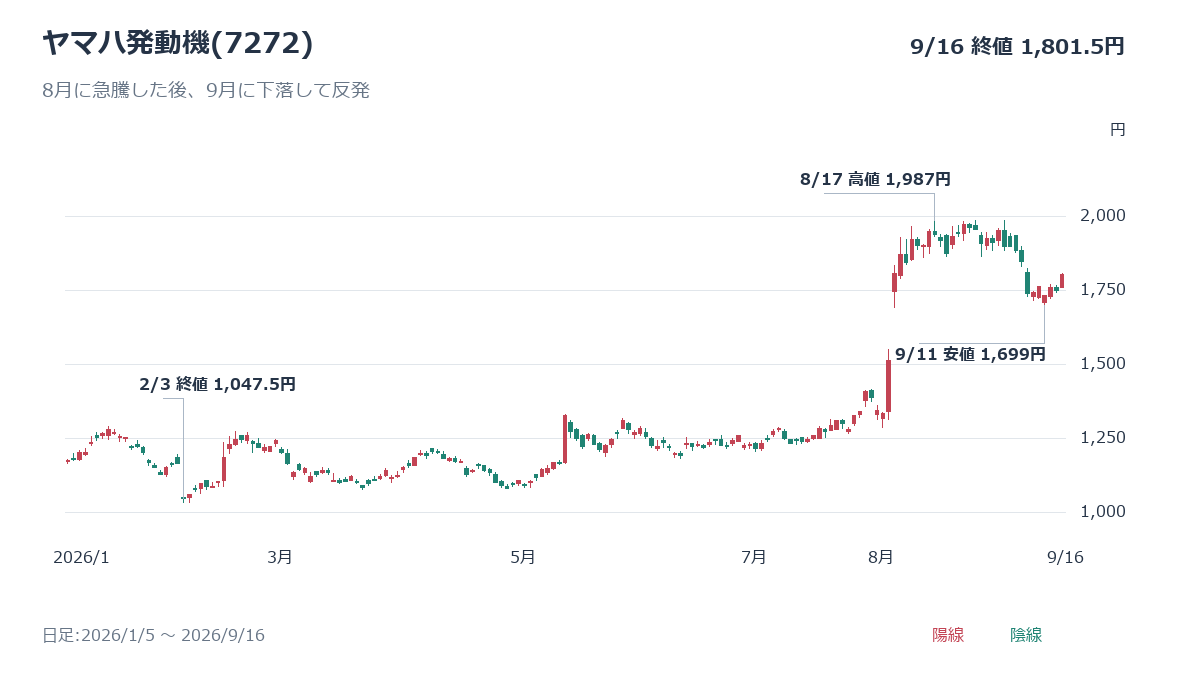
8月の上方修正で急騰した後、9月は輸出株への警戒も重なる
8月4日の決算では通期営業利益予想が大幅に引き上げられ、株価は同日の終値1,511円から5日に1,805円へ上昇しました。二輪車の販売増と採算改善が確認され、8月中旬にかけて高値を更新する買いにつながっています。
一方、9月8日の下落では輸出比率の高さへの警戒が市場で指摘されました。会社の通期業績予想が再び下方修正されたわけではありません。好決算後でも、円高や海外需要への不安が強まれば評価倍率は下がるため、上方修正と株価上昇を同一視できません。
[関連]好材料なのに株価が下がるのはなぜ?6つの理由と下落後の見分け方
2025年の減益・減配から回復しても、海外事業の赤字は残る
25年12月期は営業利益が約1,264億円に落ち込み、年間配当も前年の50円から35円へ減りました。業績と配当への失望が、2026年2月初めの株安に重なりました。税負担だけでなく、本業の収益低下も株価を押し下げた背景です。
2026年は二輪車を中心に利益が回復し、前年とは業績の方向が変わっています。ただし、北米の不採算事業まで黒字へ戻ったわけではありません。前年の損失の反動で増益率が大きくなる部分と、販売数量・採算の改善による成長を分ける必要があります。
ヤマハが1,400万株を売却|増資による希薄化とは異なる
楽器メーカーのヤマハは8月27日、保有するヤマハ発動機株1,400万株の売却完了を公表しました。証券会社を通じたブロックトレードで、発行済株式の約1.37%に当たります。売却後の保有比率は2.84%から1.46%へ低下しました。
既存株主の売却であり、ヤマハ発動機が新株を発行したわけではありません。株式数や1株利益がこの売却で直接変わる話ではなく、短期の需給材料です。株価は8月27日に前日比約2.5%下落しましたが、9月の下落全体を売却だけで説明するのは適切ではありません。
2026年上期は売上高と営業利益が過去最高

8月4日発表の上期決算は、販売増と採算改善によって増収増益となりました。売上高と営業利益は上期として過去最高です。会社は通期計画も引き上げましたが、配当予想は据え置いており、業績と還元の変化は一致していません。
売上高は17%増、営業利益は89%増
上期売上高は前年同期比17.2%増の1兆4,980億円、営業利益は88.6%増の1,585億円でした。親会社の所有者に帰属する利益も1,139億円へ増えています。営業利益率は約10.6%となり、前年同期の約6.6%から改善しました。
増収だけでなく利益率も上がった点が、今回の決算の強みです。販売台数の増加に加え、為替や経費削減も寄与しています。ただし、増益には米国関税の還付や研究開発費の下期へのずれも含まれ、上期の増益率をそのまま通期へ延ばすのは避けたいところです。
| 項目 | 2025年上期 | 2026年上期 |
|---|---|---|
| 売上高 | 1兆2,778億円 | 1兆4,980億円 |
| 営業利益 | 840億円 | 1,585億円 |
| 営業利益率 | 約6.6% | 約10.6% |
| 親会社帰属利益 | 531億円 | 1,139億円 |
通期営業利益予想を1,800億円から2,600億円へ上方修正
会社は通期の売上高予想を2兆7,000億円から2兆9,000億円へ引き上げました。営業利益は1,800億円から2,600億円、親会社帰属利益は1,000億円から1,700億円へ上方修正しています。営業利益の増額幅は約44.4%です。
営業利益は2023年の約2,439億円(IFRS)を上回る計画です。一方、最終利益は2022年の約1,744億円(日本基準)に届かないため、最高益予想と表現できるのは営業利益です。OLV改革費用と原材料高も織り込んだ計画ですが、実績ではなく会社予想にとどまります。
| 項目 | 従来予想 | 8月4日修正予想 |
|---|---|---|
| 売上高 | 2兆7,000億円 | 2兆9,000億円 |
| 営業利益 | 1,800億円 | 2,600億円 |
| 親会社帰属利益 | 1,000億円 | 1,700億円 |
| 年間配当 | 50円 | 50円(変更なし) |
年間配当予想は2025年の35円から50円へ回復
2026年の配当は、中間25円と期末予想25円を合わせた年間50円です。8月の上方修正でも配当予想は据え置かれました。2024年と同額へ戻す計画であり、過去最高の営業利益予想に合わせた追加増配が決まったわけではありません。
年間50円の全額を、今から購入して受け取れるわけではありません。中間配当は6月30日が基準日で、9月4日が支払開始日です。期末配当の基準日は12月31日です。年間予想利回りと、購入後に受け取る配当額を区別して保有資金を考えます。
インドとASEANの二輪販売、円安が利益回復をけん引

利益回復の中心は、新興国で販売を伸ばす二輪車です。マリンも高い利益率を確保しています。二輪車の販売量だけでなく、売れる商品の価格帯や地域構成が採算を左右します。各事業の数字から、増益が続く条件を確認します。
二輪車事業は上期営業利益1,160億円を確保
二輪車事業の上期売上高は9,643億円、営業利益は1,160億円でした。営業利益率は約12.0%です。インドでは中高価格帯の商品が伸び、ASEANでも販売が増えました。市場拡大と商品構成の改善が同時に進んでいます。
通期の二輪車営業利益計画は1,930億円で、全社計画の約74%に相当します。利益回復の主役であるため、インドとASEANの需要が鈍れば全社予想への影響も大きくなります。二輪車を収益源とするホンダと比べる際も、販売地域と価格帯の違いが重要です。
| 事業 | 上期売上高 | 上期営業損益 |
|---|---|---|
| 二輪車 | 9,643億円 | 1,160億円 |
| マリン | 3,007億円 | 460億円 |
| OLV | 803億円 | 120億円の赤字 |
| ロボティクス | 601億円 | 37億円 |
[関連]ホンダ(7267)がEV戦略を見直し!業績回復見通しと株価への影響を徹底分析
マリン事業も460億円の営業利益を稼ぐ
マリン事業の上期売上高は3,007億円、営業利益は460億円でした。営業利益率は約15.3%で、二輪車を上回っています。売上規模以上に利益への貢献が大きい事業です。アジアや中南米での船外機販売に加え、価格や費用の改善が採算を支えました。
一方、米国と欧州の船外機出荷は前年並みをやや下回り、世界各地で需要が一様に伸びているわけではありません。通期営業利益は870億円を見込みます。大型船外機の競争力を高めても、米欧の需要低迷や関税が重なれば、高い利益率を維持しにくくなります。
円安と販管費削減が米国関税などの負担を吸収
上期の平均為替レートは1ドル158円、1ユーロ185円でした。前年同期よりドルは10円、ユーロは23円の円安です。会社の増減益分析では、為替で約303億円、販管費の減少で約52億円の営業増益となり、関税や調達費の増加を吸収しました。
販売増による回復へ、円安が上乗せされた決算です。通期の為替前提は1ドル159円、1ユーロ182円となっています。外貨建て利益の円換算額だけでなく輸出採算も変わるため、円高へ戻った際に販売価格や原価削減で利益率を保てるかが重要になります。
[関連]円安・円高とは?仕組みから生活・投資への影響まで初心者向けに徹底解説
営業最高益予想でもOLV事業は400億円の赤字見通し

全社業績は回復しましたが、アウトドアランドビークル(OLV)は赤字が続いています。四輪バギーやゴルフカーなどを扱う事業です。400億円の営業赤字予想には、構造改革費用120億円がすでに含まれます。費用を二重に足さないよう内訳を確認します。
OLVの400億円赤字は、一時費用120億円だけでは説明できない
OLVは上期に120億円の営業損失を計上し、通期では400億円の赤字を見込みます。会社が計画する構造改革の一時費用は120億円で、一部は上期、主に下期へ計上する予定です。人員調整、販促、在庫処分や減損などが含まれます。
一時費用を除いても、通期では約280億円の赤字が残る計算です。改革費用が翌年なくなるだけで黒字になる状況ではありません。販売の立て直しと固定費削減を両方進める必要があります。短期の費用増を許容するには、その後の通常の事業損失が縮む裏付けが要ります。
| OLVの通期損失の分解 | 会社予想・説明に基づく金額 |
|---|---|
| 営業損失の合計 | 400億円 |
| うち構造改革の一時費用 | 約120億円 |
| 一時費用を除いた損失 | 約280億円 |
ROVの自社生産終了と人員約300人の調整を計画
会社は米ジョージア州でのROVの自社生産を終え、パートナー企業からの供給を前提とする体制へ移行します。ROVは悪路走行や作業、レジャーに使う多目的オフロード車です。空いた生産能力や経営資源を四輪バギーとゴルフカーへ振り向けます。
公式発表では、正社員約200人を含む合計約300人の人員調整を計画しています。自社生産をやめても、ROVの販売から全面撤退する計画ではありません。外部供給を活用して市場での存在感を維持しつつ、工場の固定費や調達費を減らせるかが改革の成否を左右します。
米国関税は239億円の減益要因、還付127億円で一部相殺
会社が通期予想へ織り込んだ米国関税の減益影響は239億円です。一方、還付を127億円見込み、差し引きの負担は約112億円となります。これは全社の増減益分析における金額であり、OLV事業だけの負担額を示す数字ではありません。
関税の影響が消えたわけではありません。税率や対象品目が変われば、価格転嫁や調達先の見直しが必要です。北米で二輪車、マリン、OLVを販売する同社には、政策変更が複数事業へ同時に及ぶリスクがあります。還付による改善も、毎年繰り返す増益要因とは限りません。
[関連]トランプ相互関税違憲判決の日本株への影響とは?中間選挙に向け関税引き下げ余地も
予想PER10.3倍でも、最高益の達成を確かめたい

9月16日終値で計算した予想PERは約10.3倍、PBRは約1.40倍です。高値から下がっただけでは、利益に対して割安かは決まりません。年間50円配当の利回りと、5年間の値動き、利益予想が崩れた場合を併せて考えます。
| 指標 | 9月16日終値を基準とした数値 |
|---|---|
| 株価 | 1,801.5円 |
| 時価総額 | 約1兆8,342億円 |
| 会社予想PER | 約10.3倍 |
| 実績PBR | 約1.40倍 |
| 予想配当利回り | 約2.78% |
PBRは約1.40倍、予想配当利回りは2.78%
6月末の親会社の所有者に帰属する持分は1兆2,513億円です。自己株式を除く株式数から算出した1株純資産は約1,289円となり、9月16日終値に対するPBRは約1.40倍です。純資産を下回る株価で買える状態ではありません。
年間50円の配当予想に対する利回りは約2.78%です。同じ配当額なら、株価が下がるほど表示上の利回りは上がります。ただし、2025年には実際に減配しており、50円が将来も保証されるわけではありません。純資産と配当だけでなく、利益を稼ぎ続けられるかで評価します。
[関連]PBR(株価純資産倍率)とは?業種別の目安や計算式、投資での活用術をプロが解説!
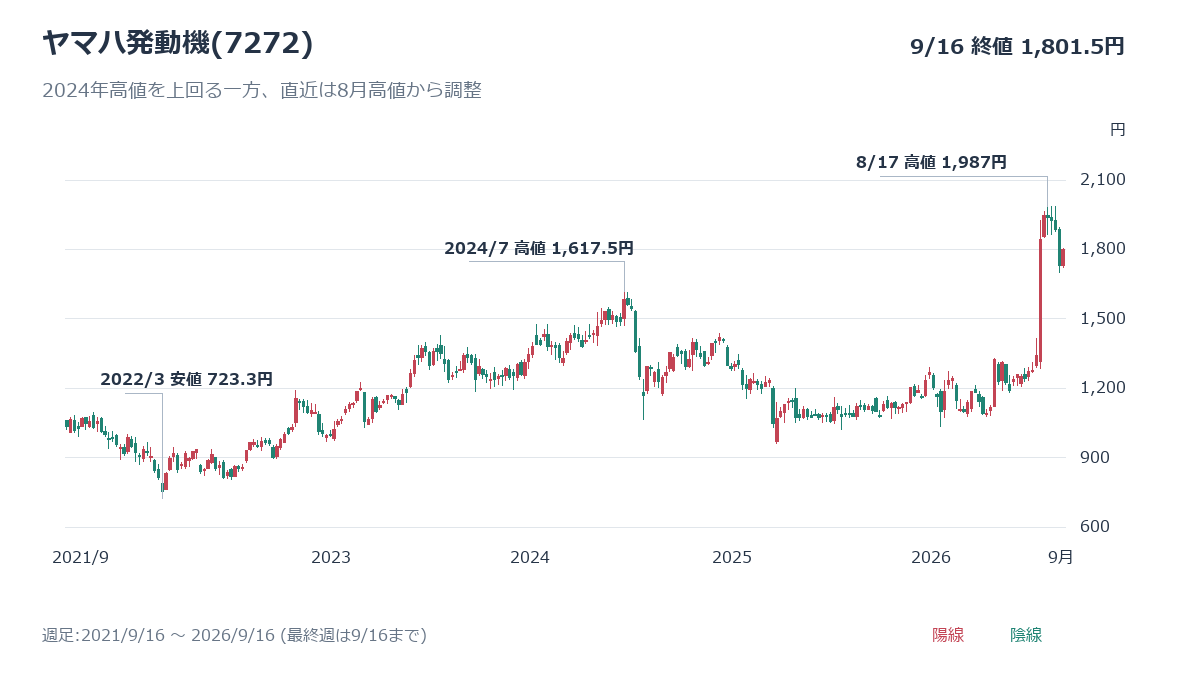
5年チャートは2024年高値超えを維持、短期は8月高値後の調整
株式分割を調整した過去5年の安値は、2022年3月8日の約723.3円です。2024年7月5日には1,617.5円まで上がった後、2025年4月7日に962.8円へ下落しました。長期でも一直線の上昇ではなく、大きな値下がりを挟んでいます。
2026年は2月安値から切り返し、8月に以前の高値を上回りました。9月16日終値も2024年高値を約11.4%上回りますが、8月高値からは下落中です。長期の高値更新と短期の調整を混同せず、直近安値を割り込むか、戻りが続くかを追います。
低いPERを買い理由にするなら、円安と増益の持続が条件
予想PER約10.3倍は、会社が見込むEPS175.16円を達成する前提の数字です。前年の最終利益が小さかったため、今期は利益予想の増加によってPERが大幅に低く見えます。前年の実績PERと単純に比べると、割安感を過大評価しかねません。
円高や販売減で利益予想が下がれば、同じ株価でもPERは上がります。純資産も在庫や資産の評価損で減り得るため、特定のPBRを掛けた株価が下値を保証するわけではありません。過去の安値や倍率だけで買い注文を決めず、二輪車の採算とOLV損失を確かめたいところです。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
営業利益2,600億円の達成とOLV立て直しが次の値動きを分ける

基本的には、二輪車販売の拡大が続けば業績回復は株価を支えると見ています。ただし、下期には改革費用や後ずれした開発費が入ります。計画達成に必要な利益と、2027年以降の赤字縮小、株主還元の実行を分けて確認します。
下期に必要な営業利益は約1,015億円、必要利益率は約7.2%
通期計画から上期実績を差し引くと、下期に必要な売上高は約1兆4,020億円、営業利益は約1,015億円です。営業利益率は約7.2%となり、上期の約10.6%を下回っても年間計画には届く計算になります。利益の進捗率は約61%です。
ただし、OLVの一時費用は主に下期へ計上され、研究開発費も一部が下期へずれています。上期より必要利益が少ないだけで、達成が容易とは言えません。原材料高も見込まれるため、次の決算では二輪車の利益率と費用増の幅を確認し、計画達成に十分な利益が残るかを測ります。
OLV事業が2028年の黒字化へ進めるか
会社はOLV事業について、2026年に構造改革を実行し、2027年の大幅な収益改善と2028年の単年度黒字化を目指しています。黒字化は会社の目標であり、達成が確定したわけではありません。外部供給への移行と在庫削減の進捗が欠かせません。
2027年に販売促進費や固定費が減れば、二輪車が稼ぐ利益を全社へ残しやすくなります。反対に、在庫の処分損や追加の減損が発生すれば、利益回復は遅れます。一時費用の減少と、通常の販売・生産で生じる損失の縮小を分け、改革が実際の採算改善につながったかを確認します。
年間50円配当の維持と機動的な自社株買いに注目
会社は安定配当に加え、キャッシュフローに応じた機動的な株主還元を掲げています。総還元性向40%以上という目安は、中期経営計画の期間累計です。毎年必ず利益の40%を配当する方針でも、追加の自社株買いが決定した意味でもありません。
自己株式を取得すれば、流通株式の減少や1株利益の改善につながりますが、実施額や時期が公表されるまでは予定の買い需要として数えられません。新たな還元策が出た際は、取得枠に加えて改革費用や設備投資後の資金余力を確認します。利益予想の増額だけで増配を当然視しないようにします。
[関連]EPS(1株当たり純利益)とは?計算方法やPERとの関係、注意点を解説
まとめ|二輪車の回復は支えになるが、買い時は下期の採算で確かめる
ヤマハ発動機は二輪車の販売増を軸に業績を回復させました。一方、株価は8月の高値更新後に下落し、好決算だけで買いが続く状態ではありません。
今から買うなら、下期の費用増を吸収して利益を残せるかを確かめたいところです。OLV改革の赤字削減効果と、円高に対する二輪車の採算が重要になります。
利益予想の維持・上積みや具体的な追加還元は再評価の材料になります。逆に販売減や改革の追加費用が重なれば、低く見えるPERも買いの根拠として弱まります。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。