

オリエンタルランド(4661)の株価は、2026年5月25日の2,103円から反発し、9月14日に年初来高値3,196円をつけました。同日の終値は3,112円です。27年3月期1Qが過去最高の売上高と営業利益を記録し、長く続いた下落には変化が見えています。
ただし、予想PERは44.85倍で、通期は営業減益予想のままです。高値から大きく下がっただけでは、今が買い時とはいえません。下落理由、1Qで変わった点、値上げと9月の特別株主優待を踏まえ、購入を検討する条件を解説します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
1Q好決算で年初来高値を更新|長期下落には変化が出た
オリエンタルランド株は、2024年1月の5,765円から2026年5月の2,103円まで下落しました。1Q好決算後は9月にも年初来高値を更新しています。一方、通期は営業減益予想のままで、利益の回復が続くかを確認する段階です。
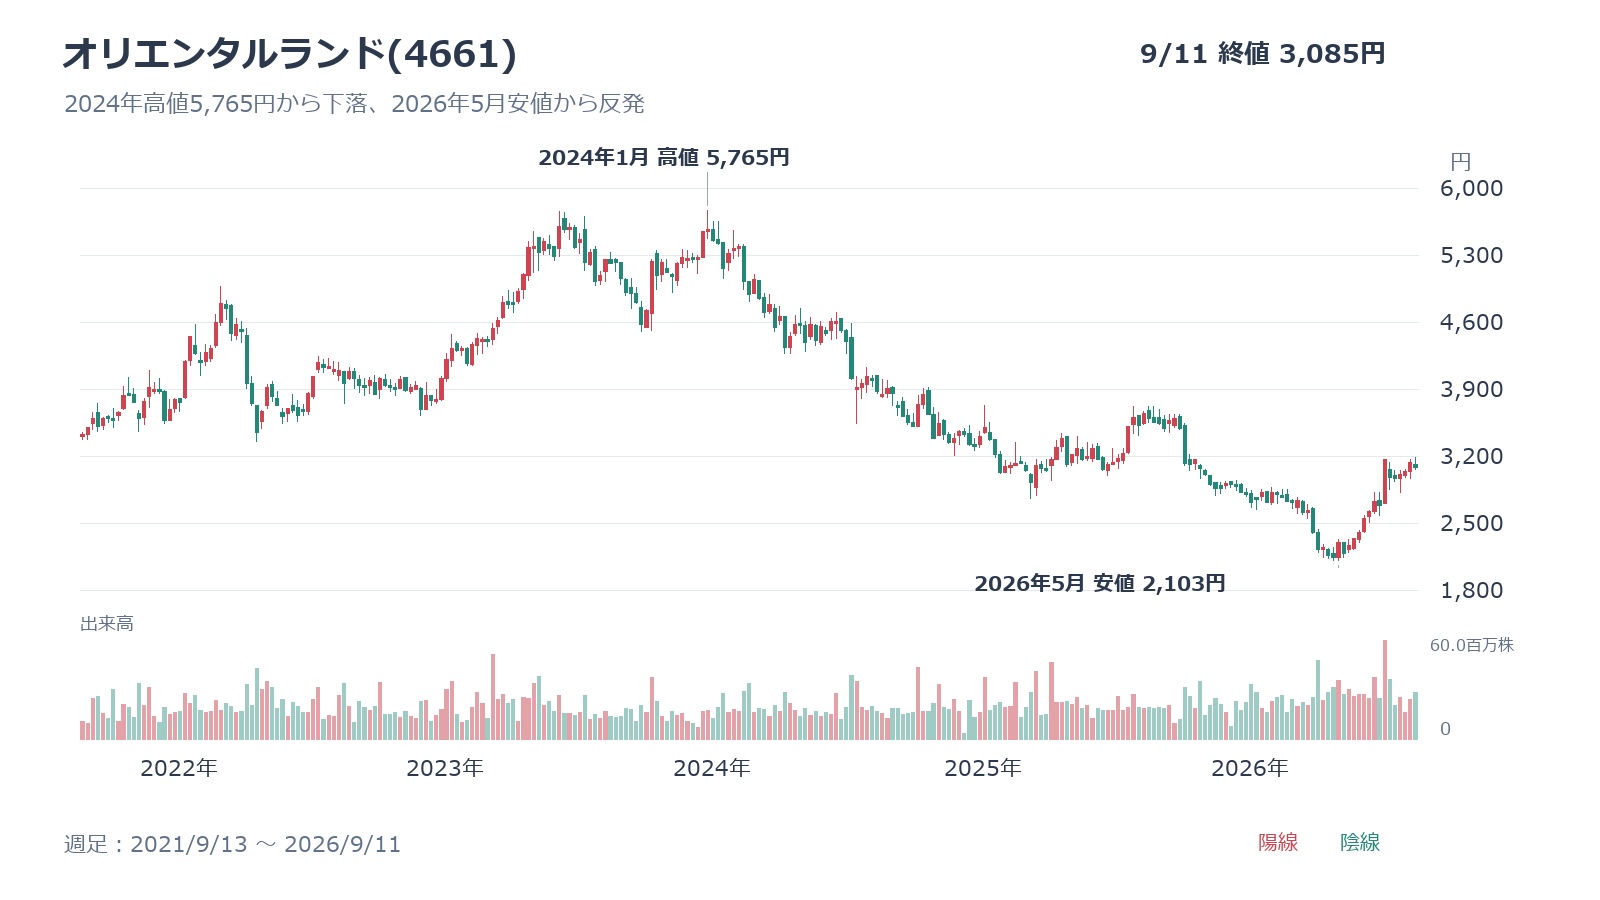
5月安値から48.0%上昇し、9月も年初来高値を更新
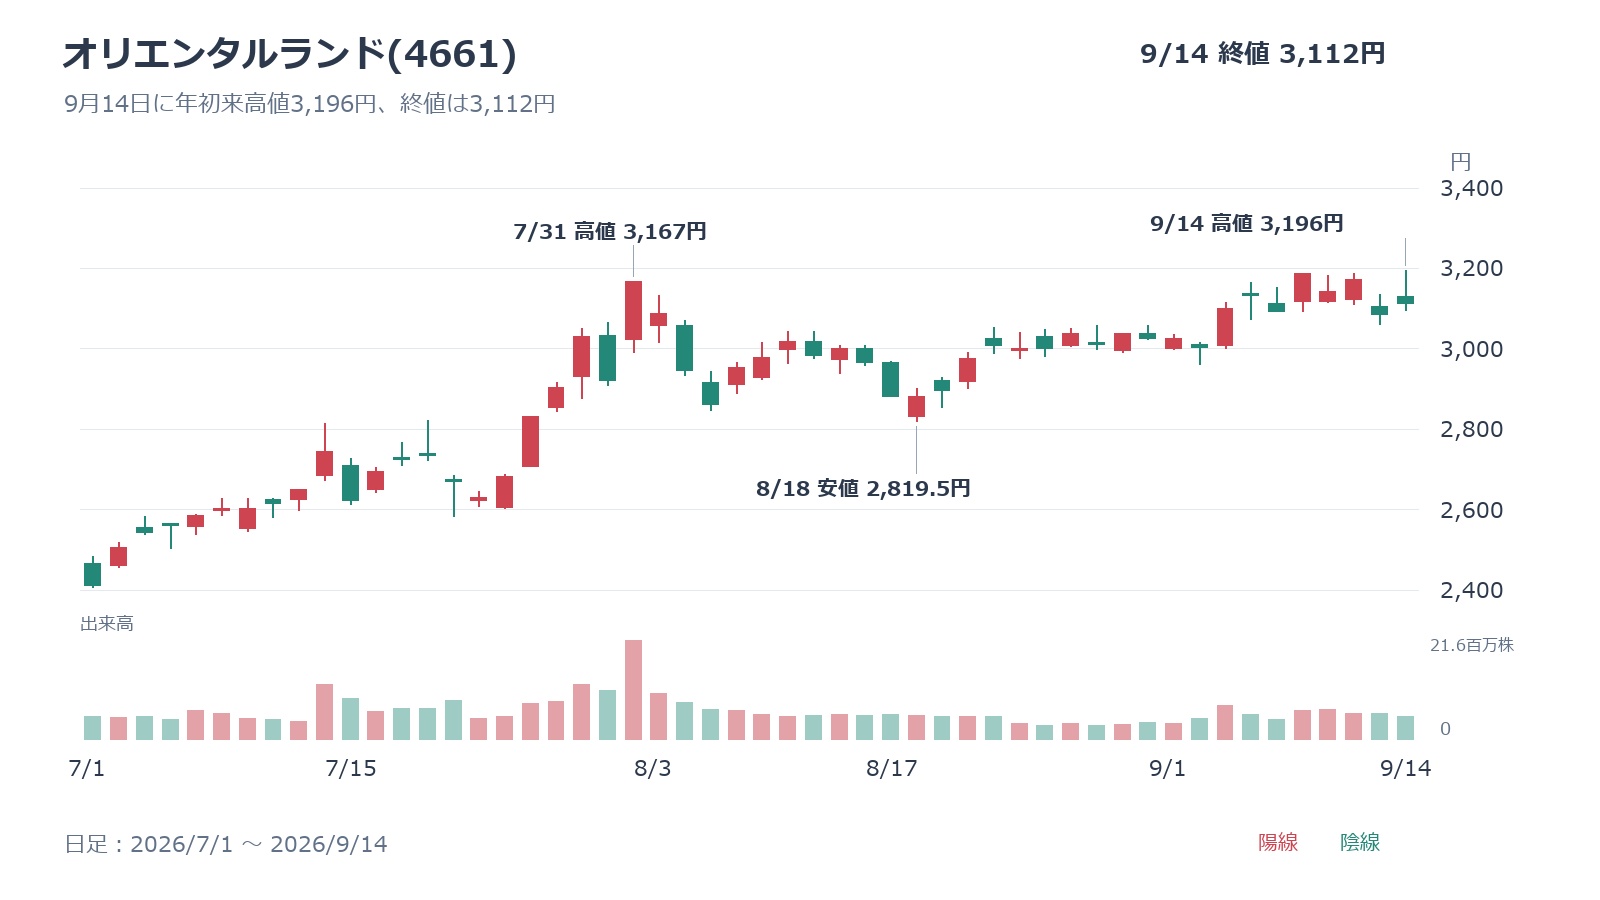
2026年5月25日の年初来安値2,103円から9月14日終値3,112円まで、株価は48.0%上昇しました。7月31日の高値3,167円を9月8日に上回り、14日には3,196円まで上げています。
春までの安値を切り下げる値動きから、反発が続く形へ変わりました。ただし、8月には2,800円台へ押し戻される場面もあり、一直線の上昇ではありません。1Qを評価した買いが続くかは、次の決算で利益改善が持続するかと合わせて確認します。
1Q売上高と営業利益は過去最高を更新した
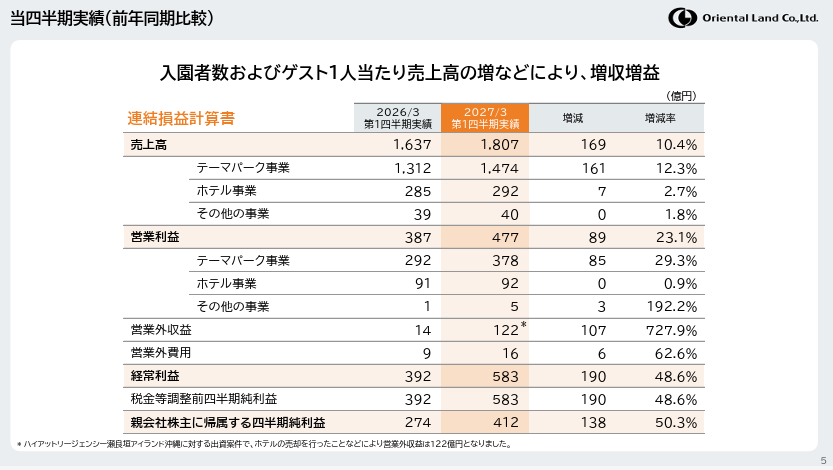
27年3月期1Q(2026年4~6月)の売上高は前年同期比10.4%増の1,807億円、営業利益は同23.1%増の477億円でした。親会社株主に帰属する四半期純利益も同50.3%増の412億円です。
売上高と営業利益はいずれも1Qとして過去最高です。東京ディズニーシー25周年イベントが入園者数と商品・飲食販売を押し上げ、利益の伸びが売上高を上回りました。期初計画も上回り、会社想定より良いスタートです。
9月14日は3,196円へ高値更新後、3,112円で終了
1Q発表日の7月30日終値は2,920円でした。翌31日は3,024円で始まり、終値は高値と同じ3,167円です。1日で8.5%上昇し、それまでの年初来高値2,947円も一気に上回りました。
その後は8月18日に2,819.5円まで下げ、9月14日は一時3,196円へ上昇しました。ただし、終値は3,112円で始値3,129円を下回っています。年初来高値の更新と、高値圏への定着は別です。日中の高値だけでなく、終値でどの価格帯を保てるかも見ます。
2024年高値から半値近く下げた4つの理由は残っている
1Qは好調でしたが、2024年高値から続いた下落理由がすべて消えたわけではありません。コスト増による利益の伸び悩み、客数、保有株売却への警戒は引き続き確認が必要です。業績の課題と株式の需給を分けて見ていきます。
理由1|通期では2期連続の営業減益を見込む
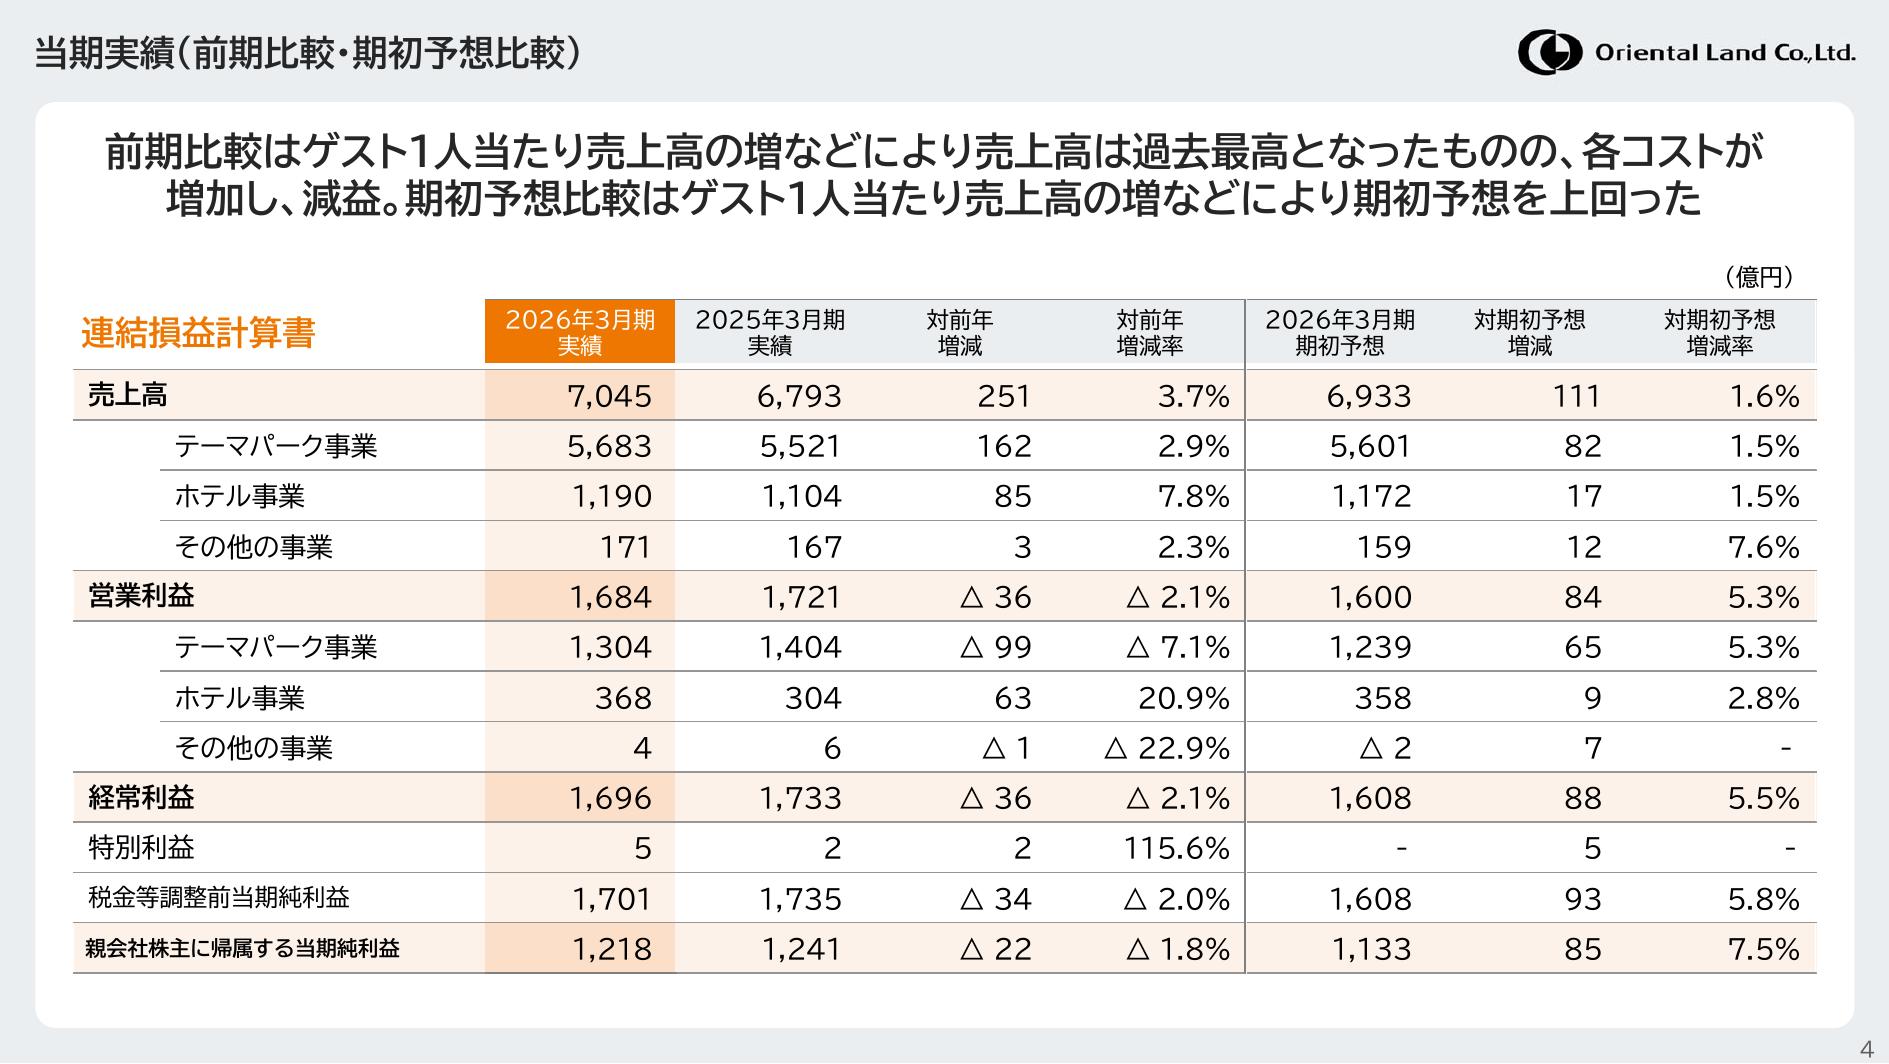
26年3月期は売上高が前期比3.7%増の7,045億円まで伸びましたが、営業利益は同2.1%減の1,684億円でした。27年3月期も売上高7,243億円、営業利益1,607億円を見込みます。
会社計画どおりなら、営業利益は2期連続で減少します。1Qだけを見れば減益予想に反する強さですが、会社は通期計画を変えていません。株価の上昇を支えるには、2Q以降も増益を保つ必要があります。客単価の伸びと費用増のどちらが勝るかを、四半期ごとに確かめます。
理由2|人件費と修繕費の増加は1Qだけで終わらない
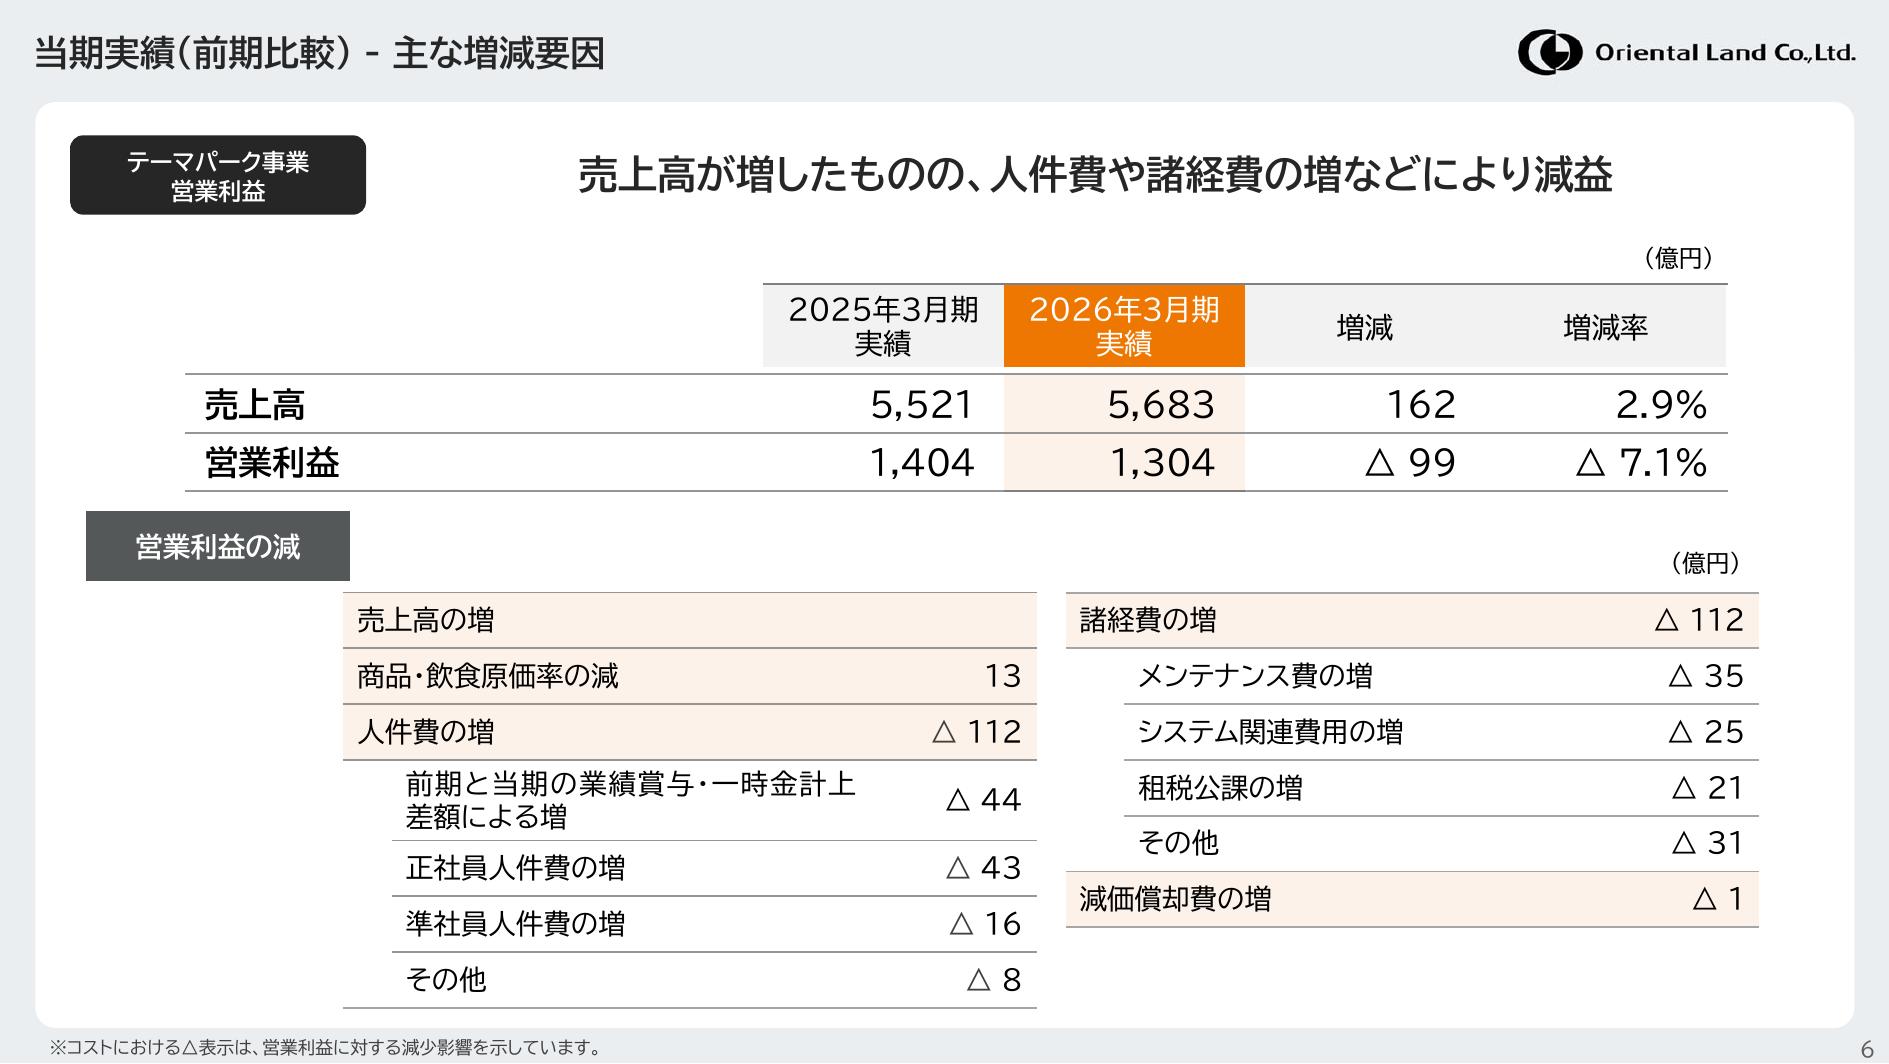
26年3月期のテーマパーク事業では、人件費と諸経費がそれぞれ営業利益を112億円押し下げました。27年3月期1Qも人件費は前年同期比8億円、諸経費は12億円増えています。
売上増で吸収できた点は前進ですが、イベントや人員を含む費用そのものは増え続けています。7月にセレブレーションホテル、8月19日にホテルミラコスタの大規模修繕が始まりました。修繕費だけでなく、工事中の販売客室数への影響も確認が必要です。
理由3|年間入園者数はコロナ前を約500万人下回る
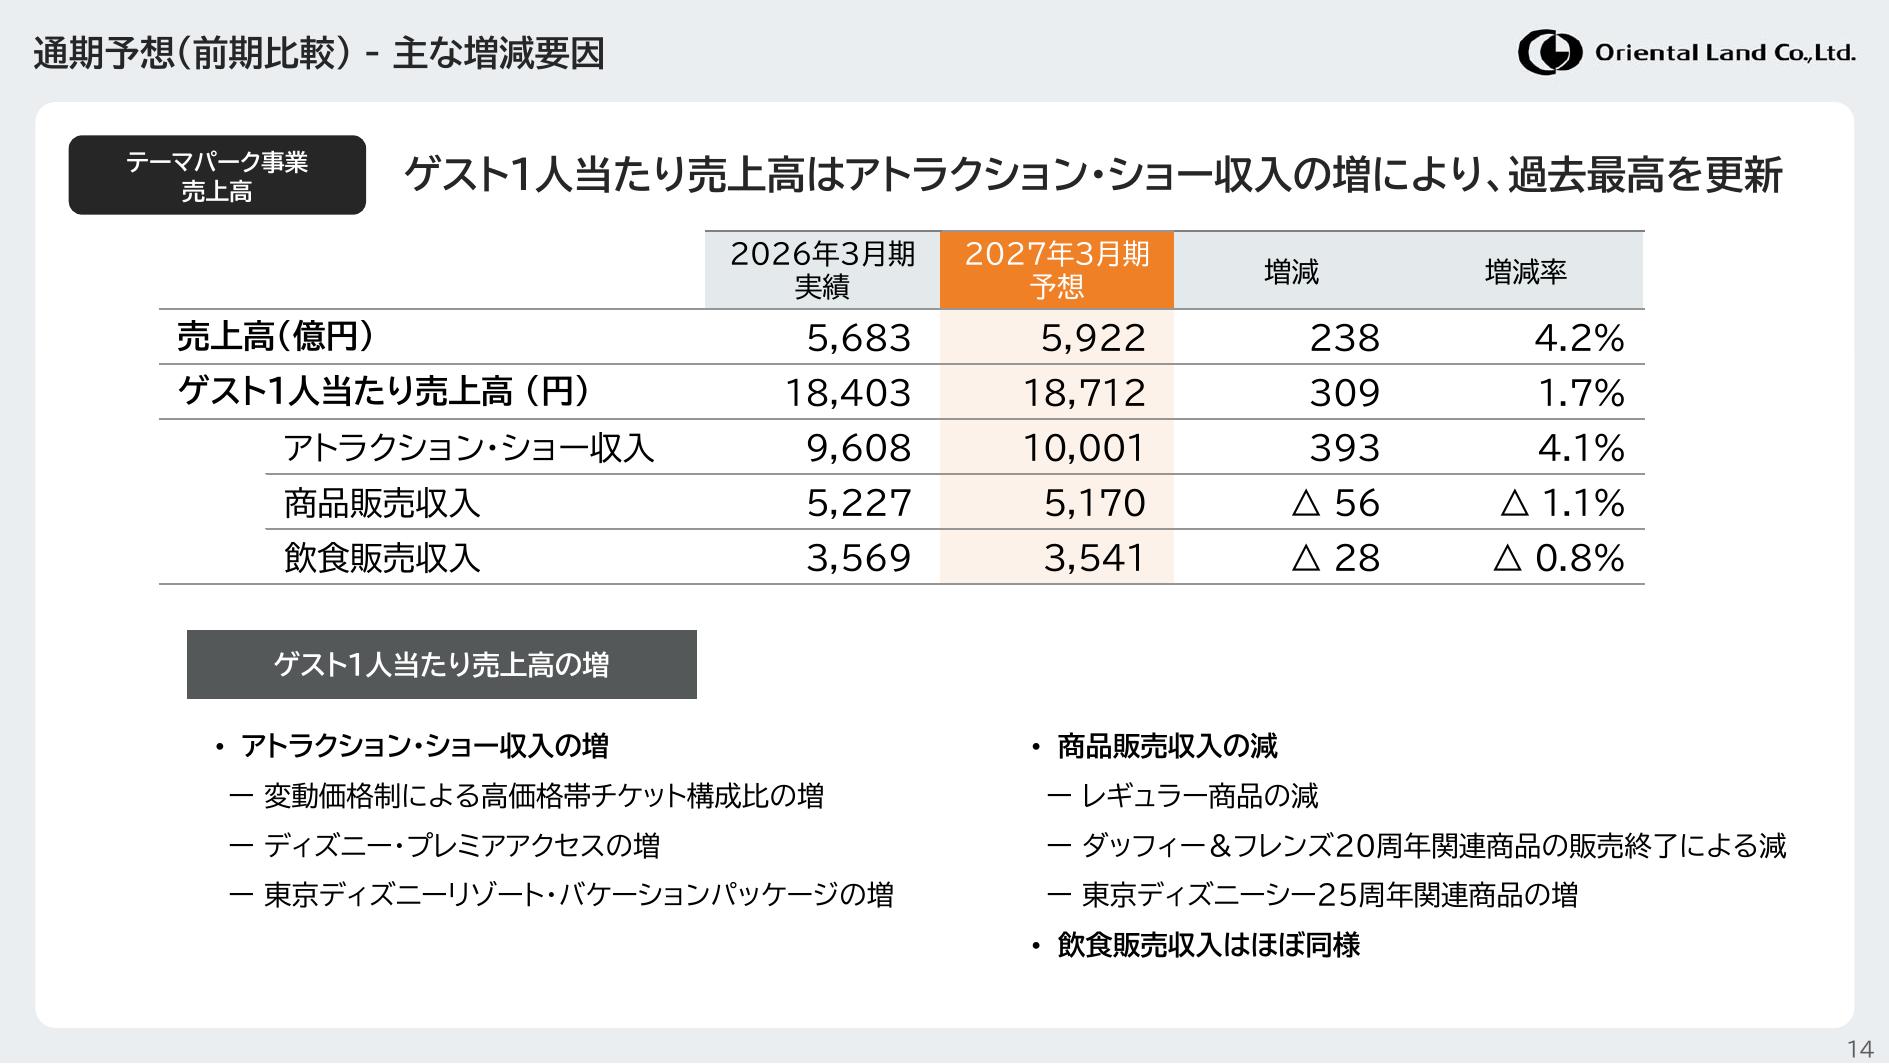
26年3月期の年間入園者数は前期比0.1%減の2,753万人でした。19年3月期の3,255万人と比べると約500万人少ない一方、ゲスト1人当たり売上高は同3.2%増の18,403円です。
客数の回復より、チケットや有料サービス、商品、飲食の単価上昇が増収を支えてきました。1Qは客数も増えましたが、25周年イベント開始直後の勢いが1年続くかは未確認です。会社は1Qの中国からの来園者減少も説明しています。訪日客の増加が、そのままパークの客数増になるとは限りません。
理由4|京成電鉄の保有株は将来の売り圧力になり得る
筆頭株主の京成電鉄は、2024年に保有株の一部を売却しました。ただし、11月の1,800万株はオリエンタルランドの立会外での自社株買いに応じた取引です。通常の市場へ同数の売り注文が出た、と扱うのは誤りです。
2026年3月31日時点の保有比率は20.00%でした。今後の売却規模と方法によって、株式需給への影響は変わります。追加売却を既定路線とせず、京成電鉄の資本政策とオリエンタルランド側の対応を確認します。保有比率だけでは売却時期や株価への影響を決められません。
[関連]インバウンドが日本経済を動かす!注目の関連銘柄と今後の展望
1Qで利益率は改善|次は10月29日の2Qで持続性を確認
27年3月期1Qは入園者数と客単価がともに伸び、費用増を売上増で吸収しました。利益率は回復しましたが、費用の計上時期ずれも含みます。10月29日予定の2Q決算では、ホテル修繕などを含めても増益を保てるかを確認します。
テーマパーク利益は29.3%増、連結利益率は26.4%
テーマパーク事業の1Q売上高は前年同期比12.3%増の1,474億円、営業利益は同29.3%増の378億円でした。連結営業利益率も前年同期の23.7%から26.4%へ2.7ポイント上昇しています。
増収率を利益の伸びが上回り、収益性は明確に改善しました。25周年関連の商品や飲食が好調だったほか、商品・飲食原価率の低下も寄与しています。ブランド力が単価と数量の両方へ表れた決算です。再現性を2Qでも確認します。
純利益50.3%増には出資先のホテル売却の影響も含まれる
1Qの経常利益は前年同期比48.6%増の583億円、純利益は同50.3%増の412億円でした。ただし、出資先のホテル売却に伴う持分法投資利益などを含め、営業外収益は122億円に増えています。
純利益の増加率だけで本業が5割伸びたとは読めません。それでも営業利益は23.1%増えており、好決算が一時的な売却効果だけで作られたわけでもありません。東京ディズニーリゾートの運営による利益と、出資案件による利益を分けて評価します。
通期据え置きの理由は天候と費用の計上時期ずれ
会社は1Qが期初予想を上回ったと説明しましたが、通期の売上高7,243億円、営業利益1,607億円を据え置きました。7月の説明会では、夏の天候や海外ゲストの動向を慎重に見る姿勢を示しました。
費用面では、中長期投資、一過性費用、基礎的な運営費を合わせて十数億円の計上時期ずれがありました。1Qで使わなかった費用が後半へ回れば、利益率は下がります。会社は年間の大幅な費用減を見込んでいません。次回決算は10月29日の予定です。
3,112円ではPER44.85倍|安値から戻った分だけ期待も高い
2024年高値から大きく下がったため、以前より買いやすい値段に見えます。しかし、5月安値からは48.0%上昇しました。過去高値との距離ではなく、今後の利益で現在の時価総額を支えられるかを基準に割安さを考えます。
予想PER44.85倍、時価総額は約5.60兆円
9月14日終値3,112円を基準にすると、予想PERは44.85倍、実績PBRは4.52倍、予想配当利回りは0.51%です。発行済株式数18億45万800株を基準にした時価総額は約5.60兆円となります。
会社予想EPS69.39円、6月末BPS687.96円、年間配当予想16円から算出しました。配当は前期15円から増える計画ですが、利回りは高くありません。ブランド力だけでなく、通期営業減益の予想に対してどこまで将来の成長を見込めるかが投資の判断点です。
2024年高値より46.0%安くても割安とは限らない
9月14日終値は、2024年1月高値5,765円を46.0%下回ります。ただし、過去高値は将来の戻り先を保証しません。高値から半値近い下落だけでは、現在の利益に対する割安さを示せません。
44倍台のPERで買うなら、通期から来期にかけて利益が伸びる根拠が必要です。1Qの利益率改善が続くかを確認します。また、将来の成長を高く評価する株は、金利上昇で評価倍率が下がる場合もあります。個別の決算と金利の影響を分け、株価だけの上昇を追わないようにします。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
[関連]金利上昇でグロース株が大きく下落するのは何故?プロが根本的な理由を解説!
値上げとクルーズは成長材料|効く時期は分けて見る
パークの価格戦略、新規アトラクション、東京ディズニーリゾート45周年、クルーズには、それぞれ利益に寄与する時期があります。今期の値上げ効果と、2029年度以降のクルーズの本格寄与を分け、次の決算で確認できる数字から見ていきます。
9月の有料サービス拡充と10月の値上げで客単価向上を狙う
9月1日からディズニー・プレミアアクセスの対象施設が増え、一部施設の価格も改定されました。9月16日には一部パレードの価格改定を予定しています。1デーパスポートは10月10日以降、大人11,900円と12,400円の高価格帯が加わります。
混雑日の価格と有料サービスで、客数の増加に頼らず客単価を伸ばす施策です。一方、家族客の負担は重くなります。価格改定は一律値上げではなく、日付や利用サービスによって影響が異なります。単価上昇とともに入園者数が維持できるかを確認します。
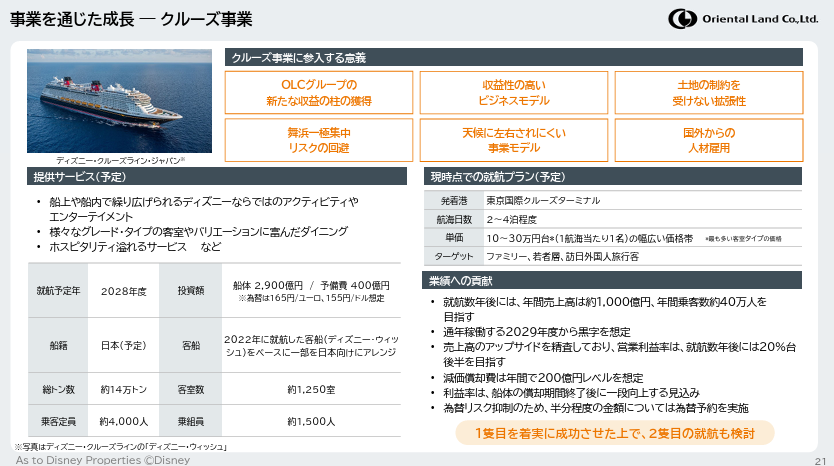
クルーズは2029年度の黒字化を想定、今期利益には直結しない
ディズニークルーズは2028年度に就航し、通年稼働する2029年度から黒字を見込んでいます。船体投資2,900億円と予備費400億円を投じ、就航数年後に年商約1,000億円を目指す計画です。
舞浜以外の収益源になる可能性は大きいものの、27年3月期の減益を埋める事業ではありません。建造費、為替、年間40万人の集客、営業利益率20%台後半の達成度は、今後の開示で追います。黒字化の想定は、船体投資の全額を回収する時期とは異なります。
買い時は高値更新後の押し目か2Qの利益確認後
1Qで底打ちの手掛かりは増えましたが、9月14日終値では予想PERが44倍台です。高値更新後の値動きか、2Qで利益改善の持続を確認してから購入を検討するのが基本と考えます。9月の特別優待だけを理由に買い急がない姿勢も必要です。
3,000円前後で下げ止まるか、8月安値まで下押すか
8月5日安値2,847円は、18日に2,819.5円まで下回りましたが、その後は9月の高値更新へつながりました。したがって、2,847円割れだけで決算後の反発が終わったとは読めません。直近は3,000円前後から3,100円台へ戻しています。
本記事では、まず3,000円前後を保てるかに注目します。下げ止まりと反発を確認できれば、分割購入を検討する余地があります。反対に3,000円を割り、8月安値へ近づくなら、価格だけを理由に買い下がらず業績や売買高の変化を確かめます。
業績の確認を優先するなら10月29日の2Qを待つ
株価より業績を優先するなら、10月29日予定の2Q発表を待つ方法があります。ホテル修繕、夏の天候、費用の計上時期ずれを含んでも、営業利益率が前年を上回るかを確認できます。
通期営業利益の上方修正や、来期の増益につながる収益改善があれば、評価を引き上げる根拠になります。一方、費用増で利益率が落ち、通期予想まで下がるなら慎重さが必要です。3,196円を超えて買う場合も、株価の突破だけでなく利益予想の改善を確かめます。
9月の特別株主優待は100株から、今回限りの実施
上場30周年の特別優待では、2026年9月30日時点で100株以上の株主へパスポート1枚を追加配布します。今回限りの制度で、通常優待の恒久的な100株への緩和ではありません。12月に配布予定で、有効期限は2027年8月31日です。
取引所での権利付き最終日は9月28日、権利落ち日は29日です。9月14日終値で100株を買う代金は31万1,200円になります。通常優待は500株からで、100株には3年以上の継続保有などの条件があります。優待を得ても株価下落で損失が出るため、保有目的と資金余力を先に決めます。
まとめ|底打ちの手掛かりは出たが3,000円台で買い急がない
オリエンタルランド株は、5月安値2,103円から9月14日終値3,112円まで48.0%上昇しました。1Qの売上高と営業利益が過去最高となり、長期下落には変化が出ています。
一方、通期は2期連続の営業減益予想で、予想PERは44.85倍です。ホテル修繕や費用の計上時期ずれもあり、1Qの増益率をそのまま通期へ延ばせません。
高値更新だけを追わず、押し目の下げ止まりか2Qの利益改善を確認して買いを検討します。9月の特別優待は今回限りであり、優待の価値と株価下落のリスクも比べておきます。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。