
ジャパンディスプレイ(6740)は2026年9月30日、茂原工場を新光電気工業へ譲渡する最終契約を結びました。連結決算で27年3月期4Qに概算514億円の特別利益を計上予定です。ただし、これは本業の営業黒字化とは別の財務改善材料です。買いを考えるなら、営業黒字と現金流出の改善を待ちたいと考えます。
物件引き渡しは2027年3月31日を予定しています。営業黒字化の想定は28年3月期ですが、追加増資による希薄化にも注意が必要です。工場売却が大化けにつながるかを、最新決算、資金繰り、新規事業から検証します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
JDI株は高値から約79%下落しても、低い株価だけでは割安といえない
米国工場構想の報道で急騰した株価は、10月16日終値35円まで下げました。ただし、普通株式の時価総額は約1,641億円です。工場売却の契約後も下落が続き、財務改善への期待だけでは株価を支え切れていません。
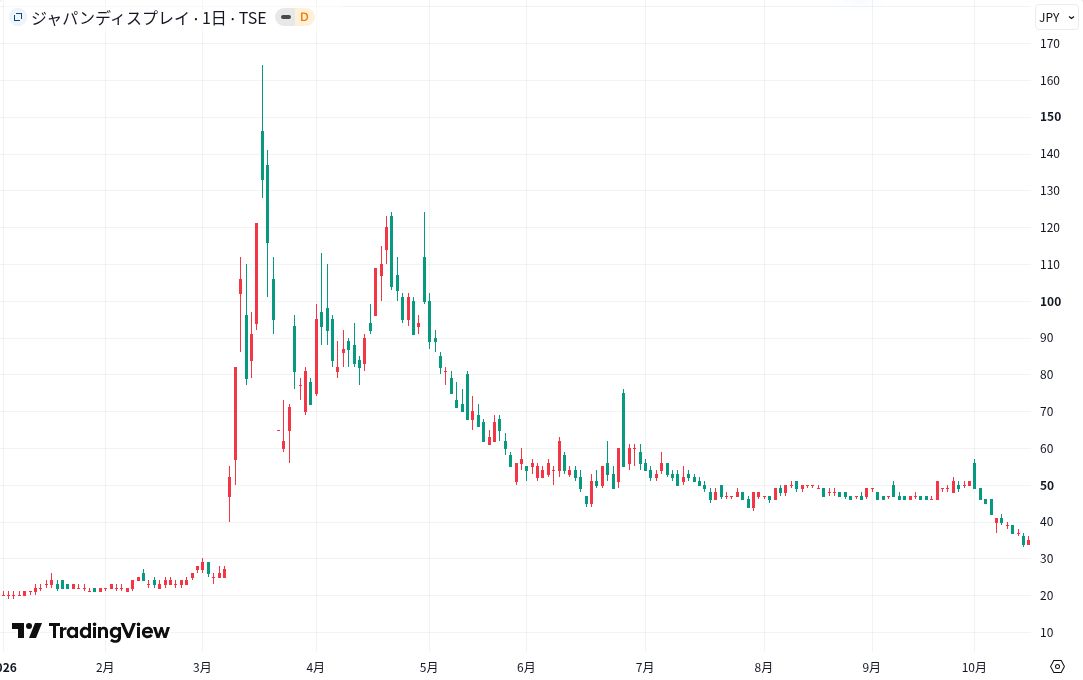
25円から164円への急騰は米国工場報道が起点
株価は3月上旬まで25円前後でしたが、日米の対米投融資に関連する工場構想が報じられると急騰しました。3月17日には年初来高値164円を付け、1月6日の安値19円から約8.6倍へ上昇しています。
ただ、業績改善や大型受注が同時に確定したわけではありません。米国ディスプレー工場の運営を担う可能性が報じられ、政策と再建への期待が株価を押し上げました。急騰の中心は利益の増加ではなく、政策テーマと再建期待です。
工場売却の契約後も下落し、10月16日終値は35円
茂原工場の最終契約を発表した翌営業日の10月1日は、一時57円へ上昇しました。しかし、終値は49円と前日の51円を下回り、10月16日には35円へ下落しています。3月17日の高値164円からは78.7%下の水準です。
売却契約という前進があっても、継続的な利益を生む仕組みまでは整っていません。資産売却で再建の時間を確保する一方、本業の赤字と追加増資の懸念が残ります。これが売却益の大きさだけでは買いを判断できない理由です。売り手の動機は特定できませんが、好材料の発表と上昇の定着は分けて考えたいところです。
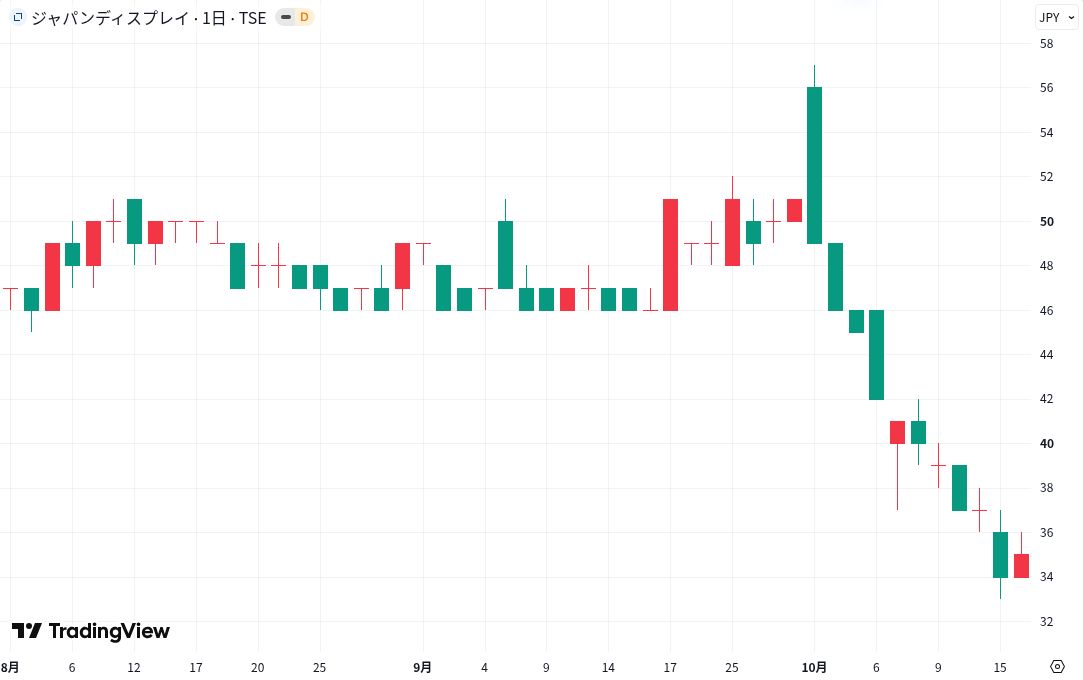
1株35円でも普通株の時価総額は約1,641億円
9月末の普通株式数46億8,940万1,346株に、10月16日終値35円を掛けると約1,641億円です。26年3月期売上高1,323.28億円に対するPSR(時価総額を売上高で割った倍率)は約1.2倍となります。売上が減る再建企業では、株価が下がっても利益を生めなければ割安さの裏付けは強まりません。
最終赤字で通期予想も非開示のため、予想PERは算出できません。PBRも、普通株主に帰属する純資産と優先株式の権利を確認せずには使えません。27年3月期の普通株式配当は0円予想で、配当目的の投資にも向きません。
1Qは営業損失12億円まで縮小も売上は26%減
27年3月期1Qは、工場集約と人員削減が効き、営業損失が91.54億円から12.14億円へ縮小しました。一方、売上高は26.3%減です。鳥取・茂原の工場売却益や利息削減も、本業の収益改善とは分けて評価する必要があります。
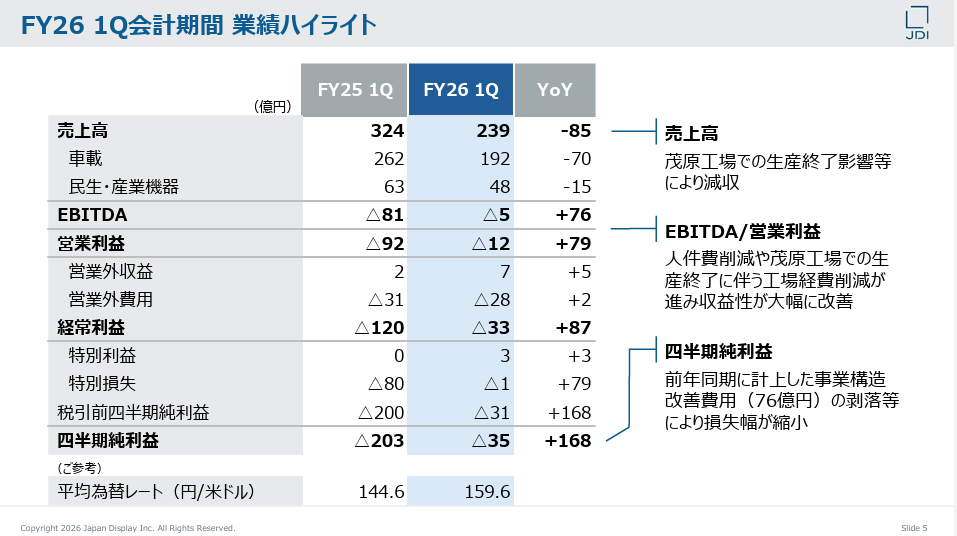
売上239億円でも固定費削減が営業損益を押し上げた
1Q売上高は239.22億円で、前年同期の324.43億円から26.3%減りました。車載は191.64億円、民生・産業機器は47.57億円です。茂原工場の生産終了に伴う生産・出荷減が、両事業の売上を押し下げました。
それでも人件費と工場経費の削減が効き、EBITDA(営業利益に減価償却費を足した指標)はマイナス4.80億円まで改善しました。営業損失も12.14億円へ縮小しています。減収を上回る速さで費用を減らした点は、1Qで最も前向きな変化です。
10月に100億円を返済し、今期の利息を約7億円削減へ
営業損失12.14億円に対し、経常損失は33.18億円です。差が広がった主因は、22.56億円の支払利息でした。四半期純損失も34.54億円あり、本業の改善がそのまま最終黒字へつながる状態ではありません。
会社は1Qに140億円、8月に25億円を返済し、10月9日にはいちごトラストへさらに100億円を返済しました。10月分だけで27年3月期の支払利息を約7億円減らす見込みです。経常損益の改善には有効ですが、営業利益を直接増やす施策ではありません。返済で手元現金も減るため、残る事業が資金を生み出せるかが重要です。
鳥取工場の売却益5億円は本業の黒字とは別
8月24日、鳥取工場の土地・建物などの引き渡しが完了しました。当初の9月末予定を前倒しし、27年3月期2Qに固定資産売却益約5億円を特別利益として計上する予定です。車載関連の開発・設計は新拠点で続けます。
公表された5億円は、売却価格から帳簿価額や費用を差し引く譲渡益であり、入金額ではありません。売却価格は非開示です。特別利益は最終損益を押し上げますが、毎期の営業利益を生むものではありません。鳥取と茂原では、計上時期や利益額が異なります。
茂原工場の譲渡益514億円は4Q計上予定、本業の利益とは別
2026年9月30日、茂原工場を新光電気工業へ譲渡する最終契約を締結しました。引き渡しは2027年3月31日を予定し、連結決算で27年3月期4Qに概算514億円の譲渡益を特別利益として計上する見込みです。個別決算の549億円とは区別します。
売却価格は非開示で、514億円は入金額ではありません。財務の改善を期待できる一方、現金残高に同額を足せるわけでもありません。年間の最終損益は本業の損失や他の費用でも変わります。工場売却で営業黒字化が確定したわけではないと評価します。
営業黒字化の想定は28年3月期へ後ろ倒し
会社は27年3月期の通期業績予想を引き続き開示していません。資産売却、新株予約権の行使、米国ディスプレイ事業の実施有無で、損益が大きく動くためです。通期の売上も営業利益も会社計画を置けない状態が続きます。
さらに8月の決算説明資料では、営業黒字化を28年3月期にあたるFY27で想定しました。従来掲げていた27年3月期から1年後ろへずれています。1Qの赤字縮小は進展ですが、再建の完了時期は遠のきました。
債務超過解消の裏で最大30.43億株の新株が残る
6月末の純資産は36.31億円へ回復しましたが、主因は新株予約権の行使による資本注入です。9月28日の行使後も30.43億株分の未行使残高があります。資金確保という前進と、既存株主の持株比率低下を合わせて確認します。
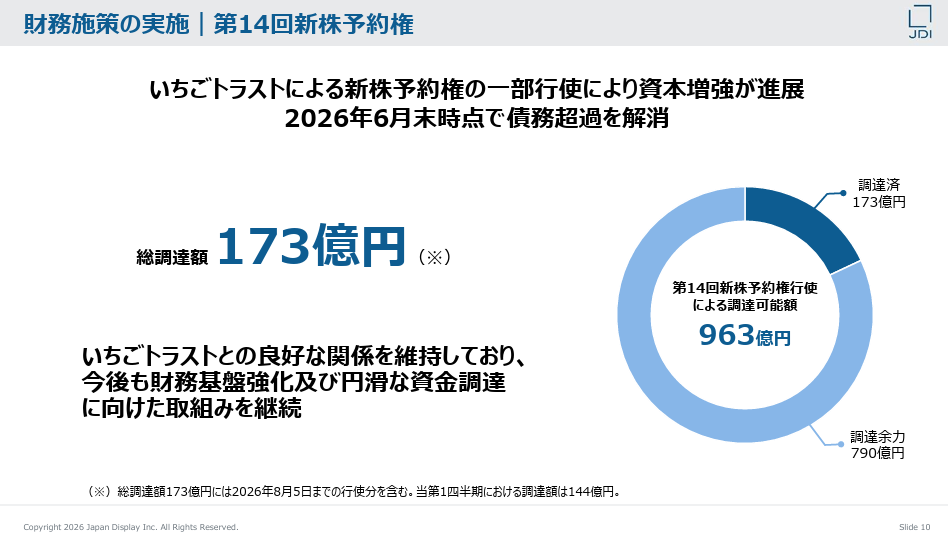
9月に約29億円を追加調達、累計約202億円へ
第14回新株予約権の一部行使により、6月末までに約144億円を調達し、6月末の純資産は36.31億円、自己資本比率は3.3%へ回復しました。8月5日に続き、9月28日にも約29億円が払い込まれ、累計調達額は約202億円となりました。
8月と9月の入金は6月末の純資産に含まれません。茂原工場の譲渡益も、27年3月期4Qの計上予定です。6月末の純資産に調達額や売却益を単純加算せず、その後の損失や資金使途も含めて年度末の財務を確認します。増資で確保した資金を営業黒字につなげられるかも見たいところです。
未行使30.43億株は普通株式数の約64.9%
9月28日の行使後の普通株式は46億8,940万1,346株です。未行使分30億4,343万1,076株は発行済み普通株式数の約64.9%に相当し、行使価額は25円です。他の株数変動がなく全て行使された場合、追加取得しない株主の持株比率は従来の約60.6%になります。
これは株価が64.9%下がるという意味ではありません。全て行使されれば会社には約760.86億円が入り、資金使途と収益改善によって1株価値への影響は変わります。このほかE種優先株式の転換で発行される普通株式約23.08億株もあり、将来の株式数を現在と同じには扱えません。
営業キャッシュ・フロー74億円の赤字が続く
1Qの営業キャッシュ・フローは74.49億円の赤字でした。事業構造改善費用の支払い31億円も含みますが、本業と再編に現金を使う状態は終わっていません。フリー・キャッシュ・フローも77.50億円の赤字です。
現金及び現金同等物は3月末の271.86億円から、6月末に199.72億円へ減りました。新株発行で144.12億円を受け取りながら、借入返済や営業支出で手元資金は減少しています。損益だけでなく、四半期ごとの現金残高も追う必要があります。
上場維持は純資産と流通株式比率の2条件を確認
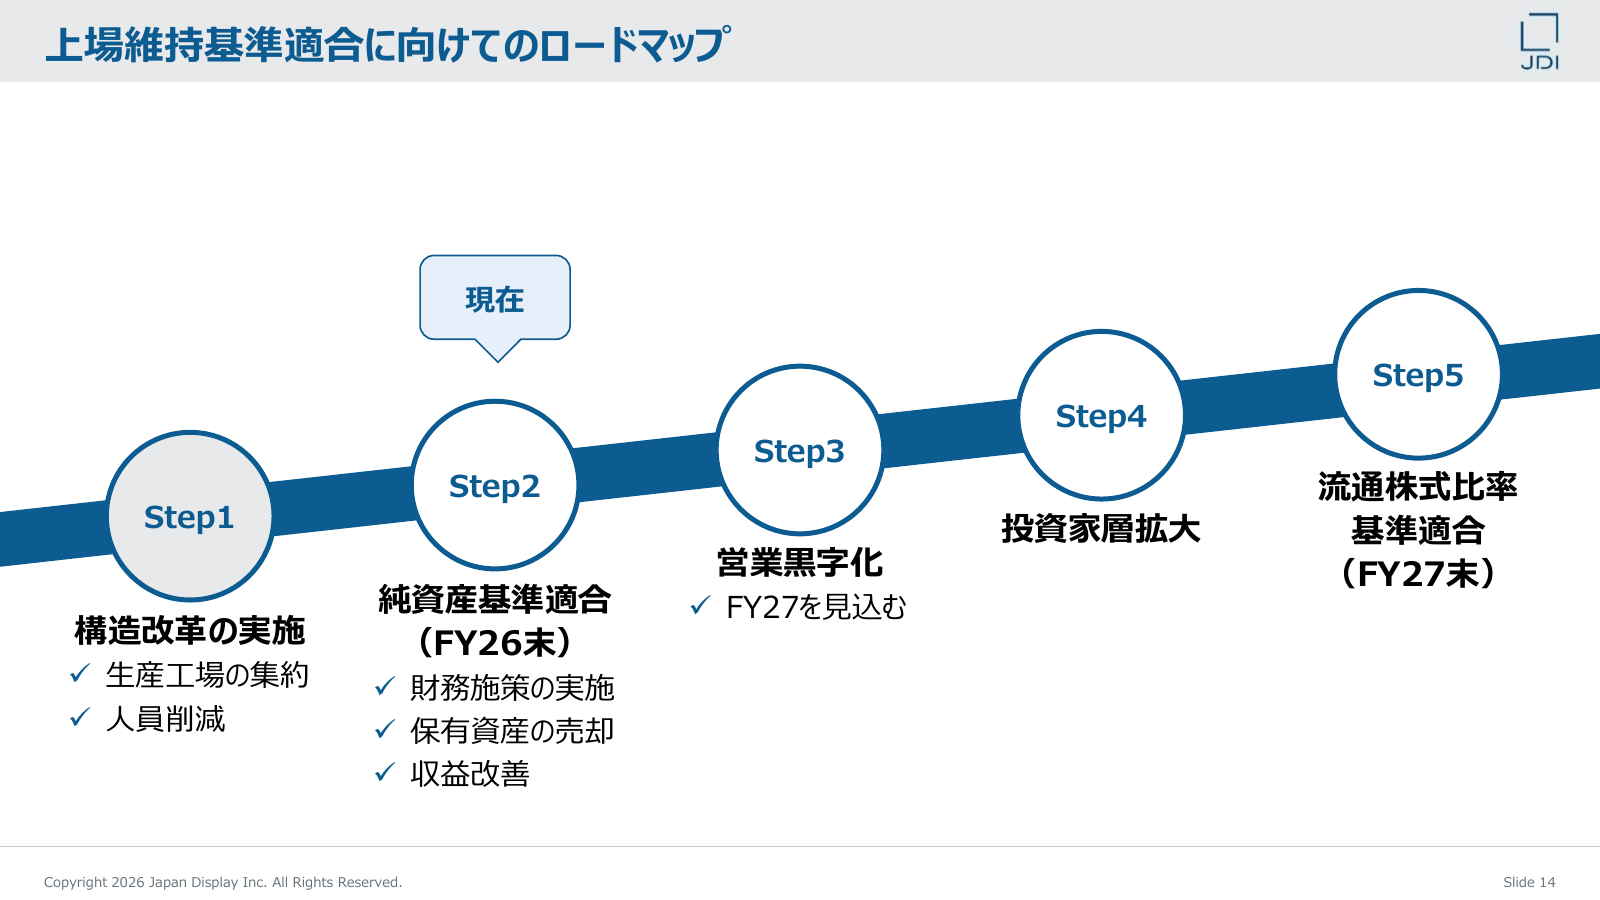
6月末の債務超過解消だけで上場維持が確定するわけではありません。純資産は27年3月末もプラスに保つ必要があります。加えて、26年3月末の流通株式比率は20.1%で、プライム市場の35%以上という基準に届いていません。
流通株式比率には28年3月末までの特例があり、純資産とは期限が異なります。増資で財務を改善しても、大株主への集中が進めば流通比率には逆風です。決算短信には継続企業の前提に重要な不確実性も残ります。年度末の純資産と、株主構成の改善を別々に確認します。
[関連]増資で株価が急落したらどうすべき!?増資の種類や投資判断の方法をアナリストが解説
大化けには新規事業の量産と米国案件の契約が要る
既存ディスプレー事業の減収を補うため、会社は米国案件、センサー、衛星通信、バイオ向け基板に取り組んでいます。大化けの条件は、開発発表から継続的な売上・利益へ進むことです。期待の大きさと各案件の進捗を分けて確認します。
米国工場構想は検討継続でも契約条件は未公表
会社は4月28日、米国での最先端ディスプレー工場の運営や技術支援を検討していると認めました。ただし、具体的な内容や条件を決定した事実はないと明記しています。8月の1Q発表でも、契約額や稼働時期は示されませんでした。
会社が通期予想を出せない理由の一つにも、米国事業の実施有無を挙げています。実現すれば規模の大きい材料ですが、現段階では収益へ結び付けられません。正式契約とJDIの負担額が出てから評価します。
ZINNSIAは量産出荷から用途開拓へ、利益貢献はこれから
IoT向けZINNSIAは6月に初回量産出荷を始め、10月14日には中国の「ROBOTECH 2026」への出展を発表しました。ロボットなどへ用途を広げる取り組みですが、出展は大型受注や利益計上の発表ではありません。採用先が増え、継続出荷の金額が積み上がる段階まで進めるかが重要です。
8月の説明では、CyteSi社向け基板は27年3月期2Qの量産開始に向けた最終準備中、Kymeta社向け衛星通信アンテナ基板は量産承認を目指す段階でした。計画した時期が過ぎても、完了したとは扱えません。サーマルイメージングセンサーも2027年半ばの量産準備中で、各案件の進捗と売上寄与を次の開示で確かめます。
車載子会社化を中止し一体運営を継続
車載事業をAutoTechとして子会社化する計画は、3月12日に株主総会の承認を条件として中止を決議しました。1Q決算でも分割を中止し、JDI本体で一体運営する方針を説明しています。事業環境の変化を踏まえ、柔軟な生産対応を優先した判断です。
車載売上は1Q全体の約80%を占める主力ですが、前年同期比26.8%減でした。一方、石川工場とフィリピン子会社を活用し、米国顧客からディスプレイミラーやHUDの新規受注を得ています。新規案件が減収を補い、利益に寄与する時期を確認します。
[関連]【宇宙関連銘柄2026年版】ロケット・衛星・防災まで広がる成長テーマと注目株を解説
今は積極的に買わず黒字と現金の改善を待ちたい
通期予想がなく、営業赤字と現金流出、追加希薄化が残るため、中長期では慎重な判断が必要です。営業黒字と営業キャッシュ・フローの改善を確認してから買いを検討するのが基本と考えます。売却益だけで再建が終わったとは判断できません。
11月12日の決算では、売却益より本業の赤字縮小を確かめたい
次回の27年3月期2Q決算は11月12日に発表予定です。注目したいのは、7~9月の営業損失が1Qの12.14億円からさらに縮むかです。半年累計の数字だけでは改善の速さが分からないため、累計から1Qを引いて四半期単独で比較します。
車載の受注やセンサーの出荷が利益を増やし、営業黒字が2四半期以上続くかを安定性の基準にします。逆に車載の減収で赤字が広がれば、買いを急ぐ理由は弱まります。鳥取工場の売却益による最終損益の改善と、本業の黒字化は分けて評価します。
資金調達に見合う収益改善がなければ購入を見送る
資金繰りは、現金残高が増えたかだけで判断すると見誤ります。増資による入金と借入返済は財務キャッシュ・フローに現れるため、営業キャッシュ・フローの赤字が縮んだかを別に確認します。7~9月単独の営業キャッシュ・フローは半年累計から1Qを引いて比較し、再編費用の支払いが減る効果も分けて読みます。
10月の100億円返済は9月末までの2Q決算には入りません。2Qの現金残高だけで返済後の余力を判断せず、その後の調達と返済も併せて追います。警戒したいのは、本業の現金流出が減らず、資産売却後も追加増資に頼る展開です。増えた株数に見合う利益を生めるかを基準に、購入を見送るか判断します。
短期売買と中長期投資では取れるリスクが違う
短期では、米国案件や新規事業の発表をきっかけに急騰する余地があります。同時に、発表内容が期待へ届かなければ急落も起こります。3月の164円から10月の35円まで下げた値動きは、思惑だけで持ち続ける難しさを示しました。
中長期なら、営業黒字、現金流出の縮小、新規事業の売上開示を待つ判断が基本です。材料前に買う場合も、失って困る資金を使わず、保有額を抑えます。大化けの可能性だけでなく、希薄化と上場維持リスクまで受け入れられる投資家向けです。
まとめ|債務超過解消だけでは大化けの根拠にならない
ジャパンディスプレイは工場売却で財務改善が進む一方、株価は30円台まで下落しています。大化けを期待して買うなら、本業が利益と現金を生む方向へ進んだかを確かめたい銘柄です。
1Qは営業赤字が縮小し、債務超過も解消しました。9月には茂原工場の売却契約が成立し、財務改善が進む見込みです。一方、本業の営業黒字化は28年3月期を想定しており、資産売却だけで再建が完了するわけではありません。
次の決算では、四半期単独の営業損益と営業キャッシュ・フローを並べて見ます。赤字縮小は再建の進展として捉え、営業黒字と現金流出の改善がそろってから買いを検討するという姿勢が基本です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。