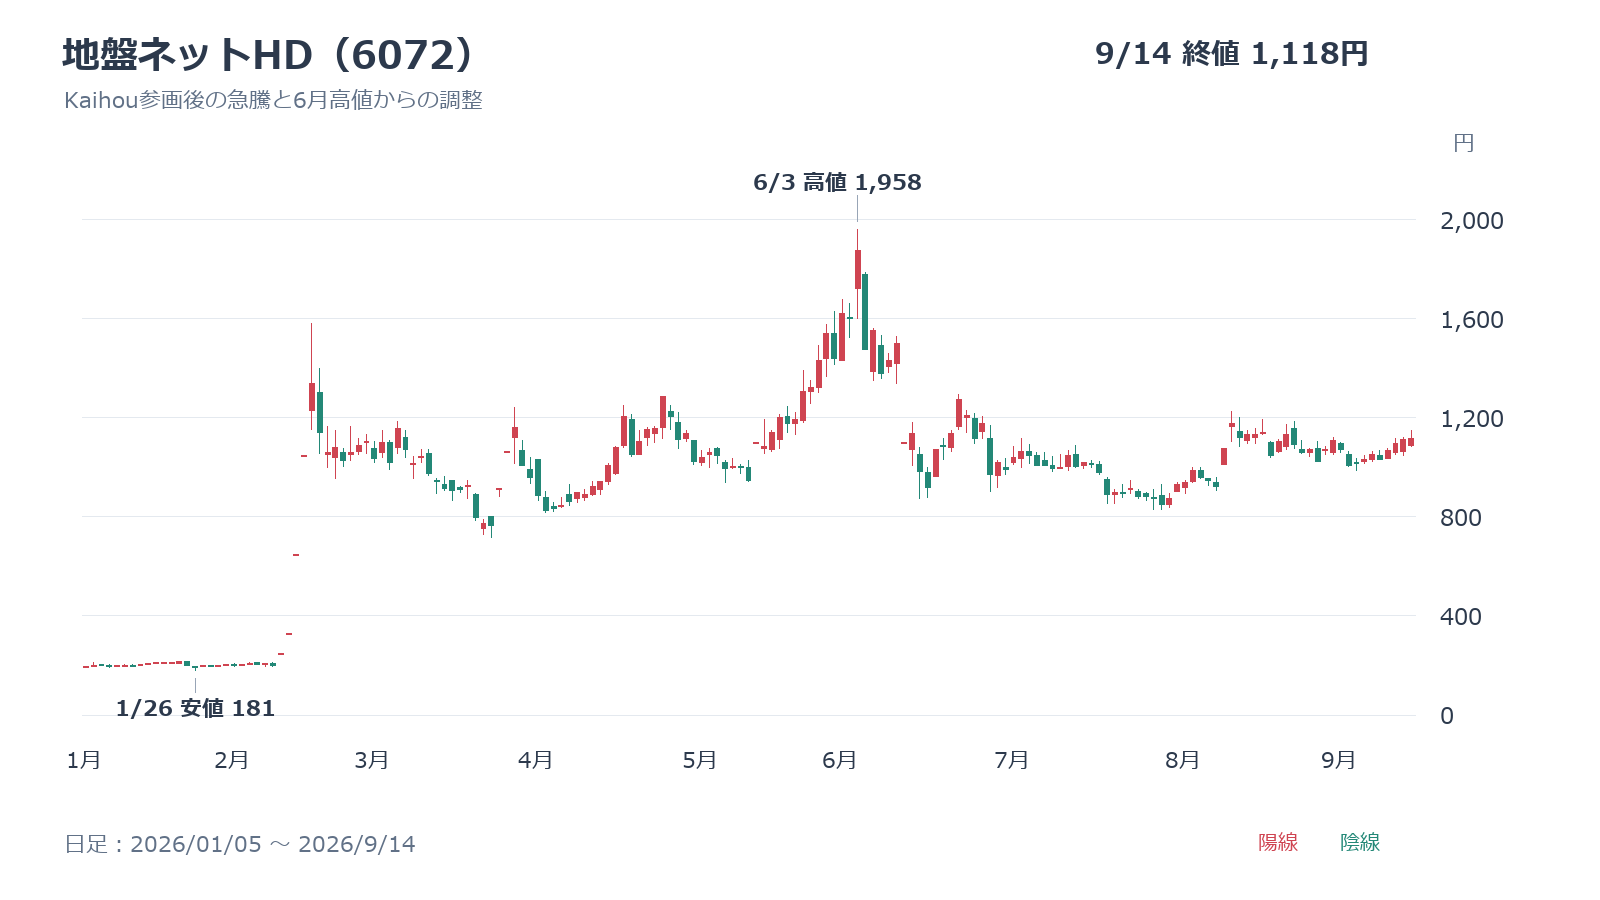
地盤ネットホールディングス(6072)の株価は、井村俊哉氏が代表を務めるKaihouの参画で急騰した後、6月高値1,958円から調整し、9月14日終値は1,118円でした。「和製バークシャー」への期待は、実行力を確かめる段階に入っています。
8月には投資委員会を設置しましたが、投資事業の開始はまだ決まっていません。10月のERTH Groupへの社名変更、最新決算と資本政策を踏まえ、今後の株価見通しと買い時を整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
井村氏のKaihou参画で、既存事業と資本政策の改善を目指す
2026年2月の株主構成の変化を受け、地盤ネットはKaihouと資本業務提携を結びました。狙いは、既存事業の成長と資本市場の知見を組み合わせた企業価値の向上です。株主としての影響力と、会社の経営権を分けて押さえます。
Kaihouは合算で議決権31.18%を保有
2月9日、Kaihouは創業者の山本強氏からの株式取得と、筆頭株主だったHOUSEEPO PTE. LTD.の全株式取得を通じて、地盤ネットの大株主となりました。6月30日の開示でも、3月末の議決権所有割合は直接保有9.78%、合算対象21.40%、合計31.18%です。
つまり31.18%の全てをKaihou名義で直接保有しているわけではありません。会社はKaihouを「その他の関係会社」と位置付けています。投資家としての知見を経営に取り入れる関係ですが、会社の重要な意思決定は地盤ネットの取締役会が行うと説明しています。
fundnoteとの協議は進展し、投資助言は継続
1月25日、fundnoteはKaihouの説明会での発言について、事前の合意がなく実情を適切に反映していない部分があると公表しました。ただし翌26日には、協議を経て助言・運用業務に影響がないことを確認しています。
さらに6月22日には、運営と情報開示で目指す方向性が一致し、Kaihouの投資助言も継続していると発表しました。「関係悪化が続き、その代わりに地盤ネットを選んだ」と断定する根拠にはなりません。投資信託への助言と、地盤ネットで検討する自己資金の投資は、別の事業として評価する必要があります。
地盤事業を持つ上場会社で、事業成長と資本成長を目指す
地盤ネットは、住宅地盤の調査・解析・保証に加え、建物の3次元情報を扱うBIMなどを展開する持株会社です。3月31日の提携では、既存事業、M&A・戦略的投資、資本政策、新規事業の4分野を協議対象に挙げました。単なる株式保有だけの会社になると決まったわけではありません。
事業で稼ぐ力と資金の配分を改善できれば、成長の道筋は広がります。一方、地盤の調査・解析は住宅需要や競争環境の影響を受け、毎年安定して余剰資金が積み上がるとは限りません。地震・液状化対策など防災に関わる既存事業の受注と採算も、引き続き投資判断の土台です。
[関連]防災関連銘柄とは|地震・台風・水害対策で注目の本命株9選と一覧
ERTH Groupへの転換準備が進む一方、投資事業は開始未決定
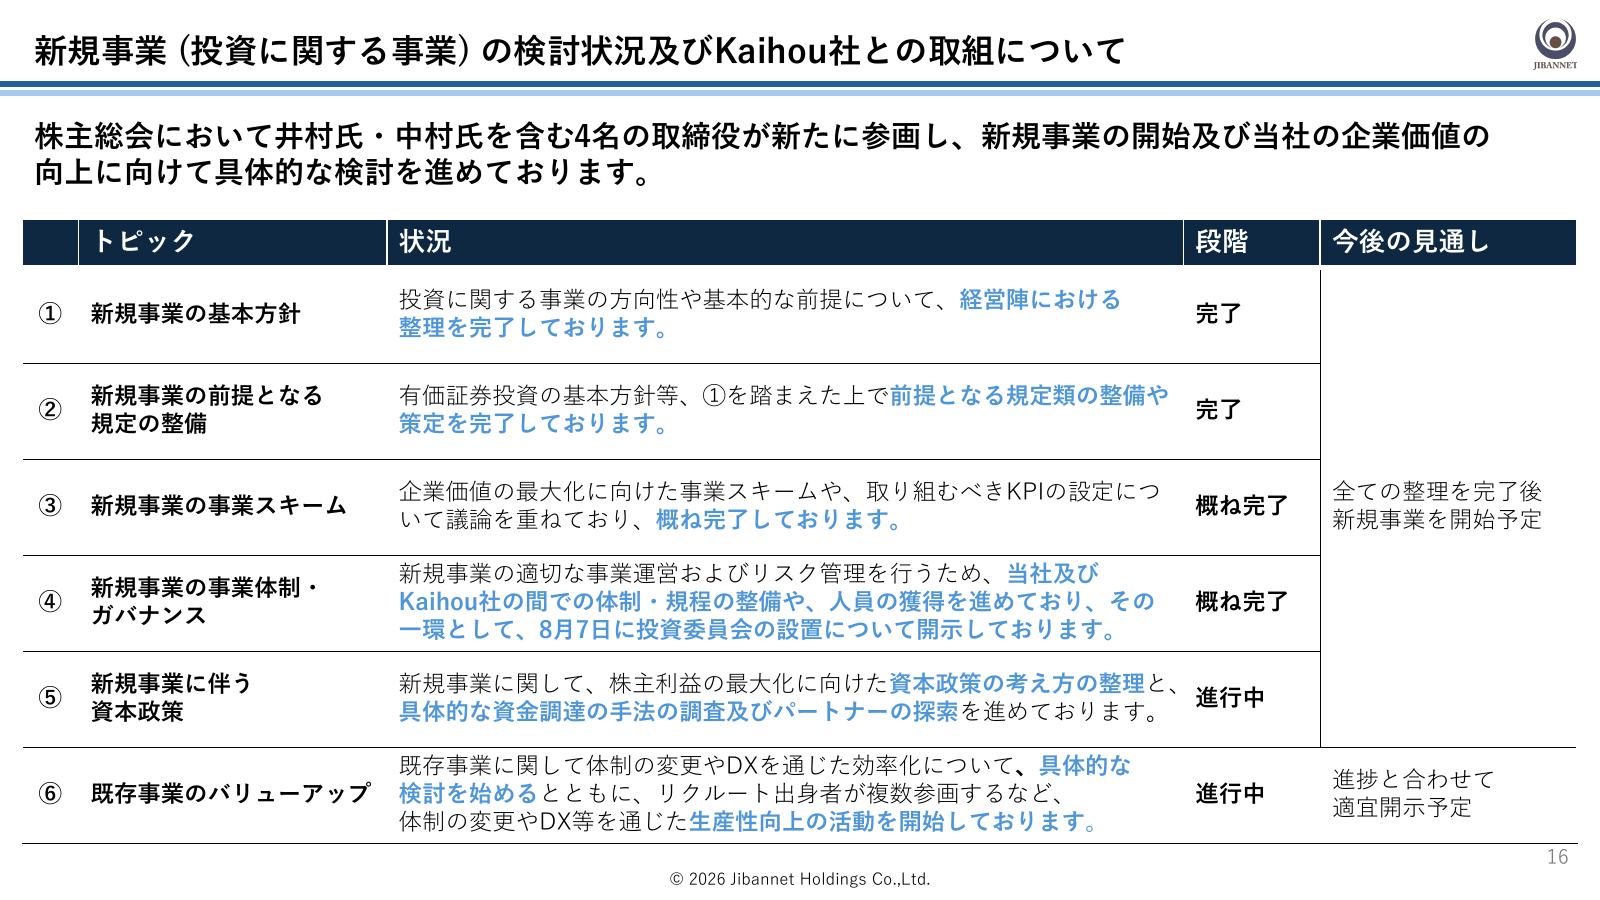
6月の株主総会を経て新たな取締役が就任し、8月には投資委員会と基本方針を整えました。「中身は白紙」という段階からは進んでいますが、事業開始の決定とは異なります。社名、経営体制、投資事業それぞれの進捗を確認します。
社名は10月1日に「ERTH Group」へ変更予定
6月26日改定の定款では、商号を「株式会社ERTH Group」とし、変更の効力発生日を2026年10月1日と定めています。9月はまだ地盤ネットホールディングスであり、社名変更は予定です。本店を東京都中央区とする変更も盛り込まれていますが、効力発生日は別途取締役会で決める扱いです。
社名変更は、新しい事業領域へ進む意思を示す材料です。ただし、看板が変わるだけで売上や純資産が増えるわけではありません。商号変更の日付を株価上昇の期限と捉えず、その前後に具体的な投資計画や資金調達の開示が出るかを見たいところです。
6月26日の株主総会を経て、井村氏は社外取締役に就任
井村俊哉氏、中村與希氏、保田志穂氏、中尾麗イザベル氏の4人は、6月26日の株主総会を経て新たに取締役へ就任しました。会社概要にも井村氏は社外取締役として掲載されており、「就任するかどうか」を待つ段階は終わっています。代表取締役社長は荒川高広氏です。
6月30日の開示では、取締役6人のうちKaihouとの兼務者は井村氏と中村氏の2人としています。会社は独立社外取締役2人を含む取締役会で経営判断を行うと説明しました。井村氏個人が会社の全資金を自由に運用する仕組みと理解せず、役割分担と監督機能を確認します。
8月に投資委員会を設置、事業開始の決定はこれから
8月7日の決算補足資料では、基本方針・規程類の整備は完了、事業スキームとガバナンスは概ね完了、資本政策は進行中と整理しました。自己資金で割安な上場株式を長期保有し、投資先との対話で価値向上を目指す方向性も示しています。
同日、投資委員会の設置と有価証券投資基本方針を決議しました。一方、適時開示では投資事業の開始を決定した事実はないと明記しています。方向性の提示は前進ですが、投資開始日、資金総額、具体的な投資銘柄や資金調達条件まで確定したと読むのは誤りです。
「和製バークシャー」構想の実現には投資原資と調達条件が重要
投資会社への期待を測るには、運用者の実績だけでなく、投資に回せる資金と調達条件が欠かせません。株価が上がっても、会社の現預金が同じだけ増えるわけではありません。手元資金、発行可能株式数、会社が示す成長の考え方を確認します。
6月末の現預金は6.27億円、すべてが投資原資ではない
1Q末の現金及び預金は約6.27億円、短期・長期借入金の合計は約1.73億円でした。純資産は約13.92億円、自己資本比率は70.5%です。現預金が借入金を上回る一方、手元資金には既存事業の運転資金や先行投資に必要な部分も含まれます。
9月14日の時価総額は約258.8億円ですが、これは市場が株式全体に付けた価格です。会社が保有する現金や運用資産の額ではありません。バークシャーを連想する場合も、保険事業を含む同社の資金構造が、そのまま地盤ネットに備わっているわけではありません。
発行可能株式数は9,259万2,000株、調達方法は検討中
改定定款で発行可能株式総数は7,840万株から9,259万2,000株へ増えました。一方、6月末の実際の発行済株式総数は2,314万8,000株です。発行できる上限の拡大と、新株の発行決定は別であり、上限まで増資する計画が確定したわけではありません。
8月の資料では、具体的な資金調達手法の調査とパートナー探索を進めていると説明しています。新株発行なら持株比率、借入なら利息や返済負担が論点です。公募増資を既定路線とせず、調達額、発行価格、相手先、資金使途が公表されてから株主への影響を計算します。
割安株への投資で1株価値を増やす構想と、その条件
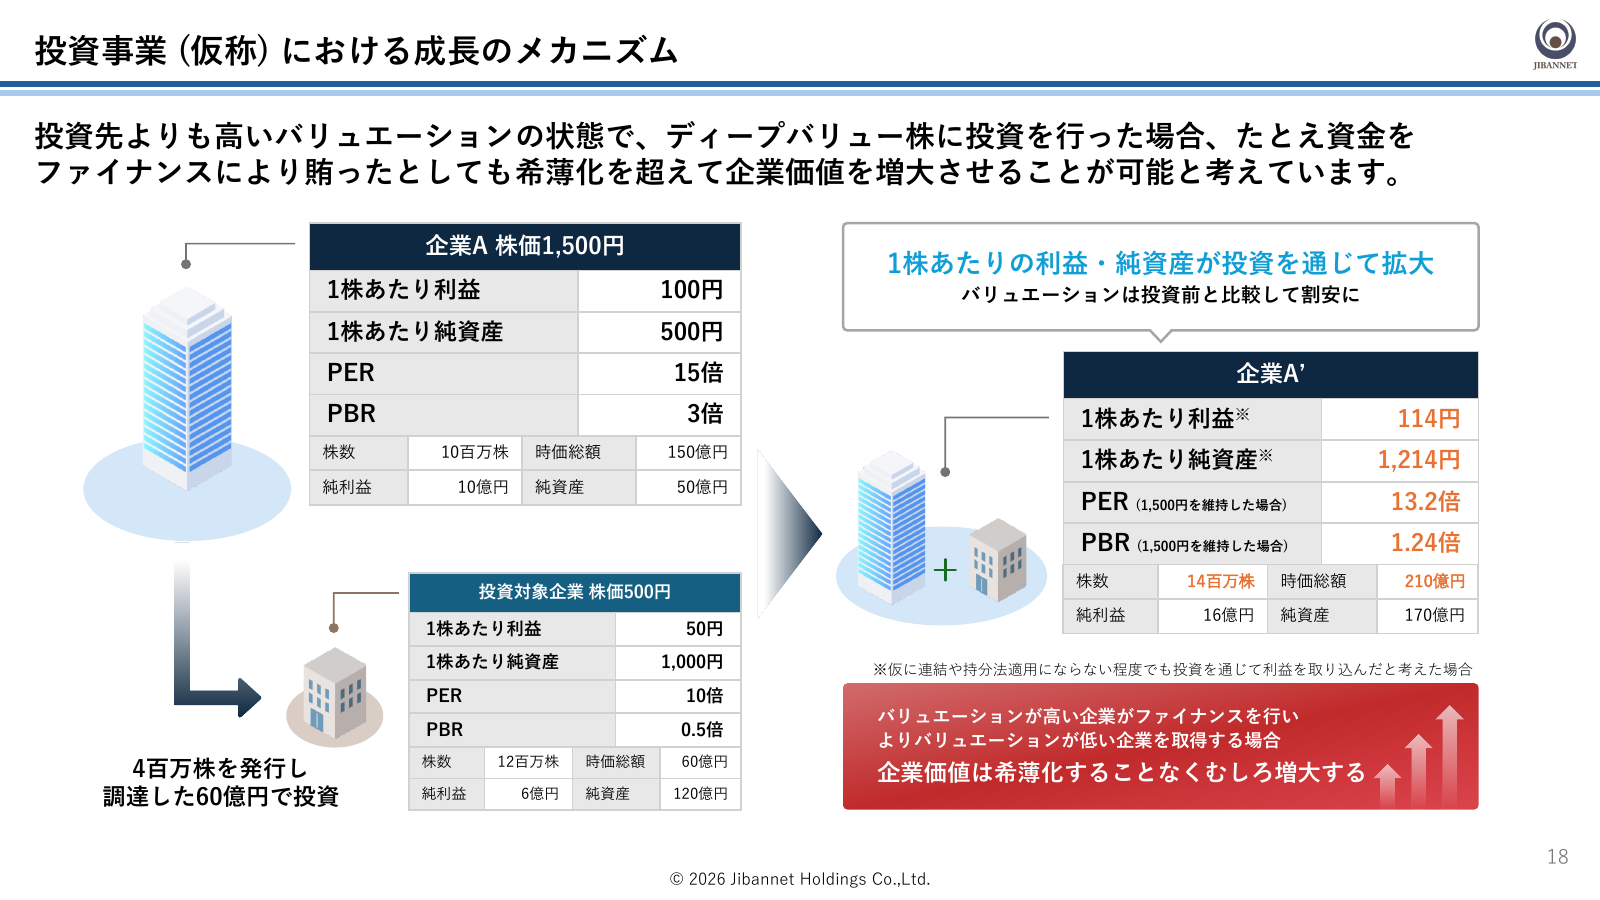
決算補足資料は、相対的に高い評価の会社が資金調達し、より割安な企業へ投資する成長モデルを示しました。掲載例では投資後の1株利益や純資産が増える計算ですが、実在する投資案件や地盤ネット自身の業績予想ではなく、仮定を置いた説明です。
とくに投資先の利益を取り込む説明には、連結・持分法の対象でなくても経済的な利益を取り込んだと考える注記があります。投資先の純利益が、そのまま地盤ネットの会計利益になるとは限りません。調達条件、投資価格、配当・売却益と費用を確認し、実際の1株当たり価値が増えるかを評価します。
地盤ネットはPBR約18倍、利益相反管理と希薄化にも注意
高値から大きく下がった後も、株価には投資事業への期待が残っています。評価の高さ、利益相反の管理、資金調達による持分変化が主な論点です。体制整備という前進を踏まえながら、実際に運営が始まった後のリスクも見ておきます。
| リスク | 確認する点 |
|---|---|
| 期待先行の評価 | PBR約18倍を支える収益・資産の成長 |
| 利益相反と情報管理 | 投資委員会・取締役会の監督が実際に機能するか |
| 資金調達による希薄化 | 新株の発行条件と、調達資金が生む1株価値 |
リスク①|高値から42.9%下落してもPBRは約18倍
株価は1月26日の181円から6月3日に1,958円まで上昇しました。その後は下落し、9月14日終値1,118円は高値比約42.9%安です。6月中旬には1,000円を下回りましたが、現在の株価を「高値の半値以下」とする説明は当てはまりません。
6月末の純資産と自己株式控除後の株数から計算したBPSは約62.10円、PBRは約18.0倍です。通期は赤字予想のため、予想PERで割安さを判断するのは適しません。高いPBRには将来の投資成果への期待が含まれ、計画が進まなければ、その評価が下がるおそれがあります。
リスク②|利益相反を防ぐ仕組みが機能するか
Kaihouは投資助言も手がけているため、地盤ネットの投資事業では、投資機会や情報の扱いが重要になります。8月の方針には、利益相反の申告、関与・情報共有・個人売買の制限が盛り込まれました。未公表の重要情報を受け取った場合の売買停止や情報隔離も定めています。
同時に、証券市場の売買審査などの経験を持つ梅本昌宏氏が顧問に就任し、投資委員会への助言も予定されています。管理体制の整備は評価できますが、利益相反の懸念が消えるわけではありません。取引条件の公正さや意思決定の過程が、株主に分かる形で説明されるかが今後の確認点です。
リスク③|増資の規模と1株価値への影響
新株が発行されれば、追加で買わない既存株主の持株比率は下がります。一方、会社には資金が入り、その資金が十分な収益を生めば1株価値が高まる余地もあります。希薄化率と株価の下落率が同じになるわけではなく、増資だけで結果は決まりません。
投資先の評価が上がらない、損失が出る、調達費用が重い場合は、株数増加に利益が追い付かないリスクがあります。会社の成長モデルをそのまま当てはめず、新株発行後の株数とEPS・BPSを計算し直すことが必要です。発表前は調達条件が分からないため、現在の株価を前提に効果を断定できません。
[関連]増資で株価が急落したらどうすべき!?増資の種類や投資判断の方法をアナリストが解説
地盤ネットの買い時は、投資事業の実行条件と赤字縮小を確認
地盤ネットの買い時は、投資事業の具体化と既存事業の利益改善を合わせて判断したいところです。「井村氏を信じるか」だけでは、購入価格の妥当性を測れません。最新決算、調達条件、直近チャートの3つから見通しを整理します。
注目点①|1Qは増収でも営業赤字が拡大
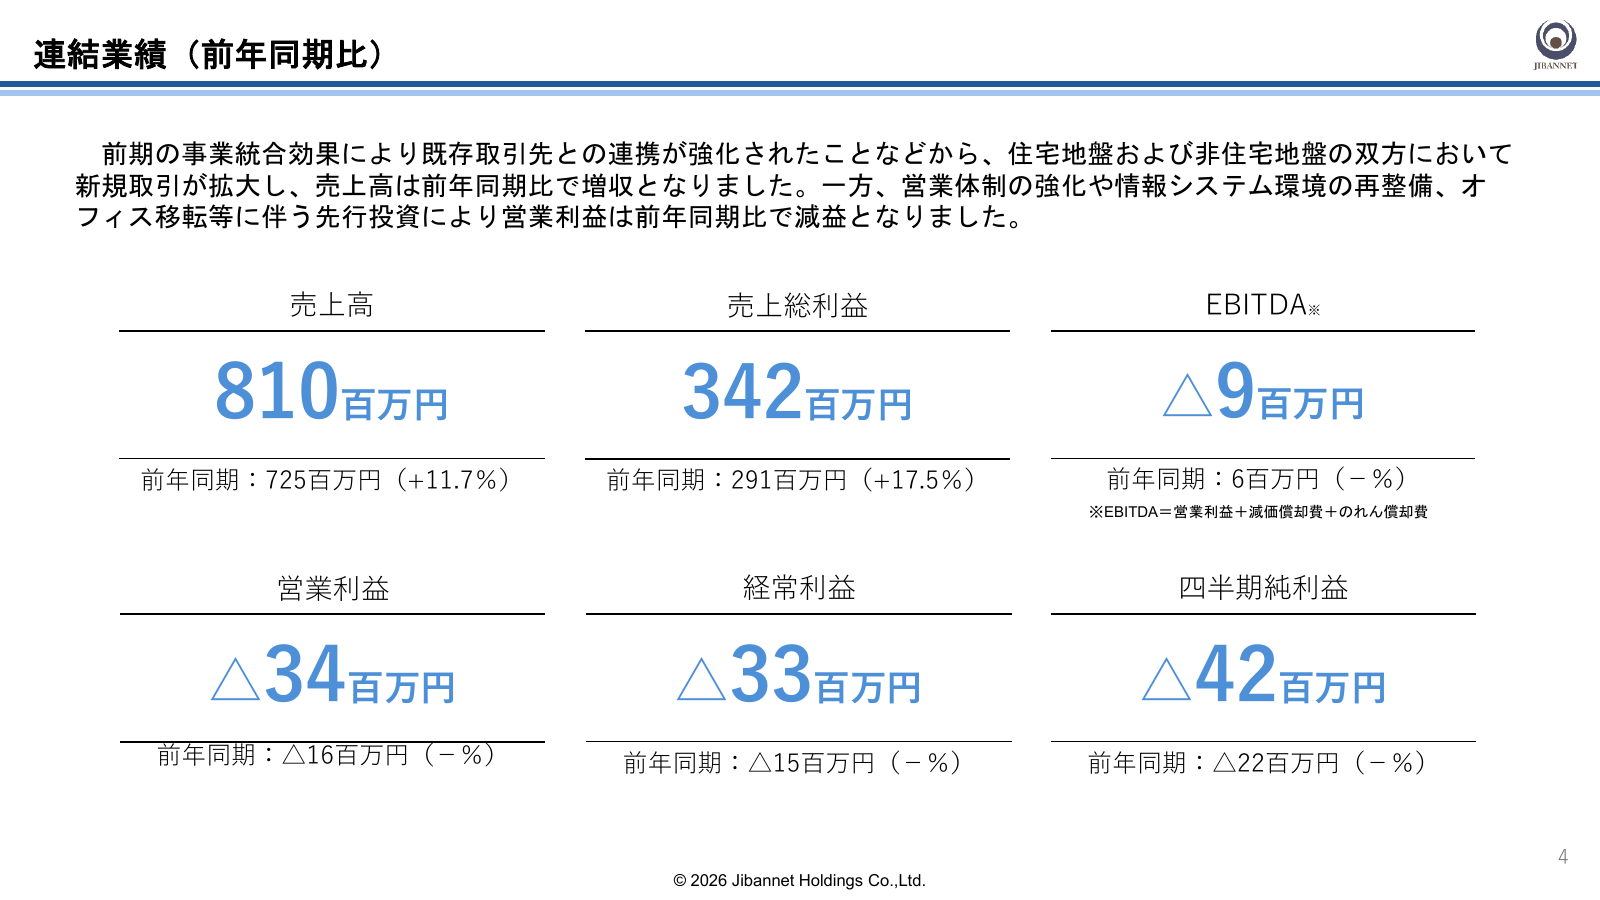
27年3月期1Qは売上高8億1,040万円と前年同期比11.7%増でした。一方、営業損失は3,420万円、最終損失は4,211万円と赤字が拡大しています。営業体制の強化、情報システムの再整備、オフィス移転などの先行費用が増えたためと会社は説明しています。
通期予想は売上高36億円、営業損失1億2,500万円、最終損失1億2,700万円を据え置き、年間配当も0円予想です。会社は今期に増えた販管費のうち約1.5億円を今期限りの費用としています。ただし、その反動だけで翌期の利益額は決まりません。売上成長と費用の減少を確認する必要があります。
既存事業は地盤・BIMの採算と蓄電所向けサービスを確認
主力の地盤事業は売上高7億4,751万円と13.7%増えましたが、セグメント利益は3,455万円と34.7%減でした。BIM Solution事業は減収でも、高付加価値案件の比率が上がり、利益は584万円と158.0%増加しています。
今後は地盤事業の利益率が戻り、BIM・3D測量の受注が増えるかを確かめます。会社は蓄電所向け地盤関連サービスでも事業拡大の兆しが見えたと説明しています。ただし、蓄電池を製造する企業ではありません。設備を設置する土地の調査・解析など、周辺需要を取り込む事業として、蓄電所建設の進捗と受注を追います。
注目点②|投資事業の開始・規模・資金調達を待つ
強気の見通しを支えるのは、事業開始の決定に加え、調達条件と投資対象に納得できる内容が出ることです。何億円を、どの条件で集め、どの基準で投資するかが見えれば、期待だけでなく数字で価値を評価しやすくなります。既存事業の赤字縮小も支えになります。
反対に、資金調達や体制整備に時間がかかる、投資成果が想定に届かない場合は、期待の見直しが続く可能性があります。中立の見方は、構想への期待を残しながら追加開示を待つ展開です。社名変更や委員会設置だけを根拠に高値更新を予想せず、実行条件がそろうかを確認します。
短期は1,200円前後への回復と1,000円近辺の値動きが焦点
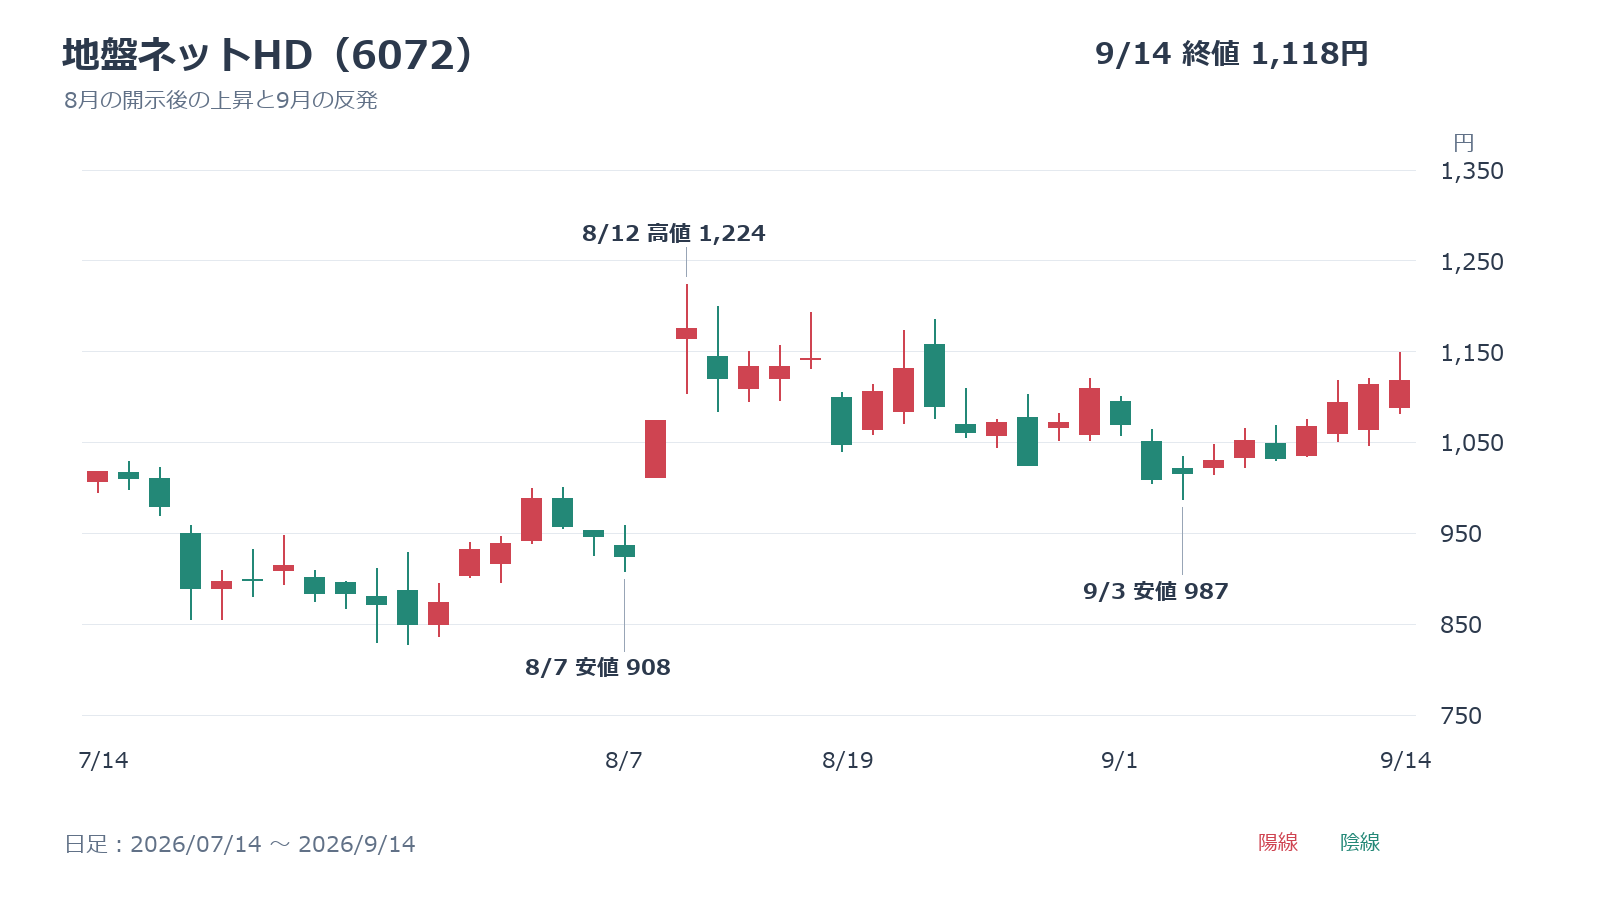
8月7日の開示後、翌営業日の10日は1,074円と前日比16.23%上昇し、12日には1,224円まで買われました。しかし9月3日は987円まで下落し、14日の終値1,118円は8月高値を下回っています。足元の反発と、6月以降の調整が終わったかは分けて判断します。
上値は8月の高値に近い1,200円前後、下値は9月安値を含む1,000円近辺が値動きを比較する目安です。必ず反発・反落する価格ではありません。新たに買う場合は投資事業の開示を確認してから判断するか、購入額を分ける方法があります。高値からの下落率だけを理由に一括で買う判断は避けたいところです。
まとめ|地盤ネットは期待先行、投資計画と1株価値の成長が重要
地盤ネットはKaihouとの提携と井村氏の社外取締役就任を経て、投資事業の準備を進めています。8月には基本方針と投資委員会を整えましたが、事業開始と資金調達条件は未確定です。
1Qは増収でも赤字が拡大し、株価1,118円のPBRは約18倍です。「和製バークシャー」への期待だけでなく、既存事業の利益回復と1株価値の成長を見極める必要があります。
10月の社名変更そのものより、投資の規模・条件・実績が重要です。短期の反発を追う場合も、資本政策と株価の振れ幅を踏まえて購入額を検討しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。