
オリエンタルランド(4661)が年初来高値を更新しました。チケット値上げやクルーズの話題に加え、通期の利益予想も増額されています。「上昇はまだ続くのか」「今から買っても遅くないのか」を考えるうえで、株高を支える業績にも前進がありました。
通期の営業減益予想が増益へ転じた点は、株価にとって好材料です。ただし、高値更新と割安さは別の話です。新しい利益予想で株価を評価し、値上げ後の客数と費用負担から上昇が続く条件を探ります。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
オリエンタルランド株は年初来高値を更新|増益転換も支えに
株価回復に、通期利益予想の上方修正が加わりました。来期の増益を待つ見通しから、今期の増益を目指す計画へ変わっています。株高と決算の改善を、それぞれの発生日に沿って確かめます。
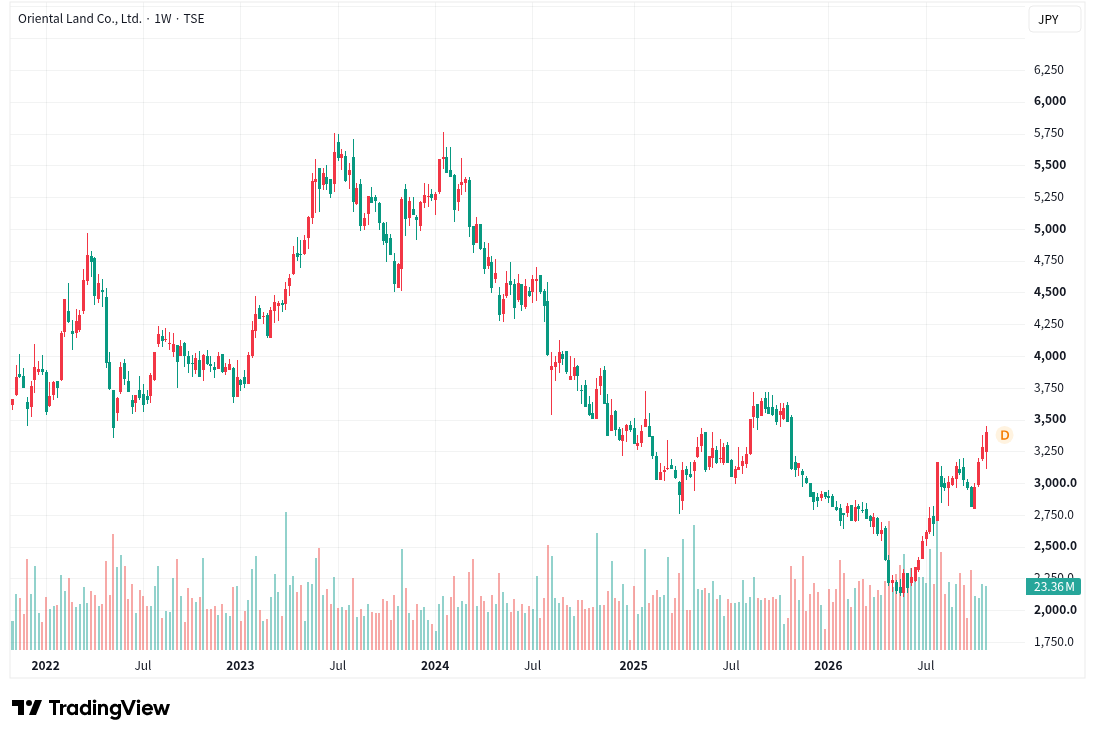
5月安値から反発、増益を見込む時期は今期へ前倒し
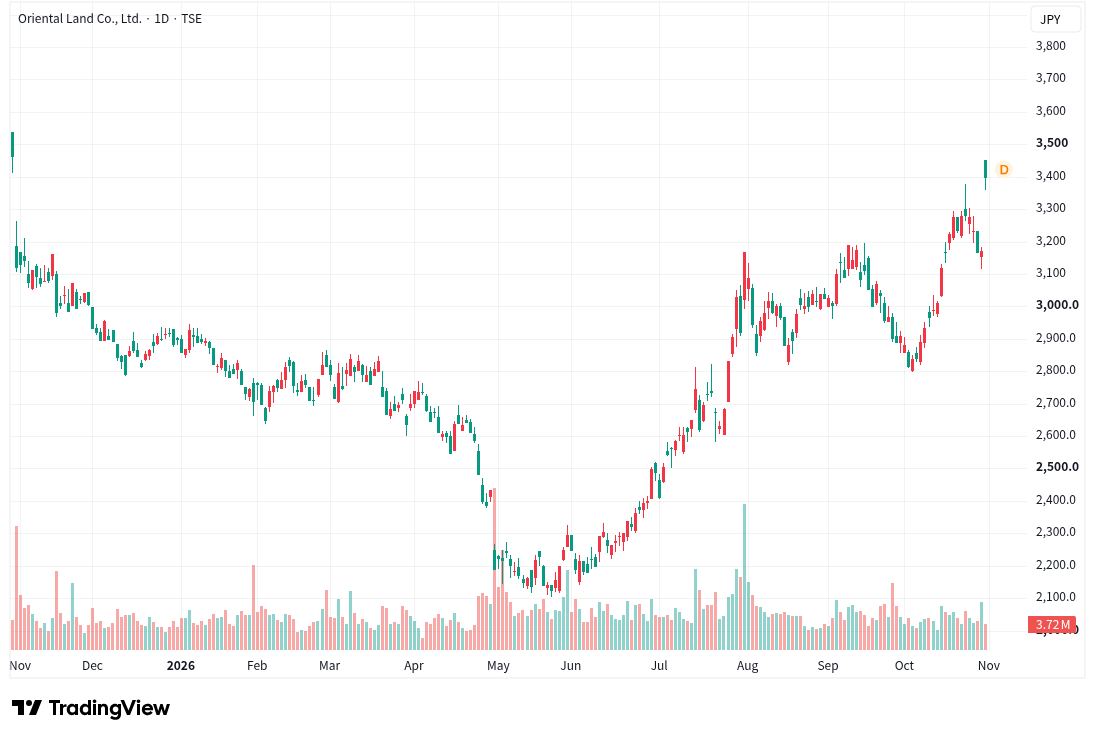
2024年1月の高値5,765円から下落した株価は、2026年5月25日の2,103円を安値に反発しました。10月29日終値3,170円は安値を50.7%上回ります。過去高値からの下落幅だけでなく、利益予想がどう変わったかも回復を評価する材料です。
7月には来期以降の増益が課題でしたが、10月の上方修正で今期の増益を見込む計画へ変わりました。値上げや新規アトラクションの準備に加え、足元の売上増が利益を押し上げています。将来の新事業への期待だけでなく、既存事業の改善が株価を支える理由になります。
1Qは客数と客単価が伸び、営業利益も23.1%増加
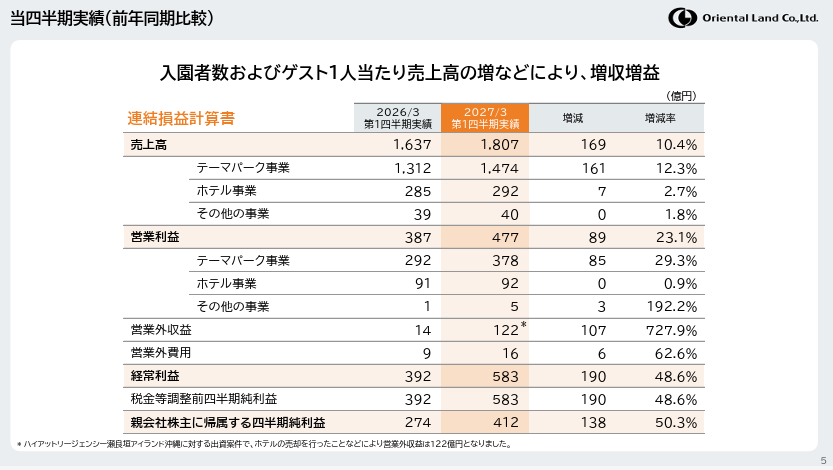
27年3月期1Q(2026年4~6月)の売上高は前年同期比10.4%増の1,807億円、営業利益は同23.1%増の477億円でした。東京ディズニーシー25周年イベントに加え、首都圏ウィークデーパスポートも来園者数の底上げに寄与しています。
客数と客単価がともに伸び、売上高と営業利益はいずれも1Qの過去最高を更新しました。周年商品の発注を強化して品切れによる販売機会の損失を抑えた点も、会社が説明した増収要因です。単に価格を上げただけでなく、需要を取り込む準備が収益に結び付きました。
年初来高値更新は前進|株高と上方修正の時系列を押さえる
10月23日に年初来高値3,376円を付け、29日の終値は3,170円でした。いったん高値から6.1%下げた後、30日9:09には3,450円を付け、再び年初来高値を更新しました。場中高値は同日9:46時点の遅延データでも確認でき、終値は未確定です。
10月29日終値は、同日引け後の上方修正発表前の価格です。23日までの上昇を今回の上方修正で説明するのは時系列が逆になります。チケット高価格帯の追加やクルーズ船名発表に加え、新たに増益見通しが示された後の株価が、高値圏へ定着するかを追います。
通期減益懸念は後退|費用増と客数・株式需給は残る課題
従来の通期減益予想は上方修正されました。以前の4つの課題のうち、利益見通しは改善した一方、費用増、客数、保有株売却への警戒は続きます。改善した点と、上昇の持続を左右する点を混同せず見ていきます。
課題1|減益予想から10.1%増益へ転換、計画達成が次の課題
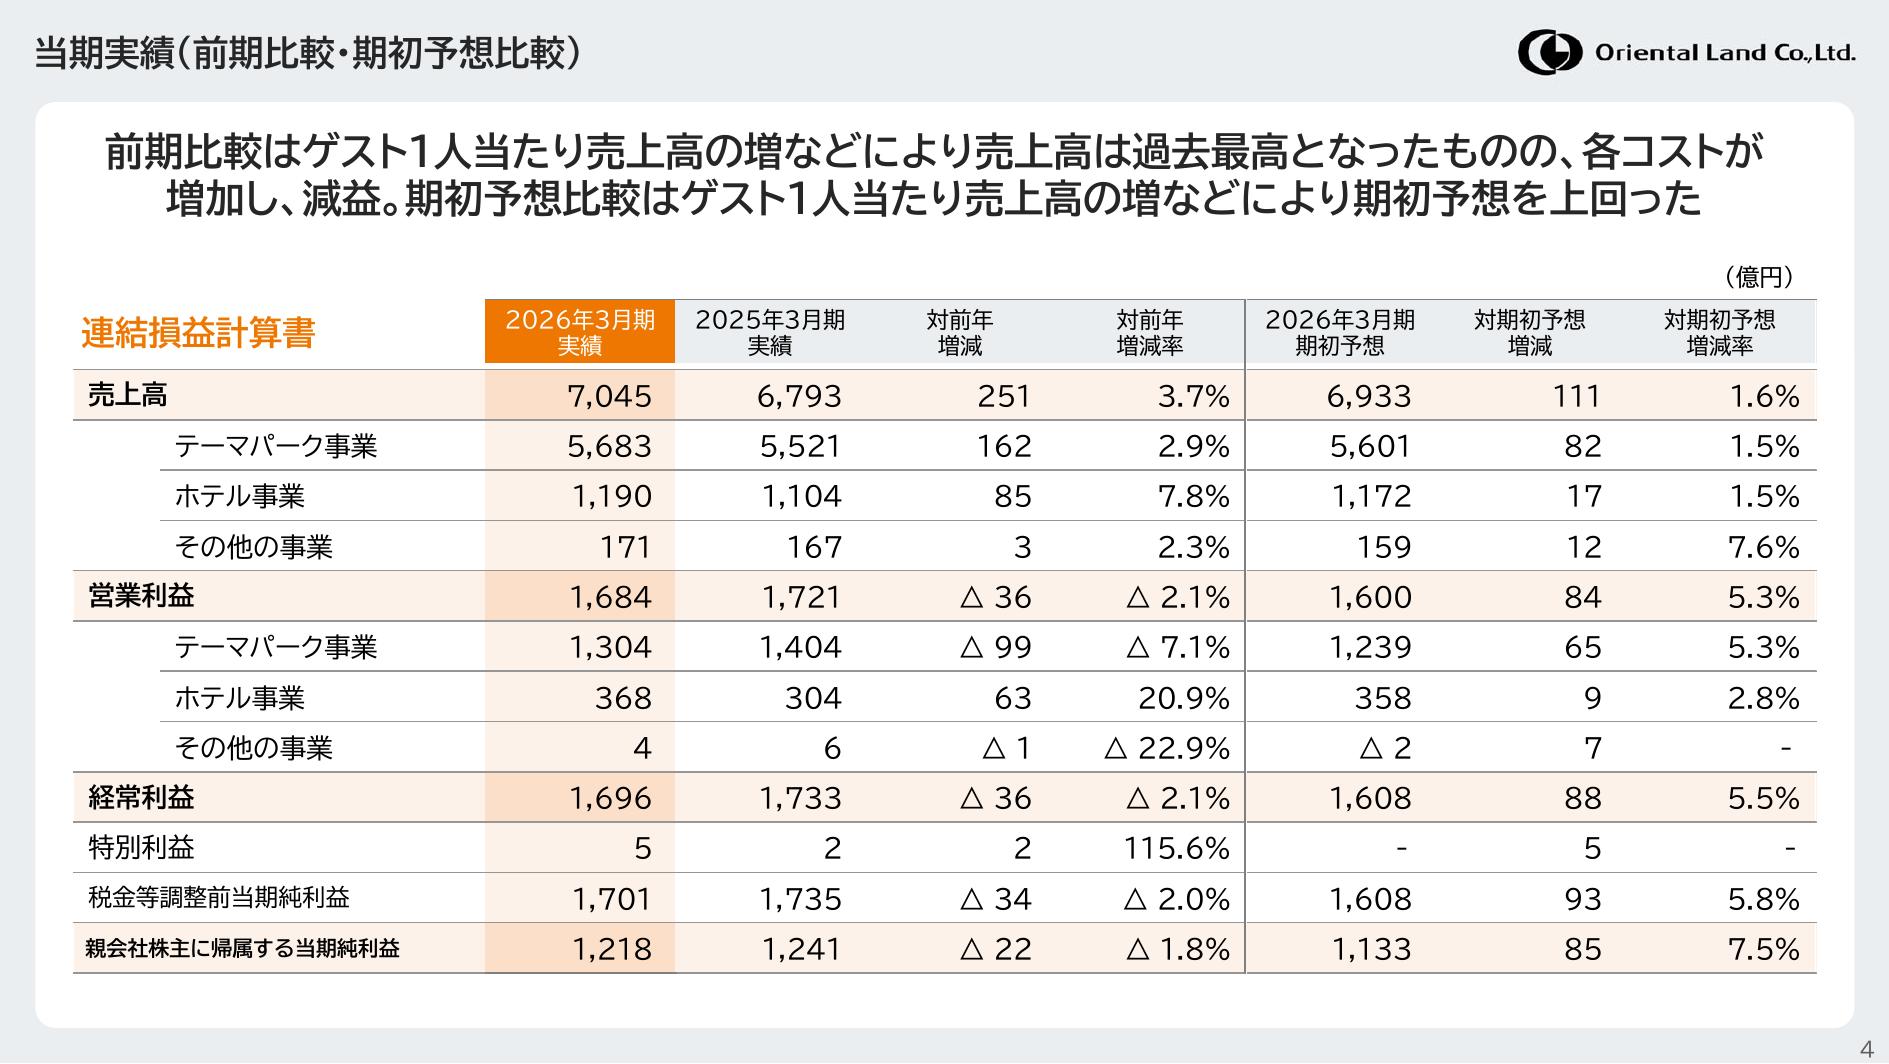
26年3月期の営業利益は前期比2.1%減の1,684億円でした。27年3月期は当初1,607億円を見込んでいましたが、10月29日の業績予想修正で1,854億円へ増額。売上高も7,243億円から7,633億円へ引き上げ、営業利益は前期比10.1%増の計画に変わりました。
2期連続の営業減益を見込む状態は解消しています。株価回復を評価するうえで、これは改善です。課題は上方修正の有無ではなく、引き上げた利益計画を達成できるかです。売上増が人件費や修繕費を上回る状態を下期にも続けられれば、増益への期待を支えます。
課題2|上期も人件費と諸経費が増加、下期の費用吸収が必要
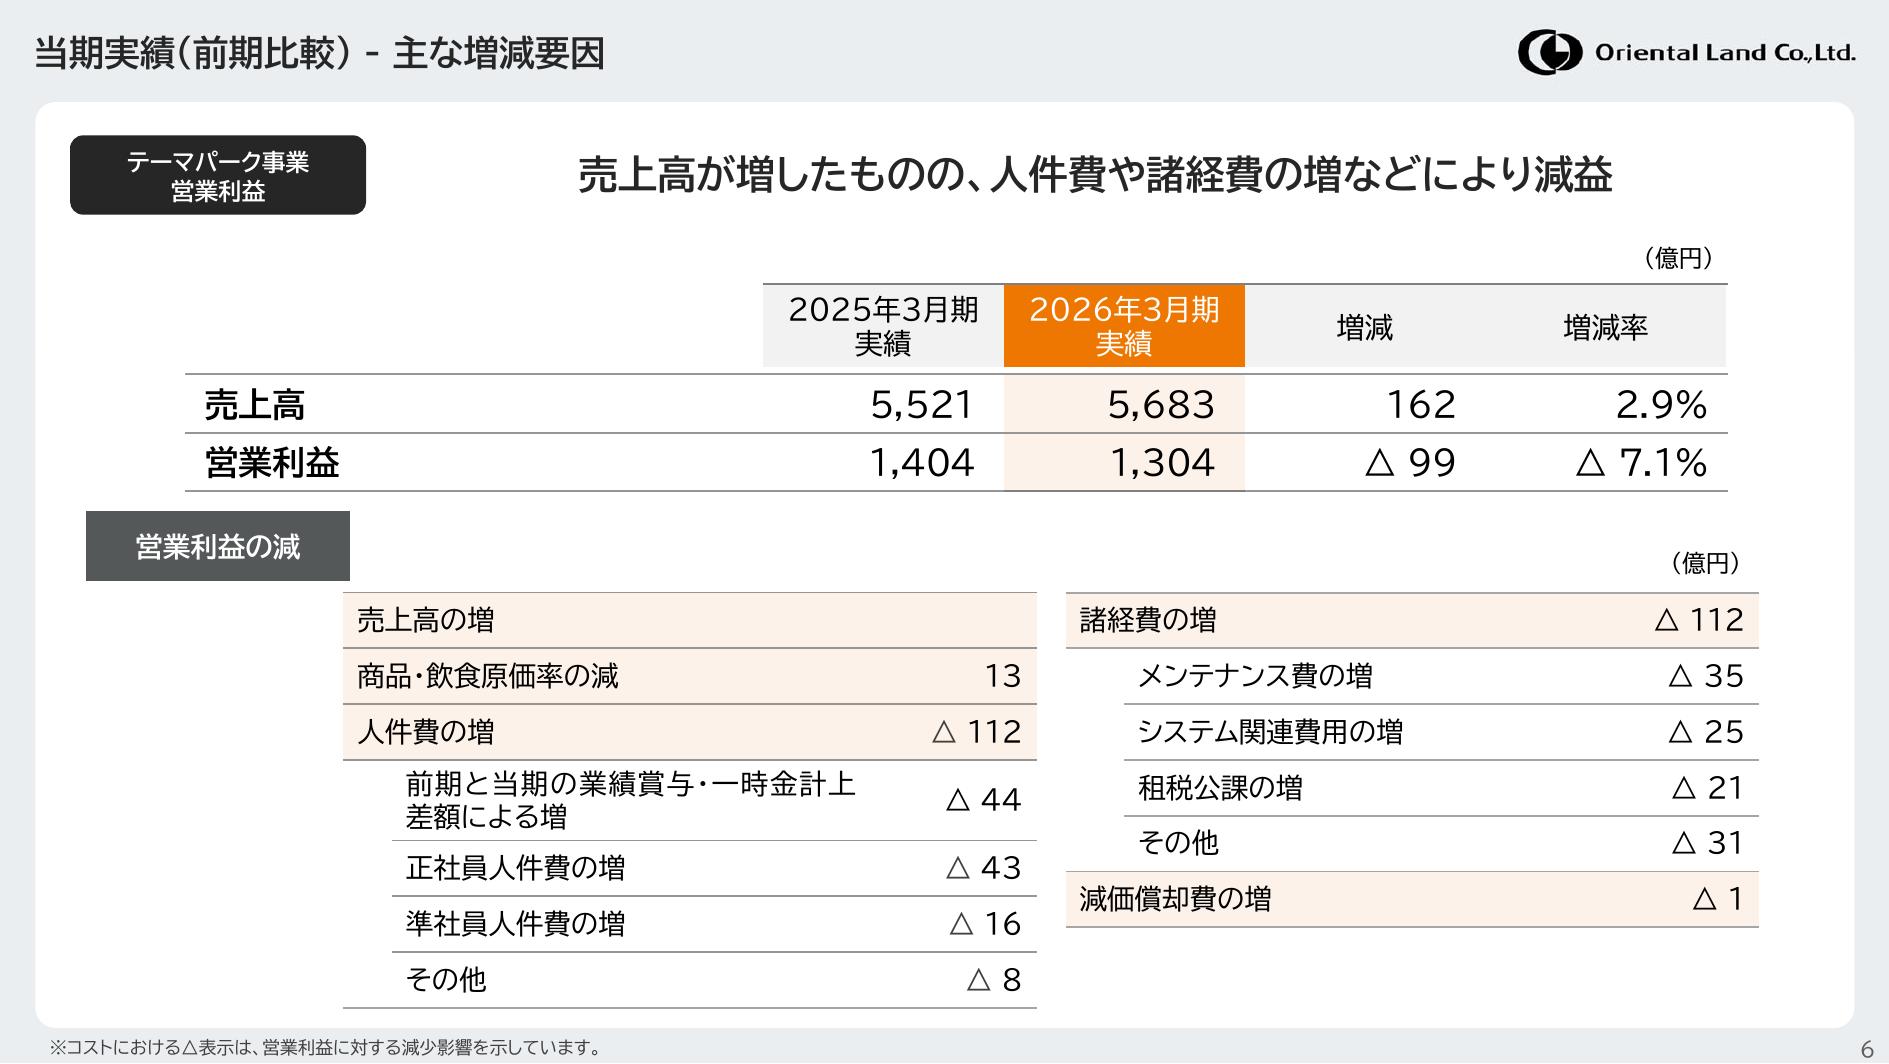
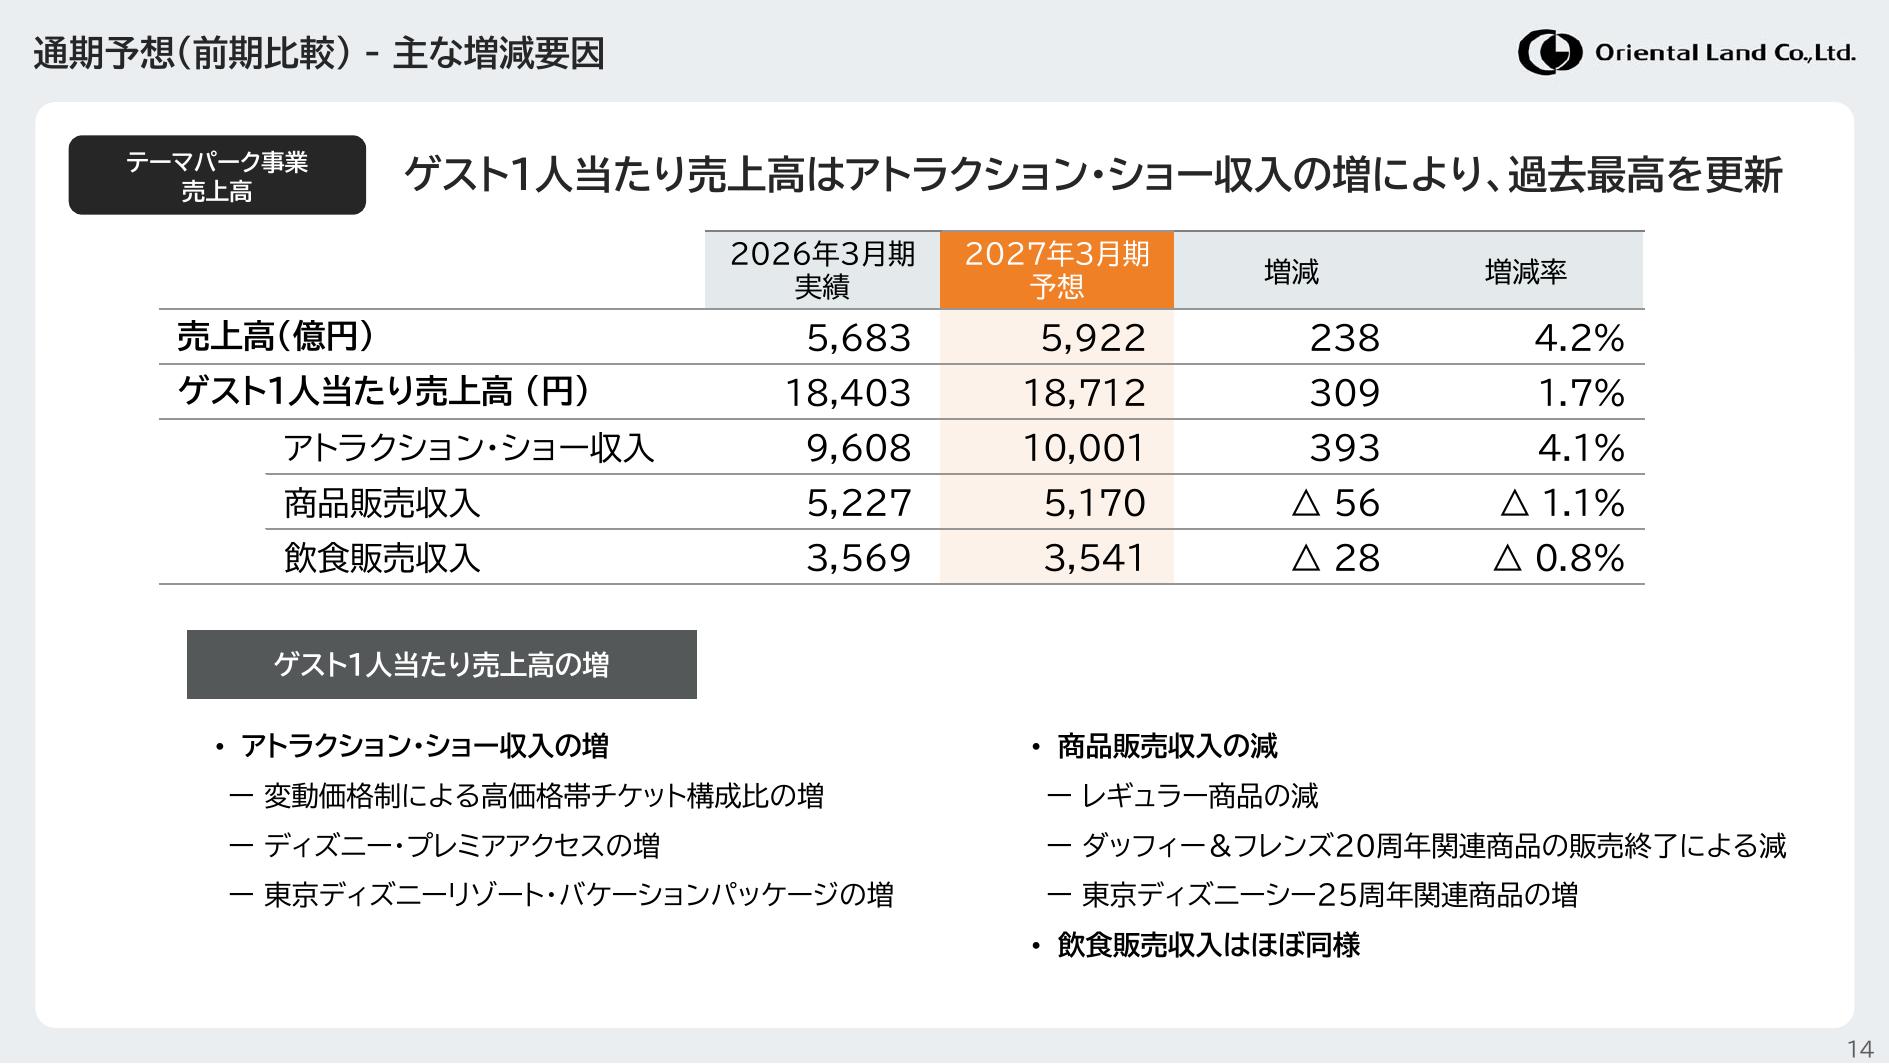
26年3月期のテーマパーク事業では、人件費と諸経費がそれぞれ営業利益を112億円押し下げました。27年3月期上期も人件費は前年同期比51億円、諸経費は44億円増えています。上期決算説明会資料は、売上増などでこの負担を吸収したと示しています。
売上増で吸収できた点は前進ですが、イベントや人員を含む費用そのものは増え続けています。7月にセレブレーションホテル、8月19日にホテルミラコスタの大規模修繕が始まりました。修繕費だけでなく、工事中の販売客室数への影響も確認が必要です。
課題3|年間入園者数はコロナ前を約500万人下回る
26年3月期の年間入園者数は前期比0.1%減の2,753万人でした。19年3月期の3,255万8,000人と比べると約500万人少ない一方、ゲスト1人当たり売上高は同3.2%増の18,403円です。
近年の増収は、客数よりもチケットや有料サービス、商品・飲食の単価上昇が支えてきました。1Qは客数も増えた一方、会社は中国からの来園者減少を説明しています。需要を見る際も、訪日客の総数と施設ごとの集客・利益を区別する必要があり、ホテルや旅行会社の決算との違いも参考になります。
[関連]インバウンドが日本経済を動かす!注目の関連銘柄と今後の展望
課題4|京成電鉄の保有株は将来の売り圧力になり得る
筆頭株主の京成電鉄は、2024年に保有株の一部を売却しました。11月の1,800万株は、オリエンタルランドが立会外で行った自社株買いに応じたものです。発行会社が売却を受け止めた取引で、市場内へ売り注文を出す方法とは需給への影響が異なります。
2026年3月31日時点の保有比率は、自己株式を除いた株式数に対して20.00%でした。今後の売却規模と方法によって、株式需給への影響は変わります。追加売却を既定路線とせず、京成電鉄の資本政策とオリエンタルランド側の対応を確認します。保有比率だけでは売却時期や株価への影響を決められません。
上期も営業増益を確保|好調は1Qだけで終わらなかった
夏場を含む上期でも、売上の伸びが費用増を吸収しました。1Qの好調が上期累計の営業増益につながった点は、今回の決算で確認できた前進です。純利益には本業以外の収益も含まれるため、利益の内訳も押さえます。
上期営業利益は15.0%増、売上増が費用負担を吸収
10月29日公表の決算短信によると、27年3月期上期(2026年4~9月)の連結売上高は前年同期比10.3%増の3,487億円、営業利益は同15.0%増の784億円でした。営業利益率は22.5%となり、前年同期の21.6%を上回っています。夏場まで含めても、売上の伸び以上に営業利益が増えました。
1Qだけの一時的な好調ではなく、上期累計でも収益性は改善しています。一方、1Qの営業利益率26.4%を上期へそのまま当てはめるのは適切ではありません。来園の季節性や費用計上の時期があるため、前年同期との比較で増益を確認する方が、事業の伸びを捉えやすくなります。
上期純利益は28.1%増、本業の伸びは営業利益で測る
上期の親会社株主に帰属する純利益は前年同期比28.1%増の618億円でした。営業利益の15.0%増を上回る伸びですが、1Qには出資先のホテル売却に伴う持分法投資利益が発生しています。純利益だけを使うと、本業の伸びを大きく見積もるおそれがあります。
テーマパーク運営の改善を評価する際は、営業利益の伸びを軸にします。出資先の資産売却による利益も株主に帰属する収益ですが、毎期同じ規模で発生するとは見込めません。売上と営業利益の両方が増えている点を評価し、純利益の高い増益率をそのまま来期以降へ延ばさない読み方が適切です。
上方修正後も、下期には上期を上回る利益が必要
通期営業利益予想1,854.65億円から、上期実績784.97億円を差し引くと、下期には1,069.68億円が必要です。上期の通期計画に対する進捗率は42.3%ですが、半分に届かないという理由だけで遅れとはいえません。集客と利益には季節差があるためです。
上期の利益を単純に2倍しても、修正後の通期計画には届きません。下期はハロウィーン後半やクリスマスなどの需要に、10月のチケット改定が加わります。客単価の上昇を利益へ残せるかが計画達成を左右し、費用増でその効果が薄まる場合は増益の確度も下がります。
増益予想でPERは低下|高値更新だけでは割安といえない
同じ株価でも、会社予想利益が増えれば予想PERは下がります。今回の上方修正は、株価を支える利益の裏付けを厚くしました。株価は1株当たり利益(EPS)と評価倍率に分けられ、株高の速さ次第では割安さが増すとは限りません。
10月29日終値の予想PERは38.93倍、配当利回りは0.57%
10月29日終値3,170円に、引け後発表の新しい会社予想を当てはめると、予想PERは38.93倍、実績PBRは4.53倍、予想配当利回りは0.57%です。9月末の発行済株式数18億45万800株(自己株式を含む)を使った時価総額は約5.71兆円です。
新予想EPS81.42円、9月末BPS700.51円、年間配当予想18円で計算しました。配当は従来予想16円から増額され、中間9円が決定、期末9円を見込みます。利益面は改善しましたが、高配当を狙う株ではありません。30日場中の株高を反映したPERは、この終値基準より上がります。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
過去高値への回復には、利益増か評価倍率の上昇が必要
比較例として、2025年10月20日の高値3,637円を取り上げます。10月29日終値と新EPSから計算したPERを維持して同じ株価になるには、EPS約93.41円が必要で、新予想より約14.7%増です。逆に新EPS81.42円のままなら、必要なPERは約44.67倍となります。
これは過去の価格に必要な条件の逆算で、会社予想や目標株価ではありません。利益増がなくても期待で倍率が拡大すれば株価は上がります。一方、金利上昇などで倍率が低下すれば、増益でも株価が下がる場合があります。値上げによる増益と市場の評価を分けると、買い増しの理由が明確になります。
[関連]金利上昇でグロース株が大きく下落するのは何故?プロが根本的な理由を解説!
値上げとクルーズは成長材料|利益に効く時期を分ける
価格改定は今期の客単価を支える施策ですが、クルーズは就航まで時間のある新事業です。今期の値上げ効果と、2029年度以降のクルーズの本格寄与を分ければ、今回の利益増額に加え、今後どの事業の成長を待つのかが明確になります。
9月の有料サービス拡充は2Q、10月の値上げは3Q以降
9月1日にディズニー・プレミアアクセスの対象施設が増え、9月16日には一部パレードの価格が改定されました。対象のハロウィーンパレードは1回3,500円です。1デーパスポートにも10月10日から大人11,900円と12,400円の高価格帯が加わっています。
混雑日の価格を引き上げる一方、時期や客層に応じた券種で需要を分散させる施策です。客数を保ちつつ単価を伸ばせれば、売上増が人件費などの負担を吸収します。9月までに始まった施策は2Qから、10月10日のチケット改定は3Q以降に反映されるため、2Qだけで値上げ全体の成否は決まりません。
クルーズ船名が決定、就航は2029年春を予定
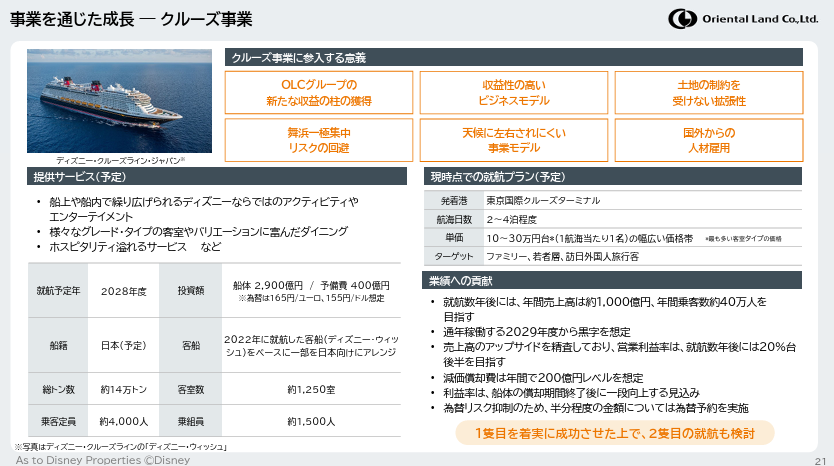
10月14日、船名を「ディズニー・イマジネーション」と発表しました。発着拠点は東京国際クルーズターミナルで、就航は2028年度後半(2029年春)の予定です。従来計画の投資額は船体2,900億円と予備費400億円で、数年後の年商約1,000億円を目指します。
舞浜以外の成長が具体化するニュースですが、今期の利益を増やす発表ではありません。通年稼働する2029年度から黒字を想定し、年間40万人、営業利益率20%台後半を目指す計画です。黒字化は船体投資の全額回収とは異なります。
増益転換を評価しつつ、高値更新後の定着を待って買い増す
通期増益予想への転換は確認できたため、決算待ちの段階は過ぎました。買い増しは、年初来高値更新後も高値圏を保てるかを見て検討します。利益の上積みと株価の上昇幅を比べ、価格を追いかけない姿勢です。
3,376円を超えた後の定着が、上昇継続の手掛かり
短期では10月23日の年初来高値3,376円が比較基準になります。30日の場中に上回った動きは良いニュースですが、終値はまだ確定していません。終値やその後の押し目でも旧高値付近を保つなら、高値を切り上げる動きが続いていると評価しやすくなります。
増益予想への転換に加え、高値圏へ定着すれば、分割した買い増しを検討する余地があります。反対に、上方修正後もすぐ旧高値を割り込んで戻れない場合は、好材料以上に期待が先行していた可能性があります。その際は追加購入を急がず、値上げ効果が表れる下期の業績を待つ考えです。
次は値上げ後の客数と利益|上方修正だけで判断を終えない
年間入園者数の予想は2,800万人から2,850万人へ引き上げられました。客数が減るなかで単価だけを上げる計画ではなく、人数と消費の両面で増収を見込んでいます。10月からの高価格帯追加が本格的に反映される3Q以降は、この組み合わせが続くかを確かめます。
客数を維持しながら値上げ分を利益に残せるなら、増益を伴う株価回復を期待しやすくなります。客単価が伸びても来園者が落ち込んだり、費用増で利益が伸び悩んだりすれば、買い増しには慎重になります。客数、単価、営業利益の順に追うと、株価上昇を支える要因の変化を把握できます。
9月の特別株主優待は権利取得期間が終了、配布は12月予定
上場30周年の特別優待は、2026年9月30日の株主名簿に100株以上の保有が記録された株主が対象です。権利付き最終日は9月28日で、今から購入しても、この特別優待の対象にはなりません。対象者には12月にパスポート1枚を追加配布する予定で、有効期限は2027年8月31日です。
通常優待は別制度で、3月末に500株以上を保有する場合が基本です。100株以上の長期保有優待には、同一株主番号で3年以上、毎年3月末・9月末の株主名簿に7回連続して記録されるなどの条件があります。今後は特別優待ではなく、通常・長期保有の条件を確認したうえで、株価下落のリスクも含めて購入を判断します。
まとめ|客単価と利益の伸びから次の上昇余地を判断
オリエンタルランドは年初来高値を更新し、通期も減益予想から増益予想へ変わりました。上期の増益実績に通期見通しの改善も加わり、株価回復を支える材料が増えた点を評価します。
買い増しは好材料を追いかけるより、高値更新後に価格が定着するかを見て検討したいと考えます。増益で予想PERは下がりますが、株価の上昇がそれ以上に速ければ割安とはいえません。
今期は値上げ後の客数と営業利益、中長期ではクルーズの稼働を追います。利益が増える時期と株価に織り込まれる期待をそろえて比べ、好材料と購入価格の両方を確かめたいところです。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。