任天堂(7974)の株価は8,000円台へ反発しました。このまま9,000円台へ戻るのか、それとも年末商戦への期待が先行しているのか。Switch 2の新作や本体セットがそろう秋冬は、販売の伸びが株価の上昇を支えられるかを確かめる時期です。
9,000円台は過去の取引価格として回復の目安になりますが、利益予想が変わらなければ、今より高い評価倍率を市場が受け入れる必要があります。上値の余地を、値上げ後の販売とソフトで稼ぐ力から見ていきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
任天堂株は反発中|9,000円台回復には一段高い利益評価が必要
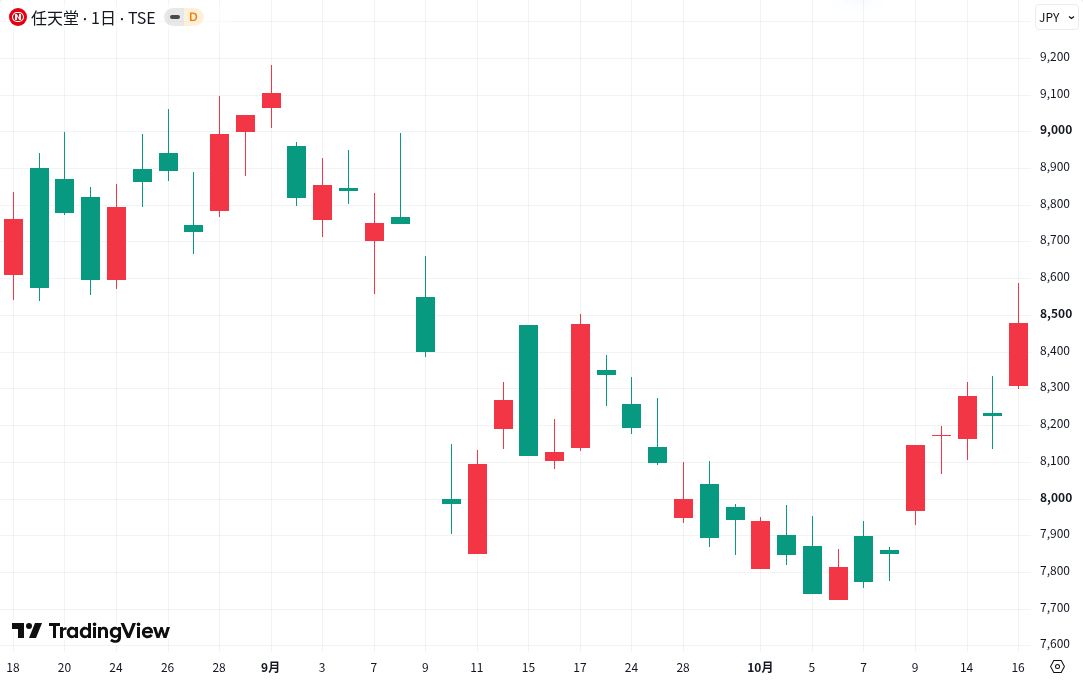
任天堂株は10月5日の終値7,742円から16日の8,479円まで戻しました。9,000円までの値幅は約6.1%です。8月末から9月初めに取引された価格帯への回復を考えるうえで、株価の戻りと業績の上振れを分けて整理します。
10月は9.5%反発|9月初めの9,000円台には届いていない
10月5日から16日までの終値は9.5%上昇しました。9月の急落後も戻り切らなかった株価が、再び8,000円台半ばへ近づいています。ただし、9月1日の終値9,103円より6.9%低く、下落分を取り戻す途中です。
8月31日には9,044円で引けており、9,000円台は単なる丸い数字ではなく、実際に売買された水準です。そこへ戻った場合の予想PERは約33.5倍になります。会社の利益予想が据え置かれたまま株価が戻るなら、値上げ後も売れるとの期待が、今より高い倍率を支える形になります。
9月の売りと10月の反発を、新作の販売実績とは分ける
任天堂は9月8日と9日にNintendo Directを配信しました。9月9日の番組は日本時間23時からで、同日の東証取引終了後です。9日の下げを、その夜の発表への失望だけで説明すると時系列が逆になります。
同様に、10月6日の本体セット発表と反発が近接していても、それだけで買いの原因は特定できません。株価は発売前の期待でも動きます。発表済みの新作が売上や利益に結びついたかは、発売後の販売本数と決算で確かめられるため、反発を販売好調の証拠として扱わないようにします。
Switch 2は普及台数からソフトで稼ぐ段階へ進む
Switch 2発売前後は、新本体がどれだけ売れるかに期待が集まりました。発売2年目には、普及した本体に向けて新作や追加コンテンツを売り、利益を積み上げる余地があります。本体の伸びが鈍っても、既存利用者のソフト購入が増えれば利益を伸ばせる構造です。
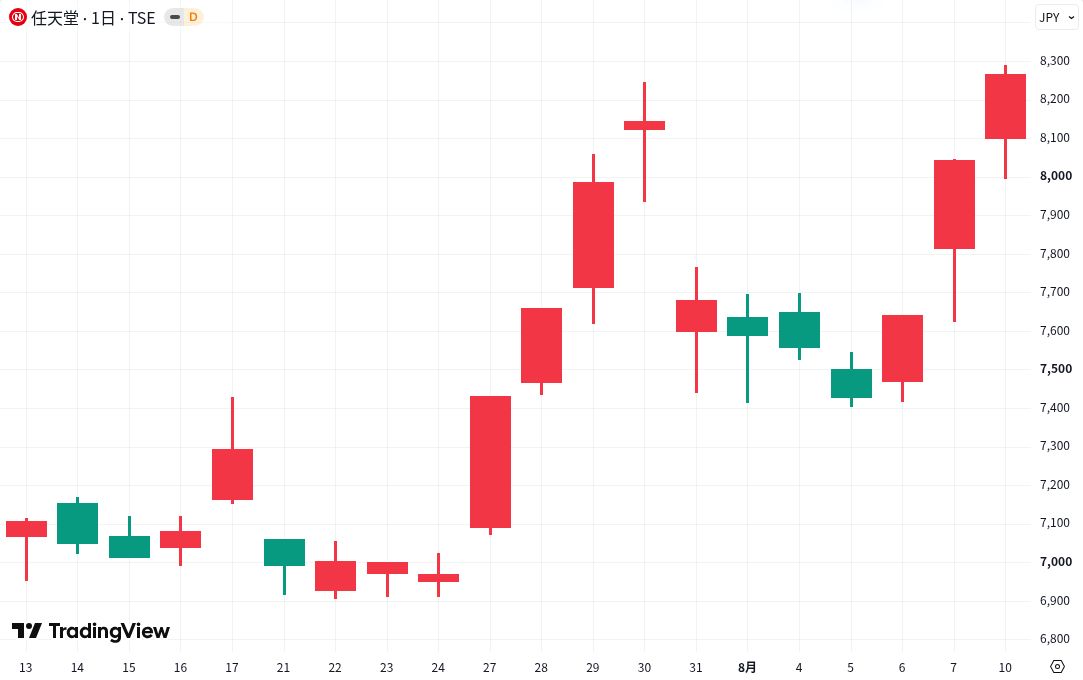
一方、本体の値上げで新しい利用者が増えにくくなれば、その先のソフト販売機会も細ります。下の参考図の8月の反発を持続的な上昇へつなげるには、売上の大きさだけでなく、ハードとソフトの売上構成が利益にどう効くかを見る必要があります。
1Qは営業利益2.5倍|関税還付と円安を分けて読む
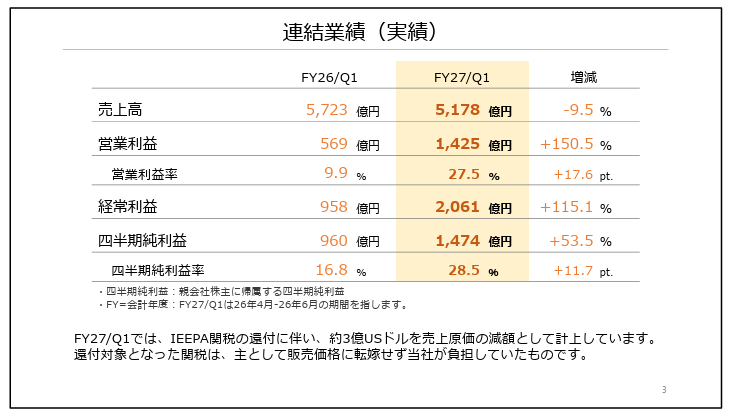
8月6日発表の27年3月期1Qでは、ソフト販売が利益を押し上げました。減収でも大幅増益でしたが、一時的な関税還付と為替の追い風を含みます。発表値をそのまま翌四半期へ延ばさず、利益が増えた中身を確認します。
売上高5,178億円でもソフトの構成比上昇が利益を支えた
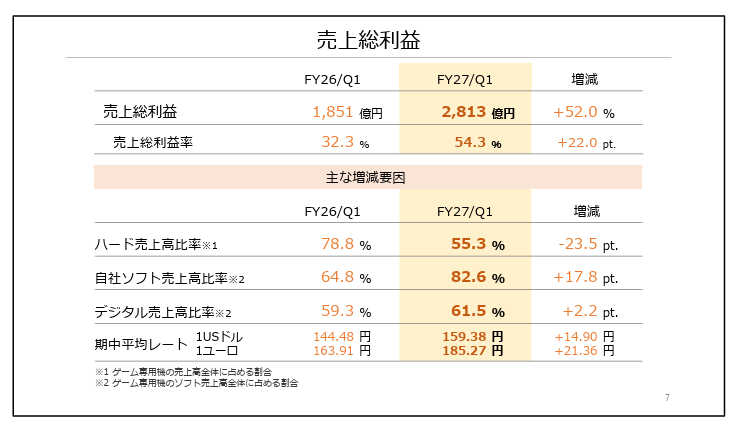
1Qの売上高は前年同期比9.5%減、営業利益は150.5%増の1,425億円でした。経常利益は2,061億円、純利益は1,474億円です。ハードの減収と、利益を生む売上構成の改善が同時に起きています。
売上総利益率は32.3%から54.3%へ上がりました。関税還付も含むため、売上高の減少だけで不振とみなす読み方も、利益率の急上昇を定着したとみなす読み方も適切ではありません。
関税還付を除く約948億円も、通常の稼ぐ力とは一致しない
関税還付の約3億USドルを1Q平均159.38円で換算すると約478億円です。営業利益1,425.96億円から引いた概算は約948億円で、前年同期比約66.5%増となります。
この概算にも円安などの影響が残り、会社開示の調整後利益ではありません。会社は営業利益への為替影響を約+222億円と示しました。還付の実際の円計上額はこの換算と異なり得るため、二つの概数から本業利益を断定しません。
Switch 2本体382万台に対し、ソフトとIP収入が伸びた
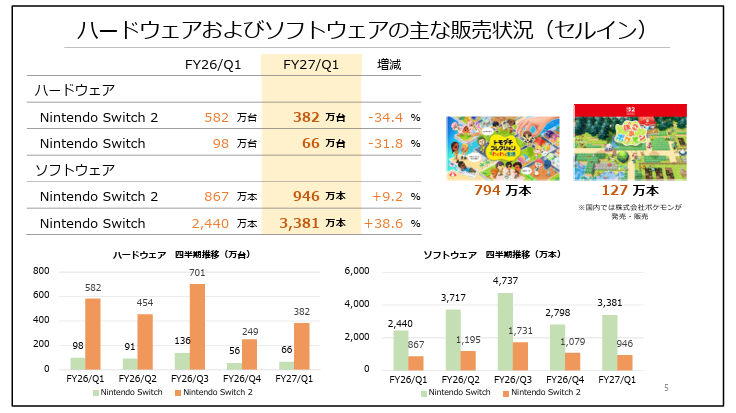
Switch 2本体は前年同期比34.4%減の382万台でした。発売直後の前年との比較です。一方、Switch 2ソフトは9.2%増の946万本、Switchソフトは38.6%増の3,381万本となっています。
旧Switch向けソフトも、新本体で遊べる点が販売を支えています。デジタル売上高は1,327億円、IP関連収入等は348億円でした。ゲーム機の台数以外にも収益源がある一方、映画関連収入の継続性は別途確認が必要です。Switch 2の普及は、関連するソフトメーカーや部品供給企業にも販売機会を広げます。
[関連]任天堂Switch2関連株の本命は?サプライヤー株からゲーム株まで投資戦略を紹介
米欧値上げ後の販売が通期計画を左右する|Q2だけでは年末商戦を測れない
会社の通期予想は1Q発表時点で据え置きです。米欧では9月1日に本体価格が変わり、販売数量と採算の両方を確かめる段階に入りました。7〜9月のQ2に含まれる値上げ後の期間は1か月です。年末商戦の結果は、その先の決算で確認します。
営業利益の進捗率38.5%だけで上方修正を見込まない
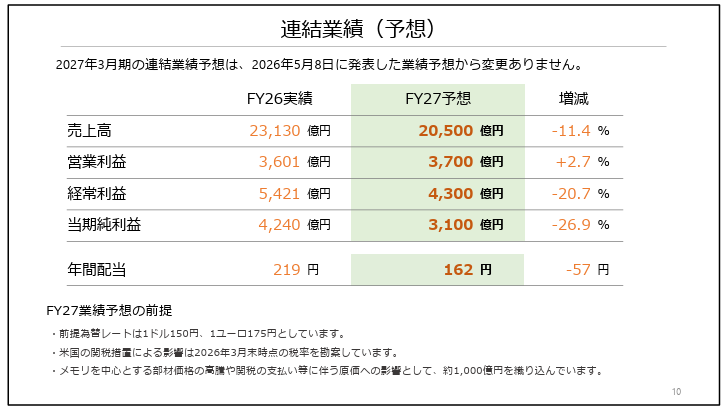
通期計画は売上高2兆500億円、営業利益3,700億円、純利益3,100億円です。1Qの営業利益進捗率は38.5%、純利益は47.6%となりました。関税還付が集中した1Qを4倍して通期利益は推計できません。
営業利益計画から1Q実績を引くと、残り9か月で必要な利益は約2,274億円です。11月5日のQ2発表では、上期の進捗に加え、通期予想の維持・修正内容が分かります。年末販売を待たずに予想が変われば、株価を評価する利益の土台も変わります。
米国は499.99ドルへ値上げ|数量維持と採算改善の両方が必要
Switch 2は9月1日から、米国で449.99ドルから499.99ドルへ値上げされました。欧州のMy Nintendo Store価格も469.99ユーロから499.99ユーロへ変更されています。
値上げは1台当たりの売上を増やす一方、購入の先送りを招く可能性があります。1Q本体販売の年間計画に対する進捗は23.2%で、残り9か月に1,268万台が必要です。国内では11月12日に63,980円の「選べるソフト セット」を発売します。3本から1本を選べる販売施策ですが、日本向けの施策が米欧の値上げ後の需要を直接示すわけではありません。
部材・関税で約1,000億円の原価影響が計画に残る
会社は通期予想に、メモリを中心とする部材高や関税支払い等による約1,000億円の原価影響を織り込んでいます。関税が一部還付されても、メモリ価格を含む調達費の問題まで解消したわけではありません。
前提為替は1USドル150円、1ユーロ175円です。1Q平均の159.38円、185.27円より円高を想定しています。円高は海外売上の円換算額を減らす一方、外貨建て費用にも影響するため、売上だけから利益への影響額は計算できません。
[関連]円安・円高とは?仕組みから生活・投資への影響まで初心者向けに徹底解説
任天堂株が1万円なら予想PER37.2倍|利益の伸びと評価倍率で上値が変わる
10月16日終値に対する予想PERは31.5倍、実績PBRは3.35倍です。ここからの上昇は、利益予想の伸びと、利益に付く評価倍率の上昇で決まります。9,000円台の先に1万円を考える場合も、必要な評価を数字で比べられます。
予想配当利回りは1.91%|反発後は利益への評価も切り上がった
PERは会社予想EPS268.90円、PBRは6月末自己資本から求めたBPS約2,530.94円で計算しました。PBRの純資産には最新1Qの数値を使います。BPSは1株当たり純資産です。時価総額は自己株式を含む発行済株式数が基準になります。
| 指標 | 10月16日終値基準 |
|---|---|
| 株価 | 8,479円 |
| 予想PER | 31.5倍 |
| 実績PBR | 3.35倍 |
| 予想年間配当 | 162円 |
| 予想配当利回り | 1.91% |
| 時価総額 | 約10.91兆円 |
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
高値からの下落率だけでは、戻れる価格は決まらない
株式分割調整後の2025年8月18日の上場来高値は14,795円です。2026年は1月5日の10,890円から、6月26日の6,544円まで下げました。10月16日の株価は上場来高値より42.7%安く、年初来安値より29.6%高い価格です。
高値から大きく下がった事実と、当時の価格へ戻る根拠は別です。Switch 2発売前に期待された販売と、発売後に分かった原価やソフトの売れ方を比べる必要があります。過去の最高値をそのまま目標にするより、9,000円や1万円で、今の利益予想に何倍の評価が付くかを見る方が、期待の大きさを把握できます。
1万円にはPER37.2倍、今と同じ倍率ならEPS約317円が必要
会社予想EPS268.90円のまま株価が1万円になると、予想PERは37.2倍に上がります。一方、10月16日の約31.5倍を保って1万円になるには、EPSが約317円まで伸びる計算です。会社予想より約18%高い利益水準に相当します。
これは到達予想ではなく、株価を支える利益と倍率の組み合わせを比べた試算です。利益が増えなくても期待先行で倍率が上がる場合はあります。ただ、年末商戦の期待だけで先に買われた株価は、販売や採算が届かなければ崩れやすくなります。上方修正で利益が伴う上昇か、期待の膨張かで値動きの理由が違います。
任天堂株の追加購入は、Q2の利益予想と年末の販売を分けて決める
株価の反発を見て新規購入を考える人も、保有株を買い増す人も、確認する時期は二つあります。Q2では利益予想、年末商戦後には実際の販売が分かります。先に期待を買う分と、実績を確認して追加する分を分ける方法があります。
新規購入はQ2確認後と年末商戦後に分けて考える
分割購入は、決算を待つ間も一部を保有し、実績を確認してから追加する方法です。ただし、株価が下がるたびに自動的に買い増す方法とは異なります。Q2では米欧値上げ後の初動、Q3では10〜12月の年末需要を確認できます。
業績を確認してから買えば、その間に株価が上がり購入価格が高くなる可能性もあります。一方、原価増や販売鈍化が判明した場合は追加を見送れます。購入回数より、何が改善したら次の資金を入れるかを決める方が大切です。
新作は発売時期を確認し、Q2の累計値から一時利益を切り分ける
『ファイアーエムブレム 万紫千紅』は9月17日に発売済みです。一方、10月22日発売の『Nintendo Switch Sports Resort』と11月12日の本体セットはQ3に入ります。11月5日のQ2決算に、これらの年末向け商品の販売実績は含まれません。
Q2の累計利益にも1Qの関税還付が残るため、7〜9月単独の利益を確認します。粗利率やソフト構成を前年同期と比較します。カプコンの『モンスターハンターワイルズ』Switch 2版も12月4日発売予定ですが、他社ソフトの売上全額が任天堂の売上になるわけではありません。
[関連]カプコン(9697)の株価は今後どうなる?|1Qで利益計画の半分、PER30倍でもまだ買いか
販売未達と原価悪化が重なれば追加購入を見送る
買い増しを見送る条件は、本体の年間計画1,650万台の達成が難しくなり、同時に粗利率も悪化する状態です。営業利益の下方修正が出た場合は、購入価格より今後の利益予想を優先して投資理由を再点検します。
ソフト計画6,000万本にも注意が必要です。会社計画は同梱分を含まず、1Q実績946万本には約35万本の同梱分が入っています。同梱ソフトの売上はハードに含まれるため、セットが売れて本数が増えても、それだけでソフト収益の拡大とはいえません。追加で購入されるソフトやデジタル売上が伸びれば、本体普及を利益へ結びつけやすくなります。
まとめ|任天堂株の上昇余地は、年末の販売期待が利益に結びつくかで変わる
任天堂株は反発していますが、以前の高値へ自動的に戻るわけではありません。年末商戦への期待を、利益予想と株価の釣り合いで確かめたいところです。
本体が普及し、その利用者がソフトを買い続ければ、上昇を利益成長で支える余地が広がります。新作の話題性だけでは捉えられない、任天堂の収益構造です。
まずはQ2で利益予想の変化を確かめ、年末商戦後に販売と採算を照合する順番です。利益が伸びた分以上に株価が先行していないかまで比べると、買い増しを急ぐか待つかの理由が明確になります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。