

AI関連銘柄は、同じテーマでも売上が入る経路がそれぞれ違います。半導体製造装置は設備の販売、クラウドは計算資源の利用料、企業向けAIは開発・導入・継続運用の対価で稼ぎます。
2026年10月6日にはソフトバンクがAIエージェント基盤「AGENTIC STAR」のパートナー企業を発表し、基盤の提供と実装支援を分担する構図が見えてきました。本記事は10月8日時点の開示を基に、安川電機は10月9日の中間決算を反映し、日本株10社と米国株3社をAIとの接点と利益への寄与で比較します。
AI関連銘柄は半導体・業務自動化・ロボットで収益源が異なる
AIへの支出は、計算設備から業務ソフト、工場の機械へと広がっています。誰が代金を払い、どの企業の売上になるのかを3分野で整理すると、決算で確かめる数字が絞れます。
AI半導体・インフラ|計算需要が製造装置とクラウドへ波及する
AIの学習や、学習した知識から答えを出す推論には、大量の計算が必要です。その需要はGPUなどの計算用半導体から、半導体を作る装置、計算資源を貸し出すクラウドへと波及します。
ただし、装置メーカーは顧客の設備投資が売上につながる一方、クラウド企業は自社で設備を抱えて利用料を回収します。同じAI投資でも、設備を売る側と買う側では利益が生まれる時期が違います。前者は受注と納入、後者は稼働率と継続利用に需要の強さが表れます。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
AIエージェント|生成AIに業務の実行機能を組み合わせる
AIエージェントは生成AIに外部システムを操作する機能を組み合わせ、検索、入力、申請などの業務を実行する仕組みです。例えば顧客管理システムへの入力まで任せる場合、文章の生成に加えて、登録先や操作できる範囲を設計します。
この接続部分には顧客固有の業務知識が必要なため、基盤を持つ企業以外にも開発・導入を支援する機会が生まれます。AIモデルの性能だけでなく、既存システムへ安全につなげる技術も収益源になるのが、企業向けエージェントの特徴です。
フィジカルAI|現実の作業を動かす技術が工場へ広がる
フィジカルAIは、カメラやセンサーの情報をAIが処理し、ロボットや機械を現実の空間で動かす技術です。決められた動きの反復から、形の変わる物や周囲の変化に対応する作業へ、用途を広げる狙いがあります。
投資対象としては、動作の実演から工場での検証、顧客への有償展開までを区別する必要があります。既存ロボットの売上と、開発中のAI機能による売上は別の数字です。実証で示した精度や作業時間が量産現場でも再現できれば、機器販売や保守へつながる余地が生まれます。
[関連]フィジカルAI関連銘柄まとめ!次のAIテーマとしてプロが注目する理由も解説
AIエージェントは開発・導入から継続運用まで収益機会が広がる
AIエージェントは導入して終わりではなく、業務の変更に合わせた改修や保守が続きます。ソフトバンクの事例から、基盤、開発、運用のどこで誰が売上を得るのかを確認します。
AGENTIC STAR|パートナー協業で導入・運用支援を広げる
ソフトバンクは2025年12月11日、企業向けAIエージェント基盤「AGENTIC STAR」の提供を始めました。2026年10月6日には、9月開始の協業制度への参加企業として、ACSHU、セラク、FPTソフトウェアジャパン、ヘッドウォータースを発表しています。
ソフトバンクが実行環境や開発用ツール、外部連携の仕組みを提供し、パートナーは要件定義から開発、導入、保守までを担います。4社の参画は導入体制の拡大を示す発表であり、受注額や顧客数、STAR単独の収益は示されていません。
利用料・開発費・運用費|売上が入る企業と時期を分ける
AGENTIC STARの導入では、基盤の利用と外部のAIモデル利用を分けて契約します。ソフトバンクの2026年8月7日の案内では、大規模言語モデル(LLM)とコーディングツールの利用料はSTARとは別契約です。
さらに、システム連携の開発費や稼働後の保守費は、実装を担う企業の収益になり得ます。初期開発の対価と継続利用の対価を分けると、案件が増えた後の売上の続き方が見えます。実際の計上時期は契約によるため、導入発表だけで各社の四半期売上へ加算はできません。
実証から本番導入へ|有料契約と継続利用が収益化を示す
概念実証(PoC)は、想定した業務にAIを使えるか確かめる段階です。有償の実証もありますが、本番導入や契約更新とは分けて扱います。継続収益を確かめる際には、有料契約数と更新状況に加え、継続課金収益を年換算したARRが役立ちます。
ヘッドウォータースはDATA&AIエンジン事業でARR15.87億円、3,116契約を開示しています。ただし、これは事業全体の数字で、STAR限定ではありません。ARRは継続課金収益の年換算規模、事業別利益率は費用を引いた採算を示し、両方を合わせて契約の質を評価します。
AIエージェント関連の日本株は基盤提供と実装支援に分かれる
日本株では、基盤を提供する通信大手と、企業ごとの導入を請け負うIT企業に分かれます。AI関連として開示された数字がどこまでを含み、どこから先が未開示なのかを4社で確認します。
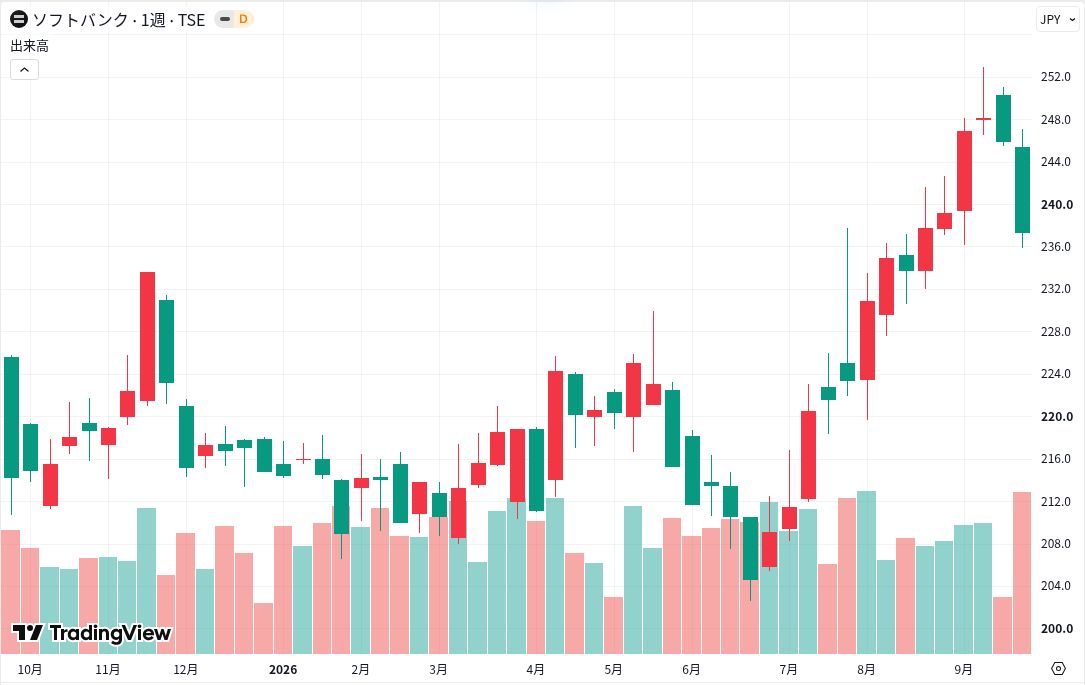
ソフトバンク(9434)|AGENTIC STARの基盤提供と法人導入を担う
ソフトバンクは法人向けクラウドとAI基盤を提供しています。27年3月期第1四半期の「クラウド・AI」売上は771億円で、前年同期比31%増でした。クラウドを含む広い区分のため、STAR単独の成長率としては使えません。
同社には通信、メディア、金融の収益もあり、AI案件が増えた影響はまず法人事業の内訳に表れます。STARの利用拡大に続いて法人売上と営業利益が伸びるかが確認点です。開発や設備にかかる費用も同時に増えるため、売上と採算を組み合わせて追います。
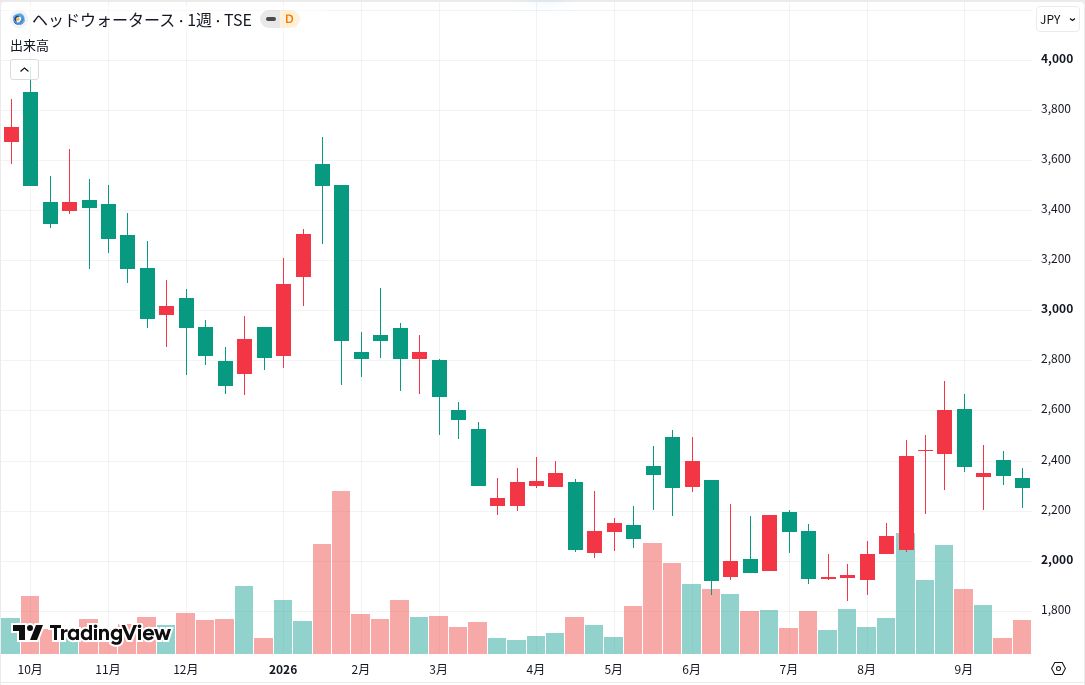
ヘッドウォータース(4011)|生成AI関連売上14.8億円、上期は最終赤字
ヘッドウォータースの26年12月期上期は、生成AI関連売上14.8億円が全社売上33.51億円の約44.2%を占めました。8月28日の説明資料にある広義の生成AI区分で、STAR単独の売上ではありません。
営業利益は2.71億円を確保した一方、段階取得差損2.07億円などにより最終損益は1.91億円の赤字でした。5月の合併で連結範囲も変わり、増収率104.6%には事業の取り込みが含まれます。通期純利益予想3.91億円の達成には、下期の利益回復が必要です。
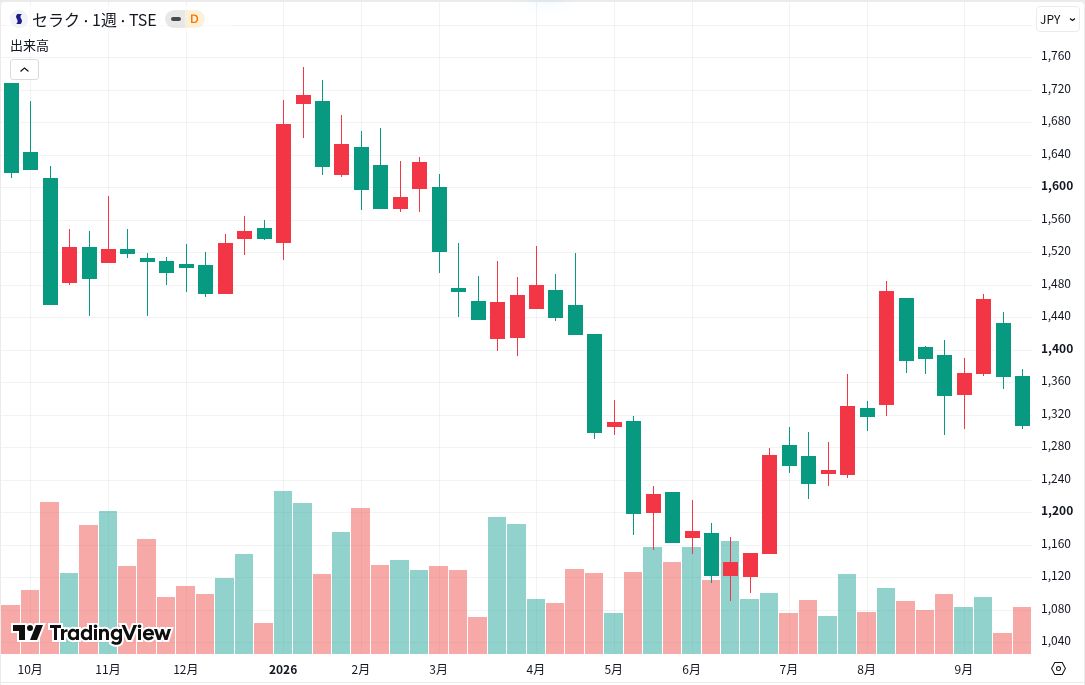
セラク(6199)|AGENTIC STARの開発・導入・運用支援に参画
セラクはIT基盤の構築・運用と、顧客管理ソフトSalesforceの定着支援を手がけます。26年8月期第3四半期累計は売上189.10億円、営業利益20.19億円で、前年同期比の伸びはそれぞれ2.0%、0.5%でした。
STARでは開発・導入・運用を支援しますが、単独の受注額や収益は未開示です。会社は顧客の現場で開発を担うFDEの育成を進めています。既存の運用事業を足場にAI案件を増やし、教育費や人件費を吸収できるかを、通期決算の売上と利益で確かめます。
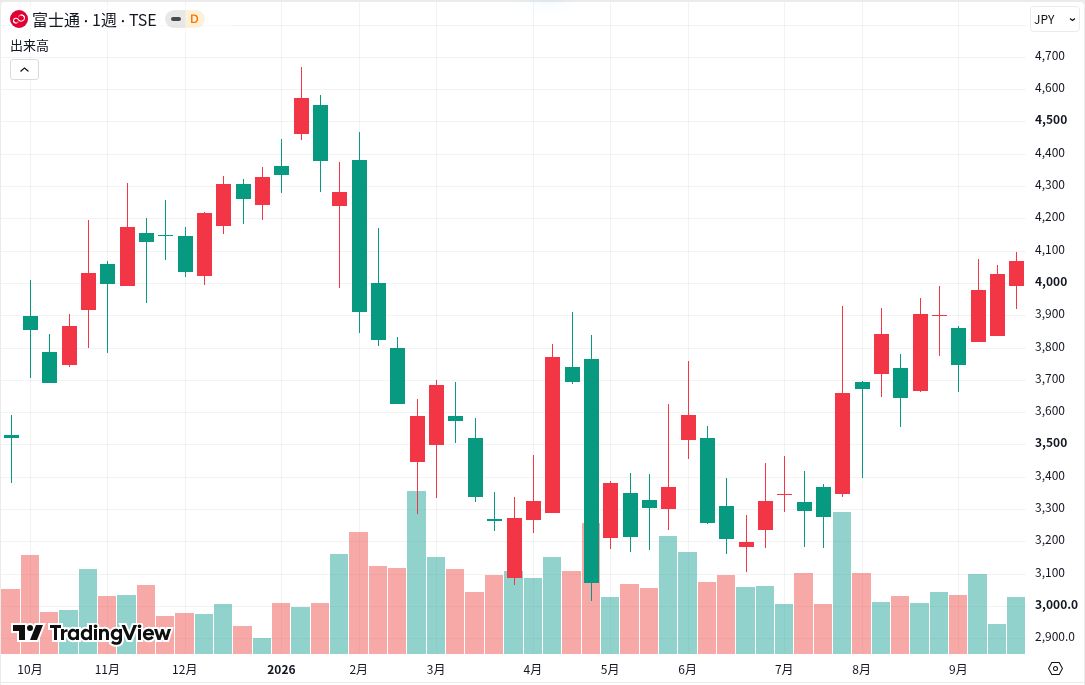
富士通(6702)|既存の業務システムとAIエージェントをつなぐ
富士通は2026年7月14日、AIで既存システムの刷新を支援するサービスを国内で提供開始しました。一方、複数のAIエージェントを連携させる基盤MAAFは、7月15日時点で先行検証の段階です。商品によって実装段階が異なります。
27年3月期第1四半期のサービス事業の調整後営業利益率は11.4%と、前年同期の9.3%から改善しました。AI以外も含む採算ですが、今後の比較基準になります。開発工数の削減が受注単価の低下につながる場合は、案件数や提供価値の拡大で補う必要があります。
AI半導体・クラウド・ロボットの日本株は受注と稼働率で差が出る
設備や機械を売る企業と、設備を持って貸す企業では、AI需要が利益に届く時期と経路が異なります。受注、検収、稼働率、資金負担の違いから、日本株6社の業績を見ていきます。
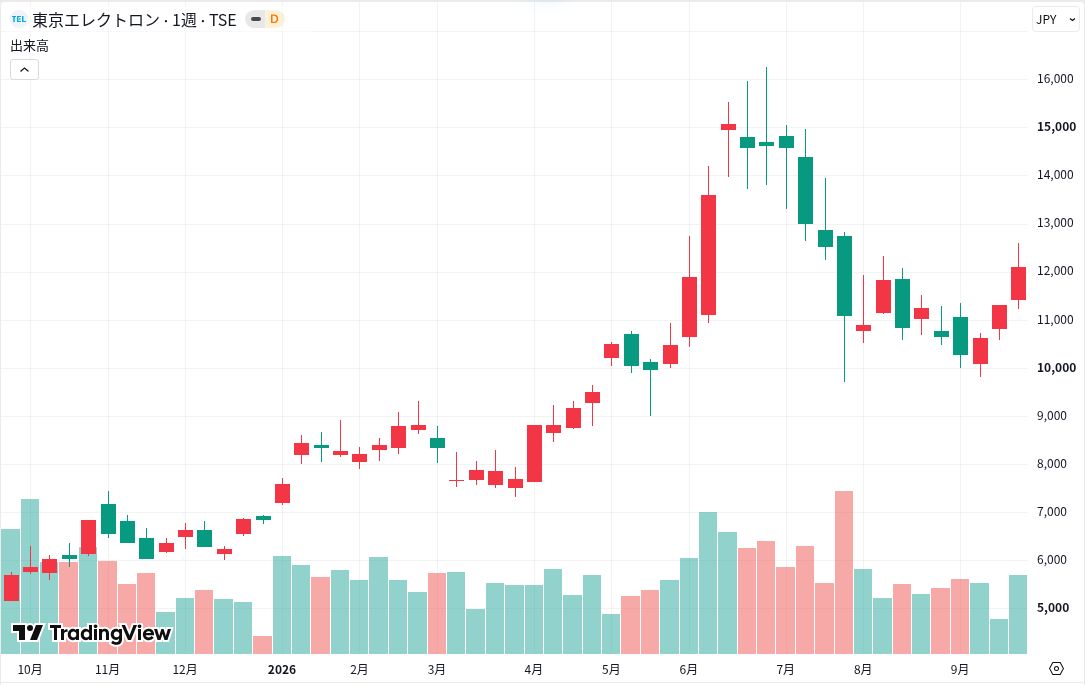
東京エレクトロン(8035)|1対5分割を実施、次は通期計画を確認する
東京エレクトロンは半導体製造装置の大手です。AIサーバー向けの先端ロジックや高性能メモリーへの投資が需要につながり、27年3月期第1四半期は売上7,323.88億円、営業利益2,114.07億円となりました。前年同期比33.3%増収、46.1%増益です。
2026年10月1日に1株を5株へ分割しましたが、企業全体の利益や価値は分割だけでは変わりません。通期予想は第2四半期決算で開示予定です。第1四半期の研究開発費720億円を踏まえ、先端装置への投資と採算を両立する計画かを確かめます。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
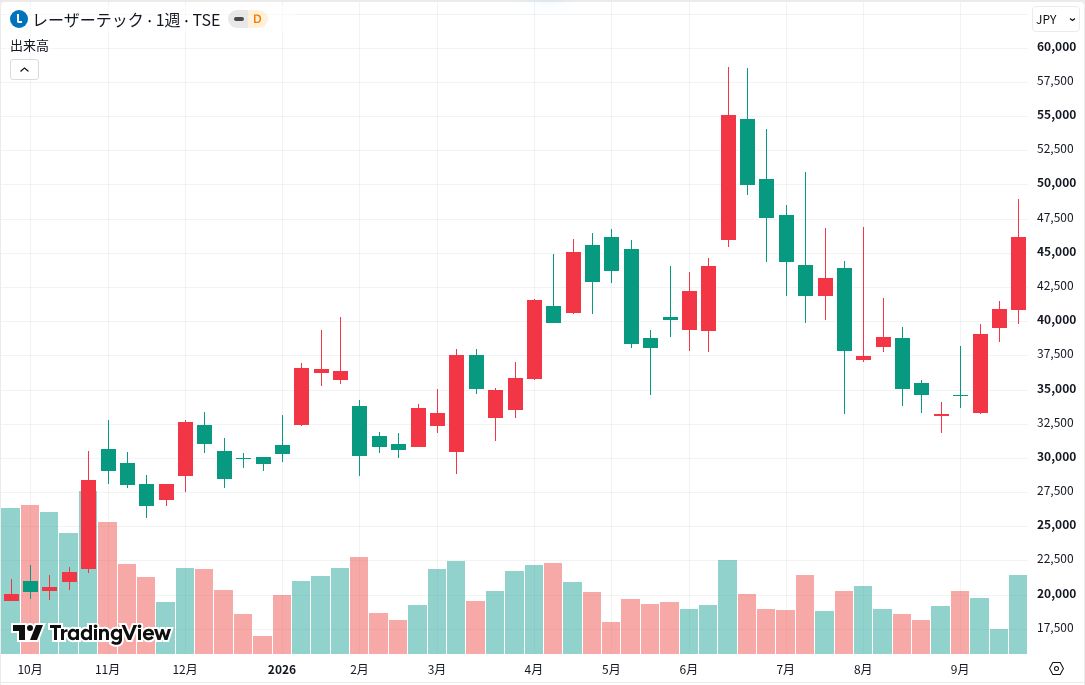
レーザーテック(6920)|EUV検査装置の受注が売上に移る時期を追う
レーザーテックは、先端半導体の回路原版を調べるEUVマスク検査装置に強みがあります。26年6月期は売上2,304.85億円、営業利益1,052.59億円と、前期比8.3%減収、14.3%減益でした。
一方、受注高は125.7%増の2,375.04億円へ回復し、受注残は3,229.64億円となっています。装置が顧客の検収を経て売上になるまでには時間差があります。27年6月期の会社計画は売上2,900億円、営業利益1,250億円で、受注済み装置の納入と検収が業績回復を左右します。
ソフトバンクグループ(9984)|OpenAIへの追加出資を完了、資金負担を追う
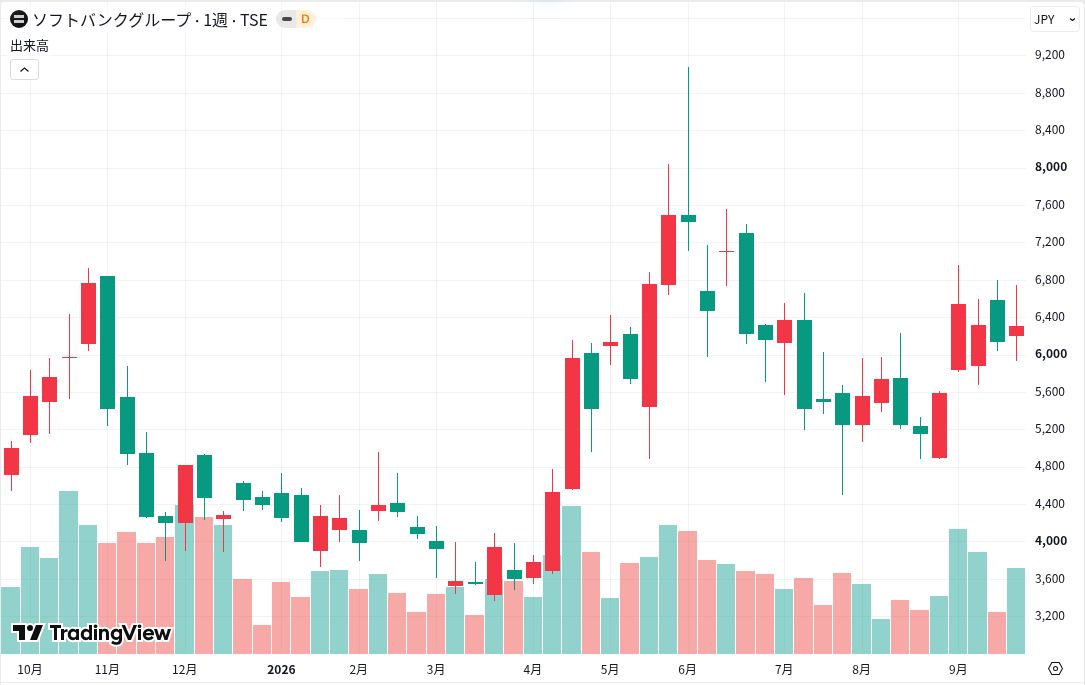
ソフトバンクグループは2026年10月1日、OpenAIへ最終100億ドルを払い込み、今回の追加出資300億ドルを完了しました。累計出資は646億ドル、持分は約13%です。STARを提供するソフトバンク(9434)とは投資対象としての性格が異なります。
出資の評価には、保有資産から純負債などを引いたNAVと、保有株式価値に対する純有利子負債比率のLTVを使います。OpenAIの評価額に加え、利払いと保有株の現金化が資金余力を左右します。ABBロボティクス事業も取得契約済みで、買収完了を待つ段階です。
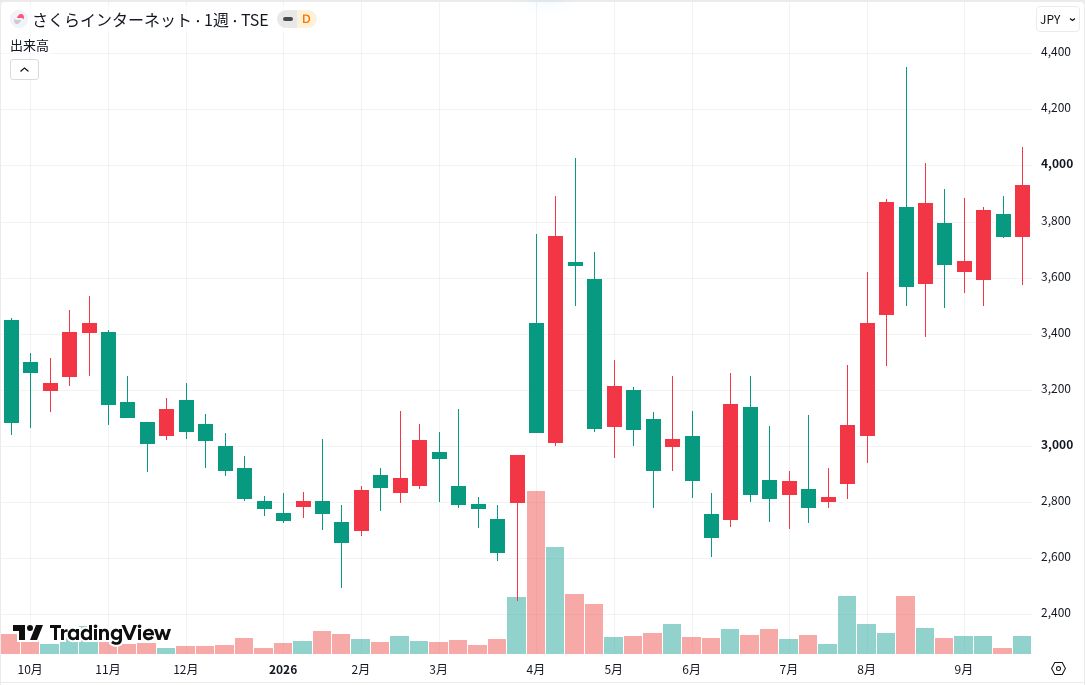
さくらインターネット(3778)|GPU稼働率と設備費用が利益を左右する
さくらインターネットは国産クラウドとGPU計算サービスを提供します。27年3月期第1四半期は売上111.34億円、営業利益12.30億円で、前年同期の営業赤字から黒字に転じました。GPU売上47.18億円は全社の約42.4%に相当します。
会社は高い稼働を説明していますが、具体的な稼働率は未開示です。利益には電力費の下振れ、開発費の一部資産計上、費用の後ずれも寄与しました。下期の投資増が予定されているため、第1四半期の高い採算がどこまで続くかを次の決算で確認します。
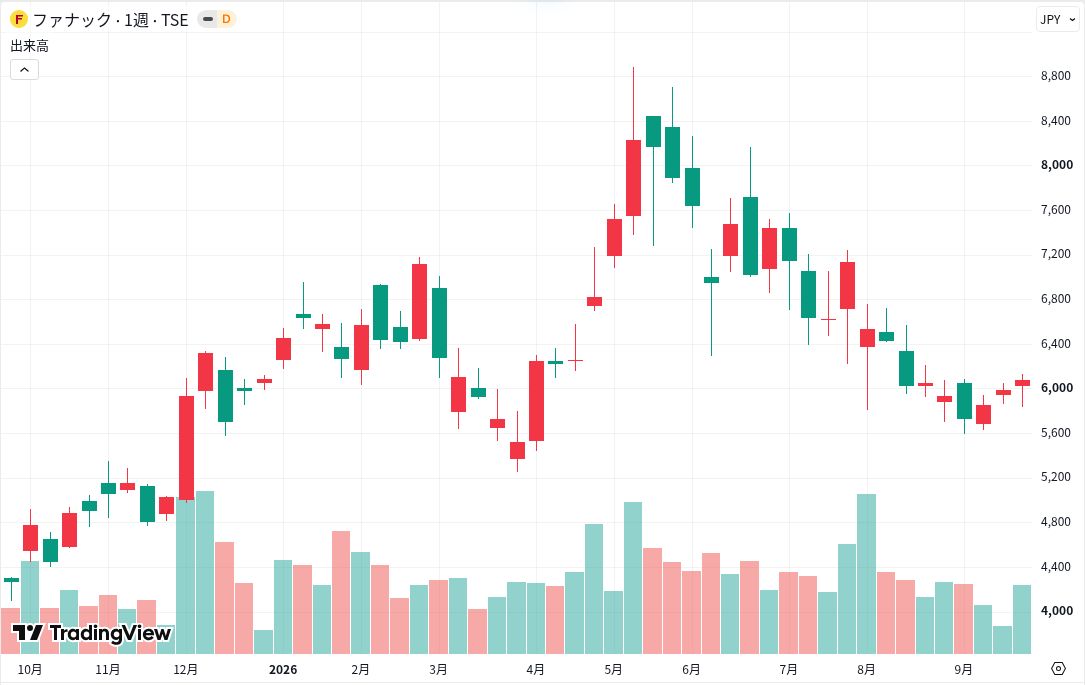
ファナック(6954)|ロボット受注とフィジカルAIの共同実証を追う
ファナックの27年3月期第1四半期は、売上2,310.35億円、営業利益534.92億円でした。前年同期比17.7%増収、26.1%増益です。ロボット売上は961.03億円、受注は979億円で、それぞれ18.7%、8.1%伸びています。
2026年9月30日には日立とフィジカルAIの共同事業化で提携しました。工場での実証を経て2027年度から共同展開する予定です。既存の一般産業・自動車向け需要と、今後のAI実装を分けて追うと、現在の増益と将来の成長機会を区別できます。
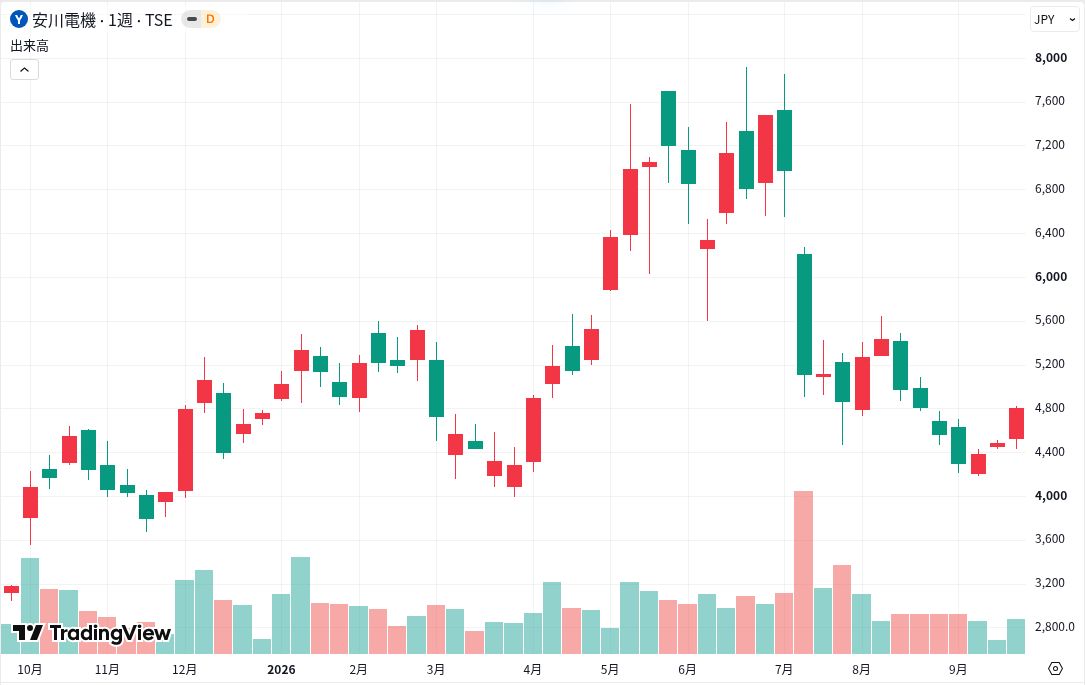
安川電機(6506)|AI開発が進む一方、ロボット事業の利益は減少
安川電機はロボットやモーターの制御機器を手がけます。10月9日発表の27年2月期中間決算は9.8%増収、5.5%営業減益でした。ロボット事業の営業利益は43.3%減の59.74億円で、基幹システム移行の影響や欧州構造改革費用が利益を圧迫しました。
通期営業利益予想は600億円から575億円へ引き下げました。Google DeepMindの生成AIを連携させたシステム開発は7月15日に発表済みですが、提供時期は未公表です。AI開発への期待と、既存ロボット事業の採算回復は分けて追います。
AI関連の米国株は半導体販売とクラウド利用で成長を取り込む
米国株は、GPUを売る企業と、GPUや自社チップを使ってクラウドやAIサービスを提供する企業に分かれます。売上の伸びと、それを支える設備投資の負担を並べて3社を比べます。
エヌビディア(NVDA)|AI半導体の需要と粗利益率を追う
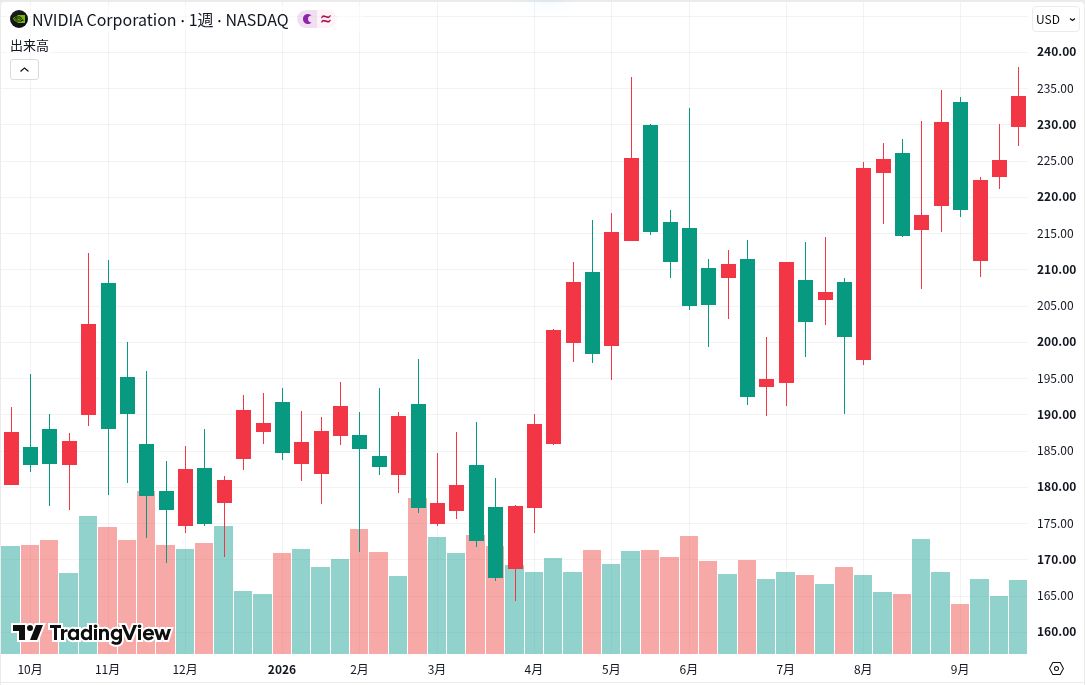
エヌビディアはAI向けGPUと開発基盤を提供します。27年1月期第2四半期は売上962.21億ドルと前年同期比106%増え、データセンター売上は890.23億ドルでした。米国会計基準による粗利益率は75.0%です。
次の四半期は売上1,080億ドル(上下2%)、粗利益率74.0%(上下0.5ポイント)を予想し、中国向けデータセンター計算製品の売上を織り込んでいません。売掛金の回収日数は前四半期の45日から60日へ延びており、販売拡大と現金回収の両方を追います。
マイクロソフト(MSFT)|AzureとCopilotの有料利用が収益を支える
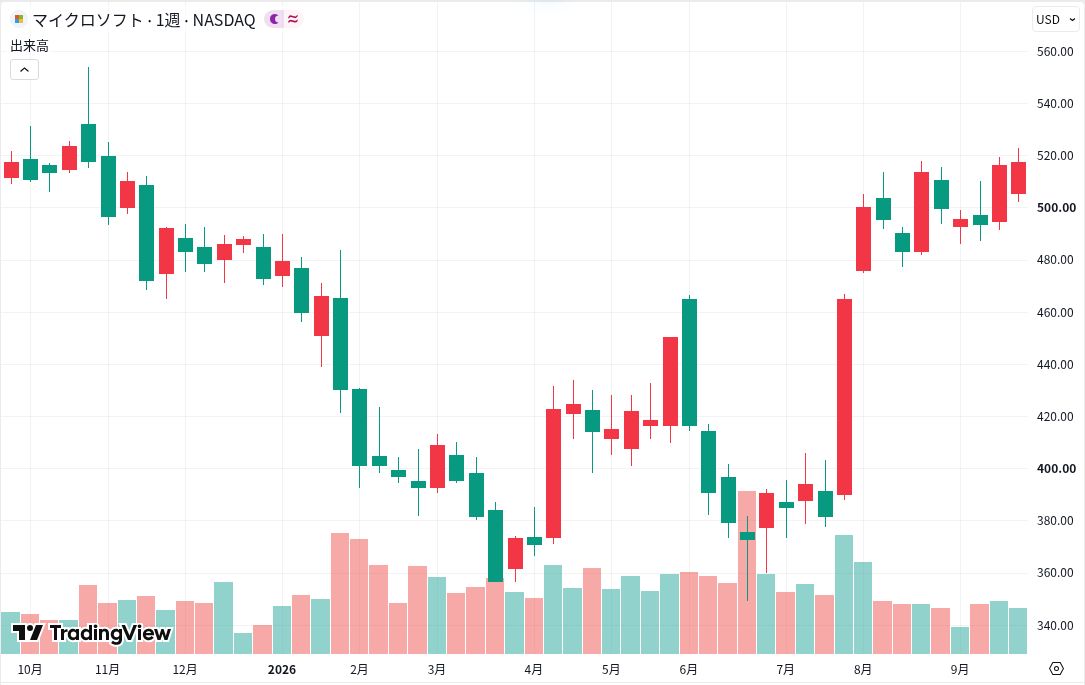
マイクロソフトはAzureと業務ソフトを通じて企業のAI利用を取り込みます。26年6月期第4四半期はAzureなどの売上が前年同期比43%増え、Microsoft 365 Copilotの有料席数は3,000万超となりました。席数は契約ライセンス数で、利用企業数とは異なります。
同四半期のMicrosoft Cloud粗利益率は65%でした。設備投資はファイナンスリース込みで410億ドルに達し、現金取得額の358.02億ドルとは区分が異なります。有料利用の拡大を粗利益と現金収支へつなげられるかが、成長の持続性を左右します。
アルファベット(GOOGL)|AI検索とクラウドの収益を投資負担と比べる
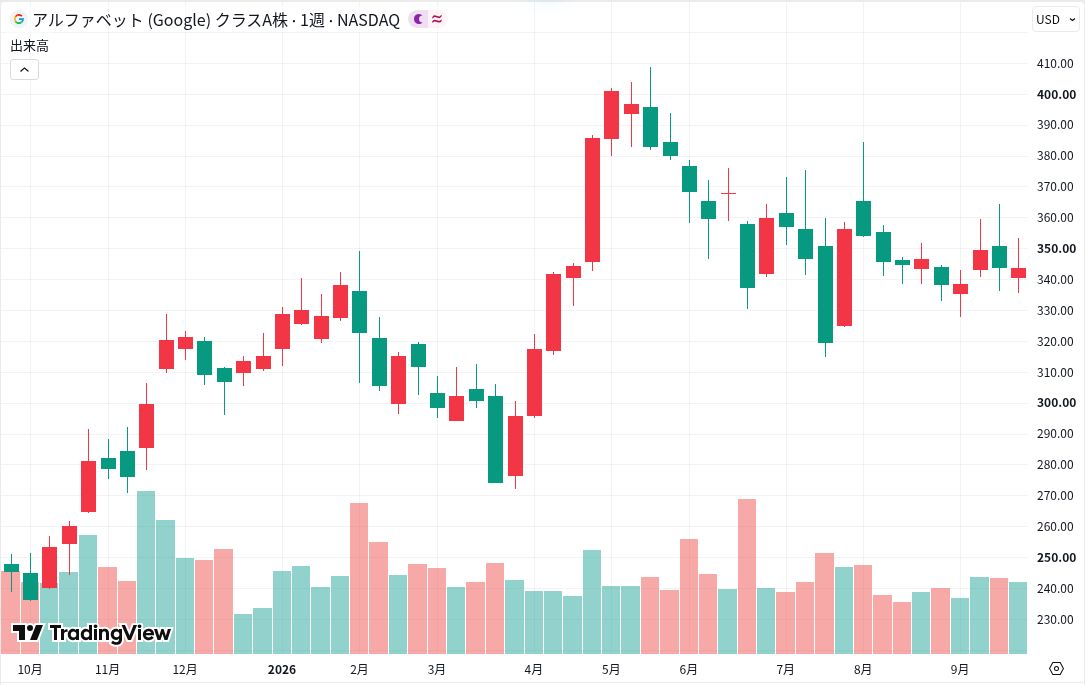
アルファベットの26年第2四半期は、Google Cloud売上が247.68億ドルと前年同期比82%増え、営業利益は88.14億ドルでした。専用AI半導体TPUのシステム納入も始まり、利用料と機器販売の両方が売上に含まれます。
AI検索は既存の広告事業を支えますが、増収全額をAIの新規収益とは扱えません。また、保有株式の評価損益が最終利益を大きく動かすため、本業は営業利益で比較します。2026年の設備投資予想は1,950億〜2,050億ドルで、クラウドの利益成長と投資負担を合わせて追います。
AI関連株は投資回収の遅れ・競争・規制で期待が崩れ得る
AI市場の拡大と、個々の企業の利益拡大は一致しません。設備の採算、導入費用、競争、規制という4つの経路から、期待が業績に結び付かない場面を具体的に確かめていきます。
設備投資の増加|減価償却費と電力費が利益を圧迫する
GPUやデータセンターへの投資では、購入時の現金支出と、数年に分けて計上する減価償却費がずれます。設備が十分に稼働する前にも償却費や保守費用が発生するため、売上の成長だけでは資金回収まで判断できません。
アルファベットの26年第2四半期は、本業が生んだ営業キャッシュフロー390.69億ドルに対し、設備支出が449.24億ドルでした。差額のフリーキャッシュフローは58.55億ドルのマイナスです。これは四半期の資金収支を示し、営業利益が出ていても投資が現金流入を上回る例です。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
AIエージェントの導入費用|精度・権限管理・人の確認が採算を左右する
AIエージェントの採算は、作業の自動化率に加えて、誤処理を直す費用や人の確認範囲で変わります。送金や顧客情報の更新など、失敗の影響が大きい操作と、社内資料の検索では、必要な権限設計や確認工程が異なります。
全操作を人が確認する設計と、高い影響を持つ操作だけ承認する設計でも運用費に差が出ます。削減時間を人件費に換算し、利用料、連携開発、監督・保守費を差し引くと導入効果を金額で比較できます。実証時には精度とともに、例外の発生率や再作業時間も測る必要があります。
専用半導体とSaaSの競争|AI普及だけでは利益拡大を約束しない
AI計算ではGPUに加え、用途を絞った専用半導体(ASIC)の採用が進んでいます。GoogleのTPUやMicrosoftのMaiaは、クラウド企業が計算費用を抑える選択肢です。汎用GPUと専用半導体の使い分けにより、機器の購入先や単価が変わり得ます。
ソフトでは、ネット経由で提供するSaaSに組み込まれたAIと、独立したAIアプリが同じ業務を取り合います。利用が増えても、値下げや計算費用の増加が利益を削る可能性があります。販売数量と粗利益率を併せて追えば、普及と価格競争のどちらが業績へ強く効いているかが分かります。
輸出許可と国内AI指針|販売制約と自主的取組を分ける
米商務省産業安全保障局(BIS)は2026年1月15日施行の規則で、H200や同等品の米国から中国・マカオ向け輸出を条件付きの個別審査へ変更しました。エヌビディアの第2四半期でも中国向けHopperの出荷はデータセンター売上の1%未満で、許可審査の変更と販売拡大には隔たりがあります。
国内ではAI法が2025年9月1日に全面施行され、同年12月に適正性確保の指針とAI基本計画が示されました。事業者の自主的・能動的な取組を促す枠組みであり、個人情報保護などの既存法も別途適用されます。
AI関連銘柄の比較一覧|売上への寄与と継続収益で候補を絞る
13社は決算期も、AIに関わる売上の定義も異なります。一覧では売上の大きさで順位を付けず、事業との接点、商用化の段階、収益の開示範囲、次に確かめる数字を並べました。
| 銘柄 | AIとの事業接点 | 商用化段階 | 収益の開示範囲 | 次回確認点 |
|---|---|---|---|---|
| ソフトバンク(9434) | STAR基盤の提供、法人クラウド | STAR提供中、協業拡大 | 広義クラウド・AI。STAR単独は未開示 | 法人事業の売上・利益 |
| ヘッドウォータース(4011) | 生成AIの開発・導入、STAR参画 | 有償案件と継続契約 | 生成AI関連売上。継続課金指標はDATA&AIエンジン事業全体 | 下期の最終損益 |
| セラク(6199) | STARの開発・導入・運用支援 | 協業開始 | STAR単独の受注・収益は未開示 | 通期決算と保守契約 |
| 富士通(6702) | 既存システム刷新、MAAF | 刷新は提供中、MAAFは先行検証 | サービス事業の採算。狭義エージェント売上は未開示 | サービス事業の利益率 |
| 東京エレクトロン(8035) | 先端ロジック・HBM向け製造装置 | 販売中 | 全社の売上・利益で確認 | 2Q決算で示す通期計画 |
| レーザーテック(6920) | EUVマスク検査装置 | 販売中、検収待ちの受注あり | 全社の売上・受注で確認 | 検収の進捗 |
| ソフトバンクグループ(9984) | OpenAI出資、ABBロボティクス | 出資完了、ABBは完了待ち | 投資損益、NAV、LTV | OpenAI評価と資金負担 |
| さくらインターネット(3778) | GPU計算サービス | 提供中 | GPU売上。稼働率の具体値は未開示 | 下期投資と通期計画 |
| ファナック(6954) | 産業用ロボット、日立と共同事業化 | ロボット販売中、AIは実証段階 | ロボット売上・受注で確認 | 受注と実証の進捗 |
| 安川電機(6506) | ロボット、DeepMindの生成AIを連携 | ロボット販売中、DeepMind連携は開発段階 | ロボット事業の売上・利益 | ロボット事業の採算回復と通期計画 |
| エヌビディア(NVDA) | GPUとデータセンター | 販売中 | データセンター売上・全社粗利益率 | 粗利益率と売掛金回収 |
| マイクロソフト(MSFT) | Azure、Copilot | 有料提供中 | Azure等売上・Copilot有料席数 | 有料利用と設備費の伸び |
| アルファベット(GOOGL) | Google Cloud、TPU、AI検索 | 提供中 | Cloud売上・営業利益 | 設備投資とクラウド利益 |
主力事業とAI収益|会社全体の増益をAIの成果と混同しない
会社を比較する際は、開示区分がどこまでAI事業を含むかをそろえます。生成AI、GPU、データセンターという名称でも対象は同じではなく、クラウドには通常のシステム利用も含まれます。開示が細かい企業ほど、AI需要と業績のつながりを確かめやすくなります。
例えば生成AI売上が伸びても、買収で連結対象が増えた場合は既存事業の伸びと切り分ける必要があります。売上区分、集計期間、連結範囲をそろえてから、利益への寄与を比べます。AI売上が独立開示されない企業では、案件や製品の実績を事業別の採算と照合します。
実装段階と費用負担|次の決算で確かめる数字をそろえる
事業の進み方に合わせると、設備販売は受注と検収、クラウドは稼働と契約更新、実装支援は有料導入と継続運用が確認項目になります。実証段階の企業では、売上予想より先に提供時期や契約条件の開示を追います。
株価も会社計画と照合します。10月7日終値を会社予想の1株利益で割った参考PERは、さくらは27年3月期予想で105.85倍、レーザーテックは27年6月期予想で46.51倍です。業種が違うため、倍率の低さだけで優劣は決まりません。それぞれの利益計画に必要な稼働や検収が進むかを確認し、計画未達なら同じ株価でも割高になる可能性を考えます。
まとめ|AI関連銘柄は事業との接点と利益への寄与で選ぶ
AI関連銘柄は、半導体とクラウドの販売・利用、AIエージェントの開発・運用、ロボットの実装で収益の入り方が異なります。
テーマとの接点だけでなく、AI関連の数字がどの範囲で開示され、利益に届いているかで候補を絞りましょう。
協業の発表から購入を急がず、契約の具体化や決算への反映を追う姿勢が必要です。開示の少ない企業は、収益を確かめられるまで候補として残す選択もあります。
購入後も次の決算で会社計画と実績を比べ、期待した収益が伴っているかを確認しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。