

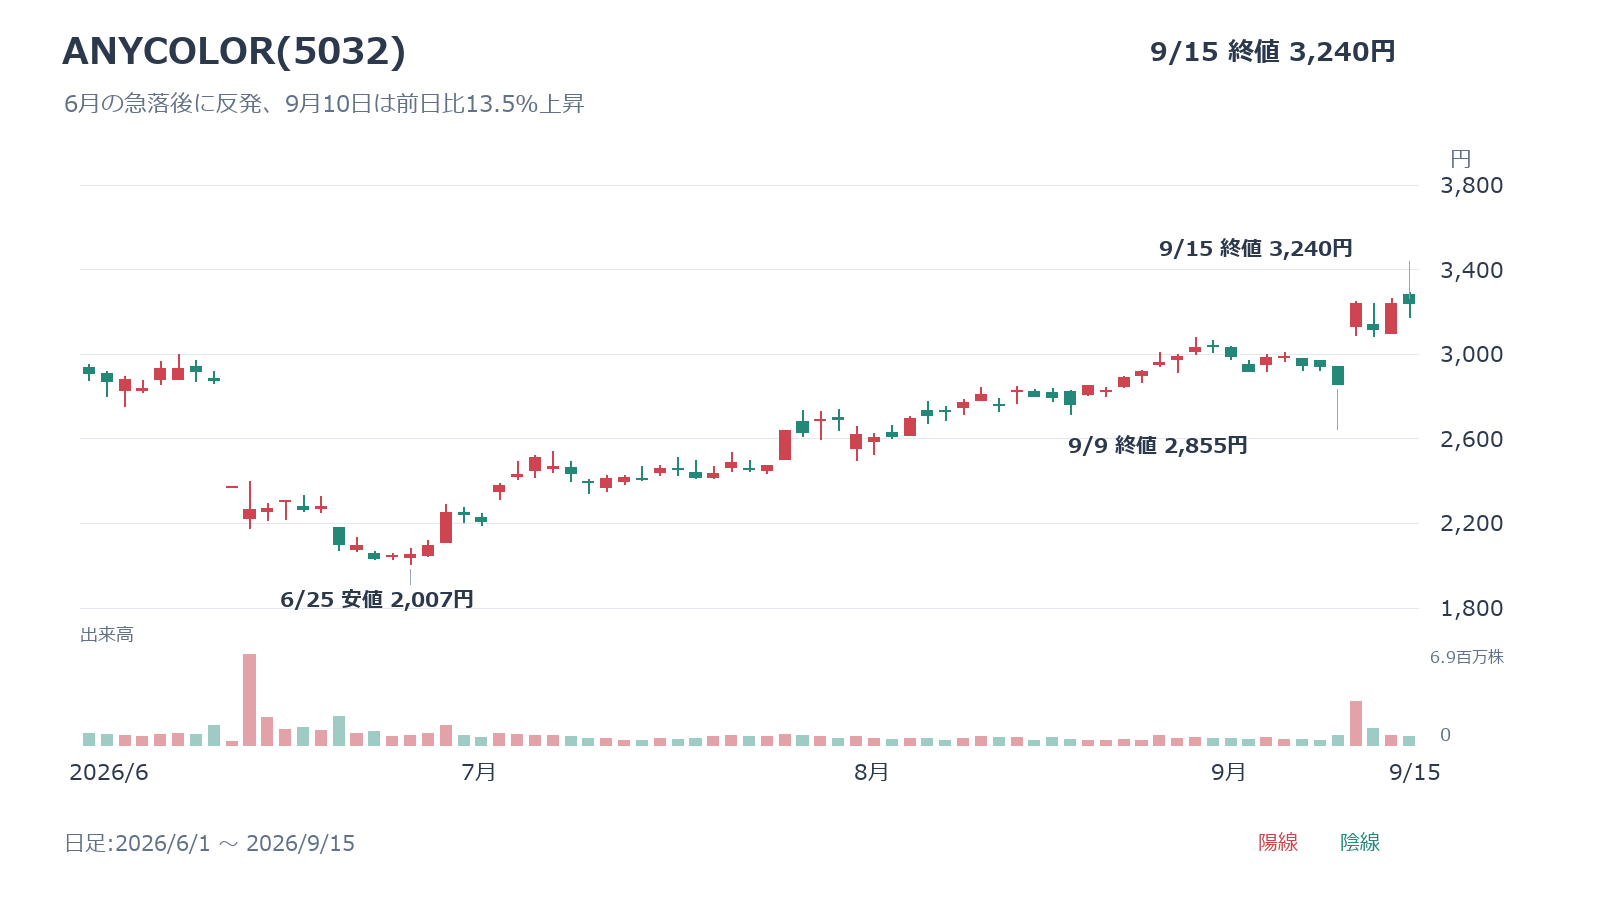
「にじさんじ」を運営するANYCOLOR(5032)の株価は、27年4月期の減益予想やグッズ在庫の負担を嫌気して下落した後、9月の1Q決算を受けて反発しました。9月15日終値は3,240円で、6月安値2,007円から約61%上昇しています。
1Qの業績は会社見通しを上回りましたが、通期の減益・減配予想は変わっていません。過去の下落理由と今回の反発材料を整理し、自社株買い、利益率、今後の決算から買い時を考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ANYCOLORは1Q決算後に反発、通期は減益予想を維持
9月9日発表の1Q決算は増収減益でしたが、売上・営業利益とも会社見通しを上回りました。前年比の減益と、計画に対する上振れは分けて評価する必要があります。株価も6月の急落時から状況が変わっています。
株価は6月安値2,007円から3,240円へ反発
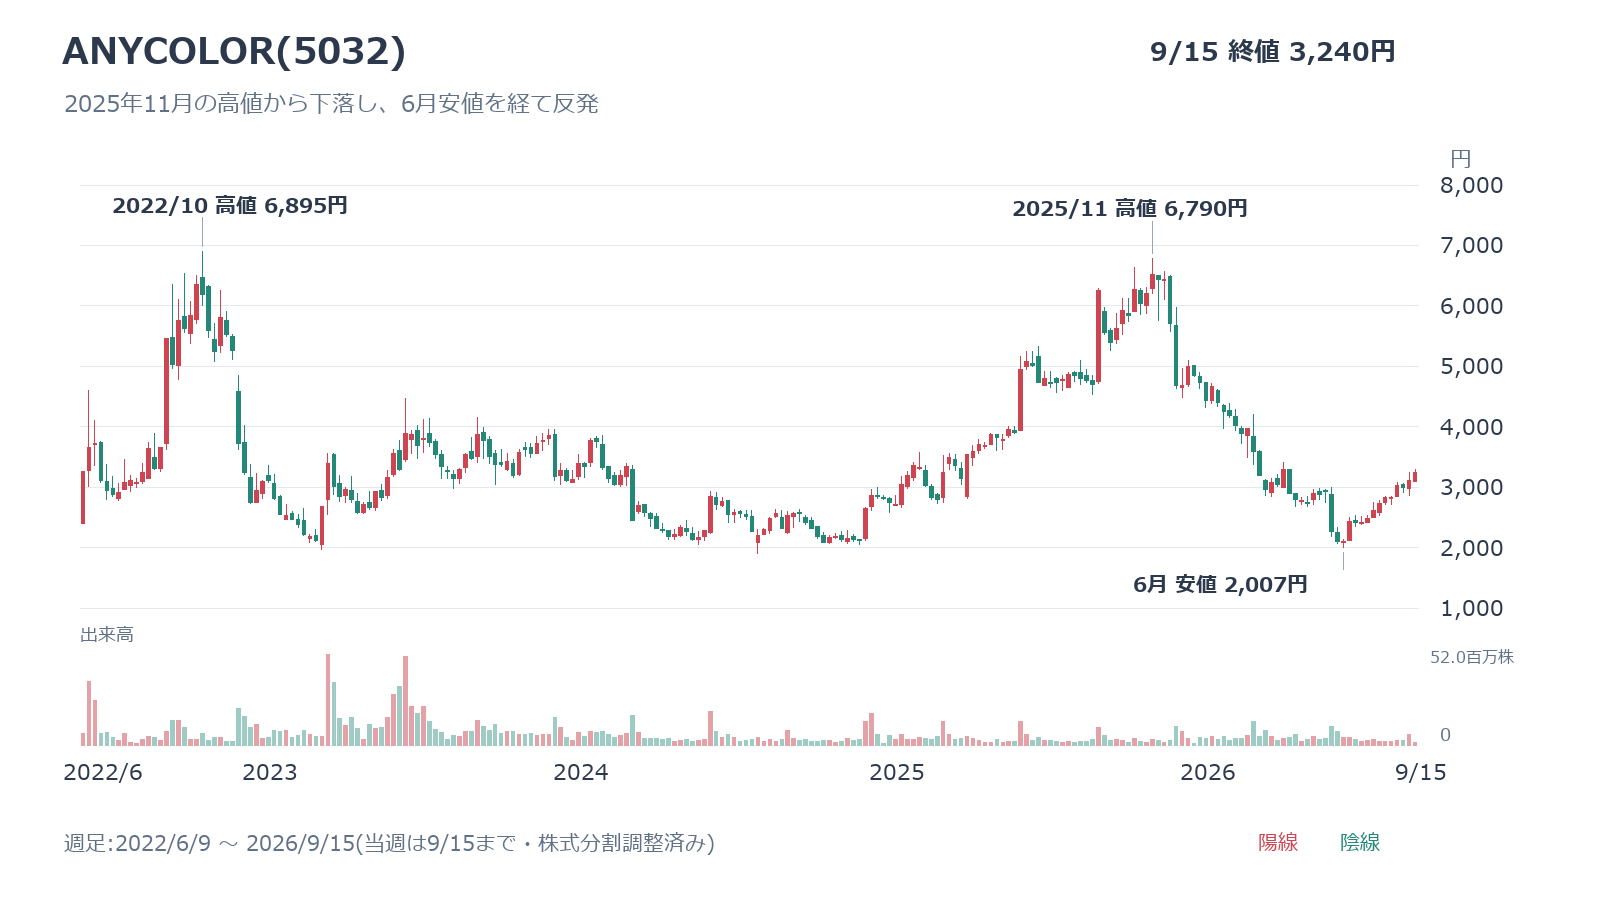
2025年11月12日の高値6,790円から、2026年6月25日には2,007円まで下落しました。その後は持ち直し、9月15日終値は3,240円です。6月安値から61.4%上昇した一方、2025年高値からは52.3%低い水準にあります。
同社は2022年6月に東証グロース市場へ上場し、2023年6月8日にプライム市場へ移りました。株式分割調整後の上場来高値は2022年10月27日の6,895円で、2025年の6,790円とは別です。下の週足では、上場後の値動きを同じ価格基準で比較しています。
1Q営業利益は8.8%減でも会社見通しを約12%上回る
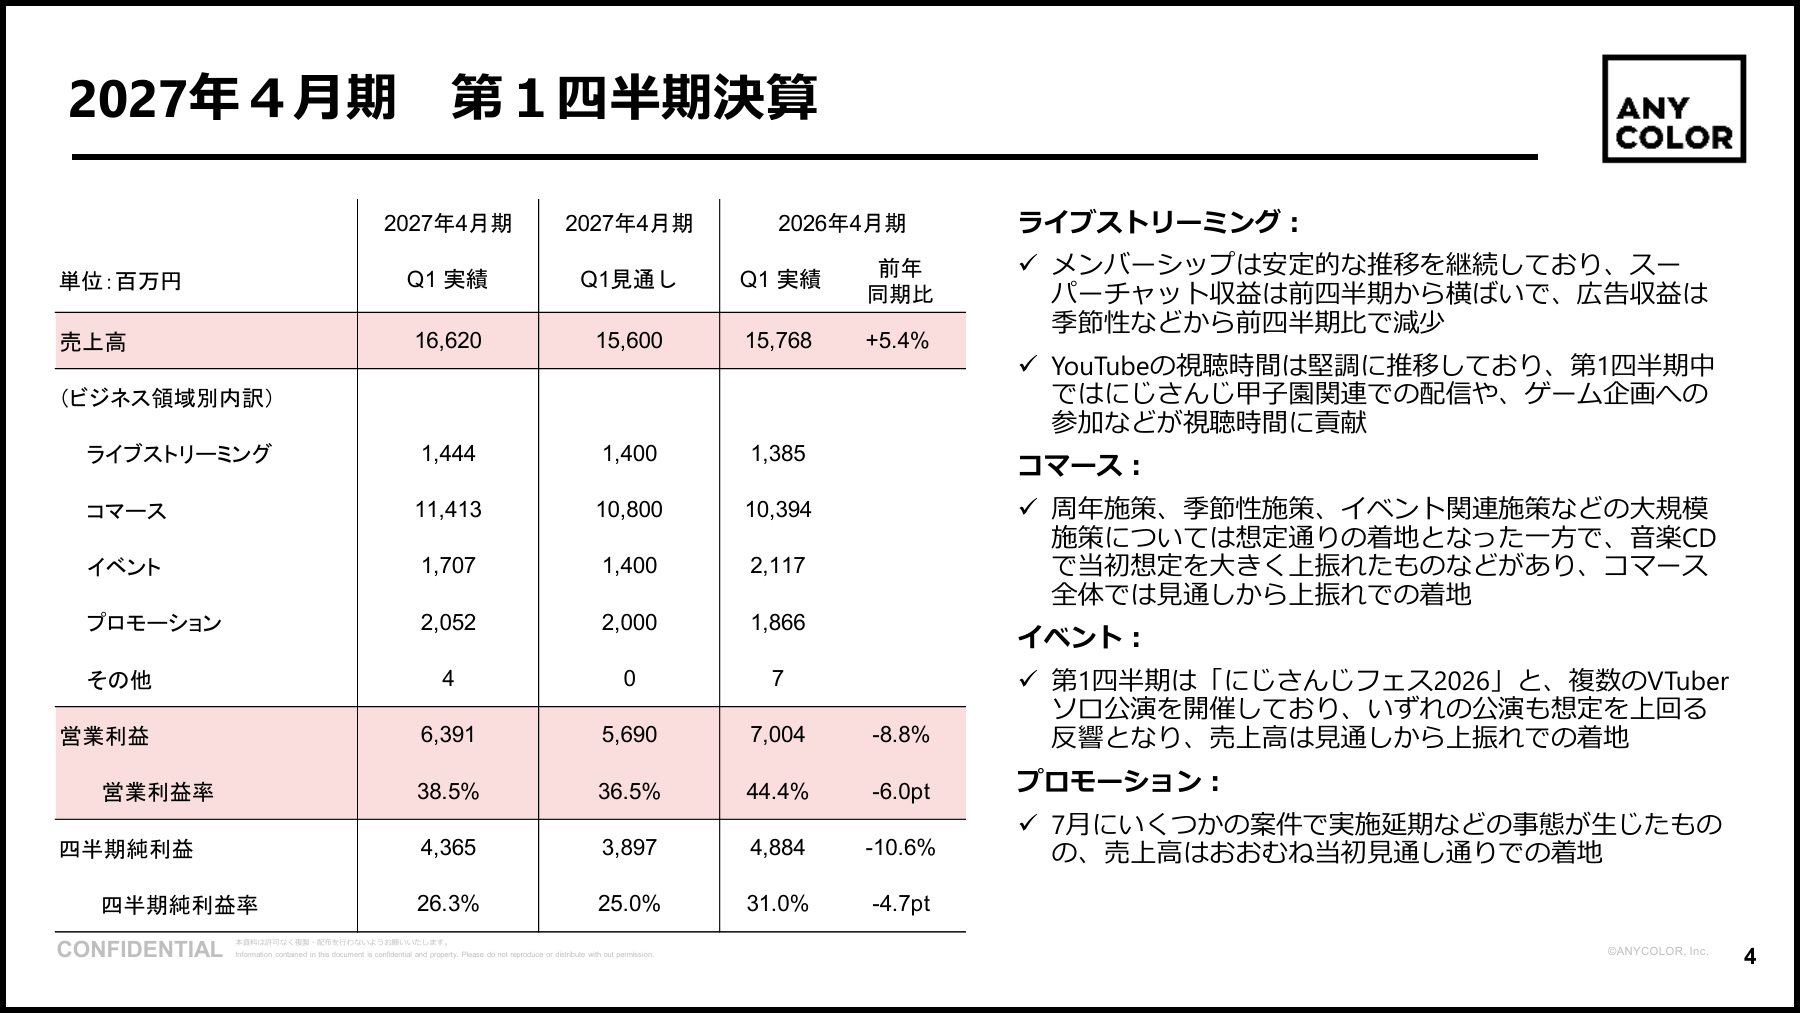
27年4月期1Q(5~7月)は売上166.2億円、営業利益63.9億円、純利益43.65億円でした。売上は前年同期比5.4%増、営業利益は8.8%減、純利益は10.6%減です。一方、期初の営業利益見通し56.9億円を約12%上回りました。
音楽CDやライブイベントの売上が想定を上回ったことが寄与しています。70億円を上限とする自社株買いも同時に発表し、翌9月10日の終値は前日比13.5%高の3,240円でした。減益だけでなく、計画超過と株主還元の拡大を評価した反応と考えられます。
ANYCOLORはVTuber「にじさんじ」を運営するエンタメ企業
ANYCOLORはVTuberの配信を起点に、グッズ、ライブ、企業とのタイアップへ収益を広げています。稼ぎ頭はグッズや音楽CDなどを販売するコマース領域です。視聴者の増加が、購入者の増加につながるかを見ます。
コマースを中心に配信・イベント・広告の4領域で稼ぐ
同社のVTuber事業は、ライブストリーミング、コマース、イベント、プロモーションの4領域で構成されています。1Qはコマース売上が114.1億円で、全体の約69%を占めました。配信の投げ銭だけに収益を依存する会社ではありません。
配信やライブでファンとの接点を増やし、グッズ、音声商品、音楽CDの購入へつなげる仕組みです。会社は1Qのコマース増収について、値上げより購入者数の増加が大きかったと説明しました。ファンの支持が実際の購入へ結び付いているかが、事業の伸びを測る手掛かりになります。
[関連]推し活の市場規模は3.5兆円!Z世代の「推し消費」を投資対象として徹底解説
VTuber数181人、ANYCOLOR IDは210.6万へ増加
7月末の開示対象VTuber数は181人で、前年同期より16人増えました。日本の「にじさんじ」が153人、NIJISANJI ENが28人です。期間比較のため、旧インドネシア・韓国グループのメンバーを除いた会社資料の集計を使っています。
ストアやファンクラブなどで使うANYCOLOR IDは210.6万件と、前年同期比19.3%増加しました。ただし、登録ID数は有料会員数や購入者数そのものではありません。登録者の増加に加え、実際の購入人数と継続購入が伸びることが収益拡大には必要です。
ANYCOLORの株価下落は3つの決算をまたいで段階的に進んだ
下落は一度の決算だけで起きたものではありません。2025年12月、2026年3月、6月の発表を経て、利益成長への期待が徐々に修正されました。9月の反発を見る際も、以前売られた理由がどこまで解消したかを確認します。
25年12月の上方修正でも増益率の鈍化で下落
最初の節目は2025年12月の上半期決算です。上期の営業利益は約111億円で前年同期比63.8%増と好調でした。通期の営業利益予想も205~215億円から210~220億円へ引き上げ、年間配当予想を70円から75円へ増額しています。
それでも株価は下げました。2Q単独の営業利益は前年同期比0.7%増にとどまり、1Qの大幅増益から伸びが鈍ったためです。累計では好決算でも、足元の勢いが期待に届かないと売られることがあります。上方修正の有無だけでは、決算後の株価を判断できません。
26年3月の下方修正でグッズ在庫の評価損を警戒
2026年3月11日の3Q決算では、通期営業利益予想を210~220億円から198~203億円へ引き下げました。3Q累計の売上は420.2億円、営業利益は169.1億円と増収増益でしたが、グッズ在庫に伴う費用負担が警戒されました。
在庫の評価損とは、売れ行きなどを踏まえて在庫の帳簿上の価値を引き下げる損失です。最終的に26年4月期4Qには約18億円を計上しました。デジタルのキャラクター事業でも、実物のグッズには売れ残りのリスクがあることを、投資家が改めて意識した決算です。
6月の本決算で27年4月期の減益・減配予想を嫌気
6月10日の本決算では、過去最高益の実績よりも27年4月期の減益予想が重く受け止められました。今期の営業利益予想は180~200億円で、前期比0.9~10.8%減。年間配当予想も75円から62円へ減額しています。
翌6月11日はストップ安の2,375円で終え、6月25日には年初来安値2,007円を付けました。高成長を前提とした株価評価が、減益・減配と中期計画の見直しによって切り下がったと考えられます。9月に1Qが計画を上回っても、この通期予想自体は据え置かれています。
[関連]決算書の読み方を機関投資家がわかりやすく解説!個人投資家が知っておくべき基本とは
中期計画は27年4月期営業益240億円から29年4月期260億円へ
従来の27年4月期営業利益240億円という目標は見直され、現在は29年4月期260億円を目指しています。目標額だけでなく、達成時期が後ろにずれた点が重要です。今期の減益予想と中期の成長目標を分けて確認します。
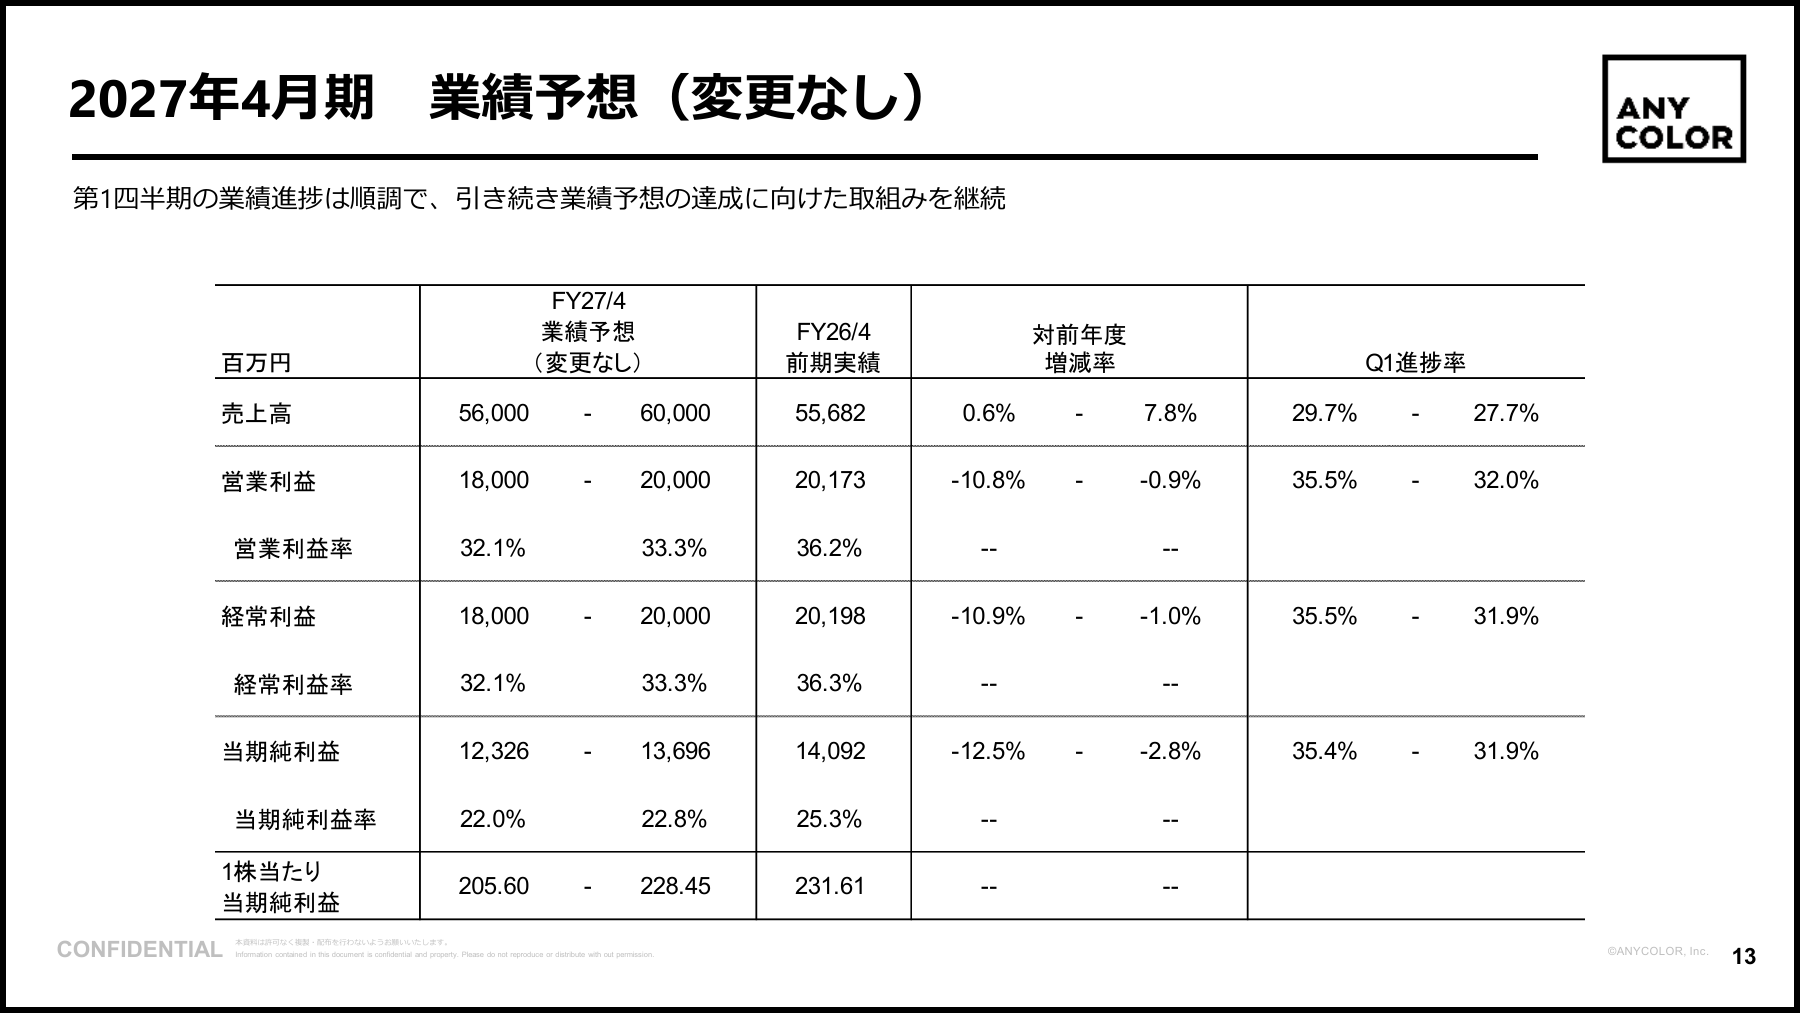
26年4月期は最高益、27年4月期は営業利益180~200億円を予想
26年4月期は売上556.8億円、営業利益201.7億円、純利益140.9億円でした。売上は前期比29.9%増、営業利益は23.9%増と過去最高を更新しましたが、今期も同じ成長率が続く計画にはなっていません。
27年4月期は売上560~600億円、営業利益180~200億円を予想しています。1Qの営業利益進捗率は32.0~35.5%です。四半期ごとにイベントの開催や商品販売の時期が違うため、1Q利益を4倍して通期利益を見積もるのは適切ではありません。下期の施策と費用も見て判断します。
| 項目 | 26年4月期実績 | 27年4月期予想 | 29年4月期目標 |
|---|---|---|---|
| 売上高 | 556.8億円 | 560~600億円 | 800億円 |
| 営業利益 | 201.7億円 | 180~200億円 | 260億円 |
| 営業利益率 | 36.2% | 32.1~33.3% | 32.5% |
1Qの在庫評価損は約4.6億円、原価と人件費の負担は残る
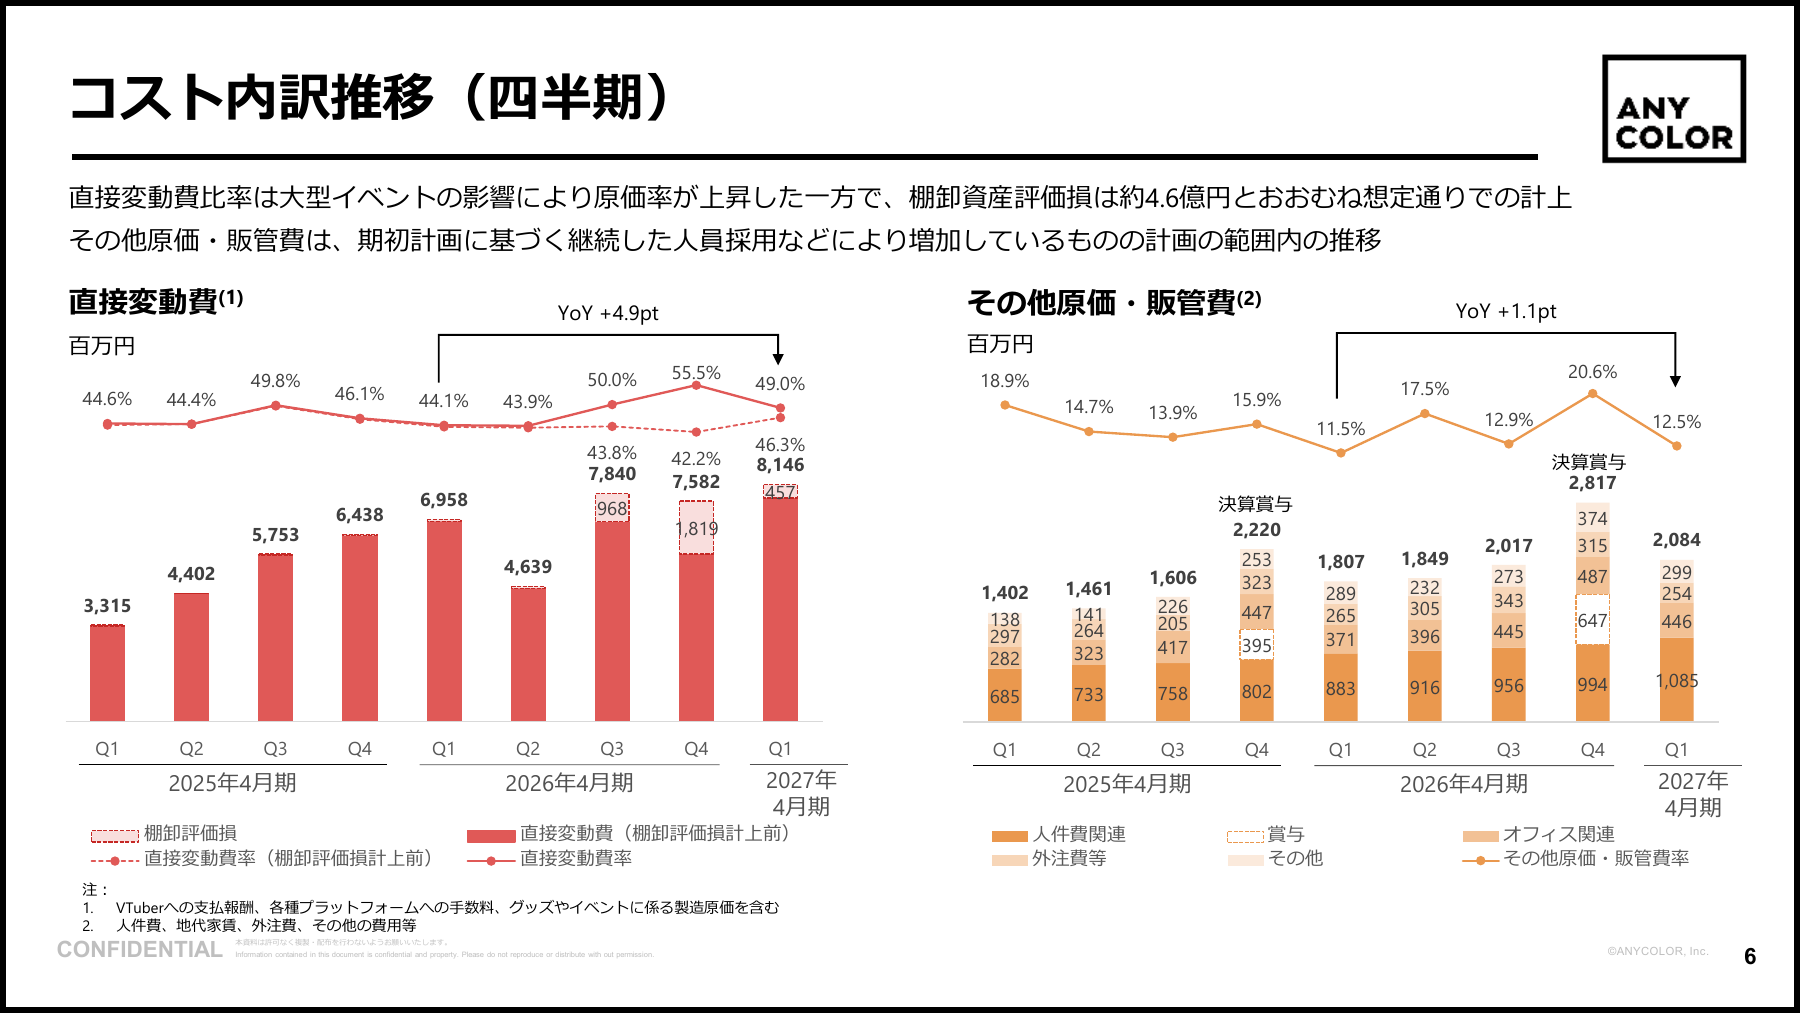
27年4月期1Qの棚卸資産評価損は約4.6億円で、会社の想定におおむね沿った金額でした。前期4Qの約18億円からは減りましたが、評価損がなくなったわけではありません。商品在庫は4月末の42.25億円から7月末には45.10億円へ増えています。
大型イベントの構成比や採用の継続も、費用率に影響します。一方、会社は一部商材の原価上昇を、値上げや発注先の工夫などで吸収したと説明しています。評価損の減少だけで安心せず、在庫の販売と利益率の両方を見る必要があります。
1Q営業利益率は38.5%、通期は32~33%を計画
1Qの営業利益率は38.5%で、前期4Qの23.9%から改善しました。ただし、前年の1Qは44.4%だったため、前年同期との比較では低下しています。直前四半期からの改善と、前年同期からの悪化を同時に確認することが大切です。
通期では32.1~33.3%、29年4月期目標でも32.5%を想定しています。会社は人材やスタジオへの投資を続ける計画で、利益率が以前の水準へ戻るとは限りません。イベントの開催時期による変動も踏まえ、増収が費用増を吸収できるかを追う必要があります。
[関連]利益率とは?粗利・営業・経常・純利益率の見方と業種別目安を解説
ANYCOLORは高成長偏重から持続的成長への転換を目指す
会社はVTuberの起用回数を増やすだけでなく、新しいファンを獲得する方針を示しています。安定成長株への移行は、今後の実績で確かめる段階です。成長投資と株主還元の内容から、目指す方向を読み解きます。
26年4月期から29年4月期の営業利益成長率は年約8.8%
営業利益201.7億円から29年4月期目標260億円までの3年間を均すと、年平均成長率(CAGR)は約8.8%です。過去の高い増益率をそのまま将来へ延ばすのではなく、今期の減益を経て再成長を目指す計画と読めます。
売上556.8億円から800億円までの同じ3年間では、年平均成長率は約12.8%になります。会社資料の19.5%は、今期予想の下限560億円から29年4月期までの2年間で計算した値です。同じ成長率でも、起点と年数をそろえて比較する必要があります。
VTuberの起用回数を抑え、新しいファンの獲得を重視
27年4月期は、VTuberの起用頻度に規律を持たせながら、ファンの裾野を広げる方針です。9月の説明会では、起用回数を大幅に減らすという意味ではなく、前年から大きく増やさずに顧客数を増やす取り組みだと説明しました。
1Qでは新ユニット「ぽっぷん・パーラー」の2人がデビューし、音楽CDの販売も好調でした。既存ファンの購入額だけに頼らず、新人や音楽から新しい購入者を増やせるかが成長の持続性を左右します。施策数だけを追うのではなく、顧客の広がりと売上の関係を確認します。
70億円・280万株を上限とする自社株買いを発表
9月9日、70億円・280万株を上限とする自社株買いを決議しました。株数の上限は自己株式を除く発行済株式数の4.67%に相当します。取得期間は2026年9月10日から2027年4月30日までで、東証での市場買付を予定しています。
これは29年4月期までに350~450億円の株主還元を目指す方針に沿う施策です。取得枠の設定は、上限までの買付完了を意味しません。今後は月次の取得実績を確認します。自社株買いは需給や1株利益の支えになり得ますが、本業の利益成長を代替するものではありません。
年間配当は75円から62円へ減配予想、利回りは約1.9%
年間配当予想は中間31円、期末31円の合計62円で、前期75円から減配する計画です。配当性向30%以上という方針は続けていますが、利益に連動するため、毎期の増配や配当額の維持を約束する制度ではありません。
9月15日終値3,240円に対する予想配当利回りは約1.9%です。配当収入を重視する場合は、利回りだけでなく減益予想と配当性向を併せて確認します。自社株買いの金額を現金配当と同じように受け取れるわけではないため、還元方法の違いにも注意が必要です。
[関連]配当性向とは?配当利回りとの違いや目安、高すぎる場合の注意点を解説
今後の見通しと買い時は2Qの増益・利益率・株価水準で判断
6月の急落後、株価はすでに大きく戻しています。今後の買い時は、2Qの増益見通しが実績になり、通期の利益成長へつながるかを軸に判断します。過去の高値との差だけでなく、足元の評価倍率も確認します。
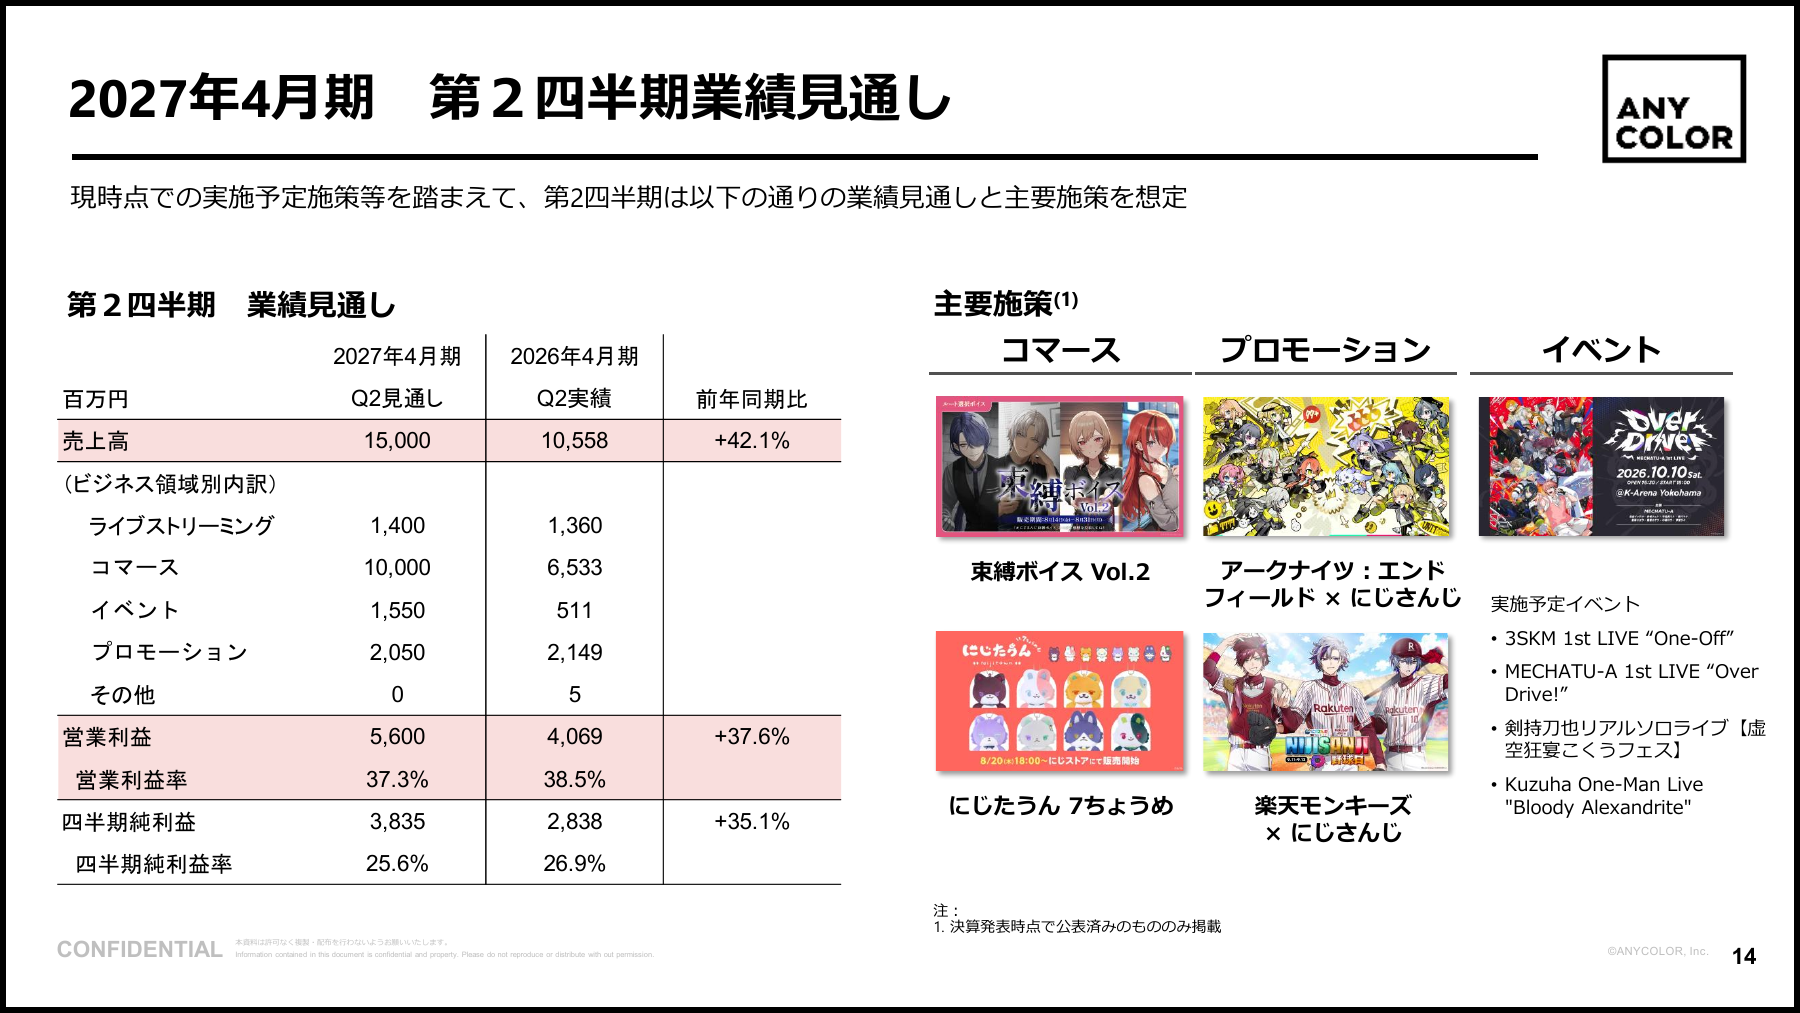
2Q単独は売上150億円、営業利益56億円を見込む
会社が示した2Q単独(8~10月)の見通しは、売上150億円、営業利益56億円です。前年同期比で売上42.1%増、営業利益37.6%増を想定しています。これは上期累計ではなく、3カ月間の数字です。
ライブ開催と関連グッズの販売が増収の柱になります。会社は2Qの進捗と3Q以降の見通しを確認したうえで、通期予想を検討する方針です。現時点で上方修正が決まったわけではありません。1Qの上振れだけで結論を出さず、2Q利益と、その後の施策にかかる費用まで確認します。
予想PERは約14~16倍、下落率だけでは割安といえない
会社予想EPS(1株利益)205.60~228.45円と9月15日終値3,240円から、予想PERは約14.2~15.8倍です。7月末の純資産を基にしたBPSは約482.6円、PBRは約6.7倍。発行済株式総数を使った時価総額は約1,981億円です。
PERは利益に対する株価の倍率ですが、成長率が下がれば評価される倍率も変わります。2025年高値から半値以下という理由だけでは、割安とは判断できません。通期予想を達成し、その先の利益成長が続くかによって、現在の評価の妥当性も変わります。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
反発後の押し目と決算を確認して購入を検討
9月10日は決算発表前日の2,855円から3,240円へ上昇しました。9月11日には3,115円へ反落したものの、9月15日は再び3,240円です。6月の安値を前提にした買い方ではなく、反発後の値動きを踏まえて購入を検討する段階にあります。
短期では3,000円前後や決算前の2,855円を維持できるかが参考になります。ただし、過去の価格が必ず下値を支えるわけではありません。慎重に判断するなら、次回決算で2Qの増益と在庫・利益率を確認します。株価が下がっても業績見通しが悪化した場合は、安易な買い増しを避けたいところです。
カバーとの比較では収益構造と海外展開の差を見る
同業のカバー(5253)は26年3月期の売上493.3億円、営業利益70.6億円、営業利益率14.3%でした。ANYCOLORの26年4月期の営業利益率36.2%と比べると、収益性に大きな差があります。ただし、決算期は1カ月異なります。
両社とも配信からグッズ、音楽、ライブへ展開しますが、投資の規模や商品構成が違います。ANYCOLORは国内の高い収益性を保ちながら、海外のファンを増やせるかが課題です。利益率の高さだけで優劣を決めず、成長投資の成果と将来の利益を比較する視点が欠かせません。
海外開拓と2027年新春のカードゲームは中期の成長材料
タカラトミーとの共同施策による「にじさんじ」のカードゲームは、9月の説明資料でも2027年新春の発売予定とされています。音楽やカードゲームなど、配信以外のコンテンツからファンとの接点を広げる計画です。
日本のアニメと同様に、キャラクターの人気を海外へ広げ、商品やイベントへ展開する余地があります。ただし、会社は海外市場開拓を中期計画の上振れ要素と位置付けています。発売予定や海外展開の構想だけで利益寄与を確定させず、販売実績と収益条件を確認する必要があります。
まとめ|ANYCOLORの再評価には利益成長の継続が必要
ANYCOLORの下落は、在庫の評価損、27年4月期の減益・減配予想、中期計画の見直しが背景です。9月は1Qの計画超過と自社株買いの発表を受けて反発しました。
一方、通期の減益予想は変わっていません。2Q単独では増益を見込んでおり、ライブやグッズの販売が計画どおり進むかが次の確認点です。
買い時は過去の高値との差だけで決めず、利益率・在庫・還元の実行と株価水準を合わせて判断します。株価の再評価が続くには、利益成長の裏付けが必要です。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。