日銀が利上げを決めたのに、銀行株が下がっています。本稿の本命5銘柄は、2026年9月25日から10月20日の終値比較で約9〜16%下落しました。
筆者は中長期の買い候補として検討しやすくなったと考えますが、一度に買うより、中間決算を見ながら段階的に判断したいところです。
利益計画と配当予想は下がっていない一方、株価は値下がりしています。現在の株価指標と、決算で買い判断を見直す条件を確認します。
銀行関連銘柄とは
銀行関連銘柄とは、預金や融資、決済、資産運用などの金融サービスを手がける銀行および銀行持株会社の株式を指します。代表的な企業には、全国や海外で幅広く事業を展開するメガバンクのほか、特定の地域を主要な営業基盤とする地方銀行があります。
銀行は預金と融資を通じて収益を得る
銀行は、個人や企業から預かった資金を企業向け融資や住宅ローンなどに振り向け、その金利差から収益を得ています。この預金金利と貸出金利の差は「利ざや」と呼ばれ、銀行の中核的な収益源の一つです。
ただし、銀行の収益は利ざやだけで決まるわけではありません。振込や決済、投資信託・保険商品の販売、証券、海外事業などから得る手数料収入も重要な収益源となっています。
メガバンクと地方銀行では特徴が異なる
メガバンクは、国内の大企業向け融資に加え、海外融資や証券、資産運用など幅広い事業を展開しています。そのため、国内金利だけでなく、海外経済や為替、各国の金融政策からも影響を受けます。
一方、地方銀行は特定地域の個人や中小企業を主要な顧客としており、地域経済や人口動態、地元企業の資金需要が業績を左右しやすい特徴があります。
2026年に銀行関連銘柄が注目される理由
日本銀行は2026年9月18日、政策金利を1.0%から1.25%へ引き上げると決定し、9月24日から適用しました。銀行株を見る際は、追加利上げへの期待に加え、今回の変更が貸出金利と預金金利へどう反映されるかが重要です。
金利上昇による収益改善が期待されている
市場金利が上がると、変動金利の融資などを通じて銀行の受取利息が増えやすくなります。三菱UFJ銀行は11月2日から短期プライムレートを2.375%から2.625%へ改定します。一方、普通預金金利も同日から0.40%から0.50%へ引き上げる予定です。
利上げで増えるのは受取利息だけでなく、預金者へ支払う利息も同じです。両者の改定幅の差が、そのまま銀行全体の増益率になるわけではありません。固定金利の融資が多いか、預金を安定して集められるか、金利がいつ改定されるかによって、利益への反映に差が出ます。
企業の資金需要回復も追い風となる
日銀は9月の金融政策決定で、企業などの資金需要が増え、金融機関の貸出姿勢も積極的だと説明しています。銀行にとっては融資残高を伸ばす機会ですが、借り手の利息負担も増えます。設備投資の計画だけでなく、実際の貸出増加と企業の返済能力を併せて確認したいところです。
資本効率と株主還元への意識が高まっている
近年は銀行各社が、収益力の向上だけでなく、資本効率の改善にも取り組んでいます。政策保有株式の縮減や増配、自社株買いなどを進める企業も見られ、金利上昇による業績改善と株主還元の両面から評価されやすくなっています。
銀行株は買いか?2026年の今後の見通し
銀行株は、利益や配当に対する株価の評価が9月下旬より低くなりました。中長期では買いを検討したいものの、利上げだけで株価が戻るとは考えていません。今後の利益見通しと、下落後の株価を比べて判断します。
貸出収益の伸びが増益・増配につながるか
政策金利は9月24日から1.25%となりました。貸出金利の引き上げで受取利息が増えても、預金者へ支払う利息や貸倒費用が増えれば、利益の伸びは小さくなります。融資需要が保たれ、こうした費用を上回る増収が続くことが重要です。
9月の利上げが中間決算の実績に十分反映されるわけではありません。三菱UFJ銀行の金利改定は11月2日予定です。中間決算では上期の利益の進み具合と下期の見通しを確認し、その後の決算で利上げの効果が表れているかを確かめます。
好決算でも株価が上がらない銀行がある
本命5銘柄の27年3月期1Qは、いずれも前年同期比18〜48%の増益でした。みずほFGとしずおかFGは通期予想も引き上げています。それでも10月20日の株価は9月25日を下回りました。好業績だけでは株価の上昇が保証されないことが分かります。
10月20日終値のPBRは1.26〜1.66倍で、下落後も5銘柄とも1倍を上回ります。純資産より安いという理由では選べません。一方、利益計画が維持されたまま株価が下がった点は、購入を検討する理由になります。筆者は決算を見ながら数回に分けて買う方法がよいと考えています。
利上げが銀行株の下落要因になる場合もある
利上げは受取利息を増やす一方、預金金利の引き上げや預金獲得競争によって調達コストも押し上げます。融資先の返済負担も重くなり、景気が減速して返済が滞れば、銀行は貸倒費用を積み増す必要があります。
長期金利が急上昇して保有債券が値下がりし、売却損や評価差額の悪化が重なれば、収益や資本への懸念も強まります。今回の株価下落の原因は一つに特定できませんが、こうした負担が大きい銀行では、貸出収益が増えても利益が伸びにくくなります。
| 確認する項目 | 決算や株価で見る点 | 投資判断で押さえたい点 |
|---|---|---|
| 貸出と預金の利息 | 受取利息の増加が預金コストの増加を上回っているか | 利上げが実際の増益や還元拡大につながっているかを確認する |
| 利益成長と株価評価 | ROE・配当の改善余地に対して、PER・PBRがどの水準にあるか | 好業績への期待がすでに株価に織り込まれていないかを考える |
| 貸倒費用と保有債券 | 貸倒費用、債券の売却損益、評価差額がどう変わったか | 貸出収益の増加を打ち消す損失や、資本への負担がないかを確認する |
中間決算で利益が計画どおりに進み、下期の見通しも良好であれば、筆者は購入を前向きに検討します。上方修正や追加の株主還元があれば、さらに評価しやすくなるでしょう。反対に、預金コストや貸倒費用、債券の売却損が想定を上回り、利益計画を下げる場合は、下落率だけを理由に買わず判断を見直します。
銀行関連銘柄は過去の金融政策の転換局面でも注目された
銀行関連銘柄は、これまでも金融政策の転換や景気回復への期待が高まる局面で市場の注目を集めてきました。銀行の業績は金利だけでなく、企業の設備投資や融資需要にも左右されるため、景気改善が期待される局面では買われやすい傾向があります。過去の相場から、銀行関連銘柄が注目される背景を確認しましょう。
アベノミクスでは銀行株が大きく上昇した
2012年末に発足した第2次安倍政権では、大規模な金融緩和や経済政策を背景に円安・株高が進みました。企業業績や景気回復への期待が高まったことで金融株にも資金が流入し、多くの銀行関連銘柄が大きく上昇しました。
現在とは背景が異なる点にも注意
現在は当時とは経済環境や金融政策が異なり、日本銀行は金融正常化を進める局面にあります。そのため、アベノミクス当時と同じ値動きを期待するのではなく、各銀行の業績や株主還元、金融政策などを総合的に判断することが重要です。
筆者が銀行関連銘柄に注目する理由
銀行関連銘柄に注目している理由は、日本銀行の金融政策だけではありません。筆者自身、過去に銀行株へ投資した経験を通じて、金融政策や景気の変化が銀行業界へ与える影響を実感してきました。その経験から、現在も中長期で注目したいテーマの一つとして継続的に調査しています。
リーマン・ショック後に銀行株へ投資した経験
リーマン・ショック後の株式市場では、金融不安から銀行株が大きく売られ、多くの投資家が慎重な見方をしていました。一方で筆者は、日本経済の回復とともに銀行株も見直される可能性があると考え、中長期の視点で投資を行いました。
過去の経験を現在の投資判断にも生かしている
もちろん、当時と現在では、金融政策や経済環境が大きく異なります。ただし、政策転換や景気の変化が銀行株を見直す契機になり得る点は共通しています。筆者は過去の経験だけに頼らず、各行の決算や金融政策を確認しながら継続的に分析しています。
2026年も銀行関連銘柄に期待している
過去と現在では、経済情勢や金融政策、市場環境が異なります。アベノミクス相場と同じ値動きになるとは考えていません。実際、10月20日の本命5銘柄の株価は、利上げ実施直後の9月25日を下回っています。
一方で、27年3月期1Qは5銘柄とも増益でした。みずほFGは2,000億円、横浜FGは約200億円の自社株買いを終えるなど、株主還元も進んでいます。
株価がすぐ戻るとは限りませんが、筆者は利上げで利益を増やし、還元を続けられる銀行には中長期の投資機会があると見ています。次の決算では、各行の下期見通しにどの程度の改善が見込まれているかを重視します。
銀行関連銘柄の選び方
銀行関連銘柄と一口にいっても、メガバンクから地方銀行まで特徴はさまざまです。金利上昇だけを理由に投資するのではなく、事業内容や営業エリア、経営戦略なども比較することで、自分に合った銘柄を選びやすくなります。
投資目的に応じて銀行の種類を選ぶ
メガバンクは国内外で幅広く事業を展開しており、海外事業や法人向けビジネスにも強みがあります。一方、地方銀行は地域密着型の営業基盤を持ち、地域経済や企業活動の活性化による恩恵を受けやすい特徴があります。海外分散や事業の多様性を重視する場合はメガバンク、特定地域の成長性や金利感応度を重視する場合は地方銀行というように、投資目的に応じて比較することが大切です。
事業内容や営業エリアを比較する
同じ銀行でも、法人融資に強い銀行や個人向けサービスを中心とする銀行、海外事業を積極的に展開する銀行など特徴はさまざまです。また、地方銀行は営業エリアの人口動態や産業構造によって成長性が異なるため、それぞれの強みを比較しながら選ぶことが重要です。
中長期の経営戦略にも注目する
銀行各社はデジタル化や海外展開、地域金融の再編など、さまざまな成長戦略を進めています。足元の業績だけでなく、中期経営計画や今後の成長戦略にも目を向けることで、中長期的な投資判断がしやすくなります。
ROE・PBR・配当方針も確認する
銀行株では、株主資本を使ってどれだけ利益を生み出したかを示すROEと、株価が純資産の何倍まで評価されているかを示すPBRも重要です。PBRが低いという理由だけで割安と判断せず、ROEの改善や政策保有株式の縮減、自社株買いなど、資本効率を高める取り組みが進んでいるかを確認しましょう。
銀行関連銘柄の本命5選
ここでは、メガバンク3社と地方銀行グループ2社を比較します。同じ利上げでも収益構造や株価評価は異なります。「本命」は比較検討の有力候補を意味し、将来の値上がりを保証するものではありません。株価だけでなく、業績予想と配当も併せて確認しましょう。
| 銘柄 | 株価:9月25日→10月20日終値 | 予想PER | 実績PBR | 予想配当利回り |
|---|---|---|---|---|
| 三菱UFJ FG(8306) | 3,714円→3,351円 (-9.8%) | — | 1.66倍 | 2.86% |
| 三井住友FG(8316) | 3,459.5円→3,148円 (-9.0%) | 14.08倍 | 1.49倍 | 2.86% |
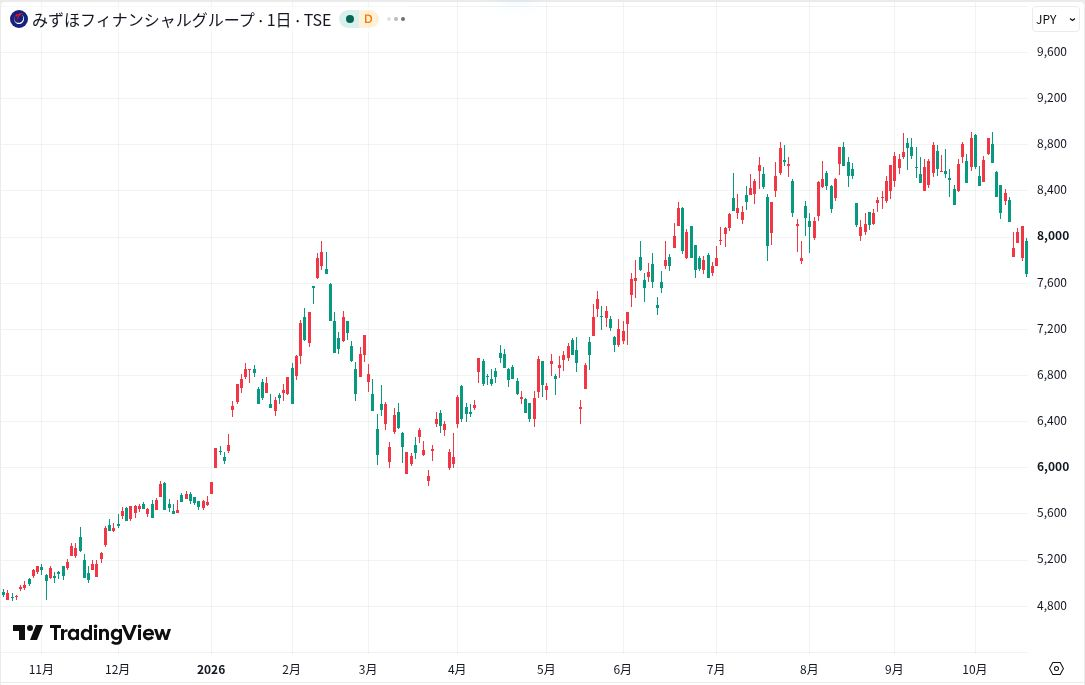
| みずほFG(8411) | 8,626円→7,686円 (-10.9%) | 13.37倍 | 1.62倍 | 1.95% |
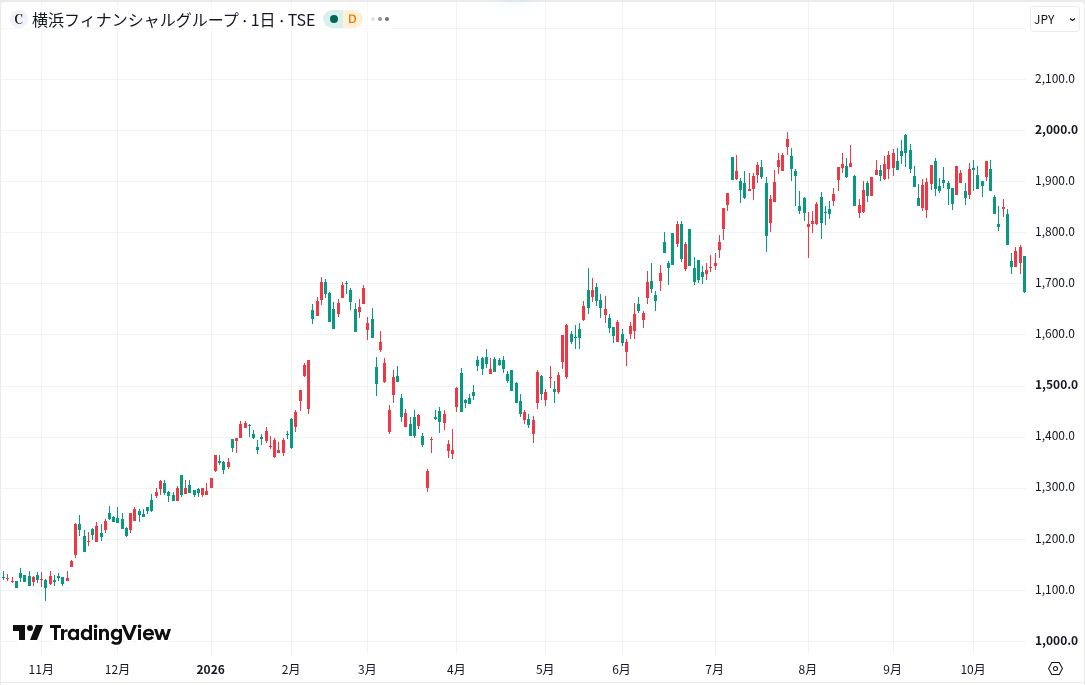
| 横浜FG(7186) | 1,930.5円→1,686円 (-12.7%) | 14.53倍 | 1.29倍 | 2.79% |
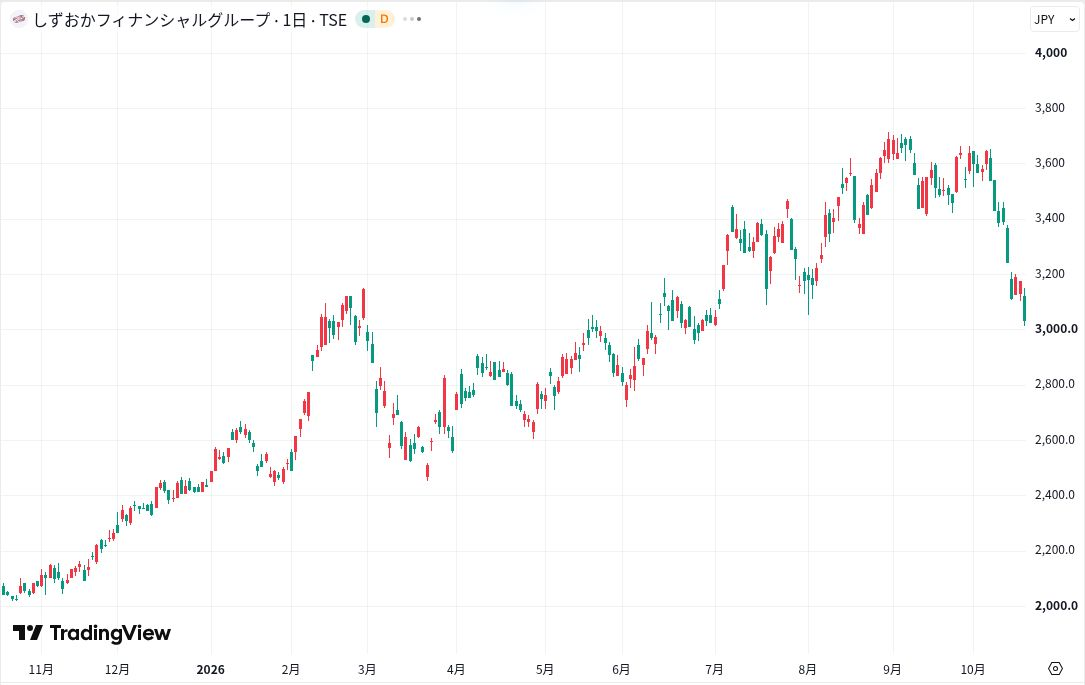
| しずおかFG(5831) | 3,624円→3,033円 (-16.3%) | 13.92倍 | 1.26倍 | 3.56% |
※株価は2026年10月20日終値です。騰落率は9月25日終値との比較であり、期間中の高値からの下落率ではありません。三井住友FGの9月25日終値は、10月1日の株式分割(1株→2株)を反映し、6,919円を3,459.5円に換算しています。
予想PERは27年3月期の会社予想EPSから算出しています。三井住友FGは分割と自己株式取得を織り込んだ223.58円、しずおかFGは217.91円を使用しました。三菱UFJは通期利益を目標として開示し、会社予想EPSの公表がないため「—」としています。
実績PBRは26年6月末の連結自己資本と自己株式を除く期末株式数から算出し、三井住友FGは分割後の株数に換算しています。10月時点の純資産を示すものではありません。配当利回りは、会社予想年間配当を10月20日終値で割った税引前の参考値です。
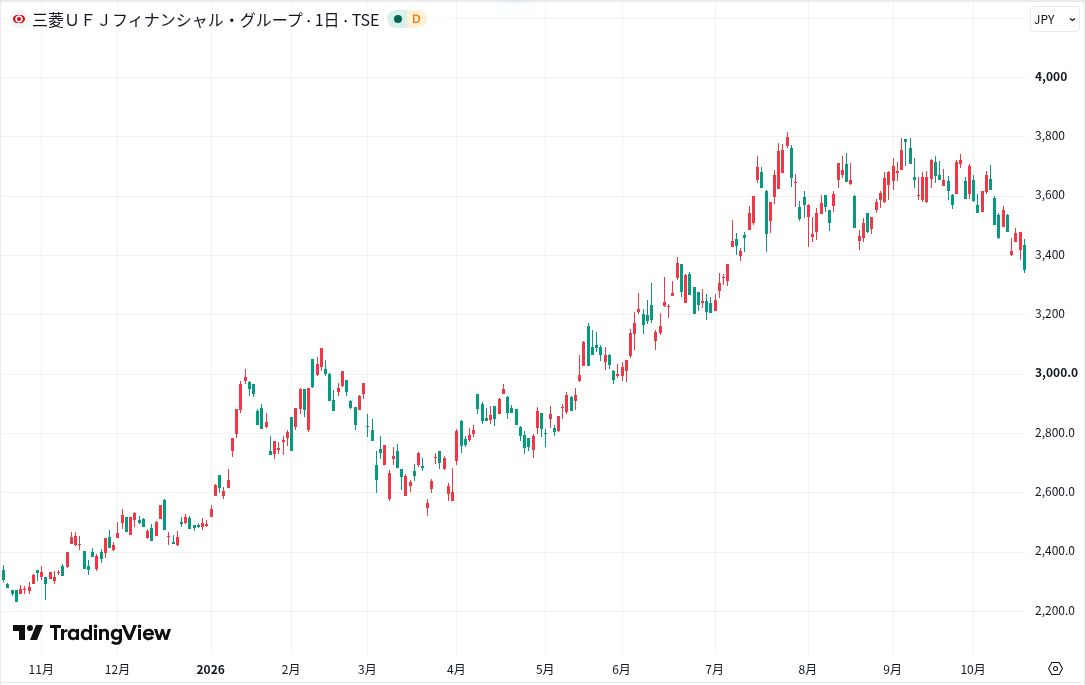
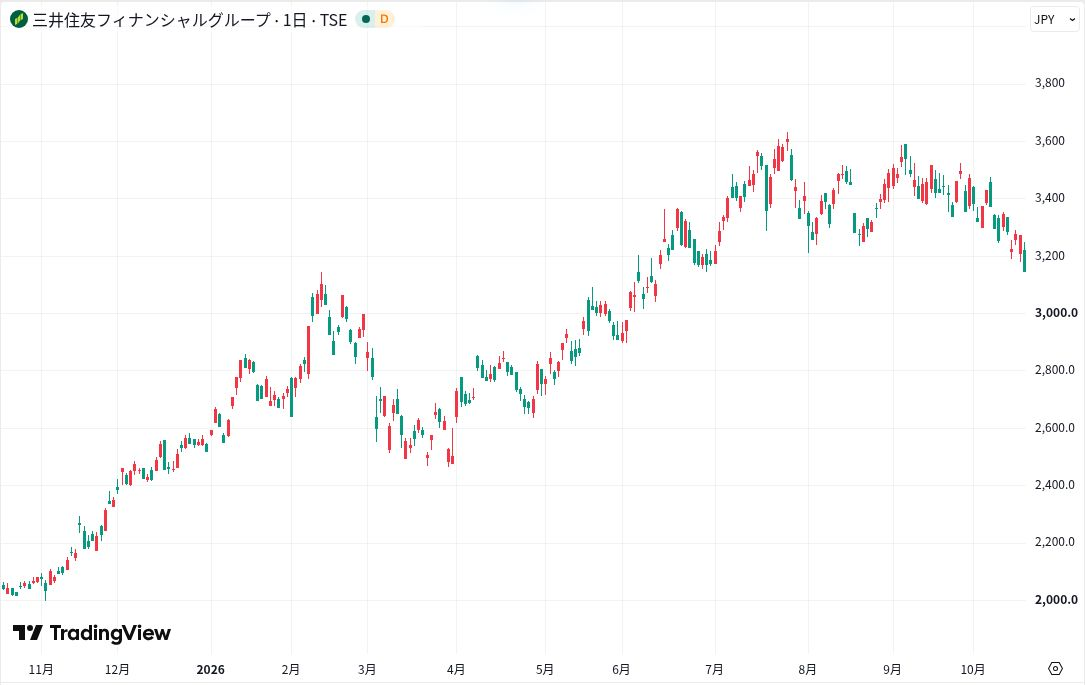
三井住友FGの年間配当は、分割前180円を分割後1株当たり90円に換算して比較しています。以下の株価チャートは、直近の下落が分かるよう2025年10月21日から2026年10月20日までの日足を掲載しています。表とチャートの株価基準日は同じです。
三菱UFJフィナンシャル・グループ(8306)
三菱UFJフィナンシャル・グループは国内最大級の金融グループです。銀行業務に加え、信託銀行、証券、カード、リースなど幅広い金融サービスを展開し、海外事業の比率が高い点も特徴です。
27年3月期1Qの純利益は8,094億円、前年同期比48.2%増でした。通期純利益の目標2兆7,000億円と年間配当予想96円を維持しています。
国内の金利上昇を取り込める一方、海外融資や市場運用なども業績を左右します。国内利上げだけで全体の利益を予測せず、海外事業の収益と与信関連費用も確認したい銘柄です。
[関連]三菱UFJの今後を徹底解説|株価・業績・海外戦略から見える変化とは
三井住友フィナンシャルグループ(8316)
三井住友フィナンシャルグループは、法人金融や海外事業に強みを持つメガバンクです。
27年3月期1Qの純利益は5,013億円、前年同期比33.0%増です。通期純利益予想1兆7,000億円と、分割後1株当たり年90円相当(分割前180円)の配当予想を維持しています。
10月1日に1株を2株へ分割しました。10月20日終値3,148円は、9月25日の分割調整後株価から9.0%安です。予想PERは14.08倍となり、国内外の利益成長と還元が続くなら、下落前より購入を検討しやすい水準と考えます。
みずほフィナンシャルグループ(8411)
みずほフィナンシャルグループは、大企業から個人まで幅広い金融サービスを展開するメガバンクです。
27年3月期1Qの純利益は4,229億円、前年同期比45.5%増でした。7月30日に通期予想を1兆4,000億円へ引き上げ、年間配当予想150円を維持しています。2,000億円の自社株買いは9月18日に終了し、取得株式の消却は10月23日予定です。
10月20日終値の予想PERは13.37倍、配当利回りは1.95%です。配当より利益成長を重視して選ぶ候補と考えます。11月13日予定の中間決算で、上方修正後の計画に対する利益の進み具合を確かめたいところです。
[関連]みずほFG(8411)の株価は今後どうなる?下落後の評価と回復シナリオ
横浜フィナンシャルグループ(7186)
横浜フィナンシャルグループは、横浜銀行、東日本銀行、神奈川銀行を傘下に持つ地方銀行グループです。首都圏を主要な営業基盤とし、2025年10月にコンコルディア・フィナンシャルグループから商号を変更しました。
27年3月期1Qの純利益は320億円、前年同期比18.4%増でした。通期純利益予想1,290億円、年間配当予想47円を維持しています。10月14日には、約200億円の自社株買いを10月13日までに終えたと開示しました。
10月20日終値の予想PERは14.53倍です。1Qは貸出金利息とともに預金利息も増えており、預金の金利負担を吸収して利益を伸ばせるかを重視します。
しずおかフィナンシャルグループ(5831)
しずおかフィナンシャルグループは、静岡銀行を中核とする地方銀行グループです。製造業が集積する静岡県を主要営業エリアとし、地域企業との取引基盤を持っています。
27年3月期1Qの純利益は327億円、前年同期比45.0%増でした。8月6日に通期純利益予想を1,050億円から1,150億円へ、年間配当予想を98円から108円へ引き上げています。
10月20日終値は9月25日比16.3%安となり、予想配当利回りは2.98%から3.56%へ上がりました。配当を重視する候補ですが、利回りの上昇は株価下落によるものです。中間決算で利益計画が維持されるかを確かめてから購入を検討したい銘柄です。
その他の銀行関連注目銘柄
本命5銘柄以外にも、営業地域や収益構造に特徴を持つ銀行があります。メガバンクと地方銀行では値動きの要因が異なるため、各行の決算や営業基盤を比較しながら検討するとよいでしょう。
| 銘柄名 | 市場 | 企業概要 |
|---|---|---|
| 【8308】りそなホールディングス | 東証プライム | 首都圏・関西圏を中心に展開する大手銀行グループ。個人・法人向け金融サービスに強みを持ち、金利上昇による利ざや改善や株主還元の強化が期待されます。 |
| 【7167】めぶきフィナンシャルグループ | 東証プライム | 常陽銀行と足利銀行を傘下に持つ地方銀行グループ。北関東を地盤とし、地域経済の成長や金利正常化による収益拡大が期待されます。 |
| 【8354】ふくおかフィナンシャルグループ | 東証プライム | 福岡銀行、熊本銀行、十八親和銀行、福岡中央銀行、みんなの銀行を傘下に持つ地方銀行グループ。九州経済の成長とともに融資需要の拡大が期待されています。 |
| 【7180】九州フィナンシャルグループ | 東証プライム | 肥後銀行と鹿児島銀行を中核とする地方銀行グループ。九州で進む半導体関連投資などを背景に、中長期的な融資需要の増加が期待されます。 |
| 【8304】あおぞら銀行 | 東証プライム | 法人金融や不動産関連ファイナンスなどに強みを持つ一方、有価証券運用や海外不動産関連融資の影響を受けやすい点には注意が必要です。収益構造の改善や資産の健全化が進むかが今後の注目点となります。 |
銀行関連銘柄へ投資するメリット・デメリット
銀行関連銘柄は、金利上昇局面で恩恵を受けやすい一方、景気や金融政策の影響も受けやすい業種です。魅力だけでなくリスクも理解した上で投資することで、より納得感のある投資判断につながります。
銀行関連銘柄へ投資するメリット
銀行関連銘柄の魅力は、金利上昇による業績改善に加え、配当収入も期待できる点です。また、メガバンクと地方銀行では収益構造や営業地域が異なるため、投資方針に応じて銘柄を選び分けることもできます。
銀行関連銘柄へ投資するデメリット
一方で、景気後退や利下げ局面では収益への懸念が高まりやすい特徴があります。また、企業の倒産増加による貸倒費用の増加や、海外事業を展開する銀行では海外経済や為替の影響も受けます。そのため、金融政策だけでなく経済環境全体を踏まえて判断する必要があります。
銀行関連銘柄の配当は増えても利回りには差がある
銀行各社は利益成長に応じて配当を増やしています。9月25日から10月20日にかけては、配当予想が変わらないまま株価が下がり、本命5銘柄の利回りはそろって上がりました。配当目的でも、今の株価と減配のリスクを併せて考えます。
利益成長にあわせて株主還元を強化する銀行が増えている
しずおかFGは8月6日に年間配当予想を98円から108円へ引き上げました。三菱UFJは96円、三井住友FGは分割後1株当たり90円相当、みずほFGは150円、横浜FGは47円を予想しています。
配当に加え、みずほFGは2,000億円、横浜FGは約200億円の自社株買いを9〜10月に終えました。ただし、完了した買い付けが今後も続くわけではありません。配当額や過去の取得額だけでなく、利益に対する還元の割合と、今後も還元を続けられる収益力を確かめます。
配当利回りだけで判断しないことが重要
10月20日終値に対する予想配当利回りは1.95〜3.56%で、9月25日時点の1.74〜2.98%より上がりました。ただし、これは株価下落の結果です。配当予想が維持されれば購入価格に対する利回りは高くなりますが、減配されれば想定した利回りは得られません。
表の利回りは年間配当による比較用の数字です。今から購入しても、9月末基準の中間配当の権利は得られません。配当を重視する場合は、これから権利を得られる配当と、決算後も予想が維持されるかを確認しましょう。
銀行関連銘柄へ投資する際のポイント
銀行関連銘柄へ投資する際は、政策金利だけで判断するのではなく、銀行を取り巻く経営環境や決算内容にも目を向ける必要があります。収益構造を理解しておけば、中長期的な投資判断もしやすくなります。
長短金利差にも注目する
日本相互証券による新発10年国債利回りの終値は、9月25日の3.070%から10月20日は2.895%へ低下しました。政策金利1.25%と長期金利は別の指標であり、同じ方向に動くとは限りません。長短金利差がそのまま銀行の利ざやになるわけでもありません。
見るべきなのは、貸出金利と預金金利の実際の改定、預金残高、調達手段の構成です。9月25日には日銀の共通担保資金供給オペについて、短期の貸付けも固定金利方式から変動金利方式へ変更すると発表されました。この資金調達を利用する銀行では、借入条件の変化にも注意が必要です。
貸倒費用の増減を確認する
景気が悪化すると企業の倒産や返済遅延が増え、銀行は貸倒引当金を積み増す場合があります。決算資料では貸倒費用や与信関連費用の推移も確認することで、収益の変化を把握しやすくなります。
保有債券の動向にも目を向ける
銀行が保有する国債や外国債券は、市場金利が上がると一般に価格が下がります。ただし、評価損がすべて直ちに当期の損失になるわけではありません。保有目的や会計区分によって扱いが異なり、その他有価証券では評価差額が純資産へ反映され、売却損や減損は利益を押し下げます。
高い利回りの債券へ入れ替えれば将来の収益改善につながる場合もありますが、売却時に損失が出る可能性があります。評価損益の額だけでなく、資本への影響と、実際に計上した売却損益を分けて確認しましょう。
新規投資では一度に買い切らず、決算発表や相場全体の調整を見ながら複数回に分ける方法もあります。銀行の業績が悪化した下落なのか、市場全体に連れた下落なのかを分けて考えましょう。相場急落時の銘柄選びは「暴落時に買いたい日本株10選」でも解説しています。
[関連]暴落時に買いたい日本株10選|高配当・割安株の選び方【2026年最新】
銀行関連銘柄に関するよくある質問
銀行関連銘柄は、金利上昇局面で注目を集める一方、「今から投資しても遅くないのか」「地方銀行とメガバンクはどちらが良いのか」など、さまざまな疑問を持つ方も少なくありません。ここでは、銀行関連銘柄についてよくある質問にお答えします。
まとめ
本命5銘柄は9月25日から10月20日にかけて約9〜16%下落しましたが、利益計画と配当予想は維持されています。筆者は、下落前より中長期の買い候補として検討しやすくなったと考えます。
ただし、購入するなら中間決算で下期見通しを確かめながら、数回に分けるのがよいと考えます。上方修正や追加還元があれば前向きに評価し、コスト増で利益計画が下がる場合は買い判断を見直します。
利上げのニュースだけで株価の回復を期待せず、利益の伸びと購入価格、配当を受け取る条件まで確認して銘柄を選びたいところです。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。