

JT(2914)は2026年10月29日、通期利益予想を再び引き上げました。一方、年間配当予想は272円で据え置き、フリーキャッシュフロー(FCF)予想は引き下げています。利益の伸びと、配当に回せる現金の余裕を同じ意味では捉えられません。
今後も値上げで利益を伸ばし、Ploomの収益性が改善すれば上昇余地はあります。ただし、増益予想だけで追加増配まで決まるわけではありません。10月29日の決算と価格改定を踏まえ、利益と資金繰りから株価を考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
9月15日時点では高値から約6%下落し、利回り4%へ戻った

以下の株価・評価指標は2026年9月15日時点の比較です。7月の急騰とその後の反落を振り返るために残しており、11月の現在値ではありません。10月29日に改定された業績予想は後半で扱います。
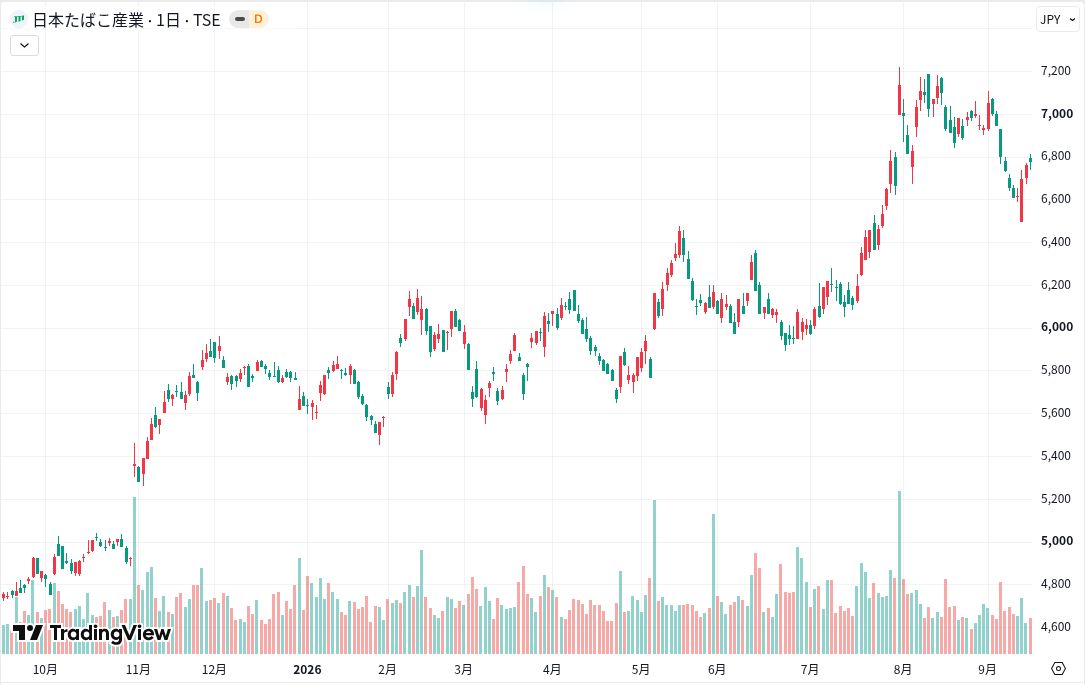
7月の最高値7,218円から調整し、9月は6,780円へ
JT株は7月31日、前日終値6,665円から7,135円へ約7.1%上昇しました。場中には7,218円を付け、上場来高値を更新しています。7月30日の通期予想引き上げと増配が買い材料になりました。
9月15日までに高値は更新せず、9月11日に一時6,500円まで下落しました。9月15日は6,780円まで戻りましたが、この時点では高値更新が続いている状態ではありませんでした。好決算後の上昇分をどれだけ保てるかが課題でした。
予想PER18.7倍でも、利益成長を織り込んだ評価
9月15日の株価と7月時点の会社予想EPS362.74円を使うと、予想PERは18.7倍でした。高値時の約19.9倍から低下したのは、同じ利益予想に対して株価が下がったためです。これは10月29日の利益予想修正前の比較です。
PBRは6月末の1株純資産2,474.86円で計算しています。時価総額は自己株式を含む発行済み20億株を使い、予想PERとは株式数の基準が異なる点にも注意が必要です。利益と資産の両方に照らした評価です。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
株価指標は9月15日終値と7月修正予想でそろえる
9月16日時点で確認できた通期業績予想は7月30日公表分でした。以下は当時の条件にそろえた過去比較で、10月29日の新EPSや11月の株価を混ぜていません。現在の割安・割高を示す表としては使えません。
| 指標 | 数値 |
|---|---|
| 株価 | 6,780円 |
| 予想PER | 18.7倍 |
| 実績PBR | 2.74倍 |
| 予想配当利回り | 4.01% |
| 時価総額(自己株式含む) | 13兆5,600億円 |
| 年初来高値 | 7,218円(7月31日) |
| 年初来安値 | 5,451円(1月29日) |
JT株の上昇は値上げ・上方修正・増配が支えた

株価上昇を支えたのは、販売本数だけに頼らない利益成長です。海外の価格改定がコスト増を吸収し、株主還元にもつながりました。ただし、約5年の上昇実績と、これから得られる収益は分けて考える必要があります。
海外たばこの価格改定が数量面の弱さを補った
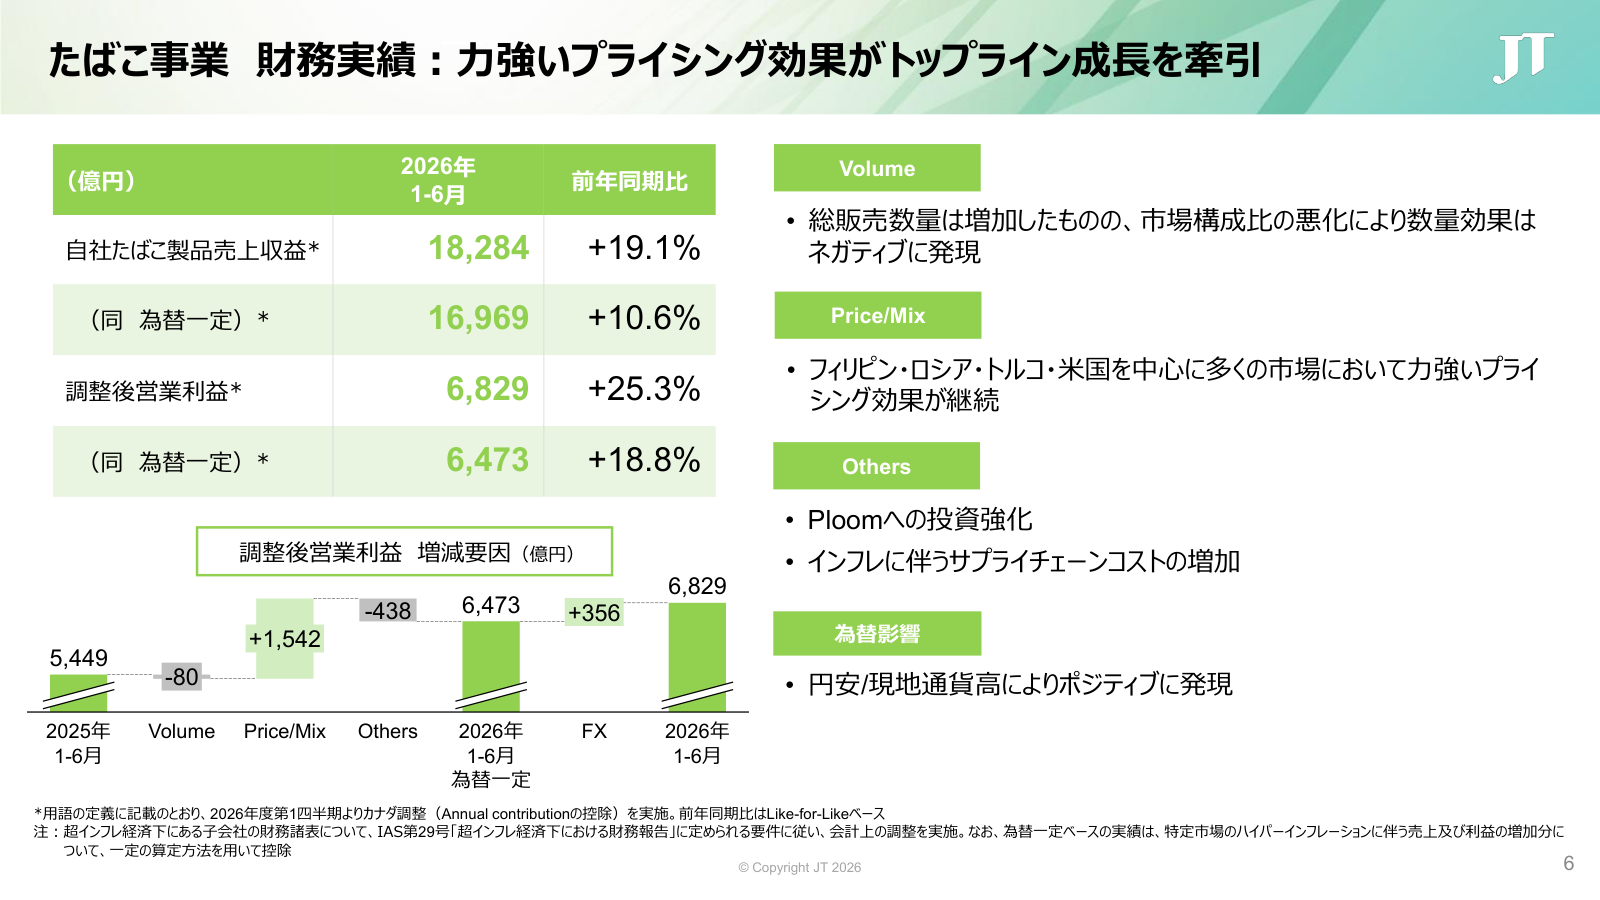
26年12月期上期のたばこ総販売数量は前年同期比1.0%増でした。自社たばこ製品売上収益は19.1%増、為替一定では10.6%増となり、数量以上に単価が伸びています。
たばこ事業の調整後営業利益への寄与は、価格・商品構成が1,542億円のプラスでした。一方、数量効果は80億円のマイナスです。本数は増えても売れる国の構成が悪化し、数量面では利益を押し下げた点が決算の特徴です。
約5年で株価は約3.1倍となり、配当も拡大した
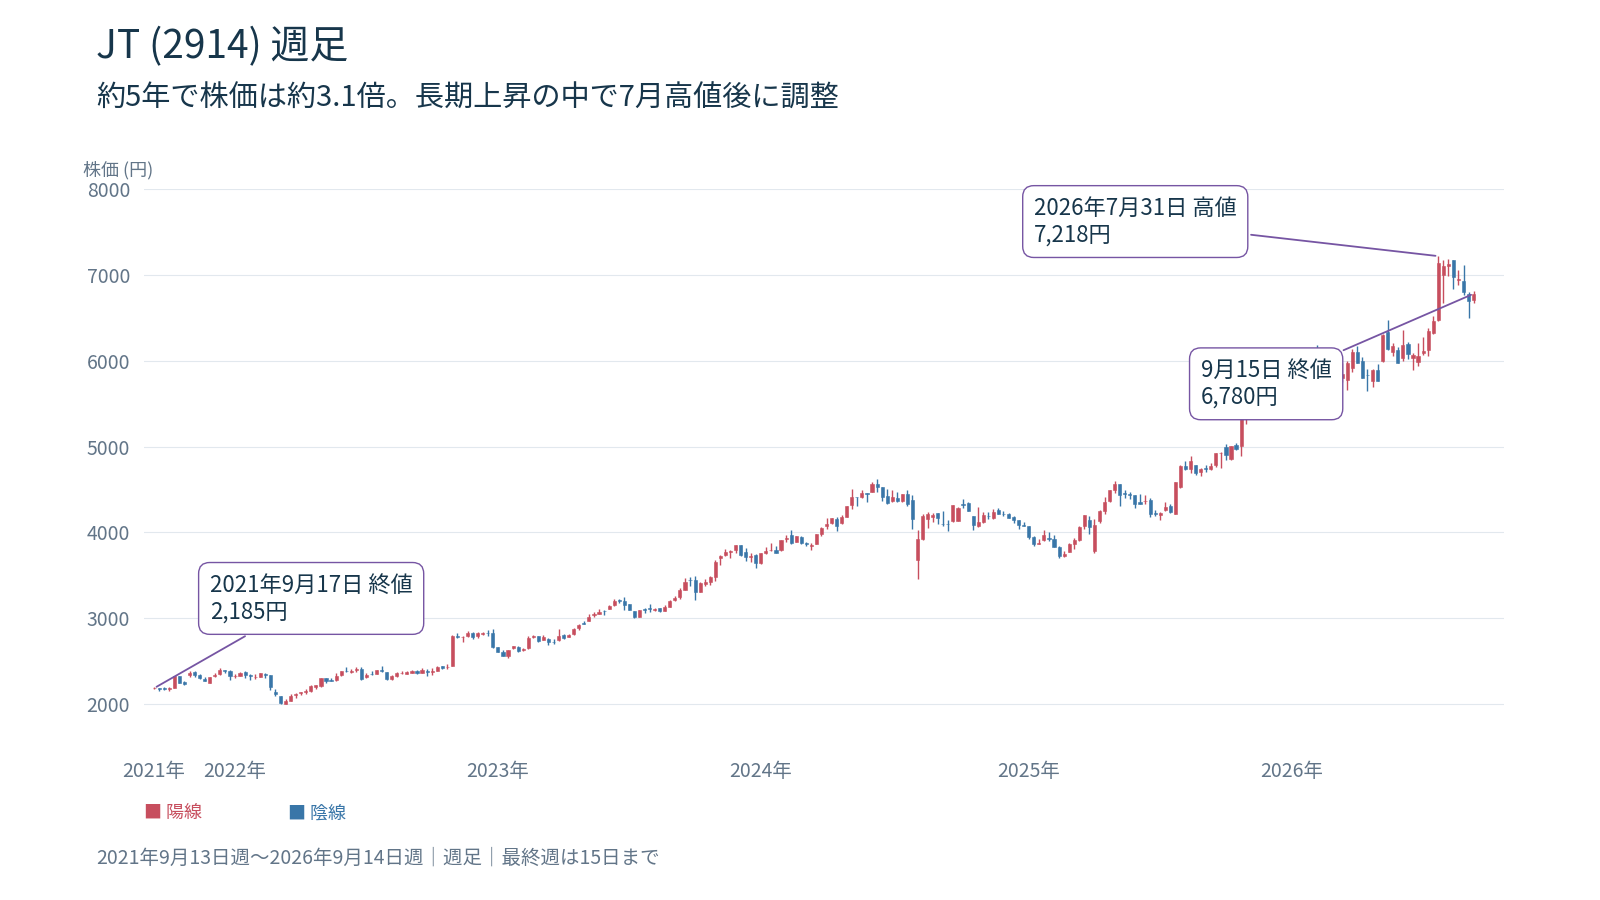
JT株は2021年9月17日終値2,185円から、2026年9月15日の6,780円へ約3.1倍になりました。これは配当を含めない株価の比較です。2022年以降の上昇に、2025年後半からの利益拡大が重なりました。
直近1年でも2025年9月16日終値4,753円を大きく上回ります。ただし、2024年夏や2025年春には下押しも経験しました。長期保有で配当を受け取る投資でも、途中の株価変動は避けられません。
配当の増加は続いたが、2021年には減配もあった
2021年の年間配当は前年の154円から140円へ減りました。JTは減配しないと約束した銘柄ではありません。下表のEPSは各期の連結利益を基にした数値です。医薬事業の売却やカナダ訴訟の影響も含むため、増減率だけで本業を比べないでください。
| 12月期 | EPS | 年間配当 |
|---|---|---|
| 21年 | 190.76円 | 140円 |
| 22年 | 249.45円 | 188円 |
| 23年 | 271.69円 | 194円 |
| 24年 | 100.95円 | 194円 |
| 25年 | 287.36円 | 234円 |
| 26年予想(10月29日) | 372.88円 | 272円 |
26年12月期中間決算は為替を除いても増益だった

7月30日発表の中間決算では、円安に加え、たばこ・加工食品の両事業が増益となりました。以下の上期実績と、10月29日公表の通期予想では対象期間が異なります。上期の伸びがそのまま通年で続くとは限りません。
売上収益17.7%増、連結最終利益35.0%増
上期の売上収益は1兆9,861億円、営業利益は6,449億円でした。親会社株主に帰属する利益は4,318億円で、前年の連結全体に対して35.0%増です。前年の継続事業と比較すると28.9%増となり、どちらも同じ4,318億円を表します。医薬事業の非継続事業への分類による違いです。
| 上期実績 | 金額 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆9,861億円 | +17.7% |
| 営業利益 | 6,449億円 | +29.0% |
| 為替一定の調整後営業利益 | 6,261億円 | +19.4% |
10月29日は通期利益を上方修正し、FCFは下方修正
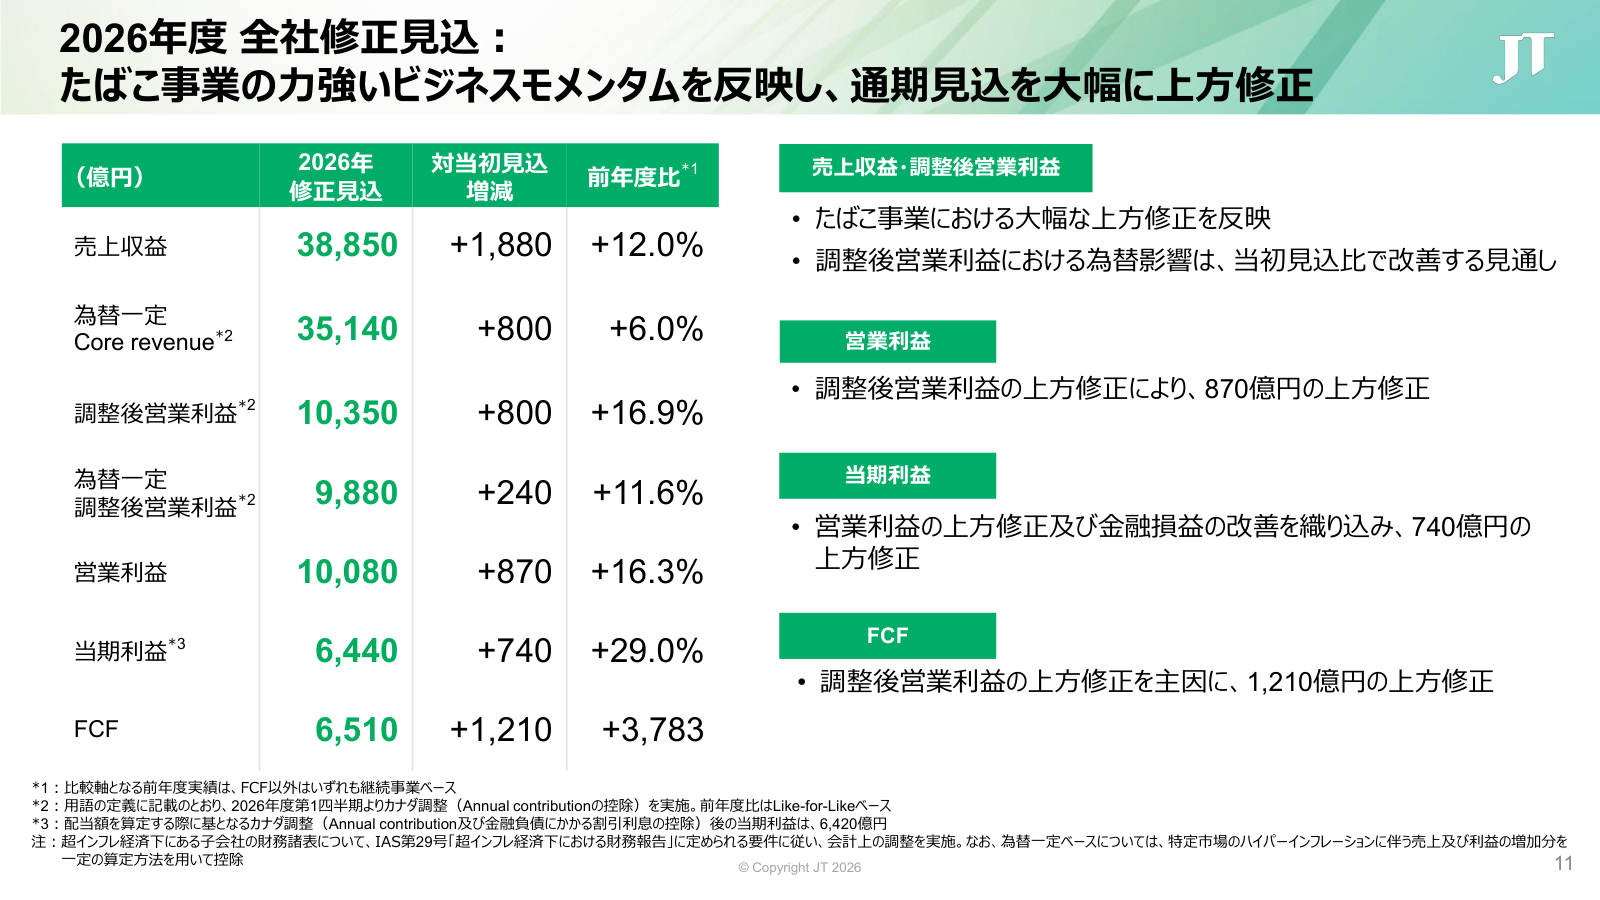
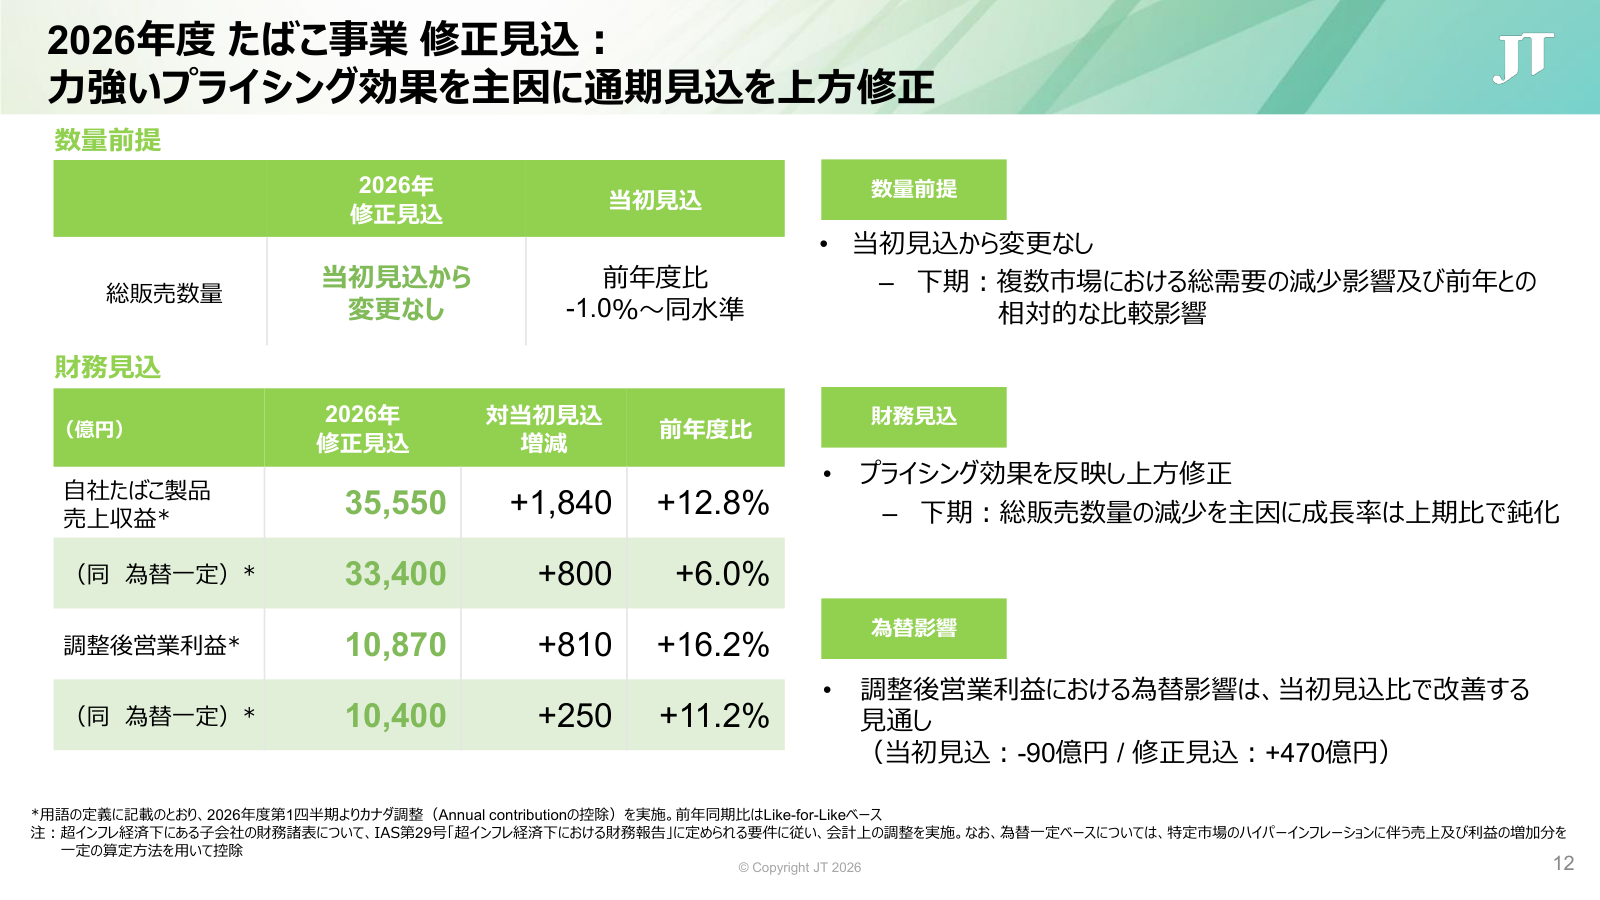
10月29日、通期の親会社株主帰属利益予想は6,440億円から6,620億円へ、営業利益は1兆80億円から1兆410億円へ引き上げられました。売上収益予想は3兆9,030億円、EPS予想は372.88円です。対照的に、FCF予想は6,510億円から5,960億円へ550億円減額されました。
FCF減額は、Scandinavian Tobacco Groupの刻みたばこブランド取得対価支払い等によるもので、利益悪化ではありません。下の画像は7月30日時点の旧予想です。
加工食品も増益だが、全社の収益はたばこが中心
加工食品事業の上期売上収益は792億円、調整後営業利益は41億円です。前年同期よりそれぞれ25億円、15億円増え、冷凍食品や常温食品の価格改定が原材料高を上回りました。
一方、同じ上期のたばこ事業の調整後営業利益は6,829億円で、加工食品だけでたばこ需要減を補うのは難しい規模差です。10月29日には加工食品の通期調整後営業利益予想も80億円から85億円へ増額されました。売上見通しは減額した一方、価格改定とコスト低減等による利益率改善を見込んでいます。
Ploomはシェアを伸ばしたが、黒字化はまだ計画段階

JTは紙巻たばこで現金を稼ぎ、PloomなどのRRPへ投資しています。RRPは喫煙に伴う健康リスクを低減する可能性のある製品群です。販売拡大と利益貢献は別であり、数量が伸びた段階で黒字化済みとは読めません。
日本のPloomシェアは2026年6月に18.3%へ上昇
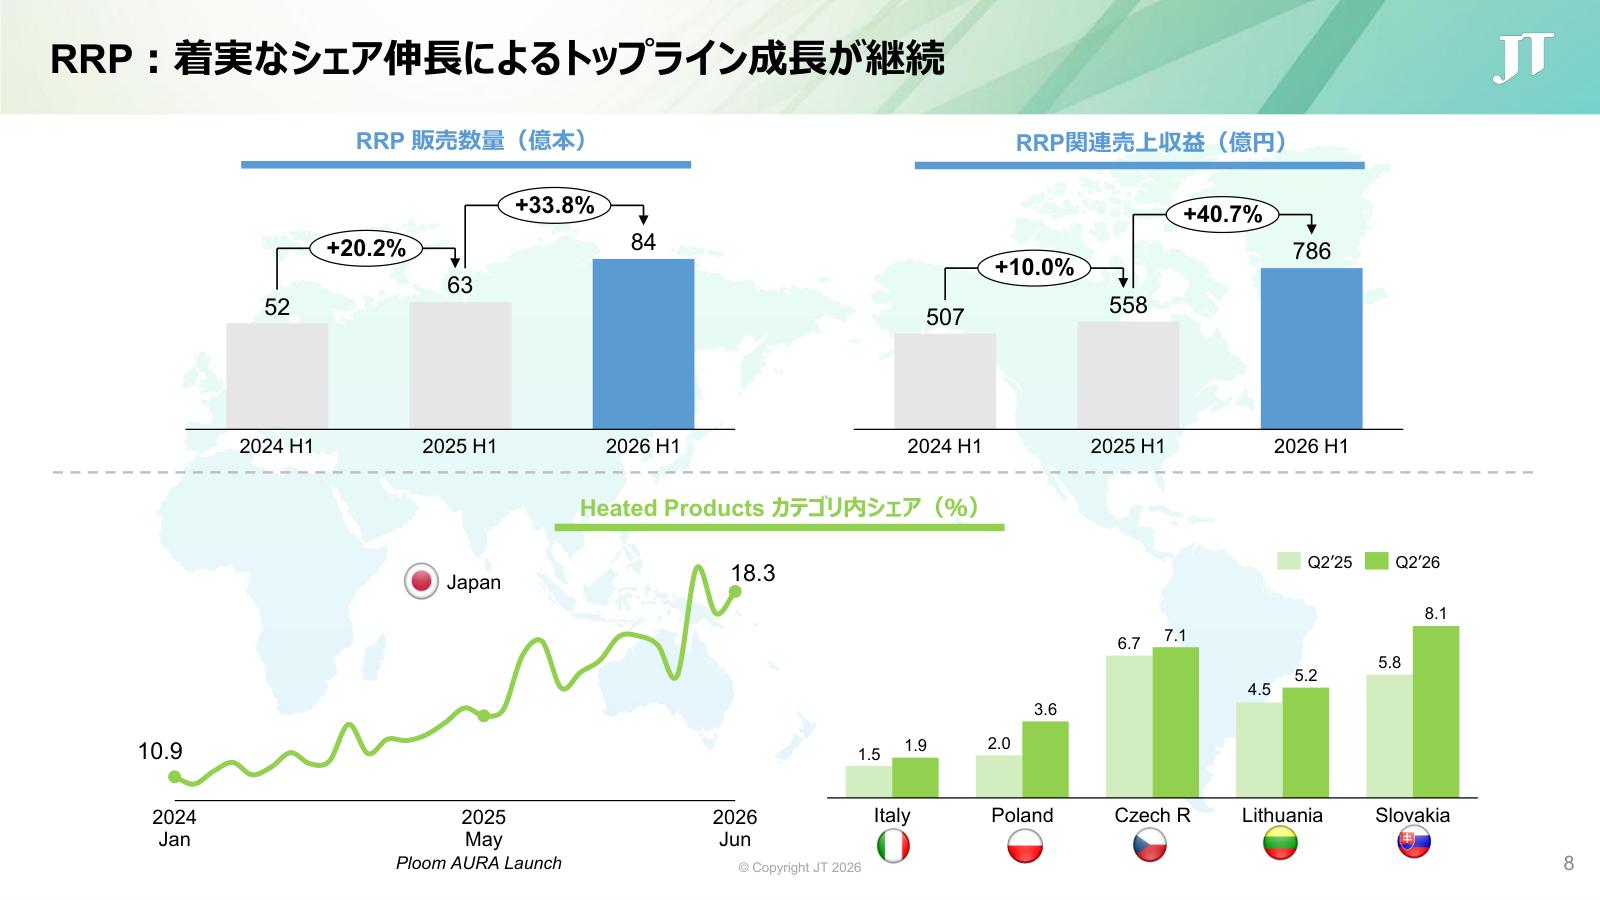
26年12月期上期のPloomなど加熱式製品の販売数量は前年同期比43.5%増でした。日本の加熱式カテゴリ内シェアは、2026年6月に18.3%まで上がっています。上期の成長を示す数字であり、下の7月30日資料も同期間の実績です。
RRP関連売上収益は40.7%増の786億円。一方、自社たばこ製品売上収益に占める割合は約4.3%です。成長率は高くても、全社の稼ぐ力を置き換える規模には届いていません。
8,000億円投資の黒字化目標は間接費配賦前
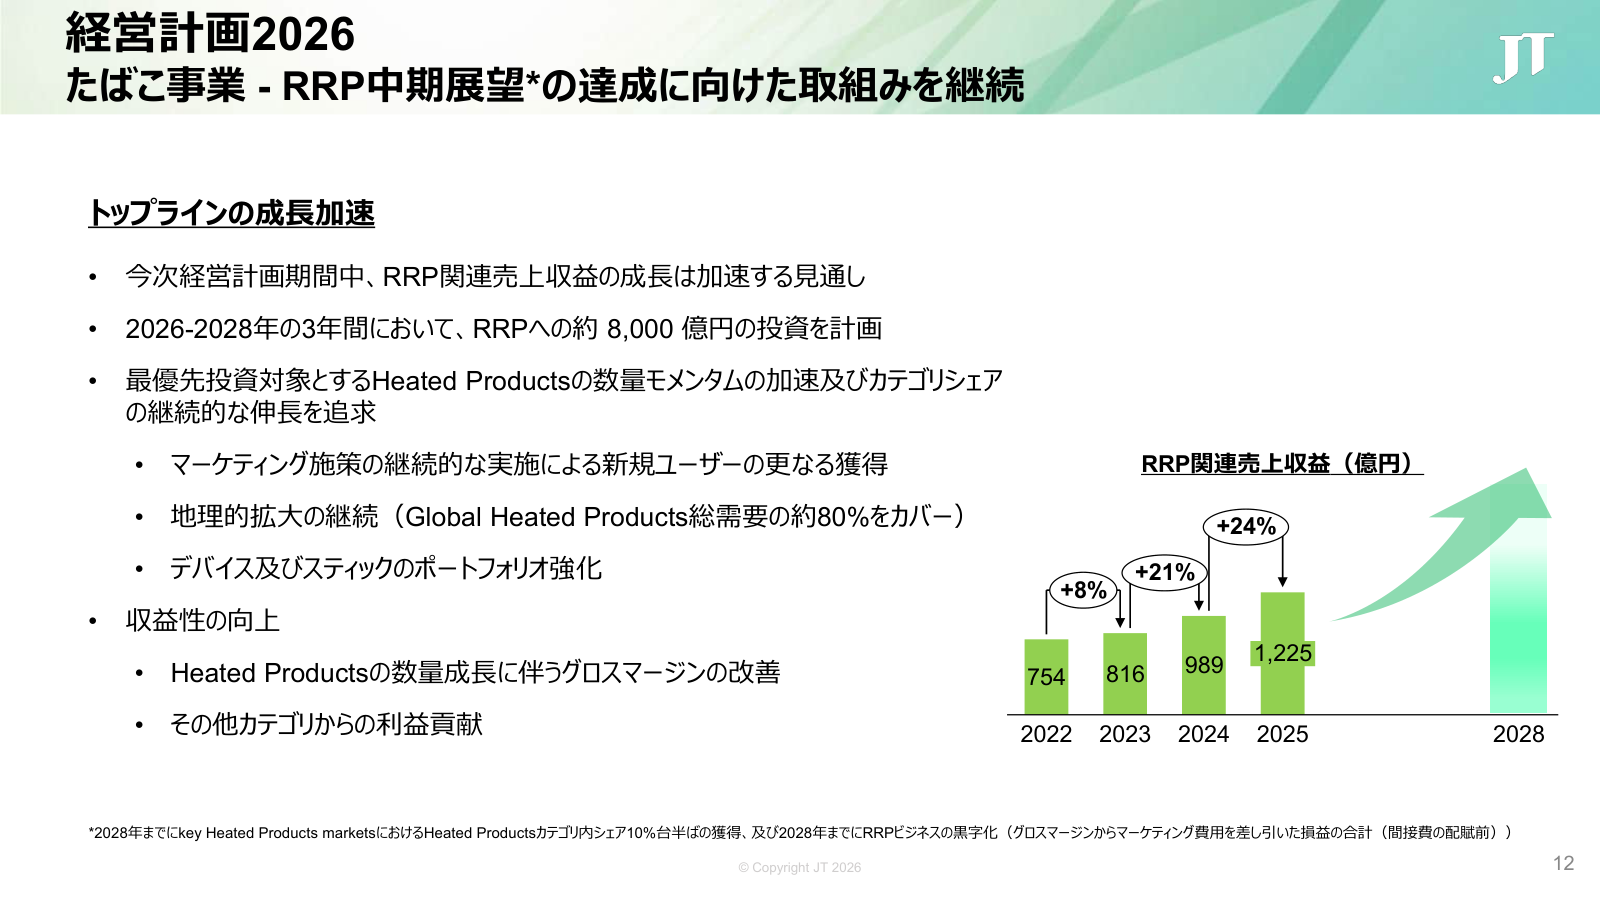
JTは2026〜2028年の3年間で、RRPへ約8,000億円を投じる計画です。2028年までに主要加熱式市場でシェア10%台半ばを獲得し、RRPビジネスの黒字化を目指します。
黒字化は、粗利益からマーケティング費用を引いた損益の合計が基準です。間接費を配賦する前の会社定義であり、全費用を負担した営業黒字とは異なります。販促費の吸収が進むかを確かめながら、連結利益への寄与を評価します。
年間配当272円は維持見通しでも、買値で受取効率は変わる

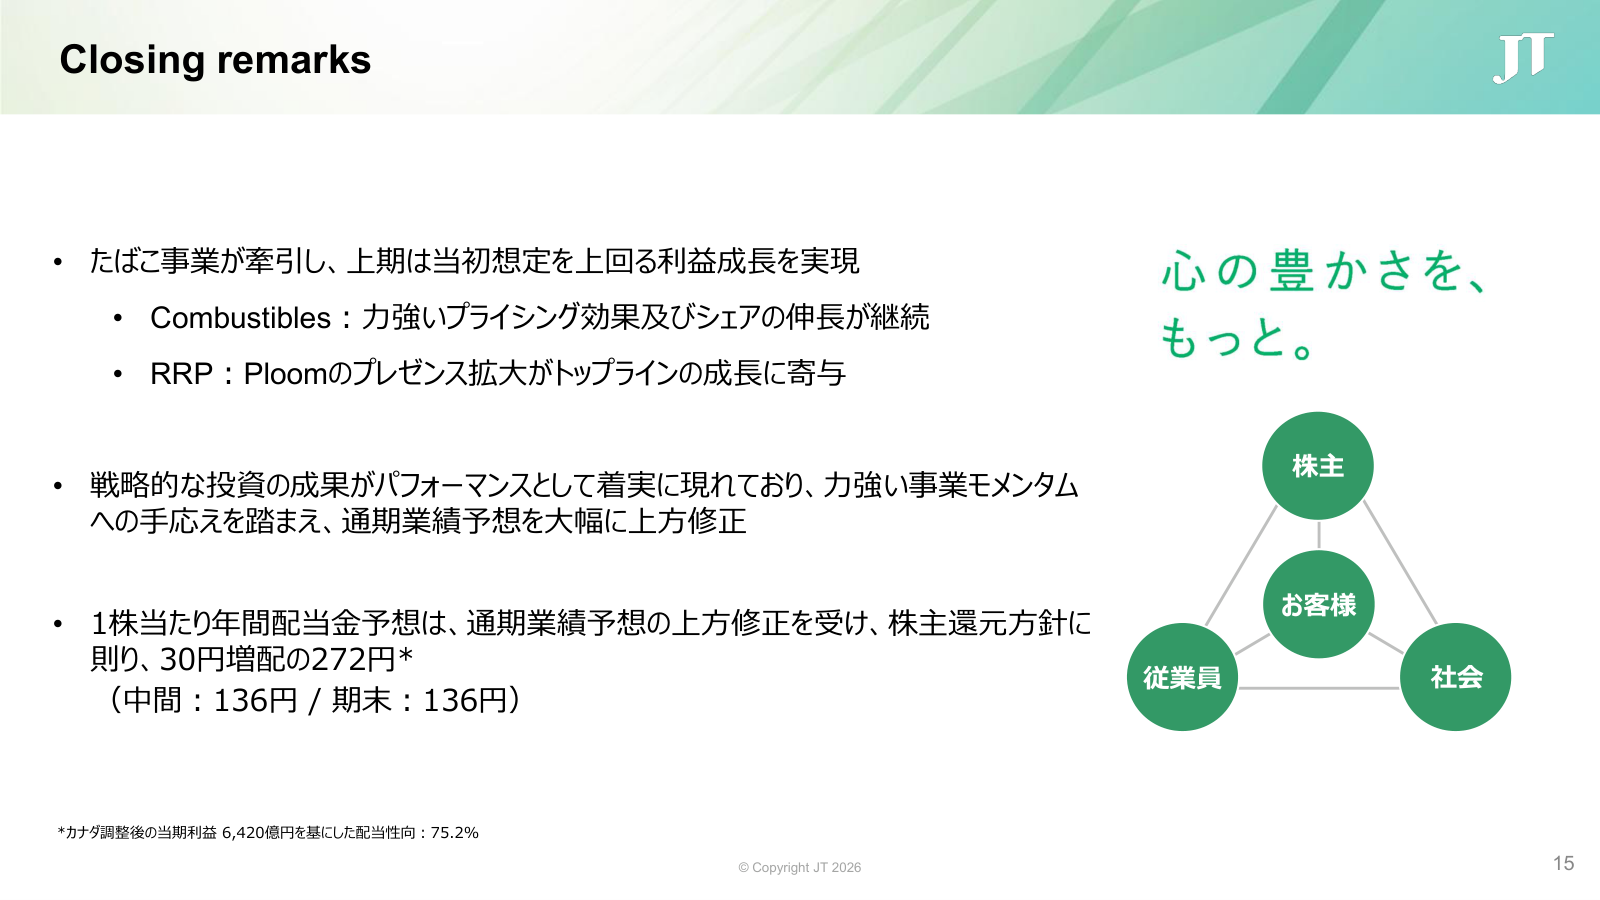
年間配当予想272円は、10月29日の利益予想引き上げ後も据え置きです。7月の増額時点から当初予想比30円増、前年実績比38円増となっています。業績の上方修正が、そのまま追加増配につながったわけではありません。
配当性向73.2%はカナダ調整後の利益が基準
JTの還元方針は配当性向75%を目安とし、±5%程度の範囲で決める設計です。10月29日時点の予想配当性向73.2%は、カナダ調整後の利益6,600億円を使っています。報告利益6,620億円やEPSから単純計算した比率とは一致しません。
利益の約4分の3を配当に回すため、増配の継続には利益拡大が必要です。今回は利益予想を引き上げ、配当額を据え置いたため、配当性向が下がりました。下の7月30日資料にある75.2%は改定前の数値で、10月29日時点では73.2%です。
[関連]配当性向とは?配当利回りとの違いや目安、高すぎる場合の注意点を解説
FCF予想は配当を上回るが、余剰資金は無制限ではない
年間配当272円と自己株式を除く約17.75億株を使うと、配当総額は約4,829億円です。10月29日時点の通期FCF予想5,960億円との差は約1,131億円で、計画上は配当を賄えます。発行済み20億株をそのまま掛けると必要額を過大に計算します。
ただし、この差額がそのまま翌期の増配余力になるわけではありません。資金の発生・支払い時期も異なり、事業投資や借入返済、訴訟和解金の支払いを踏まえて手元資金を確保する必要があります。
[関連]フリーキャッシュフローとは何か?利益だけじゃ分からない企業の“本当の実力”を見る方法
利回り4%の買値は6,800円で、株価の下値保証ではない
年間272円の配当を前提にすると、希望利回りから逆算した株価は下表の通りです。4%の目安は6,800円ですが、現在の株価を示しているわけではありません。この価格で必ず買いが入る根拠にもなりません。
4.5%や5%を待つ間に株価が上がる可能性もあります。目安は配当予想が変われば計算し直し、含み損を配当で確実に埋められるとは考えないでください。
| 希望利回り | 株価の目安 |
|---|---|
| 4.0% | 6,800円 |
| 4.5% | 約6,044円 |
| 5.0% | 5,440円 |
100株の年間配当は2万7,200円、今から狙う期末分は半分
100株の購入代金は9月15日終値で67万8,000円です。年間配当予想は税引前2万7,200円ですが、今から買って26年12月期分として狙うのは期末1万3,600円です。中間分の基準日6月30日はすでに過ぎています。
期末配当の基準日は12月31日で、受け取りには権利付最終日までの保有が必要です。権利落ち後は配当分が株価に反映されるため、受取額だけを利益とは扱えません。株主優待は2023年発送分で廃止されています。
[関連]権利落ち日に売ってもいい?配当を受け取る条件と売却判断の注意点
下期は数量減とPloom値上げで成長率が鈍化しやすい

通期の利益予想は引き上げられましたが、販売数量は前年割れの見通しです。10月の価格改定前には仮需も発生しており、出荷増をそのまま最終需要の増加とは読めません。値上げ後の反動と利益への寄与を確かめる必要があります。
年間販売数量は約0.5%減を見込む
JTは10月29日、26年12月期の総販売数量見通しを前年比約0.5%減としました。従来の1.0%減〜横ばいという幅から、堅調な実績を反映して見通しを具体化しています。1〜9月の総販売数量は前年同期比0.3%減でした。
上期の総販売数量も、流通在庫調整の好影響を除けば0.4%増でした。出荷と最終需要は一致しません。下の7月30日資料にある1.0%減〜横ばいは旧見通しで、10月29日公表の通期見通しは約0.5%減です。
Ploomの40円値上げは8月5日に認可され、10月1日実施
Ploom用スティック全31銘柄の小売定価改定は8月5日に申請通り認可されました。10月1日から1箱40円上がり、エボは580円から620円、メビウスは550円から590円、キャメルは530円から570円となります。
今回は加熱式たばこの課税方式見直しへの対応です。店頭の40円増がそのままJTの増益になるわけではありません。2027〜2029年も毎年4月に国のたばこ税が1本0.5円ずつ上がるため、税負担と需要の両面を追います。
為替・ロシア・カナダ訴訟は利益と現金収入を変える

JTは海外で事業を広げているため、円換算利益と各地域の規制を切り離せません。営業が好調でも、為替や和解金で現金の残り方は変わります。配当を目的に保有する場合も、本業以外の損益・支出は確認が必要です。
為替の追い風は円高へ転じると利益を押し下げる
10月29日、たばこ事業の調整後営業利益に対する通期の為替影響は、前回予想の470億円増から510億円増へ見直されました。前回予想との差は40億円です。為替一定でも利益予想を引き上げており、円換算した増益のすべてを為替だけで説明するのも適切ではありません。
JTは多数の通貨で売上を得るため、ドル円だけでは影響を説明できません。ロシアルーブルや新興国通貨の動き、超インフレ会計による調整も加わります。次回決算でも為替一定の増益率が保たれるかが、本業の確認点です。
ロシアでは数量が減り、カナダでは和解後も支払いが続く
ロシアの上期総販売数量は前年同期比1.8%減でした。値上げで収益を補えても、需要減や規制変更の影響は残ります。現地で得た利益を円で回収できるかも、販売実績とは別に注意が必要です。
カナダでは2025年8月に再生計画が発効し、現地子会社が頭金を支払いました。その後も同社の税引後純利益の70〜85%を毎年分割払いする仕組みです。2024年の引当金計上が終わっても、和解に伴う現金流出まで消えたわけではありません。
JT株の今後は上方修正後の利益達成と値上げ後の販売で確かめる

JT株は利益予想の達成とPloomの採算改善を条件に、上昇余地が残ると考えます。10月29日の第3四半期決算では通期予想が再び引き上げられました。ただし実績の集計期間は9月までで、10月の値上げ後の販売を示す決算ではありません。
営業利益の進捗91.0%でも、通期達成は確定しない
1〜9月の営業利益9,477億円は、修正後の通期予想1兆410億円の約91.0%です。通期達成に必要な10〜12月の営業利益は約933億円となります。利益予想の達成まで残り約9%ですが、季節性や価格改定後の反動もあり、累計進捗だけで上振れを保証する数字ではありません。
10月29日の発表では利益予想が上がる一方、FCF見通しは下がりました。利益成長だけで追加還元を期待せず、買収支出を含む資金繰りも見る必要があります。数量減が会社想定を超えて利益予想を下げるなら、買い増しの根拠は弱まります。
値上げ前の出荷増だけではPloomの実力は分からない
日本では4月の価格改定前に一時的な需要増があり、4〜6月には反動が出ました。10月の改定でも、9月の買いだめと10月以降の反動減を一組で見る必要があります。第3四半期の出荷が強くても、そのまま年末まで伸びるとは限りません。
加熱式のカテゴリ内シェアを保ちつつ、継続購入が増えれば販促投資の回収が進みます。反対に数量やシェアの伸びが止まり、費用が増え続ければ、Ploomへの期待だけで高いPERを維持するのは難しくなります。
銀行株と比較するなら、配当を増やす仕組みの違いを見る
配当目的で候補を広げるなら、JTと銀行関連銘柄では利益が増える条件が違います。JTはたばこの価格改定と海外通貨、銀行は国内金利や貸出残高、貸倒費用の影響を受けます。利回りだけの比較では、減配につながる要因が見えません。
銀行株を組み合わせても市場全体の下落は避けられませんが、たばこ増税やPloomの競争に偏った投資は抑えられます。銀行側も金利上昇だけで選ばず、収益改善が増配を支えられるかを比べてください。
まとめ|JT株の上昇継続には利益成長とPloomの収益化が必要

JTは利益予想を再び引き上げましたが、配当は据え置き、FCF見通しは引き下げました。増益だけで買い得とはいえず、購入時の株価と利益・現金の両方を比べる必要があります。
修正後の利益予想の達成と、Ploom値上げ後の継続購入が今後の上昇を支える条件です。認可や販売数量だけで、収益化まで達成したとは考えないでください。
購入するなら希望利回りと保有額を先に決め、減配や数量減にも耐えられる範囲に収めたいところです。配当収入と株価の変動を合わせて投資成果を考えましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。