
日銀は2026年9月18日、政策金利を1.00%から1.25%へ引き上げると決めました。適用は9月24日です。植田総裁は追加利上げの選択肢を残した一方、会見後の為替市場では円安が進みました。
株価の今後は、利上げの有無だけでなく、追加引き締めの速さと企業利益への影響で変わります。本記事では、決定内容と会見報道を整理し、円安の背景、銀行・輸出企業・借入負担の大きい企業を見る際の注意点を確認します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
日銀は1.25%へ利上げ、適用は9月24日
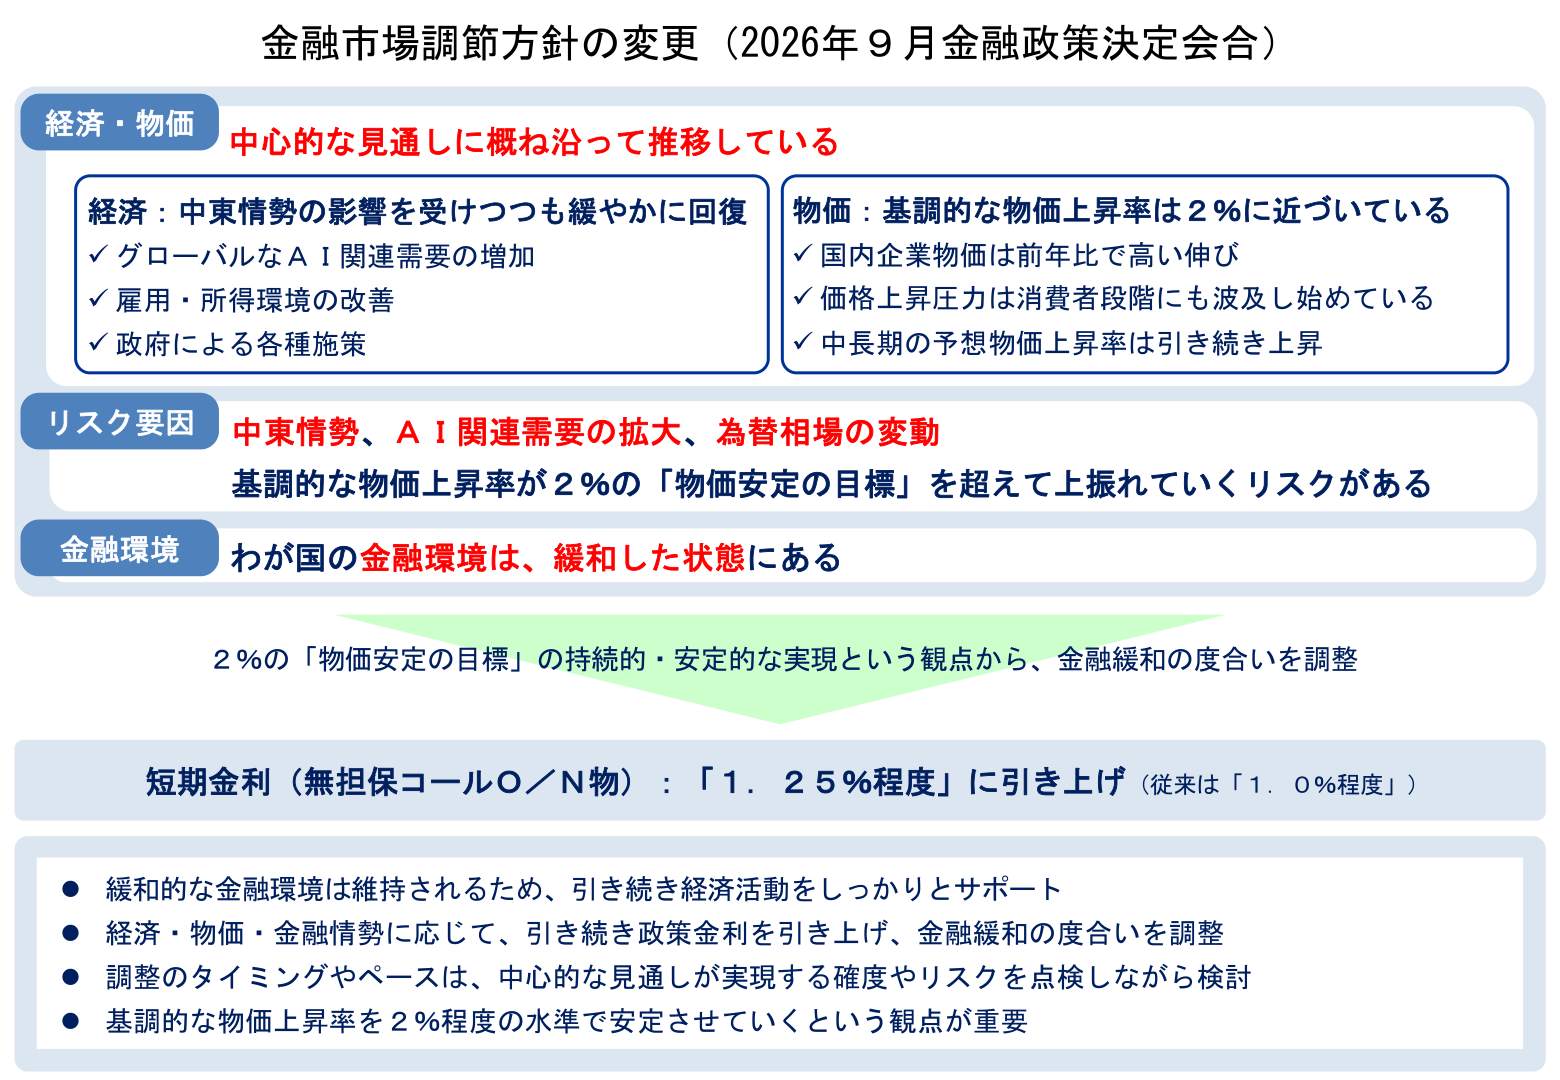
2026年9月18日の日銀会合は、政策金利を0.25ポイント引き上げました。まず押さえたいのは、決定日と新しい金利の適用日は異なる点です。株価が反応する時期と、金融機関の資金調達条件が変わる時期を分けて確認しましょう。
政策金利は1.00%から1.25%へ
日銀が変更したのは、金融機関が翌日まで資金を貸し借りする無担保コール翌日物金利の誘導目標です。従来の1.00%程度から1.25%程度へ引き上げ、9月24日から適用します。住宅ローンや企業向け融資の金利が、18日に一斉に0.25ポイント上がる意味ではありません。
預金や融資への反映には、各金融機関の判断と契約条件による違いがあります。一方、株式や為替は将来の変化を先に売買へ織り込むため、適用日前でも動きます。発表を受けた相場の変化と、家計・企業の負担増が表れる時期には差が生じます。
賛成7人・反対2人で決定
日銀の公表文によると、利上げは賛成7人、反対2人で決まりました。政策委員の間で景気や物価の評価が完全に一致したわけではありません。投票結果は追加利上げを考える際にも重要ですが、反対があっただけで次回の据え置きを決めつける読み方は避けたいところです。
今後、賃上げやサービス価格の上昇が広がれば、引き締めを支持する根拠は増します。反対に、値上げで販売数量が落ち、企業収益や消費が弱まれば、慎重な判断を求める理由が強まります。今回の票数を将来の投票へそのまま当てはめず、次のデータで見方を更新しましょう。
植田総裁は利上げの間隔も幅も固定せず
会見を読むうえでは、発言の強さよりもどの条件なら政策を変えるのかが重要です。大幅な利上げの選択肢が残るとしても、その実施が近いとは限りません。想定外の物価上昇への備えと、次回会合の予告を区別して受け止める必要があります。
0.5ポイント利上げは物価リスク次第
ロイターの9月18日の会見報道では、植田総裁は連続利上げや0.5ポイントの引き上げを排除しませんでした。ただし、物価の大幅な上振れなどが条件です。通常の利上げ幅を変更した、あるいは次回に大幅利上げを行う、と決定したわけではありません。
投資家が確認すべきなのは、選択肢の有無より、その選択肢を使うほど物価圧力が強まっているかです。単発の原油高だけで結論を出さず、幅広い商品・サービスへの値上げと賃金の動きを合わせて追います。強い表現だけを抜き出すと、条件付きの発言を確定的な予告と読み違えかねません。
早めの調整と急激な引き締めは別
今回の日銀資料は、基調的な物価上昇率が2%に近づく一方、その水準を超えていくリスクも示しました。編集部は、物価が大きく上振れする前に調整する姿勢が示されたと受け止めます。利上げを実施した事実だけで、景気を強く冷やす方針へ転換したと断定はできません。
少しずつ金利を変えながら企業や家計への影響を確かめる対応と、急速に引き締める対応では、企業が準備できる時間が違います。借入金利が上がるとしても、販売価格や賃金、設備投資が同じ速度で動くとは限りません。政策の方向と調整の速さを分けて読むと、利益への影響を整理しやすくなります。
到達金利を一点で決めつけない
企業の投資計画や株価評価では、今回の1.25%に加え、金利上昇がどこまで続くかも影響します。ただし、将来の到達金利を固定して売買するのは危険です。景気を支えも冷やしもしない金利は直接観測できず、物価や成長率の変化によって推定も変わります。
保有銘柄については、金利がさらに上がる場合と、据え置きが長引く場合の両方で利益を確認しましょう。例えば利息負担が増えても、値上げや販売数量の伸びで吸収できる企業なら影響は限られます。金利の予想を一つ当てるより、複数の条件で業績が崩れにくいかを調べる方が銘柄選びにつながります。
利上げ後も円安、ドル円は158円台へ
日銀が利上げを決めても、円高になるとは限りません。18日の会見後は円安が進みました。為替は今回の金利変更だけでなく、その先への期待でも動くためです。市場の反応を、政策金利の水準と将来の見通しに分けて整理します。
158.07円は会見後の取引中の値
ロイターは9月18日、植田総裁の会見後にドル円が158.07円を付けたと報じました。これは取引中の価格で、同日のニューヨーク市場の終値ではありません。同報道は、今後の利上げに関する踏み込んだ説明を期待した市場の失望を、円安の背景に挙げています。
この反応は、追加利上げがなくなった証拠ではありません。すでに厳しい引き締めを予想して円を買っていた投資家には、想定ほど強くない説明でも売却する理由になります。金利が上がった事実と、その上げ方が事前の期待に届いたかは別です。円安を見て会見全体を利下げ方向の発言と読むのも適切ではありません。
日米ともに利上げ、金利差は縮まず
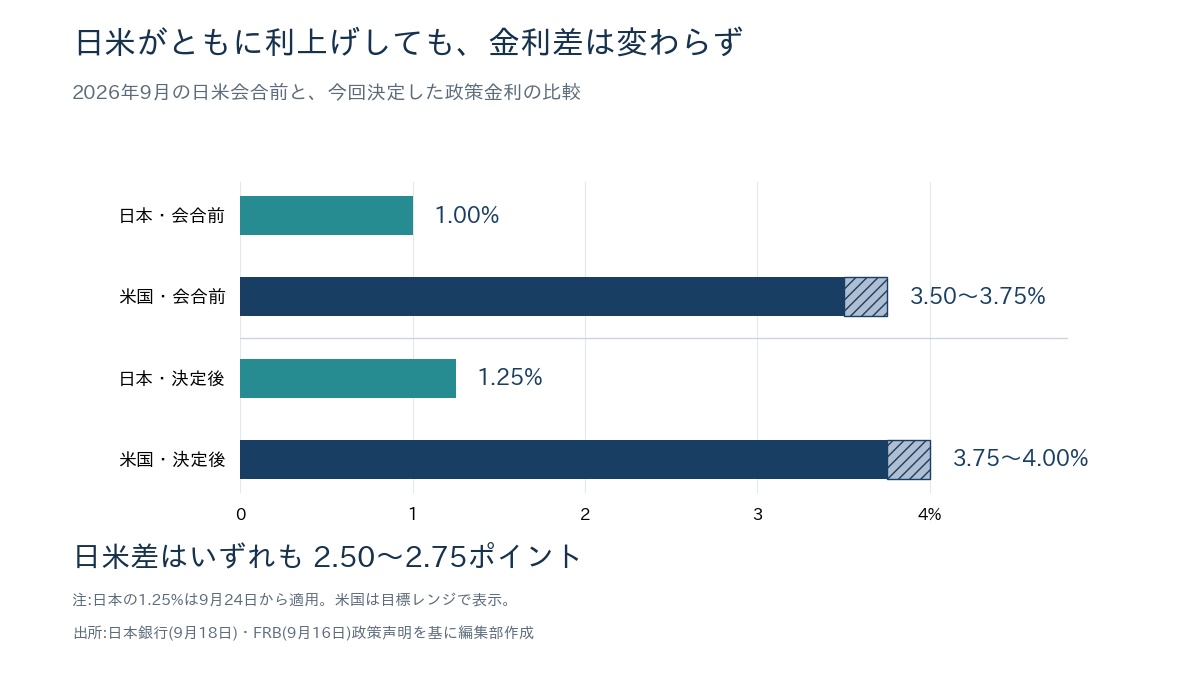
米連邦準備制度理事会(FRB)は9月16日、政策金利の目標レンジを3.75〜4.00%へ引き上げました。日銀決定後の1.25%と比べると、日米の政策金利差は2.50〜2.75ポイントです。米国も日本も0.25ポイントずつ上げたため、両会合前と比べた差は変わりません。
日本の新金利は9月24日適用です。ここでは実施時刻ではなく、両国が決めた水準を比較しています。日米双方の政策を見れば、日本の利上げだけを理由に円買いが続くと予想しにくい背景が分かります。ただし、金利差だけで為替の適正水準は計算できません。
円安の継続は次の政策見通し次第
今後のドル円では、日米それぞれの次の一手に対する予想の変化を確認します。日本の追加利上げ期待が強まり、米国の引き締め期待が弱まれば、円高方向の材料です。逆の組み合わせなら、円安圧力が残る可能性があります。これは条件別の整理で、為替水準の予言ではありません。
さらに、原油価格や海外景気、投資家の持ち高によっても短期の値動きは変わります。輸出企業の株を持つ場合でも、円安が続く前提だけに頼ると、反転時に業績予想と株価の両方が下押しされかねません。会社の想定為替レートと採算を照らし合わせ、為替以外の利益成長も確かめておきましょう。
円安の影響を受けるのは輸出企業だけではありません。訪日客にとって日本での買い物や宿泊が割安になれば、インバウンド関連の小売・ホテルなどにも追い風となり得ます。ただし、為替だけで需要や利益は決まりません。訪日消費と企業業績のつながり、注目企業を比較する際は、インバウンド関連銘柄の記事も参考にしてください。
[関連]インバウンドが日本経済を動かす!注目の関連銘柄と今後の展望
日本株は金利と為替で業種ごとの差が広がる
今後の株価を考えるなら、「利上げで日本株が上がるか下がるか」から一歩進み、利益が増える企業と負担が増す企業を分けて見ます。同じ金利上昇でも、銀行、輸出企業、借入依存度の高い企業では、収益に伝わる経路が異なります。
銀行株は利ざや改善と費用増を比べる
銀行には、貸出金利の上昇で利ざやが改善する期待があります。ただし、預金金利の引き上げは調達費用を増やし、融資先の返済が滞れば貸倒費用も膨らみます。貸出による増収が、預金コストと信用コストの増加を上回るかまで確認したいところです。
また、利上げ期待ですでに株価が上昇していれば、好材料が出ても利益確定売りが優勢になる場合があります。銀行ごとの国内融資の比重や還元方針を比べ、利益成長に対して株価が先行しすぎていないかを調べましょう。銀行ごとの違いを具体的に比較したい方は、銀行関連銘柄の記事もご覧ください。メガバンク・地方銀行の特徴と、代表的な5銘柄の投資ポイントを整理しています。
輸出企業は円安効果と海外需要を分ける
円安は、外貨で得る利益を円に換算する際の押し上げ要因になり得ます。しかし、海外売上が多いだけで増益を見込むのは不十分です。現地生産の比率や外貨建ての費用、為替予約の有無によって、同じ円安でも企業ごとの影響は変わります。
米国の金利上昇で自動車や住宅などの購入負担が増せば、販売数量が落ちるリスクもあります。円換算の利益増と需要減を分け、会社が開示する為替感応度と受注・販売の動きを確かめましょう。逆に輸入原材料への依存が高い企業では、円安による仕入れ増を価格転嫁で吸収できるかが利益を左右します。
REITや成長株は資金調達と株価評価に注意
借入の多い企業やREITでは、金利上昇が利払いを増やします。ただし、固定金利で長期間借りていれば影響はゆっくり表れます。借入総額だけでなく、変動金利の割合と借り換え時期を確認すると、直近の利益への負担を読み取りやすくなります。
成長株には、将来の利益を現在価値へ換算する際の割引率が上がり、株価評価が下がる経路もあります。一方、成長率が高まり、手元資金も厚い企業まで一律に売られるとは限りません。REITなら賃料や稼働率、成長企業なら売上と利益の伸びを見て、金利上昇を収益面で補えるかを比較します。
設備投資と借入負担を併せて見たい例が、再生可能エネルギー関連企業です。発電所を保有・開発する会社では、売電収入が始まる前の建設期間にも資金が必要で、金利上昇や稼働の遅れが採算を圧迫する場合があります。発電・施工・電力小売で異なる収益構造や、各社の投資負担は、再生可能エネルギー関連銘柄の記事で比較しています。
[関連]再生可能エネルギー関連銘柄【2026年版】|太陽光・風力・バイオマス・蓄電池株を比較
次回会合までは物価の広がりと企業利益を追う
次の政策判断に向けては、物価、企業利益、日銀の追加説明を順に確認します。見出しの強さを追い続けるより、保有銘柄の前提が変わったかを点検する方が有用です。今回の会合後に見る資料と数字を、あらかじめ絞っておきましょう。
エネルギーだけでなく賃金とサービス価格
原油高や円安で輸入価格が上がっても、その上昇が長く続くとは限りません。追加利上げの可能性を考える際は、賃金とサービス価格にも上昇が広がるかを確認します。企業が人件費を販売価格へ転嫁でき、消費も維持されていれば、物価上昇の持続性を判断する根拠になります。
反対に、値上げ後の客数減少や買い控えが目立つなら、企業収益と家計の購買力への負担に注意が必要です。物価指数の全体の伸びだけでは、両者を区別できません。小売や外食なら既存店の客数・客単価を分けて追うと、価格が上がった分だけ成長して見える企業も判別しやすくなります。
利払いの増加を営業利益と比較する
借入負担は簡単な試算でも確認できます。例えば、変動金利の借入100億円に0.25ポイントの金利上昇が丸1年反映されるなら、年間の利息増は2,500万円です。100億円×0.0025で計算でき、営業利益5億円の企業なら、その5%に相当します。
これは企業の実績ではなく、影響の大きさを比べるための仮定です。借入条件や適用時期、返済、金利の固定化で実際の金額は変わります。利払い増だけを見ず、値上げによる利益増や預金の受取利息も合わせて確認しましょう。同じ借入額でも、稼ぐ力と手元資金の差によって負担の重さは異なります。
10月1日の主な意見と29〜30日の次回会合
日銀の公表予定では、今回の会合の「主な意見」は10月1日、次回会合は10月29〜30日です。10月30日には展望レポートの基本的見解も公表予定となっています。個別委員の考え方と、景気・物価の見通しが今回からどう変わるかを追いましょう。
相場の検証では、発表時刻にも注意します。東証の現物株の取引は15時30分までなので、その後に出た会見発言を当日の終値の原因にはできません。会見後の為替と、次の株式市場の反応を分けて記録すると因果関係の混同を防げます。政策発表だけでなく、企業の決算説明にも目を通して利益予想を更新しましょう。
まとめ|追加利上げの速さと企業利益を組み合わせて選ぶ
日銀は1.25%への利上げを決めましたが、追加利上げの時期や幅は確定していません。会見の条件付き発言と、実際の政策決定を分けて読む姿勢が大切です。
利上げ後の円安も、今後ずっと続くとは限りません。日米の政策見通しに加え、企業の想定為替や借入条件を確認しましょう。
銀行の利ざや改善、輸出企業の需要、借入の多い企業の利払い負担を比較し、株価に織り込まれた期待と利益成長の差から投資先を選びたいところです。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。