インバウンド関連銘柄を選ぶときは、訪日客数だけでなく、どの事業に利益が残っているかが重要です。直近の開示では、HISのホテル事業は累計で増益、共立メンテナンスのホテル事業は減益、J.フロントの百貨店事業は利益がほぼ横ばいでした。同じ観光需要でも、客単価、費用、海外事業の違いで収益に差が出ています。
本記事は2026年10月6日時点で確認できた情報を基に、訪日統計と各社の決算・月次実績を比較します。ホテル、百貨店、旅行会社に加え、決済・飲食店支援サービスの収益も整理し、確認できた結果と、訪日需要の寄与を切り分けられない部分を示します。
インバウンド関連銘柄は訪日客の総数と市場別の違いを分けて選ぶ
訪日需要は日本の宿泊・小売・交通を支えていますが、すべての企業へ同じ追い風が吹くわけではありません。総数の増減と、各社が多く取り込む国・地域の動きを分けると、業績への影響を具体的に把握できます。
2026年8月は総数が減少、韓国・台湾など14市場は8月の過去最高
日本政府観光局(JNTO)が2026年9月16日に公表した推計では、8月の訪日外客数は309万8,900人で前年同月比9.6%減でした。1〜8月累計も2,762万6,300人と前年同期比2.7%減です。過去の回復実績を、2026年も続く増加として説明するのは適切ではありません。
一方、韓国・台湾など14市場では8月として過去最高を記録しました。総数が減っていても、顧客の多い市場が伸びる企業には需要を取り込む余地があります。宿泊予約や免税売上を国・地域別に確認すると、総数だけでは分からない違いが見えてきます。
訪日客数が減った8月でも、ホテル・免税販売・旅行取扱高は違う動き
2026年8月の月次実績を並べると、全国の訪日客数と各社の販売実績は一致していません。共立メンテナンスのホテル売上とHISの訪日旅行取扱高は増加し、大丸松坂屋の免税売上は小幅減でした。各社が取り込んだ需要と、その数字が表す範囲に違いがあります。
| 企業・対象指標 | 2026年8月の実績 | 前年同月との違い・開示範囲 |
|---|---|---|
| 共立メンテナンス/ホテル事業売上 | 156.37億円、約8%増 | 国内客を含むホテル事業全体。新規施設の影響も含み、訪日客向け売上だけの数字ではありません。 |
| J.フロント/大丸松坂屋の免税売上 | 0.9%減 | 免税客数は22.1%減、客単価は27.2%増。客単価上昇で客数減の影響を大きく補いました。 |
| HIS/日本国内の訪日旅行取扱高 | 9.73億円、8.7%増 | HISと国内グループ5社の取扱高。旧会計基準の総額であり、連結売上高や利益ではありません。 |
共立メンテナンスの月次売上は速報・連結内部取引消去前です。この3社の月次資料では、8月単月の利益は示されていません。訪日客総数が減っても一律に減収とは限らず、月次売上の増加から増益を確定することもできません。利益の比較は、後半で各社の最新決算を使って行います。
インバウンド消費は幅広い産業に広がるが、利益への影響は異なる
訪日旅行による消費は、宿泊・小売・交通など幅広い産業へ波及します。ただし、2026年夏の訪日客数は前年を下回っており、市場全体の回復と足元の需要を区別する必要があります。
旅行消費は宿泊・小売・交通の売上につながる
訪日客が国内で支払う宿泊費や飲食代、買い物代金は、日本企業の売上につながります。ホテルだけでなく、鉄道、百貨店、化粧品などへ需要が広がるため、観光に直接関わらない企業も関連銘柄に含まれます。
ただし、旅行消費額の増加を、そのまま企業利益の増加と読み替えるのは避けます。商品仕入れや人件費、海外予約サイトへの手数料を差し引く必要があるためです。訪日客向け売上の比率が小さい企業では、国内需要や海外事業の変動が全社業績を左右する場合もあります。
2026年4〜6月期の旅行消費は2兆5,125億円、前年同期比0.3%増
観光庁が2026年9月30日に公表した4〜6月期の2次速報では、訪日外国人旅行消費額は2兆5,125億円で前年同期比0.3%増でした。過去の大幅な回復率を、直近の消費の勢いとして使わないようにします。
この消費統計と、前節の8月の訪日外客数は対象期間が異なります。両者を割って客単価を計算することはできません。企業の決算も対象期間が違うため、各社の実績は同じ期間の前年と比べます。異なる企業の四半期と9カ月累計を、金額の大小だけで順位付けしないようにします。
インバウンド需要は為替だけでなく、渡航条件と航空便にも左右される
為替や入国手続きは旅行先の選択に影響します。ただし、円安やビザ緩和だけで訪日客数と企業利益の増加は決まりません。航空便の供給や顧客の国・地域構成も併せて確認します。
円安の効果は旅行者の通貨と企業の仕入れ費用で変わる
旅行者の自国通貨に対して円が下がれば、同じ外貨で日本の商品やサービスを多く買えるため、旅行費用の負担が軽くなる場合があります。ただし、米ドルと円の関係だけで、すべての訪日客の購買力は説明できません。
航空運賃や現地の物価、旅行者の所得も旅行予算に影響します。企業側では、円安によって輸入食材や商品、エネルギーの調達費が増える場合があります。外貨換算の割安感が集客に有利でも、仕入れ費用を価格へ転嫁できなければ利益は伸びにくくなります。
ビザ免除は対象国・旅券・滞在条件を確認する
外務省は短期滞在のビザ免除対象国・地域と条件を公開しています。タイやマレーシアなどにも免除措置がありますが、旅券の種類や滞在期間などに条件があります。既存の制度を、直近に始まった新たな緩和と混同しないようにします。
入国手続きの負担が軽くても、旅行需要が必ず増えるわけではありません。航空便の供給や運賃、旅行者の景況感も影響するためです。制度変更を材料に銘柄を検討する場合は、対象市場からの予約が実際に増えているか、企業の月次資料で確かめます。
決済・観光DXの関連株は、手数料と継続サービスの収益に差が出る
決済や観光DXを投資テーマにする場合、企業が得る収入は、商品販売や宿泊収入とは異なります。紹介銘柄では、J.フロントが決済・金融事業を持ち、ぐるなびが飲食店向けの継続サービスを提供しています。決済対応の数やサイトの多言語化より、これらの事業で計上した売上と利益が比較の根拠になります。
J.フロントの決済・金融事業は増益、8月はポイント費用で減収
J.フロントの2027年2月期第1四半期、2026年3〜5月の決済・金融事業は、売上収益が約36億円で前年同期比16.2%増、事業利益が約4億円でした。会社は、取扱高の拡大による加盟店手数料の増加などを増収要因と説明しています。決済利用を手数料収入へつなげた実績がある事業です。
ただし、8月の同事業の売上収益は前年同月比13.2%減でした。加盟店手数料が増えた一方、ポイント費用の増加が減収要因となっています。決済・金融事業には国内客の利用も含まれ、訪日客による収入・利益は分離開示されていません。第1四半期の増益を、夏以降も続く訪日効果として扱うことはできません。
ぐるなびは継続サービス売上が伸びても、第1四半期は営業赤字
ぐるなびの27年3月期第1四半期、2026年4〜6月の売上高は33.78億円で前年同期比9.6%増でした。主力のストック型サービス、つまり継続契約によるサービス売上は26.21億円で10.1%増です。飲食店向けの契約単価の上昇などが収入を押し上げています。
一方、営業損失は1,200万円で、前年同期の2,500万円の営業黒字から赤字へ転じました。人員関連費用や減価償却費などの増加が響いています。継続収入は伸びていますが、利益拡大はまだ確認できません。訪日客向けサービスだけの売上・利益も示されておらず、全社の増収を訪日需要の効果と断定しない評価が必要です。
地方観光は宿泊需要と交通の受け入れ能力を一緒に見る
地方への誘客は、宿泊施設や地域交通に需要をもたらします。一方、都市部と比べて必ず客単価が高いとは限りません。滞在日数、繁忙期の偏り、移動手段を確認し、地域ごとの収益条件を比べます。
体験型観光では滞在日数と施設の稼働を確認する
温泉、自然体験、文化施設などは、その地域を訪れる目的になります。ただし、人気のある体験が周辺企業すべての利益へ波及するとは限りません。日帰り客が多ければ、宿泊施設が取り込める売上は限られる場合があります。
観光地の知名度より、宿泊や飲食へ支出がつながる経路を確認します。宿泊日数、客室稼働率、施設内での消費を合わせて見ると、地域の需要を具体化できます。繁忙期だけの高稼働に頼る施設では、閑散期の固定費を含めて年間の利益が残るかも検討します。
地域の人気は空港・鉄道・宿泊施設への波及を分けて読む
青森、熊本、岐阜などの観光地を投資対象として調べる場合も、都道府県全体の訪問者数だけでは企業への影響を判断できません。空港から目的地までの移動経路や、宿泊先の所在によって消費を取り込む企業が変わります。
観光客の増加が、対象企業の施設利用につながるかを確認します。旅行者が増えても、バスの運行本数や客室数が足りなければ販売機会を逃す可能性があります。増便や増床には人員と投資が必要なため、予約の伸びとともに追加費用を回収できる期間も考えます。
観光政策の目標は、企業の受注や利益と分けて判断する
観光政策は誘客や受け入れ環境の整備を支えますが、政府の数値目標は企業の業績予想ではありません。政策の対象事業と各社の収益源が一致するかを確認し、実際の受注や利用増につながるかを追います。
政府は2030年に訪日客6,000万人・消費額15兆円を目標とする
観光庁が公表する2026〜2030年度の観光立国推進基本計画では、2030年の訪日外国人旅行者数6,000万人、旅行消費額15兆円などの目標を据え置いています。地方誘客や観光と交通・まちづくりの連携も政策の方向性です。
ただし、目標の存在を達成の保証として扱いません。足元の訪日客数や消費額が目標に向かってどう変化しているかを追う必要があります。設備を増やす企業では、需要が計画を下回った場合でも、固定費や借入返済を賄えるかを確かめます。
政策に関連する売上でも、訪日客向け収益とは区別する
ぐるなびは2026年4〜6月のプロモーション売上が前年同期比17.3%増え、主に省庁・自治体向けの売上拡大が寄与したと説明しています。政策と接点のある収入は実際に増えていますが、この区分は訪日客向け案件だけの集計ではありません。
決算では、プロモーションと継続契約の飲食店支援サービスを別々に開示しています。ただし、プロモーション区分の利益額や、訪日客向け案件が占める割合は示されていません。政策による受注増と、主力サービスの収益改善を分ければ、観光DXへの期待がどこまで決算で裏付けられているかを整理できます。
観光インフラへの投資は、工事の採算と回収期間まで確かめる
宿泊施設や交通網の整備は、建設・不動産にも関係します。ただし、需要のある場所で採算の取れる案件を受注できるかが重要です。観光客数の増減だけで、建設会社の利益や株価の方向は決まりません。
設備を増やす前に、混雑の原因と稼働余地を確認する
観光地で混雑が起きても、原因は客室や車両の不足だけとは限りません。特定の時間帯に利用が集中する場合や、人手不足で稼働できる設備が限られる場合もあります。新設が必要なのか、運営改善で対応できるのかを分けます。
設備の増設が将来の利益を増やす条件を確かめます。建設費に加え、人件費や維持費、減価償却が増えるためです。高い稼働率を前提とする計画では、需要が弱い時期の収益も試算します。完成まで時間がかかる案件は、開業時の競争環境が変わる可能性も考慮します。
上場銘柄の収益と、個別の観光案件との関係を確認する
ホテル建設や商業施設の改装は施工会社に、施設の保有・運営は不動産会社などに収益機会をもたらします。ただし、大規模な企業では観光関連案件が全社売上に占める割合が小さく、別の事業の変動が大きい場合があります。
ニュースに登場する事業会社と、購入できる上場銘柄を区別します。非上場の運営会社もあるため、企業名だけの一覧を投資候補と考えないようにします。工事の受注額だけでなく、施工費の上昇を契約価格へ反映できるか、引き渡しまで資金を確保できるかも比較します。
インバウンド関連株の値動きは、期待と業績を分けて読む
観光関連株の価格は、業績だけでなく将来への期待や市場全体の動きにも左右されます。過去の株価上昇を訪日需要だけで説明するのは避けます。過去の大化け事例も、再現を保証するものではありません。
[関連]【2026年】大化け期待の注目銘柄をご紹介!安い銘柄の見つけ方や注意点も解説
オリエンタルランドは入園者数と客単価を分けて評価する
オリエンタルランドの直近決算では、東京ディズニーシー25周年イベントに伴う入園者数の増加や、園内の商品・飲食販売が売上を押し上げました。国内客を含む施設固有の集客力と客単価が業績を支えており、訪日客総数だけでは説明できません。具体的な増益実績は後半の銘柄紹介で示します。
株価の過去比較では期間と株式分割の調整条件をそろえます。異なる基準の価格を比較して上昇率を示すと誤解につながるためです。本記事の既存チャートは表示期間の値動きを確認する資料として残し、現在の株価や将来の上昇を示すものとは扱いません。
インバウンド投資では期待先行と制度移行の費用に注意する
観光需要への期待が強くても、企業利益や株価が同じ方向に動くとは限りません。決算の裏付け、購入価格、制度変更への対応負担を分けて確認します。需要の伸びだけで保有を決めないための着眼点です。
増客への期待が、既に株価へ織り込まれていないかを見る
訪日統計が改善しても、企業の決算が投資家の期待を下回れば株価が下がる場合があります。比較すべき相手は前年実績だけでなく、会社予想や、その価格で期待されている利益水準です。好材料と株価上昇を同一視しないようにします。
売上の増加が利益と資金回収につながっているかを確認します。値引きによる増客や広告費の増加があると、売上ほど利益が伸びない場合があります。月次売上の発表後は次の決算で利益率を照合し、想定した改善がなければ保有の前提を見直します。
購入前に損失許容額と保有を見直す条件を決める
短期間に値上がりした銘柄では、利益確定売りや市場全体の下落が重なると、大きく値を下げる場合があります。短期の値動きだけを見て買い増すと、同じ観光テーマへの投資額が知らないうちに膨らむ可能性があります。
購入前に許容できる損失額と、保有を見直す条件を決めます。価格だけでなく、予約減少、利益率の悪化、会社予想の引き下げなども確認項目です。売買単位と投資額を抑えれば、見通しが外れた場合の影響を限定できます。ただし、急変時には予定価格で売れない場合もあります。
2026年11月1日から免税販売はリファンド方式へ移行
国税庁の案内によると、2026年11月1日から免税販売はリファンド方式へ変わります。購入者は店頭で税込み価格を支払い、購入日から90日以内の出国時に税関で国外への持ち出しの確認を受けます。その確認後に消費税相当額を返金する仕組みで、免税そのものの撤廃ではありません。
制度移行後の免税売上への影響や、各社の追加対応費用は、ここで比較した決算ではまだ確定していません。一方、日本空港ビルデングは、空港免税店はこの消費税免税制度変更の対象外と説明しています。百貨店の市中免税販売と、空港の免税店を同じ制度リスクで評価することはできません。
企業規模より、需要が弱い時期の資金繰りを確かめる
観光関連には大企業も中小企業もあり、関連銘柄というだけで財務が安定しているとは言えません。大型のホテルや商業施設を持つ企業でも、借入や固定費が大きければ、需要が落ちたときの負担が重くなる場合があります。
手元資金、営業キャッシュフロー、借入の返済期限を確認します。利益が出ていても、設備投資や返済で資金が減る場合があるためです。成長計画を評価する際は、増設後の売上だけでなく投資負担を比べます。需要が会社の想定を下回った場合に、追加資金をどう確保するかも検討します。
インバウンド関連企業は、売上が伸びても本業の増益に差がある
直近の決算では、HISのホテル事業は増益ですが、共立メンテナンスのホテル事業は減益、J.フロントの百貨店事業は事業利益がほぼ横ばいでした。業種名より、どの事業で売上増を利益に変えられたかが銘柄選びの違いになります。紹介順は推奨順位ではなく、現在の株価の割安さを順位付けするものでもありません。
ホテル・百貨店・旅行会社の直近決算を比較する
| 企業・事業/対象期間 | 売上の実績 | 利益の実績と読み取れる違い |
|---|---|---|
| 共立メンテナンス/ホテル 27年3月期第1四半期(2026年4〜6月) | 約370億円(前年同期約343億円) | 営業利益は約37.4億円(前年同期約40.7億円)。ドーミーインは利益がほぼ横ばいで、リゾートの赤字が拡大。宿泊需要を取り込んでも、費用増を全て吸収できていません。 |
| J.フロント/百貨店 2027年2月期第1四半期(2026年3〜5月) | 総額売上高は約2,001億円、3.9%増。IFRS売上収益は約633億円、0.3%減 | 事業利益は約82億円、0.2%増。免税売上が伸びても、広告宣伝費などの増加で本業の利益はほぼ横ばい。営業利益は約85億円、6.0%減です。 |
| HIS/旅行 2026年10月期第3四半期累計(2025年11月〜2026年7月) | 2,284.96億円、4.3%増 | 営業利益は28.35億円、40.1%減。海外旅行需要の鈍化などが影響し、訪日旅行の取扱高の伸びだけでは利益減を補えていません。 |
| HIS/ホテル 同第3四半期累計 | 206.32億円、9.5%増 | 営業利益は34.13億円、14.6%増。国内の販売施策に加え海外ホテルの改善も寄与。増益実績はありますが、日本の訪日需要だけの成果ではありません。 |
上表は前年同期との変化を示します。対象期間は異なり、HISの子会社には決算期のずれがあります。共立とHISの事業売上は内部取引を含みます。J.フロントの総額売上高は顧客の購入額に近い総額ベースで、会計上の売上収益とは別です。事業利益は売上収益から売上原価と販売管理費を引いた指標で、その他の営業損益を加減する営業利益とも異なります。
確認できたのは、宿泊・免税販売の需要が売上を支えていても、本業の増益へつながる度合いが違うことです。訪日客だけから得た利益額は、この3社の上記事業では切り分けて示されていません。HISホテルの累計増益を含め、国内需要、海外拠点、改装・開業費を含む実績として読みます。
オリエンタルランド〈4661〉|施設固有の集客と園内消費で増益
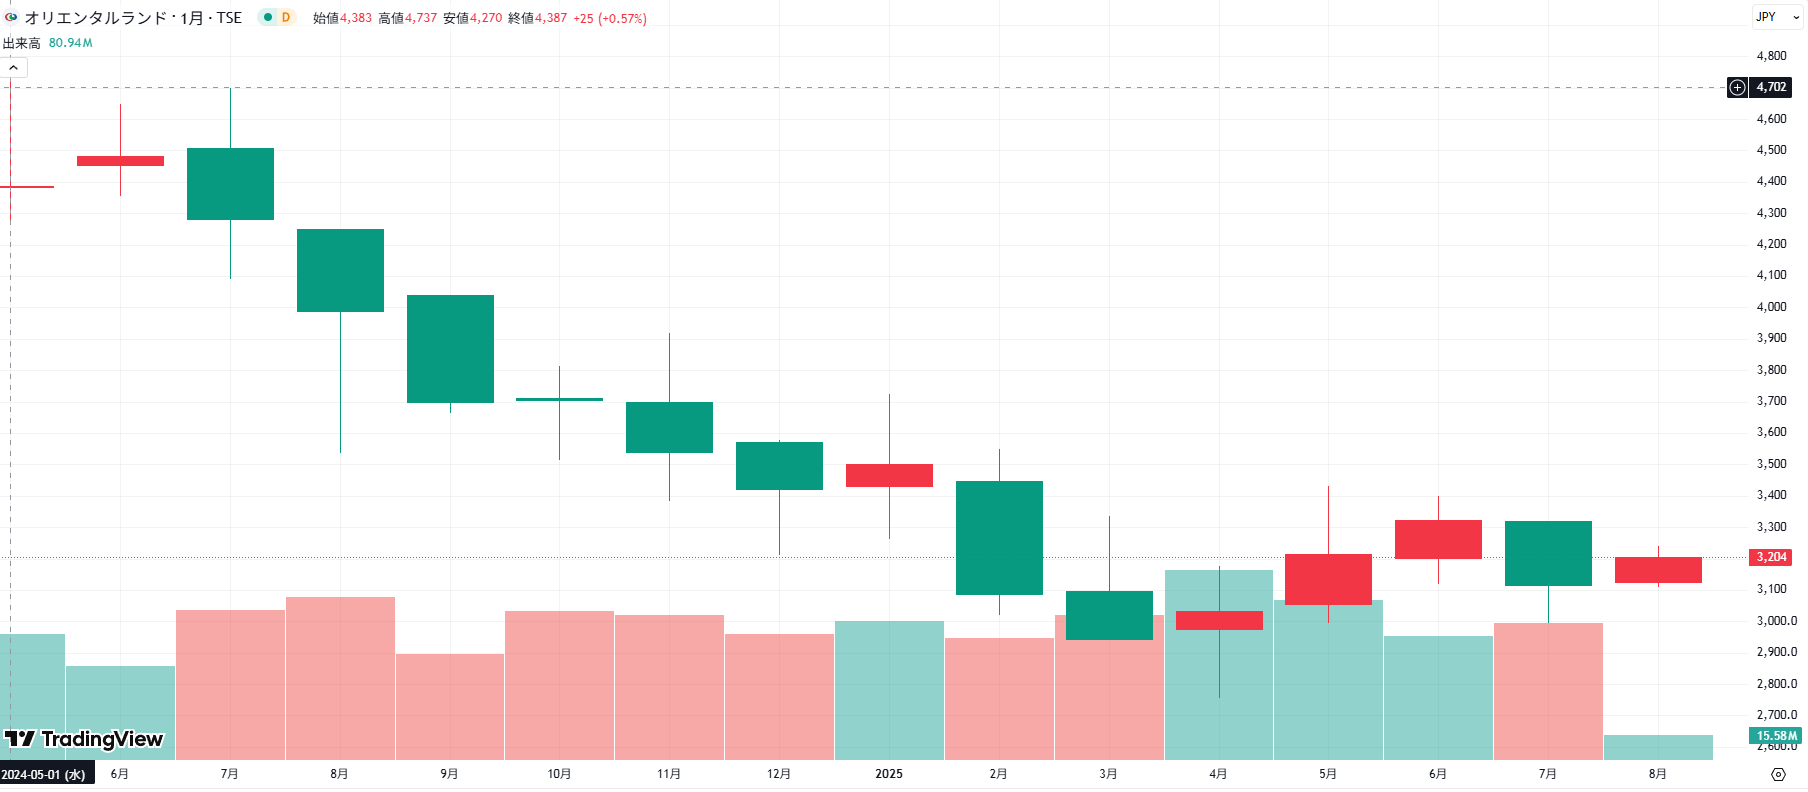
東京ディズニーランドと東京ディズニーシーを運営するオリエンタルランド。27年3月期第1四半期、2026年4〜6月の売上高は1,807.34億円で前年同期比10.4%増、営業利益は477.16億円で23.1%増でした。人件費やイベント費用が増えても、入園者数と客単価の上昇が増益につながっています。
会社は東京ディズニーシー25周年イベントや関連商品・飲食販売の増加を説明しています。ただし、同四半期の訪日客だけの売上・利益は分離開示されていません。国内客を含む施設全体の増益実績として評価する銘柄です。下のチャートは2024年5月〜2025年8月の過去資料で、現在の株価水準を示すものではありません。
共立メンテナンス〈9616〉|宿泊収入は伸びても、ホテル利益は減少
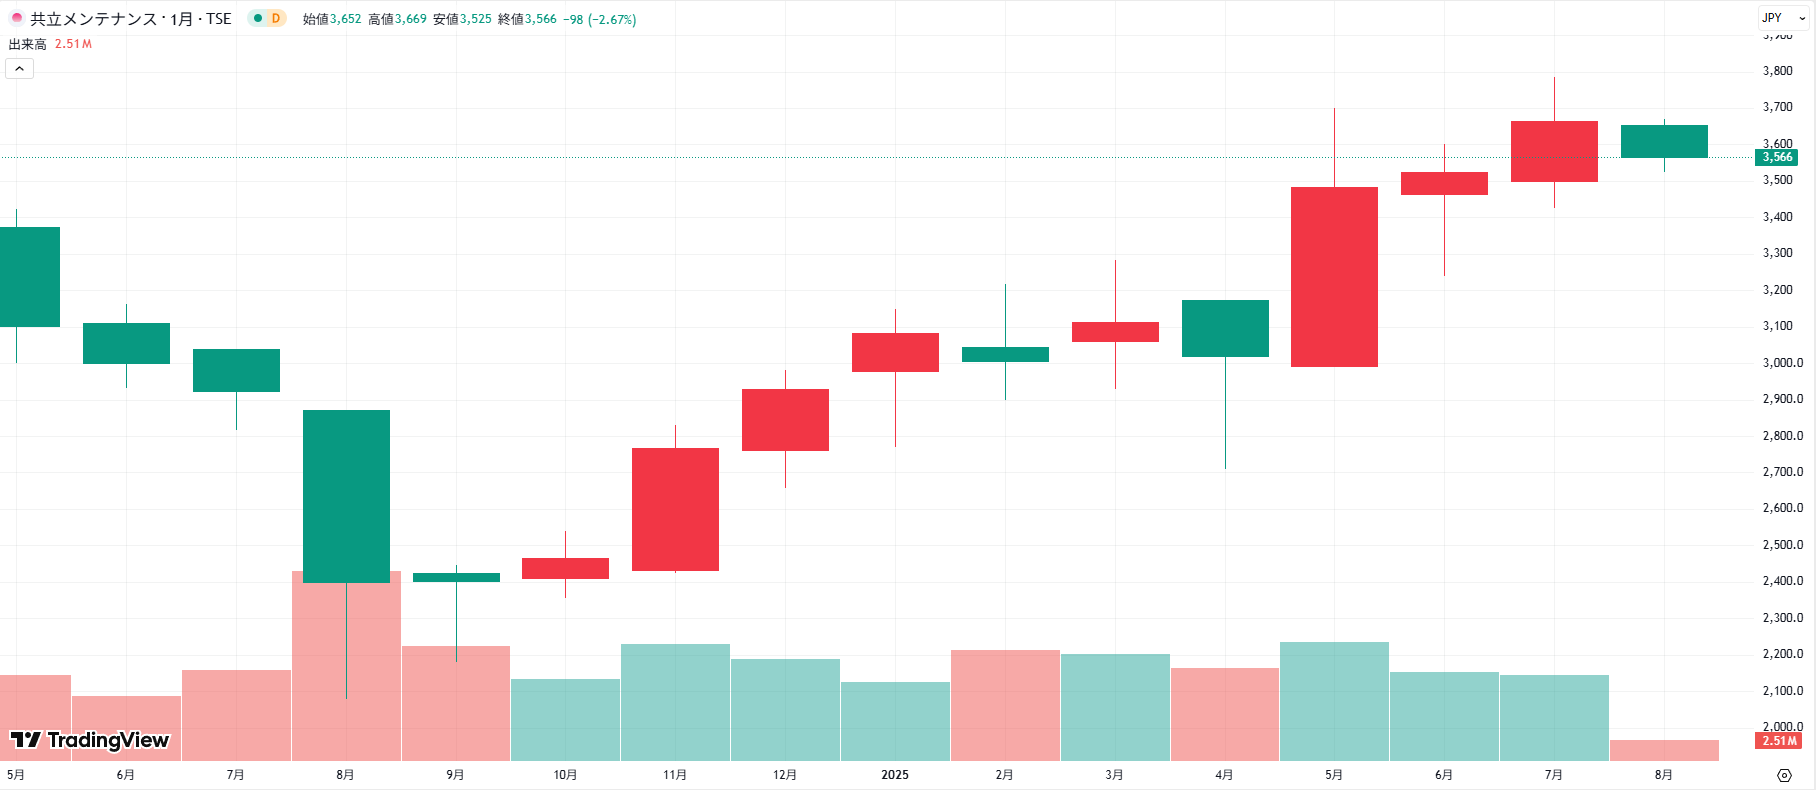
共立メンテナンスの2026年4〜6月の連結売上高は611.42億円で前年同期比7.6%増、営業利益は48.64億円で8.2%増でした。ただし、ホテル合計は前表のとおり減益で、寮事業の営業利益は29.6%増です。全社の増益を、訪日客によるホテルの好調と読み替えることはできません。
ドーミーインの同四半期のインバウンド比率は28.2%、リゾートは17.1%で、需要への接点も異なります。既存ドーミーインのRevPAR(販売可能な客室1室当たりの売上)は14,822円で5.1%増でした。一方、大規模改修や清掃・リネン等の費用が利益を圧迫しています。訪日需要を取り込んでも、ホテルの増益には至っていません。
資生堂〈4911〉|訪日購買が減っても、日本事業の採算は改善
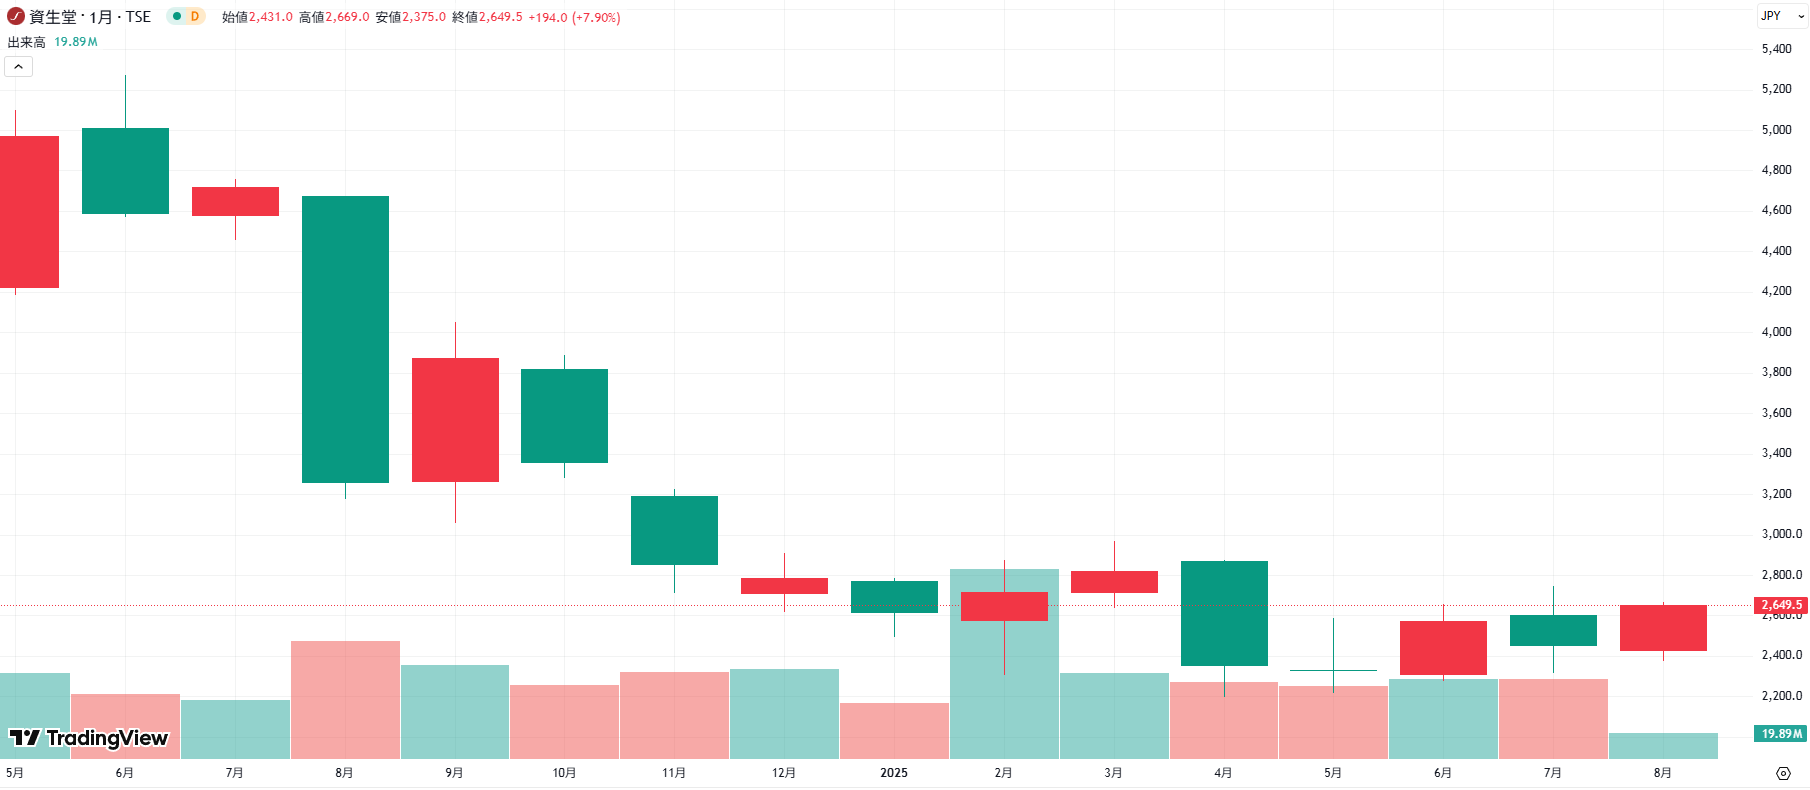
資生堂の2026年1〜6月の日本事業は、売上高が約1,447億円、コア営業利益が約209億円で前年同期比7.2%増でした。コア営業利益率は13.3%から14.4%へ改善しています。コア営業利益は、構造改革費用などの非経常項目を除いた会社の利益指標です。
4〜6月の訪日客の購買は前年同期比10%台半ばの減少でした。会社は原価率・人件費率の低減などが採算改善につながったと説明しています。訪日購買が減っても日本事業は増益で、需要の総数だけでは利益を推測できません。この購買動向は会社売上と同じ指標ではなく、訪日客向け利益額も示されていません。
その他の関連銘柄は、増益の裏付けと訪日寄与の開示範囲が異なる
日本空港ビルデングでは空港の施設利用と物品販売、ラオックスでは免税販売を含むリテール事業が訪日需要と関係します。下の一覧では、会社が確認できる実績を示し、訪日客向け利益を切り分けられない部分も併記します。
HISのハウステンボス保有全株式は2022年9月30日に譲渡済みで、現在の保有・運営事業には含めません。旅行商品の取り扱いと施設の保有を区別します。表中の実績は各社の最新開示によるもので、決算期や対象事業の範囲が異なります。
| 銘柄・市場 | 直近実績からの評価 | 訪日需要の寄与を判断できる範囲 |
|---|---|---|
| 【3086】J.フロント リテイリング 東証プライム | 大丸・松坂屋やPARCO等を展開。2026年9月の大丸松坂屋免税売上は17.7%増。免税客数6.2%減を客単価25.5%増が補いました。ただし、百貨店事業全体の総額売上高は0.8%減です。 | 9月は売上速報で、同月の利益は示されていません。梅田店の売場縮小や前年の万博売上の反動もあり、免税販売の改善が全体の増収を保証する状態ではありません。 |
| 【9603】エイチ・アイ・エス 東証プライム | 旅行・ホテル等を展開。ホテル累計増益の一方、旅行事業の減益が大きく、会社全体は増収・営業減益です。 | ホテルには海外拠点も含まれます。2026年10月期の第3四半期単独はホテルも減益で、訪日減速に伴う価格競争や関西の前年特需の反動などが影響しています。累計増益から足元の強さを一律に推測できません。 |
| 【9706】日本空港ビルデング 東証プライム | 2026年4〜6月の連結売上高は741.26億円、7.4%増、営業利益は143.62億円、40.7%増。羽田免税店売上は約306億円、23%増で、旅客数や販売価格の上昇が収益を支えています。 | 訪日需要との接点に加え、国内旅客・出国客や施設使用料等も含む業績です。免税店売上は確認できますが、日本への訪日客だけから得た利益は示されていません。 |
| 【2440】ぐるなび 東証スタンダード | 楽天ぐるなびの予約・店舗情報や飲食店支援を提供。前節のとおり継続契約のサービス売上は伸長していますが、全社営業損益は赤字です。 | 事業区分別の売上は開示。訪日客向けサービスの売上・利益と区分別利益は分離されておらず、観光需要の増加と利益拡大を直結させられません。 |
| 【8202】ラオックスホールディングス 東証スタンダード | 2026年1〜6月のリテール事業売上高は92.64億円、8.4%減。セグメント損失は2.81億円で、前年同期の2.10億円から拡大しました。免税店舗の減収を国内アパレルの伸長で全て補えていません。 | 中国からの訪日需要の回復の鈍さを会社が説明。リテールには国内アパレルも含まれ、免税店舗だけの利益額は示されていません。全社の中間営業損失も10.45億円あり、収益回復を確認できた段階ではありません。 |
中長期投資では、需要の変化を追える銘柄と分散方法を選ぶ
中長期で保有する場合も、観光需要が増え続けるという前提だけには頼れません。定期的に確認できる業績指標と、投資先の重複を整理します。月次資料や決算を使い、購入時の見通しを更新できる銘柄を選びます。
長期の需要見通しは、月次と決算で確かめ続ける
旅行需要の長期的な拡大を見込んでいても、景気、為替、航空便、国際情勢によって短期の需要は変わります。2026年8月のように訪日客の総数と市場別の動きが異なる場合もあり、一つの成長率だけでは十分に判断できません。
保有中は、顧客構成に合う統計と企業の月次資料を照合します。月次売上が伸びても決算で利益率が下がれば、費用や値引きを調べます。需要の変化が一時的なのか、競争力の低下なのかを分けて考え、会社の中期計画と実際の投資負担にも無理がないかを確認します。
ETFや投資信託は、組入比率と費用を確認して選ぶ
個別株以外で観光や消費関連へ投資する場合は、ETFや投資信託の組入銘柄を確認します。商品名にテーマが含まれていても、実際には幅広い業種を保有していたり、少数の大型株に比率が偏っていたりする可能性があります。
保有中の個別株との重複と、信託報酬などの費用を比べます。銘柄数が多くても、同じ需要に依存していれば同時に下落する場合があります。資金流入が続いているとは一律に判断せず、各商品の運用報告書で保有資産と投資方針を確かめ、自分の想定する分散に合うかを検討します。
訪日売上の改善だけでは、インバウンド関連銘柄の増益は決まらない
ここまでの比較では、月次の販売実績、決算の事業利益、会社全体の利益が異なる方向に動くケースが確認できました。売上を取り込む力と、費用増を吸収する力を分けると、各社の収益の違いを説明できます。
客数減を客単価で補う百貨店と、継続契約で稼ぐサービス企業
大丸松坂屋は免税客数が減っても購買客単価が上がり、免税売上を下支えしています。対して、ぐるなびの主な継続収入は飲食店との契約から生じます。前者は購入額、後者は加盟店数や契約単価が売上につながるため、同じ訪日統計を当てはめても企業収益を直接比較できません。
また、共立メンテナンスの月次ホテル売上には国内需要が含まれ、HISの月次訪日旅行取扱高は会計上の連結売上高と一致しません。公開されている数字から需要の取り込みは分かっても、訪日需要だけの利益額を算出できるわけではありません。この区別が、関連銘柄の業績を過大評価しないための基準になります。
HISはホテル累計増益でも、旅行事業の減益を補い切れない
HISの2026年10月期第3四半期累計の売上高は2,793億円で前年同期比4.9%増、営業利益は51.32億円で18.1%減でした。旅行事業の営業利益は18.96億円減り、ホテル事業の約4.4億円の増益では補い切れていません。訪日需要との接点があっても、全社収益では海外旅行の動向が大きく効く会社です。
会社は減益要因に中東情勢や燃油高騰等による欧州・中近東向け需要の鈍化を挙げています。9月11日発表時点の通期会社予想は営業利益120億円、最終損失10億円で据え置きでした。ホテルの売上増を会社全体の利益拡大と同一視せず、営業利益と特別損失等を含む最終利益も分けて評価します。
まとめ|インバウンド関連銘柄は、需要を利益に変えた実績で選ぶ
日本空港ビルデングとオリエンタルランドは営業増益でした。一方、共立メンテナンスは全社増益でもホテル減益、HISはホテル累計増益でも旅行減益です。訪日需要との接点に加え、実際に利益が残った事業を選ぶ姿勢が必要です。
百貨店は免税客数減を客単価で補っていますが、全体の増益は限定的でした。決済・飲食店支援も、手数料や継続収入だけでなく費用によって利益が変わります。
国内需要や海外拠点も含む実績と、訪日客だけの寄与を区別します。非開示の利益額を推定で埋めず、確認できた収益力と購入時の株価に織り込まれた期待を分けて判断してください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。