


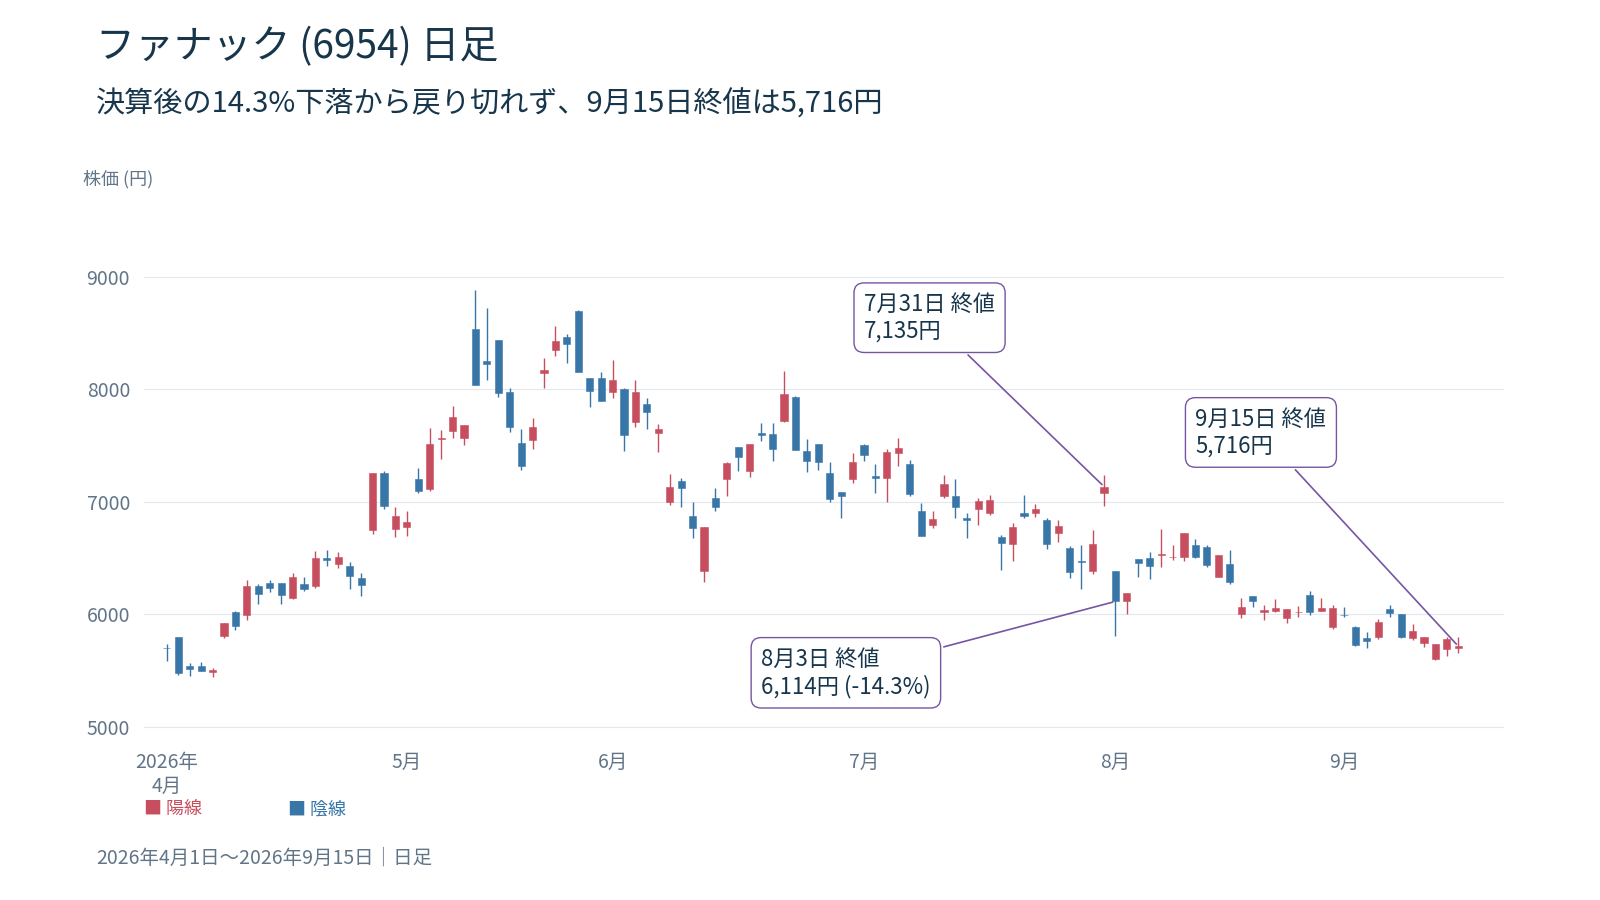
ファナック(6954)の株価は2026年9月15日終値で5,716円です。好決算後の8月3日に14.31%下落した後も戻り切れず、5月高値からの下落率は35.6%へ広がりました。
今後の回復には、受注を売上へ変え、部品高を吸収して利益を伸ばす必要があります。受注2,819億円には先行発注も含まれ、すべてが継続需要とは限りません。最新の自社株買いとAI溶接の新商品も踏まえ、反発を支える条件を確認します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
好決算後の株価急落は利益予想の上積み不足が重し

第1四半期は2桁増収増益でしたが、株価は売られました。通期利益の増額が小さく、主力ロボットの受注も前四半期比で減ったためです。決算日の急落と、その後も戻らない現在の株価を分けて見ます。
8月3日に14.31%下落し、9月15日は5,716円へ
ファナック株は7月31日を7,135円で終え、取引終了後に決算を発表しました。翌営業日の8月3日は6,114円となり、1日で1,021円、14.31%下落しています。場中安値5,808円では下落率が18.6%に達しました。
翌4日は6,187円へ戻したものの、9月15日はそこからさらに7.6%安い水準です。決算翌日の下落を取り戻せず、6,000円を下回る日が増えました。8月の一時的な急落だけで終わったとはいえません。
通期営業利益2,180億円への上方修正は従来比2.7%増
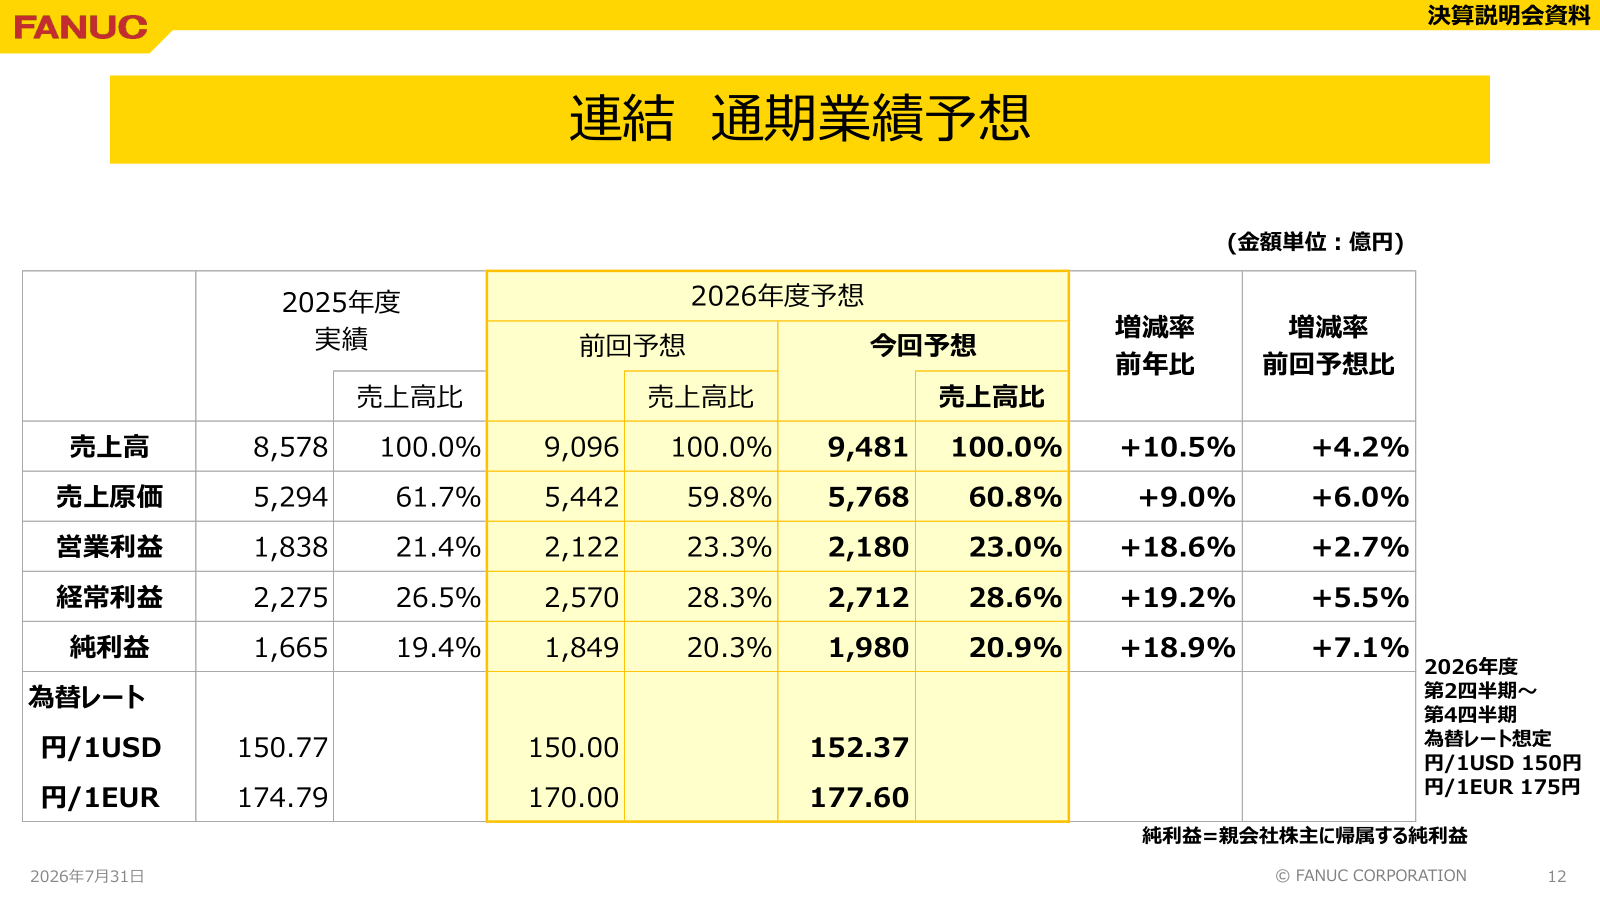
会社は27年3月期の売上高予想を9,096億円から9,481億円へ、営業利益を2,122億円から2,180億円へ引き上げました。売上高の修正率4.2%に対し、営業利益は2.7%です。
営業利益率の予想は23.3%から23.0%へ低下しました。部品の値上がりと販売価格への転嫁の遅れ、米国関税などを織り込んだ計画です。増収分が同じ割合で利益へ残らない内容で、上方修正だけを強材料とは評価しにくくなりました。
受注2,819億円でもロボットは前四半期比で減速
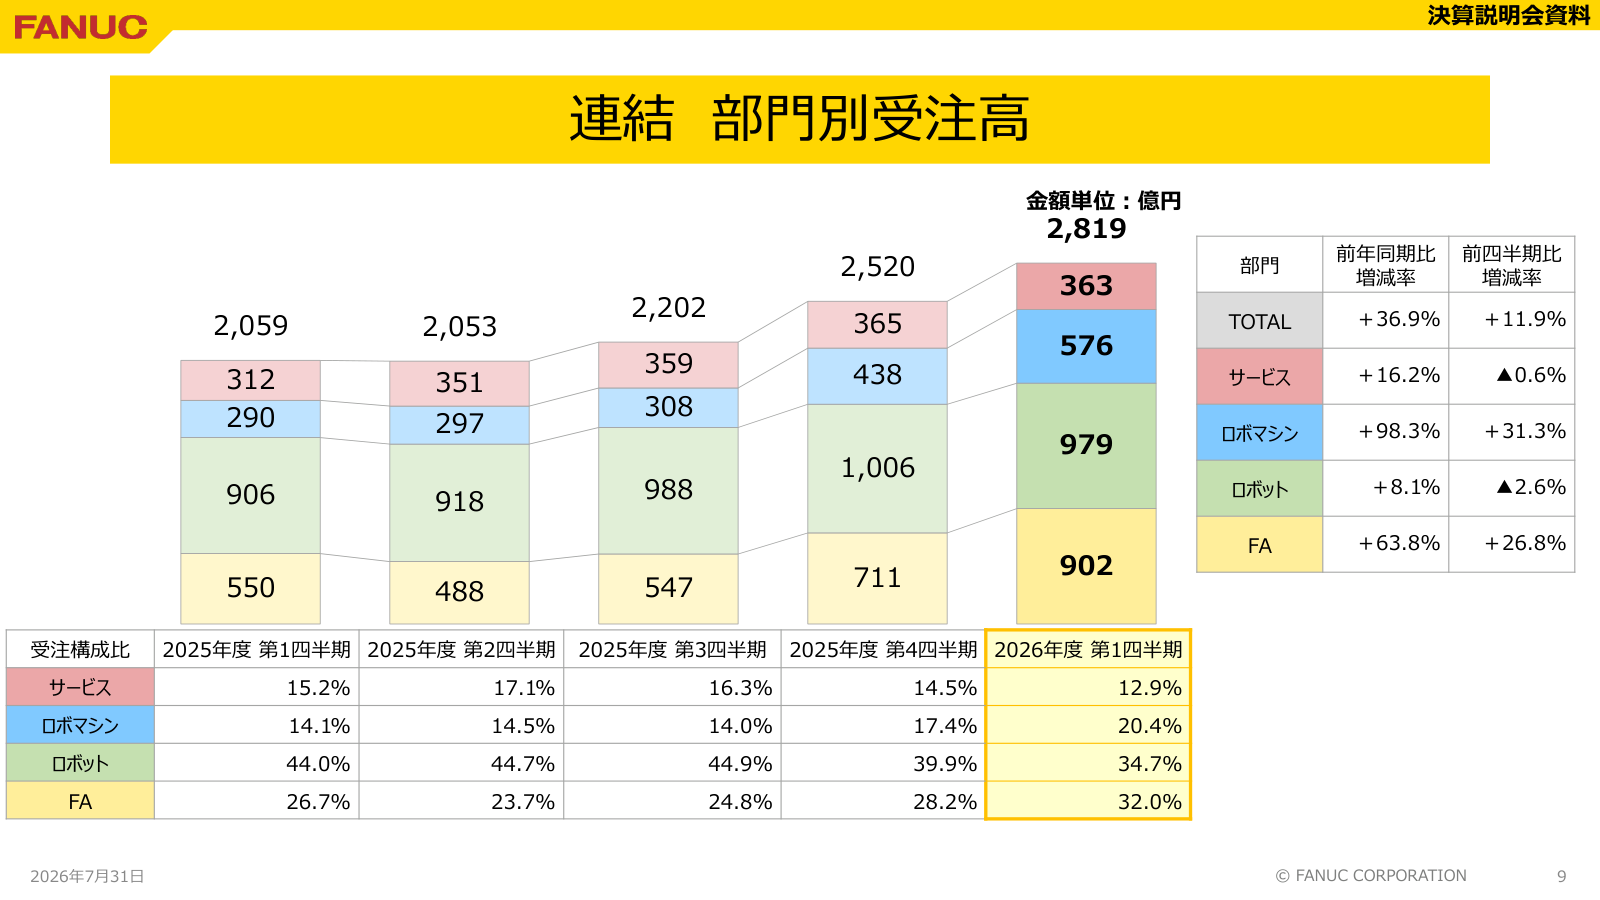
第1四半期の受注額は2,819億円で前年同期比36.9%増、前四半期比11.9%増でした。FAとロボマシンの受注増が全体を押し上げています。ただし、この数字は4〜6月分で、9月の月次受注を示したものではありません。
ロボット受注は979億円で、前年同期比8.1%増ながら前四半期比2.6%減でした。売上高も前四半期比12.1%減です。総受注の大幅増だけでは、主力ロボットまで回復が加速したとは読めません。
FA受注には納期長期化に備えた先行発注が含まれる
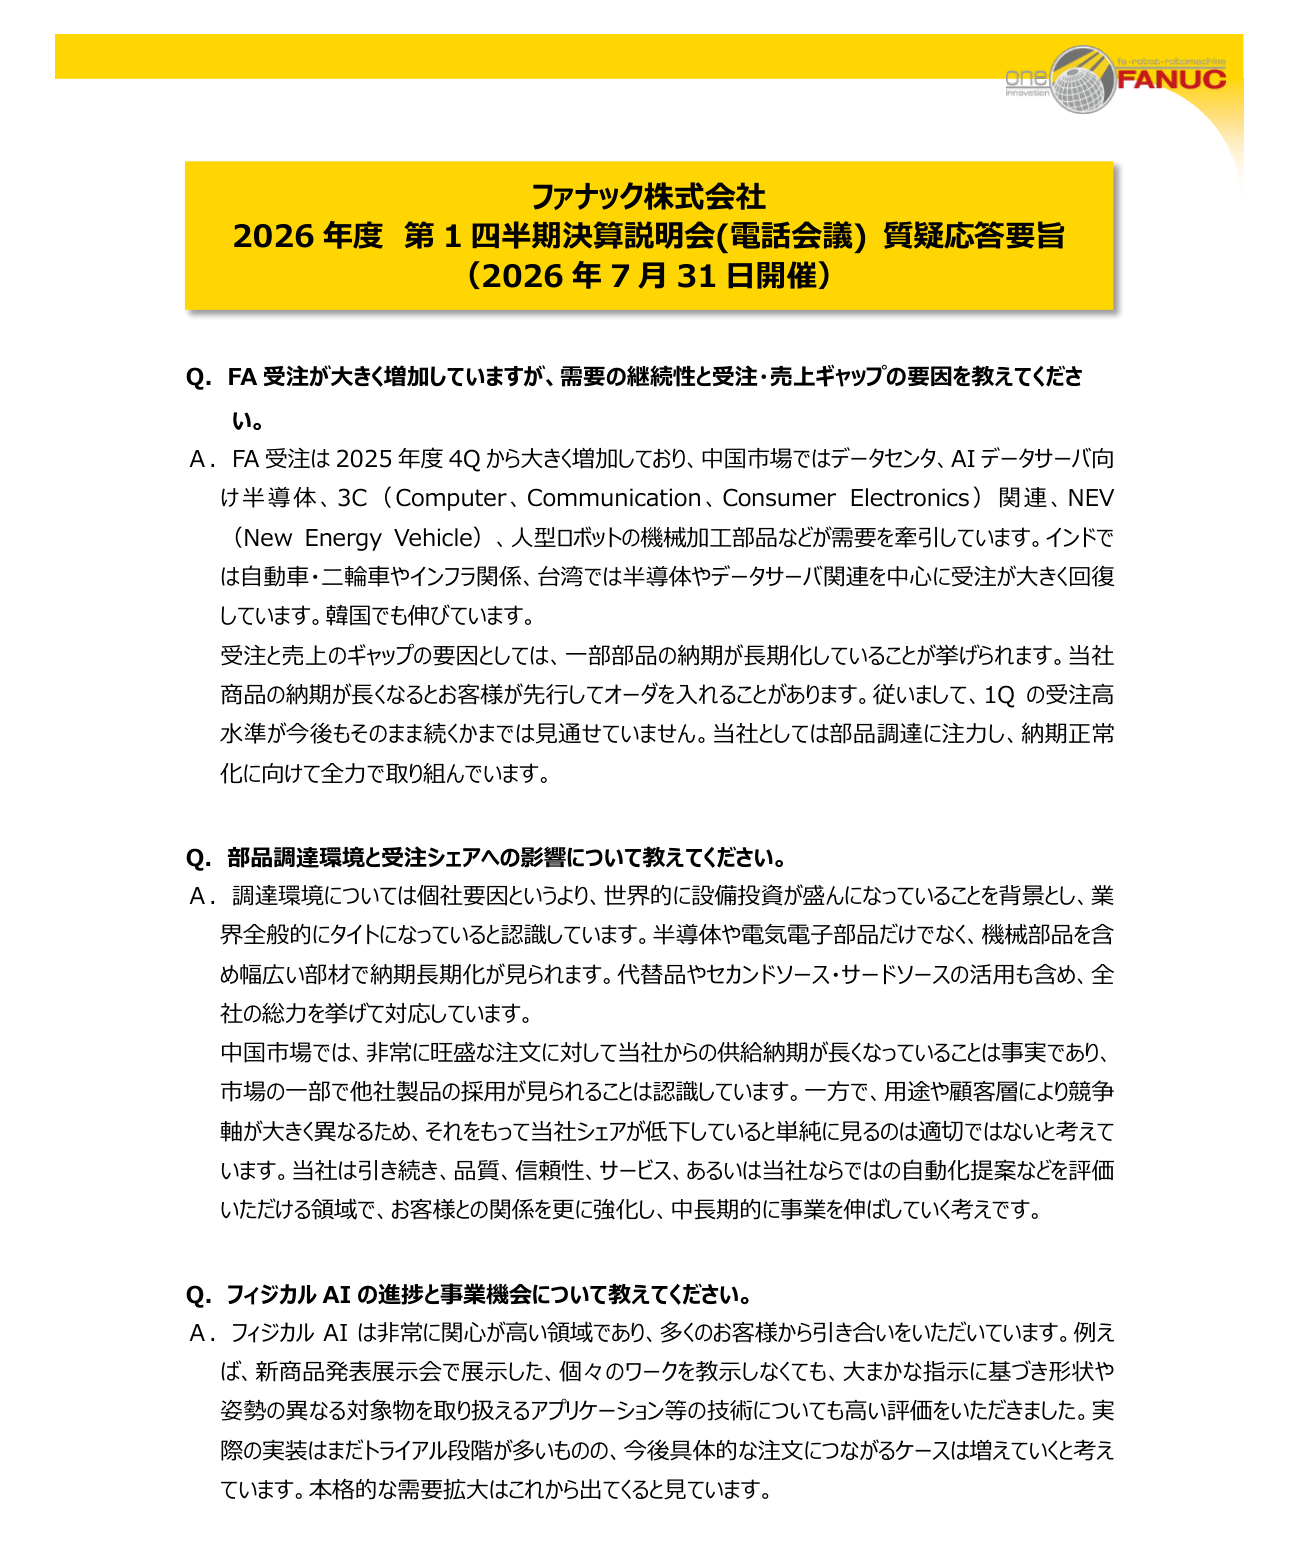
8月11日公開の決算質疑応答では、一部部品の納期が長くなり、顧客が先行して注文を入れる場合があると会社が説明しています。第1四半期の高い受注水準が続くとは見通していません。受注増には需要拡大と注文時期の前倒しが混在しています。
納期が正常化すれば売上計上は進みやすくなる一方、新規受注は減る可能性があります。次回の受注減を直ちに不振と決めず、出荷が進んだかを確認します。注文が多くても納入できなければ利益にはつながりません。
第1四半期は2桁増収増益、FAとロボマシンの受注が先行

9月16日時点の最新決算は、7月31日発表の27年3月期第1四半期です。中国・インドの需要と工場稼働の改善が増益を支えました。売上と受注を事業別・地域別に分け、回復の偏りを確認します。
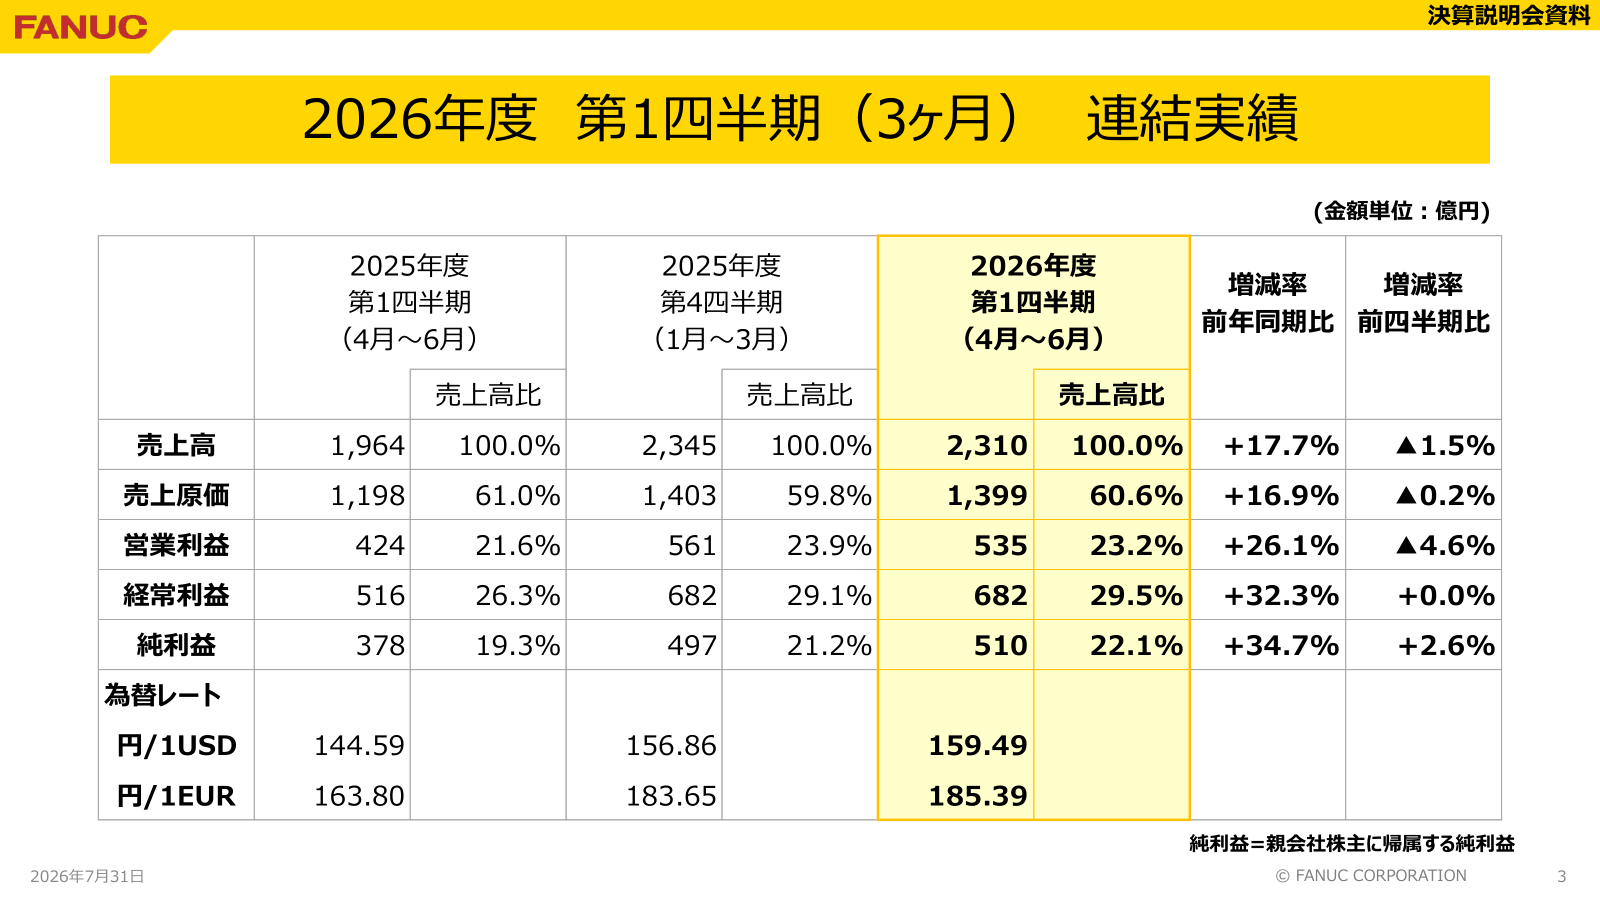
売上高2,310億円・営業利益535億円で2桁増収増益
第1四半期は売上高と各利益がそろって前年同期を上回りました。営業利益率は23.2%で1.6ポイント改善し、増収が利益へ反映されています。
| 項目 | 27年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 2,310億円 | +17.7% |
| 営業利益 | 535億円 | +26.1% |
| 経常利益 | 682億円 | +32.3% |
| 純利益 | 510億円 | +34.7% |
一方、前四半期比では売上高が1.5%減、営業利益が4.6%減でした。前年からの回復と直前の3カ月からの減速は両立しており、比較対象を混ぜないようにします。
FAとロボマシンの受注増をロボット特需と混同しない
FAは工作機械を制御するCNCやサーボ、ロボマシンは小型切削加工機や射出成形機などです。受注の伸びはFAとロボマシンが先行しています。
| 部門 | 売上高 | 受注額 | 受注の前年同期比 |
|---|---|---|---|
| FA | 574億円 | 902億円 | +63.8% |
| ロボット | 961億円 | 979億円 | +8.1% |
| ロボマシン | 417億円 | 576億円 | +98.3% |
| サービス | 359億円 | 363億円 | +16.2% |
ロボットは売上の41.6%を占めますが、全社受注の伸びほど好調ではありません。事業名とAIの話題だけで注文の中身は判断できません。
中国と米州が売上をけん引し、アジアの受注も拡大
地域別売上高は中国が693億円で前年同期比30.0%増、米州が581億円で21.4%増でした。中国向けは全社売上の30.0%を占め、同国の設備投資に影響を受けやすい構成です。
受注は中国が887億円で50.9%増、中国以外のアジアも491億円で75.8%増でした。インドでは自動車・二輪車やインフラ、台湾では半導体やデータサーバー向けが伸びています。米州受注の増加率は8.3%で、地域ごとの回復速度には差があります。
フィジカルAIは実演から商品化へ進むが利益貢献はこれから

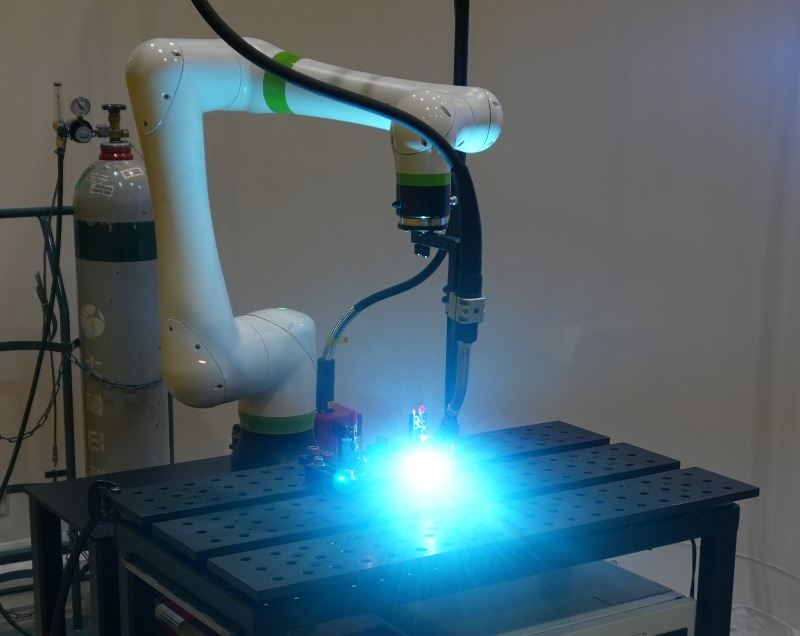
フィジカルAIは、周囲を認識したAIが現実のロボットを動かす技術です。ファナックはAI溶接の出荷予定を2026年12月末と具体化しました。開発発表、出荷、継続利用による収益を分けて評価します。
Google・NVIDIAとの連携がロボットの用途を広げる
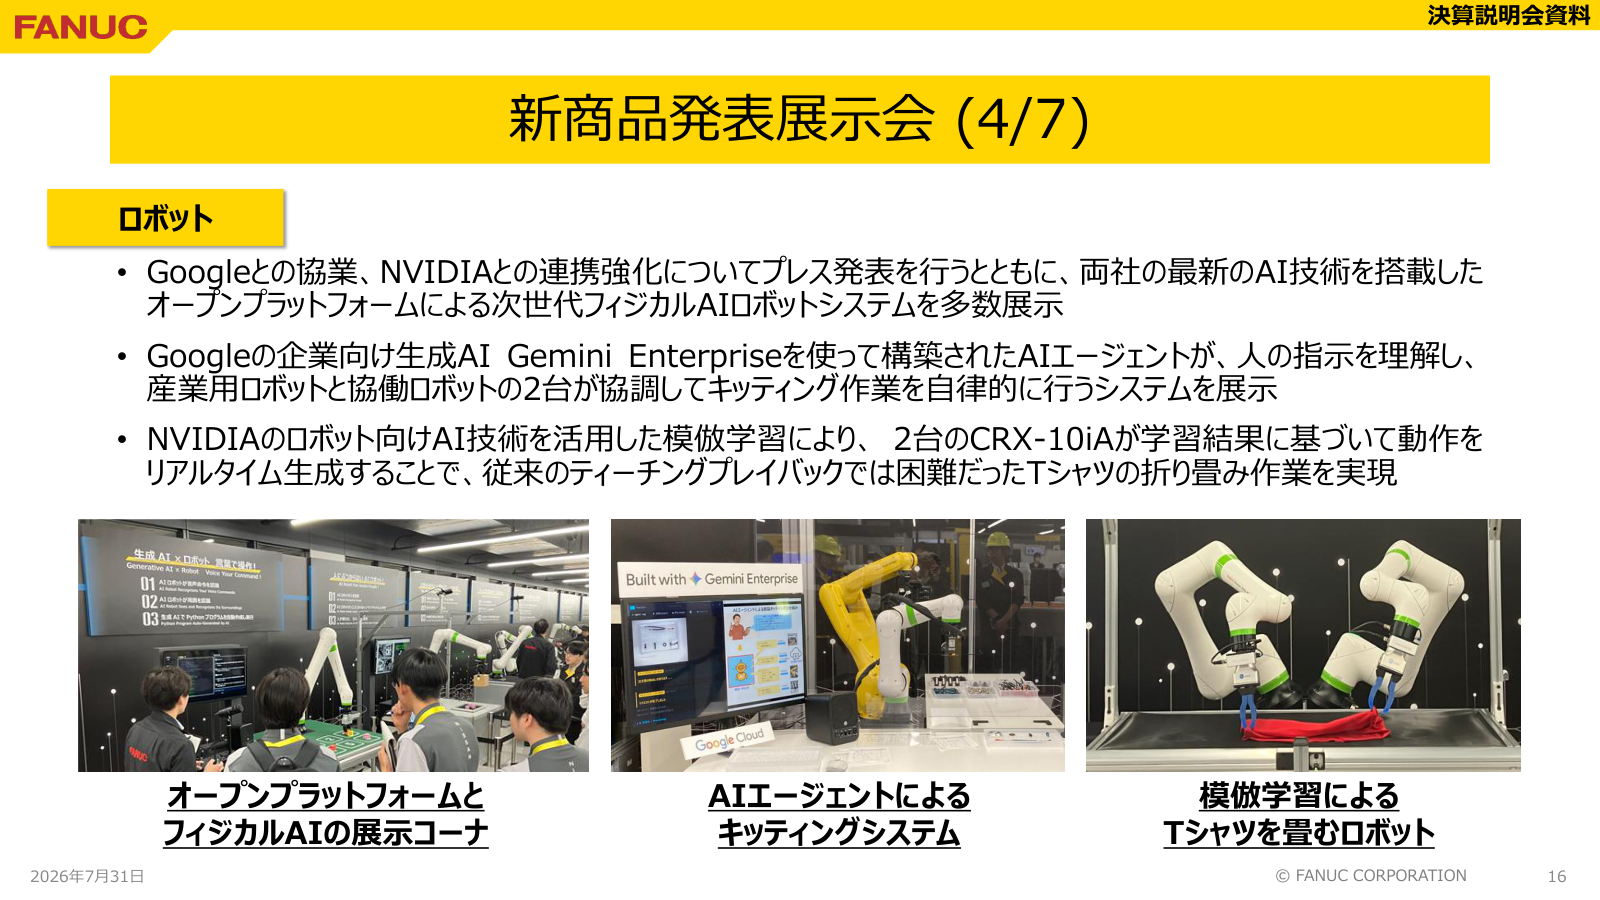
Googleとの協業では、生成AIのエージェントが複数のロボットを協調させ、部品を箱詰めする実演を進めています。NVIDIAの技術を使った模倣学習では、人の作業を学び、協働ロボットCRXがTシャツを畳む動作を公開しました。
従来は動きを細かく教える作業が必要でしたが、AIで準備負担を減らせれば用途が広がります。ただし、7月の決算説明では実際の導入は試行段階が多いとしています。技術実演を大口の継続受注と同じには扱えません。
[関連]フィジカルAI関連銘柄まとめ!次のAIテーマとしてプロが注目する理由も解説
AI溶接エージェントは12月末出荷、継続課金も導入する
9月11日発表の「AI溶接エージェント」は、図面を読み取り、溶接条件とロボットの動作を自動で生成します。Google CloudのGemini Enterpriseを活用し、2026年12月末から出荷する予定です。
CRXのタブレット内蔵カメラで図面を読み取り、サブスクリプション形式で利用できます。機体販売に加え、継続利用による収入を得る仕組みです。ただし、利用料金、契約件数、売上・利益目標は同発表で示されておらず、利益予想へ独自に上乗せはできません。
自動化の導入費用を下げられれば一般産業へ広がる
AI溶接は、自動車部品、建設資材、造船などへの活用を想定しています。作業者が毎回細かく動きを教える負担を減らせれば、ロボット本体の価格だけでなく、導入・段取りにかかる費用の削減につながります。
ただし、工場で求める品質や安全条件を満たすための検証は残ります。人手不足があっても採算が合わなければ導入は進みません。ロボット関連銘柄を比べる際も、実演の見栄えより、得意工程と顧客が負担する総費用の違いを見る必要があります。
[関連]ロボット関連銘柄を徹底解説!人口減少時代の成長株を探る
中国製造業PMIは8月49.8へ改善したが50を下回る
中国の8月製造業PMIは49.8で、7月の49.2から改善しました。ただし、景況感の拡大と縮小を分ける50未満です。新規受注指数は50.6へ上がっており、総合指数だけで設備需要が一段と悪化したとはいえません。
大型企業のPMIは50.6ですが、中型企業は49.4、小型企業は47.9でした。投資意欲には企業規模による差があります。また、ファナックは供給納期の長期化により、一部で他社製品が採用されたと説明しています。市場回復だけで受注を確保できるわけではありません。
ファナック株は5月高値から35.6%安でも予想PER26.9倍

株価の下落で評価倍率は低下しましたが、安値からの反転はまだ確かめられません。株価指標は9月15日終値に統一します。2023年4月の1株から5株への分割より前も、調整後の価格で比較します。
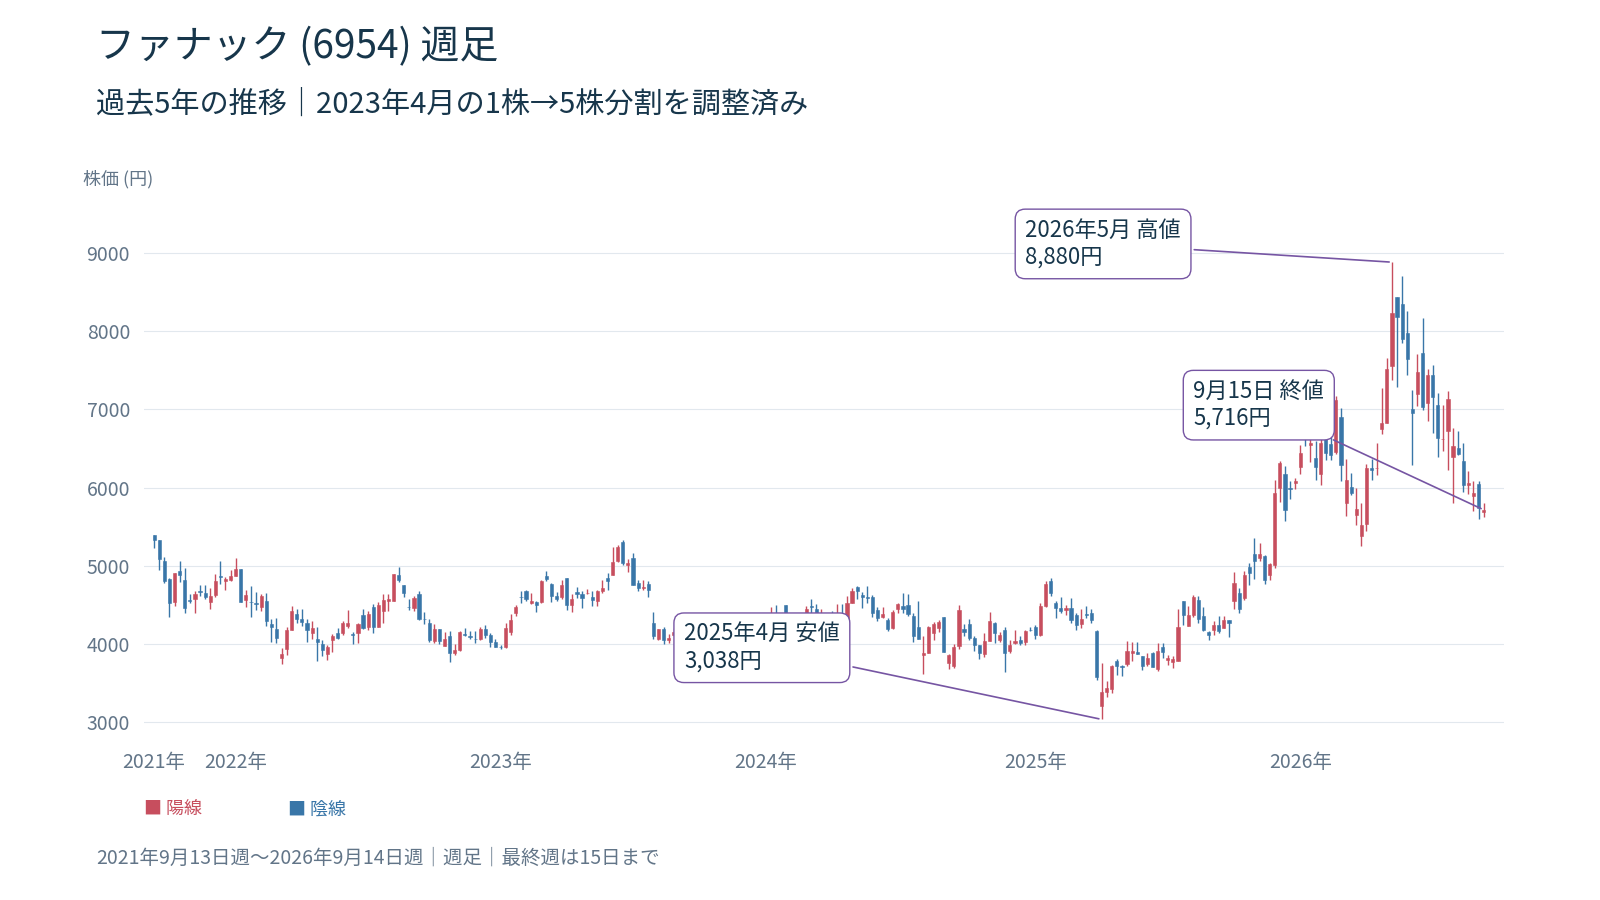
過去5年は7.3%上昇、2025年安値からの急騰後に調整
2021年9月17日終値5,326円と比べると、2026年9月15日の株価は約7.3%高い水準です。配当は含めていません。2025年4月には3,038円まで下げ、その後は2026年5月の高値8,880円まで上昇しました。
長期では安値から大きく上がっていても、買った時期によって投資成果は異なります。現在値から8,880円へ戻るには約55.4%の上昇が必要です。過去の高値を、そのまま近い将来の到達目標に置く根拠はありません。
6,000円を下回り、9月11日は一時5,592円まで下落
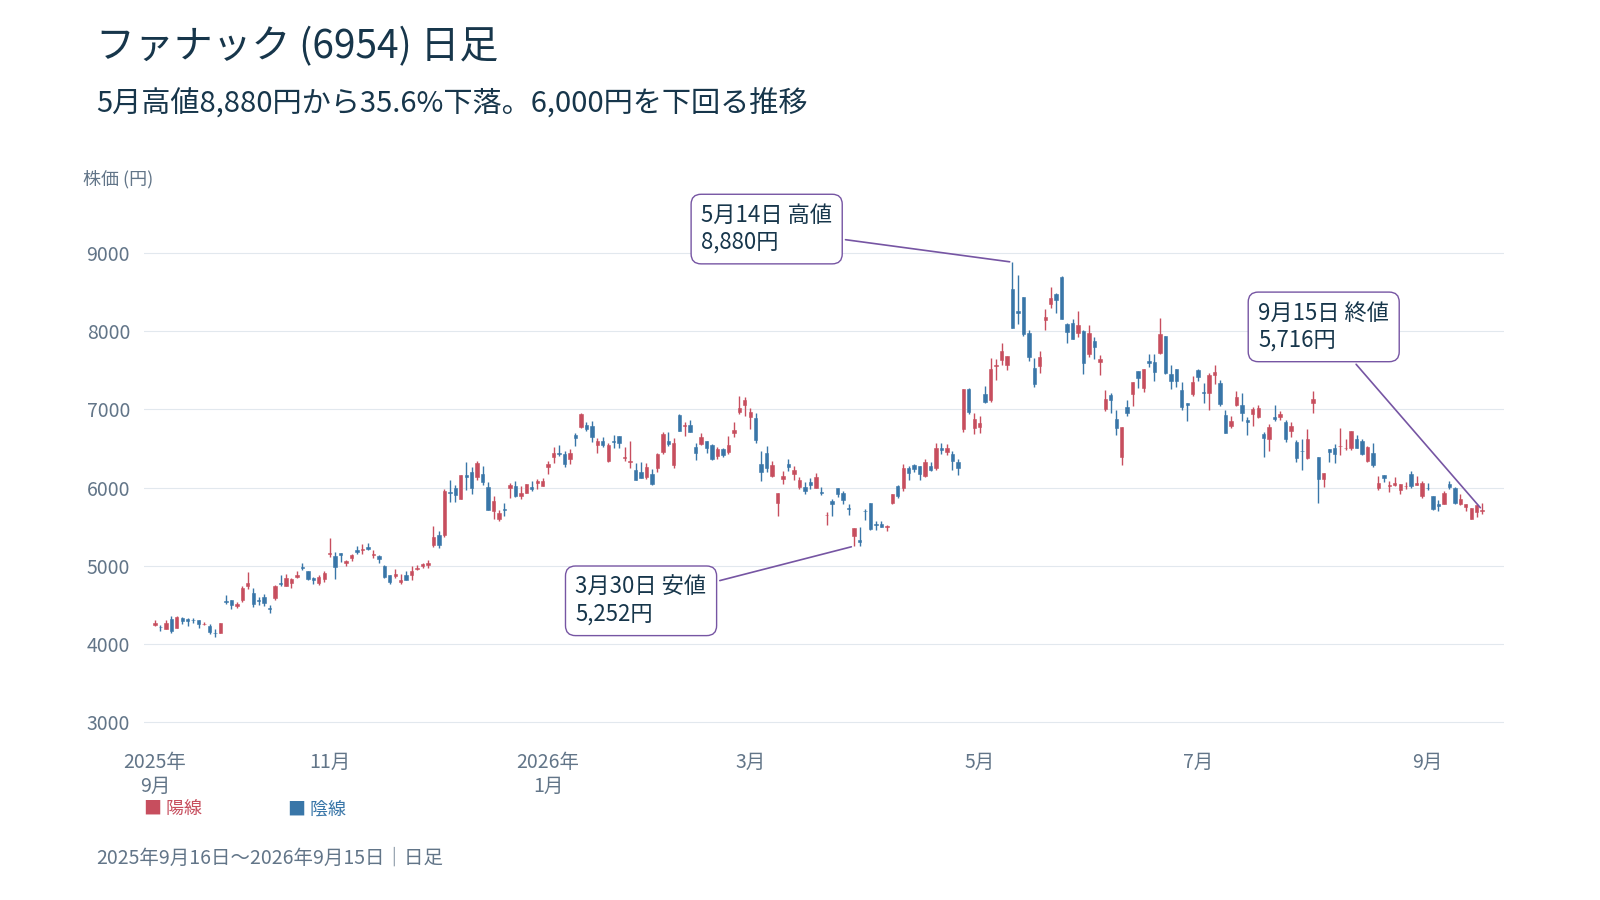
5月14日の高値から下げた後、8月の決算通過で売りが加速しました。9月7日は6,011円で終えましたが、翌8日には再び6,000円を割っています。9月11日の場中安値は5,592円でした。
3月30日の年初来安値5,252円は上回る一方、8月の急落時安値5,808円は下回りました。6,000円の維持を期待する説明から、同水準を回復して保てるかを見る段階へ変わっています。5,592円も反発を保証する価格ではなく、直近の売買実績です。
予想PER26.9倍、PBR2.82倍は増益継続を求める評価
会社予想EPS212.18円で計算した予想PERは26.9倍です。倍率は下がっても、翌期の増益が止まれば評価をさらに下げる余地は残ります。
| 指標 | 9月15日基準 |
|---|---|
| 株価 | 5,716円 |
| 予想PER | 26.9倍 |
| 実績PBR | 2.82倍 |
| 参考配当利回り | 1.87% |
| 時価総額 | 約5.61兆円 |
参考利回りは前期配当107.09円による試算です。27年3月期の会社配当予想は未定で、予想利回りとは区別しています。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
500億円の自己株買い枠は8月に約248億円を実行
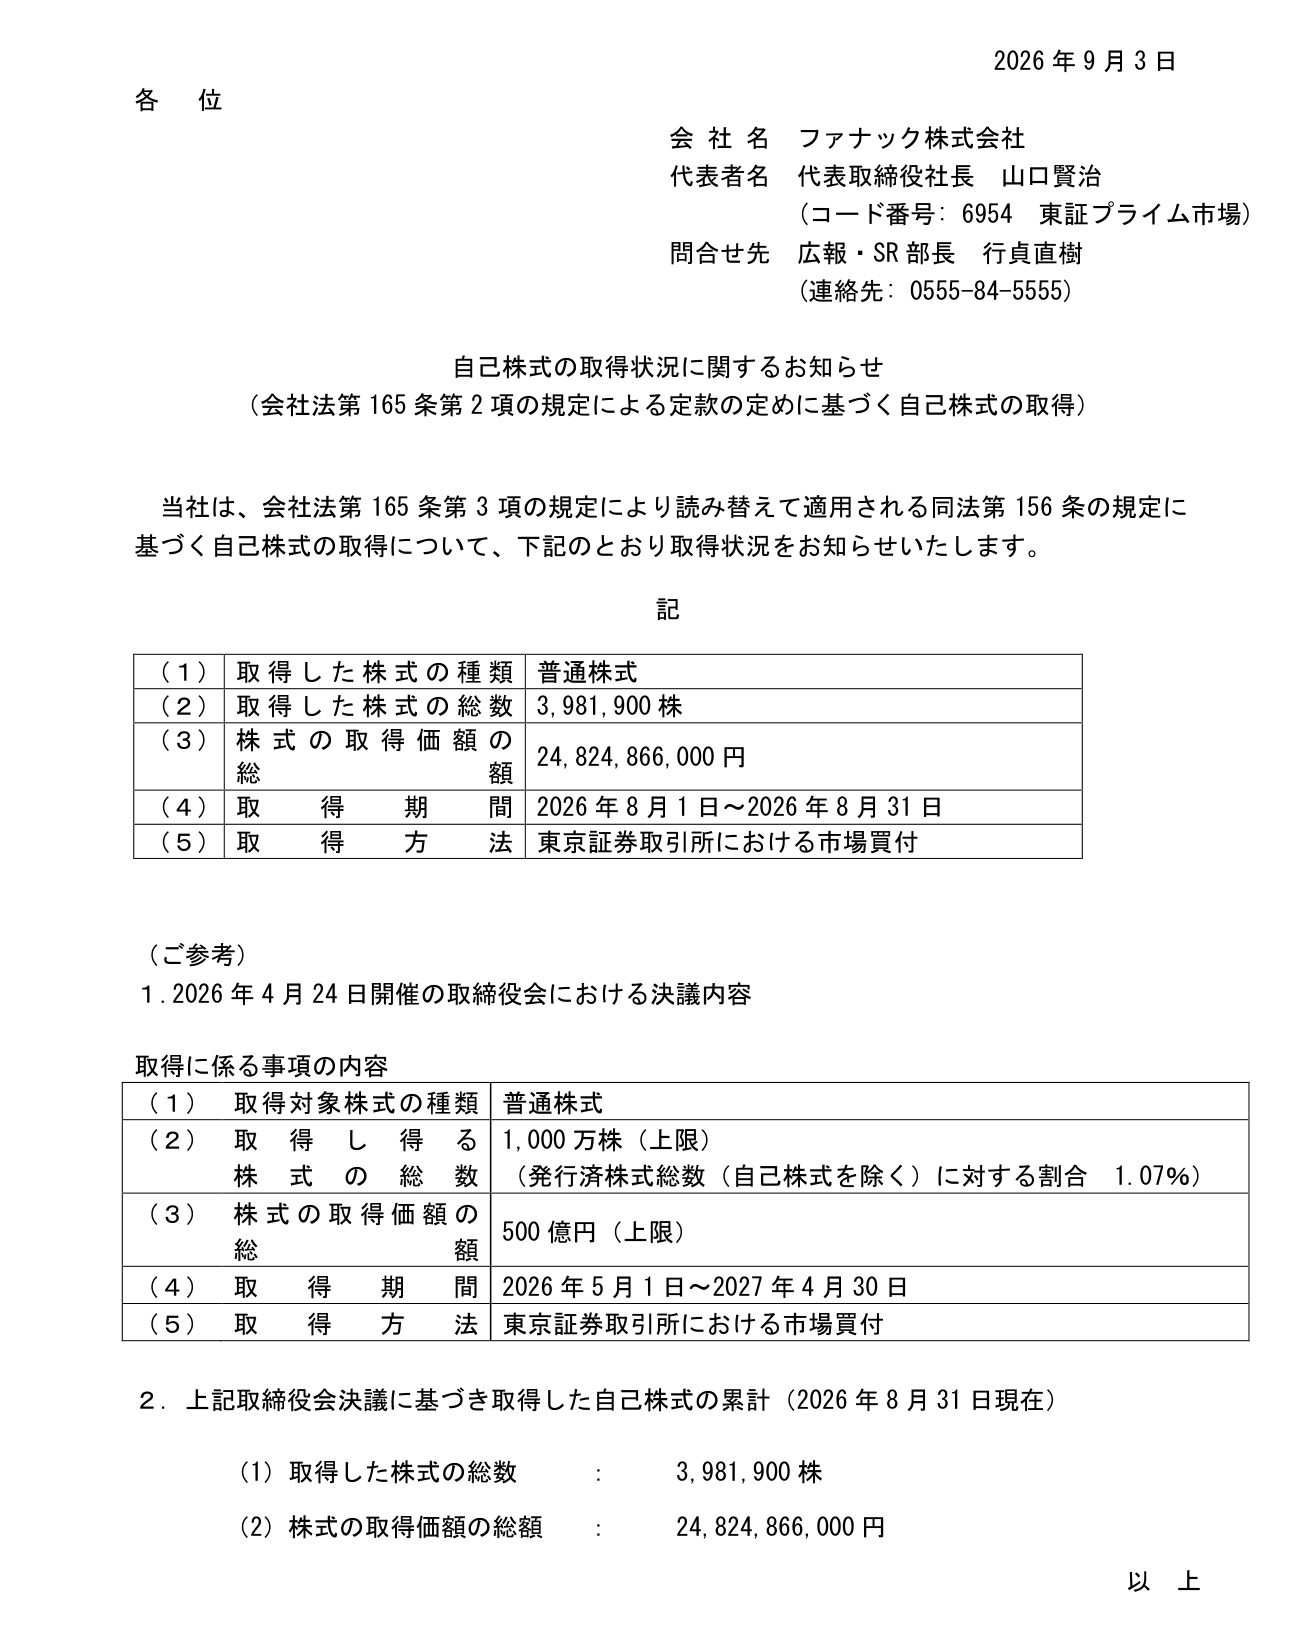
9月3日の開示によると、8月に398万1,900株を約248.25億円で取得しました。4月決議の枠では7月末まで取得がなく、8月に買付が進んでいます。上限500億円に対する金額の消化率は約49.6%です。
8月末時点の残額は約251.75億円ですが、9月の取得状況はまだ反映していません。平均取得価格は約6,234円で、9月15日の株価はそれを下回ります。会社の買付価格が下値を保証するわけではなく、自社株買いの発表と実行を分けて確認します。
[関連]自社株買いが株価へ与える影響は?発表翌日には1株も買われない理由・仕組みを解説
現預金7,215億円は投資余力であり、配当額の保証ではない
6月末の現金及び預金は7,215億円、自己資本比率は89.7%でした。設備投資や研究開発を継続しやすい財務内容ですが、現預金の全額を株主へ還元する計画ではありません。会社はFAの需要増を受け、次の段階に向けた投資も検討しています。
配当方針は連結配当性向60%が基本です。業績連動のため、利益が下がれば配当も減る可能性があります。前期の年間107.09円を固定収入と見込まず、今期の中間・期末配当が公表された時点で受取額を計算し直します。
今後の株価回復は受注の売上転換と利益率23%台が支える

株価回復には、先行発注を消化しながら利益を増やす必要があります。次回の中間決算では出荷の進み方、ロボット受注、営業利益率を確認します。AI溶接の出荷は12月末予定で、4〜9月の利益とは切り離します。
受注売上比率1.22倍は納入の進み方と組み合わせる
第1四半期の受注売上比率は、2,819億円÷2,310億円で約1.22倍です。部門別ではFAが約1.57倍、ロボマシンが約1.38倍、ロボットが約1.02倍で、売上を上回る受注の厚みには差があります。
次回はFA・ロボマシンで売上が増え、納期が短くなるかを確認します。新規受注が落ち着いても、出荷が進んでいるなら一律に悪材料とはいえません。反対に、注文だけが積み上がり、売上と利益が伸びなければ部品調達の制約が続いています。
中間営業利益1,044億円の達成と通期利益率を確かめる
会社の上期営業利益予想は1,044億円で、第1四半期実績の進捗率は約51.2%です。残る7〜9月に必要な利益は約509億円となります。上期計画の達成だけで追加上方修正が決まるわけではありません。
通期計画の利益率23.0%を保ち、売上増が利益へ残るかを見ます。部品高の価格転嫁が進めば、営業利益の上積みにつながります。売上予想だけが上がり、利益率が下がり続ける場合は、好調な受注を理由に買い増す根拠が弱まります。
円高・関税・部品高と、ロボット受注の内訳がリスク
会社は2026年7月から2027年3月まで、1ドル150円、1ユーロ175円を想定しています。4〜6月の実績レートはそれぞれ159.49円、185.39円だったため、通期予想は第1四半期ほどの円安を前提にしていません。
想定より円高になれば円換算の売上や利益へ逆風となり、部品高や関税負担も採算を圧迫します。また、ロボット受注が増えても、その全額がフィジカルAI向けとは限りません。用途別の説明や新商品の契約状況が示されなければ、AIの寄与額は分けて計算できません。
まとめ|ファナック株は受注の納入とAIの継続収益を確認
ファナックは増収増益を続けていますが、株価は好決算後の急落から回復していません。受注には前倒し発注も含まれ、注文の多さだけで今後の増益を確約できないためです。
受注が売上へ変わり、コスト増を吸収できれば株価回復を支えると考えます。次回決算では出荷と利益率を、AI溶接では12月末の出荷とその後の継続利用を追います。
自社株買いが進んでも下落が止まるとは限りません。安くなったという理由だけで保有額を増やさず、事業の改善を確かめながら投資する姿勢が必要です。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。