

大黒屋ホールディングス(6993)は、27年3月期1Qに営業黒字へ転換しました。2026年9月15日の終値は91円で、1月20日の年初来高値193円から52.8%低い水準です。再建は一歩進みましたが、通期営業利益計画への進捗率は10.1%にとどまります。
株価の安さと会社の割安さは別です。約7.42億株まで増えた株数、会社予想PER約108倍、過去の予想未達を踏まえると、黒字転換だけで大化けを見込むには根拠が足りません。買収事業の採算や店舗の営業再開、株主優待の条件から、今後の見通しを検証します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
大黒屋ホールディングスの再建はブランドリユースの回復で決まる

同社の主力は、中古ブランド品の買取・販売と質預かりです。1Qは商品在庫の回復が増収につながりました。ただし、四半期の黒字化と年間計画の達成は分けて考える必要があります。まず事業の実像と業績の変化を確認します。
全国280店のチケット大黒屋とは別会社
大黒屋ホールディングス傘下の株式会社大黒屋は1947年創業です。8月の決算説明資料では24店舗、そのうち販売実施店は15店舗と説明しています。一方、オレンジ看板のチケット大黒屋は1981年創業で、全国280店舗以上を展開する別会社です。
名前が同じでも、本社、沿革、公式サイトが異なります。「全国280店の有名チェーンが91円で買える」という理解は誤りです。上場企業側にも長い歴史と質屋の強みはありますが、24店舗の販売力と、休止フロアの再開による上積みから収益力を測ります。
5年間の業績は右肩上がりではない
売上高は22年3月期171.95億円から、23年124.47億円、24年109.67億円、25年102.32億円へ減少しました。26年は114.72億円へ戻したものの、営業損益は直近5期中4期で赤字です。
26年3月期の営業損失は6.52億円、純損失は20.53億円でした。純損失には英国事業売却に伴う為替換算調整勘定の取崩損12.78億円が含まれます。一時損失を除けば本業が好調だった、とはいえません。今回の1Q黒字を、通期でも続けられるかが再建の判断点です。
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 22年3月期 | 171.95億円 | -1.22億円 | -4.62億円 |
| 23年3月期 | 124.47億円 | 1.24億円 | -2.79億円 |
| 24年3月期 | 109.67億円 | -1.43億円 | -5.39億円 |
| 25年3月期 | 102.32億円 | -9.04億円 | -9.68億円 |
| 26年3月期 | 114.72億円 | -6.52億円 | -20.53億円 |
| 27年3月期予想 | 222.51億円 | 13.15億円 | 6.25億円 |
1Q営業利益1.33億円|黒字転換でも通期進捗10.1%
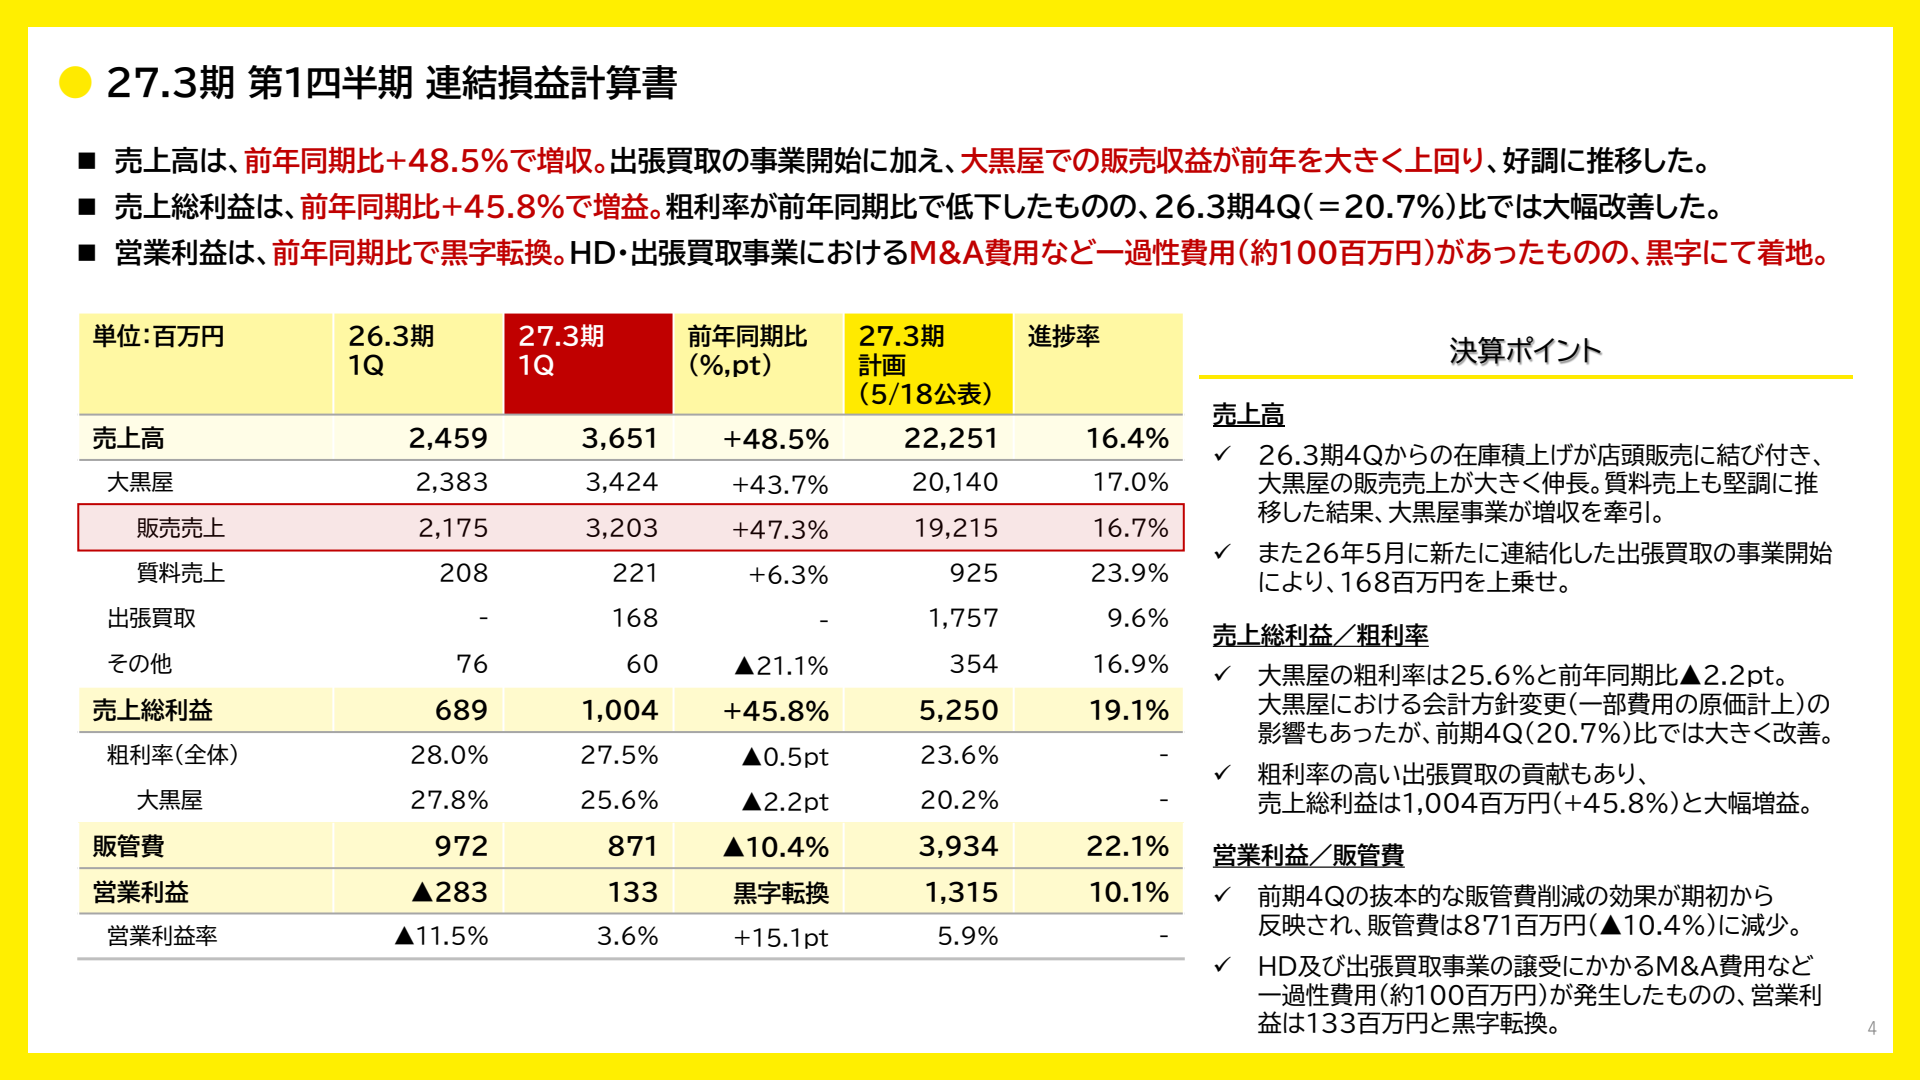
8月7日発表の27年3月期1Qは、売上高36.51億円で前年同期比48.5%増、営業利益1.33億円、純利益1.21億円でした。前年の営業損失2.83億円から改善し、在庫の積み増しと販管費の削減が黒字化に寄与しています。
下の会社資料では、M&A関連など約1億円の一過性費用を含めても黒字を確保した点を説明しています。一方、営業利益の通期計画13.15億円に対する進捗率は10.1%です。計画は据え置きで、残り9カ月に約11.82億円を稼ぐ必要があります。
会社予想は過去2期の実績と大きくずれた
25年3月期の当初予想は売上高158.87億円、営業利益6.48億円でしたが、実績は102.32億円、営業損失9.04億円でした。26年3月期も当初は売上高171.07億円、営業利益8.79億円を掲げ、実績は大幅に下回っています。
27年3月期予想は、数字の大きさより達成過程で判断します。資金調達と経営体制の刷新は前向きな変化ですが、過去の未達も無視できません。会社は下期の販売拡大を見込むため、1Qの進捗だけで未達と断定せず、店舗再開と新規事業の利益を追います。
今後の成長には在庫回復と買収・新規事業の収益化が必要

資本増強で仕入れ資金を確保し、出張買取事業を取得したことで、再建の手段は増えました。9月には店舗の販売フロア再開予定も具体化しています。リユース需要を取り込めるかは、仕入れ量より販売と粗利の実績で判断します。
[関連]リサイクル関連銘柄がアツい!循環経済1兆円投資で注目の日本株5選を解説
約43.7億円の増資で在庫不足は改善した
キーストーン・パートナースとの資本業務提携に伴い、2025年12月の第三者割当増資で約43.7億円を調達しました。26年3月期末の自己資本比率は6.3%から53.1%へ改善し、6月末も53.0%を保っています。
6月末の商品在庫は約33.91億円となり、3月末から約2.36億円増えました。ただし、26年3月期の営業キャッシュフローは31.20億円の支出でした。在庫が売上と現金へ戻るまでが再建です。資金不足の緩和は前進ですが、商品を積み増しただけでは利益になりません。
9月から販売フロア再開へ|下期の増収を支えられるか
9月2日、会社は販売フロアの営業再開・リニューアル予定を公表しました。渋谷店2階のバッグフロアは9月7日、中野ブロードウェイ店は9月29日です。池袋店、神戸元町店、新宿本店の対象フロアは10月7日を予定しています。
休止していた売場を再び使う施策は、在庫回復を売上へつなげる具体策です。ただし、発表は日程の予定で、変更の可能性も明記されています。再開予定だけを売上実績へ置き換えず、販売店数の増加、客数、粗利が下期の計画にどこまで寄与するかを確かめます。
出張買取事業の買収額が確定|6月単月は黒字化
子会社ラックスワイズは、VOOMの出張買取事業を5月1日に引き継ぎました。8月7日の変更開示で、譲受価格は税抜約3.57億円、税込約3.91億円、諸費用は約0.34億円に確定しています。元の約3.66億円は変更前の数字です。
取得後の1Q累計は売上高1.68億円、営業損失0.59億円でした。開始直後の費用などが響きましたが、6月単月では営業利益0.26億円を確保しています。単月の黒字化と四半期累計の黒字化は別です。再建の足掛かりとして評価し、採算が継続するかを追います。
株主優待は1,000株以上|9月末だけの保有では対象外
7月23日に新設した株主優待は、毎年9月末と翌3月末の両方で、同一株主番号により1,000株以上を保有することが条件です。初回は2026年9月30日と2027年3月31日の条件を満たす株主が対象で、優待は年1回です。
店舗での購入・売却に使える3,000円相当の優待券を受け取れます。91円なら必要資金は9万1,000円、額面の利回りは約3.30%です。現金配当とは異なり、9月末だけの保有では受け取れません。利用の細則や進呈方法は、会社の追加案内を確認する必要があります。
ベルコ・てくてく京都との提携は利益寄与を待つ
7月31日に発表したベルコとの提携は、終活・遺産整理に伴う出張買取への送客が狙いです。8月14日には、てくてく京都との提携も公表しました。顧客紹介に加え、着物、美術品、骨董品の買取・査定ノウハウを取り込みます。
買取対象と顧客接点を広げる取り組みですが、いずれも会社は27年3月期への業績影響を軽微と見込んでいます。提携先が増えただけで通期利益の上乗せまで見込むことはできません。紹介から訪問、買取、販売へ進んだ件数と、送客費用を差し引いた利益を確認します。
SBI提携と法人金融|下期の事業化へ準備を進める
3月31日のSBIホールディングスとの基本合意は、相互送客や新規事業の共同開発を検討する内容です。SBIによる大黒屋の買収や利益保証を意味しません。提携の名称と、個別事業で生じた収益は区別する必要があります。
法人金融については、8月の説明資料でチーム組成がほぼ完了し、法的な仕組みの整備と案件開拓を進めていると説明しました。下期の本格事業化と年間営業利益約1億円を目指す段階です。融資残高、利回り、貸倒れ費用が開示されれば、事業規模と採算を具体的に判断できます。
AIオートビッドとStripeは実証値と理論値を分ける
2025年のAI自動買取の実証では、5月27日に1,452件を提示し、353件の買取が成立しました。買取総額は約3,403万円です。会社資料の年間買取総額855.56億円という数字は、1日1万件のオファーを続けた場合の試算で、売上実績ではありません。
Stripe導入による海外展開も、過去に示した収益試算と実際の利益を分けます。AIで査定できる件数が増えても、買取資金と販売力がなければ利益は増えません。8月の説明資料では店舗・出張買取の回復が中心であり、古い理論値を現在の通期予想へ足し込む判断は避けます。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
仕手株説より株数・時価総額・需給を確認すべき

「仕手株」「テンバガー」といった呼び方だけでは、株価の先行きは判断できません。値動きや出来高から売買主体の意図まで断定することはできないためです。株数、信用残、時価総額へ置き換え、期待の大きさを確かめます。
[関連]仕手株とは?初心者が絶対に知っておくべき特徴・見分け方を事例付きで解説
「100円以下だから10倍になりやすい」は誤解
株価91円は見た目に安く、1円上がるだけで約1.1%動きます。しかし発行済株式数は約7.42億株あり、1円の上昇でも時価総額は約7.42億円増えます。1株の価格だけを見て、小型企業だと判断することはできません。
91円の10倍となる910円なら、時価総額は約6,752億円です。31年3月期の営業利益目標50億円を達成しても、その約135倍に相当します。これはPERではありませんが、期待の大きさを測る材料です。テンバガーには再建成功だけでなく、その先の成長まで必要になります。
| 株価 | 概算時価総額 | 91円からの倍率 |
|---|---|---|
| 100円 | 742億円 | 1.10倍 |
| 180円 | 1,335億円 | 1.98倍 |
| 300円 | 2,226億円 | 3.30倍 |
| 910円 | 6,752億円 | 10.00倍 |
| 1000円 | 7,419億円 | 10.99倍 |
[関連]テンバガーになったボロ株(超低位株)を徹底分析!10倍高を掴むための探し方や注目銘柄も紹介
「祭りが近い」「大口の1円抜き」は確認できない
掲示板で大口のクロス取引や1円抜き、祭りの予告を見かけても、出来高の大きさだけでは同一主体の売買目的を判定できません。板の厚さや大口約定を確認できたとしても、その背後の意図や次の値動きは推測です。
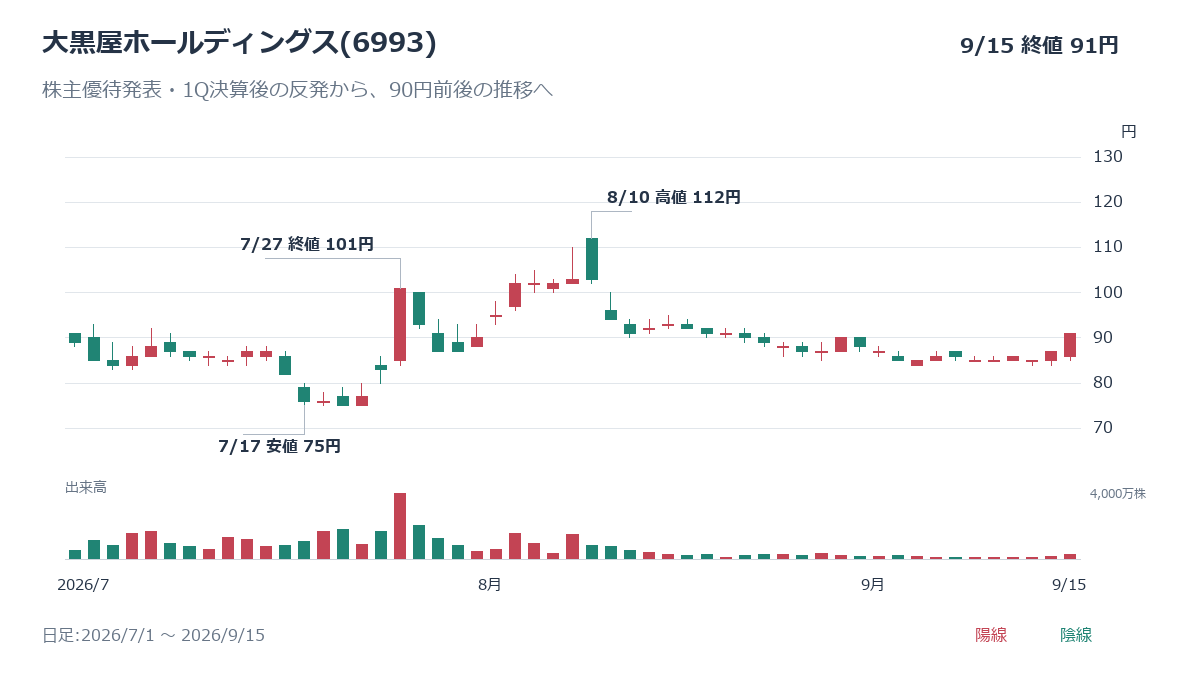
7月27日は約3,721万株が売買され、終値は101円でした。一方、9月15日の出来高は約253万株です。材料の出た日の活況が、そのまま続くとは限りません。PTSの一時的な価格も翌日の終値を保証しないため、出来高と価格を並べ、根拠のない合言葉で売買しないことが大切です。
[関連]株の板情報の見方完全版|プロのアナリストが初心者向けにわかりやすく解説
「空売りがなくなれば上がる」とは限らない
9月11日時点の信用売残は947万3,800株、信用買残は2,465万2,100株、信用倍率は2.60倍でした。売残は将来の買い戻し需要になり得ますが、買残も返済売りの候補です。売残だけを見て上昇を予想するのは一面的です。
信用売残は、あらゆる空売りの総量を示す数字ではありません。信用残の減少だけから機関投資家の撤退や買い戻し完了を断定することもできません。年初来高値からの下落を全て空売りのせいとせず、会社計画の達成度と、期待に対する株価の高さを併せて確認します。
[関連]信用買い残が多いとどうなる?株価への影響と危険な銘柄の見極め方
ワラント完了は好材料だが希薄化は消えない
第21回新株予約権は7月2日に全ての行使を終えました。この予約権の未行使分が、今後さらに新株へ変わる不透明感は解消しています。調達資金が事業へ回る点と、潜在株式が減る点は、いずれも評価できる変化です。
一方、発行済株式数は25年3月末の約1.69億株から約7.42億株へ増えました。行使完了は、既に生じた希薄化を元に戻すものではありません。将来の追加資金調達までなくなる意味でもなく、今後は株数に見合う利益を稼ぎ、1株利益を積み上げられるかが重要です。
[関連]ワラントとは?仕組みや種類、メリット・デメリットをわかりやすく解説
91円でも予想PER約108倍で割安とは言いにくい

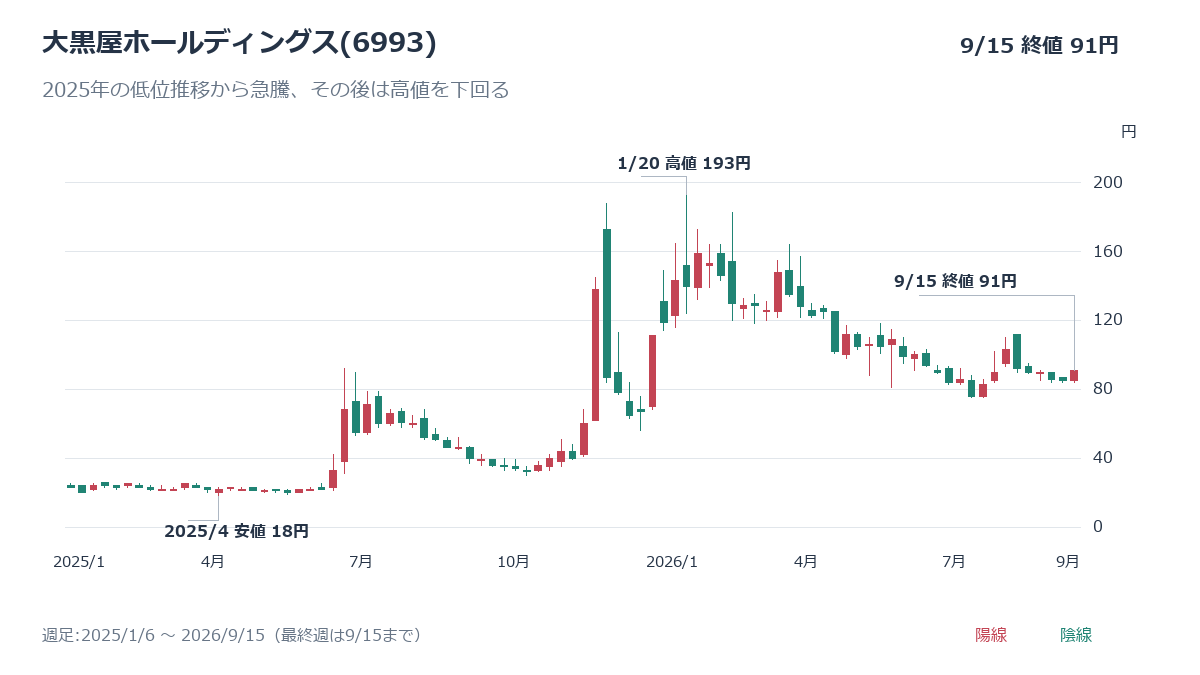
2025年4月には18円だった株価が、2026年1月に193円へ上昇し、その後は大きく下げました。9月15日終値は91円です。高値から半値以下でも、利益に対して安いとは限りません。値動きと1株当たり指標を分けて考えます。
193円からの下落|反発後も高値には届かない
2025年12月29日の終値81円から、30日は111円へ上昇しました。新体制の進捗や再建策への期待が高まる中、2026年1月20日に193円を付けました。その後は7月17日に年初来安値75円まで下落しています。
株主優待の発表後は7月27日に終値101円へ上昇し、1Q決算後の8月10日には一時112円、終値103円となりました。黒字転換を確認しても、株価が高値へ戻り続けたわけではありません。9月15日終値91円から193円へ戻るには、時価総額約1,432億円を支える収益期待が必要です。
予想PER約108倍・PBR約12.4倍|無配予想も続く
9月15日終値91円を会社予想EPS0.84円で割ると、PERは約108.3倍です。6月末の1株純資産7.33円に対するPBRは約12.4倍、年間配当予想は0円です。いずれも株価が低いという理由だけでは割安と判断しにくい水準です。
現在の利益計画より先の成長を、株価が織り込んでいると考えられます。利益が計画を上回れば同じ株価でもPERは下がりますが、下回れば逆です。優待券の額面を利益の代わりにせず、通期計画への進捗と、将来の1株利益の伸びから投資妙味を測ります。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
大化けには再建の4つの関門をすべて越える必要がある

1Q黒字化は再建の前進ですが、会社は継続企業の前提に重要な疑義を生じさせる状況が解消したとは言い切れないとしています。重要な不確実性は認めていないものの、通期での改善を確かめる必要があります。大化け期待を4つの条件で検証します。
関門1|増やした在庫が粗利と現金へ変わるか
1Qの売上総利益は10.04億円で前年同期比45.8%増でした。一方、連結粗利率は28.0%から27.5%へ低下しています。販売増が粗利額を押し上げていますが、数量の拡大と利益率の改善は、同じ動きではありません。
6月末の商品在庫は約33.91億円です。在庫を増やした後は、値引きや評価損を抑えて現金へ回収できるかを追います。1Qのキャッシュフロー計算書は作成されていないため、営業黒字を営業キャッシュフロー改善と同一視しません。次の開示では粗利額と資金回収を併せて確認します。
関門2|VOOM買収を通期黒字化へつなげられるか
出張買取事業の通期営業利益計画は1.93億円です。1Q累計の0.59億円の赤字を埋めて達成するには、残り期間で約2.52億円の利益が必要です。6月単月の0.26億円は改善の兆しですが、その採算が続く前提で計画達成と決めつけられません。
会社は訪問件数や訪問1件当たり粗利、アポイント獲得費用も示しています。訪問を増やした分だけ、獲得費用や人件費を超える粗利が残るかが判断点です。ベルコなどとの送客連携とコールセンター拡張が、件数だけでなく継続的な営業利益へ結び付くかを見ます。
関門3|SBI・法人金融・AIが説明資料から収益へ進むか
法人金融は下期の本格化を目指し、ライブコマースや卸売りなども新たな販売経路として準備しています。SBIとの連携やAI査定も、提携先の名前や処理能力だけで追加利益を計算する段階ではありません。
第3の関門は、計画や実証を、契約・販売・利益の実績へ進められるかです。法人金融なら融資残高と貸倒れを考慮した採算、AIなら実際の買取件数と販売粗利を追います。入金があっても直ちに売上や利益になるとは限らないため、ニュースの量ではなく四半期決算へ反映された金額で判断します。
関門4|約7.42億株に見合う利益成長を示せるか
発行済株式数は約7.42億株となり、91円でも時価総額は約675億円です。株価100円なら約742億円、180円なら約1,336億円になります。1株が安く見えても、企業全体の評価額は小さくありません。
最後の関門は、増えた株数に見合う利益を稼ぎ、EPSを継続的に伸ばせるかです。1Q黒字だけで買いを急がず、既存店の粗利回復、買収事業の黒字定着、新規事業の収益化を確認します。逆に計画未達や追加調達があれば、株価が下がっても割安になったとは限らず、前提の見直しが必要です。
まとめ|大黒屋ホールディングスの今後は実績確認が最優先
大黒屋ホールディングスは1Qに営業黒字へ転換し、在庫回復や店舗再開が次の成長を支える段階へ進みました。ただし、通期営業利益計画への進捗は10.1%で、下期の利益拡大が必要です。
9月15日終値91円でも会社予想PERは約108倍です。買収事業は6月単月で黒字となりましたが、1Q累計では赤字で、優待も9月末と翌3月末の両方の保有が条件です。
100円以下という見た目や仕手株の噂だけで、大化け候補とは判断できません。粗利、営業利益、資金回収、1株利益が実際に改善するかを確認し、期待と実績の差から投資を判断しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。