
パナソニックホールディングス(6752)の株価は、27年3月期1Q決算後に上昇し、2026年8月14日に年初来高値4,982円をつけました。その後は調整し、9月14日終値は4,164円です。7月の好決算直後とは、買い時を考える条件が変わっています。
営業利益は前年同期比2.1倍、通期予想も上方修正されました。ただし、予想PERは約21.6倍で、株価が下がっただけでは割安といえません。AIインフラの成長、構造改革、車載電池とBlue Yonderの課題から、今後の上昇余地と購入条件を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
株価は決算で急反発したが、上昇継続には業績の裏付けが必要
パナソニックHDの中期的な上昇余地は残っています。ただし、株価は8月の高値更新後に調整しました。1Qの好決算を評価する買いから、利益成長の持続を確かめる段階へ移っています。高値との距離だけで買いを決めず、業績と評価倍率を合わせて見ます。
1Qの好決算と通期上方修正で7月31日はストップ高
7月30日に1Q決算と通期上方修正を発表し、翌31日は前日比700円高の4,284円で引けました。上昇率は19.5%です。営業利益は1,825億円と前年同期比2.1倍へ拡大し、第1四半期として41年ぶりに過去最高を更新しました。
単なるコスト削減だけでなく、AI関連製品の増販が利益を押し上げた点は評価できます。ただし、決算翌日の上昇がその後も続く保証はありません。8月には高値を更新した後に下げており、1回の好決算と継続的な利益成長を分けて考えます。
8月高値4,982円から16.4%下落し、4,000円台で調整
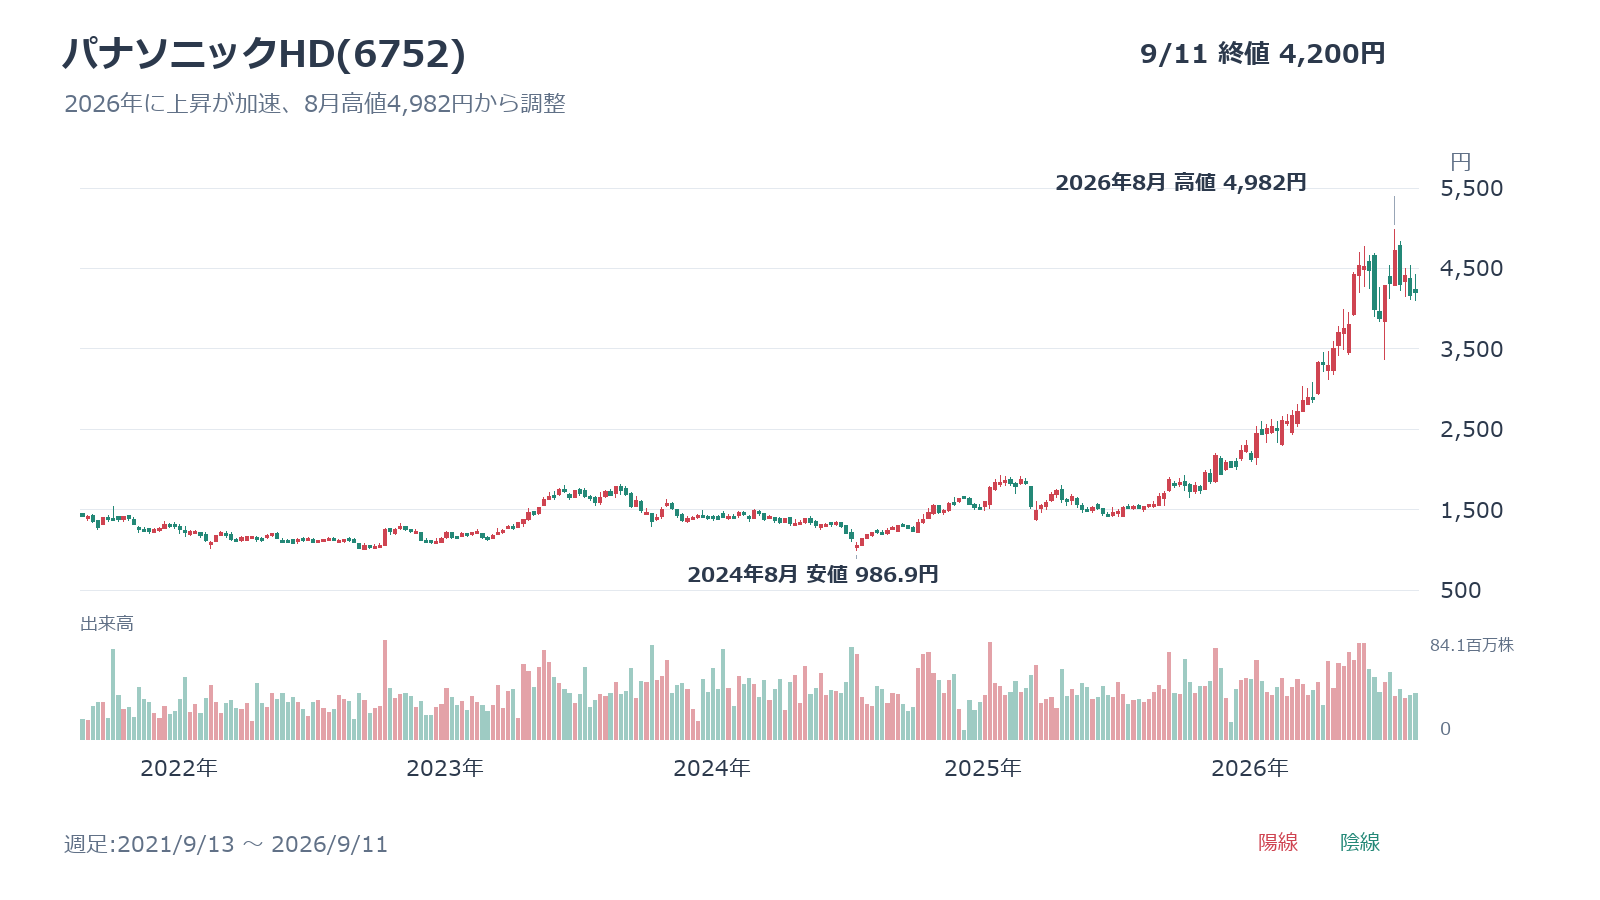
過去5年の週足では、2024年8月安値986.9円から回復し、2026年に上昇が加速しました。1月8日の年初来安値2,003円から7月1日に4,770円へ上昇しています。7月30日終値3,584円まで下げた後、決算を受けて反発しました。
8月14日には4,982円へ高値を更新しましたが、9月14日終値は4,164円です。高値から16.4%下がった一方、1月安値より107.9%高い水準にあります。長期の上昇と、直近の高値からの調整が同時に起きています。8月高値を当然の戻り先とは扱いません。
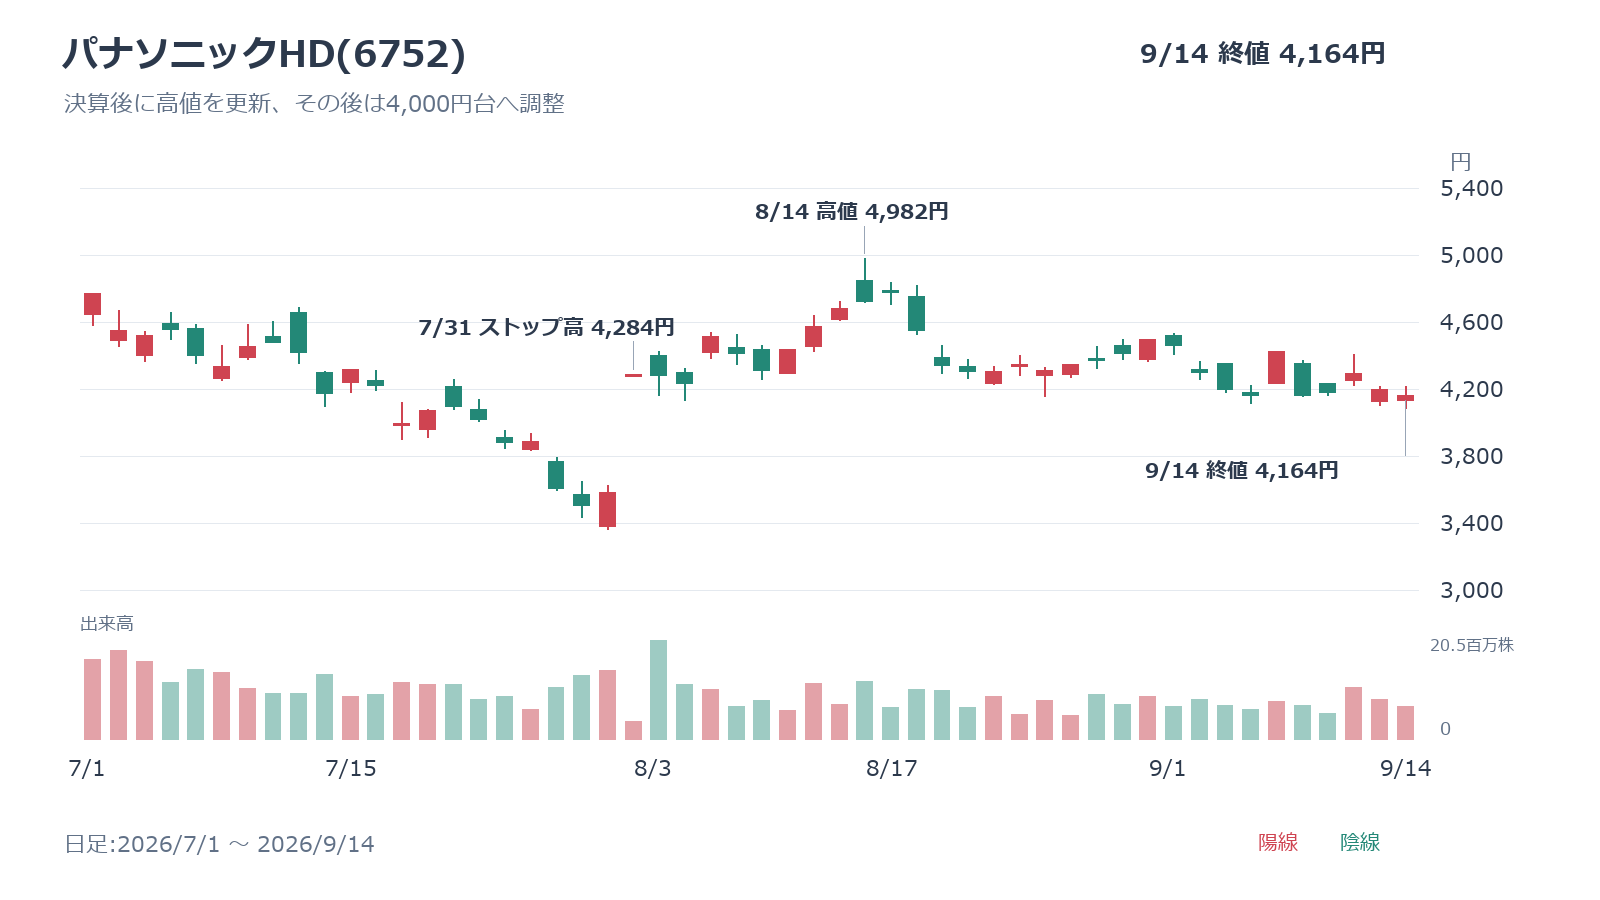
予想PER約21.6倍・配当利回り1.30%は利益成長を重視
9月14日終値4,164円と会社予想EPS192.73円から、予想PERは約21.6倍です。6月末BPS2,315.33円に対するPBRは約1.80倍、年間54円の予想配当に対する利回りは1.30%となります。時価総額は約10.22兆円です。
年間配当予想は前期40円から14円増えました。それでも、配当利回りの高さより、今後の利益成長が購入の根拠になる水準です。業績が計画を下回れば、利益予想だけでなく評価倍率も低下する二重の下落リスクがあります。高値からの下落率だけで割安とは判断できません。
[関連]ストップ高銘柄を持ち続けるとどうなる?翌日〜3か月後の値動きを2,197件検証
27年3月期1Qは営業利益が2.1倍となり通期予想も上方修正
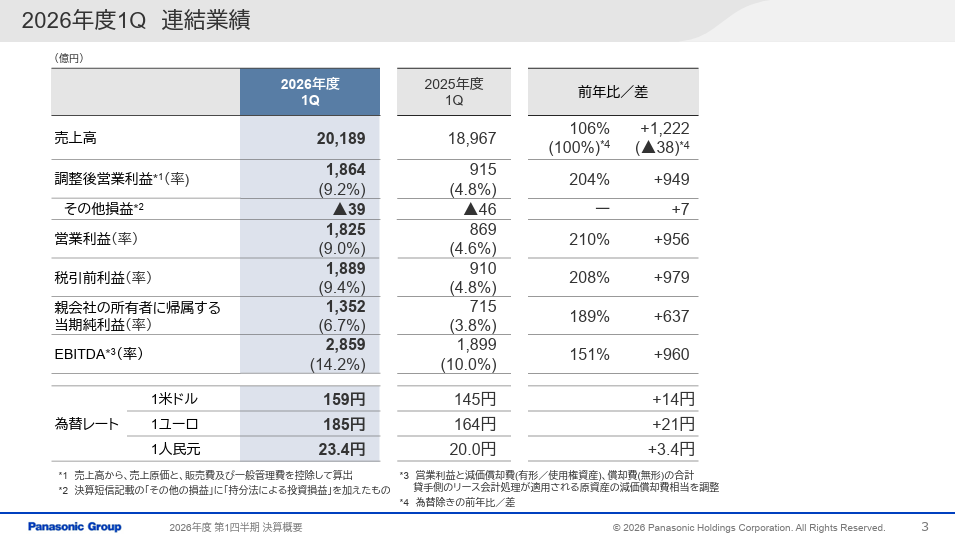
27年3月期1Qは、AI関連製品の増販に構造改革と価格改定が重なり、営業利益率が9.0%へ改善しました。通期営業利益予想も5,900億円へ引き上げています。増益の内訳を分け、数量増とコスト削減の両方を確認します。
売上高2兆189億円、営業利益1,825億円で利益率が9%へ上昇
27年3月期1Q(2026年4~6月)の売上高は前年同期比6%増の2兆189億円、調整後営業利益は同2.0倍の1,864億円でした。営業利益は同2.1倍の1,825億円、純利益は同89%増の1,352億円です。
営業利益率は前年同期の4.6%から9.0%へ大きく改善しました。一方、為替影響を除いた全社売上高は前年並みで、円安による押し上げも含みます。全社の増収率だけで需要の伸びを測らず、AI関連や家電など各事業の増減と利益率を分けて読む必要があります。
通期営業利益は5,500億円から5,900億円へ7%上方修正
会社側は27年3月期の売上高予想を7兆6,000億円から7兆8,000億円へ、調整後営業利益を6,000億円から6,500億円へ引き上げました。営業利益は5,500億円から5,900億円、純利益は4,200億円から4,500億円への増額です。
上方修正の中心はAI需要が波及したインダストリーとコネクトです。通期営業利益は、1984年度の5,757億円を42年ぶりに上回る見通しとなりました。ただし、年間予想であり達成済みの実績ではありません。2Q以降の増販と費用の推移で達成に近づけるかを確認します。
増販・構造改革・価格改定の三つが利益を押し上げた
第1四半期の営業増益要因は、実質売上の増加が400億円、構造改革効果が350億円、価格改定と合理化が540億円でした。Blue Yonderも69億円、為替も120億円の増益要因となっています。
原材料・物流費・米国関税の合計は370億円の減益要因でしたが、複数の改善策で吸収しました。一つの製品や為替だけに頼らず、全社的な収益改善が進んだ点は、今回の決算を評価する材料です。2Q以降も増販と価格改定が続き、費用増を吸収できるかを確認します。
AIデータセンター関連の売上拡大が今後の株価を左右する
パナソニックHDの再評価を支えるのは、AIインフラ向けデバイスの成長です。蓄電システム、コンデンサ、基板材料から製造設備にも需要が広がっています。増産を売上増と利益率の維持につなげられるかが、今後の株価を支える条件です。
データセンター関連事業の売上は1Q1,130億円で前年同期比1.9倍
エナジーのDCパワーソリューションBUの1Q売上高は1,130億円と前年同期比1.9倍になりました。この区分には一部データセンター向け以外も含まれます。年間計画5,500億円への進捗率は20.5%で、会社は想定通りと説明しています。
通期では前期実績3,220億円の約1.7倍を目指します。需要増を売上に変えるには供給能力の拡大が必要です。売上計画を達成しても増産費用が先行する可能性があるため、エナジーの調整後営業利益率も同時に確認します。1Qの数字だけを4倍して通期の達否は決められません。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
インダストリーのAI関連売上は749億円で年間計画を400億円増額
インダストリーのAI関連事業は、第1四半期売上高が749億円と前年同期比1.4倍になりました。顧客需要が想定を上回ったため、年間売上予想を2,700億円から3,100億円へ400億円引き上げています。
導電性高分子コンデンサや多層基板材料に加え、半導体製造設備向けのサーボモーター、センサーにもデータセンター投資の効果が波及しました。AI半導体の周辺から、半導体の製造設備にも製品を供給できる構成が強みです。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
住之江は出荷済み、メキシコ第2工場は2Qの量産開始を計画
データセンター向け電池セルは、住之江工場の車載用ラインを転用して2026年4月から出荷済みです。メキシコでは第2モジュール工場を27年3月期2Q、第3工場を28年3月期に立ち上げる計画です。
米国カンザス工場には29年3月期からデータセンター向けラインを導入する予定です。近い時期に確認できるのは、メキシコ第2工場の量産開始と売上への寄与になります。立ち上げ計画と稼働実績は区別し、次の開示で遅延の有無や利益率を確かめます。需要の強さだけでは供給能力の完成を判断できません。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
構造改革とBlue Yonderの改善が利益成長の再現性を高める
構造改革は1Qの増益に寄与し、Blue Yonderも売上と採算が改善しました。ただし、改革効果の出る時期と、買収費用を含めた連結損益には注意が必要です。8月公開の決算Q&Aを踏まえ、利益改善をどこまで継続できるかを確認します。
構造改革効果350億円は主に3Qまで、年間計画は1,000億円
前期に実施した人員適正化や拠点再編は、1Qに350億円の増益要因となりました。年間計画は1,000億円です。8月公開の決算Q&Aでは、効果は主に3Qまで現れ、ほぼ計画通りに進んでいると説明しています。
1Qの350億円を4倍し、年間1,400億円へ上振れると読むのは適切ではありません。また、構造改革は費用を削れば終わりではありません。残った組織が売上成長に対応できるか、研究開発や顧客対応の力を維持できるかも重要です。販管費の削減とAI関連の増販が両立するかを確認します。
Blue Yonderは売上改善でも、連結では年間230億円の赤字予想
Blue Yonderの1Q売上高は3億8,100万ドルと前年同期比10%増えました。継続契約を年換算したSaaS ARRは15%増の9億300万ドル、既存顧客の売上継続率を示すNRRは106%です。販売拡大と戦略投資の縮小で採算も改善しました。
単体の年間調整後営業利益予想は3,000万ドルから6,000万ドルへ増額しました。ただし、買収に伴う無形資産償却費などを含む連結ベースでは、約230億円の調整後営業赤字を見込んでいます。償却費は今後も続くため、単体の黒字と買収を含めた収益性を区別します。
全セグメント増益でも家電と空調は原材料高の影響が残る
第1四半期は全セグメントが調整後営業増益となりました。エレクトリックワークスは増販と構造改革、HVAC & CCはルームエアコンやヒートポンプ温水暖房の増販、スマートライフは合理化と構造改革が利益を押し上げています。
ただし、中国の大型家電需要は弱く、銅、樹脂、メモリなどの原材料高も続きます。AI関連の高成長だけで全社リスクが消えたわけではありません。価格転嫁と合理化でコスト増を吸収できるかを、各事業の利益率で確認します。
車載電池の計画未達と高い期待値が株価の下落リスクになる
1Qは好決算でしたが、北米車載電池は生産の立ち上げが遅れ、販売量が計画を下回りました。需要が強くても、製品を予定通り供給できなければ利益は伸びません。原材料高やAI投資の減速も含め、上方修正後に残るリスクを確認します。
北米車載電池は1Q計画未達でも年間46GWhを据え置き
北米工場の車載電池販売量は1Q計画を下回りました。決算Q&Aでは、カンザスの遅れは材料や設備の不足ではなく、運営の習熟が主な課題と説明しています。ネバダの支援と生産最大化で、年間46GWhを目指す計画です。
年間46GWhは前期38.7GWhを18.9%上回る計画で、2Q以降の挽回が必要です。需要の強さは会社も説明していますが、未達分を挽回できたかは次の実績で確認します。販売量だけでなく、固定費や関税負担を吸収した利益率の回復まで見る必要があります。
原材料高・円高・AI投資減速は上方修正後も残るリスク
会社側は通期の増減要因として、原材料1,910億円と物流費40億円の悪化、米国関税40億円の改善を見込んでいます。合計では1,910億円の減益要因です。このほか、中東情勢とメモリ価格の追加リスク200億円も織り込んでいます。
価格改定と合理化が想定通り進まなければ、利益率は圧迫されます。年間の為替前提は1ドル145円で、円高も海外利益の円換算額を押し下げます。AI設備投資の減速で受注が延期されれば、増産投資の費用が先に残る恐れがあります。上方修正だけでこれらのリスクは消えません。
今後の株価は4,000円台の値固めと2Qの利益進捗を確認
8月高値から下がっても、9月14日終値は1月安値の2倍を超えています。4,000円台で下げ止まるか、2Qで利益成長が続くかを購入の判断材料にします。基本は、株価の値固めと通期計画への進捗を確認してから購入を検討する姿勢です。
8月高値4,982円を試すには、AI関連と2Qの利益進捗を確認
データセンター関連の年間売上5,500億円、インダストリーのAI関連売上3,100億円が計画通り伸びれば、通期営業利益5,900億円を支える材料になります。車載電池の販売量回復も加われば、8月高値4,982円を再び試す根拠は強まります。
ただし、4,982円は過去の高値であり、目標株価ではありません。公式IRカレンダーでは、2Q決算発表の目安は10月下旬です。具体日程は今後の公表を確認します。次回発表で上期の利益進捗、メキシコの増産、車載電池の挽回を確かめます。
4,000円台を保てなければ、決算前の3,500円台への下押しに注意
直近は4,000円台で売買されています。本記事では、まず4,000円前後で下げ止まれるかに注目します。そこを割り込んで戻せず、7月30日終値3,584円へ近づく動きなら、決算後に高まった成長期待が後退していないか確認が必要です。
車載電池の挽回遅れやAI関連の出荷延期で利益予想が下がる場合は、買い下がりに慎重さが必要です。一方、価格を一時的に割っただけで業績悪化とは断定できません。出来高を伴う下落か、会社予想や事業の説明にも変化があるかを合わせて見ます。
新規投資は高値からの下落率より、2Q進捗か押し目の値固めを重視
保有中なら、AI関連売上と構造改革効果が計画に沿っているかを四半期ごとに追う方法があります。新規投資では、高値から16.4%下がっただけで買わず、4,000円前後で反発が続くか、2Qで利益改善が持続するかを確かめます。
パナソニックHDは、利益成長と株価の評価倍率の釣り合いを見て買い時を考える銘柄です。予想PER約21.6倍で買うなら、増益が今期だけで終わらない根拠が必要になります。購入時期を分けても損失を防げるわけではないため、投資額と許容損失を先に決めておきます。
[関連]出来高分析で差をつける!初心者でも分かる出来高の見方・売買戦略を徹底解説
まとめ|上昇余地は残るがAI関連の計画達成を確認したい
パナソニックHDは1Qの好決算後、8月14日に4,982円へ上昇しました。その後は調整し、9月14日終値は4,164円です。通期営業利益予想5,900億円とAI関連の成長が株価を支える材料になります。
ただし、車載電池は1Q計画未達で、Blue Yonderも連結ベースでは年間赤字予想です。構造改革効果350億円を単純に4倍し、通期の上振れを期待するのも適切ではありません。
新規購入は、4,000円台の値固めか2Qでの利益改善を確認して検討します。高値からの下落だけを買いの根拠にせず、利益成長と評価倍率を比べます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。