

半導体には今、生成AIによるデータセンター投資、日本政府主導の国産化、ダイヤモンドなどの新材料、光電融合という複数の追い風が重なっています。
本命候補は、製造装置の東京エレクトロン、検査のアドバンテスト・レーザーテック、精密加工のディスコ、洗浄装置のSCREENです。ただし、AI需要が伸びても、関連企業すべての利益が増えるわけではありません。
本記事では工程・役割別に注目銘柄を整理し、最新決算と株価、各テーマが収益につながる時期を比較します。
半導体株はAI需要・国産化・新材料・光電融合が成長テーマ

半導体関連銘柄には、チップを製造する企業だけでなく、装置・材料・検査を担う企業も含まれます。AI需要、国産化、新材料、光電融合の4つを分けると、どこで需要が発生し、どの企業に恩恵が届くかを捉えやすくなります。
生成AI・データセンターの急拡大
生成AIの学習・推論には、高性能な演算用半導体と、大量のデータを高速に読み出すメモリーが必要です。WSTSが8月に公表した2026年上期の世界半導体市場は7,020億ドルで、前年同期比102%増でした。AI設備投資と先端メモリーが拡大を支えています。
ただし、これは半導体全体の販売金額の実績で、装置市場の規模や出荷個数の伸びではありません。メモリー価格の上昇と生産量の増加では、装置・材料各社への波及も異なります。市場全体の成長率を、そのまま個別企業の増益率に置き換えないことが大切です。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
経済安全保障と国産化
半導体は自動車、通信、防衛など幅広い分野で使われるため、安定供給の確保が経済安全保障上の課題となっています。日本ではTSMCの熊本拠点と、ラピダスの北海道拠点が代表的な国内生産プロジェクトです。
熊本第1工場は稼働済みですが、第2工場は3nmで2028年の量産を計画し、ラピダスは2027年の2nm量産開始を目指しています。稼働中の工場、建設中の工場、研究開発段階を分けると、材料需要と設備需要の発生時期も整理できます。工場周辺の企業でも、具体的な取引がなければ売上増加にはつながりません。
次世代パワー半導体材料の競争
電気の変換・制御を担うパワー半導体では、損失を減らすため、シリコンに加えてSiC(炭化ケイ素)やGaN(窒化ガリウム)の採用が進んでいます。EVの駆動回路や電源など、使用する電圧・周波数によって適した材料が変わります。
一方、ダイヤモンドには優れた放熱性などが期待されるものの、研究用基板の販売と、完成した半導体の大量生産は別の段階です。材料の性能、顧客の採用、量産コストの3点をそろえて見る必要があります。「次世代材料」という共通点だけで、同じ時期に収益化すると考えないようにしましょう。
光電融合の台頭
AI向けの計算量が増えると、チップの処理能力だけでなく、チップやサーバー間でデータを運ぶ際の電力消費も課題になります。電気信号と光信号を組み合わせる光電融合は、高速通信と省電力化の両立を目指す技術です。
NTTが進める光電融合デバイスのほか、光源や受光素子、光接続部品を供給する企業にも投資テーマが広がります。ただし、既存の光通信製品の売上と、開発中の新技術の売上は区別が必要です。実証実験の成功から、顧客による評価、商用採用、継続受注までには複数の段階があります。
テーマ①|AI・データセンター需要が装置・材料銘柄を押し上げる

AI向け半導体の増産では、回路を作る装置、性能を確かめる検査、切断・研削の工程が必要です。同じAI関連でも受注の増え方や売上計上の時期は異なります。本命候補4社と、回復の条件が異なるウエハー企業を確認します。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
東京エレクトロン(8035)|前工程装置でAI投資を取り込む
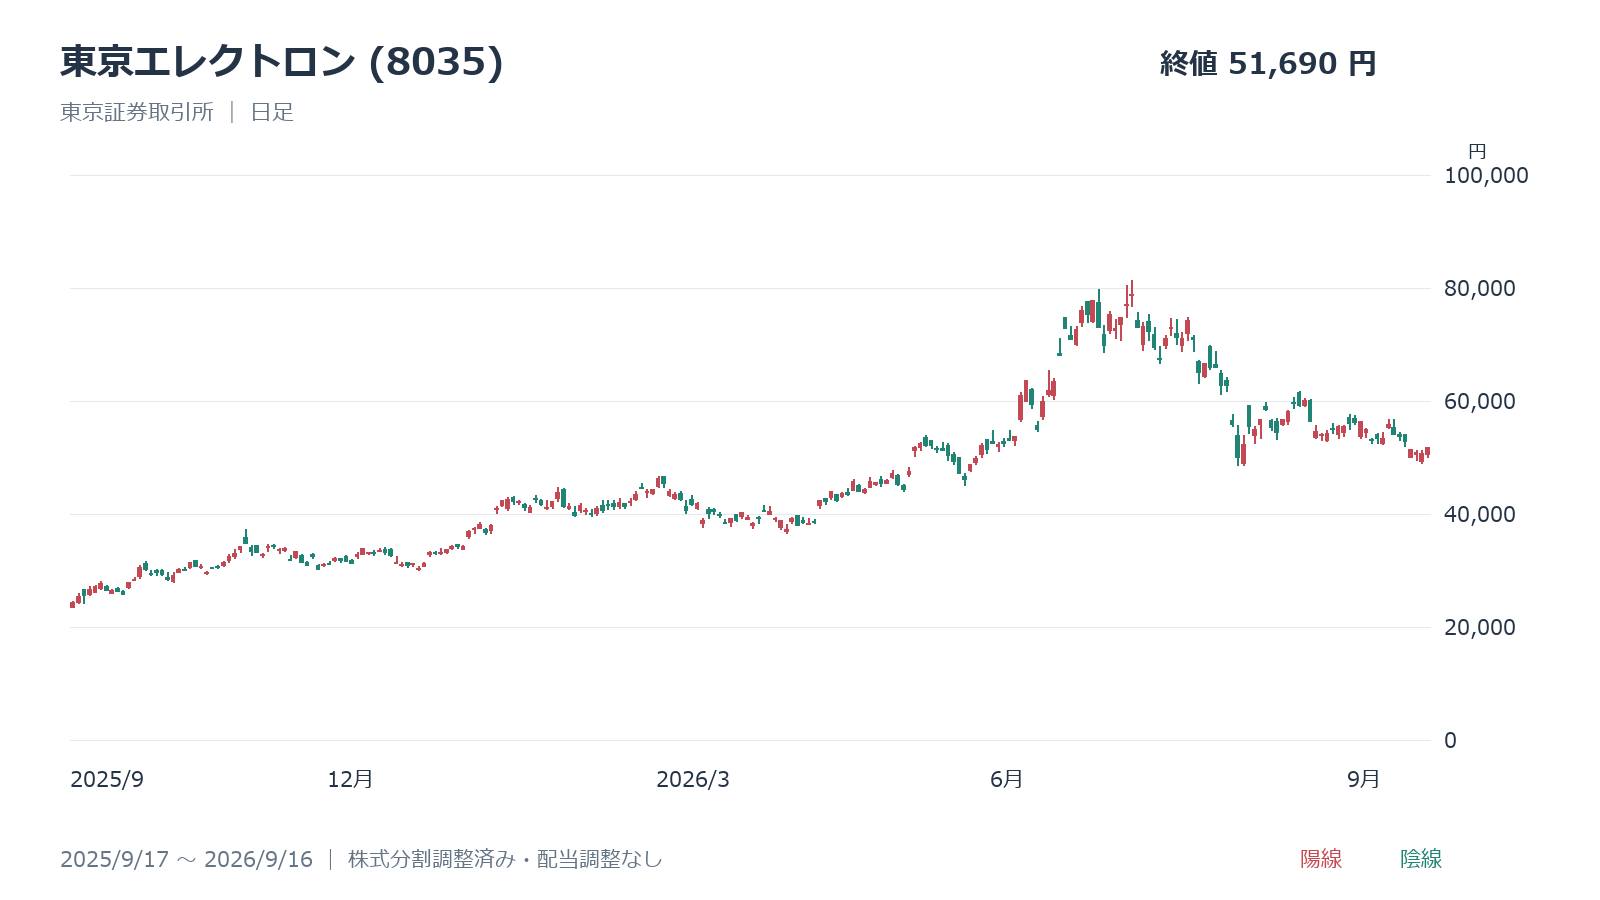
東京エレクトロンは、薄膜を作る成膜や、不要な部分を削るエッチングなど、半導体の前工程を支える企業です。27年3月期1Qは売上高7,323.88億円、営業利益2,114.07億円で、営業利益は前年同期比46.1%増でした。
上期の営業利益予想は4,580億円へ引き上げています。一方、通期予想は上期決算時に開示する方針のため、上期EPSを2倍して通期PERと扱うことはできません。9月16日終値は51,690円。好決算に加え、顧客の設備投資が下期以降も継続するかを見極める銘柄です。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
アドバンテスト(6857)|AI半導体の検査需要が増益を支える
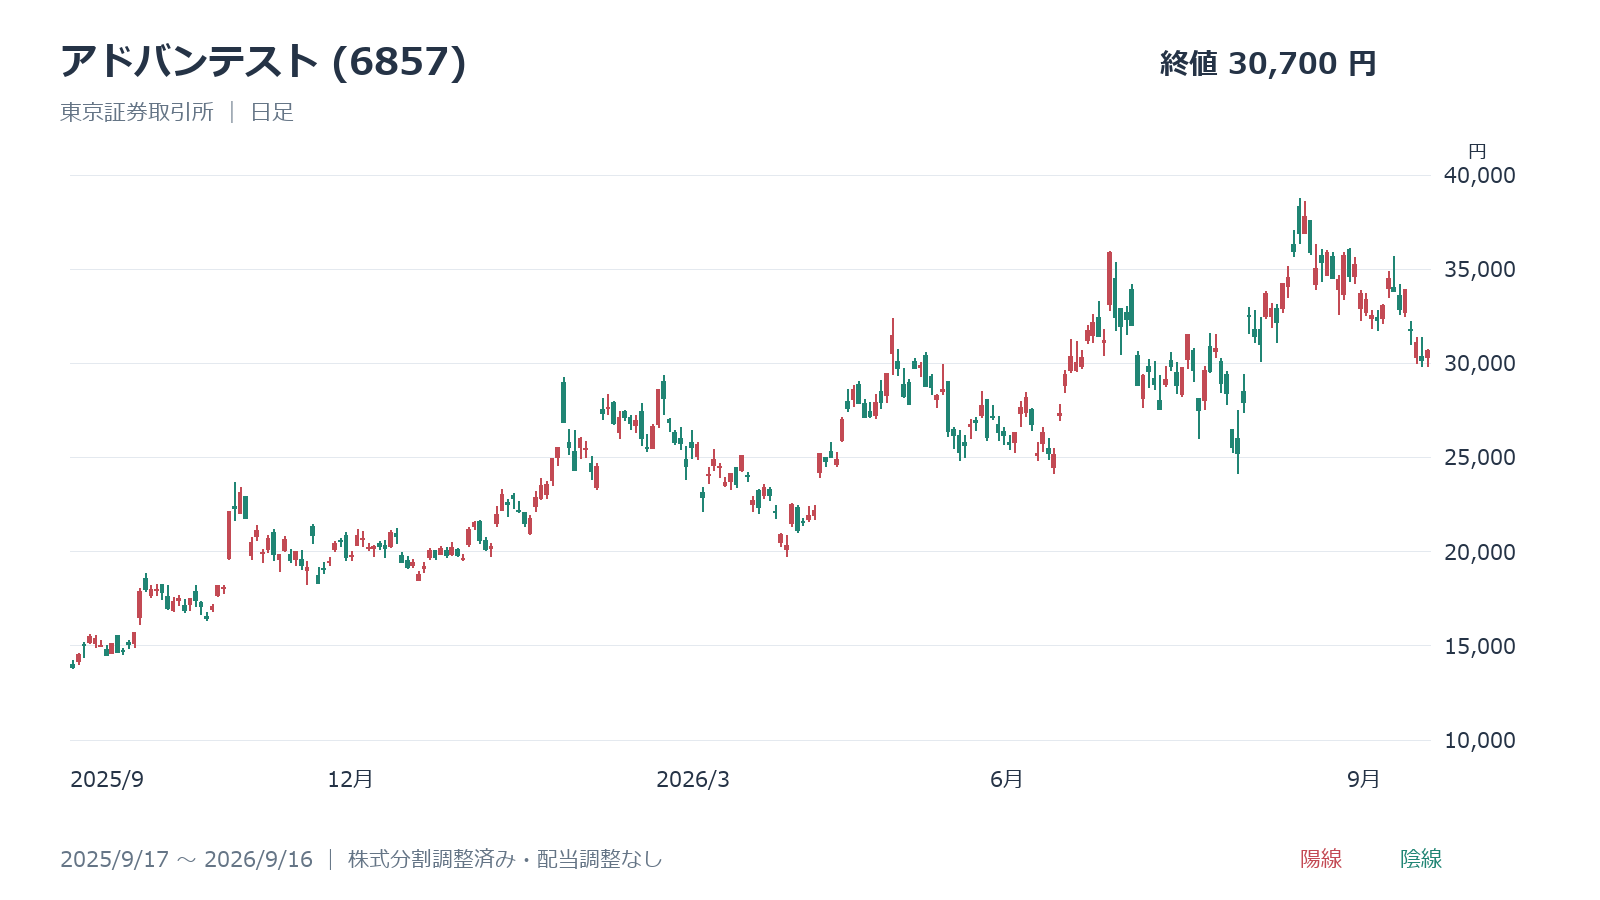
アドバンテストは、半導体が正常に動くかを調べるテスターを手がけます。AI向け高性能半導体は検査内容が複雑になり、計算用のSoCやHBMなどを検査する需要が業績を支えます。27年3月期1Qの営業利益は前年同期比53.3%増の1,899.90億円でした。
通期営業利益予想は8,460億円、予想EPSは911.64円へ引き上げています。9月16日終値30,700円で計算した予想PERは約33.7倍です。高成長が続くかと、その期待を株価がどこまで織り込んだかを合わせて確認しましょう。
[関連]アドバンテスト(6857)の株価が決算後34%反発した理由|推論AI特需とPER37倍を分析
レーザーテック(6920)|受注回復と売上計上の時間差に注目
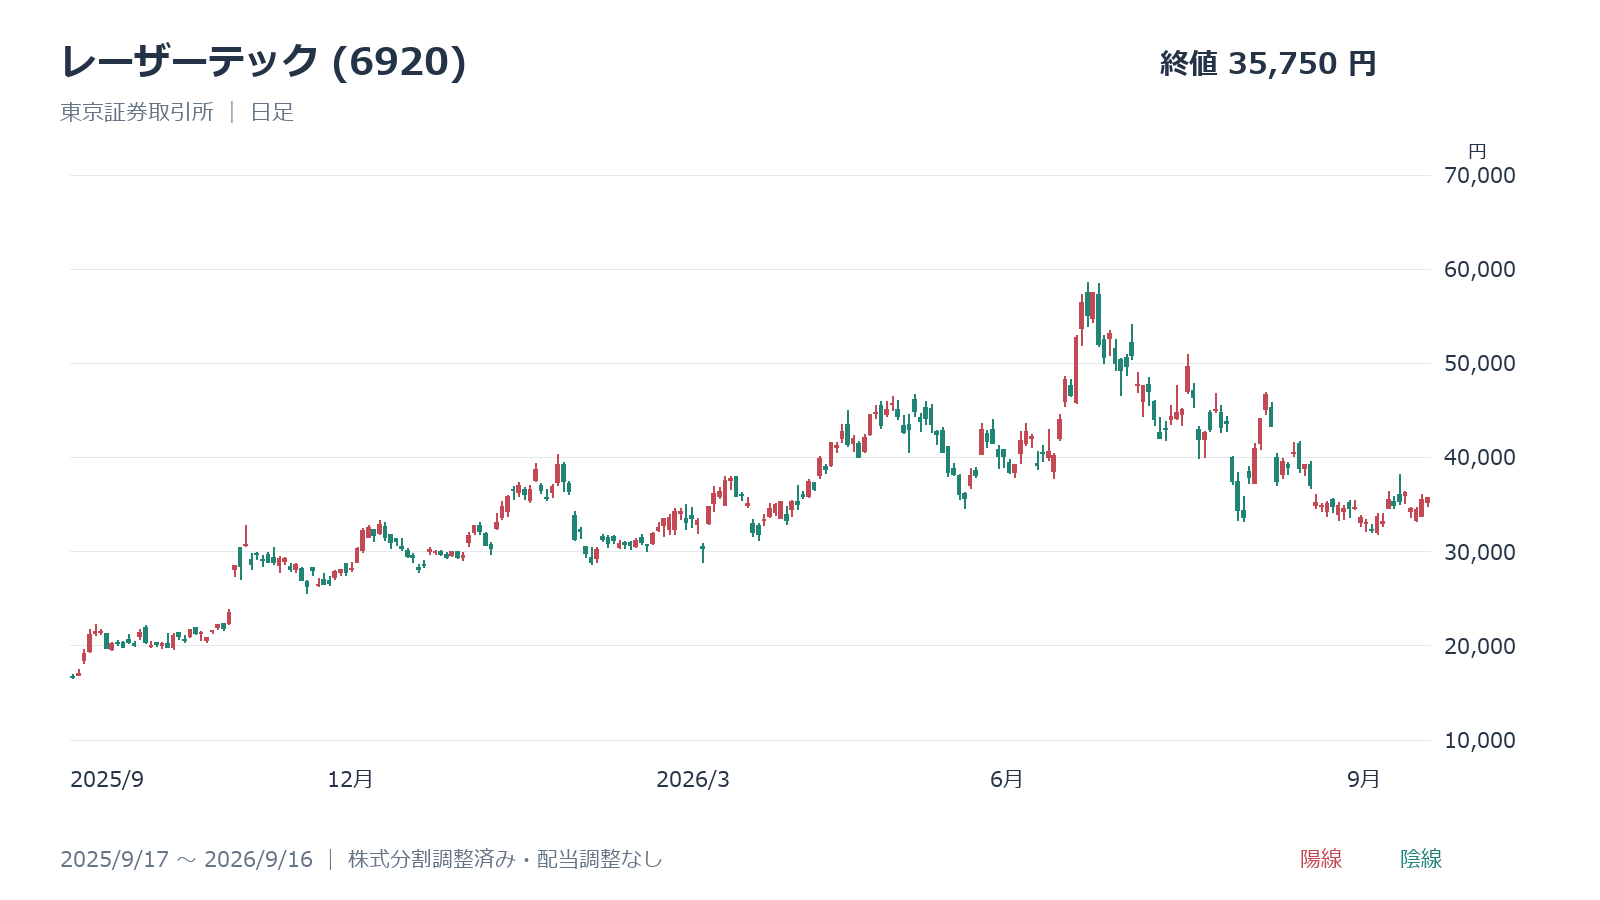
レーザーテックは、最先端のEUV露光に使うマスクなどの検査装置を手がけます。26年6月期は売上高2,304.85億円、営業利益1,052.59億円で減収減益でしたが、受注高は前期の1,052.26億円から2,375.04億円へ回復しました。
27年6月期は営業利益1,250億円を計画しています。9月16日終値35,750円、会社予想EPS1,004.12円によるPERは約35.6倍です。受注が増えても、検収を経て売上になるまで時間がかかるため、足元の利益だけでなく、受注残が業績へ反映される時期も確認します。
ディスコ(6146)|切る・削る・磨く工程で先端半導体を支える
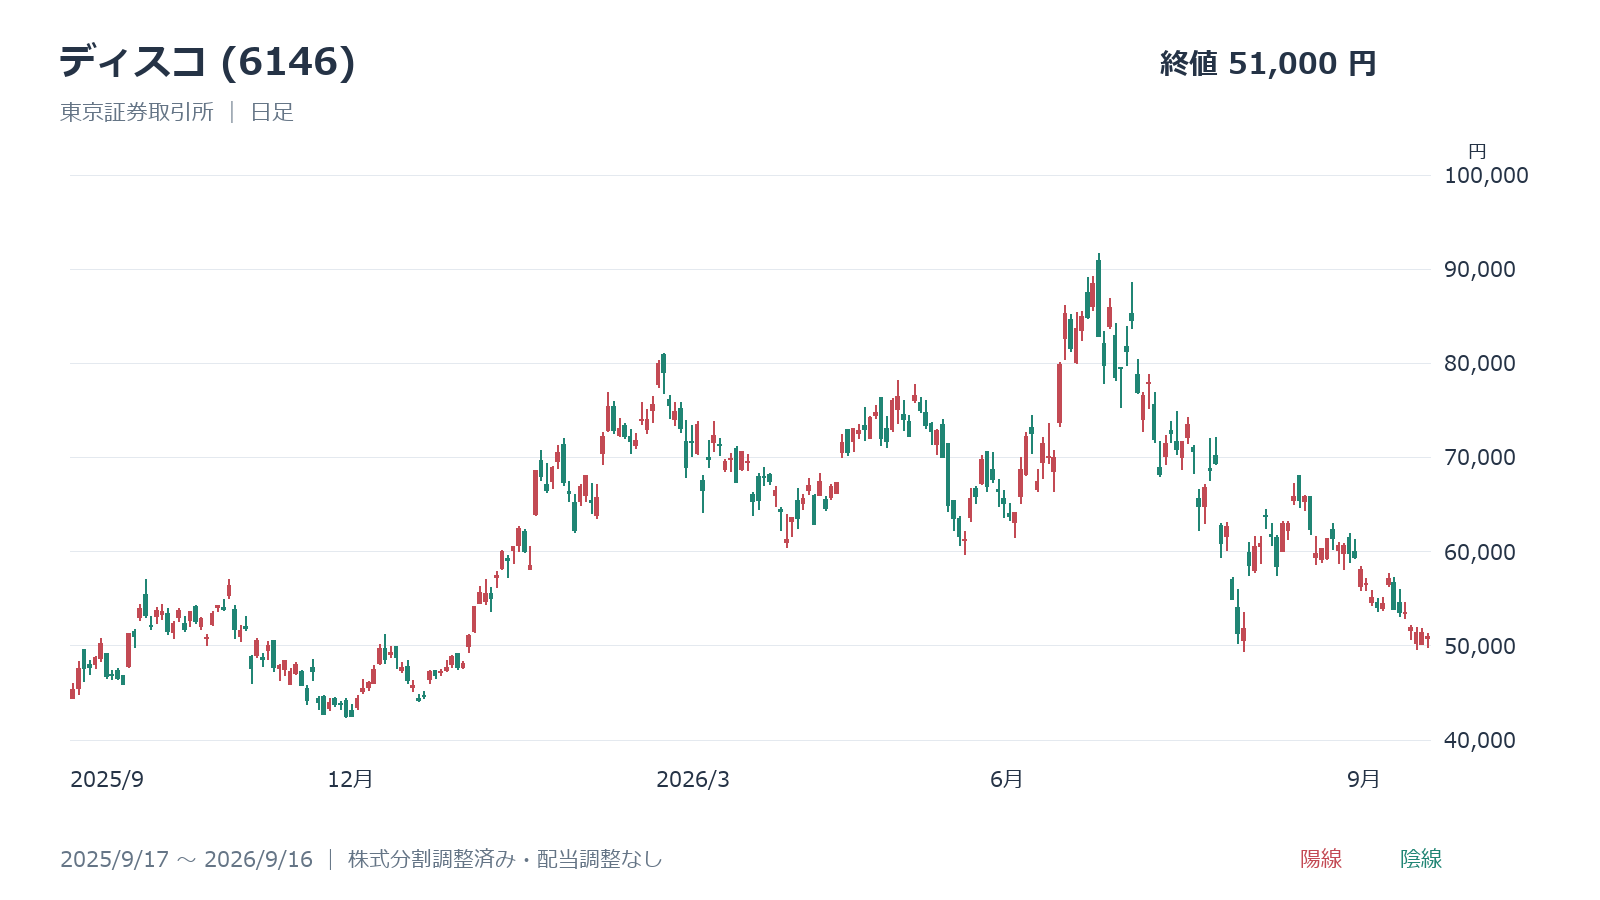
ディスコは、ウエハーを切断するダイシングや、薄く削るグラインディングの装置・加工ツールを供給しています。チップの積層や小型化が進むほど、高精度な加工が求められます。27年3月期1Qの営業利益は前年同期比42.2%増の490.33億円でした。
上期営業利益予想は1,049億円ですが、通期予想は公表していません。9月16日終値は51,000円です。装置の出荷と顧客の検収による売上計上にずれがあるため、四半期決算と出荷額を合わせて確認するのが有効です。上期予想だけで年間の利益水準を決めつけないようにします。
ウエハー素材は先端需要と汎用品の回復を分けて見る
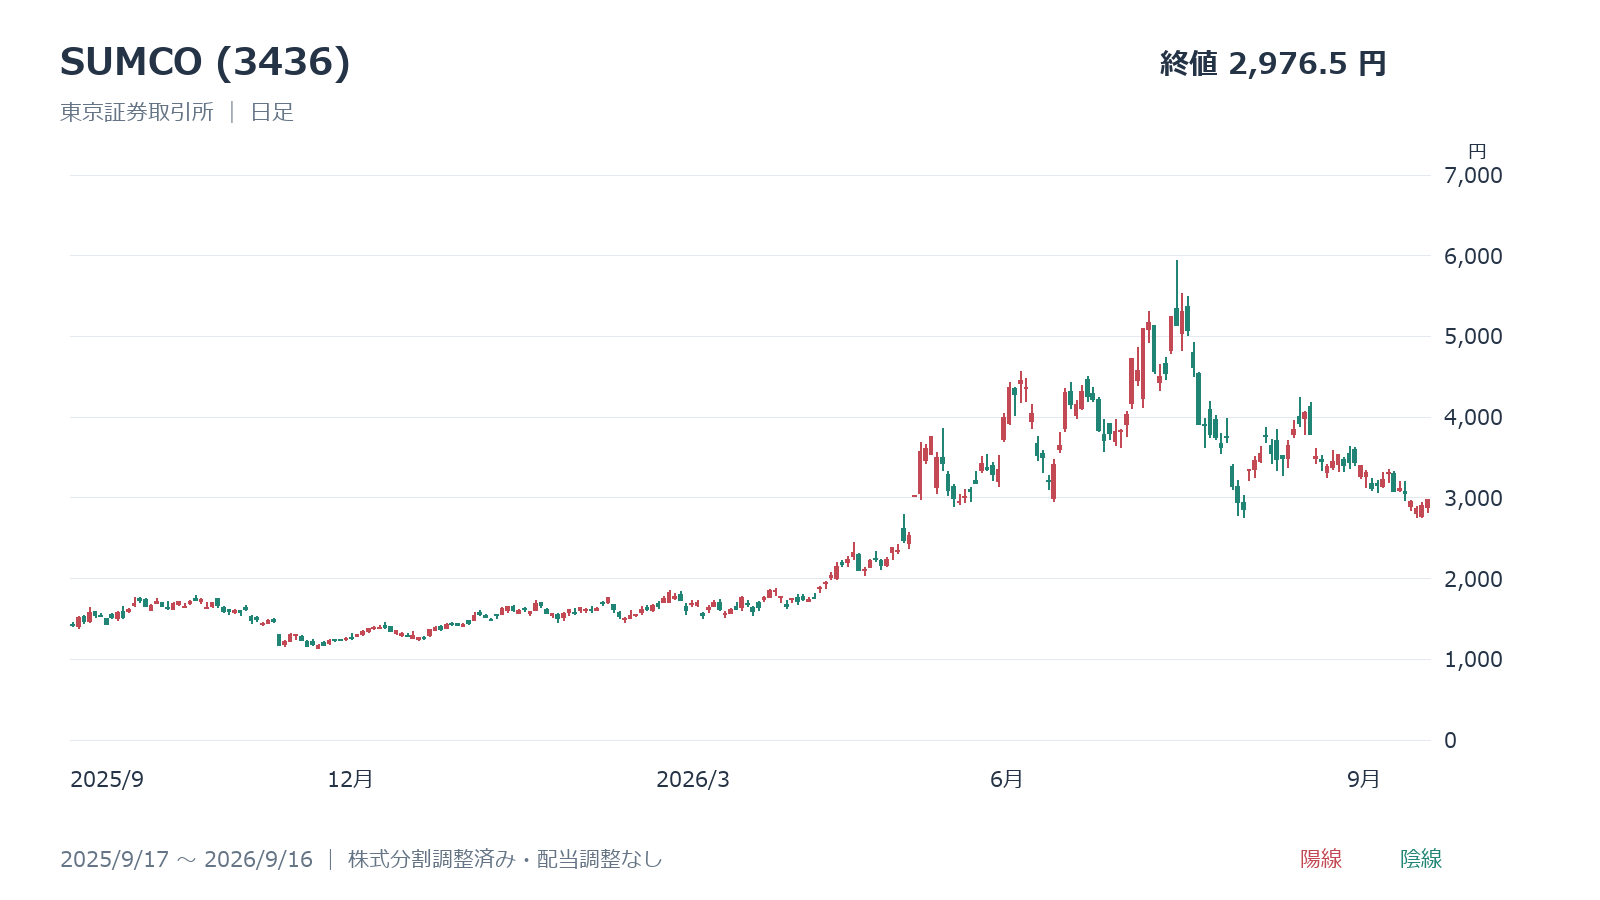
シリコンウエハーでは、信越化学工業(4063)とSUMCO(3436)が代表的な銘柄です。ただし、AI向け先端品の需要が強くても、汎用品の在庫や新工場の減価償却費によって利益が伸びない場合があります。
SUMCOの26年12月期上期は売上高2,150.16億円に対し、営業損失63.63億円でした。一方、信越化学は27年3月期1Qの全社営業利益が1,737.98億円と増益です。事業構成と費用負担をそろえずに比較しないことが重要です。SUMCOの9月16日終値は2,976.5円で、株価と足元の利益が同じ方向に動くとは限りません。
テーマ②|国産化・経済安保がサプライヤーの需要を広げる

国内の半導体工場への投資は、装置だけでなく水処理、ガス、空調設備にも波及します。計画発表、建設、装置搬入、量産開始では恩恵を受ける企業が変わります。国策への期待に加え、受注や稼働率まで確認することが欠かせません。
TSMC熊本工場(JASM)|第2工場は3nm・2028年量産を計画
TSMCが出資するJASMの熊本第1工場は、2024年12月に量産を開始しました。第2工場については、TSMCが2026年4月の決算説明で3nmを採用し、2028年に量産する計画を示しています。
以前の6/7nmを中心とする計画から、AIなどに使う先端半導体へ対象が変わった点が重要です。ただし、量産予定は将来の計画で、現時点の売上ではありません。装置メーカーでは納入・検収、材料メーカーでは稼働後の使用量が収益に関係します。日本国内への投資額を、そのまま日本企業の売上増加額と捉えるのも適切ではありません。
ラピダス|2027年の2nm量産へ向けて工程整備が進む
ラピダスは、2027年の2nm半導体量産開始を目指しています。2025年4月からパイロットラインを立ち上げ、2nmトランジスタの動作確認などを進めました。2026年2月には政府と民間32社から、総額約2,676億円の資金調達を実施しています。
政府出資1,000億円と民間出資約1,676億円を合わせた金額で、研究開発支援とは別です。資金調達の成功と、量産で利益を出せることは同義ではありません。良品を作れる割合である歩留まり、顧客獲得、量産日程の進捗が、関連サプライヤーの継続需要を判断する材料になります。
経産省の政策支援|研究開発支援と企業の受注を区別する
国産化では、工場建設への支援と、先端技術を開発する研究開発支援が並行して進みます。2026年4月には、NEDOがラピダスの2nm製造技術とチップレットの設計・製造技術について、26年度の計画・予算を承認しました。
前工程だけでなく、複数のチップを組み合わせる後工程の開発も対象です。支援の承認額が、そのまま特定メーカーの受注額になるわけではありません。関連株を見る際は、採用する装置や材料、発注先、導入時期の開示を確認します。政策支援が継続しても、採算の悪い受注や開発費の増加が利益を圧迫する可能性は残ります。
[関連]2026年半導体関連銘柄の本命は?日本の製造装置株が強い理由を徹底分析
SCREENホールディングス(7735)|洗浄装置の需要と1Q減益を確認
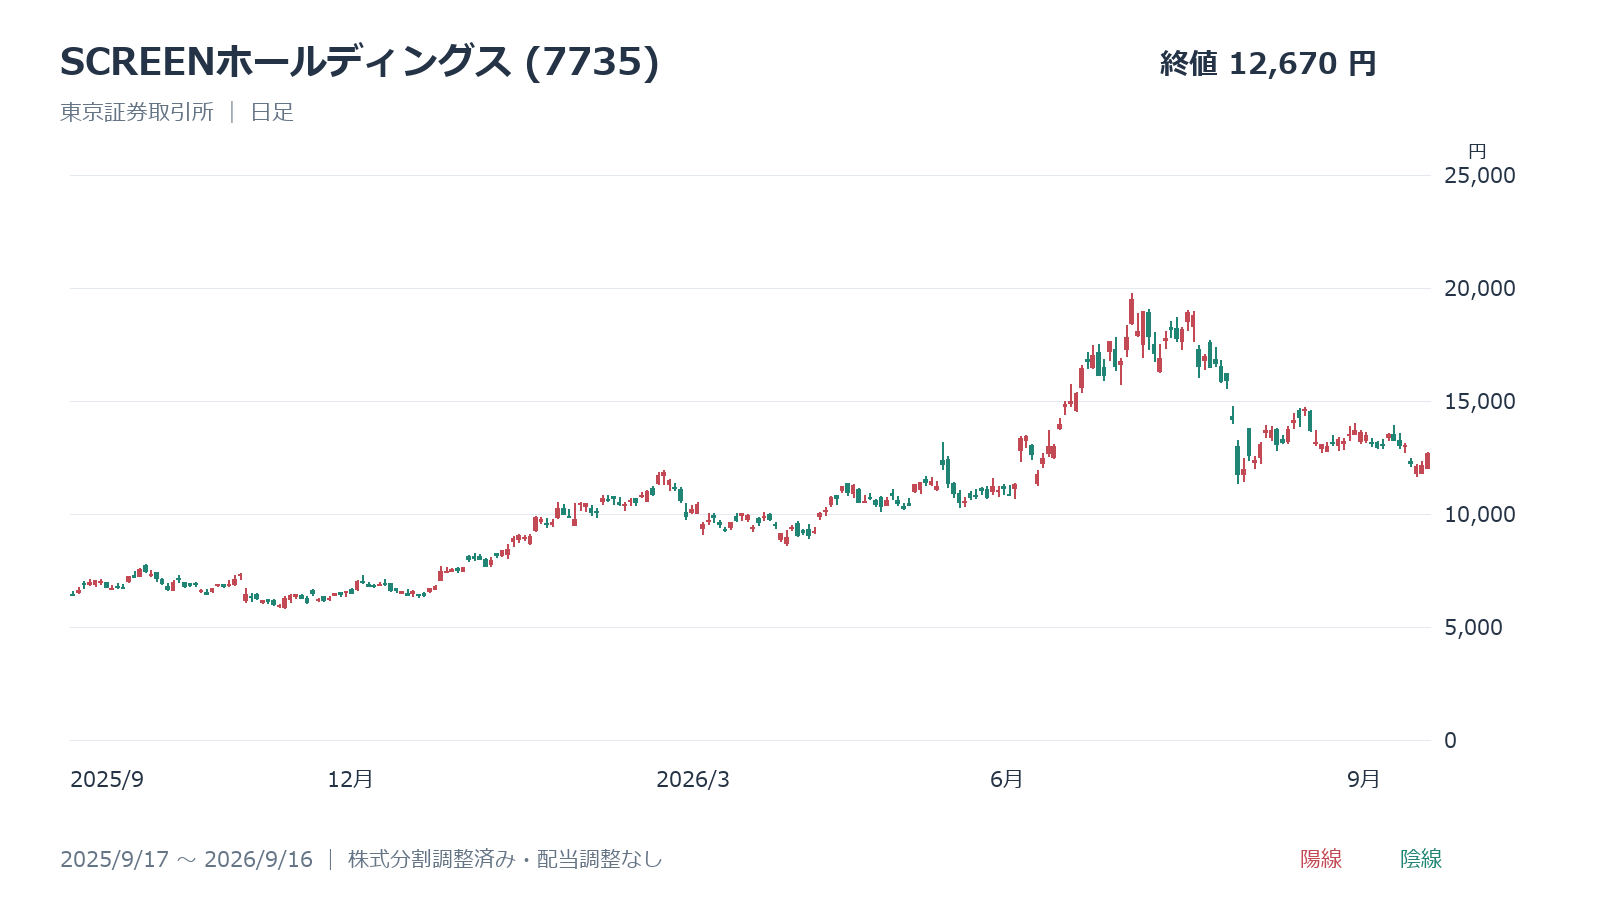
SCREENは半導体の洗浄装置を主力とし、製造工程で微細な汚れを除去する役割を担います。国内の新工場に加え、海外の先端半導体投資にも関わる企業ですが、27年3月期1Qの営業利益は前年同期比41.1%減の143.68億円でした。
通期では営業利益1,565億円と27.7%増益を計画しており、1Qの減益から計画どおりに回復できるかを、次の決算で確かめる必要があります。9月16日終値12,670円、分割後の会社予想EPS608.06円によるPERは約20.8倍。4月1日の1対2株式分割を反映した価格で比較する必要があります。
裾野銘柄への波及|超純水・特殊ガス・空調設備
工場の稼働には、ウエハー洗浄用の超純水、製造用の特殊ガス、清浄な空気を保つ設備も必要です。オルガノ(6368)は超純水、関東電化工業(4047)は半導体向け特殊ガス、ダイダン(1980)はクリーンルームなどの設備工事が接点になります。
ここでも建設時の設備売上と、稼働後に継続する消耗品・保守売上を分けると比較しやすくなります。工場近隣に拠点があるという理由だけでは、受注の裏付けにはなりません。会社が公表する用途別の売上や受注残、工事採算を確認し、テーマの大きさだけで候補を増やさないことが大切です。
テーマ③|SiC・GaNとダイヤモンドは事業化の段階が異なる

パワー半導体は電力を効率よく使うための部品です。SiCやGaNは製品への採用が進む一方、ダイヤモンドは基板開発などが続いています。材料の将来性と、現在の販売・収益化の段階を分けて評価することが重要です。
SiC・GaN|実用化が進んでも収益性の確認は必要
SiCはEVや産業機器、GaNは小型・高効率の電源などに利用されます。関連株はローム(6963)、富士電機(6504)、三菱電機(6503)が代表例です。三菱電機は2026年6月に第5世代SiC-MOSFETチップのサンプル提供開始を発表しました。
ただし、新製品の性能向上だけで企業の利益が増えるとは限りません。価格競争や工場の稼働率、減価償却費も影響します。ロームの27年3月期1Qは全社営業利益96.35億円でしたが、これをSiC単独の利益と読むことはできません。用途別の需要と、事業別の採算を併せて見る必要があります。
[関連]パワー半導体の本命株|SiC・GaN関連銘柄と2026年の投資戦略
ダイヤモンド半導体|研究用基板とデバイス量産を区別する
イーディーピー(7794)は、研究用の単結晶ダイヤモンド基板を販売しています。2インチウエハーは27年3月期下期の製品化を目指していますが、これはダイヤモンド半導体全体の量産開始を意味しません。
8月26日には、本田技術研究所との共同研究契約の締結予定を8月末から10月末へ変更しました。また、住友電工のGaN-on-diamondは、ダイヤモンド基板上にGaNトランジスタを作る技術です。ダイヤモンド自体を使う半導体、放熱基板、研磨工具を混同しないことが、関連銘柄を選ぶ出発点になります。
[関連]【2026年最新】人工ダイヤモンド銘柄の本命|ダイヤモンド半導体関連株と投資戦略
テーマ④|光電融合が次世代データセンターのインフラを変える

AIの計算処理が増えるほど、データを運ぶ際の電力と通信速度が重要になります。光電融合はその課題への対応策です。既存の光通信部品で収益を得る企業と、次世代製品の事業化を目指す企業を分けて確認しましょう。
光電融合とは|電気と光を組み合わせる次世代技術
光電融合は、電気による処理と光による伝送を組み合わせ、情報を高速かつ低消費電力でやり取りする技術です。従来から使う光ファイバーに加え、光と電気の変換部を処理装置へ近づけることで、装置内の伝送に伴う負担を減らす取り組みが進んでいます。
データセンターでは、サーバー間や装置内の接続に大量のデータが流れます。通信量が増えても、電力や発熱を抑えられるかが採用を左右します。技術発表の削減率を読む際は、どの部分を従来方式と比べた数字なのかを確認し、施設全体の電力削減率と混同しないようにしましょう。
NTTのIOWN構想と光電融合関連企業
NTT(9432)のIOWN構想では、光を活用した通信基盤や光電融合デバイスの開発が進められています。2026年6月の展示案内では、102.4Tbit/s級のPEC-2スイッチを2027年に商用化する予定と説明しました。
これは開発日程を伴う具体的な進捗ですが、商用化の予定と、すでに大口売上が発生している状態は異なります。装置メーカーだけでなく、光源、受光素子、接続部品の供給企業にも関わるテーマです。採用先や出荷数量が明らかになるまでは、会社全体の利益予想へどの程度織り込まれているかを慎重に確認します。
[関連]光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
住友電気工業(5802)|光源・受光素子で通信の高速化を支える
住友電工は、光通信で信号を送る半導体レーザーや、光を受け取るフォトダイオードなどを供給しています。光ファイバーやケーブルに加え、発光・受光デバイスを持つことが、データセンターの通信需要との接点です。
一方、同社は自動車用ワイヤーハーネスや電力設備なども手がける総合メーカーです。光関連製品の成長を、そのまま全社の増益率と扱わないことが重要になります。ダイヤモンド基板上のGaNの研究も行っていますが、こちらは高周波デバイスの放熱などに関わる技術で、光電融合向けの売上と一括りにはできません。
工程別・役割別|半導体関連銘柄は収益源を分けて比較する

半導体関連銘柄は、工程と用途を整理すると比較しやすくなります。何を販売し、どの需要から収益を得るのかを確認しましょう。同じテーマの中にも、設備投資を取り込む企業、消耗材料を供給する企業、研究開発が中心の企業があります。
工程・役割別の分類一覧
本命候補を選ぶうえでは、業界内での役割が明確で、テーマと売上のつながりを確認できることを重視します。装置、検査、精密加工では東京エレクトロン、アドバンテスト、レーザーテック、ディスコ、SCREENが比較の中心になります。
材料や次世代技術に候補を広げる場合も、同じ素材名でも事業の違いを確かめる姿勢が大切です。ダイヤモンドの研磨工具と半導体用基板では、顧客も成長の条件も異なります。下表は各社とテーマの接点を示した一覧です。すでに販売実績がある製品と開発中の技術を分け、収益化の時期や投資負担を比較してください。
| 工程・役割 | 代表的な銘柄 | 確認するポイント |
|---|---|---|
| 前工程装置 | 東京エレクトロン(8035)、SCREEN(7735) | 顧客の設備投資と納入・検収の時期 |
| 検査 | アドバンテスト(6857)、レーザーテック(6920) | チップの動作検査とマスク検査の違い |
| 精密加工 | ディスコ(6146) | 切断・研削装置の出荷と加工ツール需要 |
| シリコンウエハー | 信越化学工業(4063)、SUMCO(3436) | 先端品の需要、汎用品の在庫、費用負担 |
| パワー半導体 | ローム(6963)、富士電機(6504)、三菱電機(6503) | 用途別の需要と製品・工場の採算 |
| ダイヤモンド基板 | イーディーピー(7794) | 基板の製品化と顧客のデバイス開発 |
| 光通信・光電融合 | NTT(9432)、住友電工(5802) | 開発計画、商用採用、対象事業の売上 |
| 工場の周辺設備・材料 | オルガノ(6368)、関東電化工業(4047)、ダイダン(1980) | 工場建設時の需要と稼働後の継続需要 |
テーマ別の業績サイクルと投資特性
AI向け装置・検査は、すでに利益への貢献を確認しやすい分野です。一方、国産化は工場ごとの建設・稼働日程、新材料は製品化や顧客採用の進捗が重要になります。時間軸をそろえず、目先の増益率だけで全テーマを順位付けするのは適切ではありません。
下表のPERは9月16日終値を会社予想の通期EPSで割った数値です。通期予想が未開示の企業は「算定せず」とし、上期利益の単純な年換算は行いません。レーザーテックは27年6月期、アドバンテストとSCREENは27年3月期予想で、決算期も異なる点に注意してください。
| 銘柄 | 9月16日終値 | 会社予想PER | 業績を見る際の注意点 |
|---|---|---|---|
| 東京エレクトロン | 51,690円 | 算定せず | 通期予想未開示。上期営業利益予想4,580億円 |
| アドバンテスト | 30,700円 | 約33.7倍 | 27年3月期の営業利益予想8,460億円 |
| レーザーテック | 35,750円 | 約35.6倍 | 27年6月期の営業利益予想1,250億円 |
| ディスコ | 51,000円 | 算定せず | 通期予想未開示。上期営業利益予想1,049億円 |
| SCREEN | 12,670円 | 約20.8倍 | 1Q減益から通期増益計画への回復が焦点 |
| SUMCO | 2,976.5円 | 算定せず | 通期予想未開示。上期営業損失63.63億円 |
半導体株は成長期待と業績・規制リスクを併せて見る

市場の成長が続いても、株価は期待の変化で大きく動きます。顧客の投資計画、利益の回復条件、開発日程、輸出環境を確認しましょう。高値から下がったという理由だけで割安と判断せず、購入前提が変わっていないかを点検することが必要です。
半導体株投資で確認したい3つの基本
最初に見るのは、AIなどのテーマがどの製品の売上につながっているかです。次に、売上だけでなく営業利益が伸びているかを確認します。最後に、その利益の伸びに対して現在の株価が高すぎないかを検討します。
例えば、アドバンテストは1Q増益と通期上方修正を確認できますが、SCREENは1Q減益からの回復が必要です。両社を単に「AIの本命」でまとめると、この違いを見落とします。需要との接点、利益の実績・計画、株価の評価を一組で比較し、1社や1つの工程に投資が集中していないかも確かめましょう。
業績サイクル|設備投資と在庫の変化で収益が揺れる
半導体需要が強いとメーカーは工場を増設しますが、設備が稼働するまでには時間がかかります。その間に需要が鈍れば、供給過剰や顧客の在庫調整が起こり、装置の発注延期や材料の販売数量減少につながります。
さらに、新工場では稼働開始後に減価償却費が発生します。売上が回復しても固定費を十分に吸収できなければ、利益は改善しません。受注、出荷、在庫、工場の稼働率を別々に確認することが重要です。SUMCOのようにAI向け期待で注目されながら営業赤字が残る企業では、需要のニュースと損益の改善を切り分けて考えます。
テーマ性頼みの銘柄は材料出尽くしで急落しやすい
研究開発段階の企業は、提携や試作品の発表で株価が動きやすく、実際の収益が伴うまでには時間を要します。ダイヤモンド関連でも、基板の販売、共同研究契約、量産品の受注は、それぞれ異なる進捗です。
イーディーピーの27年3月期1Qは売上高2.45億円に対し、営業損失2.27億円でした。共同研究の日程変更だけで事業の成否は決まりませんが、開発の進展と、赤字を支える資金の両方を確認する必要があります。増資などで株数が増える場合は、事業全体の成長が1株当たりの価値にもつながるかを見直しましょう。
米中技術摩擦|輸出規制と顧客構成を確認する
装置・材料メーカーは海外売上の比率が高く、輸出規制や顧客の投資地域の変更が業績に影響します。中国向けの販売が多い企業でも、すべての製品が同じ条件で規制されるわけではなく、対象製品、用途、顧客ごとの確認が必要です。
また、国内工場への投資が増えても、海外の受注減少を全て補えるとは限りません。国産化による需要増と、海外取引の制約を両方見るようにしましょう。規制に関する報道が出た際は、会社が業績予想や出荷見通しを変更したかを確認し、地域別売上の比率だけで損失額を機械的に計算しないことが大切です。
まとめ|テーマごとに時間軸を分けて考える
半導体関連銘柄では、AI需要、国産化、新材料、光電融合が同時に進んでいます。ただし、装置・検査の増益と、開発中の技術への期待は同じ尺度では比較できません。
本命候補を探す際は、テーマと売上のつながり、最新決算、収益化までの時間、株価の評価をそろえて確認することが重要です。
高値からの下落だけで割安と決めず、自分の投資期間とリスク許容度に合う企業を選びましょう。購入後も、受注や会社予想、量産計画が変わっていないかを継続して見直す姿勢が欠かせません。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。