ホンダ(7267)の株価が5月安値から回復した背景には、EV戦略見直し後の黒字回復期待と、二輪・金融の収益力、配当維持があります。
8月5日の決算では通期予想を上方修正しましたが、増益には円安や関税影響の改善も大きく寄与しています。
2026年9月14日終値は1,679円で、5月安値から35.6%高、8月高値から4.7%安です。本記事では9月15日確認の情報を基に、最新決算、今期も残るEV関連損失、HEV戦略と買いを考える条件を整理します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ホンダ株価は5月安値から35.6%高|8月高値後の現在地
ホンダ株は、巨額のEV関連損失を織り込む過程で下落し、その後は黒字回復を期待する局面へ移りました。ただし、安値からの反発と、直近も上がり続けているかは別の話です。まず日足チャートで値動きを確認します。
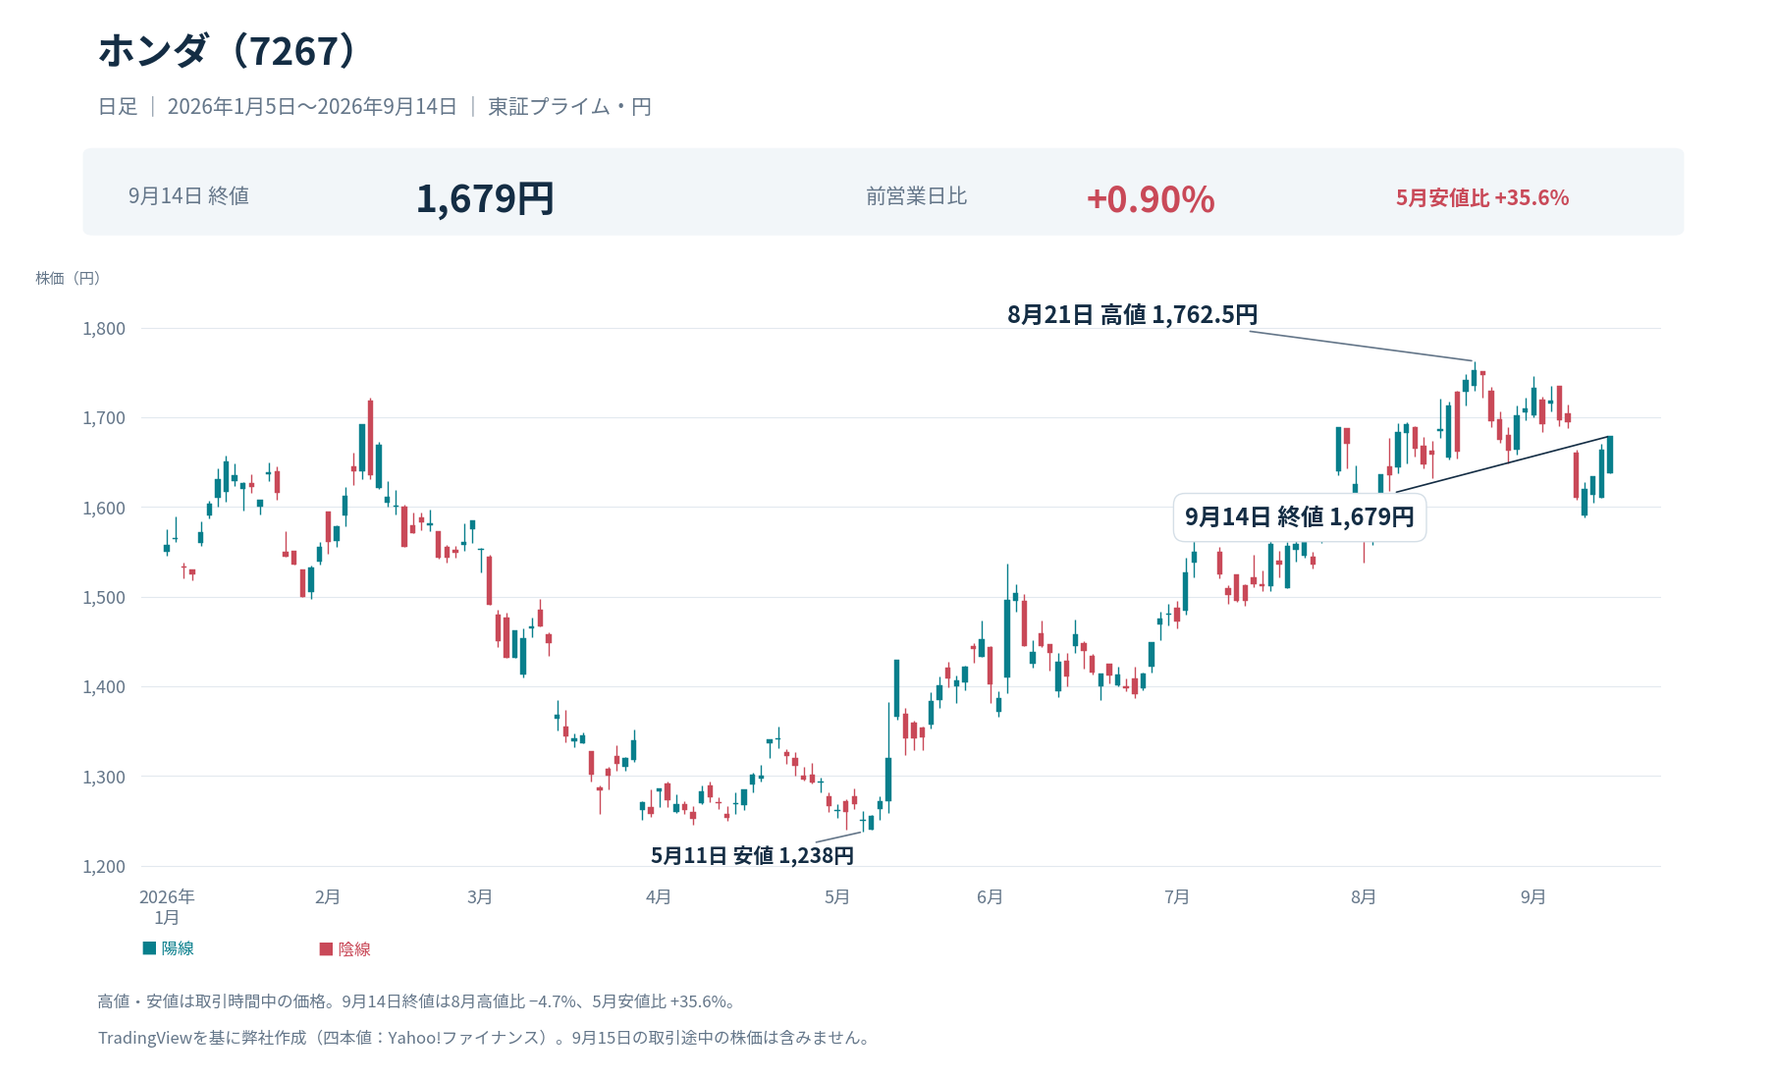
5月安値1,238円から反発、8月に年初来高値を更新
9月14日終値1,679円は、5月11日の取引時間中安値1,238円から35.6%高です。年初来高値は8月21日の1,762.5円へ更新され、終値はそこから4.7%下の位置にあります。7月30日終値1,670円との比較では約0.5%高で、足元を一方的な急騰局面と見るのは適切ではありません。
8月決算は大幅増益でも、発表翌日の株価はほぼ横ばい
8月5日発表の第1四半期は営業利益が前年同期比117.4%増となり、通期予想も引き上げました。EV損失の処理後に利益を戻すという見通しを、実績と新しい会社計画で確認できた点は前向きです。
一方、8月6日終値は1,635.5円で、前日の1,636円からほぼ横ばいでした。その後8月21日に高値を更新していますが、決算発表が直ちに買いを呼んだと単純化はできません。市場全体や為替も動くため、反発の背景として業績回復への期待が考えられる、と捉えるのが妥当です。
年間70円配当を維持|利益回復と還元の両立が焦点
27年3月期の配当予想は中間35円、期末35円の年間70円で、8月の上方修正後も変更はありません。26年3月期に最終赤字となっても維持した金額を、今期も続ける計画です。9月14日終値に対する予想配当利回りは約4.17%となります。
会社はDOE(自己資本配当率)3%を目安に、安定的・継続的な配当を行う方針です。利益だけで配当が大きく変わりにくい設計は保有を検討する材料になります。ただし、将来の配当額を保証するものではなく、投資資金との両立を確認する必要があります。
EV関連損失は今期5,200億円|最大2.5兆円との違い
EV戦略見直しの負担は、前期決算ですべて終わったわけではありません。複数年度の概算上限、前期に計上した損失、今期の予想を区別することが大切です。古い発表の金額を、そのまま今後の追加損失と見なさないようにしましょう。
前期のEV関連損失は1兆5,778億円、最終赤字は4,239億円
26年3月期のEV関連損失は1兆5,778億円でした。営業損益に影響した1兆4,536億円に、持分法投資に関する損失などを含む会社集計の総額です。連結営業損益は4,143億円の赤字、親会社帰属の最終損益は4,239億円の赤字となりました。
3月に示した「最大2兆5,000億円」は複数年度にまたがる概算上限で、前期だけの確定損失とは異なります。すでに計上した損失と、これから発生する見積もりを足す際も、年度と対象範囲をそろえる必要があります。
今期の損失予想は5,000億円から5,200億円へ増加
8月5日に見直した27年3月期のEV関連損失予想は5,200億円です。5月時点の5,000億円から200億円増えたのは、為替前提の変更によるものです。第1四半期にEV関連損失の計上がなくても、年度全体では負担を見込んでいます。
前期実績と今期予想を単純に合計すると約2兆978億円ですが、この差額から将来の損失が必ずなくなるとは判断できません。契約条件や資産の評価、為替などで見積もりは変わります。今期の残りの四半期に、予定した損失がどう計上されるかを追う必要があります。
EV投資を絞り、北米のHEV需要へ開発・生産資源を移す
5月の事業方針では、カナダのEV関連バリューチェーン構築計画を無期限凍結とし、北米ではハイブリッド車(HEV)の供給体制を強めると説明しました。米国の電池生産ラインの一部も、HEV向けへ転用する計画です。
需要に合わせて投資配分を変え、設備の活用と採算を改善することが戦略見直しの狙いです。一方、全固体電池などの研究開発は続け、日本では2028年にN-BOX EVの投入を予定しています。地域ごとの需要に合わせた対応であり、EVの研究や商品投入を一律にやめる方針ではありません。
最新決算は二輪・四輪・金融が黒字|利益回復の中身
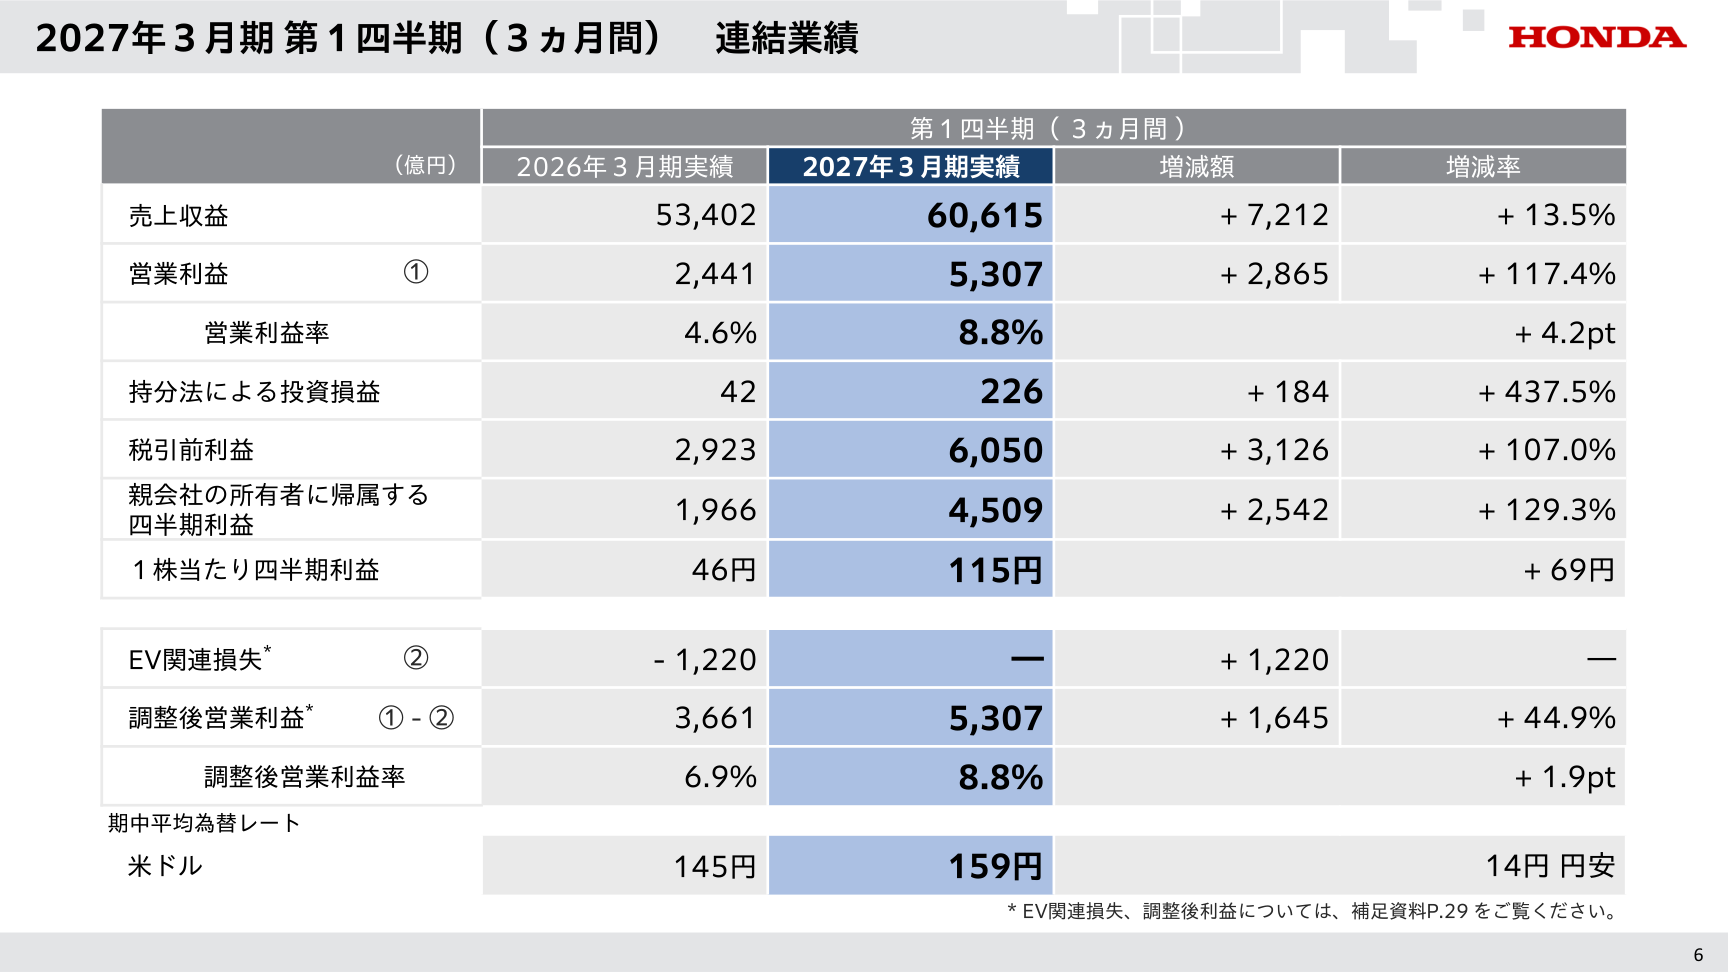
27年3月期第1四半期は、主要3事業がそろって利益を計上しました。ただし、増益率の大きさだけでは、商品競争力がどれほど改善したかは分かりません。前年のEV損失がなくなった効果と、為替・関税、販売の変化を分けて読みます。
営業利益5,307億円|EV損失を除いても44.9%増益
4〜6月期の売上収益は6兆615億円、営業利益は5,307億円、親会社帰属純利益は4,509億円でした。前年同期のEV関連損失1,220億円を除いた比較でも、営業利益は44.9%増えています。調整後の増益1,645億円に対し、為替が908億円、関税影響の改善が781億円寄与しており、外部要因の影響が大きい決算です。
二輪の営業利益は2,339億円、利益率20.5%を確保
二輪事業の第1四半期営業利益は2,339億円、前年同期比23.8%増でした。売上収益は1兆1,411億円、営業利益率は20.5%となり、四輪より高い収益性を保っています。グループ販売台数は566.3万台で、前年同期から10.1%増えました。
インドやブラジルなどで販売を伸ばす二輪は、四輪再建中の利益を支える柱です。四輪の不調だけでホンダ全体の稼ぐ力を判断すると、この部分を見落とします。ただし、新興国の景気や通貨、商品構成も利益を左右するため、台数と利益率を合わせて確認しましょう。
四輪の営業利益率は5.0%へ改善、円安・関税の寄与も大きい
四輪事業の営業利益は1,921億円、利益率は5.0%でした。前年同期のEV損失を除いた営業利益923億円、利益率2.6%から改善しています。世界のHEVグループ販売台数も22.5万台から24.9万台へ増えました。
一方、四輪の調整後増益997億円に対し、為替が522億円、関税影響が816億円の増益要因となっています。販売奨励金の増加などは減益要因でした。HEVの台数増は前向きですが、それだけで採算改善の全体を説明することはできません。販売の伸びと値引きの負担を一緒に見たいところです。
金融サービスの営業利益は1,058億円、販売を支える収益源
金融サービス事業の第1四半期営業利益は1,058億円で、前年同期の850億円から増加しました。自動車ローンやリースなどを通じて車両販売を支えるため、四輪の事業規模とつながりがある収益源です。二輪・四輪に加え、この利益が全体の回復を支えています。
ただし、金融サービスの利益を製造業の手元資金と同じようには扱えません。貸し出しやリースには資金調達が必要で、金利や貸倒れ、残価の変動が収益に影響します。財務余力を評価するときは、会社が示す金融事業を除いた資金収支も確認することが大切です。
通期営業利益6,500億円へ上方修正|HEV戦略と今後
会社は通期の黒字回復予想を引き上げました。ここでは、今期の為替前提の変更と、数年かけて進める商品・開発改革を分けて考えます。長期の成長計画を、そのまま今期の上方修正理由に置き換えないことがポイントです。
営業利益予想は30%増額、為替前提は1ドル155円へ
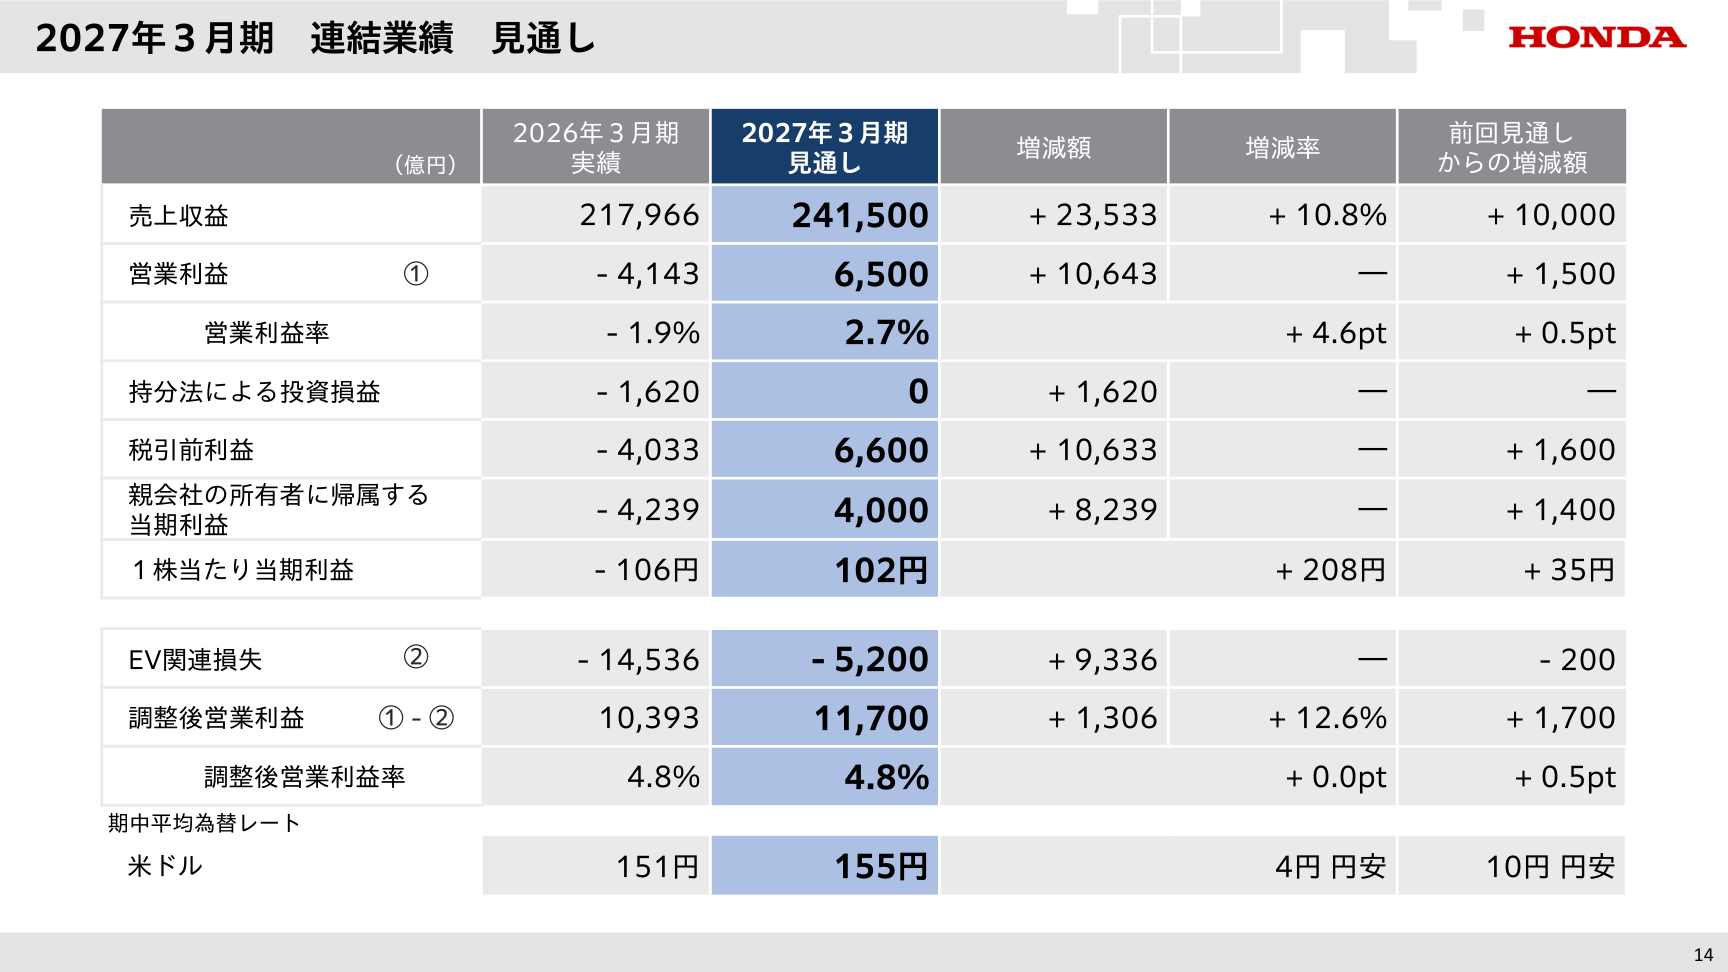
8月5日の修正で、27年3月期の営業利益予想は5,000億円から6,500億円へ、親会社帰属純利益は2,600億円から4,000億円へ増額しました。予想EPSは102.75円です。修正はドル円の通期前提を145円から155円へ変更した影響で、販売台数などの前提は据え置いています。円高に戻れば、この押し上げ効果は弱まります。
2029年度までに次世代HEV15モデル、利益回復は段階的に
次世代HEVは2027年から投入を始め、2029年度までに世界で15モデルを展開する計画です。次世代ハイブリッドシステムは2023年モデル比で30%以上のコスト低減を目指し、新しいプラットフォームなどとの組み合わせで10%以上の燃費向上を狙います。
会社は二輪・金融の成長も合わせ、29年3月期に営業利益1兆4,000億円以上へ回復する目標を掲げています。ただし、これは今期の会社予想ではありません。また、15モデルの投入期限である2029年度と、利益目標の29年3月期は期間が異なります。
HEVの電力変換を担うパワー半導体については、部品メーカー側の関連銘柄も比較できます。
[関連]パワー半導体の本命株|SiC・GaN関連銘柄と2026年の投資戦略
北米と中国の差に注目|世界販売の全面回復はまだ確認できない
第1四半期の四輪グループ販売台数は78.6万台で、前年同期比6.3%減でした。北米は46.1万台と微増した一方、アジアは中国の減少を中心に落ち込んでいます。HEVが伸びても、世界全体の販売台数が増えたわけではありません。
8月28日発表の7月の世界生産は26万8,520台で前年同月比3.3%減、北米生産は19.0%増でした。生産と販売は異なる指標ですが、地域による回復の差を確認できます。今後は北米の供給増を販売につなげ、在庫や値引きの負担を膨らませずに利益を残せるかを確認します。
日産との共同開発は2029年度以降の車両向け、今期影響は軽微
8月31日、ホンダと日産はSDV(ソフトウェアで機能を進化させる車)の基盤技術の共同開発契約を発表しました。対象はECU、車載OS、ミドルウェア、制御ソフトウェアなどで、2029年度以降の車両への適用を目指します。
ホンダは27年3月期の連結業績への影響を軽微としています。共同開発は中長期の開発効率を高める材料になりますが、今期の利益を大きく押し上げる計画としては扱えません。次世代HEVと同様に、開発の進捗と適用時期、実際の費用削減を順に確認するテーマです。
株価1,679円は割安?PER・PBR・配当で買い判断
ホンダは低いPBRと配当利回りが目を引く銘柄ですが、割安かどうかは回復後の利益を維持できるかで変わります。上方修正前のEPSを使い続けるとPERや配当性向を読み違えるため、最新の会社予想へ更新して比べます。
最新予想PERは約16.3倍、PBRは約0.53倍
9月14日終値と8月修正の会社予想をそろえると、指標は下表の通りです。BPSは6月末の親会社所有者帰属持分と自己株式を除く期末株式数から計算しています。PBR1倍割れだけで、資産価値まで株価が戻るとは判断できません。
| 指標 | 9月14日終値を基準に算出 |
|---|---|
| 株価/100株購入額 | 1,679円/16万7,900円(手数料別) |
| 会社予想EPS/PER | 102.75円/約16.3倍 |
| 6月末BPS/PBR | 約3,175.29円/約0.53倍 |
| 年間予想配当/利回り | 70円/約4.17% |
配当性向は約68.1%へ低下、利益と現金の両方を見る
年間配当70円を修正後の予想EPS102.75円で割ると、予想配当性向は約68.1%です。上方修正前のEPS66.79円による約104.8%から下がり、予想利益の範囲内に収まりました。増額された利益予想を実現できれば、配当負担の見え方は改善します。
ただし、配当性向の低下は利益予想の変更による計算上の変化で、手元資金が同額増えたことを意味しません。HEVへの投資やEV関連の支出も続きます。長期保有を考えるなら、年間70円の維持だけでなく、配当後にも成長投資を続けられる資金収支かを確認しましょう。
平均目標株価は1,804円|上値余地と買いを考える条件
9月15日確認のアナリスト14人の平均目標株価は1,804円で、9月14日終値から約7.4%上の水準です。8月高値1,762.5円を回復するには約5.0%の上昇が必要です。どちらも将来の到達を保証する価格ではありません。
買いを検討する条件は、円安効果が弱まってもHEVの販売と採算改善が続き、EV損失と投資を吸収できると判断できることです。反対に、低PBRや高配当だけを根拠にする場合は、次の決算で確かめたい情報が残ります。目標株価には予想の更新時期や期間の違いがある点にも注意しましょう。
次の中間決算で確認したい利益・EV損失・資金収支
第1四半期の好業績は確認できました。次は、第2四半期以降の費用を含めても通期計画に届くかを見極める段階です。進捗率だけで再上方修正を期待せず、EV損失の計上、四輪の採算、投資後の資金収支を順に確認します。
営業利益の進捗率81.7%でも、EV損失を除くと45.4%
第1四半期の営業利益5,307億6,700万円は、通期予想6,500億円の約81.7%です。一見すると高い進捗率ですが、第1四半期にはEV関連損失がなく、通期では5,200億円を見込んでいます。EV損失を除いた通期営業利益1兆1,700億円に対する進捗率は約45.4%です。
残り9カ月に必要な利益は、会計上では約1,192億円でも、EV損失を除くと約6,392億円になります。第1四半期を単純に4倍した利益が続くと考えず、今後の損失計上を含めた年間の採算で判断する必要があります。
HEVの販売増が利益に残るか、関税の期ずれも確認する
次の決算では、北米の販売台数とHEVの構成比に加え、販売奨励金や原材料費の変化を確認したいところです。台数が増えても値引きや費用が膨らめば、利益率の改善にはつながりません。円安が利益を押し上げた分も分けて比較します。
また会社は、第1四半期の関税影響に、前期計上予定だった項目の期ずれなどが含まれると説明しています。一時的な関税要因を毎四半期の利益として繰り返し織り込まないことが大切です。実際の税負担や適用条件が変われば、同じ販売台数でも利益の水準は変わります。
[関連]トランプ相互関税違憲判決の日本株への影響とは?中間選挙に向け関税引き下げ余地も
金融事業を除くフリーCFは1,283億円、投資後の余力を追う
第1四半期の金融事業を除くフリーキャッシュフローは1,283億円で、前年同期の2,940億円から減りました。営業キャッシュフロー5,291億円に対し、投資支出の増加などが資金収支に影響しています。利益が増えても、投資後に残る現金が同じ方向に増えるとは限りません。
6月末の金融事業を除くネットキャッシュは3兆3,318億円です。これは金融事業を含む連結全体の純有利子負債とは異なる指標です。今後はこの資金余力と、EV関連の支出、HEVへの投資、株主還元のバランスを次の決算で確認しましょう。
まとめ|ホンダ株の今後は利益回復の持続性がカギ
ホンダの9月14日終値は1,679円で、5月安値から35.6%上昇しました。8月決算で通期営業利益予想は6,500億円へ増額され、予想PERは約16.3倍に変わっています。
今後の上昇を考えるうえでは、円安や関税の効果を除いても四輪の採算改善が続くかを確かめます。二輪・金融の利益は支えですが、今期もEV関連損失5,200億円を見込んでいます。
年間70円配当や低PBRだけで判断せず、次の中間決算でHEVの販売、損失計上、投資後の資金収支を確かめましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。