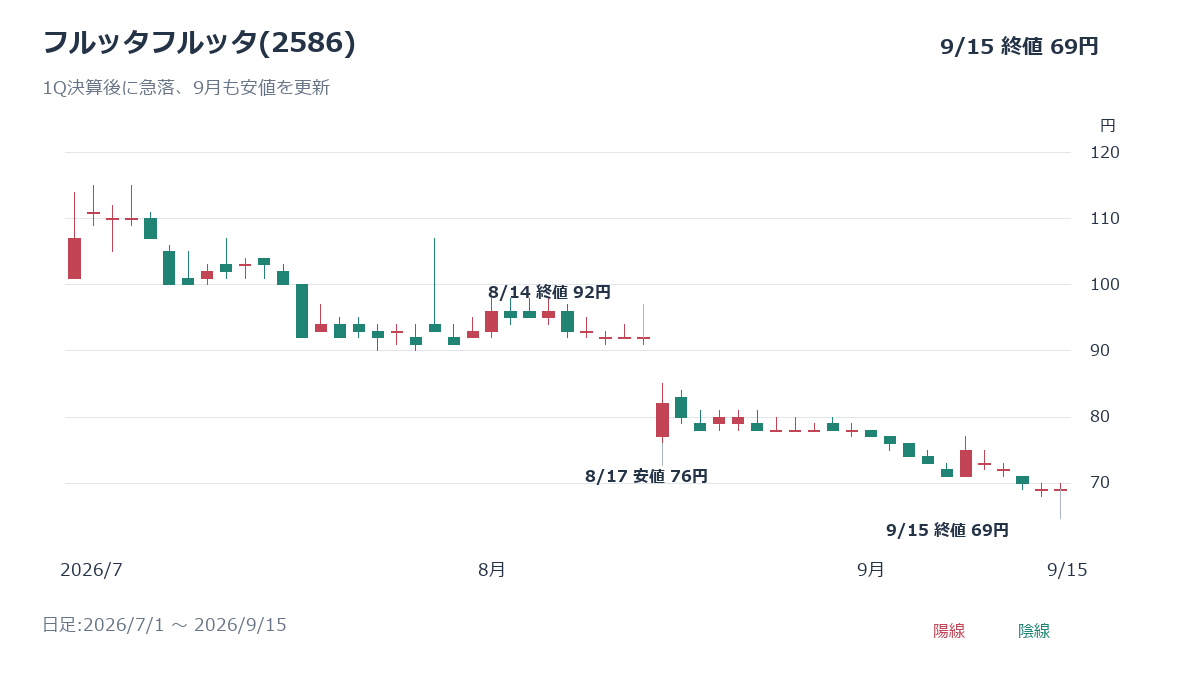
フルッタフルッタ(2586)は、アサイー再ブームで2期連続の黒字を確保しましたが、27年3月期1Qは大幅減収・営業赤字へ転落しました。株価も2025年8月の高値454円から下落し、2026年9月15日の終値は69円です。
今後の大化けを考えるには、国内需要の回復と在庫の現金化、海外販売の収益化が必要です。低位株という見た目だけで買い時とは判断できません。最新決算と新株予約権、優待の条件から、期待を持てる点と残るリスクを確認します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
アサイー再ブームで販路は広がったが、1Qは減収・赤字へ転落
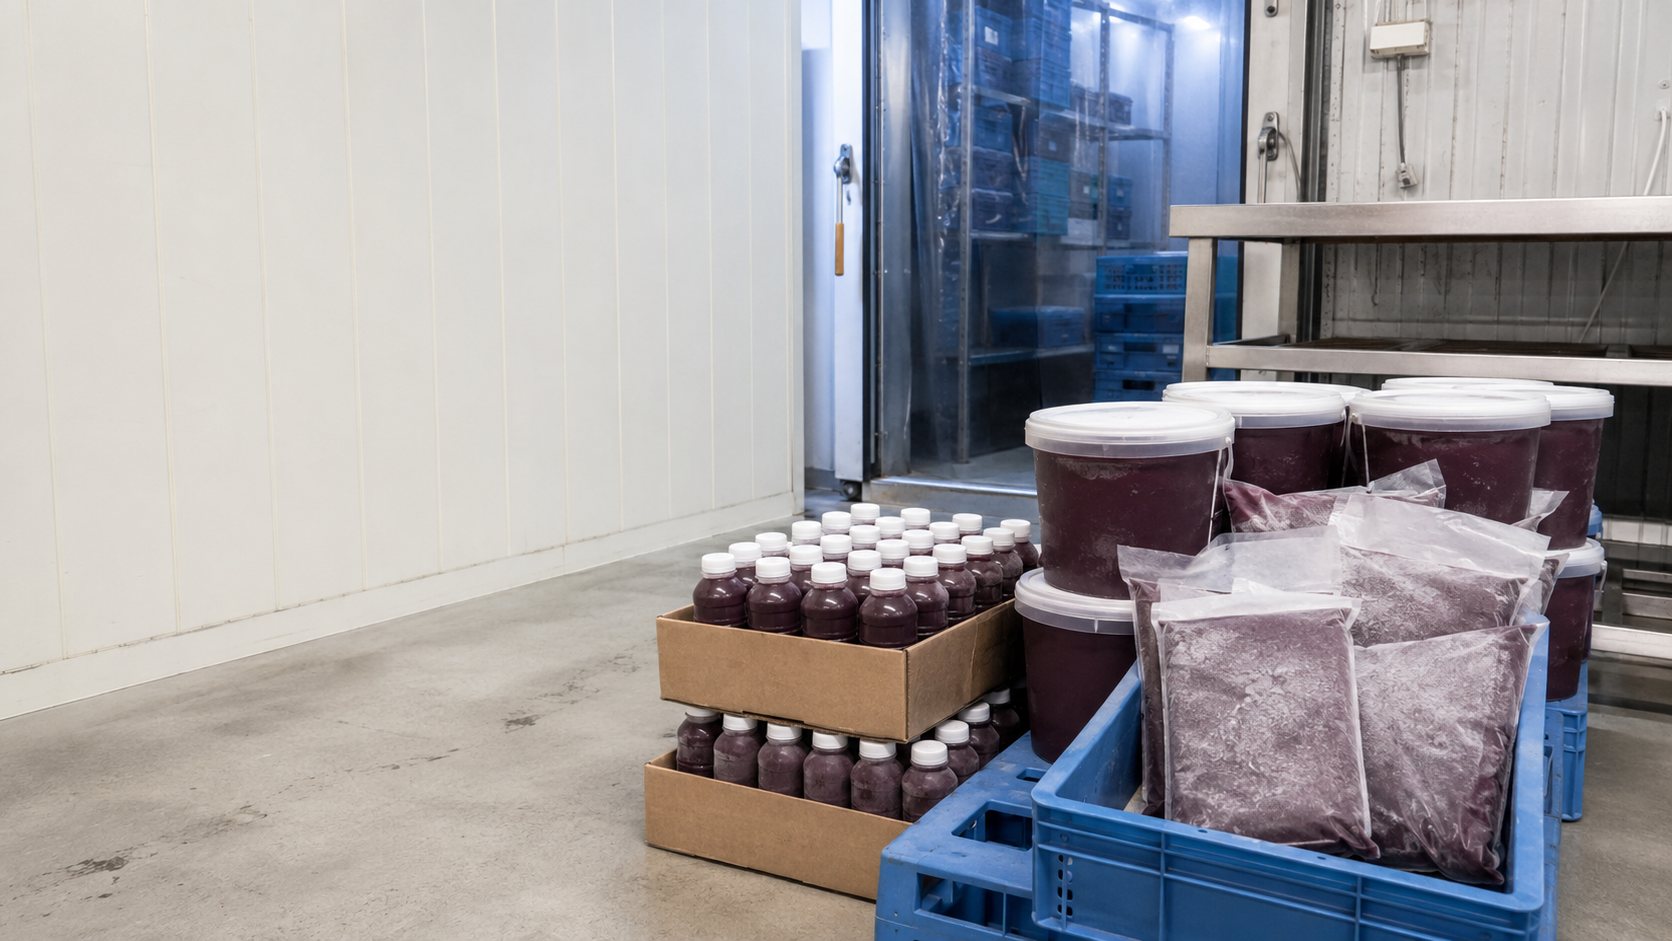
フルッタフルッタは、ブラジルのCAMTAからアサイーなどを輸入し、小売店や外食企業へ販売しています。通期の黒字化後も、利益が安定したとは言えません。1Qでは国内の主要販路がそろって減収となりました。
2期連続黒字から1Qは営業損失9,274万円に転落
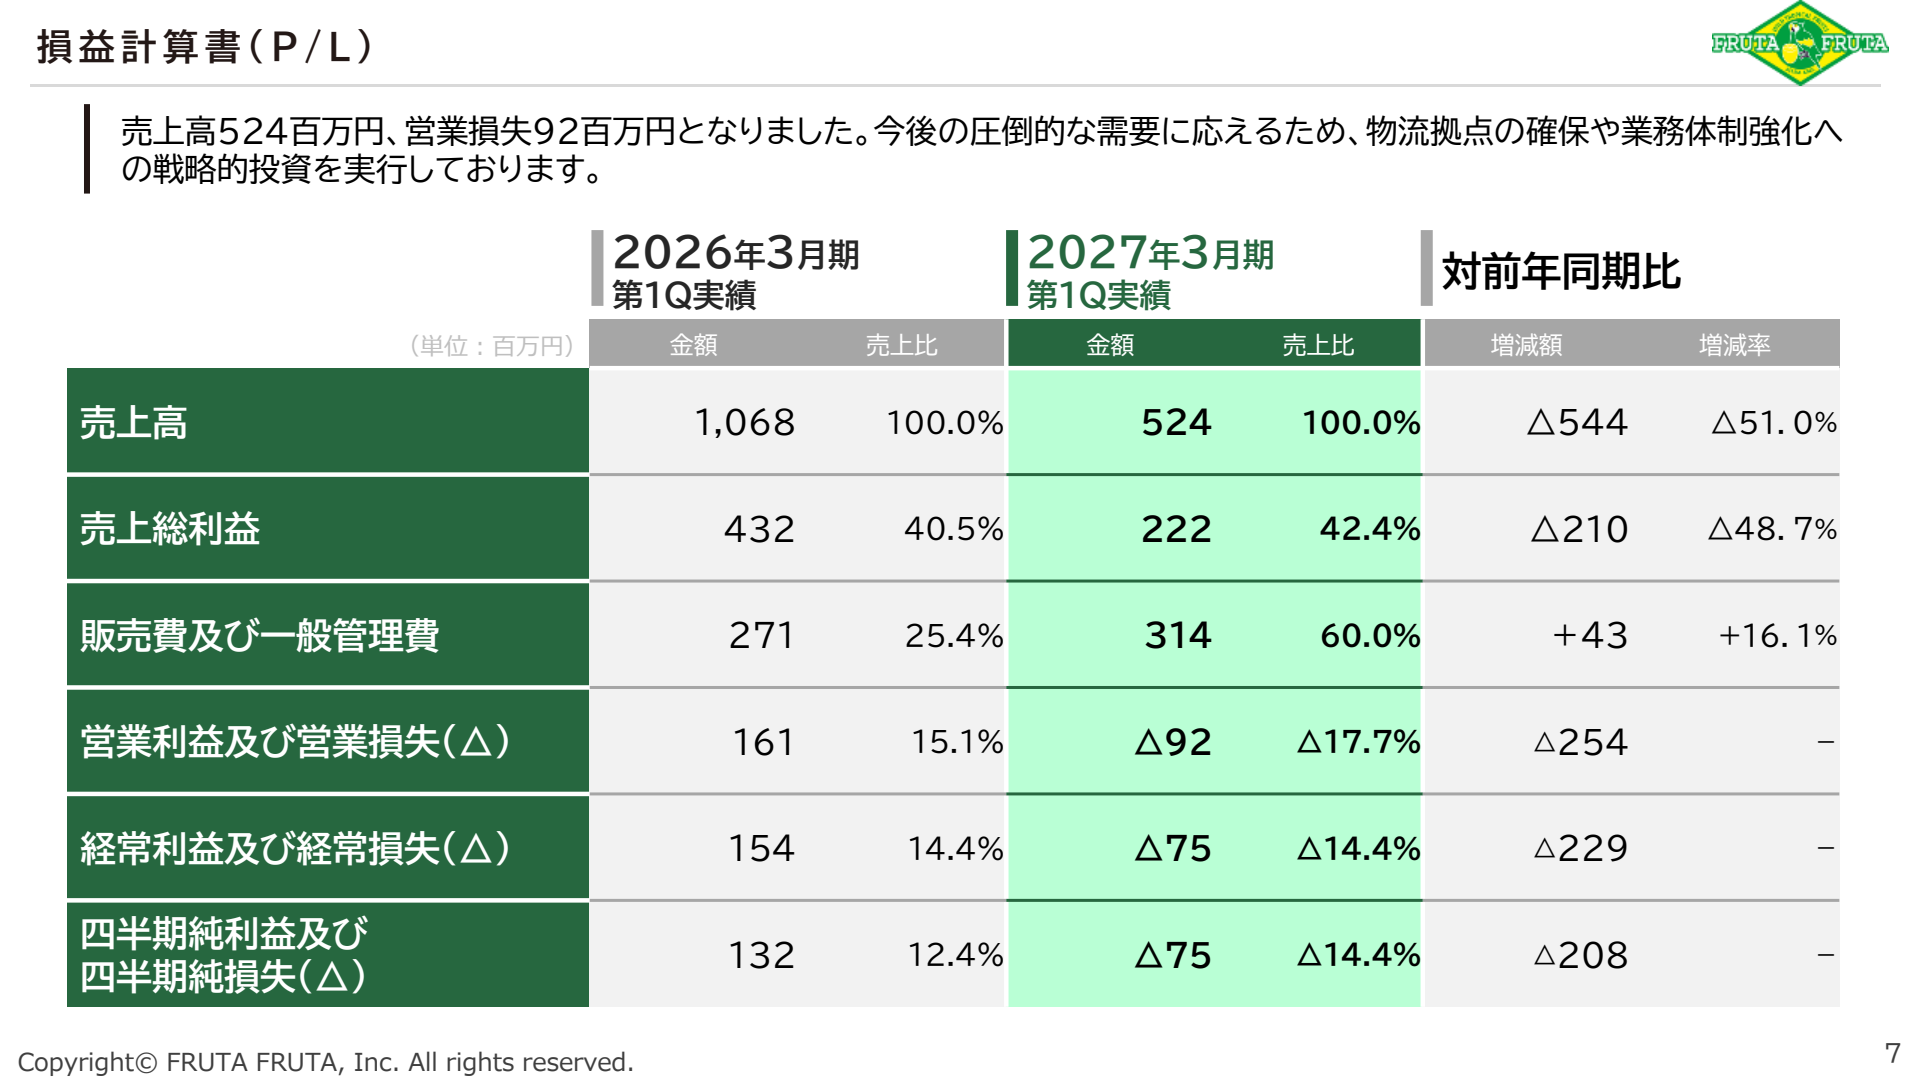
25年3月期は営業利益2億2,964万円、26年3月期も9,446万円を確保しました。しかし、8月14日発表の27年3月期1Qは、売上高5億2,413万円と前年同期比51.0%減少し、営業損失9,274万円となりました。
会社は、前年の急激なアサイーブームに伴う特需の反動と、流通段階の在庫調整を減収要因に挙げています。2期連続黒字は過去の通期実績で、足元の四半期業績とは区別が必要です。今期も黒字を確保できるかは、残る9カ月の販売回復にかかっています。
| 決算期 | 売上高 | 営業損益 | 純損益 | 1株利益 |
|---|---|---|---|---|
| 25年3月期 | 2,549 | 229 | 270 | 4.70円 |
| 26年3月期 | 3,142 | 94 | 83 | 0.92円 |
| 27年3月期1Q | 524 | △92 | △75 | △0.68円 |
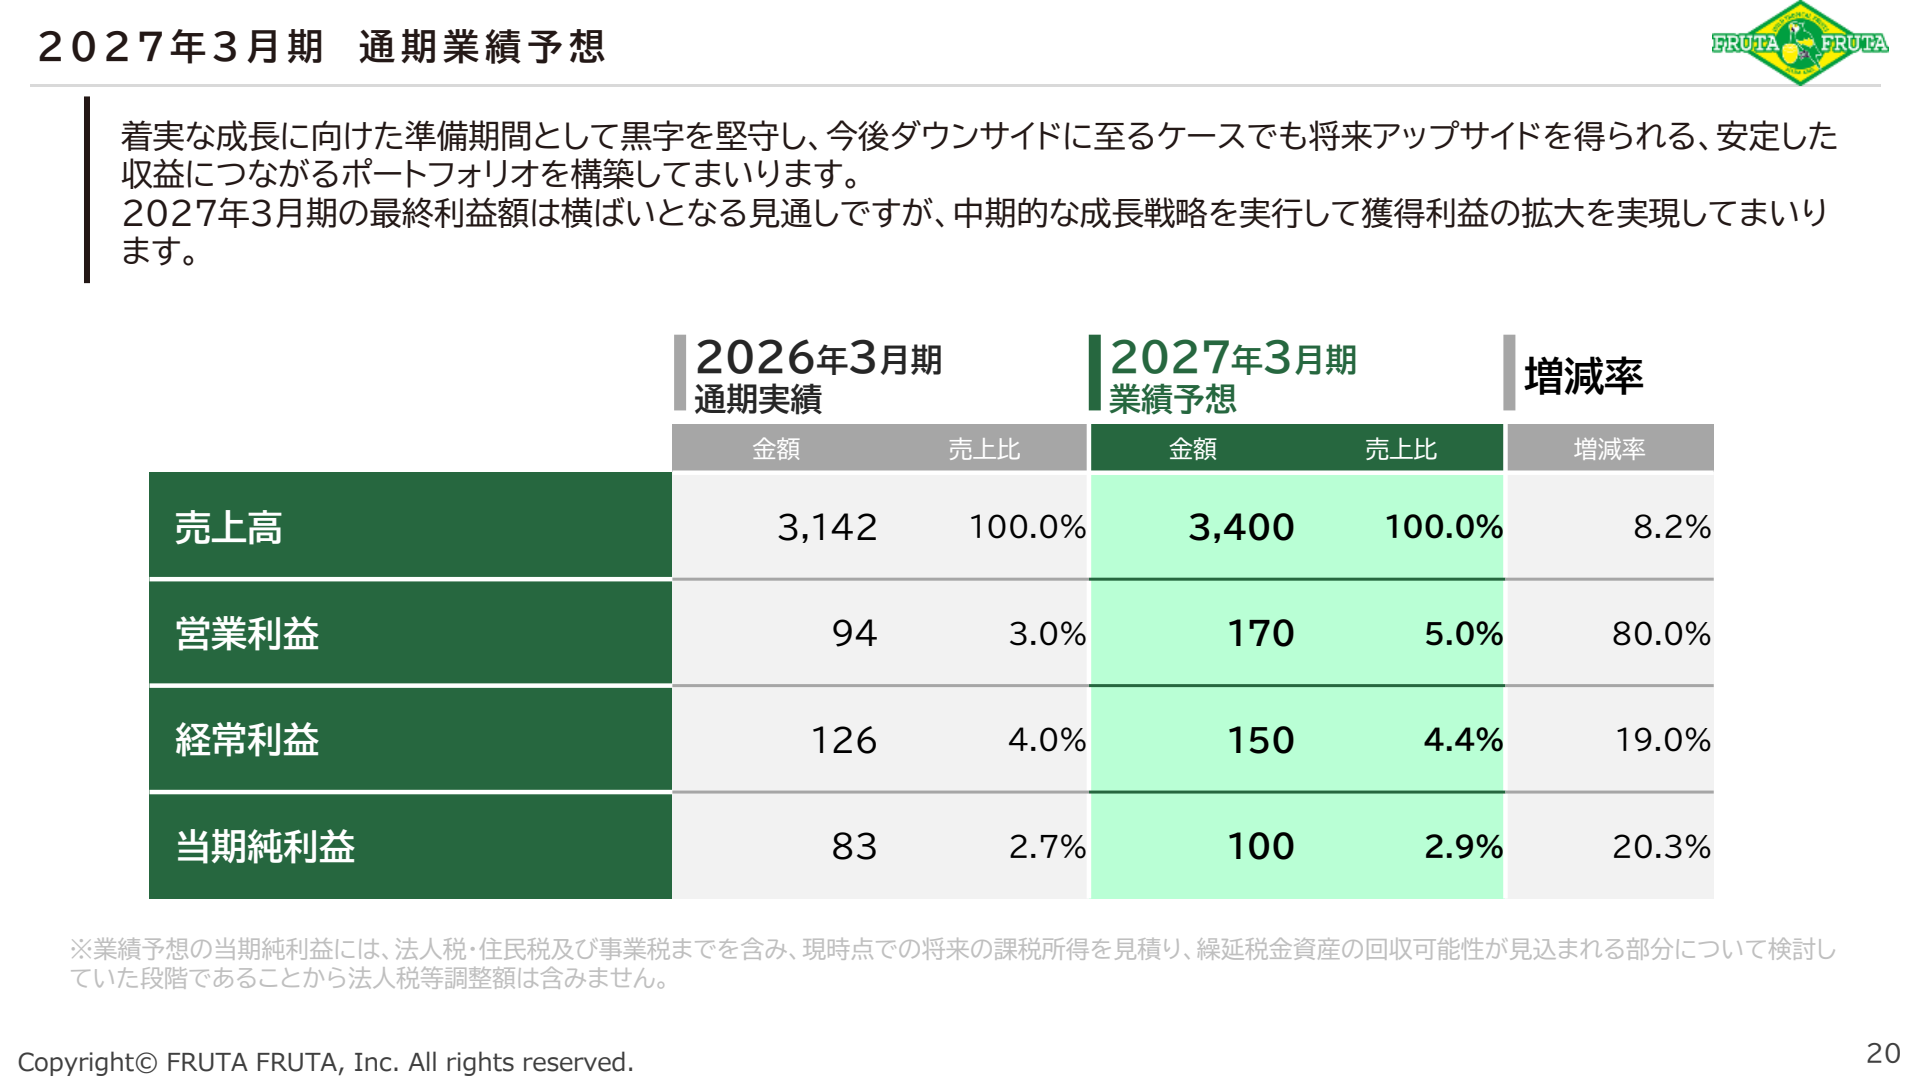
| 27年3月期通期予想 | 3,400 | 170 | 100 | 0.91円 |
小売と業務用が売上の約86%を占め、国内需要が業績を左右する
1Qのリテール売上は1億9,562万円で前年同期比64.7%減、業務用は2億5,463万円で37.2%減でした。通信販売も41.8%減の6,395万円です。小売と業務用の合計は全社売上の約85.9%を占め、国内需要への依存が続いています。
一方、ブーム本格化前の24年3月期1Qと比べると、小売は約36.4%増、業務用は約2.9倍です。需要がすべて消えたわけではありませんが、前年の特需を維持できていません。過去の低い売上との比較だけで回復とせず、現在の費用を賄える販売量へ戻せるかを見ます。
9月も外食との協業は続くが、店頭売上と同社の売上は異なる
9月9日には、ドトール珈琲農園・ドトール珈琲店で同社のアサイーを使ったスイーツを翌日から販売すると発表しました。9月12日には、クア・アイナとの期間限定企画も公表しています。決算後も原料採用や販促の動きは続いています。
ただし、共同開発、原料供給、監修、自社商品の卸売りでは、同社に計上される金額が異なります。提携先の店頭売上を、そのままフルッタフルッタの売上と数えることはできません。発表の本数よりも、次の決算で業務用売上と粗利益が増えるかを確認します。
在庫は約22.84億円で高止まりし、減収と保管費が利益を圧迫
26年3月期は在庫積み増しで物流費が増え、今期1Qは減収も重なりました。在庫総額は3月末からほぼ横ばいですが、十分に消化したとも言えません。保管コストと販売の減少を分け、赤字の原因を整理します。
粗利益率は改善しても、倉庫料などを吸収できなかった
1Qの売上総利益率は40.5%から42.4%へ改善しましたが、売上半減で粗利益の額は約2億1,077万円減少しました。一方、販管費は16.1%増の3億1,495万円です。倉庫料9,710万円、荷造運賃発送費3,465万円、業務委託費4,500万円が含まれます。
会社は値上げを抑え、供給体制の整備を先行したと説明しています。粗利益率の悪化だけで赤字を説明するのは不正確で、粗利益額の減少と費用増が直接の原因です。値上げで数量が減るリスクもあるため、販売価格と出荷量の両方を追います。
[関連]インフレに強い株とは?物価上昇に強い企業の特徴や投資戦略を徹底解説
在庫総額は微減でも、商品・製品の在庫は増えた
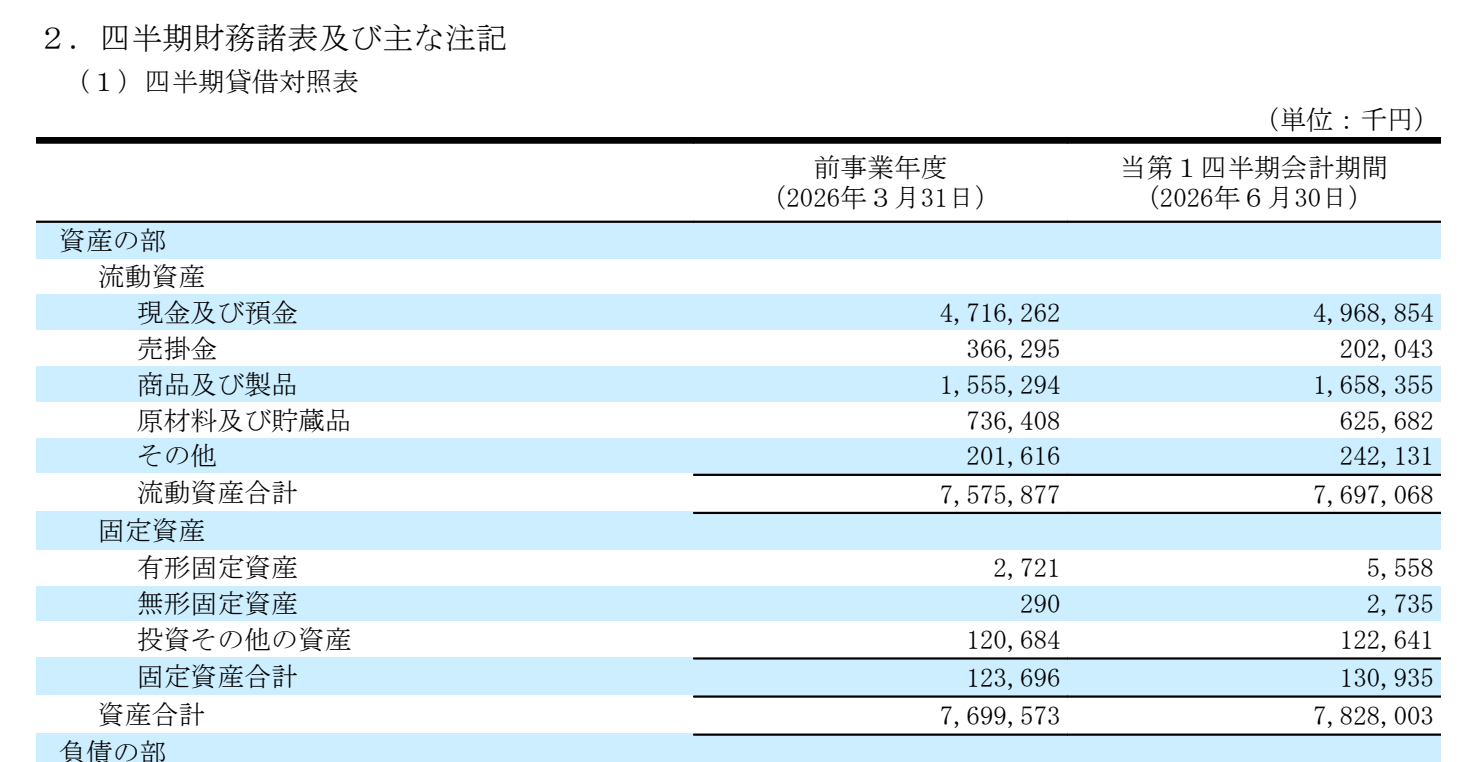
6月末の商品・製品は16億5,835万円、原材料・貯蔵品は6億2,568万円でした。合計約22.84億円は3月末の約22.92億円から約766万円、0.3%減っています。ただし、商品・製品だけでは約1.03億円増えており、内訳は変わりました。
原材料が減っただけでは、在庫が販売されて現金へ戻ったとは判断できません。商品・製品の増加には加工や仕入れなども関わり、この表だけで原因は確定できません。次は商品在庫の減少が出荷増を伴うか、値下げや評価損が発生していないかを確認します。
現預金49.69億円でも、営業キャッシュフローの改善は未確認
26年3月期の営業キャッシュフローは約12.35億円のマイナスで、棚卸資産の約12.96億円増加が主な負担でした。6月末の現預金は約49.69億円、自己資本比率は94.2%ですが、1Qも新株予約権の行使による資金調達がありました。
1Qのキャッシュフロー計算書は作成されていません。現預金の増加を、本業で稼ぐ力の回復と読み替えることはできません。貸借対照表からは資金の余裕が確認できる一方、営業活動の収支改善は次の開示で確認する必要があります。財務の安全性と収益力は分けて評価します。
アジア販売は中国ECが始動、台湾・タイは契約の具体化が必要
海外展開は、基本合意だけの状態から一部で販売開始へ進みました。中国の消費者向けECと、企業向け代理店契約では進捗が違います。CAMTAとの供給構想も含め、計画と実績を混同せず、事業ごとに確認します。
CAMTAとの調達網は強みだが、供給目標は確定売上ではない
CAMTAとの長年の取引、冷凍原料の品質管理、国内の商品開発は、同社の事業基盤です。8月の説明資料では、海外市場での生産と販売の分業を進める合意と、5年間で1万5,000トンの供給目標を示し、売上100億円相当の基盤を目指しています。
ただし、資料には正式な契約締結時に開示する旨が記載されています。供給目標を受注残や、単年度の確定売上として扱うことはできません。販売先と数量、価格が具体化して初めて収益を見積もれます。原料をブラジルに依存するため、為替や海上運賃、天候のリスクも残ります。
台湾・タイのMOUと中国の企業向け契約は、販売実績と分ける
台湾KFS社とは4月に台湾・タイ市場での製造販売に向けた基本合意書を締結しました。8月の説明資料も、台湾についてはMOU締結、中国の企業向け販売については総代理店契約の準備中としています。基本合意と具体的な取引条件の確定は別の段階です。
中国ECが始まったからといって、アジアの代理店契約がすべて成立したわけではありません。台湾・タイでは製造ライセンスや販売代理の契約、開始時期、購入条件の具体化を追います。市場人口の大きさだけでは、同社へ入る売上や利益の額を計算できません。
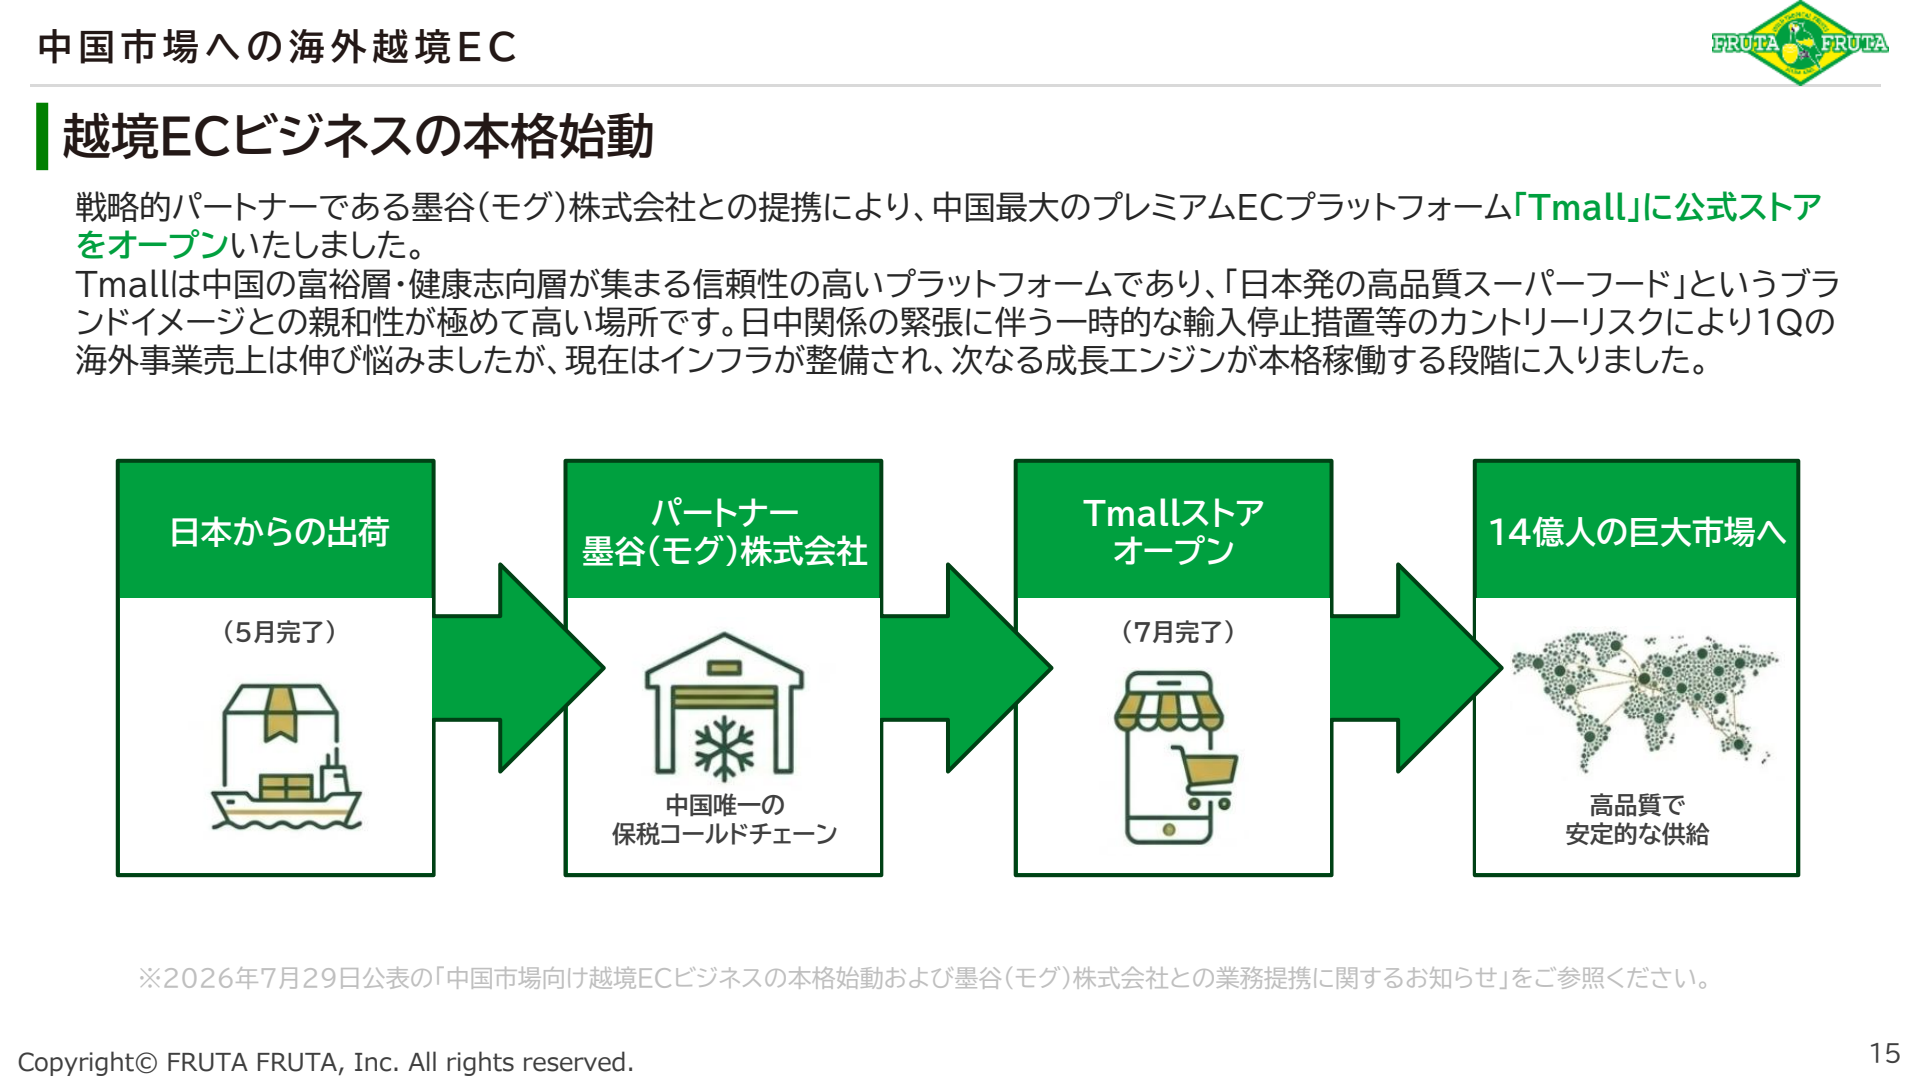
中国Tmallは7月に開店し、収益への寄与はこれから確認する
7月29日、同社は墨谷(モグ)との提携と中国向け越境ECの本格始動を公表しました。8月の説明資料では、日本からの出荷が5月、Tmallストアの開店が7月とされています。消費者への販売開始は、従来の準備段階から進んだ点です。
1Qの海外売上は約992万円で、全社売上の約1.9%にとどまりました。会社は中国向け出荷の遅延も説明しています。開店は1Q終了後のため、販売効果は7月以降の決算で確認します。取引額だけでなく、現地物流費、販促費、継続購入を含めて採算を見る必要があります。
テンバガー・独占・高利回りの期待には数字と条件の確認が必要
過去の急騰や大手企業での採用から、大化けを期待する見方は生まれやすい銘柄です。株価の安さ、独占契約、優待の金額だけでは投資価値を測れません。時価総額と契約範囲、優待を受け取れる条件へ置き換えて考えます。
株価69円から10倍なら、時価総額は約801億円になる
9月15日終値69円と発行済株式数1億1,612万9,569株で計算すると、時価総額は約80.13億円です。株数が変わらず株価が10倍の690円になれば、約801億円に膨らみます。少額で買える株でも、企業全体の評価が小さいとは限りません。
約801億円は会社予想純利益1億円の約801倍です。テンバガーを持続的な企業価値の上昇として説明するには、現在の計画を大きく上回る利益が必要です。これは目標株価ではなく、10倍という期待を利益規模と比べた計算です。株式数が増えれば必要な利益規模も変わります。
[関連]テンバガーになったボロ株(超低位株)を徹底分析!10倍高を掴むための探し方や注目銘柄も紹介
CAMTAとの独占輸入契約は、アサイー市場全体の独占ではない
会社資料はCAMTAとのアジアにおける独占輸入契約を示しています。これは特定の供給元との契約範囲であり、ほかの産地や輸入業者を含むアサイー市場全体を独占する意味ではありません。実際、同じ資料には業務用市場の競争激化や値下げ販売への言及があります。
大手チェーンでの採用も、すべてのアサイー商品への供給を示すものではありません。「ブームの中心にいる」と「ブームの利益を独占できる」は別の主張です。品質と安定供給が選ばれる理由になっても、価格競争を避けられるかは販売単価と粗利益の実績で確かめます。
2,000円相当の特別優待は3月末の株主が対象、手続きは9月末まで
6月24日発表の特別優待は、2026年3月末の株主名簿に100株以上の保有が記載された株主が対象です。2,000円相当の自社商品を贈呈し、受取手続きの期限は9月30日とされています。対象者は専用サイトでの手続きが必要です。
9月に新たに買っても、この特別優待の対象にはなりません。会社は今回限りの実施と明記しており、毎年の配当利回りのようには計算できません。説明資料には将来の配当への移行方針もありますが、27年3月期の配当予想は0円で、次期の配当額も確定していません。
株価69円でも予想PERは約76倍、安値更新だけで割安とは言えない
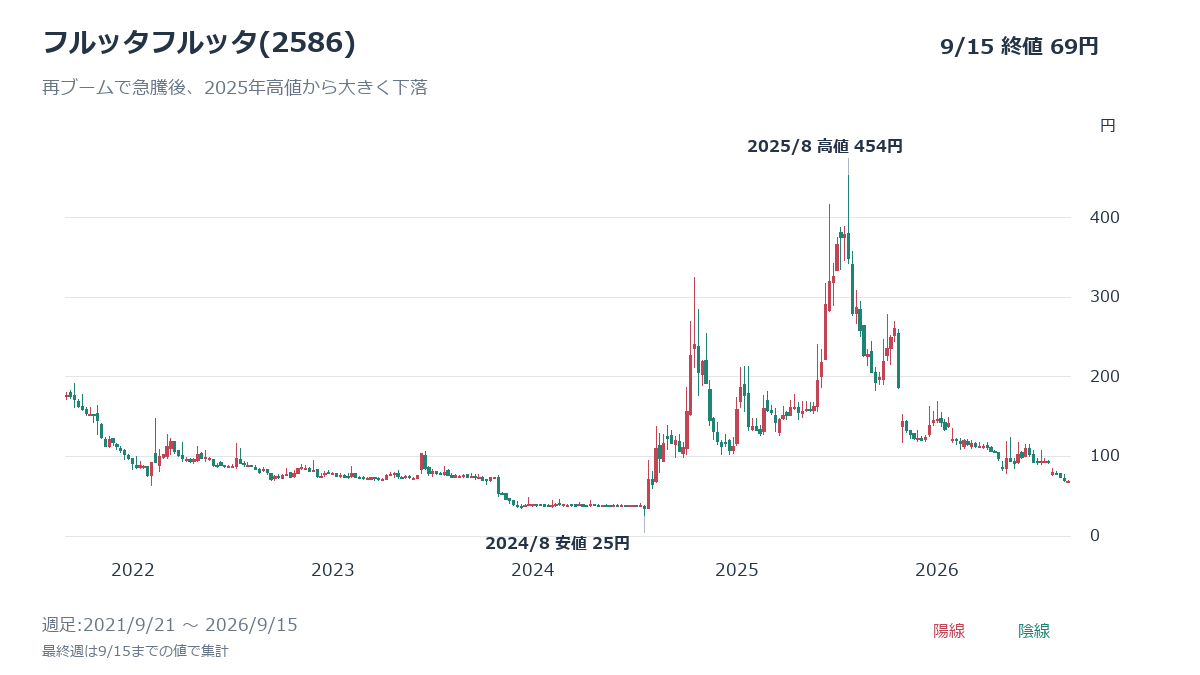
9月15日の終値は69円で、高値から大きく下落しています。株価水準の低さと、利益に対する評価の安さは別です。直近の決算反応と会社予想を同じ基準で比べ、未行使の新株予約権も含めて確認します。
2025年高値454円から約84.8%下落し、底打ちは未確認
直近5年では、2022~2023年の低迷後、2024年8月5日に25円まで下落しました。その後は急騰し、2025年8月14日に454円を付けています。2026年も1月20日の高値169円から下げ、9月14~15日の安値は68円でした。
9月15日終値69円は2025年高値から約84.8%安、年初来高値から約59.2%安です。安値更新が続く段階で、底打ちが進んだとは断定できません。以前の高値は自動的な戻り目標にはならず、株式数や利益見通しの変化も踏まえて評価する必要があります。
1Q決算後は92円から82円へ下落し、9月も下値を切り下げた
決算発表日の8月14日終値は92円でした。翌営業日の8月17日は76円まで売られ、終値82円と前営業日比10.9%安です。出来高は438万4,800株で、14日の114万1,100株の約3.8倍に増えました。
赤字転落を受け、会社計画の達成への懸念が売りにつながったと考えられます。ただし、売買の理由を決算だけに限定はできません。9月15日終値は決算発表日の終値を25.0%下回り、決算後も下落が続きました。短期の反発だけで流れが変わったとせず、安値と戻り高値の切り上がりを確認します。
予想PER約75.8倍、PBR約1.09倍でも利益回復が前提になる
9月15日終値69円を、1Q決算短信の会社予想EPS0.91円で割ると、予想PERは約75.8倍です。EPSは1株当たり利益を表します。6月末の1株純資産63.48円に対するPBRは約1.09倍で、いずれも同じ終値から計算しています。
株価サイトとは、採用する予想EPSや株式数の扱いで表示が異なる場合があります。PERは通期黒字予想を前提とした倍率で、1Qの実績は赤字です。利益予想が下がれば同じ株価でも倍率は上がり、赤字予想なら通常のPER評価は使えません。PBRだけで下値が保証されるわけでもありません。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
第14回は残り45万株分でも、第13回の1,824万株分が残る
9月1日開示によると、第14回新株予約権は8月の行使がなく、残数は4,500個、45万株分です。一方、第13回は18万2,400個、1,824万株分が未行使で、会社資料では2027年4月20日から行使可能とされています。
第14回だけを見て、希薄化リスクがほぼなくなったとは判断できません。合計1,869万株分は現在の発行済株式数の約16.1%に相当します。全行使を仮定した株式数の増加率であり、同率の株価下落を意味しません。行使で資金も入るため、その使途と利益への寄与を合わせて評価します。
[関連]ワラントとは?仕組みや種類、メリット・デメリットをわかりやすく解説
今後の株価回復には、通期計画を支える利益と在庫消化が必要
通期予想は据え置かれましたが、1Qが赤字となり、残る期間に必要な利益は増えました。次の中間決算では、累計値だけでなく7~9月の改善を確認します。目標株価を先に置かず、国内販売と海外収益、1株利益の変化から考えます。
通期営業利益1.7億円には、残る9カ月で約2.63億円が必要
会社の通期予想は売上高34億円、営業利益1億7,000万円で、1Q発表時も変更していません。1Q実績を差し引くと、残る9カ月に必要な売上は約28.76億円、営業利益は約2.63億円です。必要な営業利益率は約9.1%と計算できます。
これは会社の四半期別計画ではなく、通期予想から逆算した水準です。1Qの営業赤字を埋めたうえで、利益率を大きく改善する必要があります。新商品による販売回復と、出荷増に伴う物流費率の低下が進むかを確認します。予想据え置きだけで、達成の確度が高いとは判断しません。
海外は1億円の節目より、在庫回収と採算の改善を優先する
中国ECの売上が増えても、物流や販促の費用が上回れば、利益の改善は遅れます。中間決算では海外売上の金額だけでなく、商品在庫や売掛金、営業キャッシュフローがどう変わったかを確認します。出荷してから代金を回収するまでが投資回収です。
海外売上1億円という区切りだけを、成功の判定基準にはしません。国内売上の落ち込みを補い、全社の粗利益と資金収支の改善へつながるかが重要です。原料や商品を増やす発表があっても、販売先と回収条件が具体化しないままなら、在庫リスクへの評価は変えません。
増益しても1株利益が伸びるかを確認して買い時を考える
会社予想の純利益は前期比20.3%増ですが、予想EPSは0.91円と前期の0.92円を下回ります。発行済株式数は2025年3月末の約7,964万株から2026年6月末の約1億1,613万株へ増え、会社全体の利益と1株の取り分に差が生じています。
EPSは株主の人数ではなく、原則として期中平均の株式数を使って計算します。買い時を考えるなら、利益回復が株式数の増加を上回るかを確認します。決算で改善を確かめて投資時期を分ける方法もあります。赤字拡大や下方修正があれば、下落したという理由だけで買い増しを急ぎません。
まとめ|フルッタフルッタは黒字の再定着と在庫の現金化を確認
フルッタフルッタは国内の販路を広げてきましたが、最新1Qは減収・赤字となりました。中国ECの始動は前進である一方、利益への貢献は今後の決算で確認する必要があります。
在庫は総額だけでなく商品・製品の内訳を見ます。資金に余裕があっても、本業の現金創出力が回復したとは限らず、新株予約権による将来の株数増加も残っています。
大化けへの期待より、黒字の再定着と1株利益の成長を優先して判断します。次の中間決算では、販売回復、物流費の吸収、在庫の回収を確認し、株価の安さだけで買い時を決めない姿勢が大切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。