
サンマルクホールディングス(3395)は2026年9月17日、うどん専門店「つるとんたん」などの事業を128億円で取得すると発表しました。買収発表前の同日終値は2,476円です。
今後の株価が持続的に上向くには、新ブランドの利益貢献と既存事業の収益回復が必要です。国内外への出店余地はある一方、取得資金や買収後の償却負担は軽視できません。開示された買収条件、最新決算、株価指標から成長効果と負担を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
つるとんたん買収で和食ブランドを拡充
今回の買収では、知名度のある和食ブランドに加え、製造や物販に関わる事業も取り込みます。ケー・エキスプレス全体の買収ではなく、一部事業の承継です。対象範囲と完了時期を押さえます。
128億円で取得する事業と12月の承継予定
サンマルクHDは100%子会社を設立し、ケー・エキスプレスの対象事業を吸収分割で承継する計画です。効力発生日は2026年12月1日を予定しており、9月17日の発表時点では取得完了前に当たります。
店舗は国内のつるとんたん直営13店、和食店「百膳」1店、海外フランチャイズ2店の計16店です。全16店が国内のつるとんたん直営店ではありません。店舗運営だけでなく、製造部門やギフト販売なども取得対象に含まれ、飲食と物販の両面を取り込みます。
対象事業の売上高は61.35億円、利益額は非開示
承継対象事業の26年3月期売上高は61億3,500万円です。サンマルクHDの同期間の連結売上高に対して約6.9%の規模となり、連結後は売上構成を変える大きさがあります。ただし、この比率は前年実績同士の比較です。
取得価額は対象売上高の約2.09倍ですが、利益額は開示されていません。賃料や人件費、原材料費を差し引いた収益力が分からず、この倍率だけで買収価格の割安・割高は決められません。知名度や店舗数に加え、1店舗当たりの利益や改装投資も必要です。
今期業績への影響は精査中
会社は今回の事業承継による27年3月期業績への影響を精査中としています。公表済みの通期予想に、つるとんたんの利益がいくら加わるかは未確定です。買収発表をそのまま上方修正と読み替えるのは適切ではありません。
予定通り12月に承継しても、年度末までの期間は限られます。年間売上高をそのまま今期予想へ加算する計算は避けるべきです。実際の連結開始時期、取得関連費用、会計処理に応じて利益への影響も変わるため、追加開示で売上と利益を別々に確かめます。
サンマルクの株価回復には買収期待と利益の裏付けが必要
株価は長期では回復してきましたが、2026年は春の高値から下落しています。買収発表前の株価と会社予想を同じ基準で比較し、過去高値からの値下がりだけを割安の根拠にしない分析が必要です。
過去5年と直近1年の値動きから現在地を確認
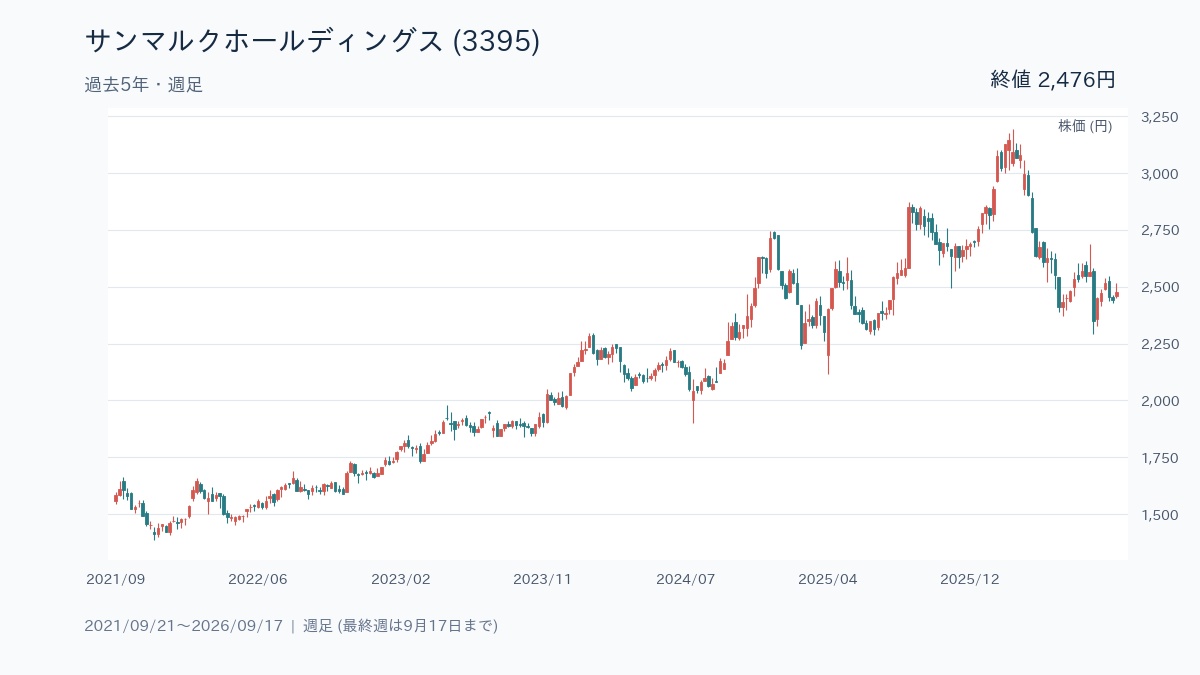
5年週足では2021年11月29日週の1,388円から回復し、2023年末に2,100円台へ上昇しました。2024年8月5日週に1,901円へ下げた後、2025年9月には2,800円台を付けています。
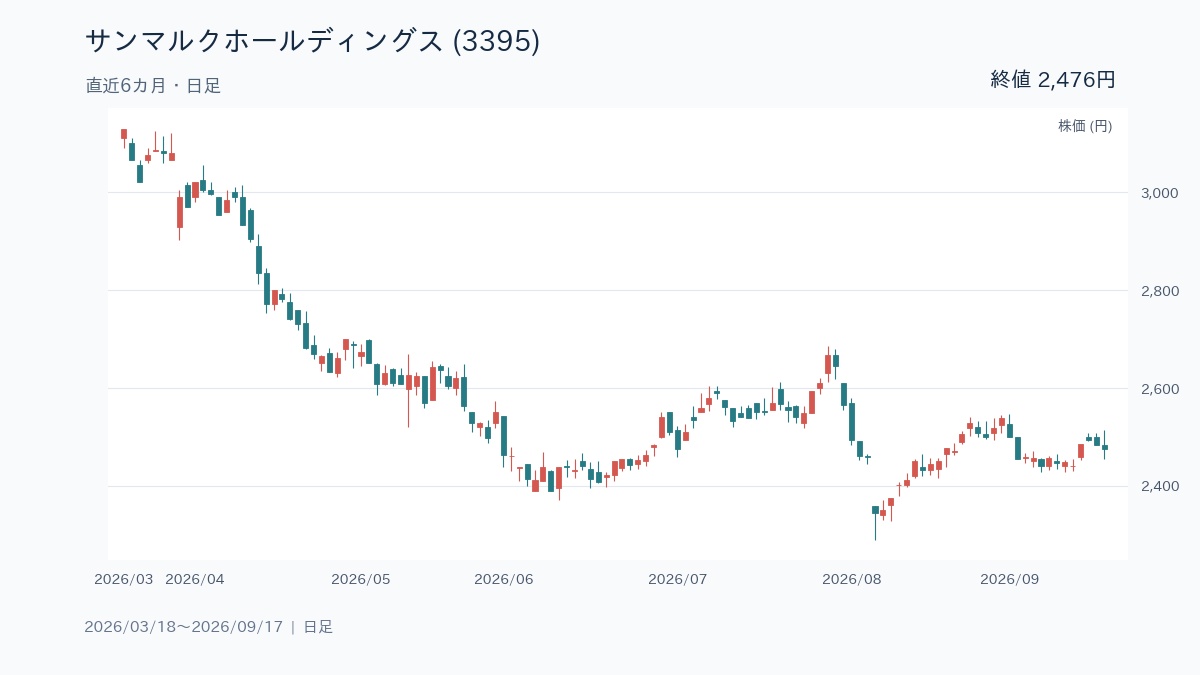
2026年3月11日の3,195円から8月6日の2,290円へ調整し、9月17日終値は高値比約22.5%安、8月安値比約8.1%高です。長期回復後の調整から持ち直す形で、この終値は引け後の買収発表への反応を含みません。
予想PERと利益成長から買収期待を評価する
9月17日終値と会社予想EPS(1株当たり利益)135.28円から、予想PERは約18.3倍です。会社の通期純利益予想は29億円、前期比7.2%増で、この計画に基づく評価となります。
増益計画が崩れれば同じ株価でもPERは上がります。取得先の利益が未公表の段階では買収後EPSを置けず、まず既存計画を達成できるかが現在の評価を支えます。PBRは6月末の自己資本、時価総額は発行済み株式総数を用いて計算しました。
| 基準日 | 2026年9月17日終値 |
| 株価 | 2,476円 |
| 時価総額 | 約568億円 |
| 予想PER | 約18.3倍 |
| 実績PBR | 約1.70倍 |
| 予想配当利回り | 約2.18% |
年間54円の配当予想と株主優待の継続保有条件
27年3月期の年間配当予想は54円で、中間・期末各27円です。9月17日終値に対する予想配当利回りは約2.18%となります。優待カードは100株以上の保有が基本ですが、2027年3月末から6カ月以上の継続保有が必要です。
最初の適用では2026年9月末と2027年3月末の株主名簿に同一株主番号で記載される条件があります。2026年10月から対象となる既存の買収ブランドと、今回の取得先は区別してください。つるとんたんでの優待利用は今回の開示では確認できず、利用を前提に買うべきではありません。
1Qは営業42.2%減益、既存事業の回復も課題
前期は既存買収先の通年寄与もあり業績が伸びましたが、新年度の出足は鈍っています。過去の成長率をそのまま延長できる状況ではありません。通期実績、四半期利益、月次売上を分けて確認します。
通期の増益実績と足元の減益を分けて読む
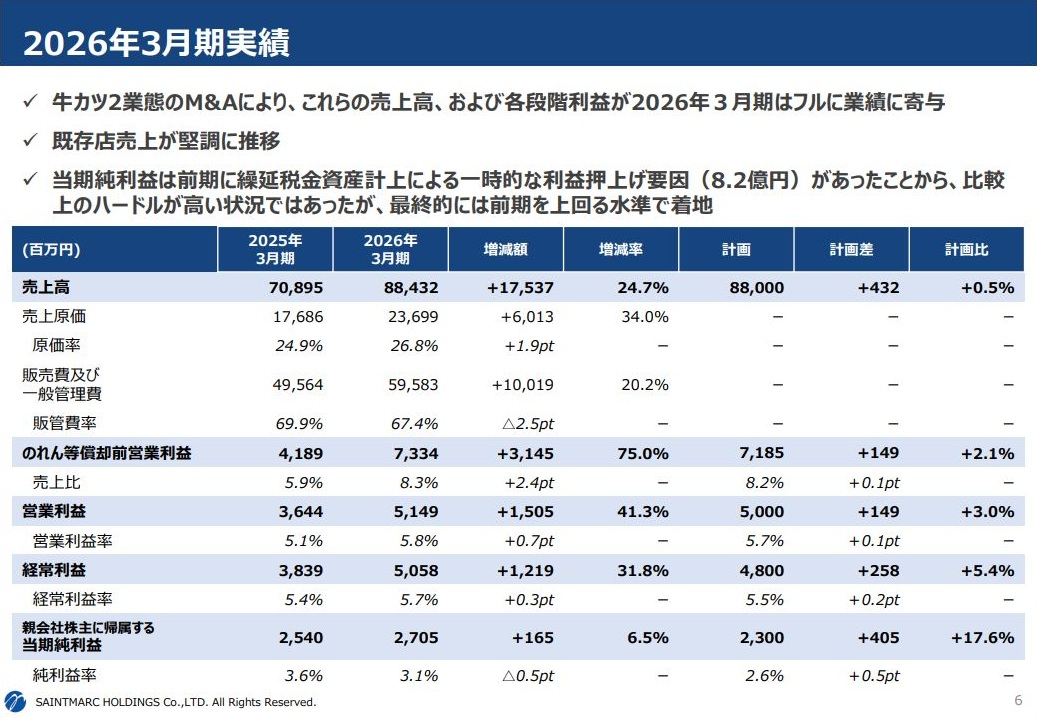
26年3月期は売上高884億3,200万円、営業利益51億4,900万円となり、前期比24.7%増収、41.3%営業増益でした。一方、27年3月期1Qは2.9%増収でも営業利益が42.2%減少しています。
1Qの営業利益率は前年同期の約4.8%から約2.7%へ低下しました。売上の増加が利益の増加につながっていません。通期営業利益予想53億円に対する進捗率も約11.1%です。季節性があるため25%との単純比較はできませんが、残りの期間には前年より強い利益回復が必要になります。
レストラン・喫茶とも増収減益
1Qのレストラン事業は売上高147億1,700万円、営業利益7億7,600万円でした。前者は前年同期比1.5%増、後者は14.6%減です。喫茶事業も売上高72億3,900万円と4.3%増えた一方、営業利益は5億1,300万円と27.5%減りました。
減益は片方の事業だけに集中していません。レストランの利益率は約5.3%、喫茶は約7.1%です。なお、両事業の利益合計と連結営業利益の差には本社費用などの調整が含まれます。和食を独立した第3の開示区分として足し合わせないよう注意が必要です。
8月のM&A業態は既存店売上97.1%
2026年8月の既存店売上高は、全体で前年同月比100.2%、既存業態で100.7%でした。これに対し、M&A業態は97.1%と前年を下回っています。ここには京都勝牛、牛かつもと村などが含まれ、取得前のつるとんたんは含まれません。
M&A業態の全店売上は94.3%ですが、事業譲渡による店舗数の減少も影響します。営業を続けている店舗の回復を見るなら、まず既存店の数字を追う方が適切です。月次資料には客数・客単価の内訳がなく、売上減を来店客数の減少だけで説明するのは避けます。
つるとんたんの成長余地は国内出店と海外展開
既存ブランドと異なる食事需要を取り込めれば、売上の柱は広がります。出店する場所と運営方法に応じて利益を残せるかが成長の条件です。会社が示す展開方針と、需要面のリスクを確認します。
出店網と共同調達を成長につなげられるか
会社は、つるとんたんのブランド力を生かした都市部への出店や、グループの調達・物流機能の活用を目指しています。サンマルクHDは2026年6月末に871店舗を展開しており、物件開発や店舗運営の経験を共有できる余地があります。
もっとも、既存のカフェと同じ場所・規模で出店できるとは限りません。大型の器や独自の内装で知られる業態では、厨房設備、席数、接客人員に合わせた採算管理が必要です。調達量の拡大による原価低減が、都市部の賃料や開業費用を上回るかを出店後の利益で確かめます。
海外展開の余地と訪日需要に依存するリスク
会社はASEAN地域などでの海外展開も視野に入れています。今回の海外店舗はフランチャイズであり、国内の直営店と同じ売上・利益構造ではありません。直接出店か加盟店方式かにより必要資金と収益の取り分が変わります。
国内では訪日客の動向にも注意が必要です。日本政府観光局の2026年8月推計は309万8,900人で、前年同月比9.6%減でした。全体の減少が各店の減収を意味するわけではなく、客層や立地で差が出ます。インバウンド関連銘柄を比較する際も、外食・小売・宿泊それぞれの需要の取り込み方を区別します。
[関連]インバウンドが日本経済を動かす!注目の関連銘柄と今後の展望
128億円の買収額は6月末の現預金に匹敵する
買収額の大きさは、売上の規模だけでなく支払能力にも照らす必要があります。手元資金をすべて買収に使えるわけではありません。営業を続ける資金、既存借入の返済、会計上の償却を分けて分析します。
買収額は6月末の現預金約126億円に匹敵する
2026年6月末の連結現金及び預金は約126.25億円でした。今回の取得額は、その残高を約1.75億円上回ります。買収資金と現預金がほぼ同規模である点は、資金調達の方法を確認する理由になります。
ただし、6月末は事業承継予定の12月より前であり、この比較だけで資金不足とは結論づけられません。その後の営業収入、他の支出、新規借入によって残高は変わります。借入と自己資金の配分が明確になるまでは、現金払いで余裕があるとも、大幅な増資が必要とも決めつけず、会社の調達条件を待つ段階です。
既存の借入金と営業キャッシュフローから負担を確認
6月末の短期借入金、1年内返済予定の長期借入金、長期借入金の合計は約195.29億円です。26年3月期の営業キャッシュフローは85.79億円でした。買収額は前期の営業キャッシュフロー約1.49年分に当たります。
この年数は支出規模の比較であり、投資回収期間ではありません。営業で得た現金は既存店の改装、出店、配当、借入返済にも必要だからです。追加借入を使う場合は借入額だけでなく金利と返済期限、取得後に残る現金を確かめ、店舗投資や株主還元を圧迫しないかを見ます。
のれん・償却費が未確定では回収年数を断定できない
のれんは買収価格と取得純資産の評価額との差などから生じる資産です。対象資産の帳簿価額は12.16億円ですが、取得額との差を確定したのれんとは扱えません。時価評価や商標権への配分が残っています。
26年3月期ののれん等償却前営業利益73.34億円と営業利益51.49億円の差額21.85億円は、既存の償却負担です。新たな取得でも償却額や期間が利益を左右します。対象事業の利益と会計処理がそろってから回収力を評価すべきで、償却前の指標だけで採算を測れません。
今後の株価は利益貢献の開示と既存店の回復が焦点
基本的には、買収による売上拡大を見込みつつ利益の改善を待つ投資対象と考えます。取得完了だけでなく、1株利益を押し上げる内容が確認できるかを重視します。次に確認する項目を絞ります。
事業承継に向けた追加開示と通期予想の変更を確認
事業承継に関する契約や手続きが予定通り進むかに加え、追加開示では取得関連費用と資金調達条件を確認します。売上予想だけが増え、純利益予想が伸びない場合は、買収効果を慎重に評価する必要があります。
反対に、償却や金利負担を織り込んだ後でも純利益とEPSの増加が示されれば、株価を支える根拠が増えます。新店計画が発表されても店舗数だけを追わず、初期投資、損益が黒字になる時期、連結利益への寄与まで確認したいところです。発表前の予想EPSで計算したPERも、その時点で再計算します。
既存M&A業態の売上回復と利益率改善を追う
既存事業では、M&A業態の既存店売上が前年並みに戻るか、その回復が複数月続くかを追います。売上が戻っても営業利益率が改善しなければ、値引きや費用増で利益が残っていない可能性があるためです。
次の決算では、レストランと喫茶の利益率、連結営業利益の通期計画に対する進み具合を確認します。減益が続き計画を下方修正する場合は、買収期待より既存事業の悪化が株価へ強く響きかねません。短期の値動きを追うより、既存事業の回復と取得先の利益貢献が同時に確認できるかを保有の基準にします。
まとめ|つるとんたんの成長効果を買収後の利益で見極める
サンマルクHDのつるとんたん買収は、和食ブランドと国内外の出店余地を取り込む施策です。今後は店舗網の拡大を連結利益へ結びつけられるかを確認します。
買収の知名度だけで追いかけず、既存事業の回復と取得後のEPS増加を待つ姿勢が妥当です。
追加開示では資金調達と償却負担、次回決算では利益率、月次では既存店売上を追います。配当や優待を目的に保有する場合も、業績の変化と優待の継続保有条件を確かめておきましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。