
信越化学工業(4063)の10月27日発表の中間決算では、半導体材料の増益に加え、塩ビを含む事業にも四半期ベースで改善が表れました。本業の回復は進みましたが、通期業績予想は据え置きです。記念増配だけで割安と判断せず、利益の伸びが続くかを評価する段階です。
電子材料と生活環境基盤材料では、中間累計の増減と直近四半期の方向が異なります。株価の下落理由を振り返りながら、決算で確認できた改善と、なお残る収益リスクを見ていきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
9月15日時点で高値から約28%下落|予想PER約19.9倍だけでは割安と断定できない
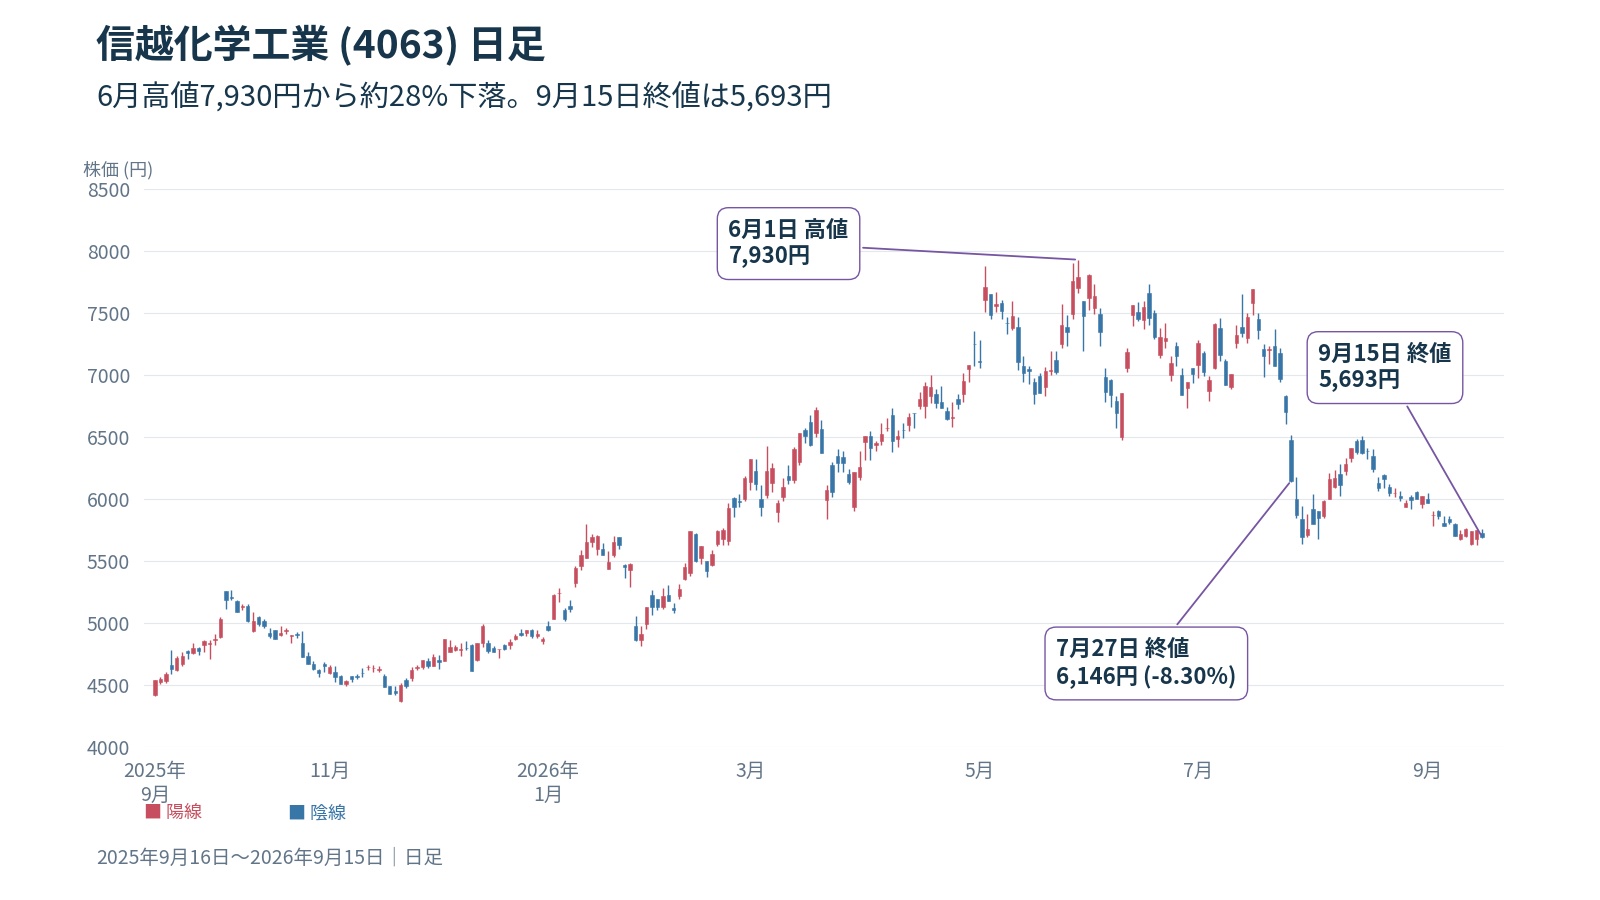
以下の株価・チャート・評価指標は、2026年9月15日までの履歴です。10月27日現在の株価評価ではありません。当時の下落率やPERだけで、今の割安さを判断するのは避けましょう。
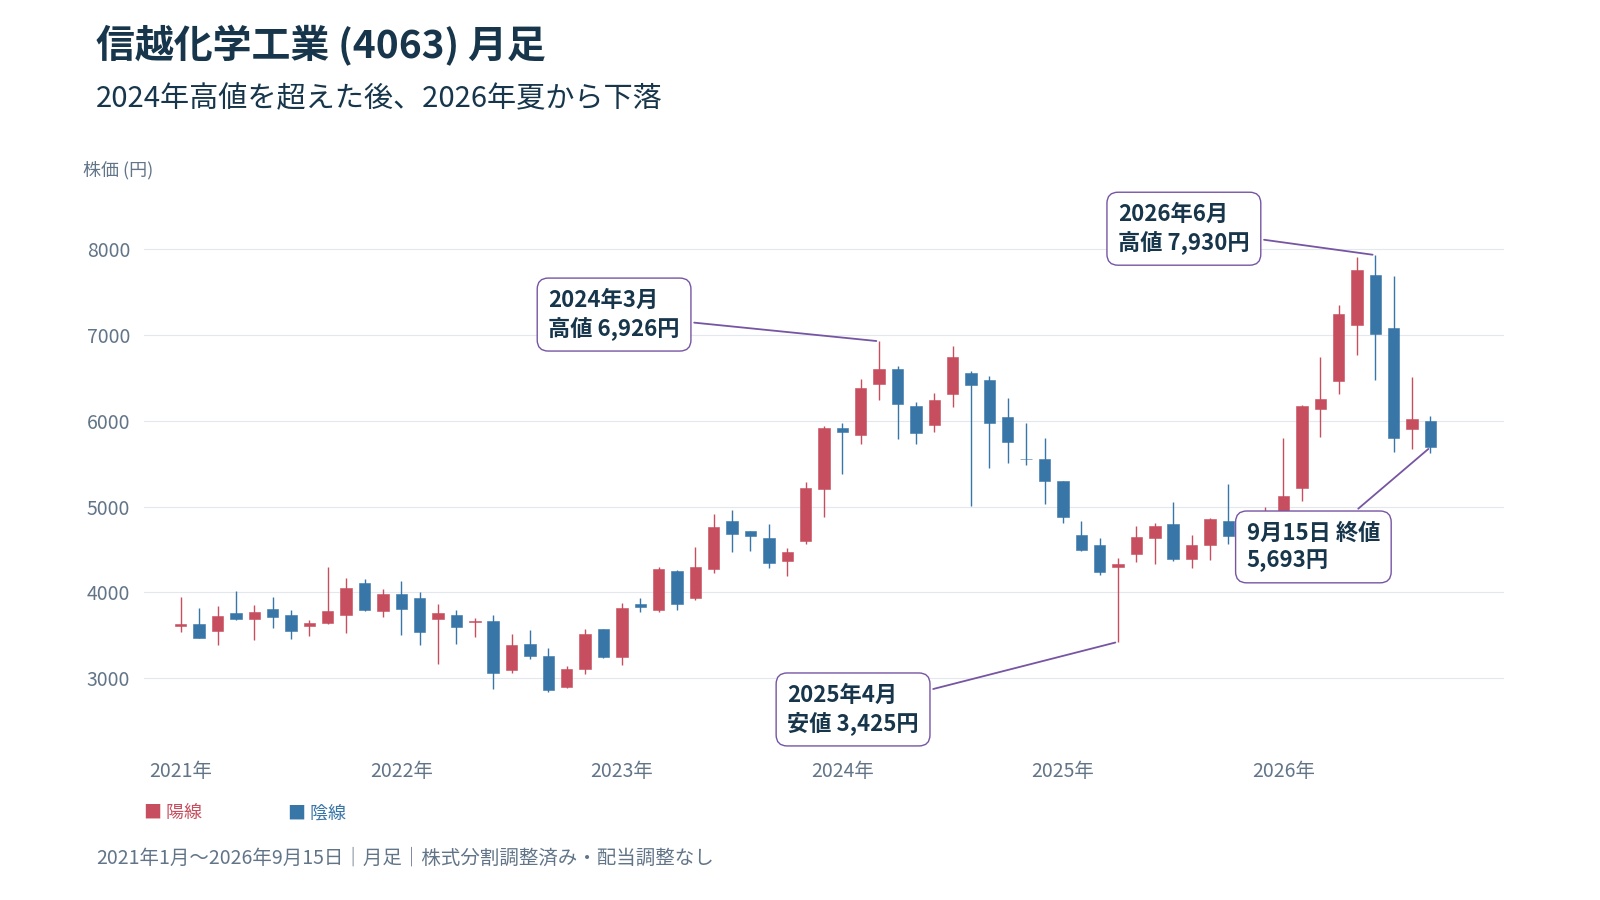
6月高値7,930円から9月15日終値5,693円へ
株価は2025年4月の安値から上昇し、2026年6月1日に7,930円を付けました。そこから9月15日終値5,693円までは約28.2%の下落です。8月の戻り高値6,508円も下回り、9月15日時点では反発後も上値を切り下げていました。
9月15日までの月足では、2024年の高値を一度超えた後の調整でした。過去の高値との差だけで買いを決めず、戻りが続くかも確認したいところです。
7月決算後の下落は市場期待との隔たりが背景
7月24日の決算発表後、翌営業日の27日終値は6,146円となり、24日の6,702円から8.30%下落しました。会社は決算説明会で、市場の利益期待との隔たりについて、塩ビ事業の想定が主な違いだと説明しています。
つまり、増益予想でも、投資家が期待した回復の強さに届かなければ株価は下がります。半導体の需要拡大だけを買い材料にしていた投資家には、別事業の低迷が残る決算でした。ただし、売買には相場全体や需給も影響するため、値下がりの原因を1つに限定はできません。
PER・PBRと目標株価は利益予想の前提まで確認
9月15日終値での評価は下表の通りです。PERは株価を1株利益で割った指標で、会社予想EPS286円を使い約19.9倍となります。
| 指標 | 数値・計算条件 |
|---|---|
| 時価総額 | 約11.30兆円(自己株式を含む発行株式数で計算) |
| 予想PER | 5,693円÷286円=約19.9倍 |
| PBR | 5,693円÷6月末BPS2,447.41円=約2.33倍 |
BPSは1株純資産です。PBRの分母は7月の自社株買い前であり、足元の純資産と同一ではありません。証券会社の目標株価も、予想利益と評価倍率、算定日が異なれば変わります。目標額だけを上昇余地と捉えるのは避けましょう。
信越化学工業の中間期は電子材料28%増益と生活環境基盤材料16%減益が併存
10月27日の中間決算では全社の増益幅が広がりましたが、事業ごとの差は残っています。電子材料の増益と、生活環境基盤材料の累計減益が同時に続いています。全社利益を支える事業と回復途上の事業を区別します。
27年3月期は営業利益7,000億円を計画
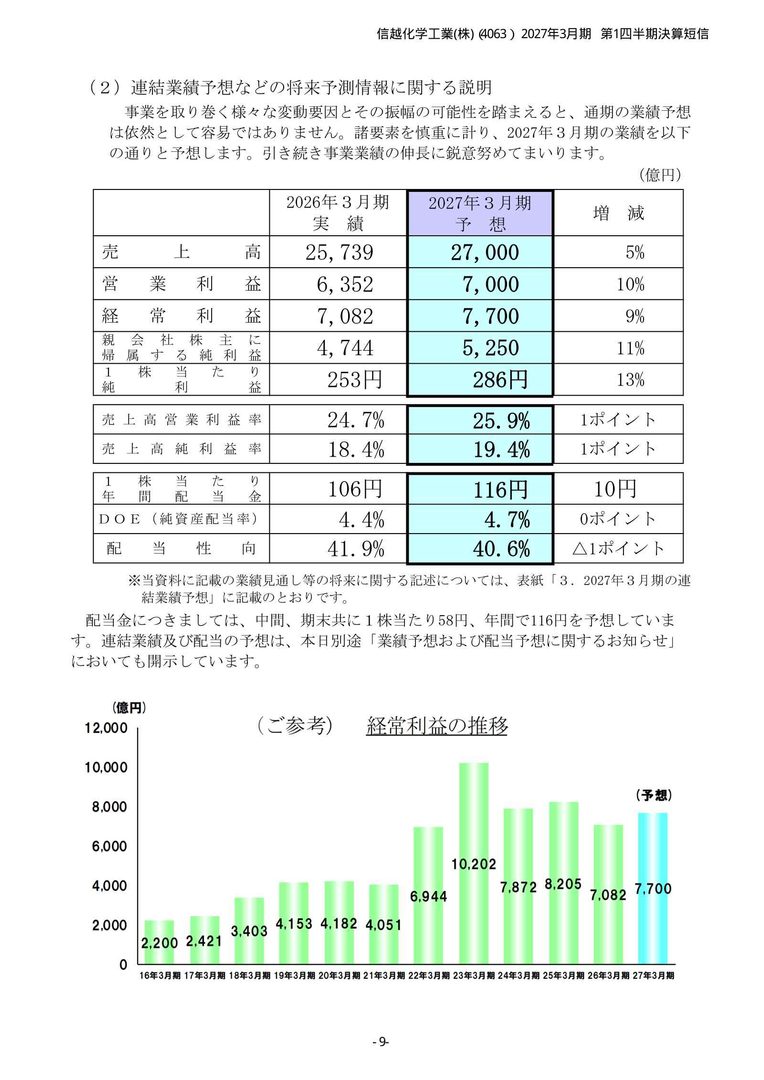
27年3月期の会社計画は、売上高2兆7,000億円、営業利益7,000億円、純利益5,250億円です。営業利益は前期比10.2%増ですが、25年3月期の7,421億円には届きません。減益だった前期からの回復計画であり、過去最高益への復帰ではありません。
通期業績予想は7月24日に初めて示され、10月27日も据え置かれました。中間期は増益でも、通期利益の見通しを引き上げたわけではありません。回復の実績と会社計画は分けて読めます。
4事業の利益構成から回復の強さを見極める
27年3月期中間期(4〜9月)の売上高は1兆4,206.84億円で前年同期比10.6%増、営業利益は3,859.18億円で15.6%増でした。表は中間累計です。
| 事業 | 営業利益 | 前年同期比 |
|---|---|---|
| 電子材料 | 2,189億円 | 28%増 |
| 生活環境基盤材料 | 862億円 | 16%減 |
| 機能材料 | 632億円 | 31%増 |
| 加工・商事・技術サービス | 174億円 | 28%増 |
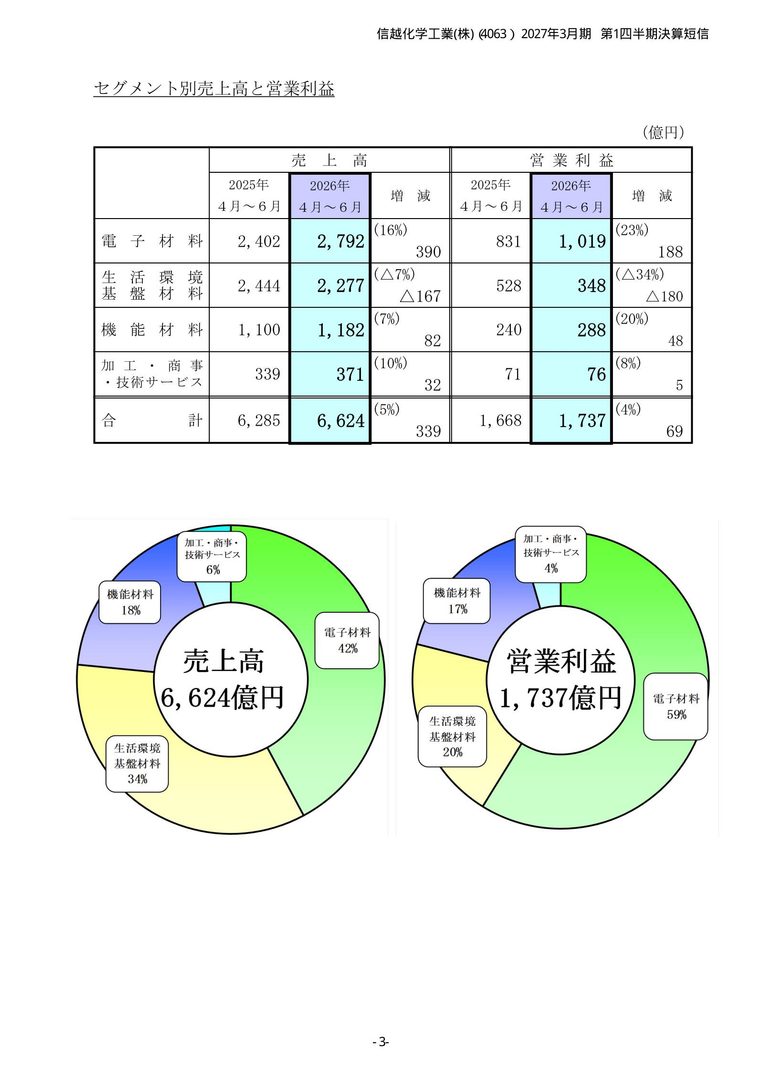
電子材料は売上の約41%で全社営業利益の約57%を稼ぎます。同事業の採算変化は全社利益に大きく響きます。表の金額は億円未満切り捨てです。
半導体材料は需要拡大と価格交渉の両方が重要
半導体向けの出荷回復は追い風です。ただし、増産には設備費用がかかり、売上が増えても利益が同じ率で伸びるとは限りません。需要の広がりと、増える費用を価格へ反映できるかを合わせて見ます。
300mmウエハーに加え200mm以下にも回復が広がる
7月の会社説明では、半導体の基板になるウエハー市場で300mmの6月出荷が月間最高となりました。200mm市場も前年同期比、前四半期比ともに10%台半ばの伸びとされ、回復は先端用途向けの大口径だけにとどまっていません。
一方で、顧客には地政学リスクや将来の生産拡大を見越した在庫積み増しもあります。出荷増をすべて最終製品の需要増と捉えると、先々の在庫調整を見落とします。半導体関連銘柄を比較する際も、製造装置、検査、ウエハーで受注の時期や収益構造が異なる点に注意しましょう。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
長期契約の更新と投資コストが今後の採算を左右
シリコンウエハーは長期契約の割合が高く、需給が引き締まっても全量がすぐ新価格になるわけではありません。7月の説明では、早い契約は2027年末に期限を迎える一方、3〜4年先まで残る契約もあるとされています。
さらに会社は、工場建設費が以前の2倍以上に上がったと説明しています。増産の売上効果と、減価償却などの費用増を分けて評価する必要があります。価格改定が投資負担を吸収できなければ、数量が伸びても利益率は低下します。次の契約更新で価格条件がどう変わるかを追います。
塩ビの回復を読むには市況と決算の時間差に注意
塩ビは住宅だけでなく、インフラや産業設備にも使われます。地域ごとの価格差に加え、北米子会社の連結には時間差があります。直近の市況と発表済みの連結利益を同じ期間として比較しない点が、回復を読むうえで欠かせません。
北米とアジアの値上げは時期を分けて見る
7月の会社説明によれば、北米の4〜6月の業界販売量は前四半期比12%増、前年同期比4%増でした。価格も3月比で1ポンド当たり7セントの値上げが実現しています。住宅が弱くても、データセンターやインフラ関連の需要が下支えしました。
アジアと周辺地域では5月後半に市況が軟化しましたが、10月の短信は7月に値上げが通ったと説明しています。その後は一進一退ながら安定して推移しました。値上げの進展は確認できても、持続的な市況上昇まで示したわけではありません。
シンテックの業績は1四半期遅れて連結に反映
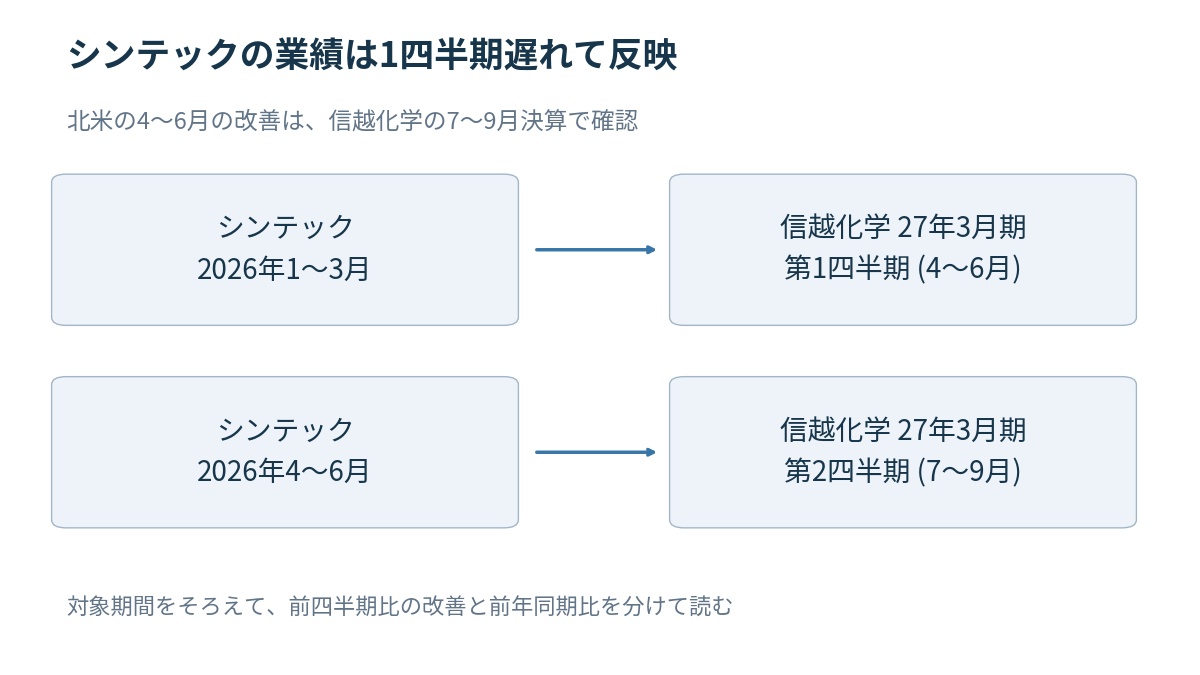
北米子会社シンテックは12月決算で、信越化学の連結には1四半期遅れて業績が入ります。信越化学の4〜6月決算に含まれるのは、シンテックの1〜3月業績です。北米の4〜6月業績は、信越化学の7〜9月決算に反映される関係です。
7月の説明では、シンテックの4〜6月経常利益は前四半期より増加する一方、前年同期にはやや届かない水準でした。改善方向でも減益が残り得るため、前年同期比と前四半期比を分けて読みましょう。
信越化学工業の年間配当136円と自社株買いは内訳まで確認
還元策は投資家にとってプラスですが、継続的な配当と一度限りの増配では意味が違います。自社株買いも発表時と終了後を分ける必要があります。今後も続く還元と、すでに実行された還元を区別して評価しましょう。
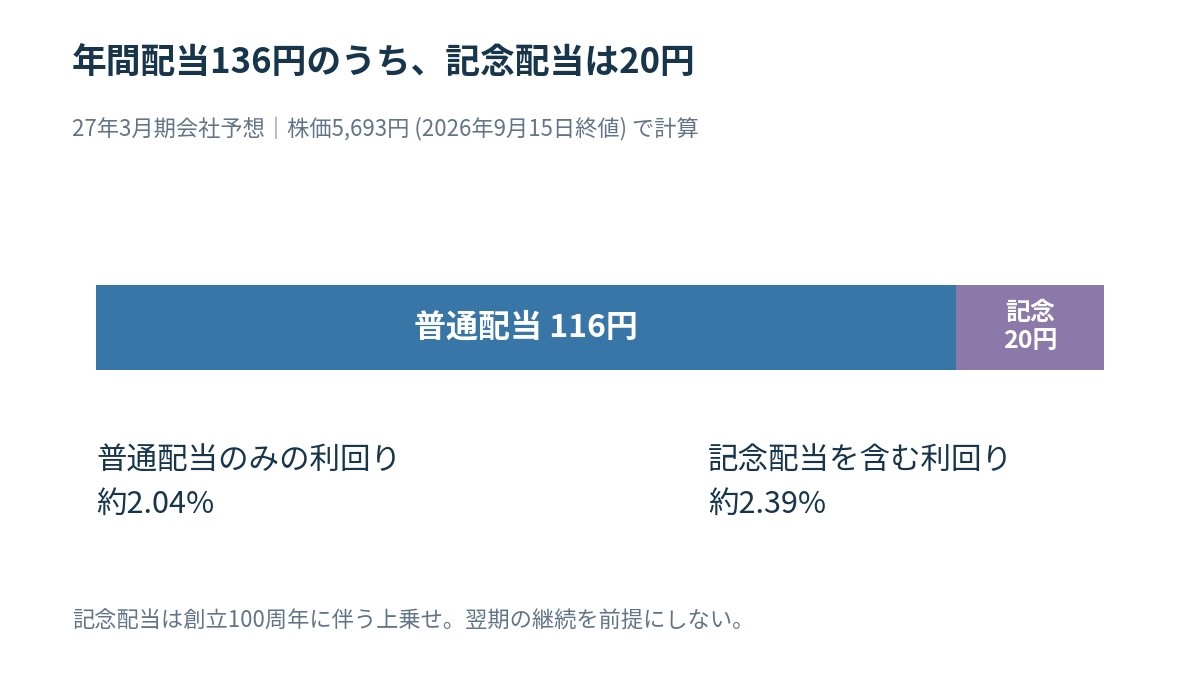
利回り約2.39%に含まれる記念配当20円
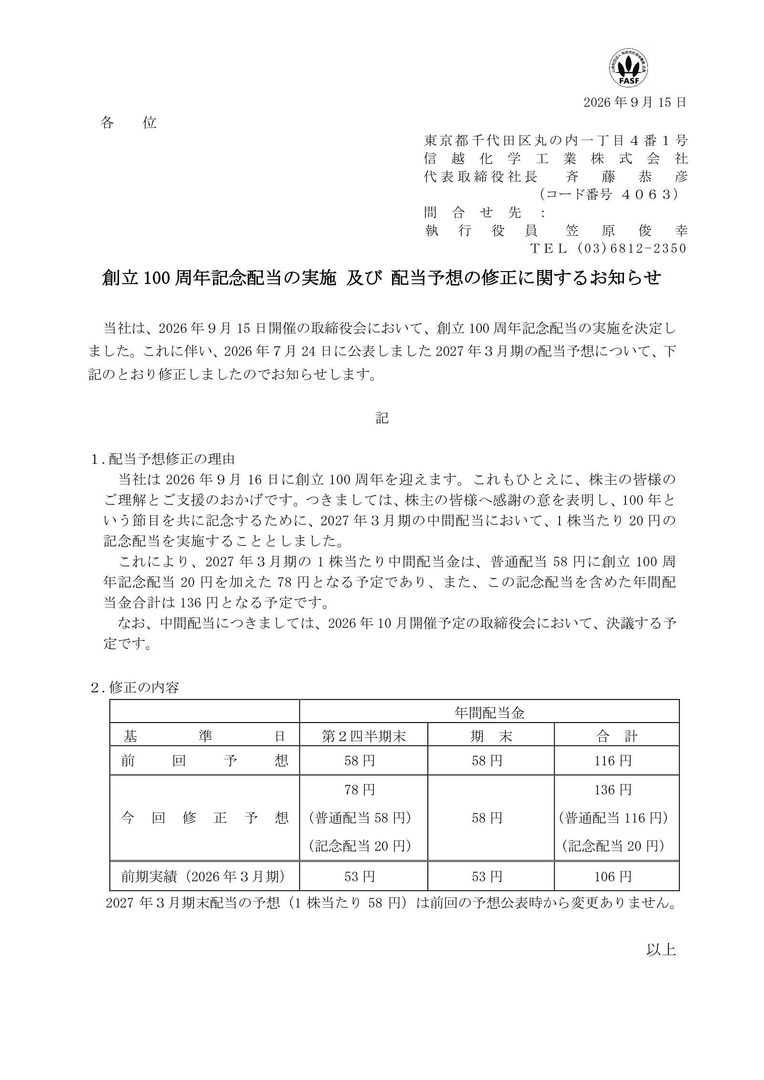
9月15日、創立100周年の記念配当20円が発表されました。10月27日の短信では中間78円が確定額として示され、期末58円、年間136円の配当予想は据え置かれました。普通配当は年間116円で、記念分を翌期も受け取れる前提にはできません。
9月15日終値に対する予想利回りは136円÷5,693円で約2.39%、普通配当だけなら約2.04%です。中間配当は9月30日が基準日で、支払開始は11月18日の予定です。利回りは当時の株価による計算で、現在の利回りではありません。
2,500億円の自己株式取得は終了し事後調整へ
2,500億円を上限とした自己株式取得は、公開買い付けに続く7月30日の取得で終了しました。9月時点で未実行の買い付け枠が残っているとは扱えません。買い付けによる市場需給の支えを、今後も同じように期待するのは避けたいところです。
9月15日の開示は、先に取得した株数を平均株価に応じて調整する仕組みに関する発表です。第1回調整では64万1,600株を減らす内容で、新たな買い増しではありません。なお、会社予想EPSにはこの自己株式取得の効果が織り込まれています。
設備投資3,800億円と株主還元を支える資金力
10月の短信では、27年3月期の設備投資計画を7月時点の3,500億円から3,800億円へ増やしました。9月末の現金・預金は約1.75兆円です。中間期の営業キャッシュフローは4,107.57億円、投資キャッシュフローは2,565.62億円の流出でした。
両者の合計は1,541.95億円のプラスでした。投資キャッシュフローには設備取得のほか、定期預金の増加なども含まれます。本業が生む現金は投資活動の支出を上回りましたが、年間投資計画と半年の実績は区別が必要です。今後の支出と還元を賄えるかは、下期の資金創出にも左右されます。
[関連]フリーキャッシュフローとは何か?利益だけじゃ分からない企業の“本当の実力”を見る方法
信越化学工業の10月決算は収益改善を確認|今後は持続性が重要
中間決算では、これまで待っていた主力事業の改善が数値に表れました。本業の回復を評価できる一方、通期の利益上振れを織り込むには改善の継続が必要です。下期も価格改定の効果が費用増を吸収できるかが、次の決算を読む基準になります。
電子材料の増益継続と生活環境基盤材料の改善を確認
7〜9月単独の電子材料の営業利益は1,170億円で、4〜6月の1,019億円を上回りました。営業利益率も約36.5%から約39.2%へ上昇しています。会社は中間期の半導体材料について、供給対応と価格改定に取り組み、売上を伸ばしたと説明しました。
生活環境基盤材料の7〜9月営業利益は514億円で、4〜6月の348億円、前年同期の495億円を上回りました。中間累計の減益と、直近四半期の回復は両立しています。ただし、これは塩ビ単独の利益ではありません。次の四半期も採算改善が続けば、全社の回復をさらに支えます。
10月以降の想定為替は1ドル157円前後へ変更
10月の短信が示す10月以降の想定為替は、1ドル157円前後、1ユーロ176円前後です。7月時点の7月以降の想定は、それぞれ160円程度、180円程度でした。通期業績予想は据え置きでも、想定為替は円高側へ変わっています。
7月に示されたドルの年間経常利益への感応度は1円当たり37億円ですが、今回の想定変更へ単純に掛けた額が下期の減益額になるわけではありません。適用期間や通貨別の収益が異なるためです。円高の影響に加え、販売数量・価格と費用の変化を追う必要があります。
買い増しは株価下落と利益見通しの悪化を分けて判断
信越化学を買い増すなら、先に保有額の上限を決め、決算で確認する条件を記録しておきたいところです。株価が下がっても利益見通しが維持される場合と、利益も下がる場合では、同じ割安判断はできません。
特に同社では、長期契約の値上げが投資費用を吸収できない場合や、塩ビの価格改善が続かない場合は前提が崩れます。反対に、その懸念が和らげば下落した株価を再評価しやすくなります。配当を目的にする投資家も、次期の普通配当と利益の関係を確認し、記念配当だけを買い増しの理由にしない姿勢が必要です。
まとめ|信越化学工業は還元と本業の回復を合わせて判断
信越化学工業の株価を判断するには、還元の充実に加え、2つの主力事業が利益をどう伸ばすかを追う必要があります。下落率だけでは投資の根拠は十分ではありません。
10月の中間決算では主力事業の四半期利益が改善しました。通期計画を上回る利益を期待するには、この回復が下期も続くかが重要です。
資金を一度に投じる前に、期待が外れた場合の見直し条件も決めておけば、値動きに振り回されにくくなります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。