
武田薬品工業(4502)の株価は、2026年6月の安値から回復しています。今後の持続的な上昇には、新薬の発売・販売拡大に加え、為替に頼らない本業の成長が必要です。ザソシチニブの優先審査入りは前進ですが、それだけで業績回復が確定したわけではありません。
本記事では最新決算、利益指標の違い、配当を支える現金収支を照合し、新薬への期待が株価上昇につながる条件と、その期待が崩れるリスクを掘り下げます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
武田薬品の株価は6月安値から回復|利益指標だけでは割安と断定できない
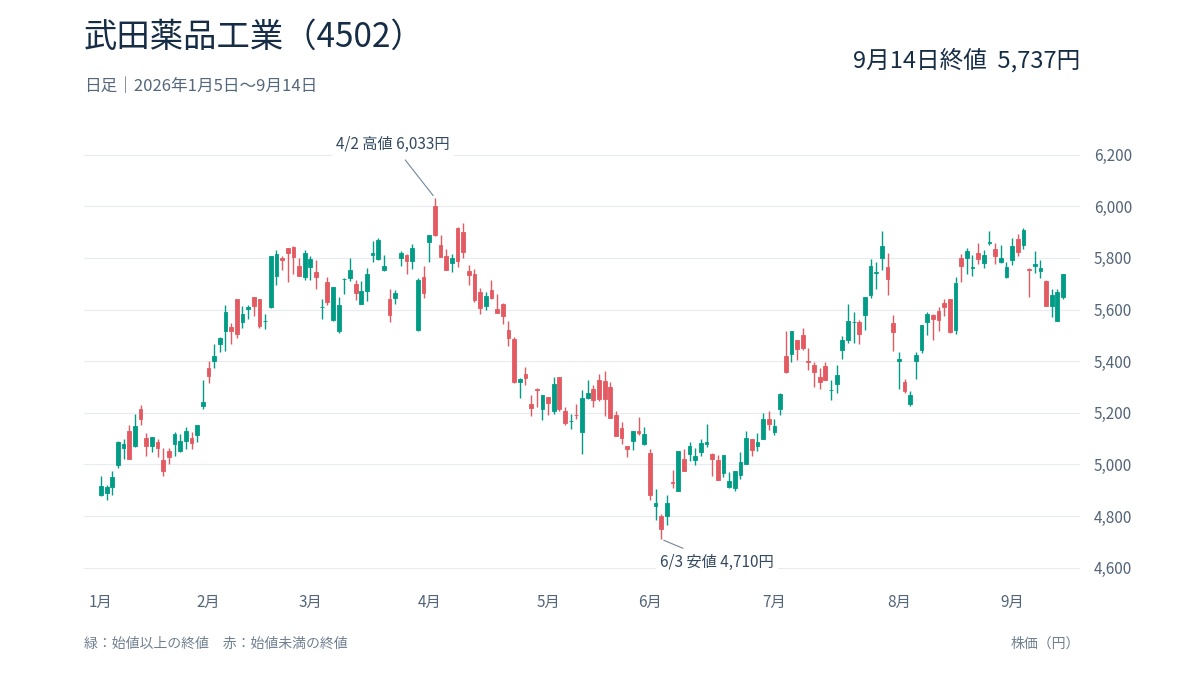
武田薬品は年初来安値から持ち直した一方、高値更新には至っていません。利益の調整方法で株価の割高・割安の見え方も大きく変わります。株価の戻りと企業価値の評価を分けて確認します。
4,710円から5,737円へ回復、年初来高値には届かず
2026年の年初来高値は4月2日の6,033円、安値は6月3日の4,710円です。9月14日終値5,737円は、安値を約21.8%上回る一方、高値より約4.9%低い水準でした。年内の値動きでは、春の高値から下げた後、下落分の多くを取り戻しています。
ただし、安値からの上昇率は過去の値動きであり、将来の上昇余地ではありません。現在の時価総額は約9兆1,913億円に達します。高値までの値幅だけで買いを決めず、この企業価値を支える利益と新薬の収益化を確かめる必要があります。
予想PER約55倍とCore利益の差を読み解く
EPSは1株当たりの利益です。Core利益は買収関連の無形資産償却や再編費用などを調整した会社独自の指標で、通常の純利益とは費用の扱いが異なります。
| 指標 | 算出基準 | 倍率 |
|---|---|---|
| 予想PER | 株価÷予想EPS104.26円 | 約55.0倍 |
| Core利益の参考倍率 | 株価÷予想Core EPS472円 | 約12.2倍 |
| 実績PBR | 株価÷1株純資産4,782.57円 | 約1.20倍 |
Coreの調整対象にも現金支出は含まれます。低い参考倍率だけで割安とは断定できません。
武田薬品の最新決算|増収10.2%でも為替を除くと減収
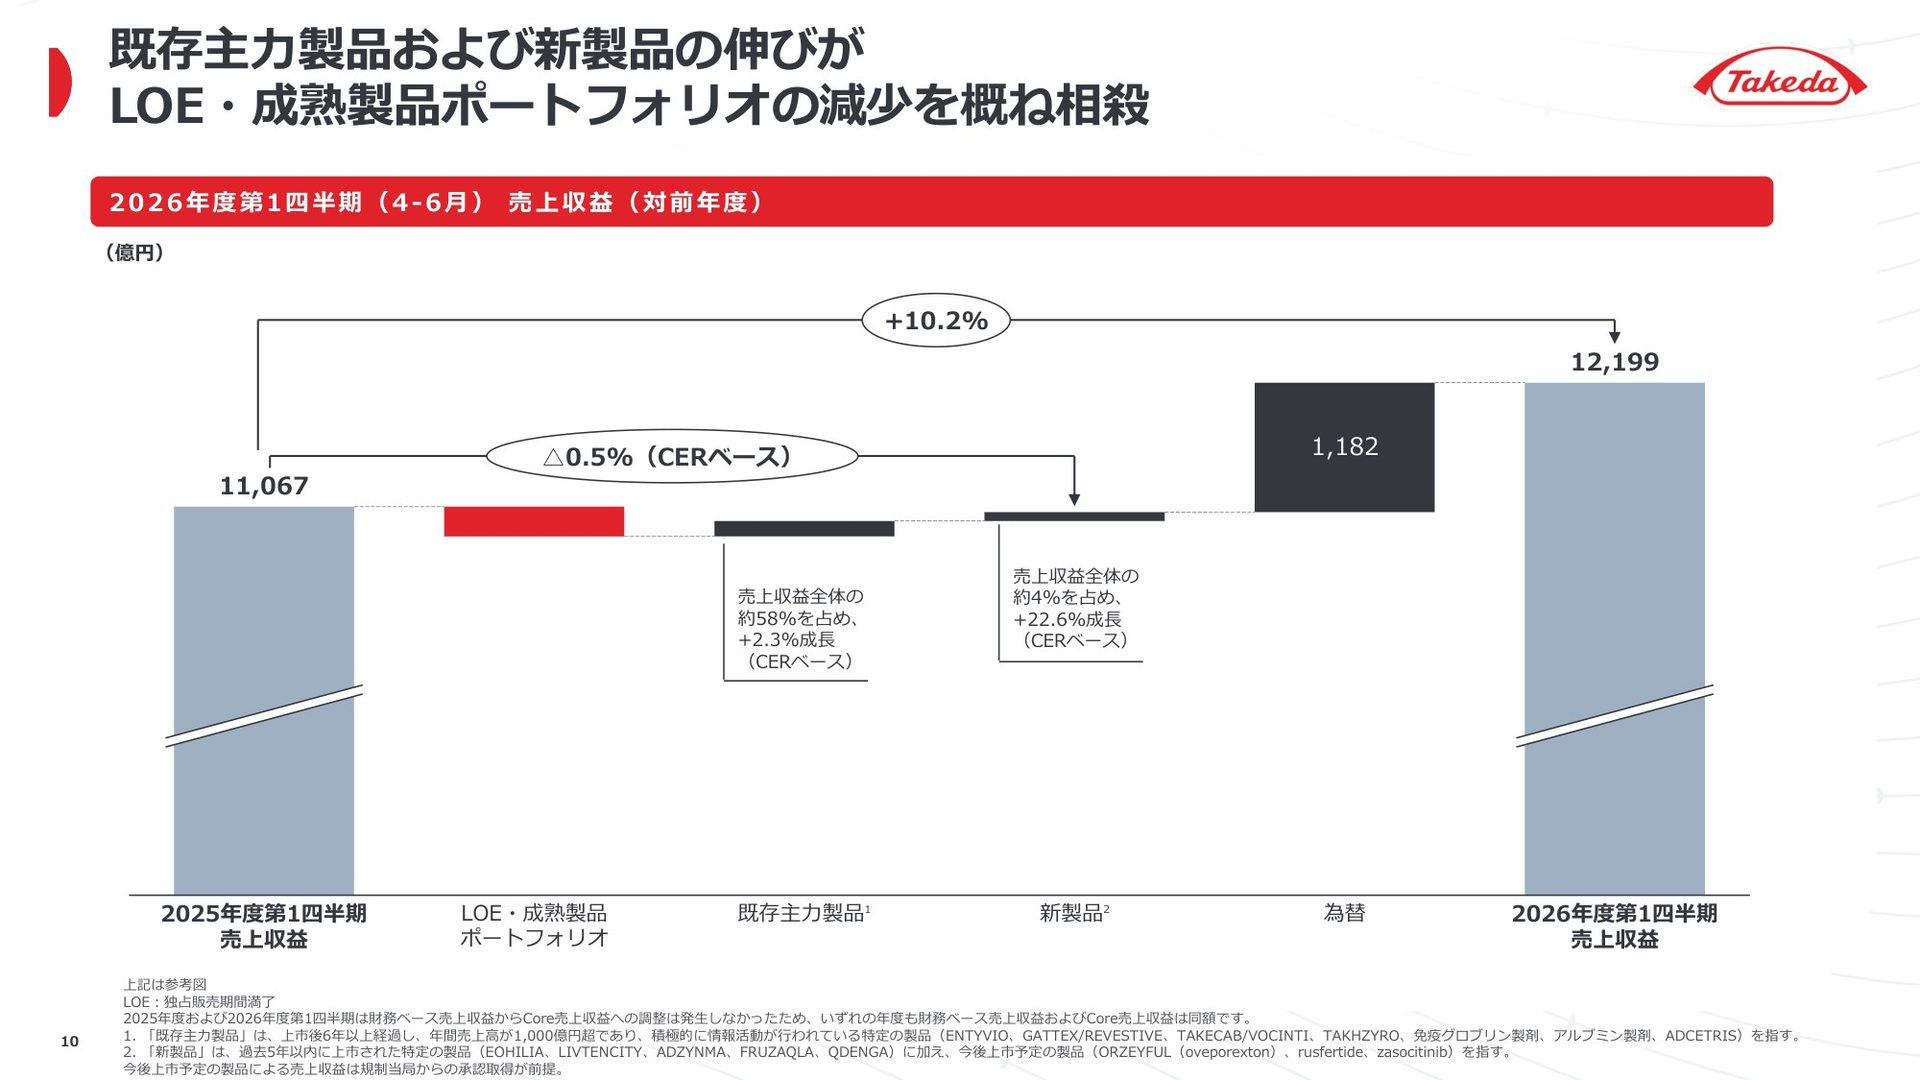
2026年7月30日発表の27年3月期第1四半期は、円換算の増収増益と、本業の伸び悩みが同時に表れました。為替の影響を除いた成長率まで読むと、見出しの好調さとは違う課題が見えてきます。
27年3月期1Qは営業増益・最終減益
売上収益は1兆2,199億円で前年同期比10.2%増、営業利益は2,014億円で9.1%増でした。ただし、為替を一定にした比較では、売上収益は0.5%減です。海外売上を円に換算した際の押し上げが大きく、製品販売の成長だけによる増収ではありません。
最終利益は税金費用の増加などで1,132億円と8.9%減りました。Core営業利益も円換算では11.5%増ですが、為替を除くと0.5%減です。売上と調整後利益がそろって横ばい圏にあり、円建ての増益率をそのまま事業の成長率には使えません。
エンタイビオの成長とビバンセの減収が並行
主力薬エンタイビオの第1四半期売上は2,683億円でした。炎症性腸疾患の治療薬で、円換算では15.4%増、為替を除いても3.8%増です。約2割を占める主力製品の販売拡大が、全社の売上を支えています。全社平均だけでは見えない成長源です。
一方、注意欠如・多動症などの治療薬ビバンセは541億円で、為替を除くと17.0%減でした。後発医薬品の影響が続いています。また、希少疾患薬タクザイロも同2.2%減です。主力薬が伸びても、別の製品の減収を差し引くと全体の成長は限られます。
通期計画は新薬への先行投資を織り込む
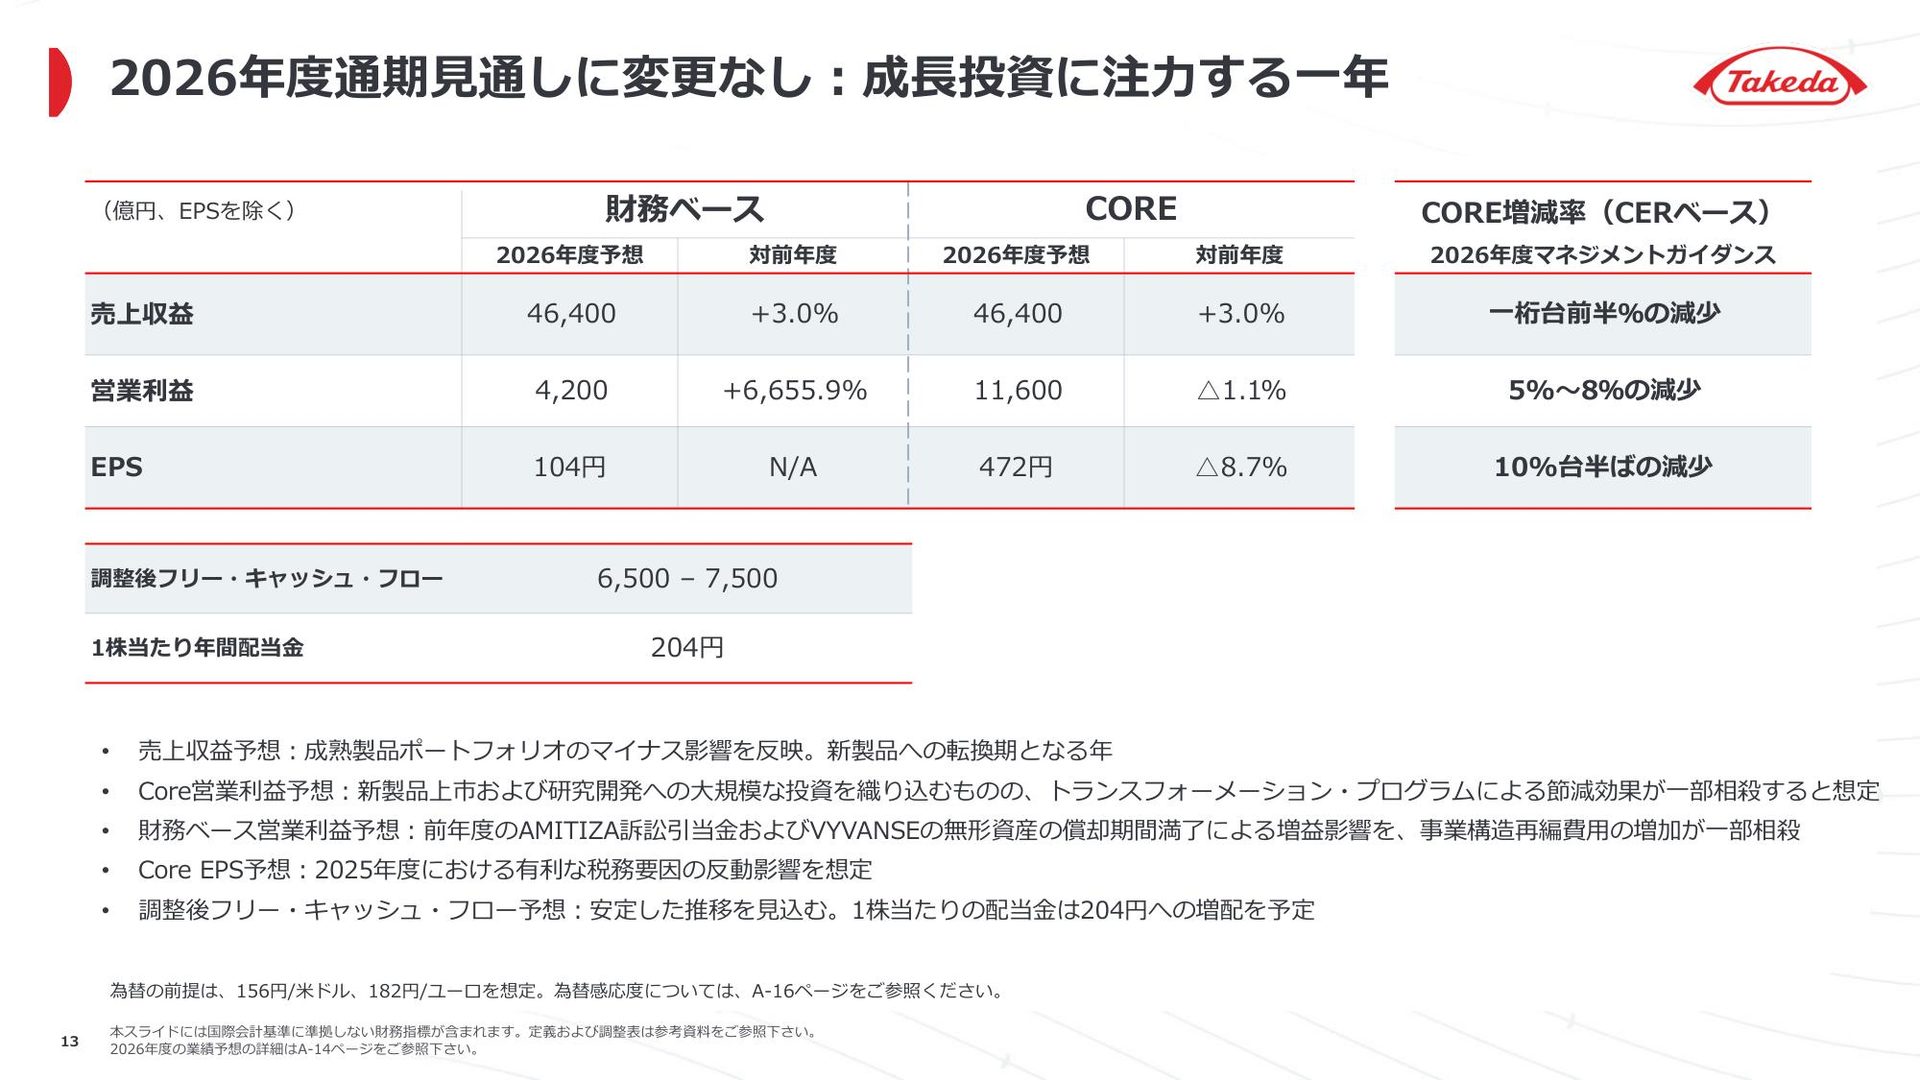
27年3月期の会社計画は売上収益4兆6,400億円、営業利益4,200億円、最終利益1,660億円です。Core営業利益は1兆1,600億円で、前期比1.1%減を見込みます。新薬の発売準備や研究開発を進めながら、利益を回復させる計画と読めます。
さらに、為替を一定にするとCore営業利益は5〜8%減の見通しです。会社の想定為替は1ドル156円、1ユーロ182円。円安が円建て業績を支えていても、追加の販売費や開発費を吸収しきる段階ではありません。費用削減と発売後の売上拡大を併せて追います。
ザソシチニブの優先審査入り|審査終了目標は2027年1〜3月
武田薬品は2026年9月14日、成人の中等症〜重症の尋常性乾癬に対するザソシチニブの米国申請が優先審査の対象になったと発表しました。審査終了目標は2027年1〜3月です。承認の可否と販売への影響を分けて読みます。
優先審査でも承認基準は変わらない
米国食品医薬品局(FDA)は、米国時間2026年9月11日に申請を受理しました。優先審査は、審査に割く期間を短縮する仕組みです。FDAの制度説明では通常10カ月に対して6カ月を目標としますが、安全性や有効性の承認基準を緩める制度ではありません。
今回の目標時期は会社が示した日程を使い、発表日に6カ月を足して算出しません。2027年1〜3月は承認や発売を約束する期間でもありません。また、日本での開示は9月14日16時であり、同日の日中の株価上昇をこの発表への反応と断定するのも避けます。
競合薬との直接比較で示した強みと販売上の課題
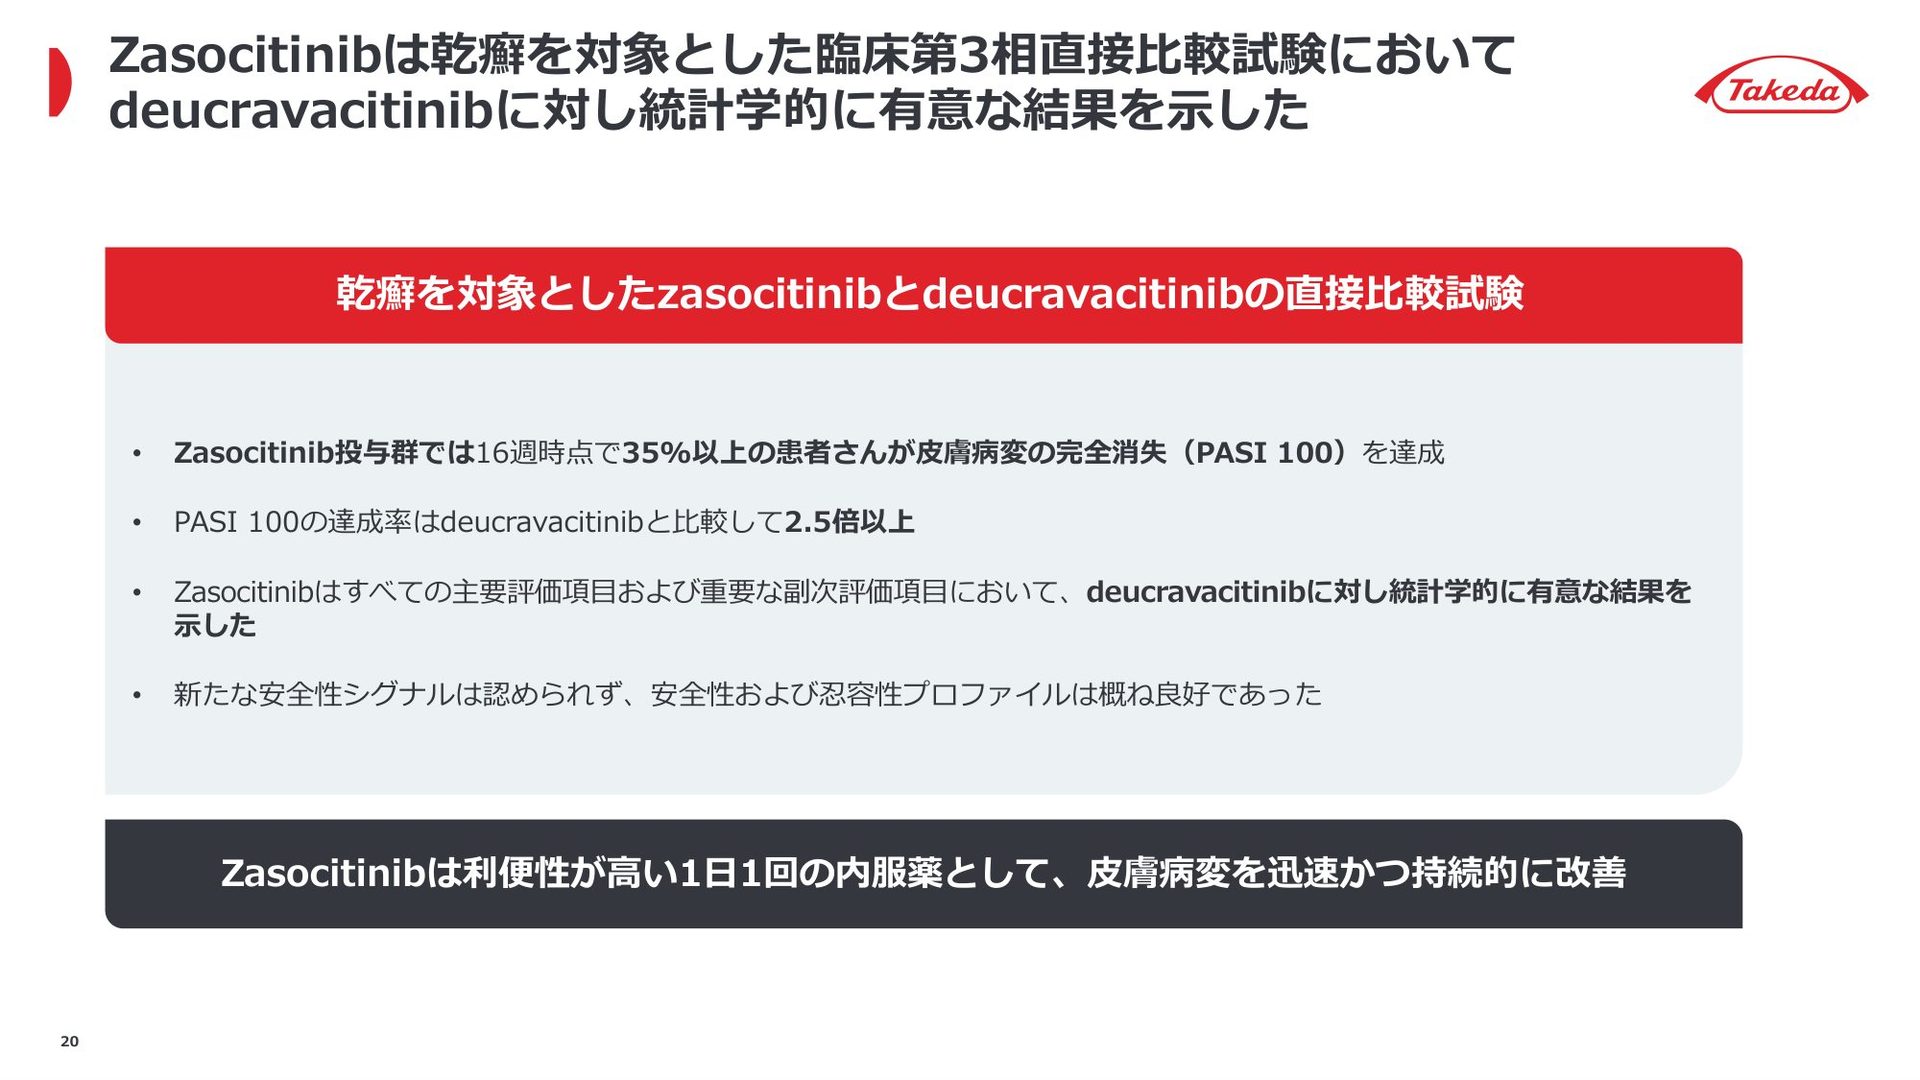
ザソシチニブは、炎症に関わるTYK2という酵素を選択的に阻害する飲み薬です。2026年6月11日公表のソーティクツとの直接比較試験では、16週時点で皮膚病変が完全に消失した割合(PASI100達成率)は35%以上でした。比較薬の2.5倍以上という結果は、競争力を評価する具体的な根拠です。
決算説明資料20ページに示された割合は、試験の対象患者と評価時点に限られます。全患者への効果や、発売後の市場占有率を表していません。既存の飲み薬や注射薬から処方を切り替えてもらうには、有効性に加え、安全性、保険での扱い、患者負担の条件も影響します。
今期の業績予想と発売後の成長期待を分ける
2026年9月14日の会社発表は、今回の申請受理について、27年3月期の連結業績予想に重大な影響はないと説明しています。審査の前進を、そのまま今期利益の上振れへ結び付ける根拠はありません。審査終了目標は期末に近く、承認後の販売期間もまだ確定していないためです。
欧州でも申請が受理されていますが、地域ごとに審査や販売条件は異なります。投資上は、今期の売上計画への寄与と、その後数年の収益源になる期待を分けます。創薬・バイオ関連銘柄を比較する際も、開発中、申請中、承認済みという段階の違いが収益化までの距離を左右します。
[関連]創薬・バイオ株を一覧で紹介!AI創薬・再生医療で注目の投資ポイントを解説
武田薬品の年間配当予想204円|通期の現金収支計画は配当額を上回る
増配予想は魅力ですが、武田薬品は会計上の利益と現金収支の差が大きい企業です。配当の持続性は、事業で生んだ現金と支払い予定を照合して評価します。単年の配当性向だけでは判断を誤りかねません。
年間4円の増配予想と配当利回りを確認
27年3月期の年間配当予想は204円で、中間・期末が各102円です。前期の200円から4円増える計画で、9月14日終値を基にした予想利回りは3.56%になります。100株の年間配当予想は税引き前2万400円であり、購入金額は57万3,700円です。
会社予想EPSに対する配当性向は約196%となり、今期純利益だけでは配当額を賄えない計算です。ただし、利益を減らす無形資産償却は同額の現金支出を伴いません。利益以上の配当だから直ちに減配とも、過去に増配が続いたから今後も安泰とも言い切れません。
調整後フリーキャッシュフロー予想6,500〜7,500億円を配当額と比較
2026年7月30日付決算説明資料の調整後フリーキャッシュフロー予想は6,500〜7,500億円です。事業の現金収支から設備投資などを差し引き、会社所定の調整を加えた指標です。発行済株式数約16億株と配当予想から、年間の配当必要額は概算で約3,200億円となります。
単純比較では配当額の約2.0〜2.3倍で、差額は約3,300〜4,300億円です。ただし、自己株式を除く実際の配当対象株数で支払額は変わります。調整後の数値には除外項目もあり、この差額がそのまま自由に使える現金や、追加還元の原資になるわけではありません。
直近四半期の現金収支減少と借入返済にも目を向ける
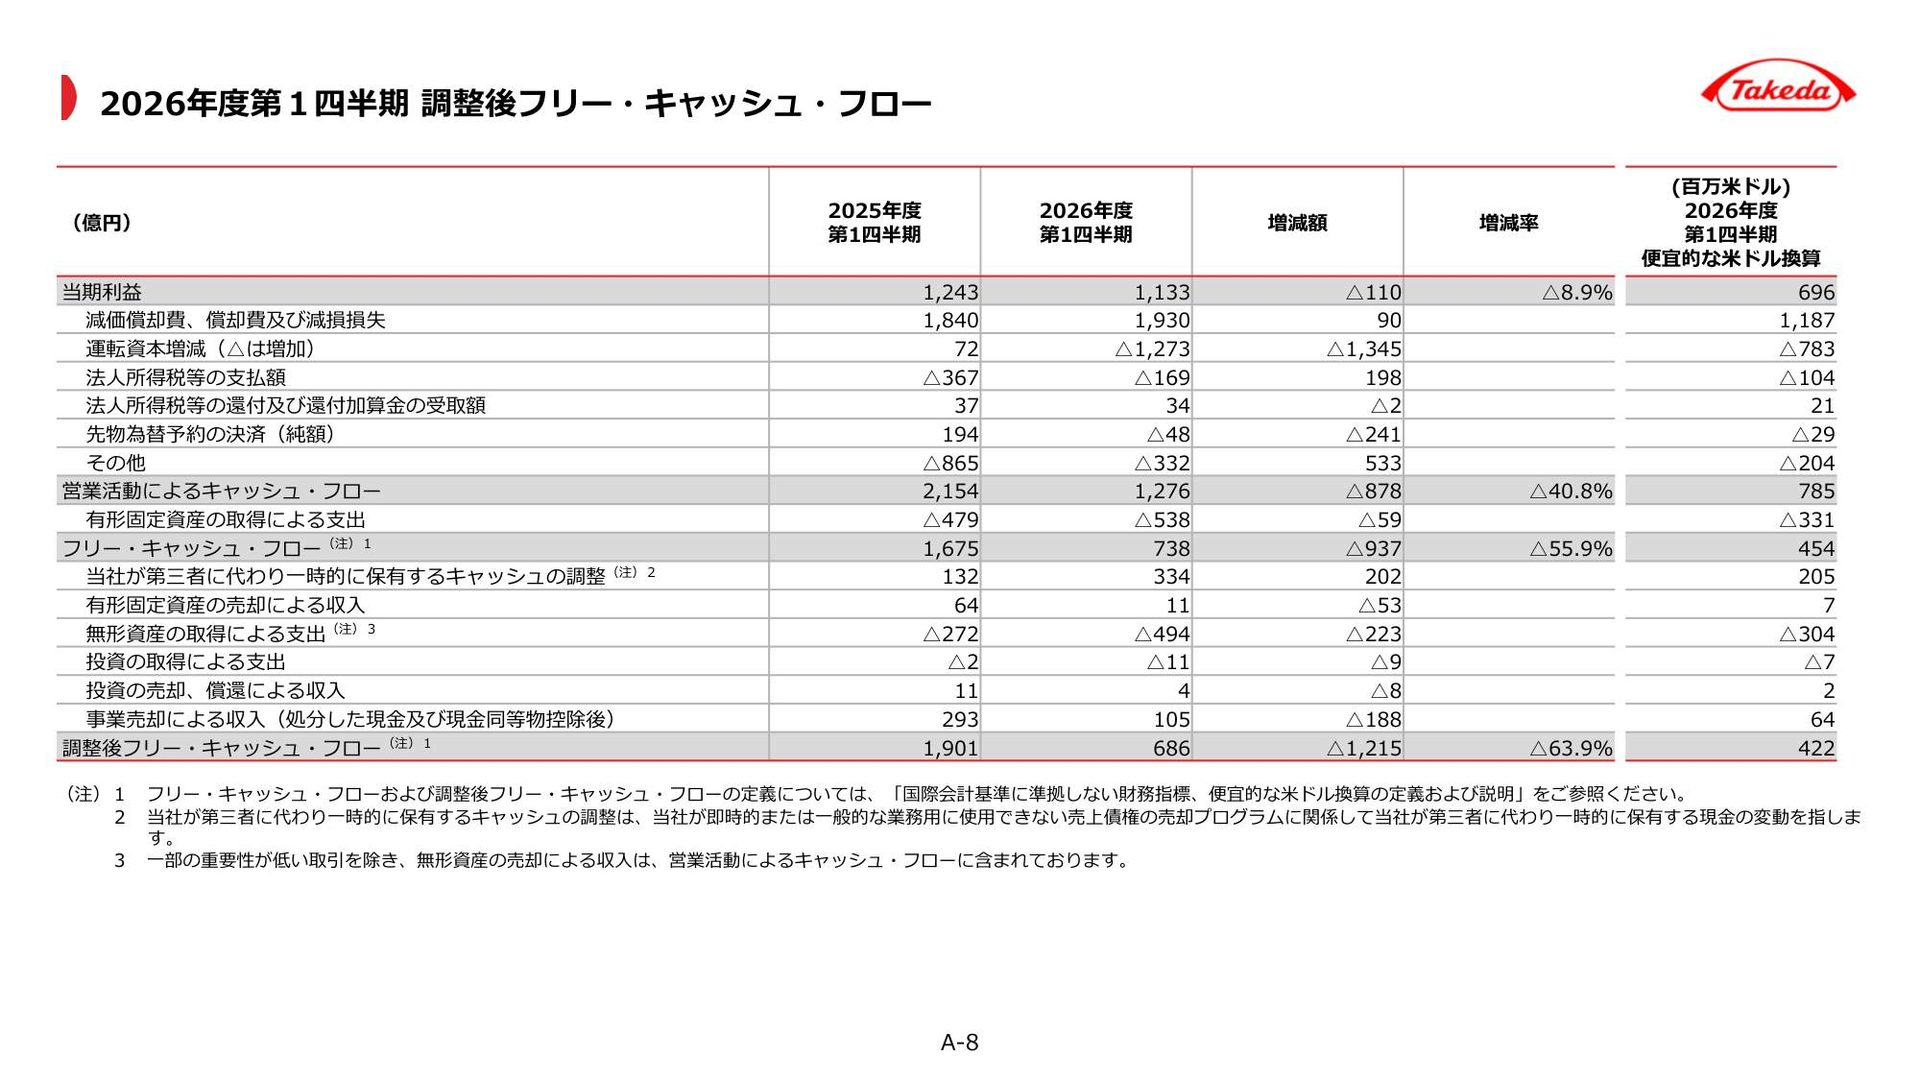
第1四半期の営業キャッシュフローは1,276億円で前年同期比40.8%減でした。調整後フリーキャッシュフローも686億円と63.9%減っています。運転資本の増加1,273億円が負担となり、利益の増加と現金の回収が同じ方向に動いていません。
四半期の収支には入出金時期の偏りがあるため、今回の額を4倍して通期計画の未達と決めつけるのは不適切です。ただし、残りの期間に現金回収が進まなければ余裕は縮まります。借入金の返済や訴訟関連の支払いもあるため、配当だけを取り出した計算には限界があります。
武田薬品への投資で見落とせない特許切れと訴訟リスク
業績の回復を遅らせる要因は、開発中の新薬が承認されないリスクだけではありません。既存薬の減収と、訴訟による利益・現金収支への負担もあります。新薬の成功を評価する際は、その利益が何を補うのかまで考えます。
既存薬の減収を新薬の売上で補えるか
医薬品は特許による保護が弱まると、後発品との競争で売上を失いやすくなります。武田薬品ではビバンセの減収がすでに発生しており、新薬の発売が進んでも、その売上が全額上乗せされるわけではありません。既存薬の減収を埋めてから、全社の成長が始まる構造です。
さらに、2026年7月の会社説明資料では、米国のトリンテリックス後発品の発売を同年12月以降と想定しています。減収圧力が今後加わる製品もあるため、新薬の売上見通しと既存薬の減収額を同じ期間で比較し、全社で利益が増える時期を確かめます。
訴訟引当金4,025億円と将来の現金支出を区別
武田薬品は2026年6月5日、米国のアミティーザに関する独占禁止法訴訟を受け、26年3月期決算を訂正しました。追加の引当金4,025億円を計上し、営業利益は約62億円、最終損益は約1,524億円の赤字になりました。訂正前の黒字額との比較は使えません。
引当金は将来の負担を損益へ反映する処理で、同じ年度に全額を現金で支払った意味ではありません。会社は不服申し立ての方針を示しており、最終負担は未確定です。今期の会計利益が反動で回復しても、将来の現金支払いリスクが消えたとは評価できません。
今後の株価は新薬の販売拡大と本業の回復が焦点
基本的には新薬の進展が株価を支える一方、上昇の持続には収益への裏付けが必要と考えます。発売後の売上、本業の成長率、審査結果を順に確認し、期待だけが先行していないかを確かめます。
承認済みの2薬は発売時期と売上の立ち上がりを確認
武田薬品は2026年8月6日、ナルコレプシータイプ1の治療薬ORZEYFUL(oveporexton)の米国承認を発表しました。同月29日には真性多血症の治療薬MIMRYLO(rusfertide)の米国承認も発表しています。ザソシチニブとは異なり、承認後にどれだけ販売を広げられるかを追う段階の薬です。
ただし、ORZEYFULは米国麻薬取締局(DEA)の手続きを経て発売する予定で、承認日と発売日は一致しません。両薬の発売時期、患者への普及、決算で示される売上を確認します。承認済みという事実だけで満額の通期売上を見込むと、成長を過大評価してしまいます。
次回決算で為替を除いた成長率と現金収支の回復を確認
次回決算では、円建ての増収率だけでなく、為替を一定にした売上とCore営業利益の伸びを確認します。両者がプラスに戻り、主力薬の成長が減収製品を補う姿が見えれば、本業の回復を伴った株価上昇を期待しやすくなります。
同時に、運転資本の増加が落ち着き、営業キャッシュフローへ反映されるかも追います。売上が伸びても在庫や売上債権に現金が滞留すれば、配当を支える余裕は増えません。為替を除く減収が続き、現金回収も遅れる場合は、新薬の好材料だけで評価を引き上げにくくなります。
ザソシチニブは審査結果と発売計画の具体化を追う
ザソシチニブの次の確認点は、審査の可否に加え、承認された場合の適応範囲、安全性の表示、発売時期です。処方できる患者層や使い方に制限が付けば、想定する販売機会も変わります。承認取得という一語だけでは、収益への影響を測れません。
追加資料の提出や審査の長期化が生じれば、販売開始と利益の回収が後ろへずれる可能性があります。反対に、販売条件と供給体制が具体化すれば、将来の売上を試算しやすくなります。審査終了目標だけを根拠に目標株価を置かず、会社が示す発売計画の内容まで追います。
まとめ|武田薬品は新薬の進展と配当の裏付けを合わせて評価
武田薬品は、新薬の開発成果が販売へ移る過程にあります。株価の持続的な上昇には、期待される新薬が既存薬の減収を補い、現金を生む姿が必要です。
配当を目的に保有する場合も、利回りだけで決めず、通期の現金収支と借入返済・訴訟負担を合わせて確かめたい銘柄です。調整後利益の低い倍率だけで割安とも判断できません。
次の決算と各新薬の発売・審査状況を確認し、業績への寄与が具体化した段階で買い増しを検討する姿勢が妥当と考えます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。