
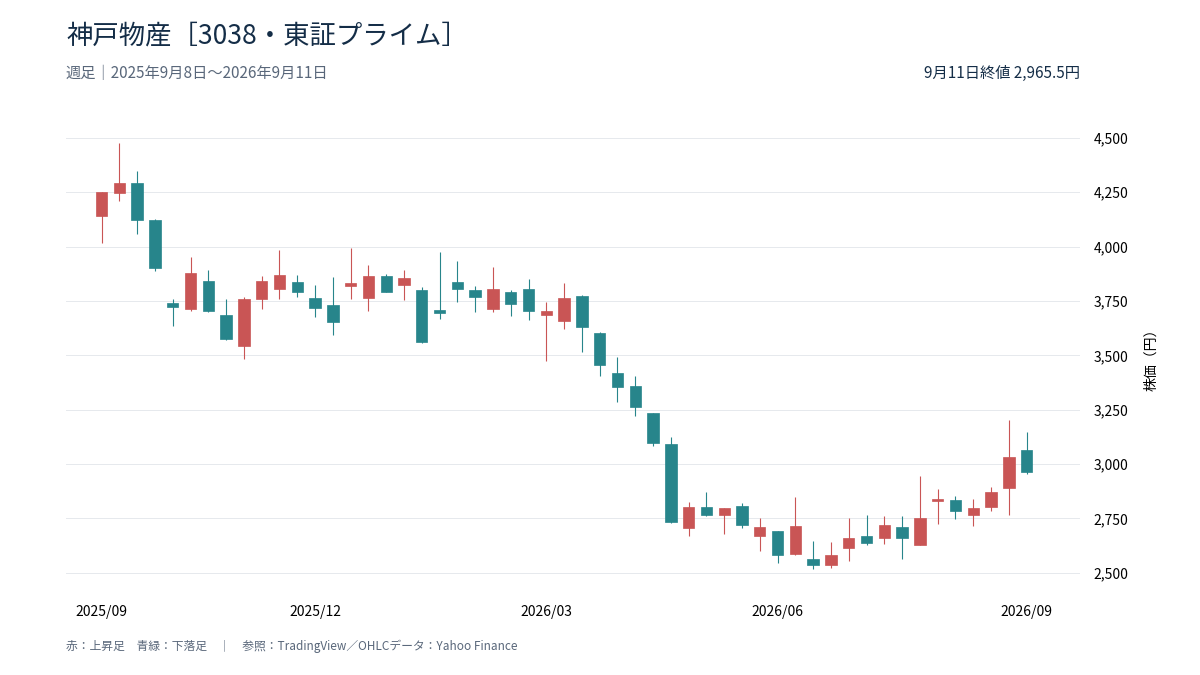
神戸物産(3038)の株価が持続的に回復するには、業務スーパーの売上成長に加え、利益率の改善が必要です。2026年9月11日の終値は2,965.5円。6月の安値から戻していますが、年初の高値には届いていません。
9月11日発表の決算は、累計と直近3カ月で利益の方向が分かれました。値下がりだけで割安と決めず、稼ぐ力が戻る条件を確認したい銘柄です。最新決算、配当・優待、機内食事業への進出から、今後の株価を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
神戸物産の株価は高値から下落|予想PER22倍台には成長への期待が残る
株価は安値から反発していますが、過去の高値へ戻ると決まったわけではありません。会社予想の利益に対して、どれほどの評価が付いているかを先に確かめます。株価指標の基準日は2026年9月11日です。
過去5年と直近1年の値動きから現在地を確認
5年週足では上下動を繰り返しながら、2025年5月26日に上場来高値4,922円へ達しました。2022年の高値4,470円、2023年の4,270円、2024年の4,715円を上回った後、株価は下落へ転じています。
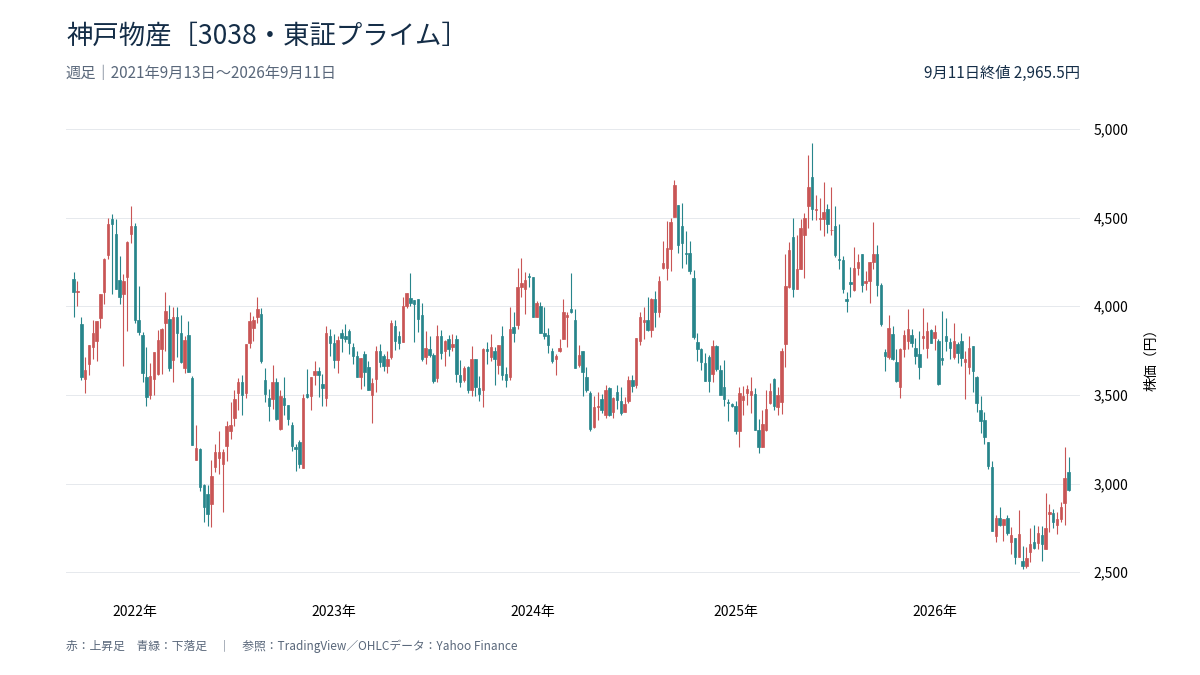
直近1年でも、2026年1月20日の3,974円から6月19日の2,516円へ下げました。9月11日終値は年初来安値を約18%上回る一方、高値比では約25%安です。長期の高値更新が続く形ではなく、下落後の戻りと評価します。出所はTradingViewと株価時系列です。
利益成長と予想PER・PBR・配当利回りを比較
PERは株価を1株利益で割った倍率です。9月11日公表の短信にある会社予想EPS(1株利益)133.24円に対し、予想PERは22.26倍となります。今期の純利益予想は前期比7.5%減で、短期の利益拡大だけを根拠に割安とは言い切れません。
最新決算のBPS(1株純資産)788.90円によるPBRは3.76倍、予想配当利回りは1.08%です。発行済株式総数で計算した時価総額は約8,114億円。株価の評価には、純資産の厚み以上に、商品供給網を通じて利益を増やす力への期待が残っています。
最新決算は累計増益でも直近減益|売上の伸びが利益につながらず
2026年9月11日公表の26年10月期第3四半期決算は、前年との比較期間をそろえる必要があります。累計の増益には上期の好調さが含まれます。5〜7月単独の変化から、足元の稼ぐ力を確認します。
3Q累計は売上高5.2%増・営業利益3.2%増
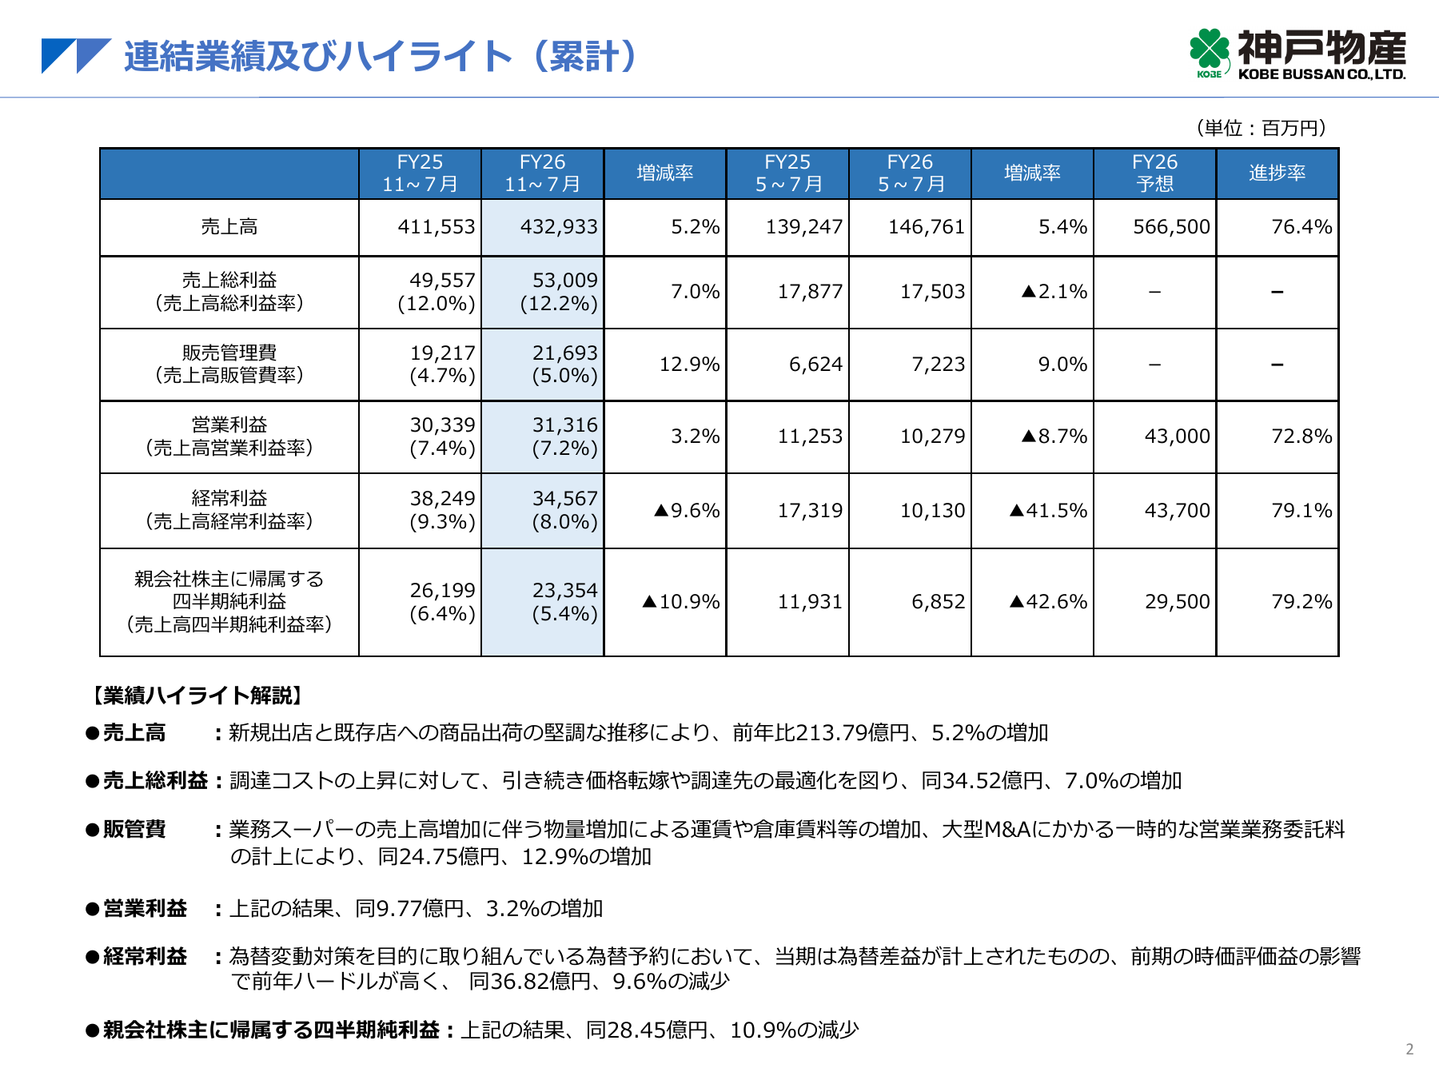
25年11月〜26年7月の連結売上高は4,329.33億円、営業利益は313.16億円でした。前年同期比ではそれぞれ5.2%、3.2%増ですが、営業利益の伸びは売上高を下回っています。営業利益率は前年の約7.4%から約7.2%へ低下しました。
上期までの営業増益率は10.2%でしたから、累計でも増益の勢いが鈍っています。営業利益は本業の収益を示すため、為替評価損益の影響が大きい経常利益とは分けて読みたい数字です。累計で前年を上回った実績だけでは、下期も順調とは評価できません。出所は各四半期決算短信です。
5〜7月は粗利益の減少と販管費増加で営業8.7%減益
5〜7月の売上高は前年同期比5.4%増えましたが、営業利益は8.7%減りました。売上原価を差し引いた粗利益の減少と、販管費の増加が重なっています。商品の販売額を伸ばしても、会社に残る利益は減った形です。
| 連結・億円 | 前年5〜7月 | 今期5〜7月 |
|---|---|---|
| 粗利益 | 178.77 | 175.03 |
| 販管費 | 66.24 | 72.23 |
| 営業利益 | 112.53 | 102.79 |
経常減益には前年の為替予約評価益の反動も影響
3Q累計の経常利益は345.67億円で、前年同期比9.6%減でした。営業増益との違いには、営業外に計上する為替関連損益の変化が影響しています。前年は為替予約などのデリバティブ評価益62.11億円があり、今期は評価損21.42億円となりました。
一方、通常の為替差損益は前年の11.12億円の損失から41.82億円の利益へ改善しています。両者を合計すると為替関連の押し上げ効果は縮小しました。経常減益をすべて店舗や商品の不振で説明すると、本業の変化を読み違えます。出所は3Q決算短信です。
業務スーパーの成長力|1,144店舗への商品供給と自社製造が柱
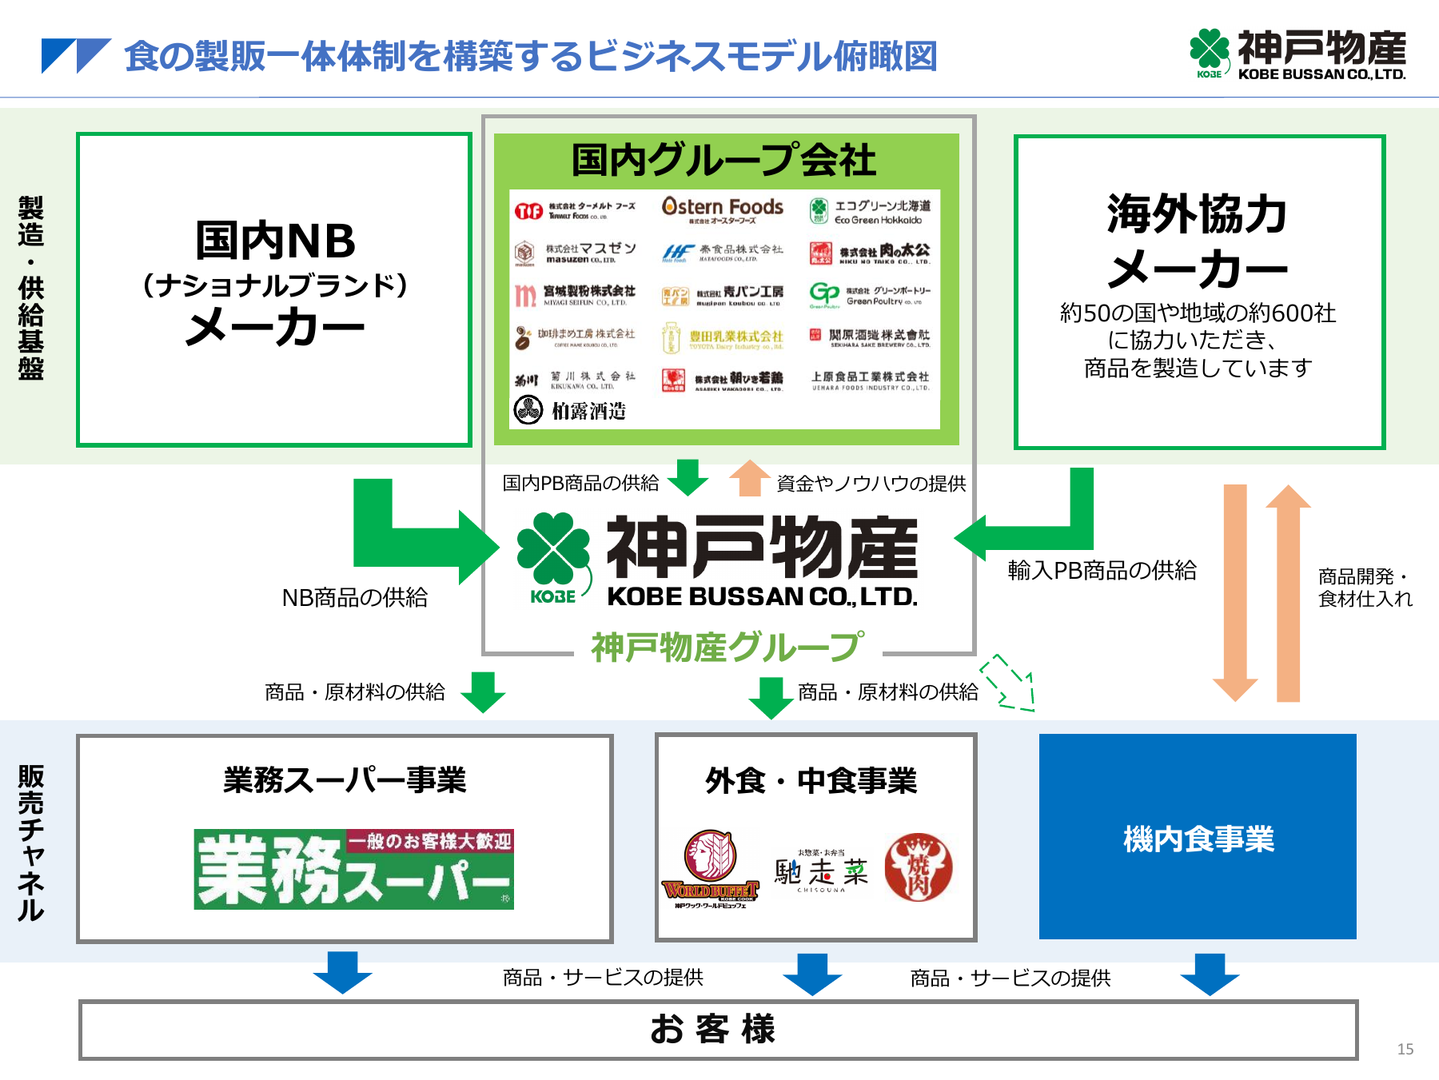
神戸物産を店頭販売だけの会社として見ると、利益の源泉をつかみにくくなります。加盟店への卸売と食品製造を組み合わせた事業が中心です。既存の販売網と、新しく加わる販路を分けて成長性を考えます。
加盟店への卸売と自社工場を組み合わせた収益構造
3Q累計では業務スーパー事業の外部売上高が4,158.13億円と、連結売上高の約96%を占めます。加盟店向けの商品供給に、自社グループ工場の収益が加わる構造です。店が増えると、工場で作った商品や輸入品を販売する先も広がります。
2026年7月末の直営店は4店にとどまり、多数の店舗を自社で運営する小売企業とは費用の持ち方が異なります。現時点の利益成長を左右するのは主力の食品供給ですが、外食・中食のほか、太陽光・木質バイオマス発電も運営しています。再生可能エネルギー事業の収益構造は、発電方式ごとに分けて確認したいところです。出所は3Q決算短信・説明資料です。
[関連]再生可能エネルギー関連銘柄【2026年版】|太陽光・風力・バイオマス・蓄電池株を比較
出店と既存店への出荷が成長を支える
2026年7月末の業務スーパーは1,144店舗で、前期末から22店舗増えました。新店だけでなく、7月の直轄エリア既存店向け出荷額も前年同月比4.5%増となっています。ただし、出荷金額の伸びには単価の変化も含まれ、客数増と同じではありません。
自社ブランドのPB比率は34.58%、国内食品工場は28拠点です。自社製品を増やせれば品ぞろえの違いを出しやすく、製造から販売までの利益も取り込めます。出店数に加え、既存の売り場へ自社商品をどれだけ供給できるかが成長を支えます。出所は3Q決算説明資料です。
内需株を比較する際は、年末商戦関連銘柄の既存店・粗利益の見極め方も参考になります。
[関連]年末商戦で個人消費はどう動く?最新データで読む投資戦略
機内食事業は8月に取得完了、相乗効果は来期以降を見込む
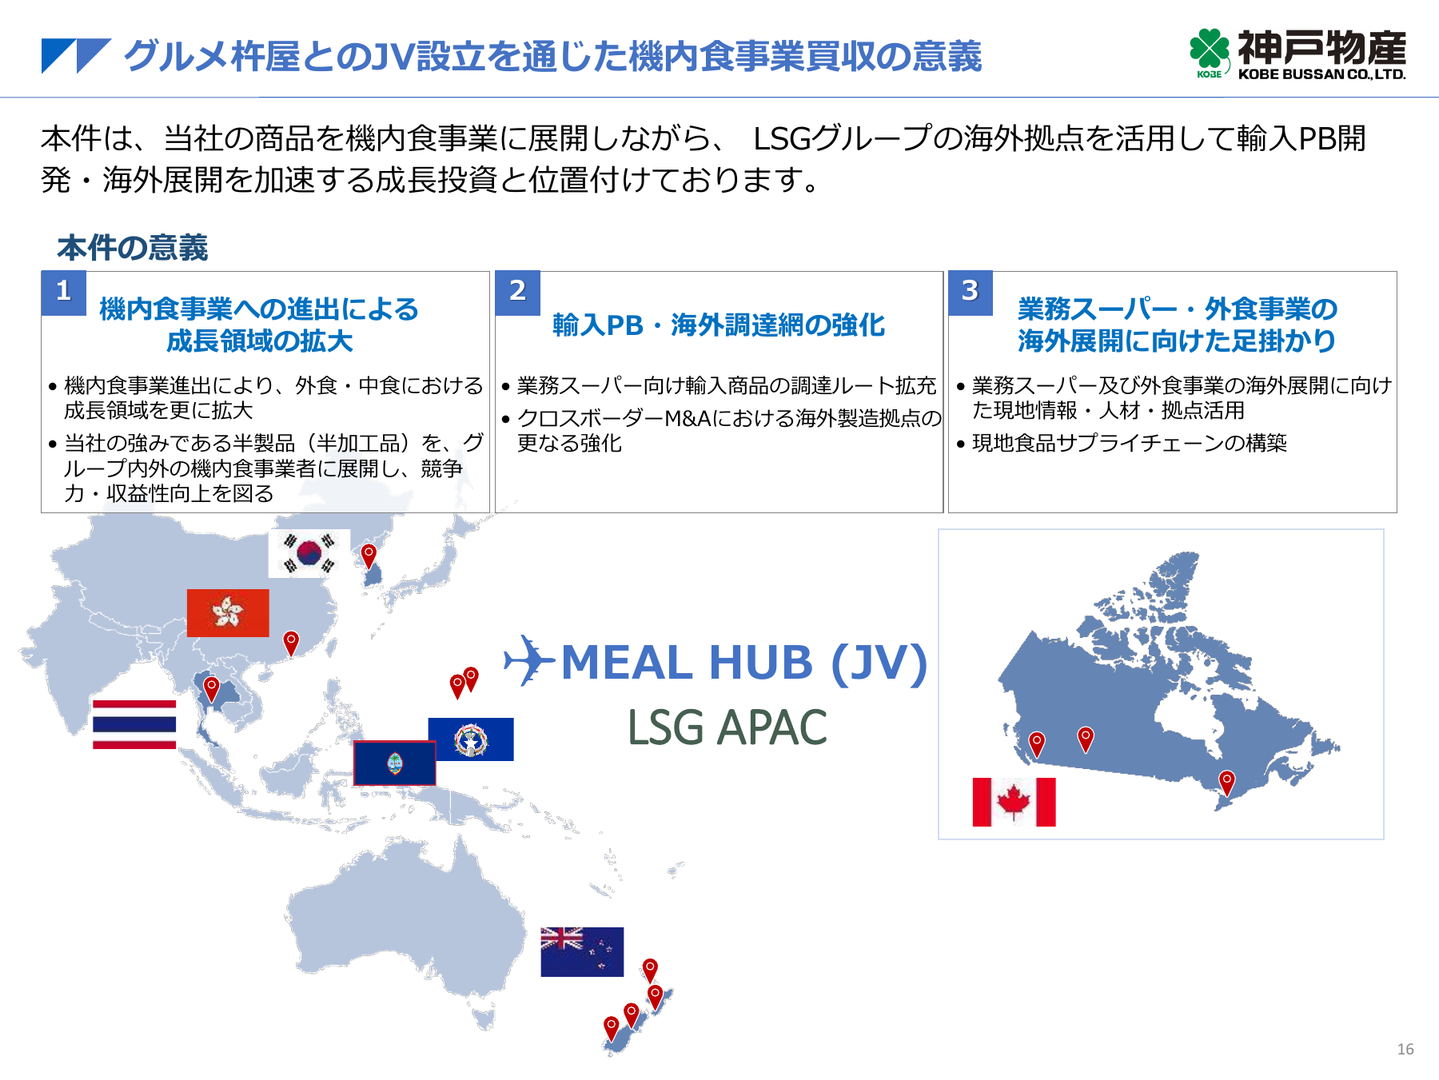
神戸物産は合弁会社を通じ、2026年8月3日にLSG Asia-Pacificの15社を取得しました。機内食の提供拠点が新たな販路になります。ただし、取得は7月末で締めた3Qの後であり、今回の累計業績を機内食事業が支えたわけではありません。
6月25日公表の質疑応答では、自社商品の機内食への採用や海外調達網の強化による効果は来期以降と説明しています。航空会社のメニュー変更に時間がかかるためです。取得企業の既存収益を連結する効果と、協業で追加利益を生む効果には時間差があります。出所は3Q短信と同質疑応答です。
配当と株主優待|年間32円予想、優待額は株数と保有年数で変わる
株主還元は現金配当と優待を分けて比較します。配当だけで高い利回りを狙うタイプではありません。業務スーパーを利用する頻度や保有予定の株数によって、優待が家計に与えるメリットも異なります。
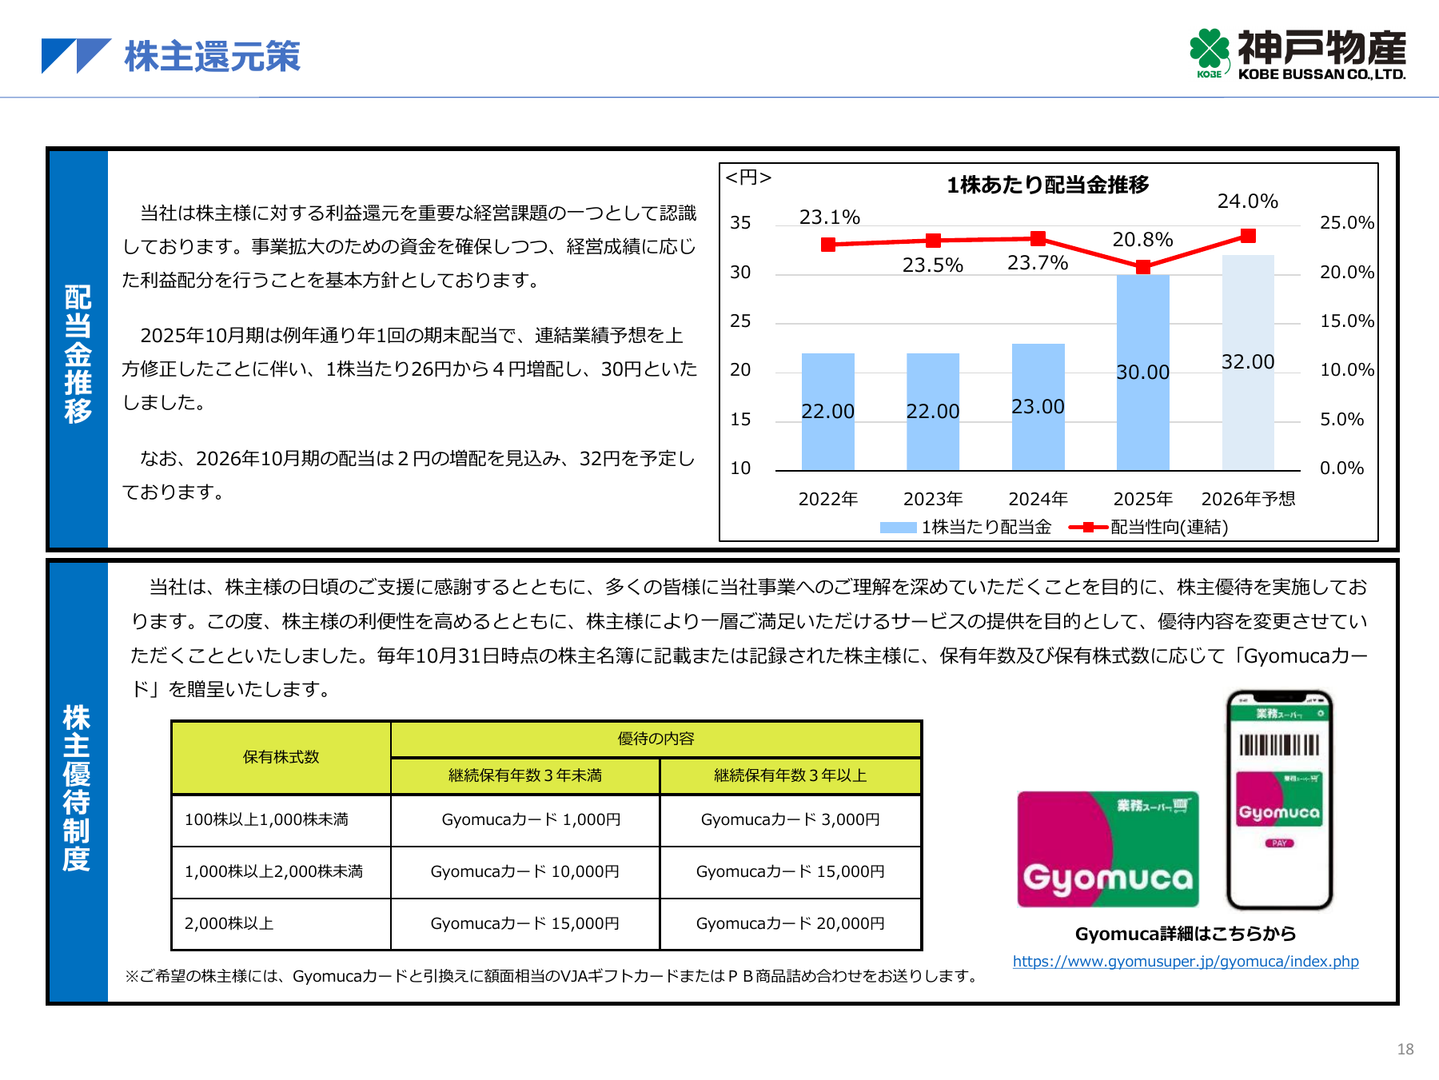
予想配当性向は約24%、配当利回りは約1.1%
26年10月期の年間配当予想は32円です。予想EPSで割った配当性向は約24%で、利益の大半を配当に充てる計画ではありません。前期の30円には特別配当4円が含まれており、総額では2円増配、普通配当26円との比較では6円の増加です。
9月11日終値で100株を保有する場合、購入額は手数料を除き29万6,550円、年間予想配当は税引前3,200円となります。利益から見た還元余力はありますが、大型買収や工場投資にも資金が必要です。増配の継続を約束した数字ではなく、今期の会社予想として扱います。
Gyomucaカードの優待内容と長期保有条件
優待の基準日は毎年10月31日です。100株以上でGyomucaカードが届き、同一株主番号で中間・期末の名簿に連続7回以上載ると長期保有の対象になります。希望者はVJAギフトカードや自社グループ商品へ交換できます。
| 保有株数 | 3年未満 | 3年以上 |
|---|---|---|
| 100〜999株 | 1,000円 | 3,000円 |
| 1,000〜1,999株 | 10,000円 | 15,000円 |
| 2,000株以上 | 15,000円 | 20,000円 |
利益回復の課題|物流費と為替に加え、買収後の償却費も重荷になり得る
売上が増えれば自動的に利益率も上がるとは限りません。調達から配送までのコストと、買収後に発生する費用を確かめます。一時費用がなくなる効果と、継続的な採算改善を混同しない読み方が必要です。
価格転嫁と物流効率化で利益率を戻せるか
会社は上期の質疑応答で、物流会社の値上げに対してコスト削減が追いついていないと説明しました。関東・関西で新たな倉庫を契約し、運用が進めば物流費や保管費の低減を見込んでいます。倉庫家賃の先行負担が、後の配送効率改善につながるかが問題です。
総務省の2026年7月家計調査では、二人以上世帯の実質消費支出が前年同月比3.6%減でした。節約志向は低価格店に客を呼ぶ反面、値上げへの慎重さも強めます。販売数量を落とさず調達費の上昇を価格に反映できるかが、利益回復を左右します。
円高は仕入れに追い風でも為替予約の評価損益に注意
輸入品の支払いでは、円高が進むと同じ外貨額を少ない円で賄えます。ただし、円高になった月から営業利益が一律に増えるわけではありません。既に仕入れた在庫や為替予約があり、調達条件の改善が売上原価へ表れるまで時間差が生じます。
さらに、将来の為替を一定条件で予約する取引では、期末の相場に応じて評価損益が動きます。原価改善への期待と経常利益の振れは同時に起こり得ます。会社は一定の為替変動に対する利益感応度を今回の資料で示しておらず、円高幅から増益額を単純計算できません。
買収費用とのれん償却が新事業の利益貢献を左右
上期にはM&Aに伴う営業業務委託料約4.5億円が計上されました。これは一時費用ですが、今後は別の負担も生じます。買収価格と取得した純資産などとの差額である「のれん」の償却費は、買収後の利益を継続的に減らすためです。
LSG Asia-Pacific取得の対価は3.07億ユーロ、短信記載の円換算で569.57億円です。合弁会社経由の取得で、取得後の資金配分も確認が必要です。3Q短信時点ではのれんの金額・償却期間が未確定です。取得企業の利益がそのまま親会社の増益になると見込むのは避けます。
今後の株価は利益率回復次第|通期達成には残り3カ月で営業22.5%増益が必要
新規購入では、売上増に利益の改善が伴うかを確かめたいところです。粗利益が戻らず減益が続けば、通期未達や翌期の成長鈍化への警戒が強まります。会社計画から逆算したハードルと、次の開示で確認する数字を示します。
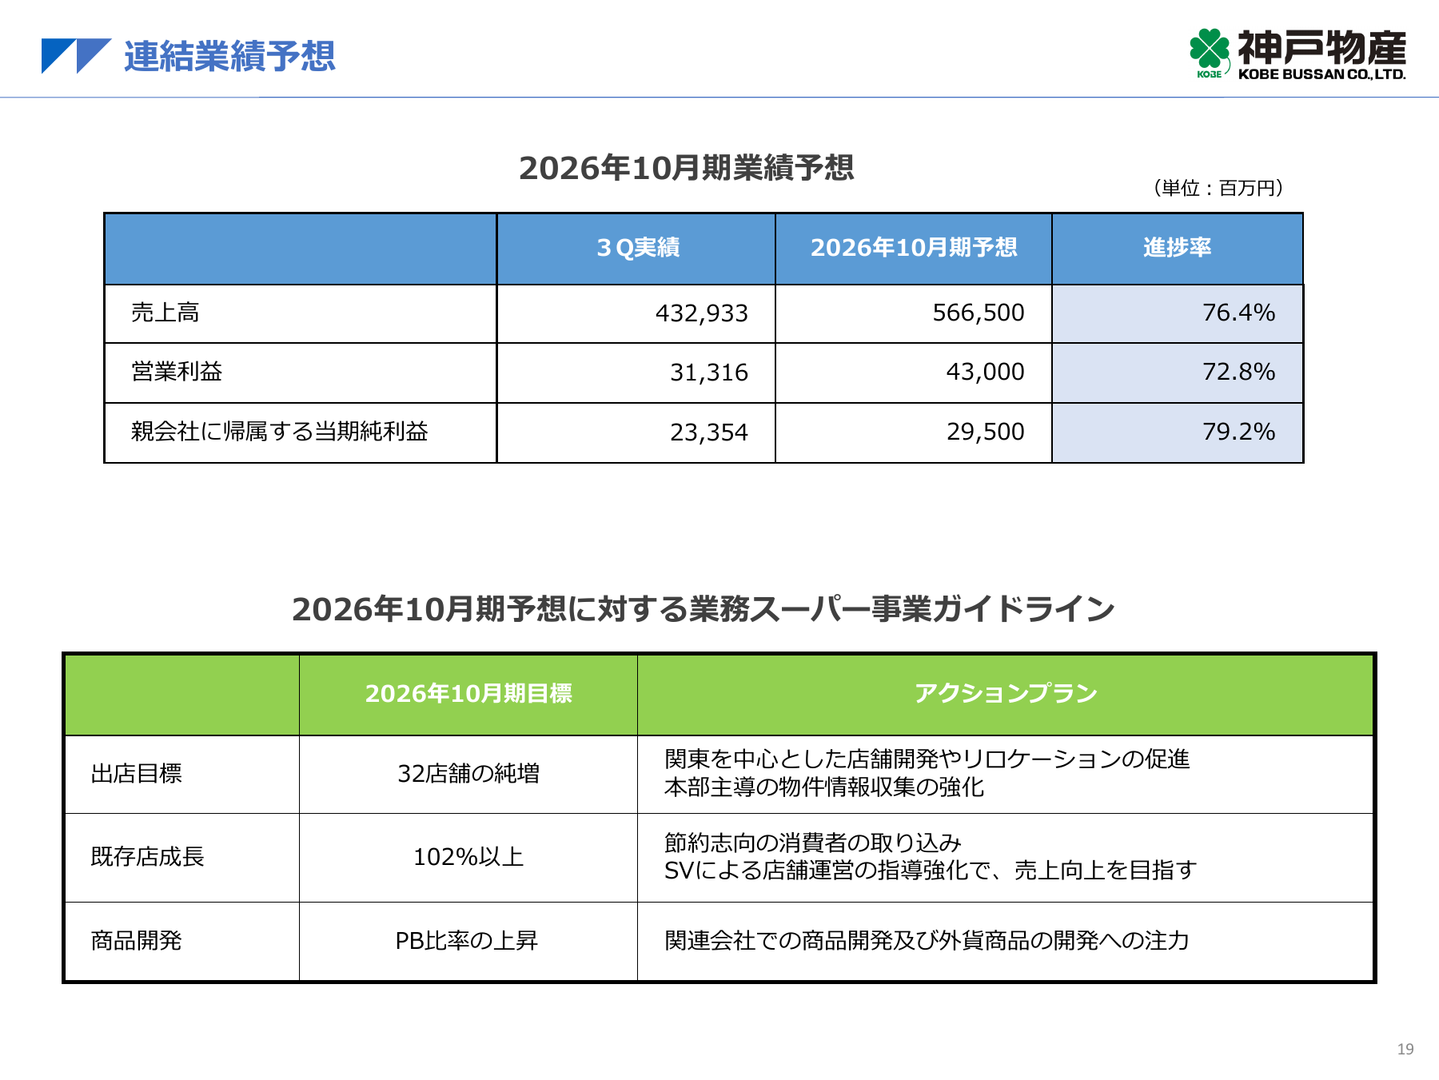
通期営業利益430億円まで残り116.84億円
通期営業利益計画430億円から3Q累計313.16億円を引くと、残りは116.84億円です。前年の8〜10月は95.39億円だったため、達成には前年同期比約22.5%増益が必要となります。会社が別途発表した四半期予想ではなく、短信の通期計画と実績からの逆算です。
残りの売上計画は1,335.67億円で、必要な営業利益率は約8.7%になります。直近3カ月の約7.0%からは採算の改善が要ります。通期予想が据え置かれた事実と、達成の容易さは別です。本業の回復と取得企業の寄与が、利益の不足を埋められるかを確認します。
月次売上だけでなく粗利益と営業利益の回復を追う
7月の単体月次は売上高が前年同月比7.6%増えた一方、粗利益は1.0%減、営業利益は5.7%減でした。売上増でも減益が続く状態です。ただし、営業利益の減少率は5月の16.5%、6月の12.0%から縮小しており、悪化の速度は緩んでいます。
次の月次で粗利益が増加へ転じ、営業利益も伴って伸びれば、採算回復を期待しやすくなります。逆に、販促で売上だけを伸ばしても、粗利益が戻らなければ安心できません。月次は神戸物産単体の数字で、海外子会社を含む連結利益を直接示さない点にも注意が必要です。
本決算で確認したい機内食事業の寄与と来期計画
本決算では、機内食事業を何カ月分取り込み、売上・利益へどれだけ寄与したかを確かめます。既存事業の増益と新規連結による上乗せを分けるためです。大型買収後は、連結売上高が増えただけでは、元の事業の成長が続いているか分かりません。
あわせて、のれん償却後の利益、設備投資、資金繰りと27年10月期計画を比較します。営業増益でも償却費や資金負担が重ければ、株主に帰属する利益が伸びにくくなります。来期計画は2026年9月14日時点で未公表です。買収規模より、取得後に残る利益で評価したい投資案件です。
まとめ|神戸物産は売上成長と利益回復をセットで見る
神戸物産は、商品供給網の拡大を利益成長へ結び付けられるかが株価回復を左右します。購入を急ぐより、粗利益と営業利益の改善を確認する姿勢が妥当と考えます。
保有中なら、出店の増加だけで安心せず、会社計画の達成度と買収後の費用を点検したいところです。配当・優待は保有を支える要素ですが、業績悪化を埋める保証にはなりません。
本記事は2026年9月14日までに確認した開示を基に作成しています。会社予想や優待条件は変更される場合があります。売買時には最新の開示と株価をご確認ください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。