
フジクラ(5803)は9月安値を場中で割り込み、下値を探る動きが続いています。次に確認したい過去の安値は5月20日の4,156円ですが、そこで下げ止まる保証はありません。買いを検討するなら、安値の回復と高収益の持続を確かめたいところです。
2026年10月15日14:34時点の株価は4,608円まで下がりました。前日14日の確定終値5,200円を指標の基準とし、15日の場中評価は別記しています。価格と1株指標は4月の6分割後にそろえ、最新決算と中計から下値の目安、割安度、買い時の条件を検証します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
9月安値を割ったフジクラ株|次の下値と割安度を検証
9月の安値を割り込んだため、従来の価格帯で支えられるという見方は見直しが必要です。過去の安値は下げ止まりを確認する目安とし、割安度は利益予想に照らして評価します。直近の戻り高値からの下落も押さえます。
10月の戻り高値から再下落、9月安値も場中で下抜け
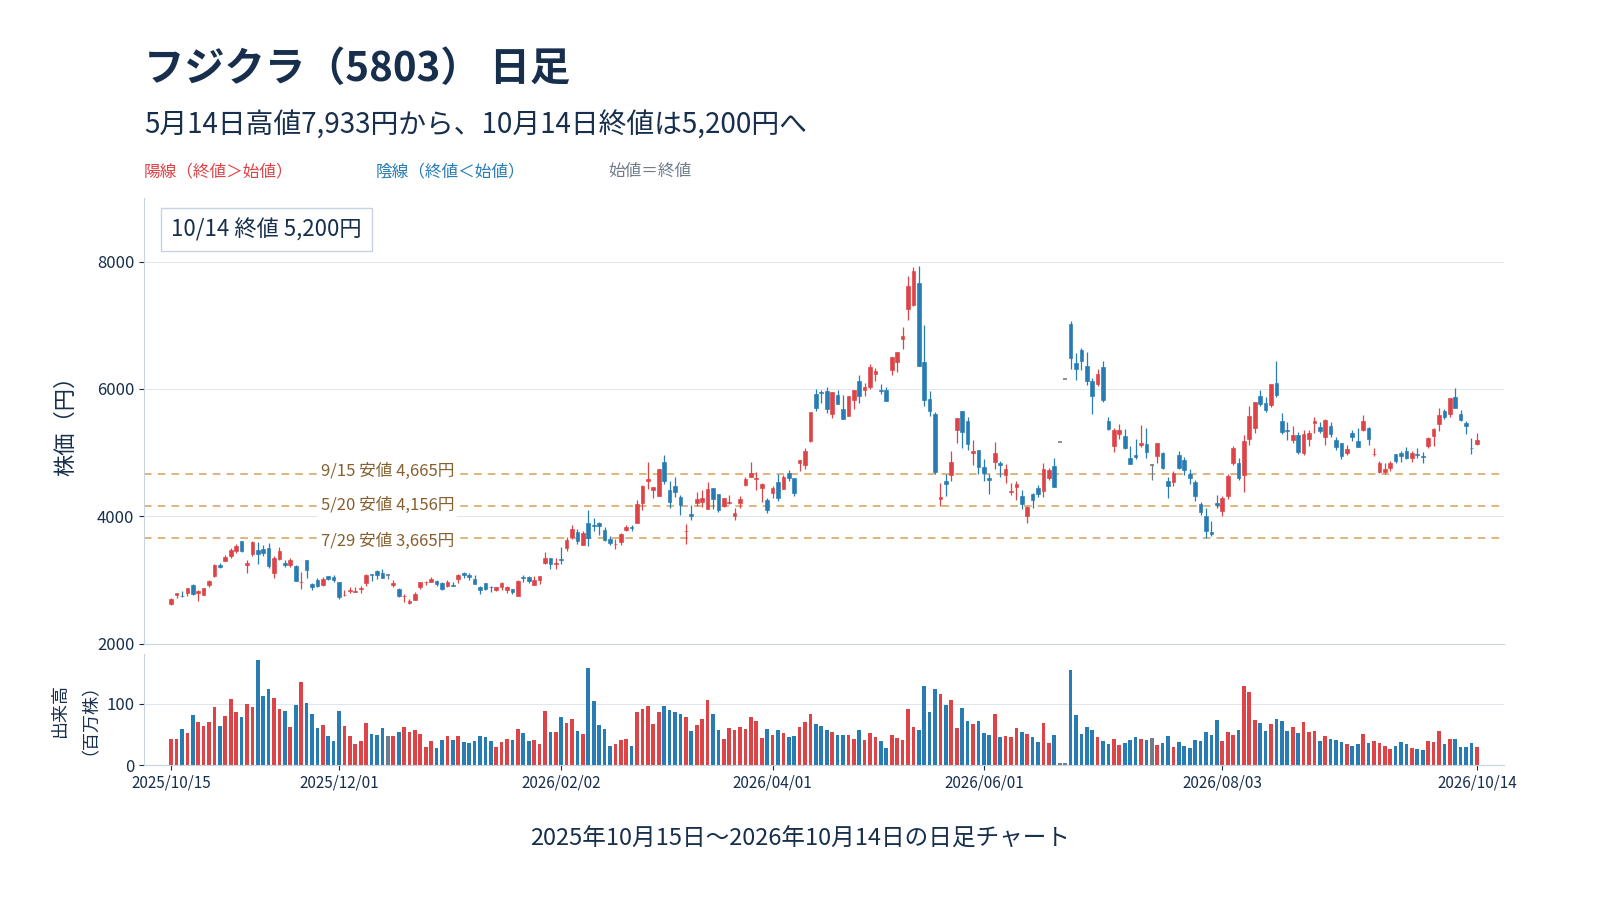
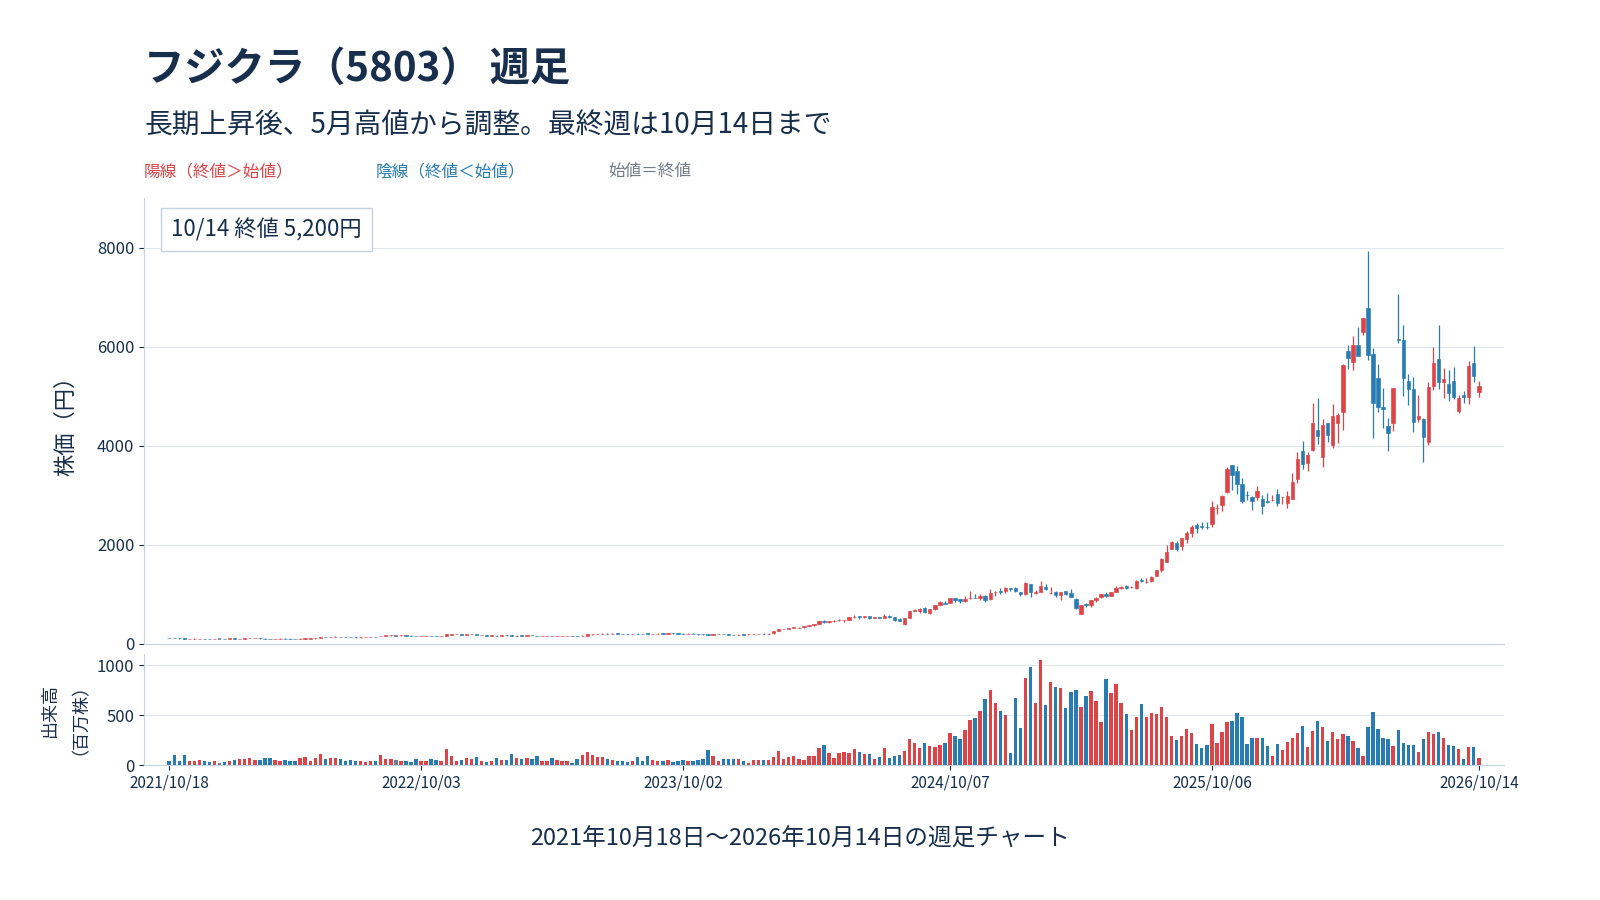
10月7日の高値6,012円から、14日終値は5,200円へ13.5%下落しました。15日14:34時点では4,608円となり、前日終値比11.38%安です。9月15日の安値4,665円を場中で下回り、10月の戻りも崩れています。
5月14日の年初来高値7,933円からの下落率は、14日終値で34.5%、15日14:34の値で41.9%です。同じ高値へ戻るには後者から約72.2%の上昇が必要で、下落率と回復に必要な上昇率は一致しません。
下値は過去の安値を確認し、底値と決めつけない
10月15日12:55には4,550円を付けましたが、これは場中の暫定安値です。さらに下値を探る場合、過去の実測値では5月20日安値4,156円、さらに7月29日安値3,665円が確認点です。4,550円も4,156円も、買い注文が必ず下支えする価格ではありません。
9月15〜16日の安値4,665〜4,712円はすでに場中で割り込み、今後は回復を確かめる価格帯に変わります。終値での位置と翌営業日の安値更新の有無を追います。
予想EPS196.88円を維持できるかで株価評価は変わる
8月7日修正の会社予想EPS(1株当たり利益)196.88円に対し、10月14日終値の予想PERは26.41倍、15日14:34の値では23.41倍です。6月末BPS367.48円を使うPBRも、同じ順で14.15倍、12.54倍になります。15日の同場中値に対する時価総額は約8兆1,800億円です。
値下がりで倍率は低下しましたが、利益予想を達成する前提の評価です。短納期の大型案件が翌期も続くかで、持続的な利益水準は変わります。15日14:34の値で100株を買う代金は手数料を除き46万800円で、株式分割後も値動きの負担は残ります。
今回の急落と好業績を分ける|AI関連株への売りと上方修正
今回の下落では、AI関連株全体への売りと、フジクラ自身の業績見通しを切り分けます。市場で警戒される資金調達の問題が、そのまま同社の受注減を意味するわけではありません。5月の急落後に改善した会社計画も確認します。
AI関連株への売りとフジクラ固有の悪材料を分ける
10月15日の株探報道では、米コアウィーブの社債価格下落と資金調達コストへの懸念、米半導体株指数(SOX)の4%超安が取り上げられました。フジクラを含むAI・データセンター関連株にも売りが広がっています。これは投資資金の流れへの警戒であり、同社の業績下方修正とは別の情報です。
会社が8月に公表した利益予想は上方修正後の水準です。株価が先に下がっても、その時点で利益計画が減額されたわけではありません。今後、会社から業績修正や受注延期が示されれば、資金調達への懸念に加えて、実際の売上・利益への影響を確かめる必要があります。
5月の決算発表後に急落、当初予想には供給面の懸念
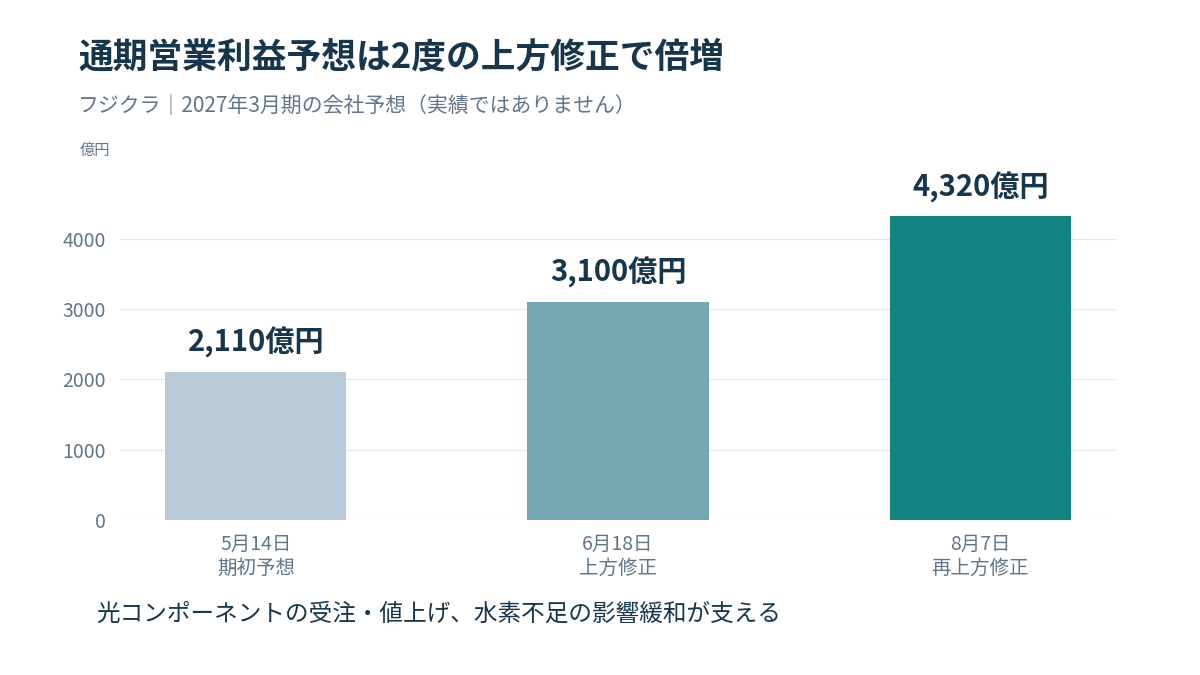
5月14日に公表した27年3月期の営業利益予想は2,110億円、純利益予想は1,560億円でした。前期純利益1,572億円をわずかに下回る計画です。株価は同日の高値7,933円から、20日の安値4,156円へ大幅に下がりました。
好調な前期実績に対し、期初の利益見通しが慎重だった点が当時の評価を左右しました。会社は6月の修正で、当初懸念していた水素不足の影響緩和にも言及しています。AI需要が強くても、製造に必要な資材を確保できなければ売上を増やしにくいという問題でした。
6月と8月の上方修正は、光部品の受注と値上げが支える
6月18日、会社は営業利益予想を3,100億円へ引き上げました。大規模クラウド事業者からの想定外の光コンポーネント受注、売価上昇、水素不足の影響緩和が理由です。8月7日には需要の継続を見込み、4,320億円へ再び上方修正しました。
6月19日の終値は前日比約15.7%高、8月7日は約12.8%高でした。受注と利益予想の改善は反発を支える材料になりました。ただし、発表前後の終値比較であり、値動きの全てを決算だけで説明できるわけではありません。
最新4〜6月期は営業利益1,048億円、前年同期比155.1%増
8月7日発表の27年3月期第1四半期は、売上高4,020億円、営業利益1,048億円でした。前年同期比では売上高が50.1%増、営業利益が155.1%増です。親会社株主に帰属する純利益は804億円で、156.8%増となりました。
営業利益率は約26.1%で、前年同期の約15.3%から改善しています。最新の通期予想は売上高1兆7,550億円、営業利益4,320億円、純利益3,260億円です。前期の最高益だけでなく、足元の採算改善と引き上げ後の計画を評価する段階に入っています。
情報通信の営業利益は980億円、全社利益の約93%に相当
4〜6月期の情報通信事業は、売上高2,644億円、営業利益980億円でした。営業利益は前年同期比188.3%増で、全社営業利益との比率は約93%です。フジクラの増益を支えているのは、電線全般よりも情報通信の収益拡大といえます。
会社は米国以外の新規データセンター案件で、光コンポーネントの大量受注があったと説明しています。光ケーブルだけでなく接続部品も重要です。データセンター関連銘柄を比べる際は、建設、電力、通信のどこで収益を得る企業なのかを分けると、需要とのつながりが見えます。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
新中計の注目点|利益目標と増産時期を読み直す
2026〜2028年度の中期経営計画は、情報通信の成長と大型投資を軸にしています。ただし、5月の中計目標と、8月の修正予想は公表時点が異なります。利益の数字だけでなく、設備の稼働時期と資金の使い道を確認しましょう。
今期営業利益予想4,320億円は、中計最終年度目標を上回る
5月19日に示した2028年度の連結営業利益目標は3,150億円、そのうち情報通信は2,850億円でした。一方、8月に修正した2026年度の会社予想は4,320億円です。今期の予想額が、2年先の中計目標を1,170億円上回っています。
これは目標を実績で達成したという意味ではありません。5月に置いた中計の前提より足元の収益見通しが強くなったという関係です。今後は古い目標への到達よりも、今期の高収益が翌期以降にどこまで続くか、会社が中期見通しをどう見直すかが注目点になります。
3年間の投資5,300億円には、成長・戦略・その他投資を含む
中計では3年間に5,300億円に追加分を加えた投資を計画しています。内訳は成長投資3,000億円、戦略投資1,000億円、その他投資1,300億円です。全額を光ケーブルの増産だけに使う計画ではありません。
資金配分では営業キャッシュフロー6,200億円と、借入など1,300億円を想定し、株主還元にも2,200億円に追加分を加える方針です。日米の最大3,000億円投資を別枠で足すなど、資料に並ぶ金額を重複計上しないようにしましょう。投資額より、稼働後にどれだけ利益と現金を生むかが大切です。
光ケーブル能力約4倍は、2030年から段階的に立ち上げ
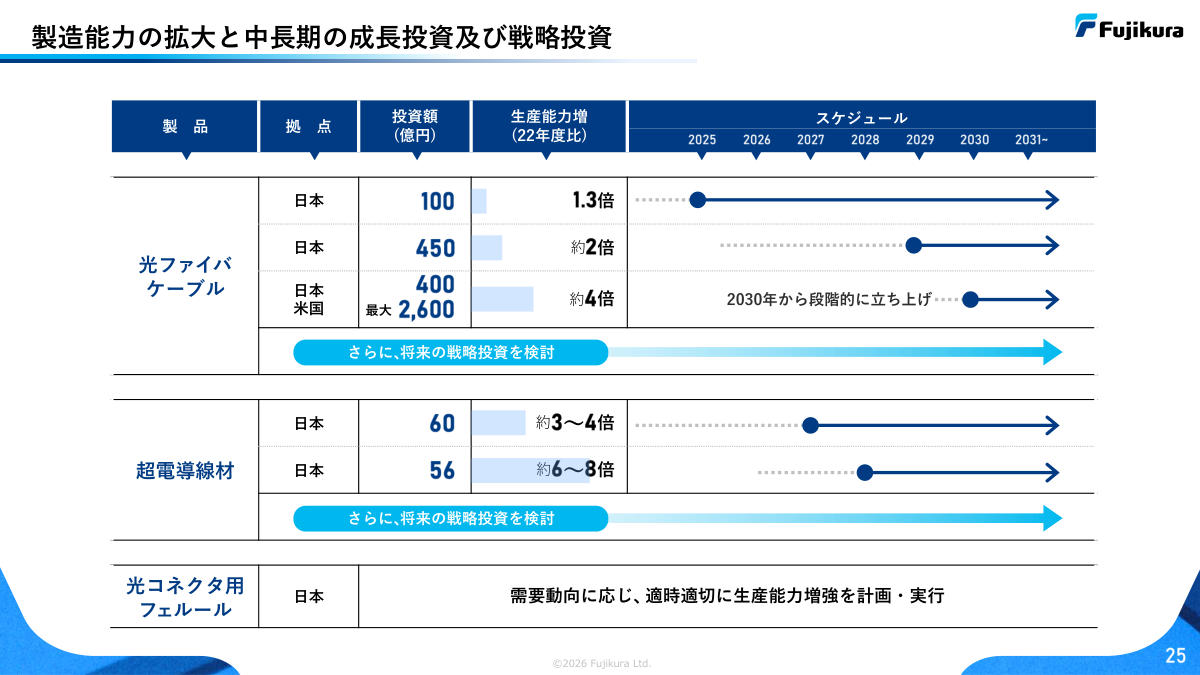
中計資料の光ファイバーケーブル増産計画では、国内450億円の投資による能力約2倍は2029年からの立ち上げです。国内400億円と米国最大2,600億円による能力約4倍は、2030年から段階的に立ち上げる計画になっています。
倍率はいずれも2022年度比です。2028年度までに4倍の設備が全て稼働する、と読んではいけません。現在の受注増を支える生産体制の改善と、数年先の大型設備による供給力拡大は、業績に効く時期が異なります。
CPO・光電融合は次の成長候補、現在の売上と区別する
中計は、半導体の近くで光信号を扱うCPO・光電融合や、マルチコアファイバー、空孔型光ファイバーを将来の技術として挙げています。通信量の増加と省電力化に応える開発であり、既存の光ケーブル・部品に続く成長候補です。
ただし、研究開発テーマの存在と、大量販売で利益が出ることは別です。次世代技術への期待を、足元の営業利益980億円の全てと結び付けるのは不適切です。光電融合の関連銘柄を比較する際も、開発、顧客評価、量産のどの段階にあるかを確認すると、期待と実需を分けられます。
[関連]光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
配当予想は年38円、中間決算を踏まえ修正を検討
年間配当予想は中間19円と期末19円の計38円です。予想利回りは10月14日終値で0.73%、15日14:34の値で0.82%となります。前期225円は分割前の数字で、6分割後に換算すると37.5円です。
会社は配当性向40%を目安とし、配当予想の修正は第2四半期決算を踏まえて決めると説明しています。現予想の配当性向は約19.3%で、目安との差はありますが、増配額は未確定です。EPSに40%を掛けた金額を確定配当として購入額へ織り込むのは避けたいところです。
フジクラの買い時は?安値の回復と中間決算を確認
買い時を探る際は、株価が下げ止まる兆しと、会社計画を支える受注・採算の確認を分けます。値下がりだけを理由に買い急がず、価格の回復と利益の持続がそろうかを待つ考え方です。中間決算では、先行した株価下落を裏付ける業績変化があるかを確かめます。
割り込んだ9月安値を回復できなければ買いを急がない
短期では安値更新が止まったうえで、割り込んだ9月安値帯を終値で回復できるかを見ます。場中に一瞬戻るだけでなく、翌営業日以降も買いが続くかが確認点です。単日の陽線だけで反転が確定したとは扱いません。
戻りが続く場合は、9月29日安値4,843円付近から、10月13日安値4,970円〜14日終値5,200円の旧価格帯へ復帰できるかを追います。回復に失敗して安値を更新する間は、過去高値への期待より下落継続のリスクを優先し、新規購入を急がない姿勢が妥当です。
中間決算で利益率・下期計画・配当予想を確認する
11月の中間決算では、既存の大型案件が売上につながったか、値上げ後の採算が続いたかを確認します。比較の基準は4〜6月期の全社営業利益率26.1%、情報通信の37.0%です。利益率だけでなく、販売量と受注の裏付けを合わせて読む必要があります。
上期営業利益予想1,980億円に対する第1四半期の進捗は約52.9%ですが、通期達成には下期2,340億円が必要です。上期の好調を単純に延長せず、下期計画を支える案件と外部調達コスト、同時に示される配当予想の扱いを確かめます。
大型案件の継続と来期の受注が高収益を支える条件
8月7日の決算説明で、会社は米国外の大型案件を緊急需要への短納期対応と説明しました。当年度中は少なくとも継続を見込む一方、その後の拡大は顧客の投資計画次第です。今期に計上する大型案件と、来期を支える新たな受注は区別して確認します。
当時は下期に確実な受注を見込む新規大型案件がなく、既存案件を下期予想へ織り込んでいました。これは10月の受注減を示す説明ではありません。今後、受注の延期や採算悪化が公式に確認され、販売量の増加でも補えなければ、高収益を見込む根拠が弱まります。
大型投資を賄う現金と、事業売却の影響も分けて読む
6月末の自己資本比率は56.8%でした。ただし、利益が増えても売掛金や在庫が膨らめば、現金は同じようには増えません。設備投資と株主還元を続けられるかは、利益に加えて資金収支の確認が必要です。中間決算では営業キャッシュフローと投資支出を合わせて見ます。
8月31日には、藤倉商事の全株式を因幡電機産業へ譲渡すると発表しました。実行は2027年3月1日の予定で、今期業績への影響は軽微としています。事業再編のニュースを、そのまま新たな大幅増益の材料に置き換えるべきではありません。
まとめ|フジクラは下落幅より底打ちの兆しと利益の持続を確認
フジクラは9月安値を場中で割り込み、次の過去安値を探る段階です。下値の目安に到達しただけでは、下げ止まりを確認したとはいえません。
新規購入は安値の回復と受注・利益率の持続を確かめてから検討するのが基本です。過去高値への期待だけで購入せず、会社計画を支える案件と採算を確かめたいところです。
11月の中間決算では、下期の案件と採算、配当予想を確認しましょう。短期の株価反発と、数年先の増産投資による収益拡大は分けて評価する必要があります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。