
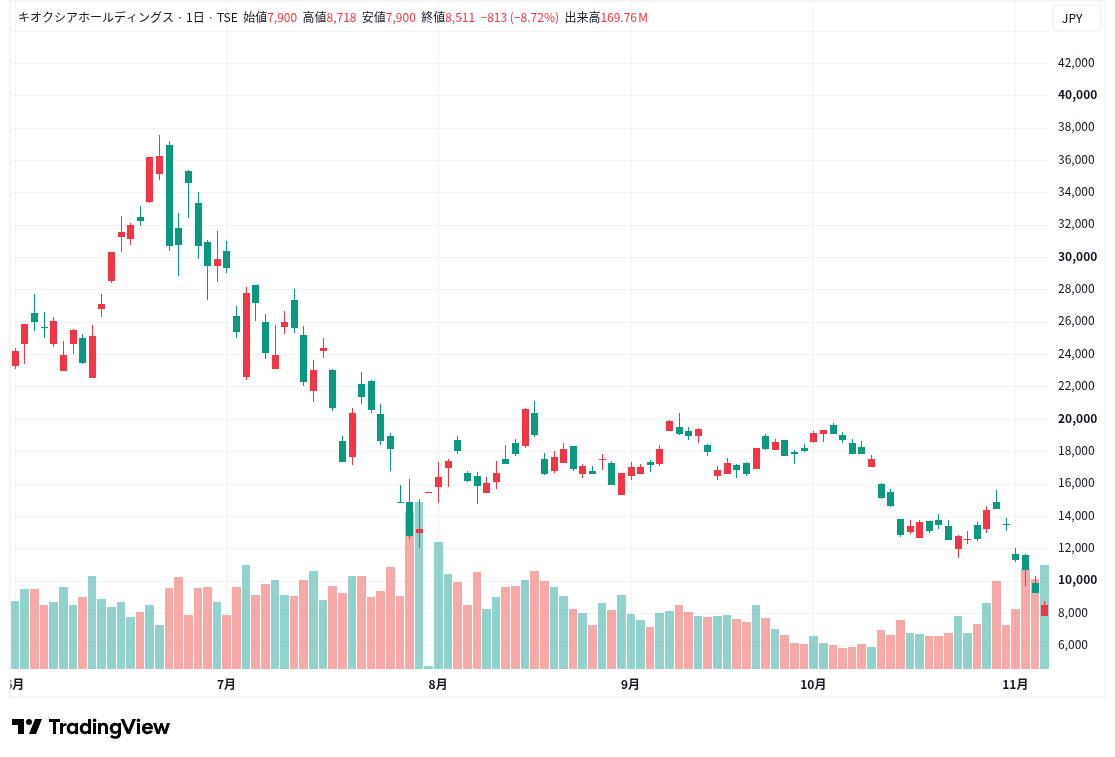
「好決算なら、今度こそ戻るはずだ」。キオクシアを高値で買った人ほど、そう期待したくなります。ところが、大幅増益と初配当が発表された後も株価は下落し、2026年11月6日の終値は8,511円でした。7月の暴落から待ち続けても、買値への道のりは遠のいています。
高値をつかんだ人が救われるかは、利益の持続性に加え、回復まで資金が持つかにも左右されます。好業績や低PERだけを頼りに買い増すより、信用取引と資金の集中を見直すのが先です。半導体サイクルとAI需要の両方から、待つために必要な条件を考えます。
キオクシアの暴落は続く|好業績だけでは株価を支えきれない
10月30日の好決算と初配当の発表後も、11月の株価は下落しました。直前の急成長に対し、次の四半期は横ばい予想です。高い利益水準と、期待どおりの成長は別。この差を踏まえ、将来の供給と株式需給も確かめます。
好決算でも売られるわけ|大幅増収の次に横ばい予想が来た
7〜9月期の売上収益は2兆4,800億円で、前四半期から約40.3%増えました。これに対し、10〜12月期の会社予想は2兆5,000億円で、伸び率は約0.8%です。高い収益水準を保つ予想でも、直前と同じ勢いで伸びる予想ではありません。
株価には、すでに稼いだ利益だけでなく、これからの成長への期待も含まれます。実績が良くても次の伸びが期待に届かなければ、評価は下がり得ます。ただし会社は出荷時期のずれや円高の影響も説明しています。今回の横ばい予想を、NAND需要が崩れた証拠として扱うのは行き過ぎです。
SKハイニックスの80兆ウォン投資は、将来の供給を増やす計画
SKハイニックスが7月2日に示した清州への投資計画は、NAND工場M17に80兆ウォン、先端パッケージングなどに20兆ウォンです。品不足がいつまで続くかを考えるうえで、競合が大きく生産能力を増やす計画は無視できません。ただし、工場の建設から出荷までには時間がかかります。
8月7日にはM17建設などへの19.1兆ウォン投資を決議し、2028年12月に最初のクリーンルームを開く予定としました。80兆ウォン全額を2029年までに支出する発表ではなく、設備導入も需要に合わせて進める方針です。将来の増産と、現在の供給過剰は区別すべきです。
6月の高値から77.3%下落|分割しても含み損は消えない
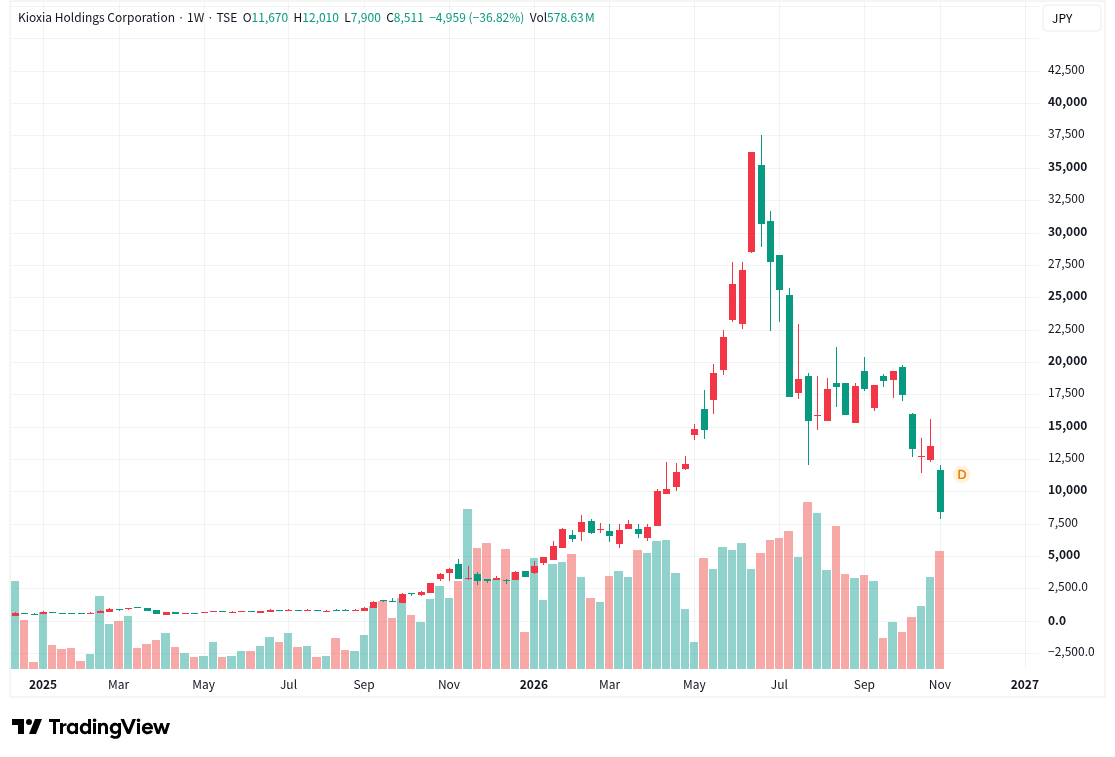
6月22日の場中高値11万2,700円は、10月1日の3分割後に換算すると約3万7,567円です。11月6日終値までの下落率は77.3%に達しました。10月の戻りも崩れ、決算後も売りが続きます。高値から大きく下げた事実だけでは、底値の根拠になりません。
分割前の1株は分割後の3株です。株価の表示が3分の1になっても、その瞬間に資産価値は減りません。買値も3分の1へそろえると、今回の下落を分割による見かけの値下がりと混同せず、実際の損失として把握できます。
信用倍率が下がっても、買い残は減っていない
11月6日公表の11月5日申込分では、信用買い残は5,285万100株、売り残は207万8,700株で、倍率は25.42倍でした。前日より倍率は下がりましたが、買い残は2万9,200株増えています。倍率低下の主因は売り残の増加であり、買い方の売却が進んだと読むのは不適切です。
信用買いには返済が必要なため、下落が続けば損切りや追証への対応が売りを増やし得ます。一方、残高だけで実際の強制決済額は分かりません。単なる倍率の高低より、買い残の増減と株価の反応を合わせて見る必要があります。信用買い残が多い銘柄の仕組みは、関連記事で詳しく説明しています。
[関連]信用買い残が多いとどうなる?株価への影響と危険な銘柄の見極め方
特許訴訟の366億円は第1四半期に計上済み
米Viasatとの特許訴訟では、7月の陪審評決後、米国時間7月31日に地裁判決が出ました。8月3日の会社開示によると、損害賠償金は約2億2,900万ドル、1ドル160円換算で約366億円です。会社は必要に応じた控訴などの対応を示しています。
同額相当の訴訟損失引当金は27年3月期第1四半期に計上済みで、7〜9月期に再び同じ損失が生じたわけではありません。7月開示時の約371億円との差は円換算の違いです。負担の確定や支払いとは別の話であり、この一件だけで6月以降の下落全体を説明するのも無理があります。
高値へ戻りにくい理由|株価は半導体サイクルを先回りする
キオクシアの主力であるNANDは、電源を切ってもデータが残る保存用の半導体です。販売価格の変化が利益を大きく動かすため、株価は足元の好況が終わる前から、先の利益を疑い始めます。AI需要の拡大も、この時間差を消すとは限りません。
メモリーは市況株|供給が追いつくまでの時間差が利益を揺らす
メモリーの増産には、工場だけでなく装置の導入や顧客の製品認定も必要です。注文が増えても供給がすぐ追いつかず、品不足の間は価格が上がりやすくなります。逆に各社の増産が重なった後、需要の伸びが鈍れば、販売価格を下げて数量を確保する競争に変わり得ます。
固定費の大きい工場では、価格下落が利益へ強く響きます。キオクシアとサンディスクも政府支援を前提に、2032年までに共同で約5兆円を投資する計画を示しました。需要拡大に備える投資は将来の売上を増やす一方、設備が動く時期の需給によって回収速度が変わるため、市況株の振れ幅は残ります。
「走りの食材」と同じ理屈|供給が増えれば品薄への上乗せは縮む
初カツオや新物のウニは、出回り始めの品薄な時期ほど高値がつきます。供給が増えると、食材への人気が失われなくても値段は落ち着いてきます。メモリーでも同様に、需要の増加と、品不足による値上がりがいつまでも続くかは別の問題です。
株価ではさらに、将来の利益に払う倍率も動きます。利益が高水準に残っても、急成長への上乗せが縮めば株価は下がります。だからこそ、過去の最高値は自動的に戻る基準ではありません。競合の増産計画を見て将来の希少性を低く評価する投資家が増えれば、実際の供給増より先に価格へ反映され得ます。
今回は違うかもしれない|AI需要が好況を長くする可能性
AI向けの需要が伸び続ければ、従来の在庫循環より長い好況が続く可能性はあります。これが「AIスーパーサイクル」と呼ばれる見方です。キオクシアの7〜9月期は、販売単価が前四半期比20%台半ば、出荷容量も10%台前半の増加となり、単価と数量の両方が売上を押し上げました。
需要拡大が実際の販売増につながるなか、好況が終わったと決めつけるのも適切ではありません。ただし、この販売単価は米ドル基準であり、円換算の利益は為替でも変わります。需要が強くても、株価が買値へ戻る時期も保証されません。半導体全体のスーパーサイクル論と各製品の違いは、関連記事で掘り下げています。
[関連]2026年半導体市場規模は過去最高へ?スーパーサイクルと今後の見通しを解説
HBMの好況を、そのままキオクシアの利益に置き換えない
AI処理に使われるHBMは、DRAMを積層した広帯域メモリーです。キオクシアの主力であるNANDやSSDは、データの保存を担います。どちらもAIの普及で需要が増えますが、製品、競合、価格交渉の仕組みが異なるため、HBMの完売報道だけで同社の利益を推測できません。
キオクシアの開示区分「SSD&ストレージ」には、データセンター向けだけでなくPC向けも含まれます。この売上を丸ごとAI向けと呼ぶと、成長の寄与を過大に見せてしまいます。AI需要がどの用途の出荷を増やし、同社の販売単価や製品構成にどう表れるかまで確かめる必要があります。
循環か構造変化か|株価下落だけで需要の終わりは決まらない
今回を「いつもの好況の終わり」と読むか、「長期成長の途中の調整」と読むかで、保有を続ける理由は変わります。ただ、足元の株安だけではどちらも証明できません。需要が伸びていても高すぎた期待が修正される場合があり、株価と事業が一時的に逆向きへ動くためです。
強気の見方を支えるのは、出荷と販売価格の伸びが利益へ結びつく実績です。反対に、顧客の発注延期や価格下落で会社の見通しが下がれば、成長が続くという保有理由は弱まります。AIという言葉そのものではなく、当初の期待がどの数字で崩れるかまで決めておけば、下落時の買い増しを惰性で続けずに済みます。
低PERの罠|高い利益が続かなければ割安さは消える
急落した株価を見て「PERが低いから安い」と考える人もいます。PERは株価を1株利益で割った指標なので、利益が大きいほど低くなります。問題は、その利益を何年先まで期待できるかです。計算の対象期間と、利益が減る場合の両方を押さえます。
実績PERと予想PER|どの期間の利益を使うかで答えが変わる
実績PERには直近通期や過去12カ月の利益が使われ、予想PERには当期や翌期の予想利益が使われます。同じ銘柄でも、対象年度や会社予想・市場予想の違いで数値は変わります。キオクシアは四半期単位の見通しを開示しており、通期会社予想EPSは公表していません。
10〜12月期の予想EPS851.11円は3カ月分です。これを4倍した利益で計算しても、会社予想の通期PERにはなりません。またEPSは3分割調整済みなので、さらに3で割ると誤計算になります。PERの基本的な使い方とともに、対象期間と株数調整をそろえるのが割安判断の出発点です。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
利益が減れば、低く見えたPERは跳ね上がる
工場の稼働率が高く、販売価格も上がる好況期には、利益が急増してPERが小さく見えます。会社が好調でも株価が下がるのは、投資家がその利益の持続期間を短く見積もる場合があるためです。低PERは買い場にも、利益減少を織り込んだ価格にもなり得ます。
仮に利益が半分になれば、株価が変わらなくてもPERは2倍です。さらに市場が払う倍率まで下がれば、株価には二重の下押しがかかります。キオクシアのように利益が急拡大した銘柄では、好況の利益を固定したまま倍率だけを比べると、価格下落への弱さを見落とします。現在の低さだけで購入理由を完結させるべきではありません。
77%安でも純資産の4倍超|安くなった株と割安な株は違う
11月6日の株価で計算したPBRは、9月末の1株純資産約1,833円を基準に約4.64倍です。最新開示の発行済株式数による時価総額は約14.01兆円になります。株価が大幅に下落しても、純資産を大きく上回る評価が残っています。これだけで割高とは決まりませんが、将来の収益への期待がなお含まれます。
企業価値を支えるには、設備投資を負担した後にも利益や現金が残り続ける必要があります。高値との比較で「ずいぶん安い」と感じても、以前の値段が妥当だったとは限りません。最新の株価水準や評価指標、下げ止まりを検討する条件は、キオクシアの個別分析で詳しく扱っています。
[関連]キオクシア株価(285A)はどこまで上がるか|現在地と上昇余地を整理
反発を待つ前に|利益の持続性と自分の資金余力を確かめる
回復を待つ選択は、待てる資金があって初めて成り立ちます。会社の見通しが強くても、株価の戻る時期は選べません。買値への回復だけを目標にせず、持ち続ける理由と失ってよい資金の範囲を先に決めるのが、含み損を抱えたときの順序です。
待つか減らすか|現物と信用で確認する順番を分ける
信用買いや、近く使う生活資金を投じている場合は、次の決算を待つ前に返済期限と必要現金を確認します。余力が足りなければ、買い増しより保有額や建玉を減らす対応が先です。保有株を担保に同じ銘柄を買う二階建てでは、担保と建玉が同時に傷みます。
現物を余裕資金で持つ人は、1〜3月期の出荷増が実現するかと、販売価格の推移を見ながら待つ選択もあります。ただし、延期の繰り返しや価格下落で保有理由が崩れたら、買値に関係なく縮小を再検討します。戻る時期を当てるより、自分が待てる条件を先に定める考え方です。
7月の急反発は続かなかった|戻った幅だけで安心しない
7月17日の5万2,110円から、23日の始値6万7,000円まで、株価は約29%反発しました。いずれも分割前の価格で、現在の株数にそろえると約1万7,370円と約2万2,333円です。強い戻りでも、その後の下落は止まりませんでした。
下げが大きい銘柄ほど、買い戻しによる反発も急になります。大きく上がった1日と、安値を切り下げなくなる動きは別です。7月の反発後も売りを吸収できなかった経過を含めて振り返る方が、高値を買った人には役立ちます。
次に見るのは、翌四半期へずれた出荷が実現するか
会社は10〜12月期の出荷容量について、一部を7〜9月期に前倒し販売した一方、別の一部は1〜3月期へずれるため、大きく変わらないと説明しています。販売単価は緩やかに上昇する見込みです。売上が伸びない理由を数量、価格、為替へ分解すると、需要失速だけでは説明できないと分かります。
会社が見込む1〜3月期の出荷増が実績になるかが、保有を続ける根拠の一つです。計上が遅れるだけなら後の売上で取り戻せますが、延期が続けば利益の見通しも変わります。決算発表を待つだけでなく、前回の説明どおりに出荷が増えたかを追えば、楽観を維持できるかを具体的に確かめられます。
長期契約でも、需要の確保と利益額の確定は別
会社は2027年の生産枠をほぼ割当済みとし、2028年も複数年契約で出荷容量の50%を大きく上回る分を確約しています。短期の注文だけに頼るより、工場の稼働や投資を計画しやすい強みがあります。ただし、数量の約束と、将来の販売価格や利益率は同じではありません。
生産枠が埋まっても、増産投資や製造コストの負担は残ります。顧客が求める仕様や納入時期への対応も必要です。27年3月期の設備投資見通しは約4,700億円で、増える需要を売上へ変えるにも支出が先行します。「生産枠が埋まっているから安心」で止めず、投資後に現金が残るかまで見ると、需要の強さと株主の利益を結びつけられます。
初配当と累進配当は前進でも、買値回復を保証しない
キオクシアは10月30日に初の中間配当を決め、累進配当を基本とする還元方針を示しました。中間配当90円は分割前の1株当たりで、分割後換算では30円です。9月30日の株主が対象となり、効力発生日は12月8日です。11月に購入しても、この中間配当を受け取れるわけではありません。
期末配当額が未定のため、年間配当利回りは確定していません。余剰資金の100%還元も、必要な投資や将来支出をまかない、ネットキャッシュを維持した後の中長期方針です。還元開始は財務改善の表れですが、市況の谷をなくす仕組みではなく、含み損が配当だけで埋まると期待するのは無理があります。
まとめ|買値への回復を待つより、相場に残れる態勢を先に
好決算でも株価が戻るとは限りません。市場の評価には、その先の利益と成長率への期待も含まれます。AI需要が続く可能性を認めても、過去の高値へ戻る時期までは約束できません。
高値をつかんだ人ほど、買い増しで取り戻そうとする前に、信用取引と資金の集中を見直すべきです。現金に余裕があれば、出荷や利益が会社の説明どおりに伸びるかを待つ選択も取りやすくなります。
SNSの悲観にも強気論にも振り回されず、保有を続ける理由が崩れた場合の対応を決めておく。当てにいくより、大崩れしない備えを優先したいと考えます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

日本投資機構株式会社
INVEST LEADERSを運営する顧問投資会社「日本投資機構株式会社」の代表取締役を含めたスタッフ及びサポートアナリストの記事を掲載しています。株式投資や金融に纏わる話題は勿論のこと、読者の暮らしや生活を豊かにするトピックスや情報を共有していきます。