

富士通(6702)の株価は、2026年1月の高値4,668円から5月に3,016円まで下落した後、9月15日終値で3,945円まで戻りました。NVIDIAとの協業に加え、次世代CPU「MONAKA」の11月販売開始が新たな材料となっています。
今後の株価を左右するのは、AIへの期待を売上と利益に変えられるかです。フアンCEO会見の意味、1Q決算で確認できたサービス事業の成長、反発後の株価評価から買い時を考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
富士通の今後はサービス事業の利益成長で判断
富士通は1Qで営業増益を確保し、株価も5月の安値から反発しました。サービス事業の採算改善と、AI関連事業の収益化が今後の評価を左右します。高値からの下落率だけでなく、反発後の利益倍率も確認する必要があります。
1Qは営業利益56.9%増、最終減益は前年の売却益が影響
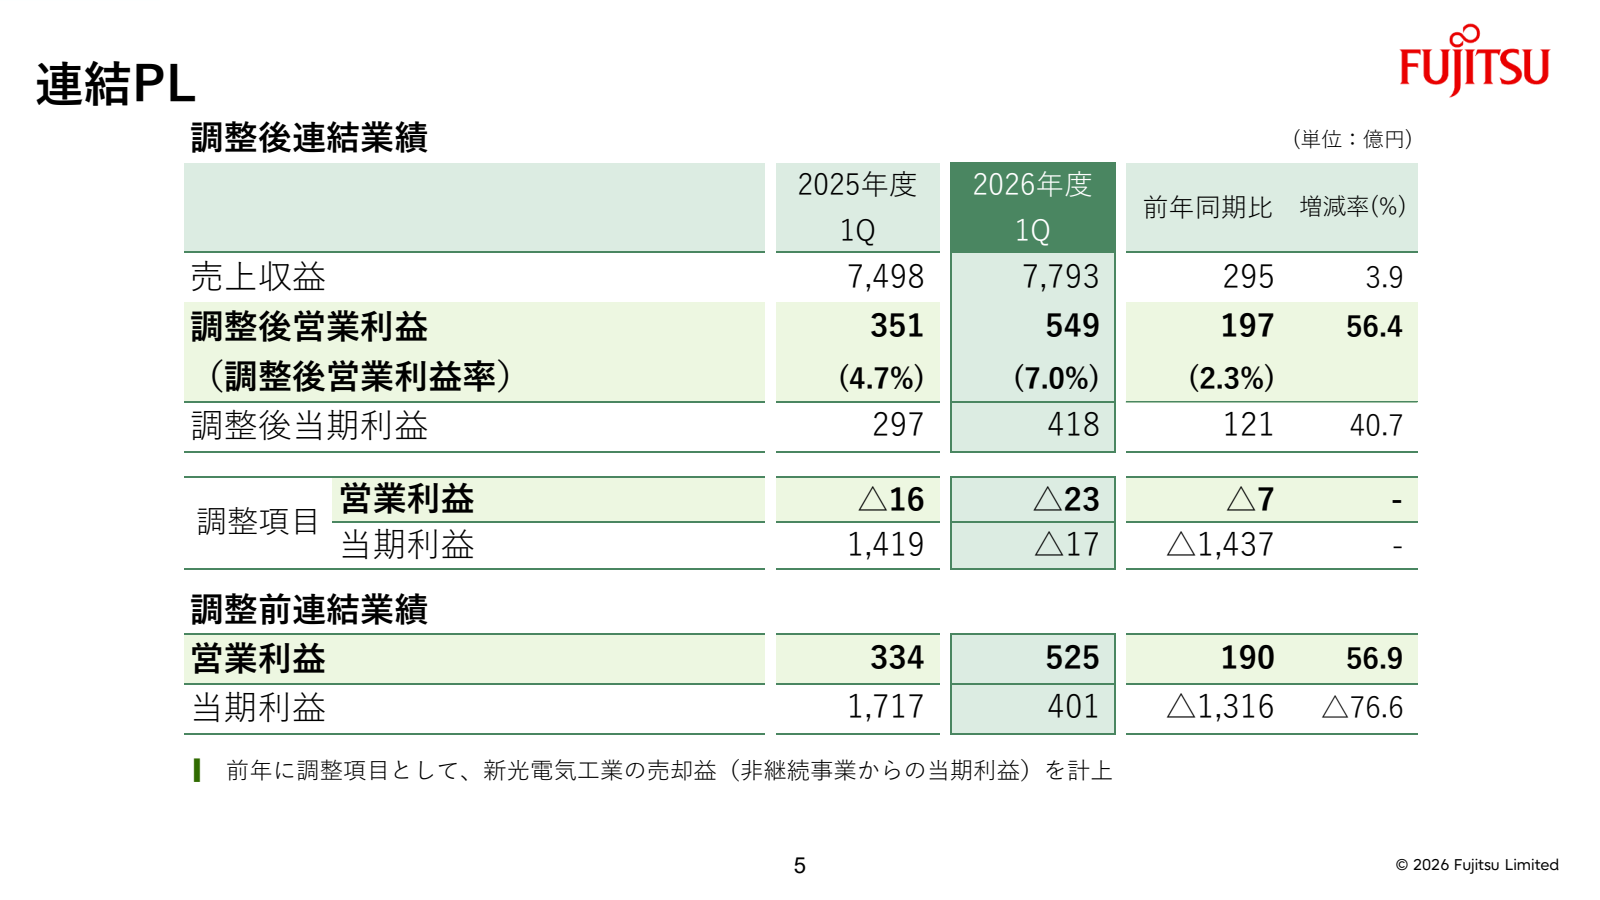
7月30日発表の27年3月期1Qは、売上収益7,793億7,700万円、営業利益525億3,400万円でした。前年同期比ではそれぞれ3.9%増、56.9%増です。一方、親会社株主に帰属する四半期利益は401億3,400万円と76.6%減少しました。
最終減益には、前年に計上した新光電気工業の売却益がなくなった影響があります。調整後営業利益は56.4%増の549億円で、本業の採算は改善しています。ただし、不動産売却益も含むため、増益のすべてを継続的な成長とは捉えません。
再上昇には利益率・AI受注・投資回収の3条件が必要
株価が再び高値を試すには、サービスソリューションの利益率上昇、AI案件の商用受注、研究開発費を吸収する利益成長が重要です。会社は同事業の通期調整後営業利益率を15.4%から17.4%へ引き上げる計画を維持しています。
1Qの同利益率は11.4%で、前年同期の9.3%から改善しました。改善の方向は確認できましたが、通期目標を達成したわけではありません。季節性があるため1Qと通期の単純比較を避け、今後も前年同期比の利益率と受注の伸びを追います。
投資時期を分けて決算ごとに判断する方法が合う
9月15日終値3,945円は、5月の安値3,016円を約30.8%上回ります。7月時点のように安値に近い水準ではなく、会社予想EPSを使ったPERも約21.6倍です。株価が戻った分だけ、利益成長への期待が織り込まれています。
私なら、材料発表直後に一括で買うより、次の決算で成長の持続を確認する時期と、株価が調整した時期に判断を分けます。調整時も、下落の理由が業績悪化なら買い増しを急ぎません。投資額と損失を許容できる範囲を先に決め、前提が変われば見直します。
富士通とNVIDIAの提携|計算基盤からフィジカルAIへ拡大
富士通とNVIDIAの協業は、2025年10月の計算基盤開発から、2026年7月の産業向けフィジカルAIへ広がっています。9月にはMONAKAの販売時期も具体化しました。それぞれの事業がどこまで進んだのかを分けて確認します。
2025年10月にMONAKAとNVIDIA GPUの共同開発を発表
富士通は2025年10月3日、AIエージェントまで含む計算基盤をNVIDIAと共同開発すると発表しました。次世代CPU「FUJITSU-MONAKA」とNVIDIA GPUを「NVIDIA NVLink Fusion」で接続し、企業がAIを使うための環境を整える狙いです。
重要なのは、共同開発の発表から顧客への提供へ進めるかです。製品販売に加え、導入支援や運用サービスが利益へつながるかを確認します。将来の利用料や保守収入は期待できる余地ですが、契約条件が未公表の段階で確定収入として扱うことはできません。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
MONAKAは2026年11月にCPU単体とサーバーの販売を開始予定
9月14日、富士通はCPU単体とMONAKA搭載サーバーの販売を11月に開始すると発表しました。一方、CPUの提供は2026年度第4四半期、サーバーの順次出荷は2027年4月以降の予定です。販売開始と、顧客への出荷時期は区別します。
今回の販売予定と、NVIDIA GPUを組み合わせた共同開発基盤の提供は同一ではありません。CPUを直接販売する事業も始まりますが、それだけで協業全体が完成したとは判断できません。出荷数量、採用顧客、開発費を回収できる利益規模を確認します。
AnthropicとPalantirの提携でAIの業務実装を強化
5月27日にはAnthropicとの戦略的提携を発表し、Claudeを使った顧客支援と、グループ社員約10万人のAI活用を進める方針を示しました。9月10日にはPalantirとの協業も拡大し、AIPとFoundryの販売・提供や顧客業務への導入を強化しています。
両社との連携は、顧客の現場で課題を見つけ、AIの導入から定着まで支援するFDEの体制づくりです。どのAIを採用したかに加え、顧客の業務成果と富士通の採算を確認します。導入件数が増えても支援コストが膨らめば、売上増がそのまま増益にはつながりません。
フィジカルAIは工場・物流・病院での事業検討を開始
7月16日、富士通はファナック、安川電機、川崎重工業とフィジカルAI分野の事業検討を開始しました。NVIDIAのCosmos、Omniverse、Isaacなどを活用し、工場の計画最適化、物流の搬送、病院内の医薬品や検体の搬送などを検討します。
富士通が担うのは、業務システムとロボットや設備をつなぐ協調制御基盤です。現実の設備をAIが動かす仕組みには、制御の精度と安全性が求められます。発表は事業検討の開始であり、既に大規模な商用売上を獲得したという内容ではありません。
[関連]フィジカルAI関連銘柄まとめ!次のAIテーマとしてプロが注目する理由も解説
ジェンスン・フアンCEOが会見で日本の産業基盤に期待
同日の会見には、NVIDIAの創業者兼CEOであるジェンスン・フアン氏も登壇しました。フィジカルAIの実用化に向け、日本のロボット技術とNVIDIAのAI基盤を組み合わせる構想が示されています。富士通と国内ロボット大手が連携する点が注目されました。
世界的なAI企業のトップが参加したことは、構想への関心を高める材料です。ただし、会見の注目度と富士通が得る利益は別に確認します。知名度から目標株価を決めるのではなく、顧客が採用する理由と、継続して対価を払う事業モデルを確認します。
フアン氏の知名度と富士通の収益化は分けて評価する
7月の公式発表では、具体的な技術開発と事業展開に向けたロードマップを策定するとしています。今後は実証の開始時期や導入企業、提供価格に加え、富士通が得る利用料や保守収入など、収益モデルがどこまで具体化されるかを追う必要があります。
投資判断では会見そのものよりも、契約と採算の変化を重視します。技術の有効性を確認する実証と、顧客が費用を負担する商用契約は異なります。契約額や利益への寄与が示されるまでは、フィジカルAIを足元の増益額へ直接結び付けない姿勢が必要です。
データセンターではCPU供給とサービス収入を見る
富士通をAIデータセンター関連銘柄として評価する際は、どの事業が需要を取り込むかを整理します。MONAKAのCPU販売や搭載サーバー、NVIDIAとの計算基盤開発、企業向けAI導入支援では、売上の発生時期と利益率がそれぞれ異なります。
9月の発表ではCPU単体の販売先としてクラウド事業者などが想定されています。設備投資額の大きさだけでなく、富士通製品の採用と収益性を追うことが重要です。データセンター建設や電力設備の需要を取り込む企業と比較する場合も、同じ成長率を当てはめないようにします。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
富士通の業績本丸|Uvanceとサービス採算が利益を支える
1Qでは主力サービスが増収増益となり、AIへの期待を支える業績の裏付けが得られました。Uvanceの成長と開発生産性の改善が中心です。一方、不動産売却益やハードウェアの減益も含め、連結利益の中身を確認します。
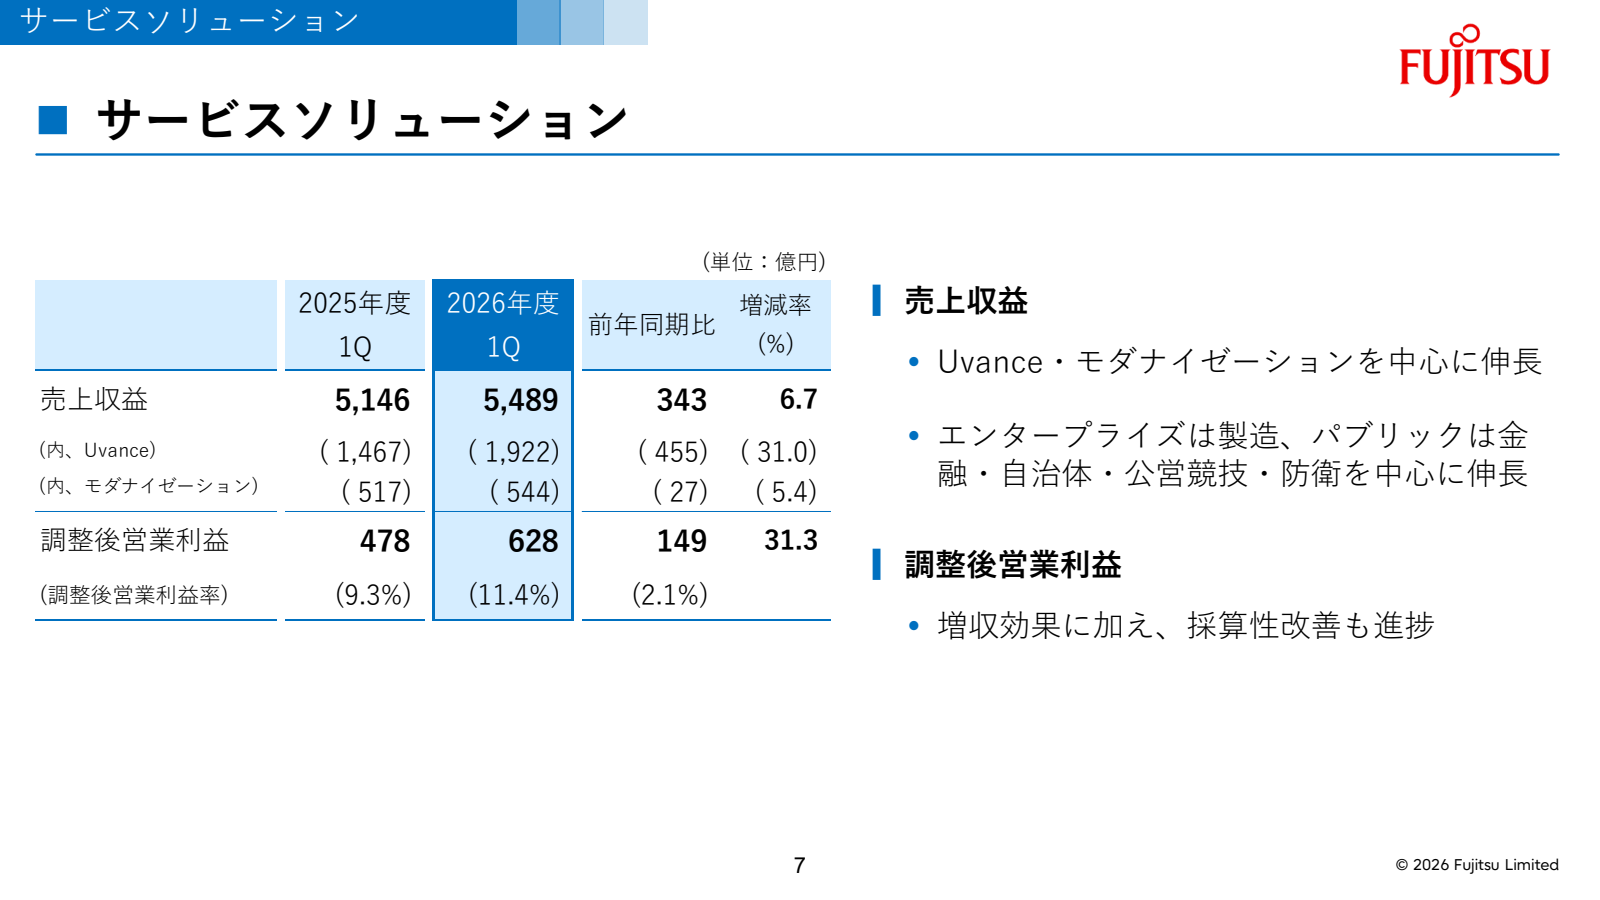
サービスソリューションは1Q31.3%増益、通期19%増益を計画
1Qのサービスソリューションは、売上収益5,489億円、調整後営業利益628億円でした。前年同期比では6.7%増収、31.3%増益で、国内の製造、金融、自治体、防衛などが伸びています。増収に加え、開発の標準化や生産性向上が採算を支えました。
通期は売上収益2兆4,700億円、調整後営業利益4,300億円の計画です。通期利益の19.0%増という見通しは据え置かれています。1Qの増益率だけを通期へ延ばさず、下期に向けた案件の進捗と、費用増を吸収できる利益率を確認します。
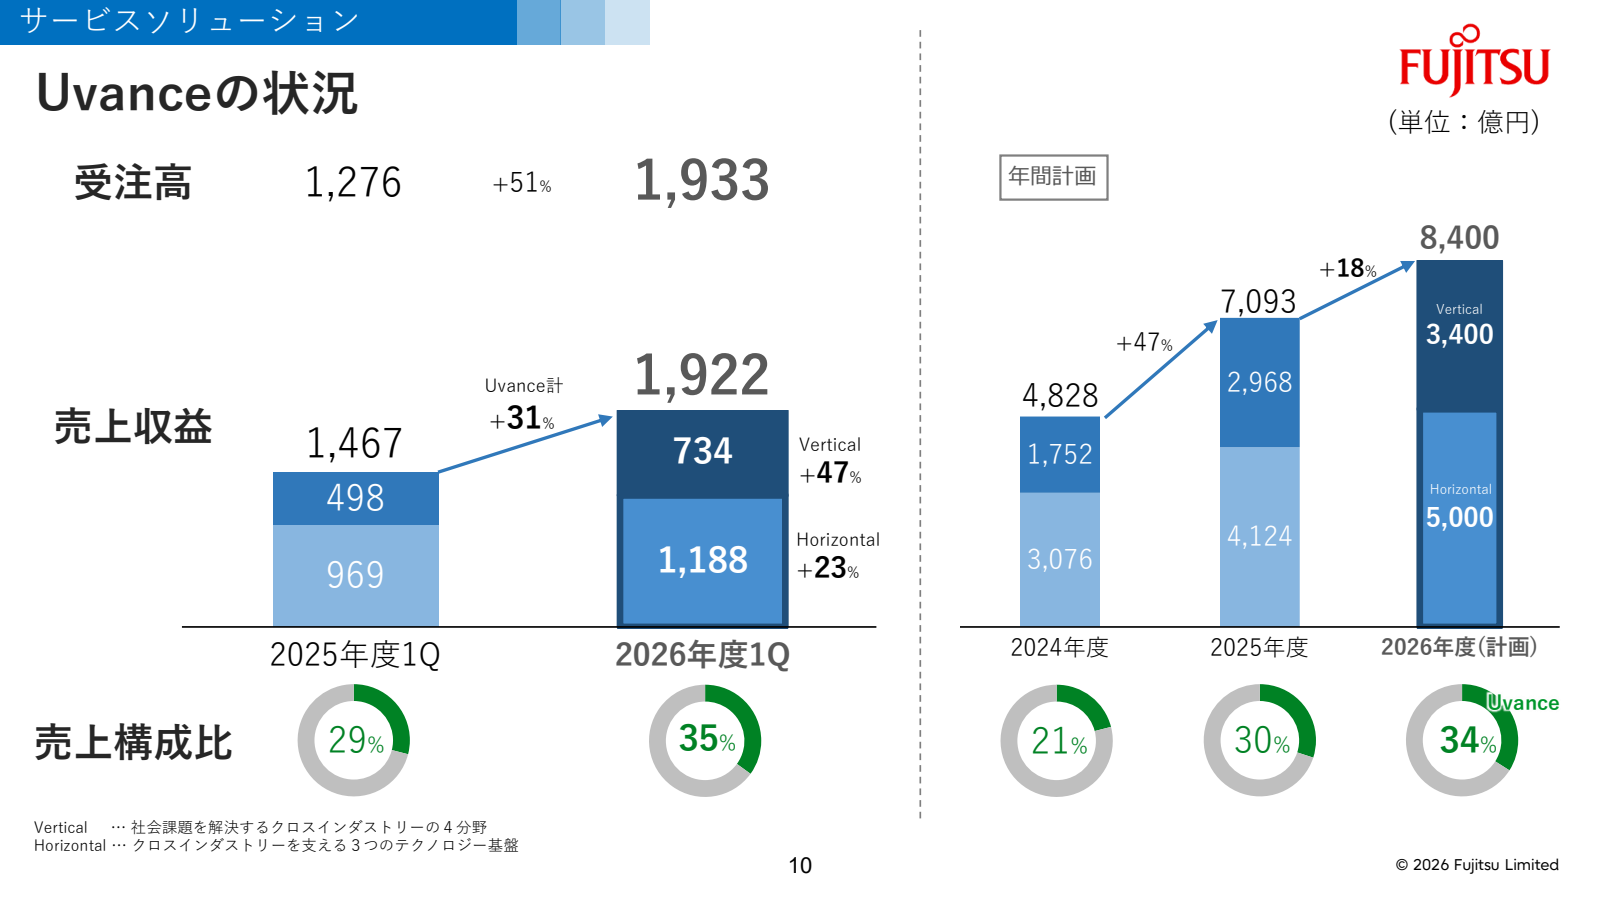
Uvanceは売上31%増・受注51%増、サービス売上の35%に拡大
Uvanceは、業種をまたぐ社会課題をITで解決する富士通の事業モデルです。1Qの売上収益は1,922億円で前年同期比31%増、受注は1,933億円で51%増でした。サービスソリューション売上に占める比率は、前年同期の29%から35%へ高まっています。
既存システムを刷新するモダナイゼーションも成長していますが、Uvanceと重なる部分があります。両者の売上や構成比を単純に足して成長を評価しないことが大切です。受注の増加が実際の売上につながり、サービス全体の利益率も改善するかを見ます。
生成AIは新規売上と開発原価の両面に効く
会社は1Qの質疑応答で、AI活用による利益改善効果が20億~30億円あったと説明しました。サービス事業の粗利益率改善による増益額は78億円ですが、その全額がAIの効果ではありません。標準化や人員配置などの改善も含まれています。
9月14日には、ソニー銀行向けのAIドリブン開発で、基本設計から結合テストまでの開発期間を30%短縮したと発表しました。個別案件の期間短縮を、全社の利益率30%改善とは読み替えません。同様の手法を他の案件へ広げ、品質を維持しながら原価を抑えられるかを確認します。
富士通の量子コンピューター戦略|長期成長の選択肢として評価
量子技術は材料開発や金融の複雑な計算への活用が期待されます。富士通はハードウェアとソフトウェアの両方を開発していますが、技術の進歩と短期の利益寄与には時間差があります。共同研究や公開ソフトの利用実績を、商用売上と区別して確認します。
256量子ビットから2026年度の1,000量子ビット公開へ
富士通と理化学研究所は、2025年4月に256量子ビットの超伝導量子コンピューターを開発しました。富士通は2026年度に1,000量子ビット機を設置・公開する計画を掲げています。計算規模を広げ、企業が実務への活用を検証できる環境を整える取り組みです。
ただし、量子ビット数が増えれば、そのまま顧客の利益が増えるわけではありません。計算の精度や誤りへの対応、既存計算機に対する実用上の優位性を確かめる必要があります。公開計画の達成と、有料の継続利用が広がる段階を分けて見ていきます。
第一ライフグループとの研究で金融実務へ踏み込む
第一ライフグループとは、2026年4月から2027年3月まで資産運用業務の高度化に向けた共同研究を行います。株式や債券などへの資産配分を最適化する量子アルゴリズムを設計し、量子シミュレーターや量子コンピューターで性能を検証する計画です。
研究の出発点は、約30兆円を運用する第一生命保険の実務課題です。30兆円は富士通の受注額ではなく、相手先の運用資産規模です。実務上の制約に対応し、従来手法より役立つ結果を出せるかが重要で、共同研究の開始だけでは大きな収益寄与を見込めません。
9月15日にOpenQARPを公開、利用拡大と収益化は別に見る
9月15日、富士通は量子アプリ開発を支援するOpenQARPをオープンソースで一般公開しました。100種類以上のソフトウェア部品を利用でき、NVIDIAのCUDA-Qなどとも連携します。先行提供したβ版は、2月以降80団体以上に提供されています。
開発の負担を減らし、量子技術を使う企業や研究機関を増やす狙いです。80団体という利用実績は、有料顧客80社を意味しません。公開ソフトが普及した後、計算環境や導入支援などへの需要につながるかを追い、短期の業績予想には過大な利益を織り込まないようにします。
[関連]量子コンピュータ関連銘柄2026年版|米国の支援契約と日本企業の開発段階を解説
富士通株は3,945円まで回復|PER約21.6倍から買い時を考える
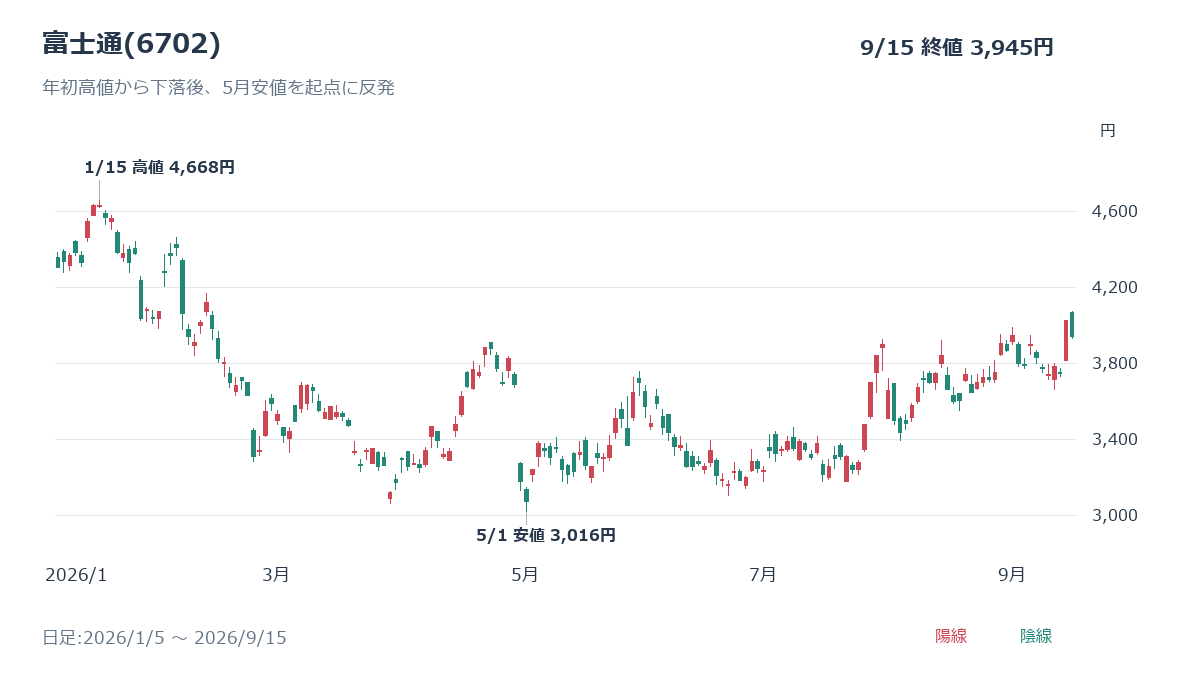
株価は年初の下落を一部取り戻しましたが、高値には届いていません。過去の価格と現在の利益予想を組み合わせて評価することが大切です。古いPERや安値付近の買い方をそのまま使わず、直近の反発を踏まえて判断します。
年初高値4,668円から下落後、9月14日は7.39%高
分割調整後の株価を振り返ると、2022年は1,461.5円まで下落し、2024年には3,189円、2025年には4,360円まで上昇しました。2026年は1月15日に4,668円を付けた後、5月1日に3,016円へ下落しています。2024年4月の1対10の株式分割前後は、同じ基準で比較します。
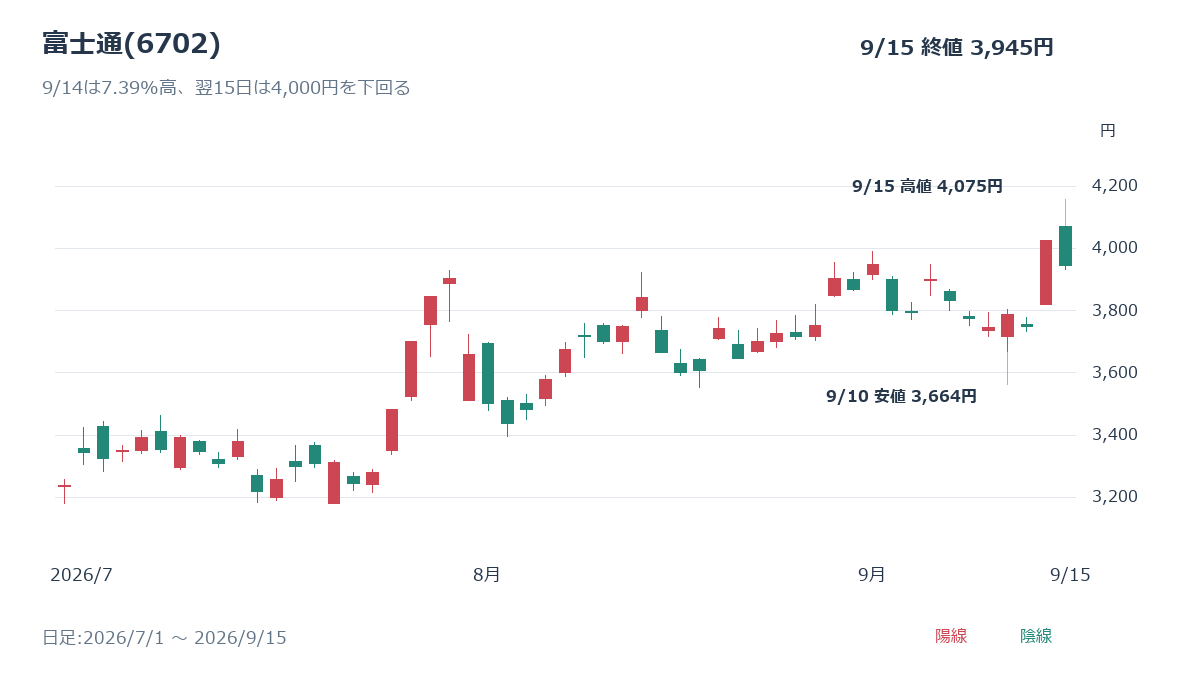
9月14日は前日比7.39%高の4,026円、15日は2.01%安の3,945円でした。年初高値からの下落率は約15.5%まで縮小しています。MONAKAの販売発表と反発が重なりましたが、株価は市場全体の動きや利益確定にも左右され、材料一つで方向は決まりません。
会社予想EPS182.43円でPER約21.6倍、PBR約3.36倍
9月15日終値3,945円を、7月30日公表の会社予想EPS(1株利益)182.43円で割ると、予想PERは約21.6倍です。調整後EPS188.31円を使う場合は約21.0倍になります。通常利益と調整後利益を混ぜず、同じ基準で比較する必要があります。
6月末の親会社所有者帰属持分と自己株式を除く株数から計算したBPSは約1,173.25円で、PBRは約3.36倍です。高値から下がったことだけで割安とは判断できません。現在の利益倍率に見合う成長が続くかを確認します。株価サイトとはEPSの採用基準によりPERが異なる場合があります。
| 指標 | 値・計算基準 |
|---|---|
| 株価 | 9月15日終値3,945円 |
| 予想PER | 約21.6倍(会社予想EPS182.43円) |
| PBR | 約3.36倍(6月末BPS約1,173.25円) |
| 時価総額 | 約6兆8,634億円(6月末発行済株式数で計算) |
| 予想配当利回り | 約1.39%(年間55円) |
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
買い時は4,075円と3,664円の値動きも参考にする
直近の上値では9月15日高値4,075円、下値では9月10日安値3,664円が観察点です。4,000円台で買いが続くか、調整しても直近安値を維持できるかを見ます。3,016円まで戻ることを前提に待つのではなく、反発後の価格帯へ目線を更新します。
これらは実際に取引された価格であり、目標株価や確定した底値ではありません。上値を超えても割高感が強まる場合があり、安値を割れば下落理由の確認が必要です。値動きだけで買わず、利益予想や受注の改善と合わせて購入時期を検討します。
富士通の株主還元と財務|増配と自己株買いの進捗を確認
富士通は年間55円の配当と自己株取得を計画しています。財務の余力は成長投資と還元を支える一方、還元策だけで株価上昇が決まるわけではありません。実際の取得額、利益の持続性、投資に使う資金を合わせて確認します。
年間配当は55円へ増配予定、利回りは約1.39%
27年3月期の年間配当予想は、中間25円、期末30円の合計55円です。前期の50円から5円増配する計画で、1Q決算でも変更されていません。9月15日終値3,945円で計算した予想配当利回りは約1.39%となります。
配当は保有中の収入になりますが、株価の変動幅に対して利回りは大きくありません。配当だけを買う理由にせず、利益成長と還元の継続性を確認します。6月末の親会社所有者帰属持分比率は61.5%ですが、研究開発や買収にも資金が必要なため、今後の支出も見ておきます。
1,500億円の自己株買い枠に対し、8月末の取得額は約212億円
4月28日に決議した自己株買いは、1億株・1,500億円を上限とし、取得期間は2027年3月31日までです。9月2日の開示によると、8月末までに614万7,100株、約212.2億円を取得しました。金額ベースでは上限の約14.1%に相当します。
取得枠の全額が既に買われたわけではなく、将来の全額実施も確約ではありません。自己株買いでEPS計算に使う株数が減れば、同じ利益でもEPSは上がります。一方、保有する自己株式の消却だけで、EPSがさらに同じ割合だけ上がるわけではありません。
研究開発投資とハードウェアの採算が利益を圧迫するリスク
1Qのハードウェアソリューションは、調整後営業損失37億円でした。会社はメモリ価格上昇を販売価格へ十分に転嫁できなかった影響を20億~25億円と説明しています。サービスが伸びても、他事業の悪化で連結利益が抑えられる可能性があります。
また、1Qの全社・消去には100億円超の不動産売却益が含まれました。一時的な利益と、MONAKAなどへの継続的な開発投資を分けて評価します。会社は今期に追加の開発投資を見込んでおり、売却益が翌四半期も同じ規模で続く前提で利益を予測しないことが大切です。
富士通の株価が上がる条件と下がるリスク
株価の見通しは、固定した価格レンジよりも、利益予想が上向く条件と崩れる条件で整理できます。サービスの成長が投資負担を上回るかが中心です。提携ニュースの数だけでなく、受注、利益率、費用の変化から判断します。
上昇の条件はサービスの利益成長が通期計画を支えること
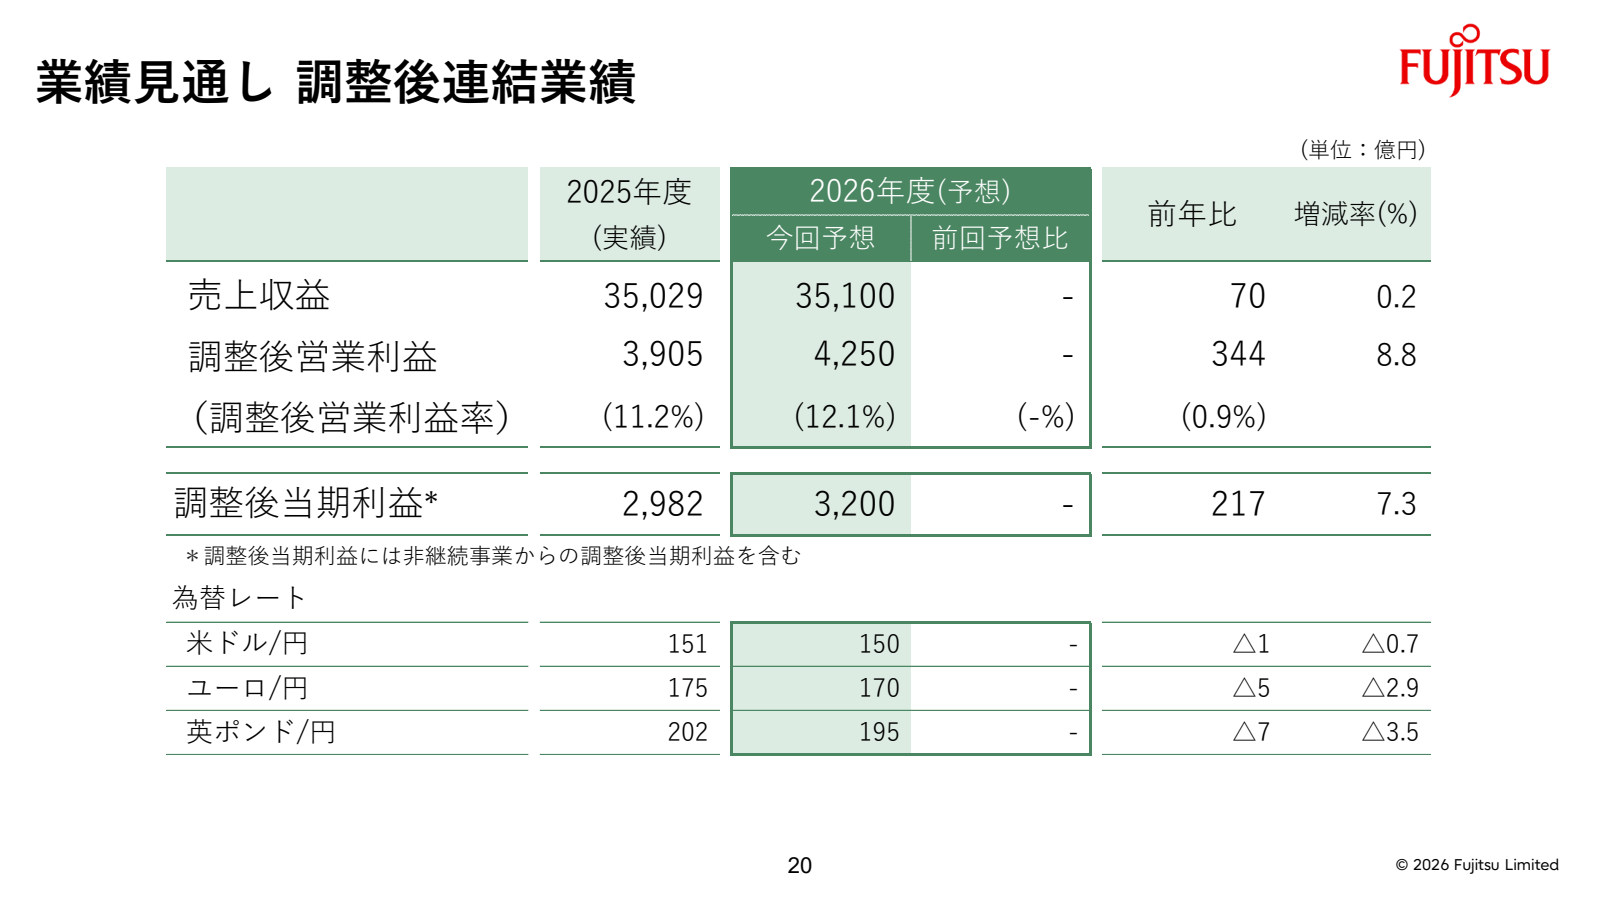
通期の調整後営業利益予想は4,250億円、前期比8.8%増です。1Qの549億円は通期計画の約12.9%ですが、サービス事業には四半期ごとの季節性があります。単純に25%へ届かないからといって、進捗が悪いとは判断できません。
Uvanceや国内サービスの受注が伸び、開発原価の改善も続けば、会社計画への信頼が高まりやすくなります。利益成長が株価に織り込まれた期待を上回るかが上昇の条件です。反対に、好決算でも市場の期待に届かなければ株価が下がる可能性は残ります。
新事業の材料待ちでは、利益予想と評価倍率の変化を追う
MONAKAの出荷やフィジカルAIの商用化を待つ間も、株価は将来への期待で動きます。利益予想が据え置かれたまま株価だけが上がれば、PERは高くなります。期待が先に膨らむほど、次の発表に具体的な顧客や売上の裏付けが求められます。
評価が落ち着くのを待つ方法もありますが、安くなる時期を正確に当てることはできません。購入の条件を、株価だけでなく決算で確認する項目と組み合わせます。未公表の新事業売上を推測して上乗せせず、会社が示す計画と実績の差を確認する方が判断をぶらしにくくなります。
下落リスクはAIによる開発単価の低下と費用増
生成AIは開発作業を効率化しますが、顧客から開発費の値下げを求められる可能性もあります。人の作業時間を基準に料金を得る案件では、工数削減だけでは売上が伸びないことがあります。富士通が業務成果や運用サービスへ対価を広げられるかが重要です。
NECなど国内IT大手にも共通する論点で、AI需要の拡大だけで採算改善を断定できません。受注が伸びても、単価低下や人件費・開発費の増加が上回れば利益は圧迫されます。国内サービスの利益率低下や通期計画の下方修正があれば、成長を前提にした評価を見直します。
[関連]NECの株価は今後どうなる?生成AI懸念で暴落した理由と急反発を分析
富士通の今後を見るポイント|中間決算とMONAKAの販売開始
7月30日の1Q決算で、サービスの増収増益は確認できました。次は中間決算と11月のMONAKA販売開始へ目線を移します。計画の発表から、受注・出荷・利益の実績へ進むかを確認し、好材料が出るたびに同じ期待を重ねないようにします。
中間決算では国内サービスの受注と利益率を確認する
次の中間決算では、国内サービスの増収が続くか、Uvanceの受注が売上へつながるかを確認します。1Qではサービス売上が6.7%増、調整後営業利益率が11.4%でした。比較には前年同期の数字を使い、四半期ごとの季節性を考慮します。
不動産売却益を除いた利益の伸びや、メモリ価格上昇の転嫁が進んだかも重要です。連結の増益率だけでなく、各事業が何によって増減益となったかを読むことで、成長の持続性を判断しやすくなります。通期予想の変更があれば、その理由と対象事業も確認します。
フィジカルAIはロードマップと商用契約を追う
フィジカルAIでは、事業展開に向けたロードマップの具体化を待ちます。導入する工場や物流施設、病院が示されれば、どの業務を自動化し、顧客が何を改善できるかを確認できます。実証の開始だけで、量産・横展開が決まったとは判断しません。
富士通の売上になる契約範囲と、継続的に利益を得られる仕組みが重要です。初期のシステム構築、ソフトウェア利用料、保守運用では収益の性質が異なります。会社が公表する内容を基に、開発や導入支援の負担を回収できる事業になっているかを見ます。
MONAKAは販売と出荷、量子は実務利用の広がりを確認する
MONAKAは11月の販売開始に加え、その後の供給計画を追います。CPUは2026年度第4四半期から提供し、サーバーは一部顧客への先行提供を経て2027年4月以降に順次出荷する予定です。採用顧客や売上計上の時期が、どこまで具体化するかを確認します。
量子では1,000量子ビット機の公開計画や、金融などでの検証結果が観察点です。技術的な成果が顧客の実務に役立ち、有料利用へつながるかを追います。MONAKAと量子は進捗の段階が違うため、同じ時期に大きな利益が出る前提で株価を評価しないようにします。
まとめ|富士通株はサービスの増益とAI事業の収益化を確認
富士通は1Qでサービス事業の増益を確認でき、MONAKAの11月販売開始も発表しました。NVIDIA提携とフアンCEO会見への期待に、実際の受注や利益が伴うかを今後も確認します。
株価は9月15日終値3,945円まで戻り、会社予想EPSに対するPERは約21.6倍です。年初高値から下がっていることだけで、割安や買い時とは判断できません。
中間決算の採算と、新事業の出荷・商用契約を確認しながら投資を検討します。一時利益や開発投資、AIによる単価低下のリスクも合わせて見ることが大切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。