
NISAを活用した資産形成が広がっています。
金融庁が10月2日に公表した調査によると、2026年6月末のNISA口座数は3,048万口座。
2025年末の2,821万口座から、半年で約227万口座増えました。
NISAで長期の資産形成を始める際、選択肢となるのがインデックスファンドです。
S&P500や全世界株など、さまざまな指数に連動する商品がありますが、投資先や運用コストは同じではありません。
では、どの商品を選べばよいのでしょうか。
本記事では、現役の機関投資家が、おすすめのインデックスファンド5選を紹介し、信託報酬や純資産総額、運用実績を比較しながら、選び方と注意点を解説します。
インデックスファンドとは|指数に連動する低コストの投資信託
インデックスファンドは、日経平均株価やS&P500指数などの指数に連動する運用成果を目指す投資信託です。
幅広い銘柄を対象とするファンドなら、個別株に集中して投資する場合に比べ、特定の企業の値下がりによる影響を抑えられます。
インデックス投資とは?指数に投資する手法
インデックス投資とは、「日経平均株価」や「S&P500指数」といった、指数(インデックス)に投資する手法です。
「どの指数に投資したいか?」が決まれば、あとはインデックスファンドを選ぶだけで投資できるため、投資初心者でも安定した運用が可能です。
例えば、2026年9月末までの過去10年間のS&P500のリターンは、米ドル建て・配当再投資込みで年率15.33%でした。ただし、これは過去の実績であり、将来のリターンを示すものではありません。
円建ての運用成果は為替変動の影響も受けます。
とはいえ、個別株投資やトレードといったリスクの高い運用を手掛けているトレーダーや投資家にとっても、長期の資産形成が可能であるため、インデックス投資はおすすめの方法です。
私は、スイングトレードやレバナス投資も手掛ける一方、余裕資金は新NISAに回して、「オルカン」にインデックス投資しています。
インデックスファンドとアクティブファンドとの違い
投資信託やETF(上場投資信託)は、インデックスファンドとアクティブファンドに分類されます。
アクティブファンドは、運用担当者が企業の業績や成長性などを調べ、投資する銘柄や配分を選ぶ商品です。
指数を上回る運用成果など、ファンドごとに定めた目標の達成を目指します。
私は、インデックスファンドはおすすめしますが、アクティブファンドはおすすめしません。
アクティブファンドは、手数料となる「信託報酬」や「経費率」が、インデックスファンドよりも高いためです。
一方、「アクティブファンドがインデックスファンドよりも良い成績を収めているか?」というと、そのようなファクトはありません。
オルカンについて、代表的なインデックスファンドとアクティブファンドのデータは次のようになっています(2026年7月末時点)。
| 世界株投信 | 分類 | 信託報酬 | 直近5年間リターン |
| eMAXIS Slim 全世界株式(オール・カントリー) | インデックス | 0.05775% | +142.34% |
| セゾン資産形成の達人ファンド | アクティブ | 1.54% | +82.95% |
| iTrust世界株式 | アクティブ | 0.913% | +71.66% |
代表的なインデックスファンドである「eMAXIS Slim 全世界株式(オール・カントリー)」は信託報酬がアクティブファンドの20分の1ほどと低いにもかかわらず、アクティブファンドよりリターンが大きくなっています。
新NISAと相性抜群!インデックスファンドが人気の理由
2024年に新NISAが始まって以降、「オルカン」や「S&P500指数」といった言葉がSNSなどでも話題になっています。インデックスファンドが、新NISAと相性抜群な理由は、長期投資の期待値が高い点にあります。
低コストで長期・積立・分散投資できる
例えば、オルカンと呼ばれる「eMAXIS Slim 全世界株式(オール・カントリー)」の信託報酬は「0.05775%」です。
同投信が連動する「MSCI ACWI」は、世界中の約2,500銘柄に分散投資しています。
個人投資家がこれらの株式を一つずつ購入しようとすると、多額の資金や管理の手間がかかります。
一方、インデックスファンドなら、一つの商品を購入するだけで、まとめて投資できます。
長期の積立投資では、一度にまとめて買わず、一定の金額で購入を続けます。
具体的には、「毎月5万円ずつ、オルカンを積立投資していく」といった行動になります。
[関連]ドルコスト平均法とは?メリット・デメリットやシミュレーション結果を解説
個別銘柄を選び直す手間を省ける
株価指数の構成銘柄は、各指数の選定基準に基づいて見直されます。
インデックスファンドは、その指数に連動する運用成果を目指し、銘柄の入れ替えなどに合わせて保有銘柄や比率を調整します。
そのため、投資家自身が企業の業績や市場の変化を追い、個別銘柄を一つずつ選び直す手間を省けます。
ただし、見直しの基準や時期は指数によって異なり、必ず成長産業の銘柄へ入れ替わるわけではありません。
また、保有するファンドや資産配分が自分の投資目的に合っているかは、引き続き確認が必要です。銘柄が見直されても、市場全体が下落すれば損失が生じることがあります。
長期目線で運用すると利益になりやすい
新NISAとインデックスファンドが相性抜群な最たる理由は、インデックス投資が長期的に利益になりやすいためです。
近年、SNSなどでは「新NISAのメリット」と「インデックスファンドのメリット」を混同している意見が多く見られます。
正しくは、長期で利益になりやすい「インデックス投資のメリット」を、利益が非課税になる「新NISAのメリット」が補強している関係にあります。
「新NISAのメリット」は、売却益や配当金・分配金に係る税金20.315%が非課税になる点です。
つまり、いくら新NISAで投資していても、利益になっていなければメリットは享受できません。
インデックスファンドのおすすめの選び方
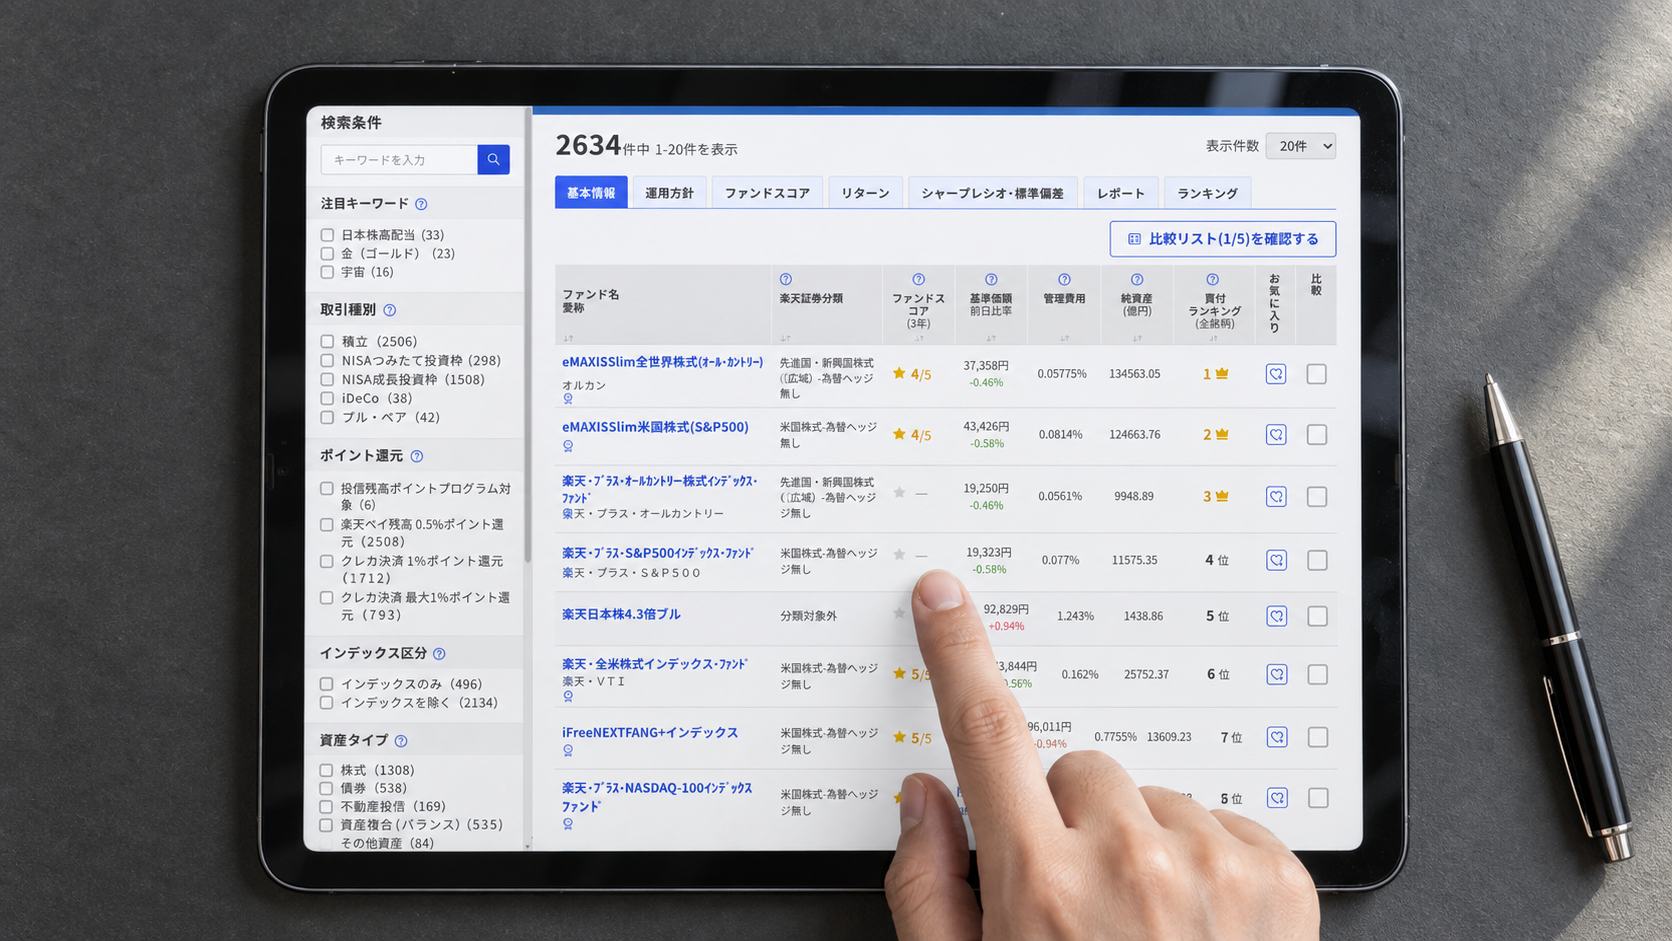
私は、インデックスファンドを次のような考えのもとに選んでいます。
(1)どの指数に投資したいか?
(2)信託報酬は十分に低いか?
(3)純資産や資金流入は十分にあるか?
どの指数に投資したいか?
インデックスファンド選びの第一のポイントは、「どの地域や企業に投資したいか?」を決めることです。
私が、インデックス投資を始めた背景には、「世界の成長株に分散投資したい」「円安リスクから資産防衛したい」の2点がありました。
S&P500指数とオルカン(世界株投信)で迷いましたが、米国株のみに投資するのではなく世界株全体でリスクヘッジしたいと思ったため、オルカンにしました。
インデックスファンドにおいては、有力な指数はファンド間の信託報酬競争が激しくなっているなど、投資家に有利な商品が多い傾向にあります。
特定の国に絞らず、世界の企業に投資したい場合は、MSCI ACWIなどの全世界株指数が候補になります。MSCI ACWIは先進国・新興国の大型・中型株を対象とし、FTSEグローバル・オールキャップは小型株も含みます。全世界株でも米国株の割合が大きい点は確認しておきましょう。
米国の大型企業を中心に投資したい場合は、S&P500指数が候補です。NYダウは主要30銘柄、NASDAQ100指数はNASDAQ市場に上場する大手の非金融企業100社を対象とします。米国株に絞る場合は、国や業種の偏りに加え、円高による値下がりにも注意が必要です。
日本企業に投資したい場合は、TOPIXや日経平均株価が候補です。TOPIXは日本株を幅広く捉える指数で、日経平均株価は選ばれた225銘柄を対象とします。銘柄数だけで安全性を決めず、構成銘柄と比重を確認しましょう。
指数によって、各銘柄の比重を決める方式も異なります。TOPIXやS&P500指数は、市場で取引可能な株式をもとにした浮動株時価総額が大きい銘柄ほど比重が高い方式です。一方、日経平均株価やNYダウは株価平均型で、同じ騰落率なら、算出上の調整を反映した株価が高い銘柄ほど指数への影響が大きくなります。
迷ったときは、まず投資したい地域を決め、そのうえで特定の業種や企業にどの程度偏るのかを比べると、選びやすくなります。すでに保有しているファンドとの投資先の重なりも確認してください。
信託報酬は十分に低いか?
信託報酬は、ファンドの保有中に継続してかかる運用・管理費用です。年率で表示され、日々の信託財産から差し引かれるため、別途振り込む必要はありません。
同じ指数に連動する商品であれば、信託報酬が低いほど、運用成果に対する費用の負担を抑えられます。
商品選びの際には、同じ指数に連動する商品の信託報酬を比較した上で、低コストの商品を選ぶようにしましょう。
また、インデックスファンドの中には、信託報酬が高かった過去の商品がそのまま発売されているケースもあるため注意が必要です。
例えば、三菱UFJアセットマネジメントが運用している商品であっても、「eMAXIS Slim 全世界株式(オール・カントリー)」の信託報酬は0.05775%ですが、似たような名前の「eMAXIS 全世界株式インデックス(除く日本)」の信託報酬は0.66%と10倍以上です。
金融庁の「つみたて投資枠対象商品」の商品一覧を見てみると、このようなケースは枚挙にいとまがない状態となっているため、注意深くチェックするようにしましょう。
純資産や資金流入は十分にあるか?
信託報酬が低い商品を選んだ上で、「その信託報酬は持続可能か?」を考えるようにしています。
なぜなら、集客のために一時的に信託報酬を下げているケースもあるためです。
ファンドが低コストを持続するには、「ファンドに資金が入ってきているかどうか?」を確認する必要があります。
具体的には、「純資産総額」や「資金流出入」をチェックします。
日本経済新聞の投資信託のページなどから確認可能です。
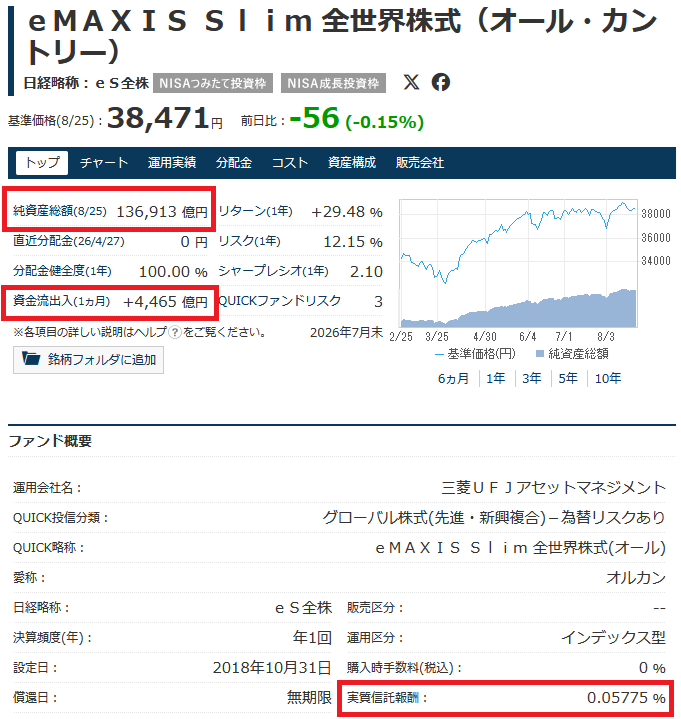
「eMAXIS Slim 全世界株式(オール・カントリー)」について見ると、信託報酬は「0.05775%」、純資産総額は「136,913億円」、直近1ヶ月の資金流入は「+4,465億円」でした。
これだけの純資産総額があれば、信託報酬を低くしても持続可能であると考えられます。
指数別おすすめインデックスファンド5選
新NISAの「つみたて投資枠」で投資できる投資信託のうち、私が指数別におすすめするファンドは次の通りです。
日本株指数:「eMAXIS Slim 国内株式(TOPIX)」「eMAXIS Slim 国内株式(日経平均)」
米国株指数:「eMAXIS Slim 米国株式(S&P500)」
世界株指数:「eMAXIS Slim 全世界株式(オール・カントリー)」
米国株指数(ハイリスク):「iFreeNEXT NASDAQ100インデックス」
どれか1銘柄だけ選ぶとしたら、「eMAXIS Slim 全世界株式(オール・カントリー)」をおすすめします。
なお、金融庁の「つみたて投資枠対象商品」に掲載されている対象指数の全ファンドについて、2026年8月26日時点でのデータをもとに作成しました。信託報酬などは常に変化しているため、最新の情報を確認するようにしてみてください。
日本株指数でおすすめのインデックスファンド
日本株指数では、前述したTOPIXや日経平均株価に連動する商品が候補です。ここでは、それぞれの商品をコストや運用規模から比較していきます。
日本株指数のうちTOPIXに連動するインデックスファンドは、信託報酬0.15%未満の次の銘柄がおすすめとなります。
| 銘柄名 | 信託報酬 | 5年間リターン | 純資産総額 | 資金流出入 |
| eMAXIS Slim 国内株式(TOPIX) | 0.143% | +136.09% | 8,024億円 | +278億円 |
| ニッセイTOPIXインデックスファンド<購入・換金手数料なし> | 0.143% | +135.66% | 1,377億円 | +8.00億円 |
「eMAXIS Slim 国内株式(TOPIX)」は資金流入も多く、日本株の安定運用におすすめできます。
日経平均株価に連動するおすすめのインデックスファンドも、信託報酬0.15%未満が一つのラインとなります。
| 銘柄名 | 信託報酬 | 5年間リターン | 純資産総額 | 資金流出入 |
| たわらノーロード 日経225 | 0.143% | +156.91% | 4,919億円 | +200億円 |
| ニッセイ日経平均インデックスファンド<購入・換金手数料なし> | 0.143% | +157.49% | 2,216億円 | +80億円 |
| eMAXIS Slim 国内株式(日経平均) | 0.143% | +157.49% | 5,279億円 | +429億円 |
上位3銘柄では、ほぼ差はありません。
米国株指数(S&P500指数)でおすすめのインデックスファンド
米国株指数「S&P500指数」に連動するおすすめのインデックスファンドは、新NISAでも人気の「eMAXIS Slim 米国株式(S&P500)」です。
| 銘柄名 | 信託報酬 | 5年間リターン | 純資産総額 | 資金流出入 |
| eMAXIS Slim 米国株式(S&P500) | 0.0814% | +161.97% | 127,968 億円 | +2,170 億円 |
「eMAXIS Slim 米国株式(S&P500)」の純資産総額は、他のインデックスファンドと比べても桁が違う大きさとなっており、信託報酬も低くなっています。
参考までに、他の有力なS&P500指数のインデックスファンドについて、信託報酬と純資産総額は次のようになっています。
| 銘柄名 | 信託報酬 | 純資産総額 |
| SBI・V・S&P500インデックス・ファンド | 0.0938% | 30,713億円 |
| たわらノーロード S&P500 | 0.09372% | 2,982億円 |
| はじめてのNISA・米国株式インデックス(S&P500) | 0.09372% | 1,526億円 |
| iシェアーズ 米国株式(S&P500)インデックス・ファンド | 0.0938% | 1,041億円 |
| 楽天・プラス・S&P500インデックス・ファンド | 0.077% | 11,895億円 |
楽天証券限定の「楽天・プラス・S&P500インデックス・ファンド 」は信託報酬がより低くなっており、楽天証券に新NISA開設している場合はおすすめです。
世界株指数(オルカン)でおすすめのインデックスファンド
オルカンでおすすめのインデックスファンドは、新NISAの代名詞とも言える「eMAXIS Slim 全世界株式(オール・カントリー)」です。
| 銘柄名 | 信託報酬 | 5年間リターン | 純資産総額 | 資金流出入 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 0.05775% | +142.34% | 136,913億円 | +4,465億円 |
13兆円の純資産総額にはスケールメリットが効いてくるため、他のインデックスファンドでは信託報酬で太刀打ちできません。
参考までに、他の有力なオルカン投資信託について、信託報酬と純資産総額は次のようになっています。
| 銘柄名 | 信託報酬 | 純資産総額 |
| たわらノーロード 全世界株式 | 0.10989% | 3,787億円 |
| はじめてのNISA・全世界株式インデックス(オール・カントリー) | 0.05775% | 1,783億円 |
| 楽天・プラス・オールカントリー株式インデックス・ファンド | 0.0561% | 10,156億円 |
楽天証券限定の「楽天・プラス・オールカントリー株式インデックス・ファンド 」の方が信託報酬はわずかに低く、楽天証券に新NISAを開設している場合はおすすめです。
米国株指数(ハイリスク型)でおすすめのインデックスファンド
新NISAのつみたて投資枠では、「NASDAQ100指数」や「NYSE FANG+指数」といったハイリスク・ハイリターンのインデックスファンドにも投資可能です。
| 銘柄名 | 信託報酬 | 5年間リターン | 純資産総額 | 資金流出入 |
| iFreeNEXT NASDAQ100インデックス | 0.495% | +176.19% | 3,505億円 | +100億円 |
| iFreeNEXT FANG+インデックス | 0.7755% | +236.90% | 13,761億円 | +170億円 |
2026年8月26日時点のつみたて投資枠では、「NASDAQ100指数」は「iFreeNEXT NASDAQ100インデックス」、「NYSE FANG+指数」は「iFreeNEXT FANG+インデックス」の、それぞれ1銘柄のみが対象です。
私は、「つみたて投資枠でリスクが取りたい」場合には、「iFreeNEXT NASDAQ100インデックス」に投資するのはアリだと思います。
ただ、信託報酬は高く、上級者向けの銘柄という点を認識しておくようにしましょう。
[関連]新NISAの成長投資枠は何を買う?個別株の注意点とおすすめ活用術を解説
目論見書のここだけは見て!見方とポイント
インデックスファンドの目論見書を見る際には、「地域別構成比率」「通貨比率」「銘柄比率」の3点については必ず確認しておくようにしましょう。
今回は、「eMAXIS Slim 全世界株式(オール・カントリー)」の最新目論見書(2026年7月)をもとに、確認すべきポイントを解説します。
地域別構成比率は必ずチェックしておこう
オルカンや先進国株ファンド、新興国株ファンドなど、複数の国に投資しているインデックスファンドは、「地域別構成比率」を必ずチェックしましょう。
「地域別構成比率」は、ファンドが「どの国にどの程度投資しているのか?」を示す比率です。
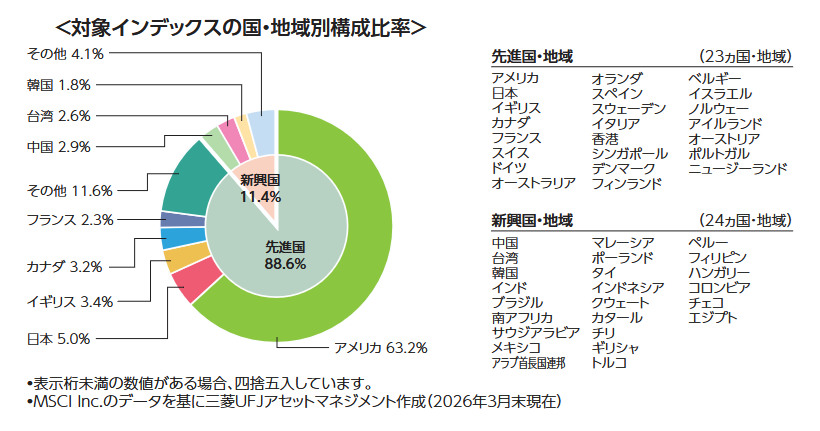
「eMAXIS Slim 全世界株式(オール・カントリー)」で重要なのは、アメリカが63.2%と大きくなっている点です。
オルカンの中身は米国株が約6割となっており、指数は時価総額加重平均型のため、実質的に「S&P500指数」が6割と言えます。
よって、オルカンとS&P500指数を同時に保有してもリスク分散にはなりません。
S&P500指数が下落すれば、オルカンも下落します。
通貨比率は円安ヘッジに大きく関係する
外国株ファンドに投資する際には、「通貨比率」は非常に重要な項目です。
「通貨比率」とは、ファンドが組み入れている通貨の構成比率を示し、為替差益および為替差損に影響します。
アメリカドルの比率が高い場合、円安ドル高は円換算の基準価額を押し上げ、円高ドル安は押し下げる要因になります。
オルカンやS&P500指数に連動するファンドが、「円安ヘッジになる」と言われているのは、ドルなどの外貨比率が高い商品であるためです。
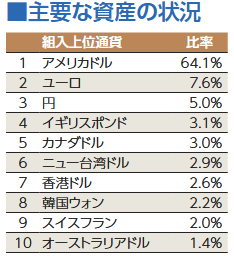
「eMAXIS Slim 全世界株式(オール・カントリー)」の通貨比率は上記のようになっています。
アメリカドルが64.1%、ユーロが7.6%という点が非常に重要で、この割合だけ為替相場の影響を受けます。
なお、「S&P500指数」のような米国株ファンドの場合には、アメリカドル比率が100%になります(目論見書には記載されていません)。
銘柄比率はファンドのリスク分散を示す
銘柄比率は、ファンドのリスク分散を計る上で重要です。
銘柄比率とは、ファンドが投資している銘柄の内、特定の銘柄が占めている割合です。
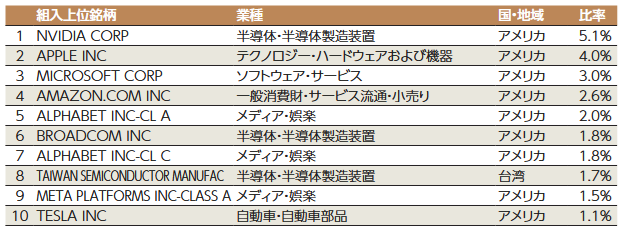
オルカンでは、マグニフィセント7を中心としたグローバル企業の組入比率が高くなっています。
特に、オルカンの銘柄比率は、「S&P500指数」の上位銘柄とほぼ一致していますが、構成割合が6割ほどに留まります。
参考までに、「eMAXIS Slim 米国株式(S&P500)」の目論見書において「構成比率」は次の通りです。
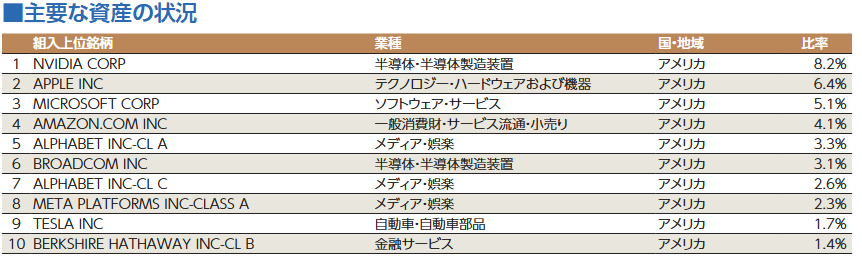
マグニフィセント7が上位を占めている点はオルカンと同様ですが、構成比率が高くなっています。
目論見書の細かい点もチェック!
「eMAXIS Slim 全世界株式(オール・カントリー)」の目論見書について、残りの細かい点も見ていきましょう。
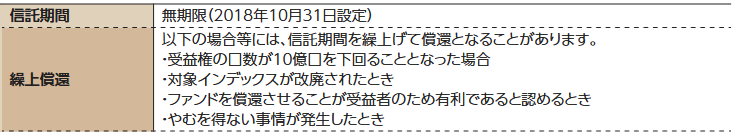
オルカンのような人気商品の場合は気にしなくてよいですが、不人気銘柄の場合には途中で運用が終了して換金されてしまう「繰上償還」に注意が必要です。
純資産総額や資金流入が多い商品は、繰上償還リスクの回避にもつながります。
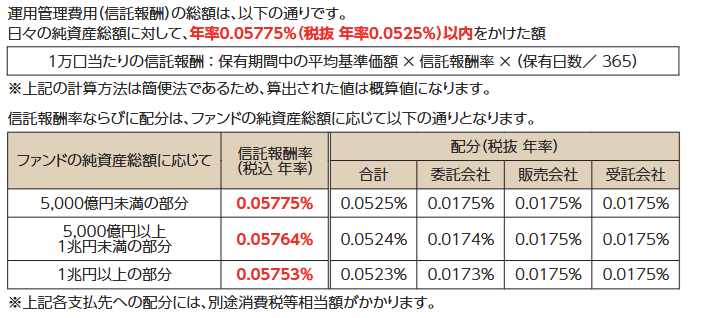
0.0001%台の非常に小さい話ではありますが、信託報酬の説明の部分に、純資産総額が増えれば増えるほど信託報酬を安くする旨が掲載されています。
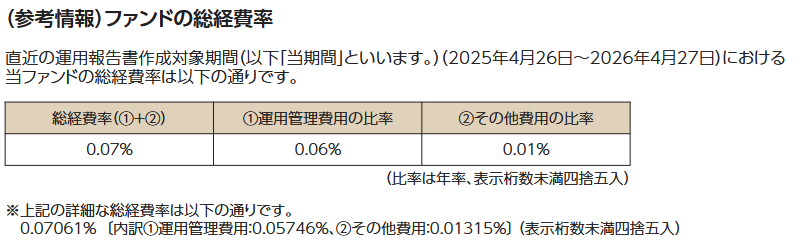
ページの一番最後に、「ファンドの総経費率」が参考情報で掲載されています。
実際に手数料で控除されるのは、「信託報酬(運用管理費用)を含む総経費率」であるため、経費率の情報は重要です。
インデックスファンドに投資する際の注意点・デメリット
インデックスファンドに投資する際には、「最悪の場合には、どの程度の損失になるリスクがあるか?」を把握しておくようにしましょう。
私は、リーマンショック級の暴落が起こった場合を想定した上で、「毎月数万円の積立の継続」を推奨しています。
インデックス投資の最大リスクは?
インデックス投資は、S&P500指数やオルカンであっても、「最悪のケースでは半値になってもおかしくない」相場下落リスクがあります。
私は、「新NISAで、S&P500指数やオルカンに投資するにしても、総資産の半分までにしておくべき」と考えています。
この考えは、2008年リーマンショック時の下落率が根拠です。
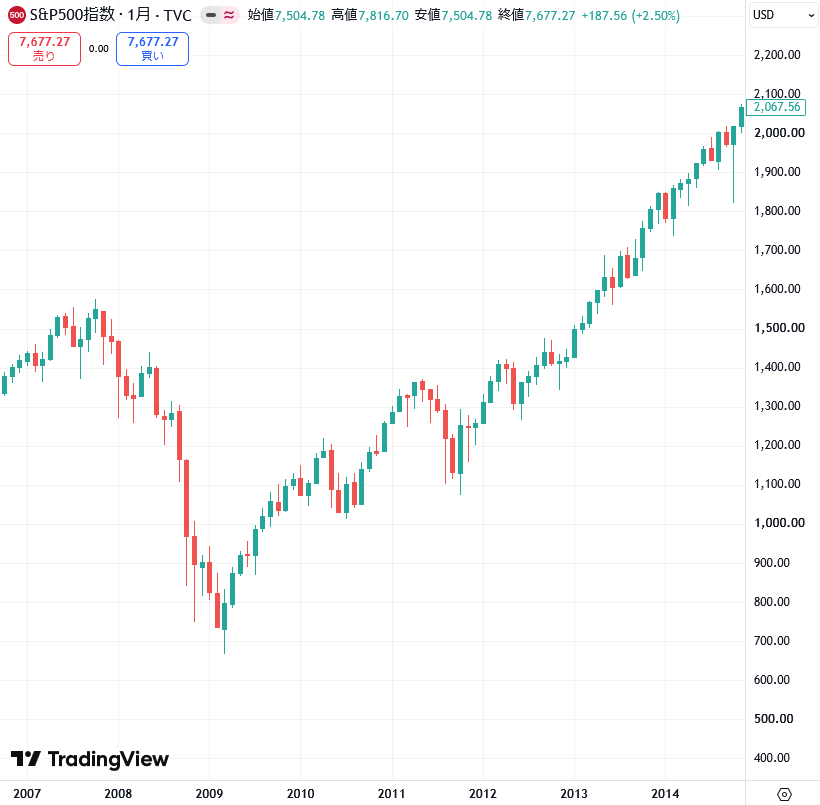
上図のチャートは、2007年から2014年に掛けてのS&P500指数の月足チャートです。
2007年10月に1,576.09ドルの高値を付けて、リーマンショック後の2009年3月には666.79ドルまで下落しました。
下落率は「-57.69%」となっており、2007年10月の高値を回復したのは2013年3月と、安値を付けてから回復するまで「4年間」掛かりました。
インデックス投資における暴落への対処法は?
私が考える、インデックス投資における大暴落への対処法は、次の2点です。
全資産をインデックス投資につぎ込まない
暴落が起こっても、無理のない範囲で積立を続ける
近年、「新NISA枠1,800万はすぐに埋めてしまうべきだ」といった風潮がSNSにおいても広まっていますが、資産が十分にある場合を除いて、私は明確に反対します。
リーマンショック級の暴落が起こった場合、全資産をインデックスファンドに投資していたら、資産が半分になってしまい、暴落時に追加で投資する余力もありません。
例えば「インデックス投資は総資産の半分まで」と限定しておけば、総資産の減少を25%にまで抑えられるとともに、暴落で安くなったときに追加投資も可能です。
以上を、具体的な投資手法に落とし込むと、「新NISAを使って、インデックスファンドに、毎月数万円を積み立てる」となります。
[関連]【年初一括投資VS毎月積み立て】2026年はどちらが有利になる?パフォーマンスを徹底分析
まとめ
私は、インデックスファンドを選ぶ際には、信託報酬が低い商品を選ぶのを基本とした上で、低コストが持続できる「ファンドのスケールメリット」を見るようにしています。
「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」といった、純資産総額が大きい商品だから、信託報酬を安くできると考えます。
近年、「新NISA枠はオルカンやS&P500指数のインデックスファンドですぐに埋めてしまおう!」といった風潮が強くなっていますが、私は明確に反対の立場です。
万一、リーマンショック級の暴落が起こった場合、全資産をインデックスファンドに投資していたら、資産が半分になってしまい、暴落時に追加で投資する余力もなくなってしまうためです。
「新NISAを使って、eMAXIS Slim 全世界株式(オール・カントリー)に、毎月5万円を積み立て続ける」といった現実的な手法をおすすめします。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
1級FP技能士 / 投資歴14年
日本株のスイングトレード・デイトレードを中心に手掛ける兼業トレーダー・投資家。トレードを主軸としながら、新NISA・iDeCoを活用したインデックス投資や、指数暴落時に限定したレバナス投資も手掛けています。また、FPや投資ライターとして金融・投資分野のコンテンツ制作にも携わっており、投資の実践と金融知識の両面から、読者に分かりやすく情報を発信しています。