信用取引とは、証券会社に保証金を差し入れ、買付資金や売却する株を借りて売買する取引です。手元資金を超える金額の株を買えるほか、持っていない株を先に売り、値下がり後に買い戻す取引もできます。
同じ株が同じ値動きをしたとき、費用を除いた価格差損益を左右するのは売買する株数です。元手30万円と30万円分の株では、表している金額が違います。取引額を増やせば損失も大きくなり、借入の返済や追加資金への対応も必要になります。
信用取引は資金や株を借りる取引|現物との違い
現物取引では購入代金を支払って株を保有しますが、信用取引では担保を預けたうえで売買します。自分の資金、借りた資金、保有する株は別々の扱いです。まずは資金と株の流れを押さえると、保証金や返済の意味がつながります。
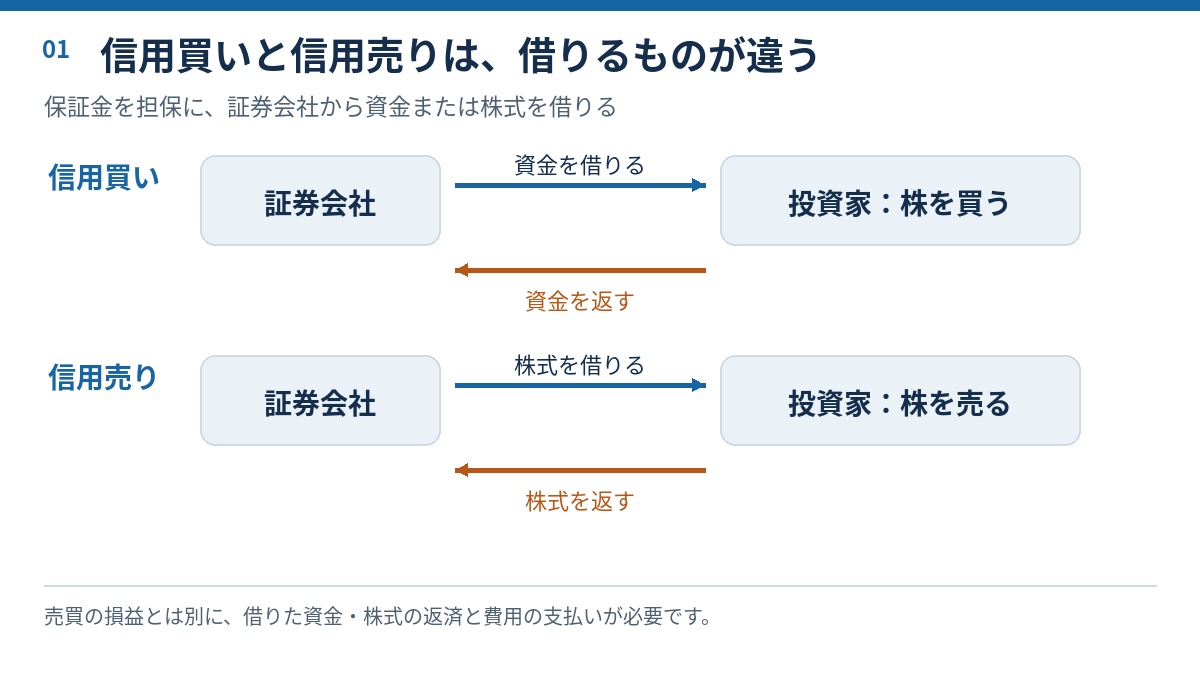
信用買いは資金、信用売りは株を借りる
信用買いでは資金を借りて株を買うため、買値より高く売れば差益が生じます。信用売りは株を借りて先に売る取引で、空売りの一種です。こちらは安く買い戻して株を返すと差益が残り、買い戻す価格が上がれば損失になります。どちらも取引の向きと反対に株価が動くと不利です。
[関連]空売りとは?初心者でもわかる仕組み、メリットとデメリットを徹底解説
信用売りで得た売却代金は、自由に引き出して使えるお金ではありません。 借りた株を返すまで証券会社に担保として留保されます。買付株や売却代金も担保となる仕組みなので、売買が成立しただけで借入関係が終わるわけではありません。
保証金は担保であり、買付代金の一部ではない
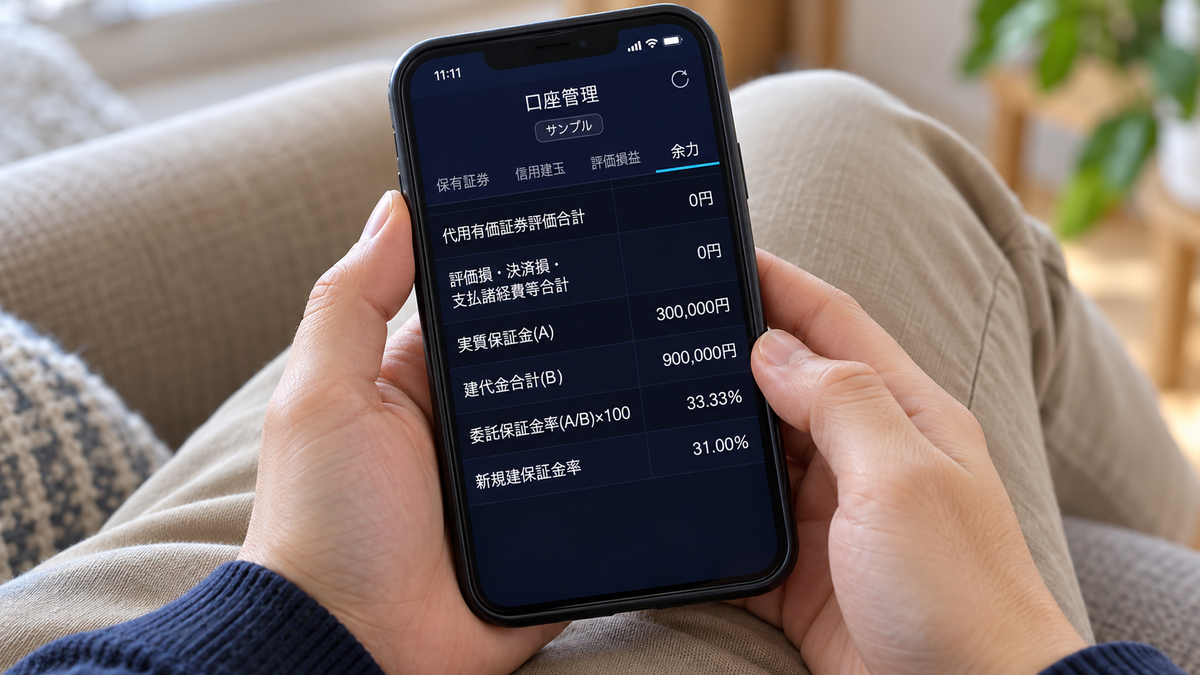
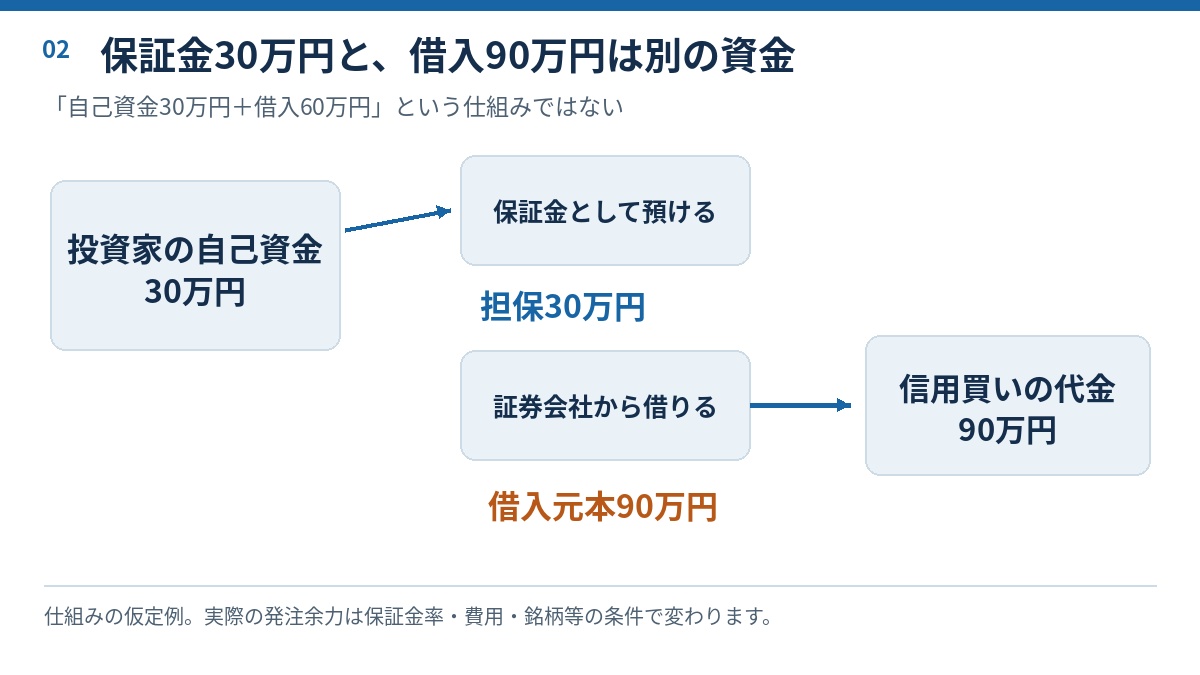
信用取引で差し入れる委託保証金は、損失に備える担保です。保証金30万円で90万円分を信用買いする説明例では、借りる買付代金は90万円全額になります。30万円を頭金にして、差額60万円を借りる仕組みではありません。
保証金には現金のほか、保有する現物株などを使える場合もあります。口座に預けた額がそのまま出金可能額になるわけではなく、建玉(未決済の信用取引)に必要な額や含み損を考慮して余力が計算されます。引き出せるのは証券会社が認めた範囲で、買付資金の返済とは別に管理されます。
[関連]株の含み損とは?含み益や実現損との違い、リスク、対処法までプロが徹底解説!
現物とは返済期限・費用・株主の権利も異なる
現物株には借入の返済義務がなく、自分で売却時期を選べます。信用取引では借りた資金や株を返す必要があり、保有を続ける間の費用も加わります。さらに、信用買いで保有する株と、自分名義の現物株では権利の扱いが異なります。
信用買いの建玉のままでは、議決権や株主優待は受けられません。 配当についても、現物の配当金ではなく配当落調整金などで精算し、売建玉では支払う側になります。受取額や税務上の扱いまで現物と同じとは限らないため、配当や優待が目的なら購入方法から選ぶ必要があります。一般信用の権利処理は各社の契約によります。
元手30万円で比較|買付額が増えると損益も大きくなる
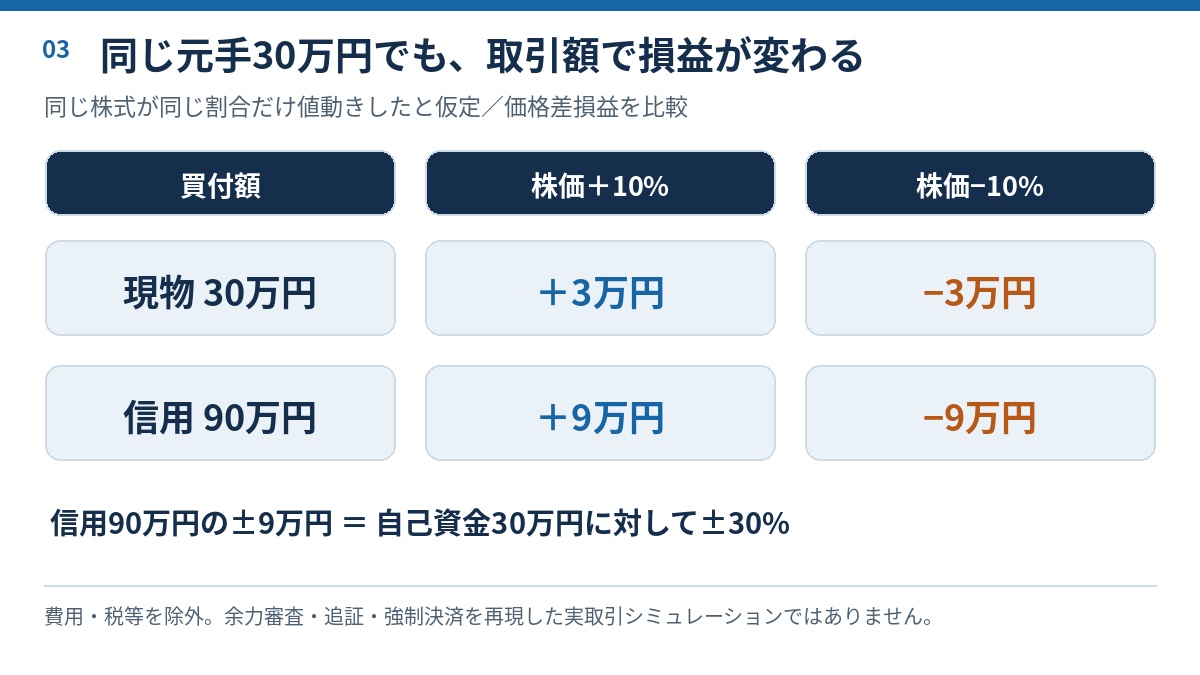
信用取引で損益が大きくなる理由は、取引方法より取引額にあります。ここでは同じ株が同じ割合で動いたとして、費用・税・配当を除いた価格差損益だけを比べます。損益を動かしているのは元手ではなく取引額だと、数字で確認できます。
現物30万円なら、株価が10%動くと損益は3万円
元手30万円で、株価1,000円の株を300株、現物で買ったとします。株価が1,100円に上がれば評価額は33万円、900円に下がれば27万円です。価格差による損益は±3万円で、この例では元手に対しても±10%になります。
これは元手をすべて同じ株に充てた場合の比較です。買う株数を半分にすれば、同じ値動きでも損益額は半分になります。現物買いの価格変動による損失は、購入代金が上限です。株価が0円になっても、この買付分の価格差損失は30万円までで、値下がりを理由とする保証金の追加はありません。
信用90万円なら、同じ値動きで損益は9万円
保証金30万円で、同じ1,000円の株を900株、90万円分信用買いしたとします。株価が10%上がれば建玉の評価額は99万円、10%下がれば81万円です。価格差による損益は±9万円で、自己資金30万円に対しては±30%になります。
株価の変動率は現物と同じ10%でも、自己資金に対する損益率は3倍です。株価が約33%下がると、損失は自己資金30万円とほぼ同額に達します。 実際にはその前に保証金の追加を求められる可能性が高くなります。この計算は余力審査、追証、強制決済、費用を反映した取引結果ではなく、比例関係を示す例です。
同じ30万円分を買えば、価格差による損益は同じ
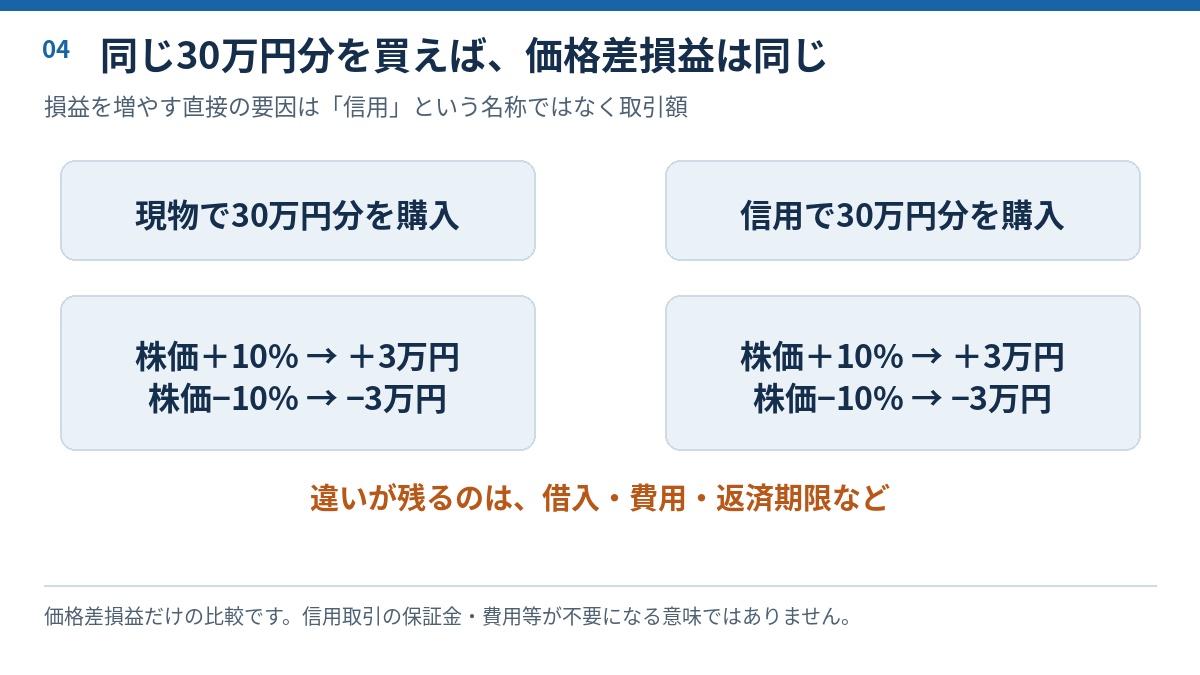
現物と信用で同じ1,000円の株を300株買えば、株価が100円動いた際の価格差損益はどちらも3万円です。信用という取引方法だけで、同じ株数の損益が増幅するわけではありません。 元手をそろえる比較と、買付額をそろえる比較では結果の読み方が変わります。
ただし、30万円分の信用買いに必要な保証金を、30%相当の9万円だけと考えるのは誤りです。通常の国内株では最低30万円という金額の条件もあります。買付額を小さくしても口座に必要な担保が比例して減るとは限らず、費用を含めた収支や資金の使い勝手も現物とは異なります。
約3.3倍は取引上限の目安で、使い切る目標ではない
保証金率30%なら、建てられる金額は保証金の約3.3倍(1÷0.3)と計算できます。30%は取引所ルールの基本で、証券会社は自社のリスク管理から高い率を設定できます。通常の新規建てで31%や33%とする会社があり、レバレッジ型ETFなどには別の率が適用されます。
注文時には新規建ての費用も含めて余力が審査され、費用控除後の使用可能保証金が30万円を下回ると注文できない会社もあります。30万円ちょうどで90万円の注文が必ず通るわけではありません。本記事の3倍は計算用の数字で、上限の推奨ではありません。 実際の上限は口座画面の保証金率と新規建余力で確認します。
信用取引は返済までで一組|注文と決済の流れ
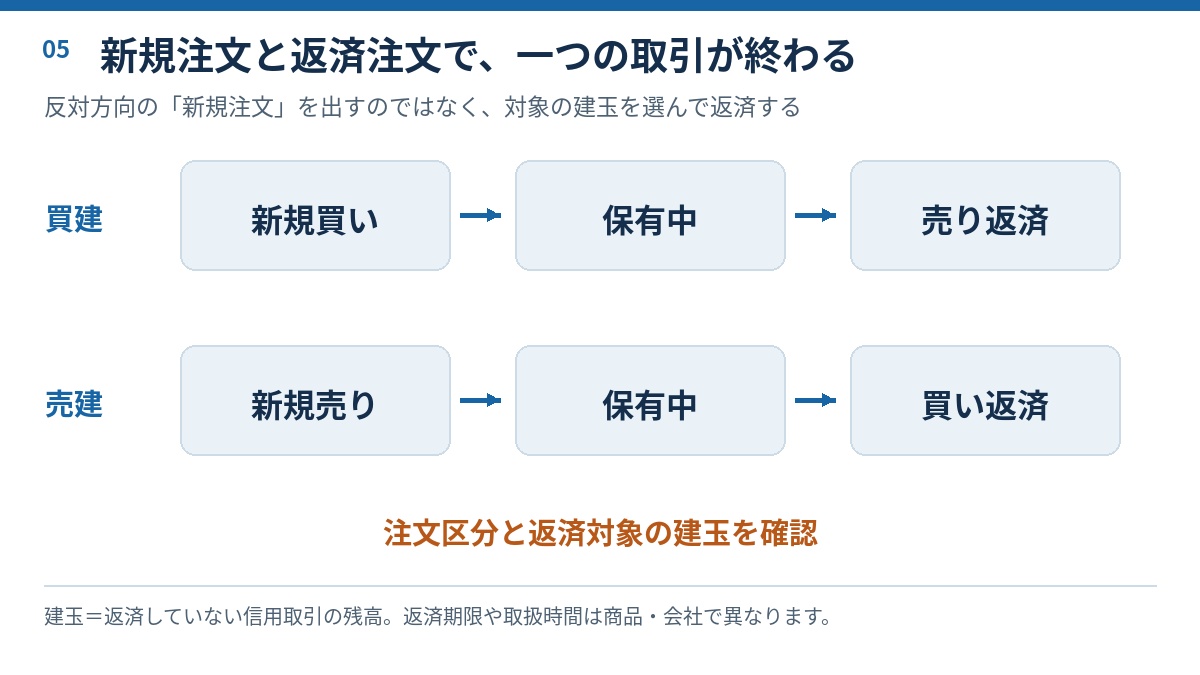
信用取引は、新規注文で建玉を持ち、返済注文で解消するまでが1つの取引です。新規と返済で注文の種類が分かれるため、流れを押さえておくと誤発注を防げます。返済の方法には、反対売買のほかに現引・現渡もあります。
口座審査と保証金の準備を済ませて新規注文を出す
信用取引は、通常の証券口座とは別に信用取引口座を開設してから始めます。開設時には投資経験、金融資産の額、仕組みとリスクの理解度などが審査され、基準を満たさなければ開設できません。開設後は保証金を入金するか、保有する現物株を代用有価証券として差し入れます。
新規注文では銘柄、株数、価格に加え、制度信用か一般信用かを選びます。買う場合は「新規買い(買建)」、売る場合は「新規売り(売建)」です。注文時は保証金から新規建余力が計算され、余力を超える注文は受け付けられません。 売買が成立(約定)すると、返済するまで建玉として口座に残ります。
買建は売り返済、売建は買い返済で解消する
建玉を解消する基本の方法は反対売買です。買建玉は返済売りで市場に売り、売却代金で借りた資金を返します。売建玉は返済買いで市場から株を買い戻し、借りた株を返します。損益は新規建てと返済の価格差で決まり、費用を差し引いて精算されます。
注意したいのは、返済のつもりで新規注文を出すミスです。買建玉を持ったまま新規売りを出すと、同じ株を買いと売りの両方で持つ両建てになります。建玉は解消されず、買いと売りの借入が残り、双方の費用を負担する場合があります。返済注文では、どの建玉を返済するかを指定して発注します。
現引・現渡は現金や現物株を使う別の決済方法
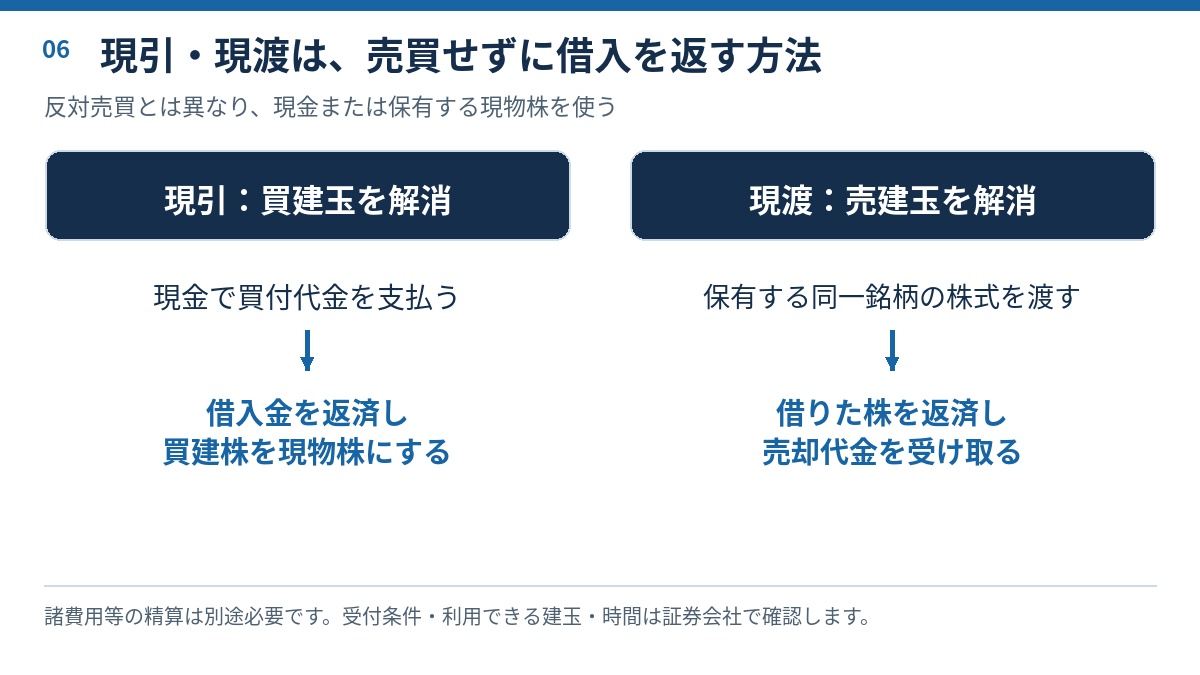
反対売買のほかに、現引と現渡という決済方法があります。現引は、買建玉の代金を支払って株を受け取る方法です。受け取った株は現物株として保有でき、返済期限はなくなります。期限内に売らず、長く持つと決めた銘柄で使われます。
現渡は、手持ちの現物株を差し入れて売建玉を返済する方法です。市場で買い戻す必要がないため、保有株の値下がりに備えた売建てと組み合わせて使われます。現引では買付代金と諸費用を支払う資金が必要です。現引・現渡の取扱条件や必要資金の計算は証券会社ごとに異なるため、取引ルールで確認します。
売買手数料0円と費用0円は異なる|金利・貸株料を確認
信用取引の売買手数料を0円とする証券会社もありますが、手数料が0円でも総費用が0円とは限りません。建玉を持つ日数に応じて金利や貸株料が発生する場合が多く、保有期間が長いほど費用が積み上がります。
信用買いの金利は借入額・適用金利・計算日数で決まる
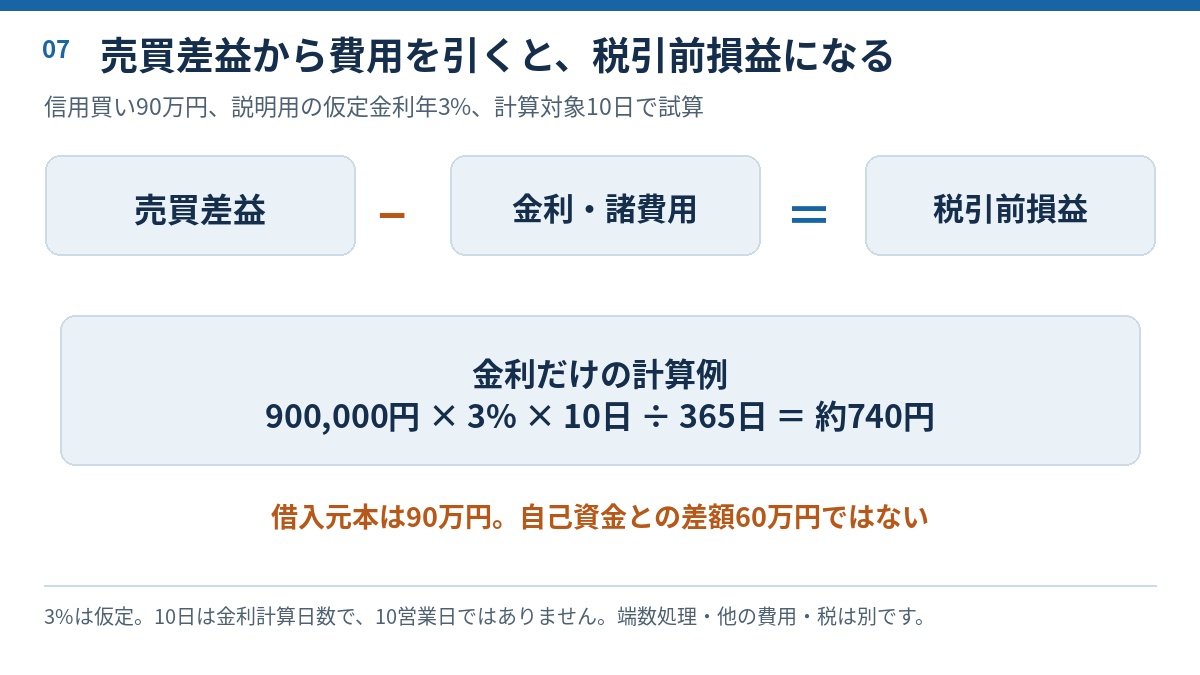
365日基準で計算する場合、金利は、借りた買付代金×年率×日数÷365日で計算します。年率3%で90万円を借り、計算日数が10日なら、90万円×3%×10日÷365日で約740円です。年率3%は説明用の仮定で、実際の金利は会社や制度信用・一般信用の別で異なります。
計算日数は、新規建ての受渡日から返済の受渡日までを両端とも数えるのが一般的で、10営業日とは一致しません。土日をまたぐと取引のない日も日数に入ります。同じ売買差益でも、保有日数が延びるほど手元に残る額は減ります。 金利0円の商品もありますが、管理費などの条件や端数処理は別途確認します。
信用売りは貸株料に加え、逆日歩などの費用も確認する
信用売りでは、借りた株に対する貸株料を確認します。一般的な日割り計算は売建代金×料率×計算日数÷365日ですが、適用率や無料条件は商品によります。売買手数料だけを比べると、建玉を持つ間の費用を見落とします。
制度信用で貸し出す株が不足すると、品貸料(逆日歩)が発生する場合があります。金額は事前に確定せず、株不足の度合いで負担が変わります。逆日歩は売り方が支払い、制度信用の買い方が受け取ります。 一般信用の売りにはこの逆日歩はありませんが、独自の特別空売り料などを設けた商品があります。
[関連]逆日歩(ぎゃくひぶ)について知っておこう!空売り初心者が絶対知るべき仕組みとコスト計算
売買差益から金利・諸費用を引いて税引前損益を出す
税引前損益は、売買差益からその取引に適用される手数料、金利、貸株料、管理費などを引いて求めます。画面の評価損益に費用がすべて含まれるとは限らず、利益の見込みと精算額は分けて読む必要があります。
90万円分の買建玉が1%上がれば売買差益は9,000円です。先ほどの仮定金利と計算対象10日を使い、その他の費用を0円と置くと、税引前損益は約8,260円になります。実際には適用費用を追加し、税引後の金額は口座区分や他の損益なども踏まえて確認します。小さな値幅を狙う取引ほど、費用が差益に占める割合は大きくなります。
制度信用と一般信用は返済期限と対象銘柄が異なる
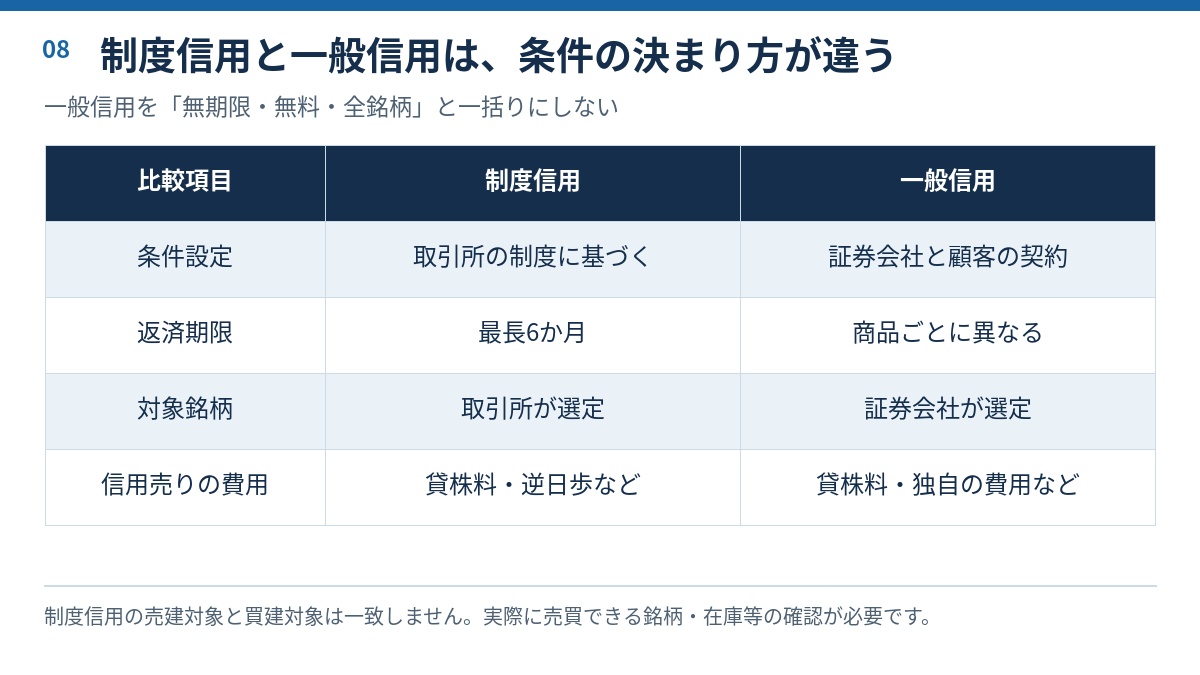
信用取引には、取引所のルールに基づく制度信用と、証券会社が条件を決める一般信用があります。同じ銘柄でも、どちらで建てるかで返済期限、費用、売建ての可否が変わります。 選んだ区分は建玉に付いて返済まで続くため、新規注文の前に確認します。
制度信用の返済期限は最長6か月、一般信用は商品ごとに異なる
制度信用の返済期限は最長6か月です。期日までに反対売買か現引・現渡で返済しなければ、各社のルールに従って強制決済の対象になります。売却時期を自分で延ばせず、実際に売買が成立した価格で損益が確定します。
一般信用では、返済期限を証券会社が商品ごとに定めます。無期限、3年、当日中に返済する日計りなどがあり、金利や貸株料も商品によって異なります。ただし、無期限でも永久に保有できるとは限りません。 上場廃止や会社の判断で返済を求められる場合があり、維持率が下がれば期限前でも決済を迫られます。
買える銘柄と売れる銘柄は同じではない
制度信用の対象は、取引所が基準に基づいて選定した制度信用銘柄です。このうち証券金融会社から株を借りられる銘柄が貸借銘柄で、制度信用で売建てできるのは原則として貸借銘柄です。貸借銘柄でも、取引所や証券金融会社の規制で新規売りが停止される場合があります。
一般信用では、証券会社が独自に対象銘柄を決め、制度信用の対象外の銘柄を扱う場合もあります。ただし、一般信用の売りは証券会社が確保した株の在庫の範囲でしか建てられません。 在庫がなくなれば新規売りの注文は出せません。買う予定の銘柄と売る予定の銘柄では、確認すべき区分が異なります。
追証と不足金に注意|損失は保証金を超える場合がある
信用取引では、損失が差し入れた保証金の範囲で止まるとは限りません。含み損が増えると保証金の追加を求められ、応じなければ建玉が決済されます。決済後に損失を保証金で賄いきれなければ、不足分を現金で支払います。
含み損や担保株の値下がりで保証金の余裕が減る
証券会社は、保証金から含み損を差し引いた額を建玉の約定額で割った委託保証金維持率で余裕を管理します。現金30万円で90万円の買建玉1つを持ち、費用を無視すると、開始時は30万÷90万で33.33%です。10%下がると(30万−9万)÷90万で23.33%になります。分母は時価ではなく当初の約定額です。
保証金を現物株で差し入れている場合、担保株は時価に担保評価の割合(掛目)をかけて評価されるため、値下がりすると保証金そのものが減ります。建玉の含み損と担保株の値下がりが重なると、維持率は2つの要因で下がります。
最低保証金額・維持率・追加対応の期限は会社ごとに確認する
保証金は、維持率と最低保証金額の両方で管理します。先の例では維持率23.33%でも、含み損控除後の保証金は21万円です。一定の維持率を上回っていても、最低額の条件に抵触する場合があります。 率だけで追加対応の要否は決まりません。
2026年10月26日確認の公式ルールでは、楽天証券やマネックス証券は30万円割れを追証の条件に含めています。SBI証券は最低額維持の差し入れ・取引制限と、20%割れの追証を別項目で案内しています。口座に表示された不足額、解消方法、期限を確認します。返済で解消できる場合と、入金が必要な場合もあります。
[関連]追証(おいしょう)に注意!初心者でもわかる発生条件、リスク管理を徹底解説
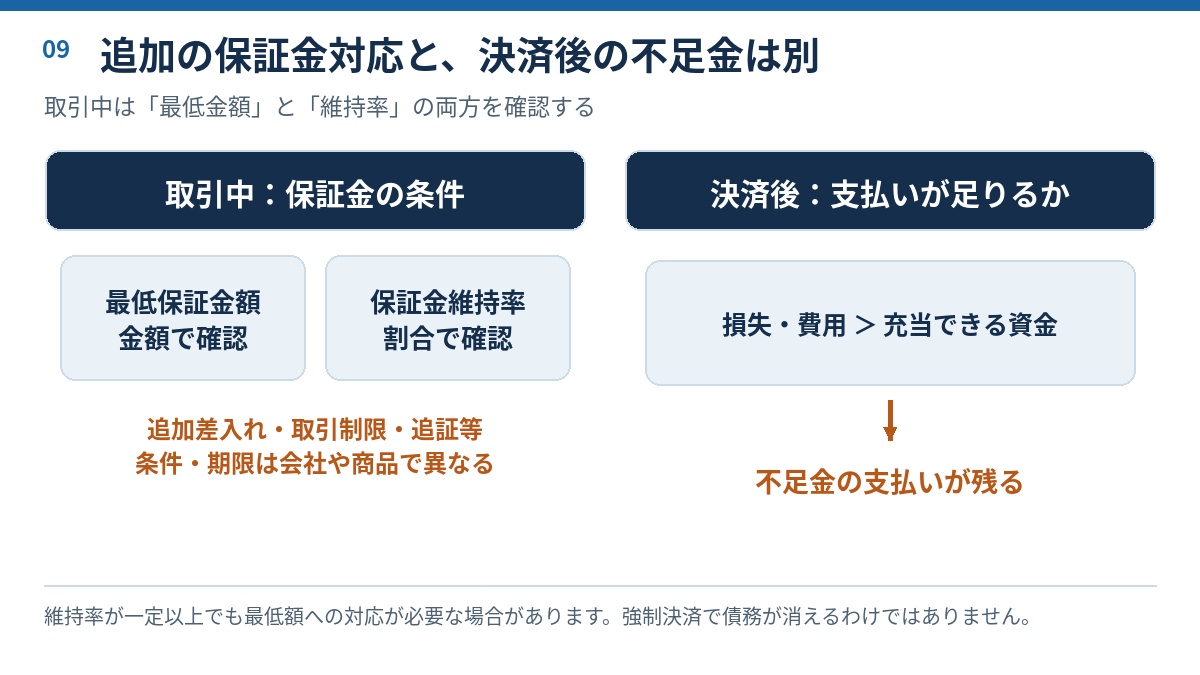
強制決済されても不足金の支払いが残る場合がある
追証を指定された方法で期限までに解消しないと、証券会社は建玉を強制的に決済します。強制決済でも、希望する価格で売れる保証はありません。ストップ安が続いて売れない間に下落が進めば、確定する損失は大きくなります。
決済後、損失と諸費用を保証金で賄いきれない場合、その差額が不足金です。追加担保を求める追証と異なり、不足金は決済後に残った支払い義務です。90万円分の買建玉で株価が40%下がれば、費用を除いても損失は36万円で、6万円が不足します。 不足金は期限までに現金で支払う必要があります。
信用売りは株価上昇で損失が膨らみ、上限を決められない
株価を0円が下限とする通常の株式では、信用買いの価格差損失は建玉金額が上限です。これは金利などの費用を除く比較で、支払総額の上限を示してはいません。信用売りは株価が上がるほど損失が増え、株価の上昇に理論上の限度がないため、価格差損失にも上限がありません。
1,000円で900株を売り建てた後、株価が2,000円になれば損失は90万円、3,000円なら180万円です。保証金30万円の数倍に達します。買収提案などで株価が急騰すると、売り方の買い戻しが集中してさらに上がる場合もあります。信用売りでは、値上がり時の損失額を株価の水準ごとに計算してから建てます。
初心者は取引可能額より、損失額と返済方法を先に決める
取引画面には、保証金から計算した新規建余力が表示されます。余力は建てられる金額であり、建ててよい金額ではありません。注文前に、受け入れられる損失額と返済の方法を決めておきます。 その金額から逆算すれば、建玉の大きさが決まります。
現物で足りる取引まで信用へ切り替える必要はない
現物で買える株数で目的を満たせるなら、信用へ切り替える必要はありません。配当や優待を受けながら長く持ちたい株では、借入を伴わず株主として保有できる現物のほうが目的に合います。売買を短期間で終える予定でも、それだけで信用を選ぶ理由にはなりません。
信用を使う目的としては、保有株を売らずに一時的な値下がりに備える売建てなどがあります。ただし、現物株と売建玉の損益、配当等の精算、費用まで組み合わせて計算する必要があります。単に取引額を増やせるからではなく、現物で実現できない目的があるかで使い分けます。
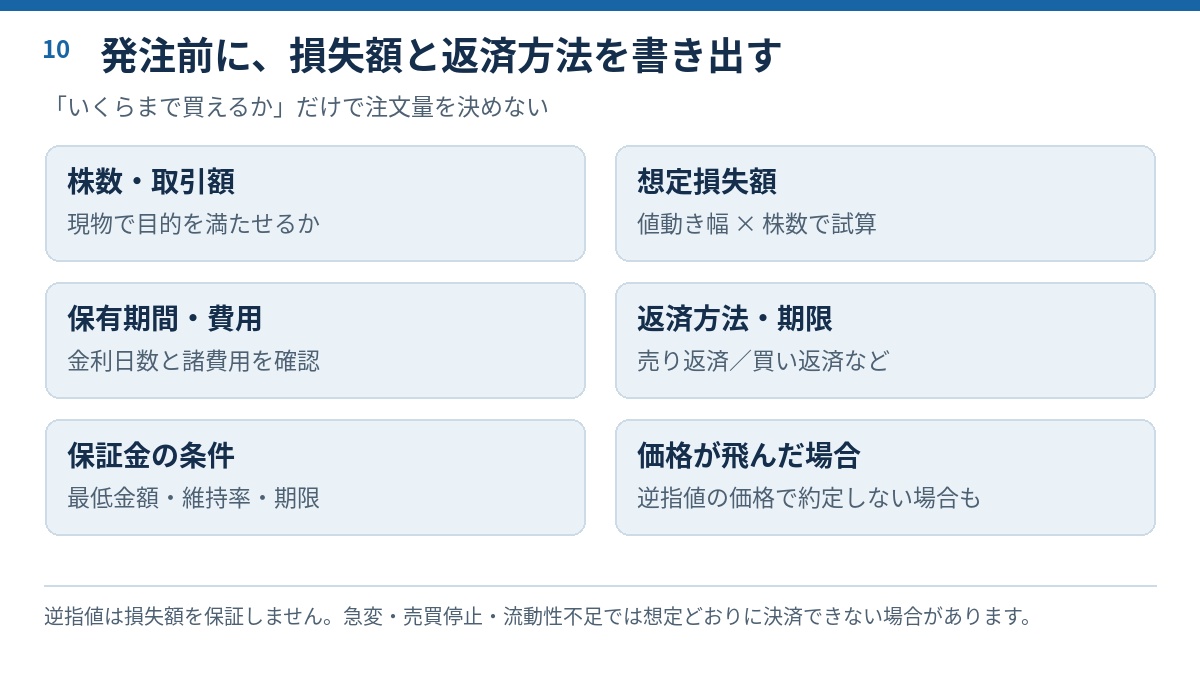
株数・保有日数・費用・返済期限を書き出してから注文する
注文前には、株数だけでなく保有日数と返済までの費用を同時に決めます。下表が埋まらない注文は、後から返済期日や必要資金で困りやすくなります。
たとえば1株当たり100円の損失を想定し、価格差損失を3万円までに抑えたいなら株数は300株です。許容損失額から株数を逆算し、費用分の余裕も残します。 この計算は想定価格で決済できた場合の目安で、急変時の上限保証ではありません。
| 項目 | 発注前に決める内容 |
|---|---|
| 建玉 | 株数・金額・制度か一般か |
| 費用 | 保有日数と適用金利・貸株料 |
| 返済 | 期限と返済方法 |
| 損失 | 決済予定価格と超過時の対応 |
逆指値を入れても、予定した価格で売れるとは限らない
逆指値は、株価が指定価格に達すると注文を出す仕組みです。指定価格は発動条件であり、約定価格の保証ではありません。 発動後を成行にすれば売買状況で価格が決まり、指値にすればその価格条件を満たす相手がいなければ売買が成立しません。
前日の終値から大きく離れて始まる窓開けでは、指定価格を飛び越えた価格で約定する場合があります。ストップ安で買い手がいなければ、成行でも売れません。信用売りの急騰時の買い戻しも同様です。逆指値を用意しても、想定以上の損失に耐えられない株数は減らす必要があります。
[関連]指値注文と成行注文の違いとは?初心者でも迷わない使い分け・メリットと注意点を徹底解説
まとめ|30万円の元手と取引額を分けて考える
信用取引では、自己資金と取引額を区別し、増やした株数に応じて利益も損失も大きくなる点を押さえます。
現物で目的を満たせるなら、無理に信用へ切り替える必要はありません。 信用を使う場合も、画面の余力を使い切る発注は避けます。
追加資金への対応が間に合わなければ、自分で売却時期を選べなくなる場合があります。損失が担保を超える可能性も残ります。
株数、費用、返済期日を具体的に決め、その金額を負担できる範囲で取引するのが基本です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。