2026年10月16日までの1週間でNASDAQ100は5.5%下落し、2025年4月以来の大きな下げとなりました。反発するAI株を買い場と見るには、株価の戻りだけでは根拠が足りません。
私は、事業の資金調達と稼働に改善が見える企業から、段階的に買い持ちを増やすのが妥当だと考えます。
AIの利用が広がっても、設備投資の負担を誰が引き受け、いつ利益を回収するかは別の問題です。売却後に残る投資家の持ち高と、データセンター事業者の収益構造を追うと、強気に戻るための条件が見えてきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
AI株の大量売却後も調整終了とは言い切れない
ヘッジファンドが短期間にテック株への投資を減らしても、売り切ったとは限りません。売却の速さだけでなく、売却後にどれだけ保有しているかが重要です。ゴールドマン・サックスの顧客集計には、その違いが表れています。
投資削減後もテック株への配分は高い
Bloombergが伝えたゴールドマン・サックスの顧客集計では、10月15日までの5営業日のテック株への投資削減は、2016年以降で最も速いペースでした。株式の売買や資金調達を支援するプライムブローカーの顧客データであり、市場全体の集計ではありません。
売却後もテック株のネット配分は23.5%と、過去5年の上位1割に入る高さでした。急速にリスクを減らしても、過去と比べればテック株への投資は厚く残っています。業績期待が下がった場合には、さらに配分を落とす余地があります。ただし、投資削減の速さだけから、買い持ちの売却と空売りの寄与を分けて断定はできません。
ネットレバレッジが低くても売り余地は残る
同じ顧客集計の世界全体では、ネットレバレッジが48.6%と1年ぶりの低さになりました。買い持ちから空売りを差し引いた金額を純資産で割った比率で、上昇方向への投資の偏りを示します。低下は強気姿勢の後退を示しますが、保有株を売り切った証拠にはなりません。
買い持ちを残して空売りを積み増した場合も、差し引きの比率は低下します。その後に損失を抑えるため取引全体を縮小すれば、買い持ちの売却も起こり得ます。確かめたいのは、買いと売りの総量やテック株への配分がどう変化したかです。ネット比率と業種配分は別の指標なので、低い数字だけを根拠に調整終了と読むのは危険です。
CoreWeaveは売上成長と資金繰りを分けて見る
AI向けのGPUを大量に導入し、その計算能力を企業に貸し出すCoreWeaveは、AI需要の強さと資金繰りの重さを同時に映す企業です。売上の伸びと、それを支える借入の負担を分けて確認します。
売上とともに増える利払い負担
CoreWeaveの決算資料によると、2026年4〜6月期の売上高は25.75億ドル、純支払利息は6.40億ドルでした。前年同期はそれぞれ12.12億ドル、2.67億ドルです。売上は約112%増、利息費用は約140%増で、利息費用の売上比率は22.03%から24.85%へ上昇しました。
純支払利息は会計上の費用で、現金で支払った利息とは異なります。6月末の負債総額720.46億ドルにはリースなども含まれ、債務元本は355.51億ドルです。両者を「借金」として混ぜると資金負担を読み違えます。借入で成長投資を支える構造では、売上の伸びと同時に、利息を差し引いた後の利益を確かめる必要があります。
契約残高を現金に変えるには設備の稼働が必要
CoreWeaveの2026年4〜6月期売上の98%は、顧客が一定の利用料を約束する契約に基づきます。6月末の残存履行義務、つまり契約済みで今後提供するサービス等の対価は1,037億ドルです。利用需要の裏付けはありますが、サービス提供前の契約額と手元現金には隔たりがあります。
設備を稼働させて利用料を回収するまで、投資資金は先に必要です。Reutersは10月16日、一部の流通社債の利回りが15〜16%に達したと報じました。既存債務すべての金利が上がった意味ではなく、市場が求める見返りの上昇です。この水準が続けば追加調達や借換えの採算が悪化し、契約を履行するための投資にも制約が生じます。
データセンター需要が強くても電力不足で止まる
AIを支えるデータセンターの電力需要は今後も増える見通しです。それでも、資金や電力の手当てが遅れれば、計画は予定どおりに動きません。国際機関の予測と英国の具体例から、建設を止める要因を確認します。
建設計画を左右する資金・電力・許認可
国際エネルギー機関(IEA)の2026年4月の報告では、世界のデータセンターの電力消費は2025年に485TWhでした。2030年には950TWhと、世界の電力需要の約3%へ増える予測です。AI専用に限らない全データセンターの値で、将来の電力消費が確定した数字ではありません。
需要が倍近くに増える見通しでも、建物を建てるだけでは計算設備を動かせません。事業者の資金調達に加え、送電網への接続や地域の許認可が必要です。資金が集まっても接続工事が遅れれば、投じた設備が収入を生まない期間が延びます。需要予測の大きさより、計画した投資を予定の時期に回収し始められるかが採算を左右します。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
Nscaleの契約解除と大型案件から見える課題
Reutersによると、Microsoftは英国ロートンのNscale案件の契約から撤退しました。2027年初めの稼働予定に対し、送電網への接続が2030年代へ遅れる可能性が出たためです。他案件での協力は続き、Nscaleは代替電源を検討しています。
一方、Nscaleは8月25日、Anthropicと最大446億ドルの契約を締結しました。納入・稼働条件付きで、9月18日付の上場申請書には履行資金の確約を得ていない旨も記載されています。10月19日に報じられた追加約450億ドルは協議段階です。両者を確定受注として足すのではなく、契約の成立と実行資金の確保を分けて評価すべきです。
日本株では省電力と送電網に注目
電力が足りないほど、使う電力を減らす技術と、電気を遠くへ運ぶ設備の重要性は増します。ここでは日本企業2社を例に、AIへの期待ではなく、実際の受注と採算で確認したい点を整理します。
サムコは化合物半導体メーカーの設備投資を確認
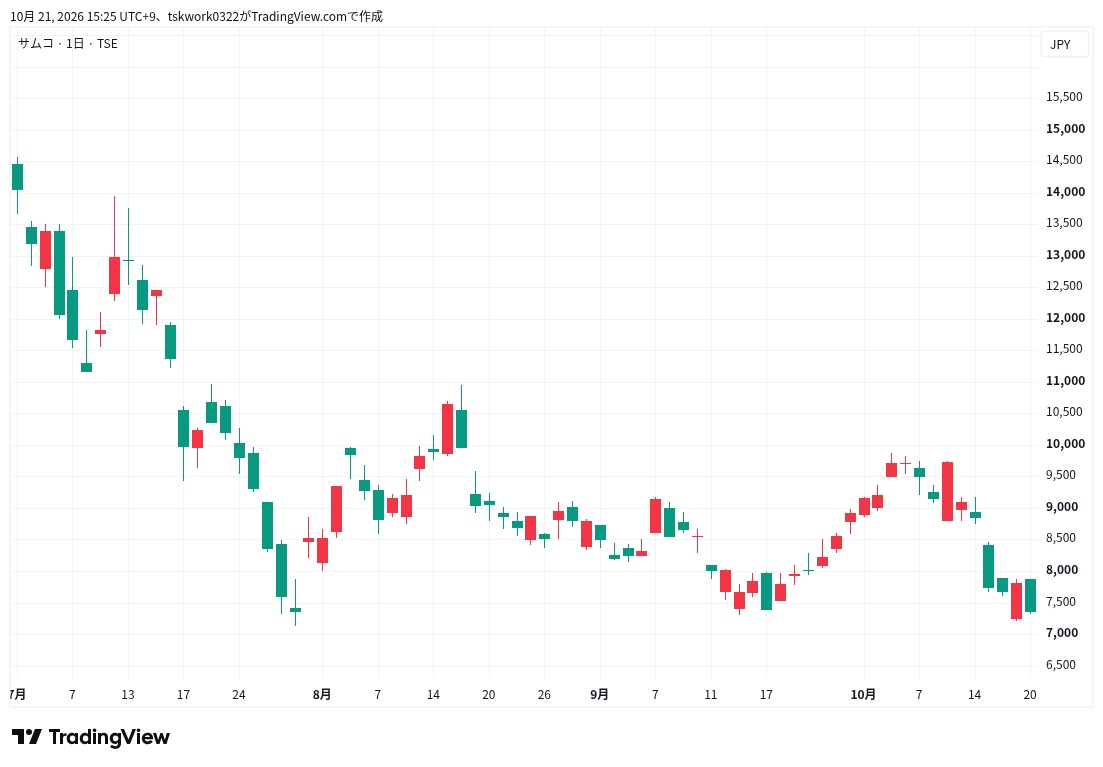
サムコ(6387)は、化合物半導体の製造装置を手がけます。26年7月期の売上高は108億円、営業利益は30.04億円。短信は、AIデータセンター向け光通信関連を中心とした設備投資が売上を押し上げたと説明します。
全社の受注残は114.57億円と前年比123.6%増でした。ただし、光通信向けの実需と、省電力型パワー半導体への展開は別の需要です。受注残もAI専用ではありません。既存の光通信向け設備投資が続くかと、電力変換の損失を減らす半導体向けの受注が育つかを分けて追うと、期待と実績の距離が分かります。
住友電工は送電網拡張の受注と採算を確認
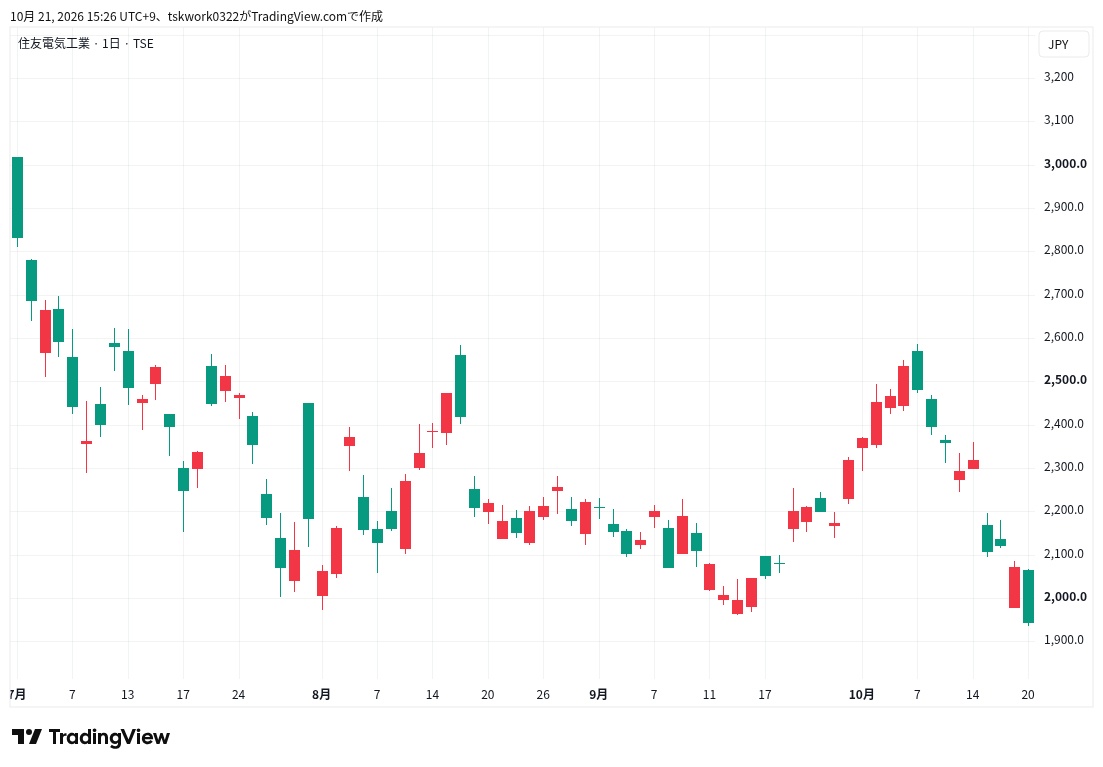
住友電工(5802)は10月19日、英スコットランドで高圧直流送電用の海底ケーブル工場を開所しました。投資額は3.5億ポンド。長距離送電を支えますが、洋上風力や送電網整備が主な用途で、AI専用の工場ではありません。
27年3月期第1四半期の環境エネルギー部門は売上高2,530億円、営業利益153億円でした。ケーブルの増加があっても、連結対象から外れた事業の影響で部門売上は減っています。売上減と需要悪化は別です。新工場の開所と全面稼働も異なるため、受注に続き、生産や工事の進展が利益を伴うかを確かめたい企業です。
AI株を買う前に確認したい三つの改善
反発を見て一斉に買い向かうより、事業の改善に合わせて買い持ちを増やす方針です。具体的には、資金の確保、設備を動かす予定、利益と現金の回収を順に確認します。それぞれで、株価だけでは分からない進展を探します。
資金調達条件と利払い負担
まず確かめたいのは、社債市場の落ち着きが実際の調達条件へ反映されるかです。流通利回りの低下だけでなく、新たな借入の金利、返済期限、担保条件を読みます。期限が長くなれば稼働までの時間を確保できますが、担保に差し出す資産が増えれば次の借入余地は狭まります。
私は、無理のない条件で借換えが成立し、売上に対する利息費用の比率も下がる企業を優先します。増資で資金を確保する場合は、調達額とともに新たに発行する株数を確認します。会社の資金繰りが改善しても、株数が大きく増えれば1株当たりの利益は伸びにくくなるためです。資金不足の解消と既存株主の利益が両立するかが、買い増しの分かれ目です。
電力確保とデータセンターの稼働予定
電力については、確保したと発表された容量と、実際に使い始められる時期を組み合わせて確認します。供給の契約があっても、接続工事の完了や運転に必要な許認可が残っていれば、予定どおりの稼働は確定しません。契約締結、工事完了、通電の各段階を分けて追う必要があります。
代替電源で遅れを埋める場合は、供給開始日だけでなく電力単価も重要です。予定より高い電力を使えば、稼働できても利益率が下がる可能性があります。私は、通電時期が具体化し、電力費を含む採算を維持できる企業なら、設備拡張を前向きに評価します。供給容量の大きさだけで選ばず、収益を生む稼働へ進んだかを確かめる方針です。
受注から売上・利益・現金回収への進展
受注の次に追うのは、納入時期と回収条件です。装置メーカーでは検収、つまり顧客が設備を受け入れる確認が遅れると、売上や回収が後ろへずれる場合があります。ケーブルの大型案件では、工事の進み方と原材料・施工費の増加が採算を変えます。同じ受注残の増加でも、利益への経路は異なります。
決算では売上と営業利益率に加え、売掛金や在庫がどの程度増えたか、営業活動の現金収支を確認します。成長時の運転資金増加は自然ですが、回収の遅れが長引けば追加の資金が必要です。受注を積み上げるだけでなく、予定どおり納めて利益と現金を回収する企業を選ぶのが私の方針です。短期の反発率より、事業ごとの回収過程を重視します。
まとめ|短期の買い戻しと本格回復を見分ける
AI株の反発を買い場と見るなら、事業の資金調達と稼働の改善を伴うかが条件です。株価が戻ったという事実だけでは、強気へ転じる根拠になりません。
短期の買い戻しは反発の一因になり得ますが、今回の主因と断定できる資料はありません。株式市場の動きから、企業の収益回復までを一足飛びに読み取らない姿勢が必要です。
私は、成長への期待を一括して買うより、実行力を確かめられた企業から投資する方針です。日本株でも電力の制約を和らげる事業に目を向け、受注の先に利益が残る企業を探したいと考えます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。