
コーエーテクモホールディングス(3635)が6月安値から反発した背景には、ゲーム事業の回復と業績の上振れ期待があります。ただし、最新決算でも通期の減益・減配予想は据え置かれており、反発の持続には新作と既存作の利益拡大が必要です。
2026年9月14日終値は1,690円で、6月安値比19.2%高。本記事では9月15日確認の情報を基に、急落・反発の理由、資産運用益の影響、新作の発売予定、目標株価と配当を整理します。株価と指標は9月14日終値に統一しています。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
コーエーテクモ株価はなぜ反発?6月安値から19.2%高へ

コーエーテクモ株は3月に急騰した後、今期の減益・減配予想を受けて調整しました。6月安値からは反発していますが、3月高値には届いていません。7月の決算前後と9月の現在地を分けて、値動きを確認します。
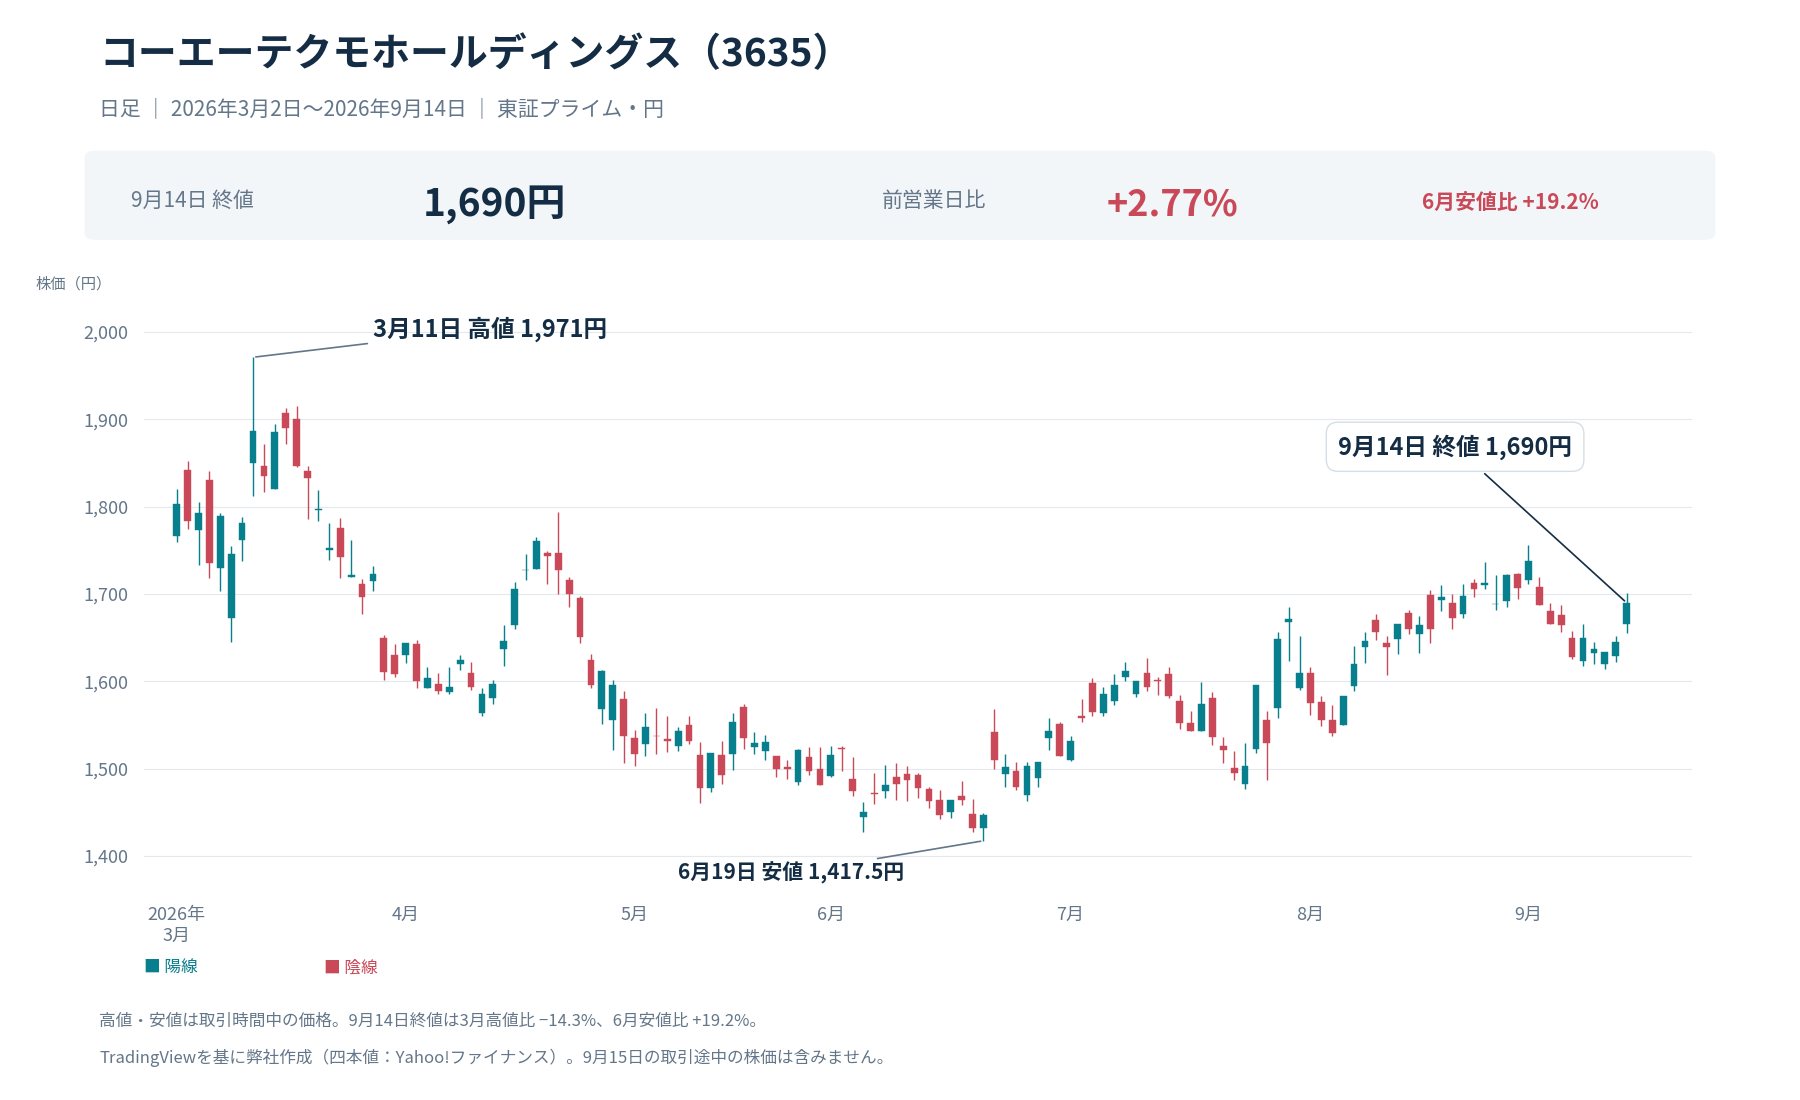
3月高値1,971円から6月安値1,417.5円へ下落
3月11日の取引時間中高値は1,971円、6月19日の安値は1,417.5円でした。高値から安値までの下落率は約28.1%です。9月14日終値1,690円は、6月安値比19.2%高、3月高値比14.3%安となります。7月30日終値1,671円と比べると約1.1%高で、急伸が続いたわけではありません。
『ぽこ あ ポケモン』のヒット期待と220万本発表は日付を分ける
3月5日発売の『ぽこ あ ポケモン』は、ポケモン、ゲームフリーク、コーエーテクモゲームスが共同で企画・開発したタイトルです。発売直後はヒットへの期待が広がり、コーエーテクモ株も大きく動きました。
ただし、発売後4日間で世界220万本を突破した正式発表は3月12日です。前日の3月11日高値を、この発表への反応とは説明できません。発売直後の期待と、その後に確認された販売実績を区別して読む必要があります。220万本は3月時点の初動実績で、現在の累計本数ではありません。
[関連]ゲーム株・関連銘柄の将来性と買い時を徹底解説|注目銘柄も紹介
4月の減益・減配予想が反落の材料になった
26年3月期は売上高883億9,300万円、営業利益371億6,800万円、経常利益570億円、純利益428億3,000万円でした。一方、27年3月期の会社予想は営業利益320億円、純利益310億円で、それぞれ13.9%減、27.6%減です。
年間配当予想も66円から48円へ減りました。過去最高だった前期実績より、今期の利益と配当の減少が警戒されたと考えられます。ただし、4月末から6月までの値下がりすべてを、1回の決算だけで説明するのは適切ではありません。相場全体や新作への期待も株価を動かします。
7月は決算前に買われ、発表後に下落してから再反発
7月27日は決算への期待で上昇し、発表翌日は下落しました。29日には証券会社の評価引き上げも報じられ、再び反発しています。
| 日付 | 終値 | 前営業日比 |
|---|---|---|
| 7月27日 | 1,596円 | +6.19% |
| 7月28日 | 1,530円 | −4.14% |
| 7月29日 | 1,649円 | +7.78% |
| 9月14日 | 1,690円 | +2.77% |
7月29日は岩井コスモ証券の投資判断・目標株価の引き上げが報じられました。7月の材料と9月14日の値上がりを、同じ直接原因で説明はできません。
最新決算は営業51.3%増益|通期減益予想を据え置いた理由

9月15日確認時点の最新決算は、7月27日発表の27年3月期第1四半期です。大幅増益でも、通期予想の上方修正はありませんでした。前年比の伸びだけでなく、会社計画に対する進捗と利益の内訳を確認します。
売上高173億円、営業利益54億円へ回復
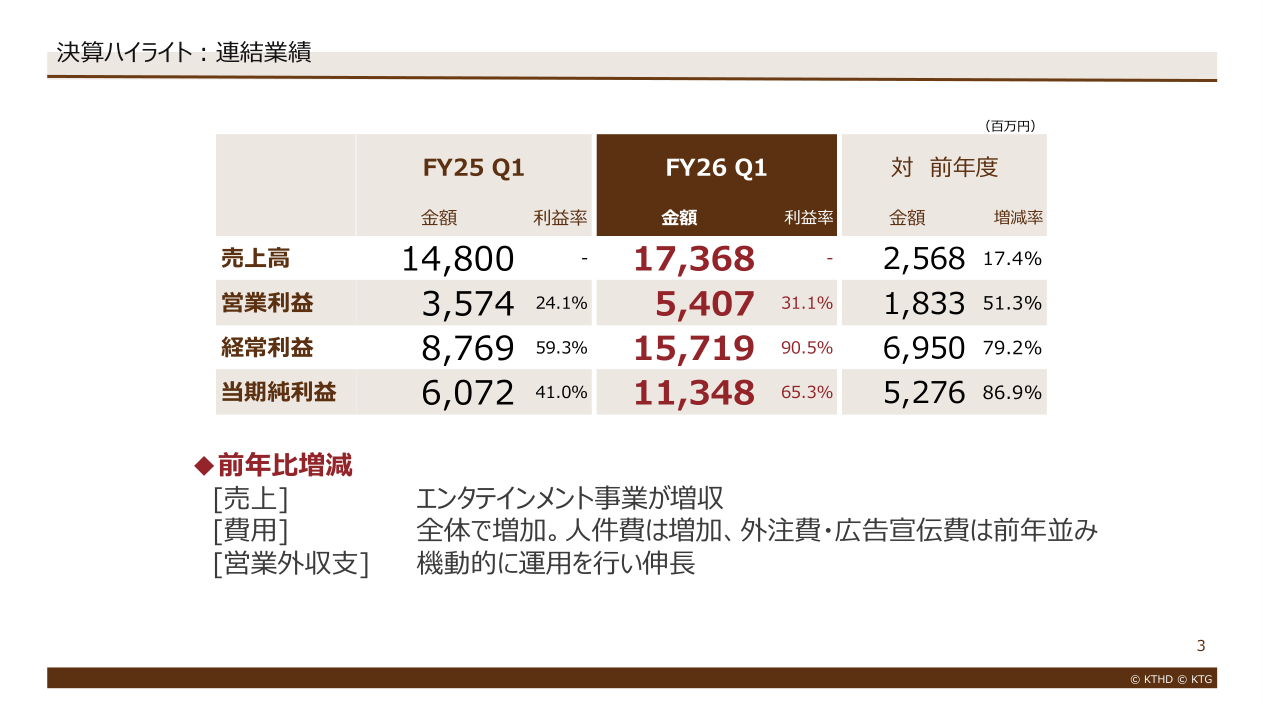
第1四半期の売上高は173億6,800万円で前年同期比17.4%増、営業利益は54億700万円で51.3%増でした。営業利益率は24.1%から31.1%へ改善しています。既存タイトルの販売とモバイル事業が、本業の増益を支えました。
経常利益は157億1,900万円、親会社株主に帰属する純利益は113億4,800万円です。本業の改善と営業外利益の上乗せを分けて評価しましょう。
上期営業利益計画には77.2%、通期には16.9%の進捗
第1四半期の営業利益54億700万円は、上期計画70億円に対して77.2%、通期計画320億円に対して16.9%の進捗です。上期の高い進捗率だけで、通期の上方修正まで確実とは言えません。新作発売の偏りにより、四半期の利益は均等にならないためです。
会社は営業利益が社内計画を上回った一方、第3四半期以降の新作販売や金融市場を考慮して予想を据え置きました。決算翌日の下落は、好調な数字に加えて上方修正まで期待していた市場との温度差を示した可能性があります。
上期計画の達成には7〜9月期で営業利益15.9億円が必要
上期営業利益70億円から第1四半期実績54億700万円を差し引くと、7〜9月期に必要な営業利益は15億9,300万円です。上期売上高340億円に対しては、残り166億3,200万円となります。次の決算をこの水準と比べると、計画への余裕を具体的に確認できます。
ただし、上期を上回った分がそのまま通期の上振れになるとは限りません。年間営業利益320億円のうち、会社計画では下期に250億円を見込んでいます。年末以降の大型作品が予定どおり発売され、利益を確保できるかが重要です。
経常利益157億円の約3分の2は営業外|資産運用の影響

コーエーテクモの利益には、ゲーム事業と金融資産の運用という2つの要素があります。経常利益の伸び率を、そのままゲーム事業の成長率とは読めません。営業利益との差額を確認すると、増益の中身が分かります。
営業外収支約103億円が経常利益を押し上げた
第1四半期は営業利益54億700万円に対して、経常利益は157億1,900万円でした。差額の約103億円は、主に有価証券運用などの営業外収支です。経常利益の約65.6%に相当する金額が、営業利益に上乗せされた計算になります。
本業の利益が伸びたうえに、運用収益が連結利益をさらに増やしました。経常利益と純利益は上期計画を超えていますが、将来の売却益や市場価格まで確定したわけではありません。第1四半期の利益を単純に4倍して、年間利益を予想する方法には無理があります。
受取利息43億円と証券売却益36億円|評価損も確認
営業外収益は125億5,700万円で、受取利息43億3,500万円、投資有価証券売却益36億7,700万円、有価証券償還益18億2,100万円などを含みます。一方、営業外費用は22億4,600万円でした。
デリバティブでは評価益18億4,200万円と、同額の評価損を計上しています。評価益だけを抜き出して増益要因に数えると、実態を過大評価します。利息、売却・償還による利益、時価評価の損益を区別し、費用を差し引いた営業外収支全体で確認する必要があります。
有価証券は合計約1,972億円|厚い財務と市場リスク
6月末の有価証券は700億2,400万円、投資有価証券は1,271億2,700万円で、合計約1,972億円です。総資産約3,339億円の約59.0%に当たります。純資産は約2,800億円、自己資本比率は83.6%でした。
豊富な金融資産は財務上の強みですが、すべてが値動きのない現金ではありません。株式・債券・為替・金利の変動で運用損益や純資産が変わります。6月末の保有残高と9月時点の価値も同じとは限らず、次の決算で運用収益と評価差額の両方を確認したいところです。
ゲーム事業はDL・既存作が好調|ポケモンの利益寄与は非開示

第1四半期は大型新作の発売がなく、既存作や運営中のモバイルゲームが中心でした。一作のヒット期待だけでなく、発売済み作品を継続して売る力が本業の回復を支えています。商品区分ごとの伸びを見ていきます。
コンソール・PCは24.7%増収、DL販売が伸びた
コンソール・PC分野の売上高は75億5,000万円で、前年同期比24.7%増でした。内訳はパッケージ等21億2,600万円、ダウンロード販売48億4,700万円、DLC5億7,700万円です。DL販売は前年同期から13億3,700万円増えました。
伸びを支えたのは、前年度の発売作品を含むバックカタログ販売です。なお「パッケージ等」には、配信許諾ロイヤリティや開発対価、契約金なども含まれます。箱入りソフトの本数だけで売上を説明したり、個別作品の利益を逆算したりはできません。
オンライン・モバイルも既存作とロイヤリティで増収
オンライン・モバイル分野は82億8,000万円で、前年同期比11.4%増収でした。前年度第3四半期に配信を始めた作品などの既存タイトルと、IP許諾ロイヤリティが貢献しています。主力エンタテインメント事業全体では、売上高159億3,000万円、営業利益52億8,800万円でした。
モバイルは新作の初動だけでなく、長く運営して収益を維持できるかが重要です。周年施策やコンテンツ更新で売上は変わります。コンソール・PCとモバイルの両方で増収が続けば、新作発売の少ない時期の利益を支えやすくなります。
『ぽこ あ ポケモン』の販売本数から利益は逆算できない
『ぽこ あ ポケモン』は共同開発作品で、同社に帰属する個別の売上高や利益、契約条件は開示されていません。ソフトの販売本数に小売価格を掛けても、コーエーテクモの売上にはなりません。発売元との分配や開発対価などが関わるためです。
7月の会社資料にはエキスパンションパスも掲載されていますが、追加コンテンツの利用がどれだけ利益になるかも非開示です。販売本数の話題を追うと同時に、決算でDL・DLCや協業関連収入が積み上がっているかを確認する方が、投資判断に役立ちます。
[関連]任天堂(7974)の株価は今後どうなる?9月の下落理由と1Q決算後の買い時
今後の新作と中期計画|発売日が具体化した作品を確認

新作の発売予定は7月の決算時点から具体化しています。発表された作品数ではなく、発売時期と利益への寄与を確認することが大切です。既存作の販売、人材投資、制作効率の改善も合わせて中期計画の実現性を考えます。
『進撃の巨人3』は12月10日、『カリアのアトリエ』は2月25日予定
会社の9月の海外向け発表では、『進撃の巨人3』は2026年12月10日、『カリアのアトリエ』は2027年2月25日の発売予定です。『Wo Long 2: Wings of Ember』は7月の決算資料で2027年初頭と示されています。
「今冬」「来年初頭」から具体的な日付に進んだ作品は、業績への寄与時期を考えやすくなります。ただし、発売予定は売上の保証ではありません。地域別の発売条件や延期の有無を確認し、予約や評価が実売につながるかを見る必要があります。
『薬屋のひとりごと』の新作発表も協業の広がりを示す
9月9日には、米国法人がGustと東宝との協業による『薬屋のひとりごと』の家庭用ゲームを発表しました。海外向けタイトルは「The Apothecary Diaries: The False Imperial Brother」で、2027年初頭の発売予定としています。
外部の人気IPをゲーム化する案件が増える点は、開発力を収益化する機会です。一方、作品ごとに開発・販売の役割や契約条件は異なります。新しい協業を一律に高利益率と考えず、発売後の収益と、制作費を回収できる販売規模を確認する必要があります。
中計の最終年度営業利益400億円へ、新作の積み上げが必要
第4次中期経営計画は2025〜2027年度の3年間が対象です。累計営業利益1,000億円以上、最終年度の営業利益400億円、営業利益率30%以上を目指します。最終年度は28年3月期で、今期の27年3月期とは異なります。
今期の営業利益計画320億円から、最終年度400億円へは25%の増益が必要です。これは会社目標との単純比較で、達成を予測するものではありません。複数作品を計画どおりに発売し、既存作やモバイルの収益を維持できるかが、目標までの距離を縮めます。
従業員3,015人へ拡大|人件費増を売上で吸収できるか
6月末のグループ従業員数は3,015人で、3月末の2,835人から増えました。第1四半期の人件費は75億2,000万円、前年同期より11億3,100万円増加しています。会社は中計期間中、採用と処遇改善により人件費が年10%水準で増える見通しを示しています。
採用は将来の制作力を高めますが、発売が遅れても人件費は発生します。本数を増やすだけでなく、売上と利益が費用増を吸収できるかが重要です。第1四半期の利益率改善が、新作の広告費や開発費が増える時期にも続くかを確認しましょう。
生成AIは費用削減額より、制作効率の改善で評価する
会社はカスタマーサポート、デバッグ、多言語翻訳、社内文書の処理などで生成AIを活用しています。7月の説明では、社内AIチャットの利用者数が2,700人を超えたと示しました。人員拡充と生産性向上を組み合わせ、作品の量と質を高める方針です。
ただし、利用人数をそのまま費用削減額や増益率には換算できません。投資家が確認したいのは、開発期間の短縮、品質の安定、発売延期の減少です。AIという話題性に加え、予定どおりの発売と利益率の改善につながっているかを見ていきましょう。
コーエーテクモ株は今買うべきか|PER・配当・目標株価で判断

9月14日終値は1,690円で、6月安値からは戻しています。値下がりした幅だけでなく、会社予想に対する株価と減配後の利回りを確認したいところです。運用益の変動と新作リスクを含めて、購入条件を考えます。
会社開示EPSで予想PER17.7倍、配当利回り2.84%
7月27日公表の会社予想EPS95.38円と、6月末BPS835.72円を使用します。EPSの計算前提が異なる情報サイトとは、PERが一致しない場合があります。
| 指標 | 9月14日終値基準 |
|---|---|
| 終値/100株の購入代金 | 1,690円/16万9,000円 |
| 会社開示EPS/予想PER | 95.38円/約17.7倍 |
| 実績BPS/PBR | 835.72円/約2.02倍 |
| 年間配当予想/利回り | 48円/約2.84% |
PERは1,690÷95.38、PBRは1,690÷835.72、利回りは48÷1,690で計算しています。
平均目標株価1,908円まで約12.9%の差がある
9月15日確認のアナリスト10人の集計では、平均目標株価は1,908円でした。9月14日終値1,690円との差は約12.9%です。平均目標株価は各社予想の集計で、到達が確約された価格ではありません。予想の更新日や利益の前提にも注意が必要です。
3月高値1,971円を回復するには、9月14日終値から約16.6%の上昇が必要です。目標株価と過去の高値は異なる比較軸です。どちらも買いの根拠として単独で使わず、新作販売と営業利益の上振れが、その水準を支えるかを考えます。
配当66円から48円へ減少|50円は保証された下限ではない
年間配当は26年3月期の66円から、27年3月期は48円の予想です。予想配当性向は50.3%となります。会社の還元方針は、配当と自社株買いを合わせた連結年間総配分性向50%、または1株当たり年間配当50円で、配当額は目安と説明しています。
50円を最低保証額として利回りを計算してはいけません。実際の予想48円を使う必要があります。将来の増配は本業と運用を合わせた利益や配分方針によって変わります。営業利益の成長は持続性を支えますが、増配の絶対条件ではありません。
買い判断は営業利益の上振れと、許容できる損失額から
買いを検討するなら、既存作の販売が続き、新作の利益で人件費増を吸収できるかを確認します。加えて、資産運用で損失が出た場合にも保有を続けられる投資額かを考えます。運用益だけで経常利益が増えても、本業の成長を確認したとは言えません。
次の中間決算では、上期営業利益70億円に対する実績、通期予想の修正、新作発売の進捗を確認します。9月1日の取引時間中高値1,756円を上回れるかも値動きの目安ですが、チャート上の突破だけで利益成長まで判断はできません。購入前に撤退条件も決めておきましょう。
まとめ|反発の持続はゲーム事業の利益と新作の実績で確認
コーエーテクモの9月14日終値は1,690円。6月安値から19.2%反発しましたが、3月高値は14.3%下回っています。最新四半期は営業51.3%増益でも、通期の減益・減配予想は据え置きです。
今後は資産運用益とゲーム事業の利益を分け、新作の販売と既存作の収益が人件費増を吸収できるかを確認しましょう。
平均目標株価は1,908円ですが、上昇の保証ではありません。会社開示EPSに基づくPERは約17.7倍、予想配当利回りは約2.84%。次の決算で利益の進捗と会社予想の変化を確かめる必要があります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。