
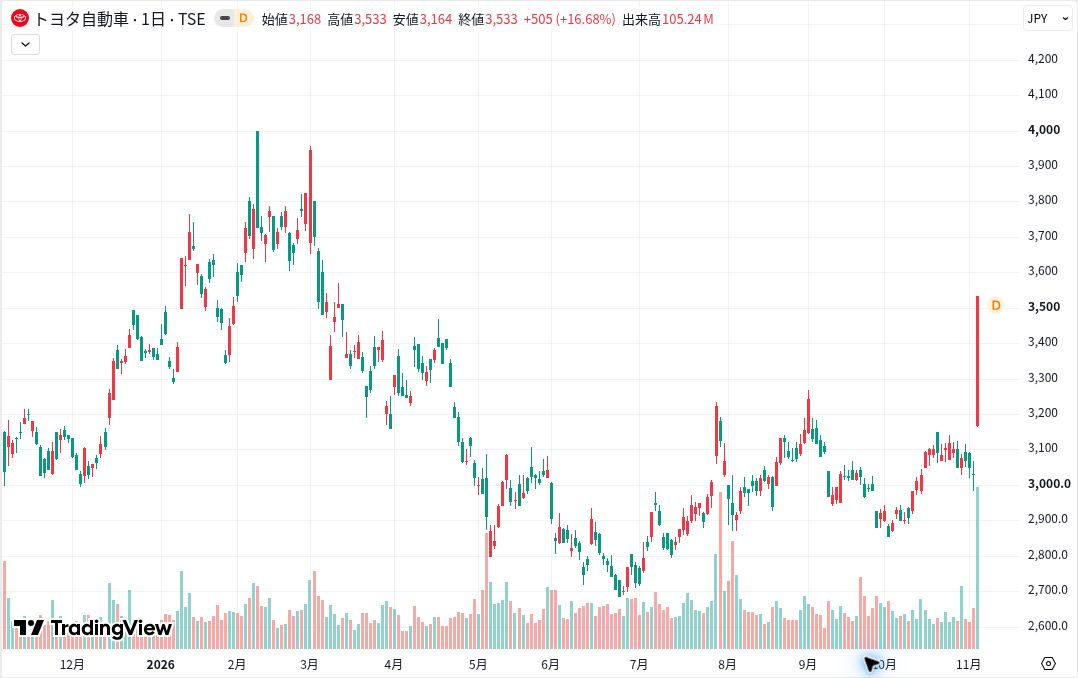
トヨタ(7203)の株価は11月5日に前日比16.68%高の3,533円へ急伸しました。通期営業利益を3.9兆円へ上方修正し、自社株買いも増額。8月決算後の下落から、増益回復を評価する値動きへ変わっています。
ただし、半年間の営業増益には円安の支援が大きく、北米の7〜9月は評価損益を除いても薄利です。急騰後はPBR1倍割れという評価ではなくなりました。利益回復の中身と最新の株価指標を照らし、上昇が続く条件を確認します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
トヨタは11月決算で株価16.68%高|営業増益と自社株買い増額を評価
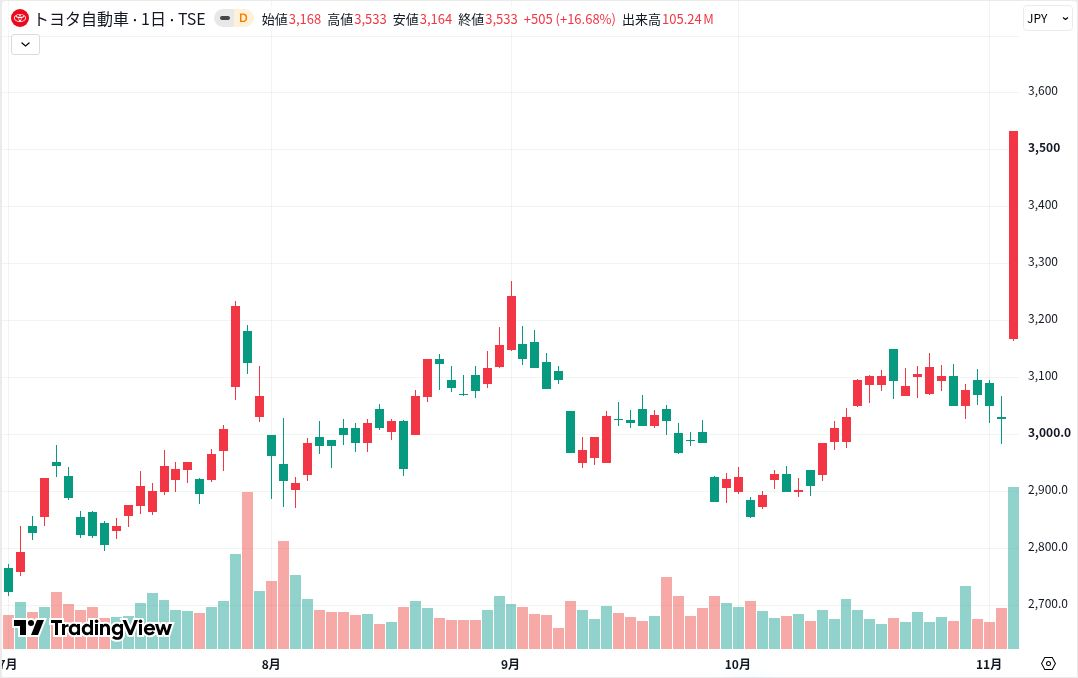
11月5日は終値が当日の高値と同じ3,533円となり、出来高は1億株を超えました。8月決算で売られた株価が反転しても、利益改善の持続性は別に点検する必要があります。決算内容と値動きを分けて見ていきます。
11月5日は505円高の3,533円|8月決算日の終値を21.1%上回る
11月5日の始値は3,168円、高値3,533円、安値3,164円、終値は3,533円(前日比+505円、+16.68%)でした。出来高は1億523万9,100株です。8月4日終値2,918.5円を約21.1%上回りました。
11月の決算では営業利益が増益へ戻り、通期予想と還元策も引き上げられました。8月の営業減益とは評価材料が変わっています。ただし、日中の決算発表前から株価は上昇しており、一日の上げ幅全体を決算だけの効果とは断定できません。
中間期の営業利益は2兆1,911億円で9.2%増|7〜9月は34.3%増
11月5日公表の決算説明資料(p.5)では、中間期の営業収益は26兆9,624億円(前年同期比+9.5%)、営業利益は2兆1,911億円(同+9.2%)でした。営業利益率は8.1%と前年同期並みです。1Qの8.8%減益から、半年累計では増益へ戻りました。
7〜9月単独の営業利益は1兆1,276億円で前年同期比34.3%増、営業利益率は6.8%から8.4%へ改善しました。一方、同期間の親会社帰属利益は7,594億円に減っています。営業外損益の振れがあるため、純利益と本業の営業利益を分けて評価します。
11月5日に通期営業利益を3.9兆円へ上方修正|配当100円は維持
トヨタは11月5日公表の決算説明資料(p.12)で、27年3月期の営業利益予想を3兆4,000億円から3兆9,000億円へ引き上げました。営業収益は54兆円から53兆5,000億円へ減額する一方、親会社所有者帰属当期利益は3兆2,500億円から3兆5,700億円へ増額しています。
営業利益は前期の3兆7,662億円に対して約3.6%増となり、従来の3期連続減益予想から増益計画へ転じました。営業利益率の見通しも6.3%から7.3%へ改善します。年間配当予想は100円を維持しており、会社は増配計画を据え置いています。
10月末までに3,300億円を買い付け|今期取得枠は1.3兆円へ
11月4日「自己株式の取得状況に関するお知らせ」(p.1)によると、8月に決議した市場買付は10月末までに1億893万3,600株、約3,300億円を取得しました。当初の金額上限1兆円に対する進捗率は33.0%です。10月単月の買付額は約1,350億円でした。
11月5日の決算説明資料では、株主の売却要請に応えるため取得枠を3,000億円増額し、今期上限を1兆3,000億円としました。自己株式10億株の追加消却も発表しています。取得枠の増額を、そのまま市場での追加買付額と読み替えない点が重要です。
上方修正は費用低減が主導|中間期の増益には円安の支援も大きい
通期計画は増益へ変わりましたが、中間期の営業増益には為替の押し上げが大きく含まれます。売上や利益の伸びだけでなく、資材高と費用増を事業側の改善で吸収できるかが、急騰後の評価を支える条件です。
11月の上方修正5,000億円は費用低減と販売努力が中心
決算説明資料(p.31)にある8月予想からの増額5,000億円は、諸経費の増減・低減努力3,650億円と営業面の努力1,400億円が中心です。為替変動は200億円、原価改善は50億円のプラス、その他は300億円のマイナスでした。
会社は為替・スワップ等の影響を除いた増額を5,100億円と示しています。11月の上方修正を、円安だけによる改善と捉えるのは誤りです。前期実績との比較では為替に7,350億円の支援を見込むため、予想の修正理由と通期利益の支えを区別する必要があります。
中間期は為替が6,850億円寄与|為替・スワップ等を除くと1,950億円減
中間期の営業利益増減では、為替変動が6,850億円の増益要因となりました。「原価改善の努力」は3,400億円の減益要因ですが、原価改善自体は1,250億円のプラスです。資材価格4,650億円のマイナスが、その効果を上回りました。
会社が示す為替・スワップ等の影響を除いた営業利益は、半年累計では前年同期比1,950億円減でした。ただし、7〜9月単独では100億円の増益へ変わっています。改善の兆しはあるものの、小幅な回復が下期も続くかを確認する段階です。
北米は中間期黒字|7〜9月は評価損益を除いても利益率0.1%
決算説明資料(p.35)で、北米の中間期営業利益は前年同期678億円の赤字から1,661億円の黒字へ改善しました。営業収益は13.9%増の11兆9,221億円です。金利スワップ取引等の評価損益を除く営業利益も1,320億円の黒字で、半年の採算は回復しています。
ただし、7〜9月単独は評価損益込みで192億円の赤字、除くと67億円の黒字でした。評価損益を除く利益率は0.1%にとどまります。中間期の連結販売台数は153万台と0.2%減のため、大幅な台数増ではなく販売構成や費用低減が利益回復を支える必要があります。
中国販売は中間期25.1%減|通期の中東影響は5,050億円
トヨタ・レクサスの中間期中国販売は68万5千台で、前年同期の91万4千台から25.1%減少しました。中国事業の持分法投資利益は1,222億円から650億円へ、連結子会社の営業利益は480億円から286億円へ減っています。集計範囲の異なる利益を混同しないようにしましょう。
通期計画では、中東影響を5,050億円の減益要因として織り込んでいます。会社は震災・洪水も含め、挽回生産とグローバルの供給調整で影響を抑える方針です。販売台数を確保しても、資材高や物流費が残れば利益率の回復は限られます。
HEV販売は8.3%増|中間期の電動車比率55.6%が収益を支える
中間期はトヨタ・レクサス販売全体が4.0%減る一方、電動車販売は14.2%増え、比率は55.6%となりました。中心はHEV(ハイブリッド車)です。需要の強さを利益へつなげるには、電池と車両の供給能力を引き上げ、販売機会を逃さない必要があります。
HEV245万台で8.3%増|販売全体の減少を電動車が補う
中間期のHEV販売は245万台(前年同期比+8.3%)でした。PHEVは13万台(同+33.2%)、BEVは23万1千台(同+127.4%)です。電動車全体281万1千台のうち約87%をHEVが占めており、採算への影響もHEVを軸に確認する必要があります。
7〜9月単独でもHEV販売は121万2千台で、前年同期比10.0%増でした。ただし、販売台数の増加だけでは原価や地域ごとの値引き条件は分かりません。車種構成の改善が自動車事業の利益率に表れ、供給不足の解消に伴う費用を吸収できるかを追います。
次世代HEV用電池へ2027〜2028年に60万台規模で切り替え
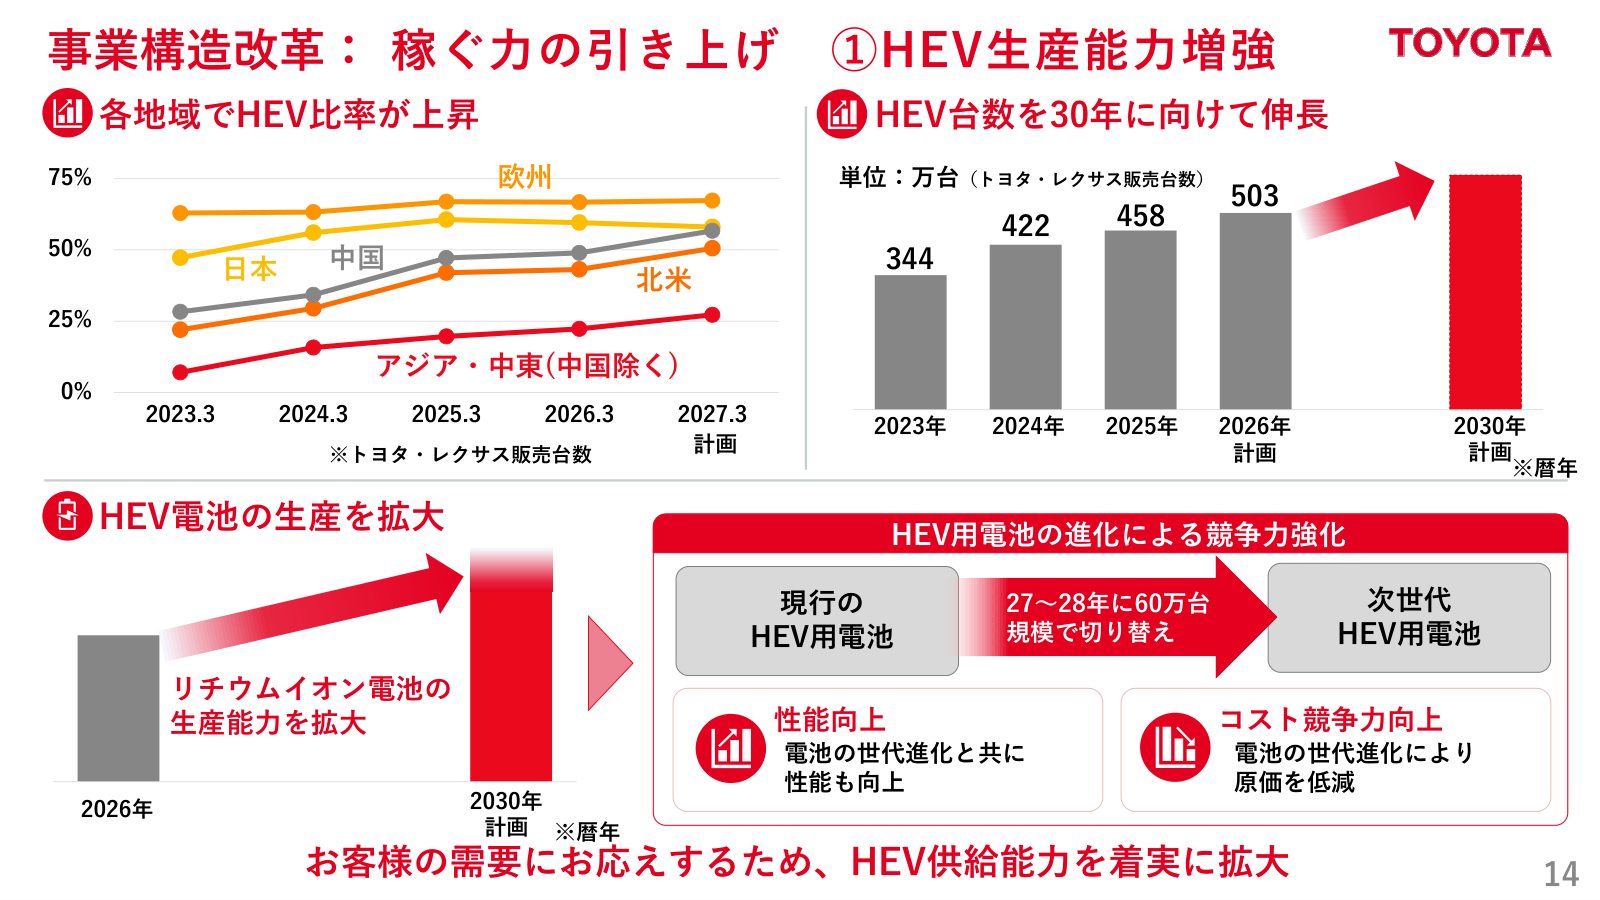
トヨタは8月の決算説明で、HEV用リチウムイオン電池の生産能力を2030年に向けて拡大し、次世代HEV用電池へ2027〜2028年に60万台規模で切り替える計画を示しました。今期のHEV需要へ対応しながら、将来の性能向上と原価低減も狙う投資です。
電池関連株を比較する際は、セル・材料・制御の役割と用途別需要を分けましょう。次の記事で、定置用も含む蓄電池関連企業の事業とリスクを確認できます。
北米は2030年、インド第4工場は2029年に稼働予定
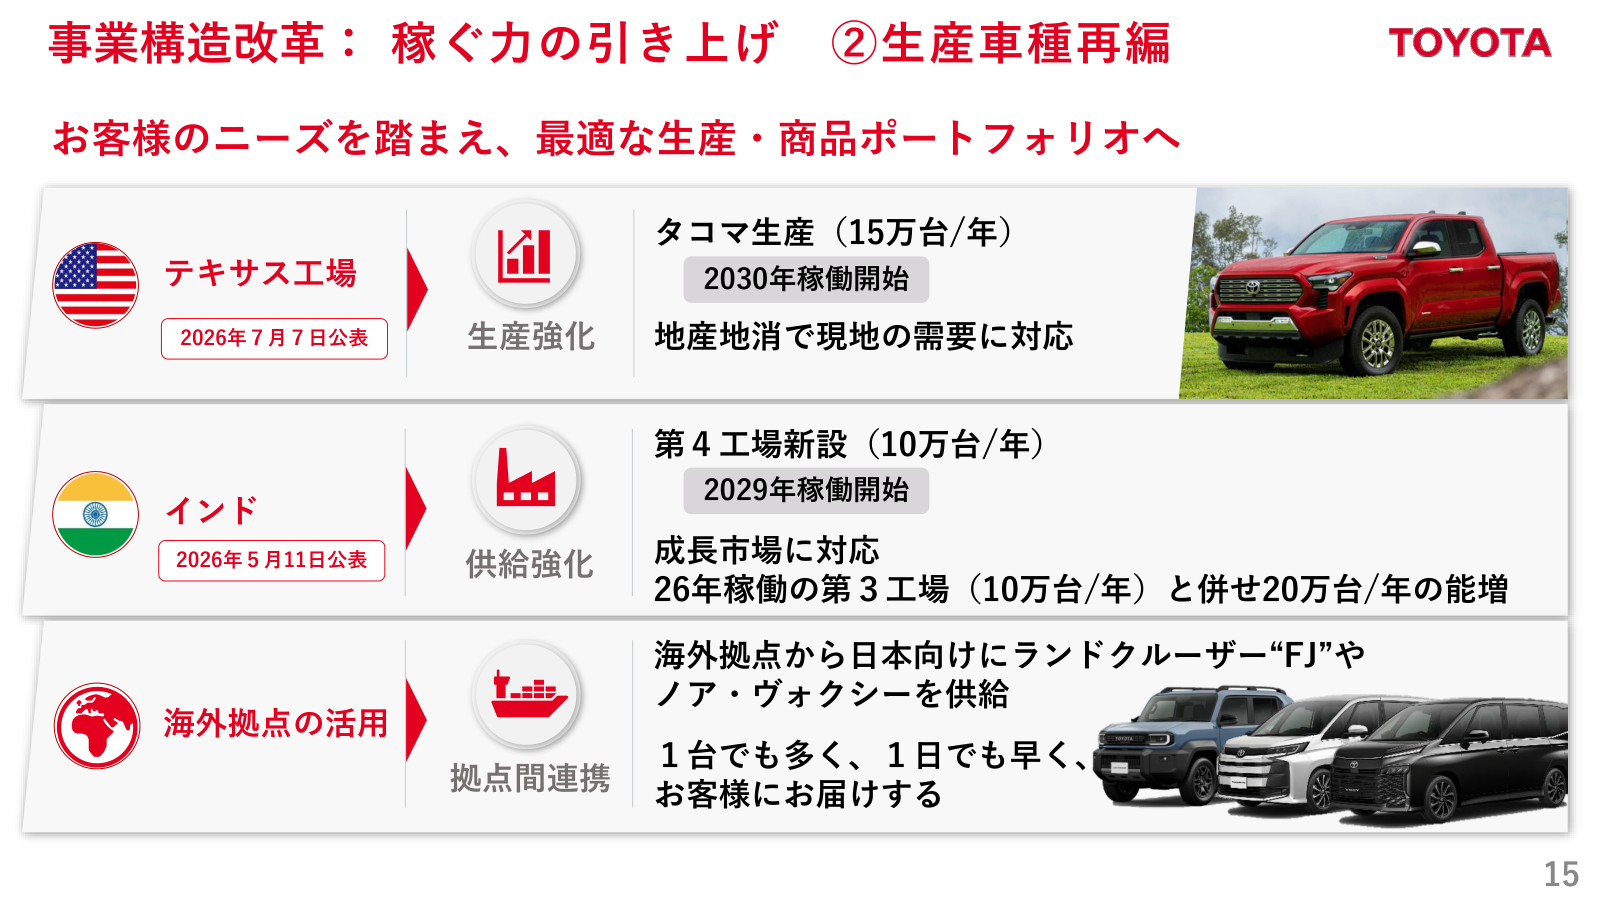
8月に示した車両生産計画では、米テキサス工場に年15万台のタコマ生産能力を新設し、2030年の稼働を予定しています。インドでは2029年稼働予定の第4工場と、第3工場を合わせ、年20万台を増強する計画です。
海外拠点から日本向けにランドクルーザーFJやノア・ヴォクシーを供給する方針も示しました。これらは8月に公表した中長期施策であり、11月の利益上方修正とは時間軸が異なります。将来の増産効果と下期の挽回生産による回復は、分けて評価すべき材料です。
金融事業は4.9%増益|自動車事業も7.6%増益へ回復
中間期の金融事業は営業収益2兆7,620億円(前年同期比+18.5%)、営業利益4,723億円(同+4.9%)でした。融資残高の増加などが利益を押し上げています。ただし、金利や評価損益の影響もあるため、売上の伸びと利益の伸びは一致しません。
自動車事業も、営業収益23兆9,811億円(同+8.5%)、営業利益1兆5,982億円(同+7.6%)へ改善しました。1Qの営業減益からは回復していますが、会社は為替の寄与を挙げています。円安の支援が弱まっても、自動車本体の採算を維持できるかが重要です。
株価3,533円は予想PER11.78倍|PBR1倍割れの評価から変化
11月5日終値と同日発表の会社予想で計算すると、予想PER約11.78倍、PBR約1.11倍です。株価の上昇と利益予想の引き上げを両方反映しています。以前のPBR1倍割れを根拠とする評価は使わず、利益計画と還元の実行を点検します。
11月5日終値・最新会社予想・9月末純資産で指標を比較
株価にはYahoo!ファイナンスの11月5日終値、EPS等には同日の決算短信(p.2〜3)の数値を用い、純資産と株式数は9月末でそろえました。
BPSは9月末の親会社帰属持分を自己株式控除後株式数で割って算出しており、10月以降の買付は反映していません。
| 項目 | 数値・基準 |
|---|---|
| 株価 | 3,533円(2026年11月5日終値) |
| 会社予想EPS(1株利益) | 299.95円(11月5日公表) |
| 予想PER(株価収益率) | 約11.78倍 |
| BPS(1株純資産)/PBR(株価純資産倍率) | 約3,179.34円/約1.11倍(9月末) |
| 年間配当予想/利回り | 100円/約2.83% |
| 参考時価総額 | 約51.56兆円(9月末株式数・自己株式を含む) |
年初来高値4,000円を11.7%下回る|高値との差だけで割安とは決まらない
年初来高値は2月9日の4,000円で、11月5日終値はそこから約11.7%低い水準です。トヨタ公式データでは、22年3月期〜26年3月期の分割調整後安値は1,622〜2,227円、高値は2,283〜4,000円でした。
直近は3,000円前後の推移から3,500円台へ切り上がり、PBRも1倍を上回りました。過去高値に届かないだけで割安とは判断できません。急騰で織り込まれた回復期待に、下期の利益率と資本効率の改善が追いつくかを確かめます。
10月末の市場買付は当初枠の33.0%|平均取得価格は約3,029円
10月末までの取得総額を取得株数で割ると、市場買付の平均取得価格は約3,029.37円でした。11月5日終値はこれを約16.6%上回ります。ただし、平均取得価格が示すのは過去の買付実績であり、会社の適正株価評価や将来の下値を保証する数字ではありません。
買付は今後の需給を支え得るほか、自己株式を除いた株数の減少を通じてEPSを直接押し上げます。一方、保有済み自己株式の消却だけでEPSがもう一段増えるわけではありません。買付と消却の効果を二重に計上しないようにしましょう。
[関連]自社株買いが株価へ与える影響は?発表翌日には1株も買われない理由・仕組みを解説
年間100円配当の予想利回りは2.83%|株価急騰で利回りは低下
27年3月期の年間配当予想は100円で、前期95円から5円増配する計画です。11月5日終値に対する予想配当利回りは約2.83%となります。配当額が変わらなくても株価が上がれば利回りは下がるため、過去の3%台の数字を使わないようにしましょう。
年間100円配当を最新の会社予想EPS299.95円で割った配当性向は約33.3%です。中間期の営業キャッシュフローは前年同期の2兆9,446億円から1兆6,039億円へ減っています。金融事業の資金需要もあるため、還元と成長投資を続けられる資金余力を併せて確認します。
今後の上昇には円安以外の利益回復が必要|確認したい3条件
急騰後の株価を支えるには、円安の支援が弱まっても利益計画を維持できるかが重要です。為替前提に対する実績、北米・HEVの採算、生産影響の挽回を追い、7〜9月に見えた利益改善が下期も続くかを確かめます。
11月の為替前提は1ドル157円|円安以外の改善を確認
11月5日の決算資料で示した通期営業利益予想3.9兆円の為替前提は、1ドル=157円、1ユーロ=182円です。8月予想と比べてドルは3円円高、ユーロは1円円安へ変更されました。8月の増額理由を、そのまま11月の増額理由として読むのは適切ではありません。
実際の為替影響は期中平均レート、通貨構成、取引時期などで変わります。一時的にドル円が157円を下回っただけで、通期予想が直ちに崩れるわけではありません。為替の支援が弱まっても利益を維持できるかを見るため、営業面の努力と原価改善の内訳を確認します。
中国・中東の販売減を北米とHEVで補えるか
中間期の中国販売25.1%減と中東の混乱は、販売と費用の両面に影響しています。一方、HEV販売は8.3%増えました。今後は北米の採算回復とHEVの供給拡大が、中国・中東の減少を補えるかを確認します。
北米は半年累計で黒字でも、直近3カ月の利益率は低水準です。販売台数を維持しても、値引きや関税・物流費が増えれば採算は圧迫されます。地域別の台数と利益率を併せて見て、HEV需要を値下げに頼らず取り込めるかを確認します。
震災・洪水の影響を抑え連結販売台数を維持|挽回費用を点検
11月5日の決算説明で、会社は震災・洪水や資材価格高騰の影響を、挽回努力とグローバルの最適供給で最小化する方針を示しました。8月時点の「地震影響は見通しに未反映」という説明を、11月の最新計画へそのまま当てはめることはできません。
今後確認したいのは、工場が動いているかだけでなく、減産分をいつ取り戻し、挽回生産にどれだけ追加費用がかかるかです。部品供給と物流が回復しても、残業や輸送費が増えれば利益への影響は残ります。最新の生産・販売実績と次の決算で、台数と採算の両方を見極めましょう。
まとめ|トヨタの株価と今後は利益回復と自社株買いの実行が焦点
11月5日は通期営業利益の上方修正と自社株買い増額を受け、株価が3,533円へ急伸しました。持続的な上昇には、為替以外の利益改善と還元の実行が必要です。
中間期は営業増益へ戻り、HEV販売も伸びています。一方、為替・スワップ等を除く半年の利益は減少し、北米は直近3カ月の採算が低調です。増益という見出しだけで判断せず、下期の採算が改善するかを追いましょう。
急騰で割安さを理由に買う余地は狭まりました。ここからの投資では、会社計画の達成だけでなく、円安頼みの利益から本業の改善へ進むかを重視します。決算の増益率だけで追いかけず、買付実績と地域別採算を見ながら投資額を抑える対応が考えられます。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。