

アリババは2026年9月22日、新AI半導体「Zhenwu V900」を発表しました。香港株は一時約5%上昇した一方、終値は114.8香港ドルでした。年初の高値からは調整が続いており、新製品への期待だけで上昇基調へ戻ったとはいえません。
アリババ株の今後は、クラウドの成長を全社の利益と現金収入へつなげられるかで変わります。本記事では公表資料を基に、投資負担と量産の実現性まで掘り下げます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
新AI半導体「V900」を発表|量産は2027年1〜3月の予定
今回の発表は、既に稼いでいる事業の実績と、これから実現を目指す計画を分けて読む必要があります。半導体の性能、モデルの規模、設備容量は別々の指標であり、どれか一つで収益力までは測れません。
性能3倍はアリババの説明、香港株は一時5%高
V900は半導体設計部門T-Headの新製品で、アリババは前世代のM890に対して性能が3倍と説明しています。これは同社内の世代比較です。競合製品に対する優位性や、消費電力当たりの処理能力まで3倍になったと読み替える根拠はありません。
発表日の香港株は前日終値112.6香港ドルに対し、高値118.3香港ドルまで上昇しました。終値の上昇率は約1.95%です。報道の「5.1%高」は取引時間中の値であり、終値ベースの騰落率とは区別します。
最大10兆パラメータと20GW超は今後の計画
アリババの公式ロードマップでは、Qwen4を訓練中とし、その先のQwen4.5とQwen5で5兆〜10兆パラメータを目指します。パラメータはモデル内部の計算に使う数値の集合です。最大10兆は、利用可能な現行製品の仕様ではありません。
データセンター容量を2032年までに20GW超へ増やす目標も示しました。GWは電力の規模を表し、売上高や顧客数の単位とは異なります。モデルの提供開始、設備の稼働、顧客の有料利用がそろって初めて、計画が収益に近づきます。
アリババの将来性は半導体・AIモデル・クラウドの収益化にかかる
アリババが狙うのは、自社のAIモデルに合う計算基盤を設計し、その能力をクラウド経由で顧客へ提供する事業です。計算コストを下げながら外部顧客を増やせれば、開発から販売までを手掛ける強みが利益へ表れます。
一体開発で計算コストの低減と外販拡大を狙う
半導体とモデルを一体で開発すれば、処理の特徴に合わせてメモリーや通信を最適化できます。モデルの学習だけでなく、利用者の質問へ回答する「推論」の費用を抑えられれば、クラウドの価格設定にも余地が生まれます。顧客が増えるほど同じ設備を有効に使える仕組みです。
ただし、自社モデル向けの設備利用が増えても、グループ外からの収入が同じだけ増えるわけではありません。内部取引を含む部門売上と外部売上を区別し、有料顧客の利用拡大を確かめる必要があります。
パラメータ数より利用料金と実用性能を確かめる
企業がAIを採用する際は、モデルの大きさに加え、回答の正確さ、待ち時間、利用料金が採算を左右します。大規模モデルでも、簡単な業務の処理に高い費用がかかれば、導入先は小型モデルとの使い分けを進めます。パラメータ数の増加だけでは、価格競争に勝てるとは限りません。
新モデルの評価では、同じ業務と回答品質をそろえたうえで、処理時間と費用を比較したいところです。公開ベンチマークの得点だけでなく、顧客の継続利用や有料サービスの売上増が伴うかまで追います。
クラウド45%増収でもAI全体の採算改善は途上にある
8月20日公表の2026年4〜6月期決算は、クラウドと半導体をまとめた新しい事業区分で開示されました。前年も同じ区分に組み替えた数値で比較すると成長が分かります。一方、モデル開発を含む全社の投資回収にはなお時間がかかります。
AIクラウドの調整後EBITA率は11.6%に改善
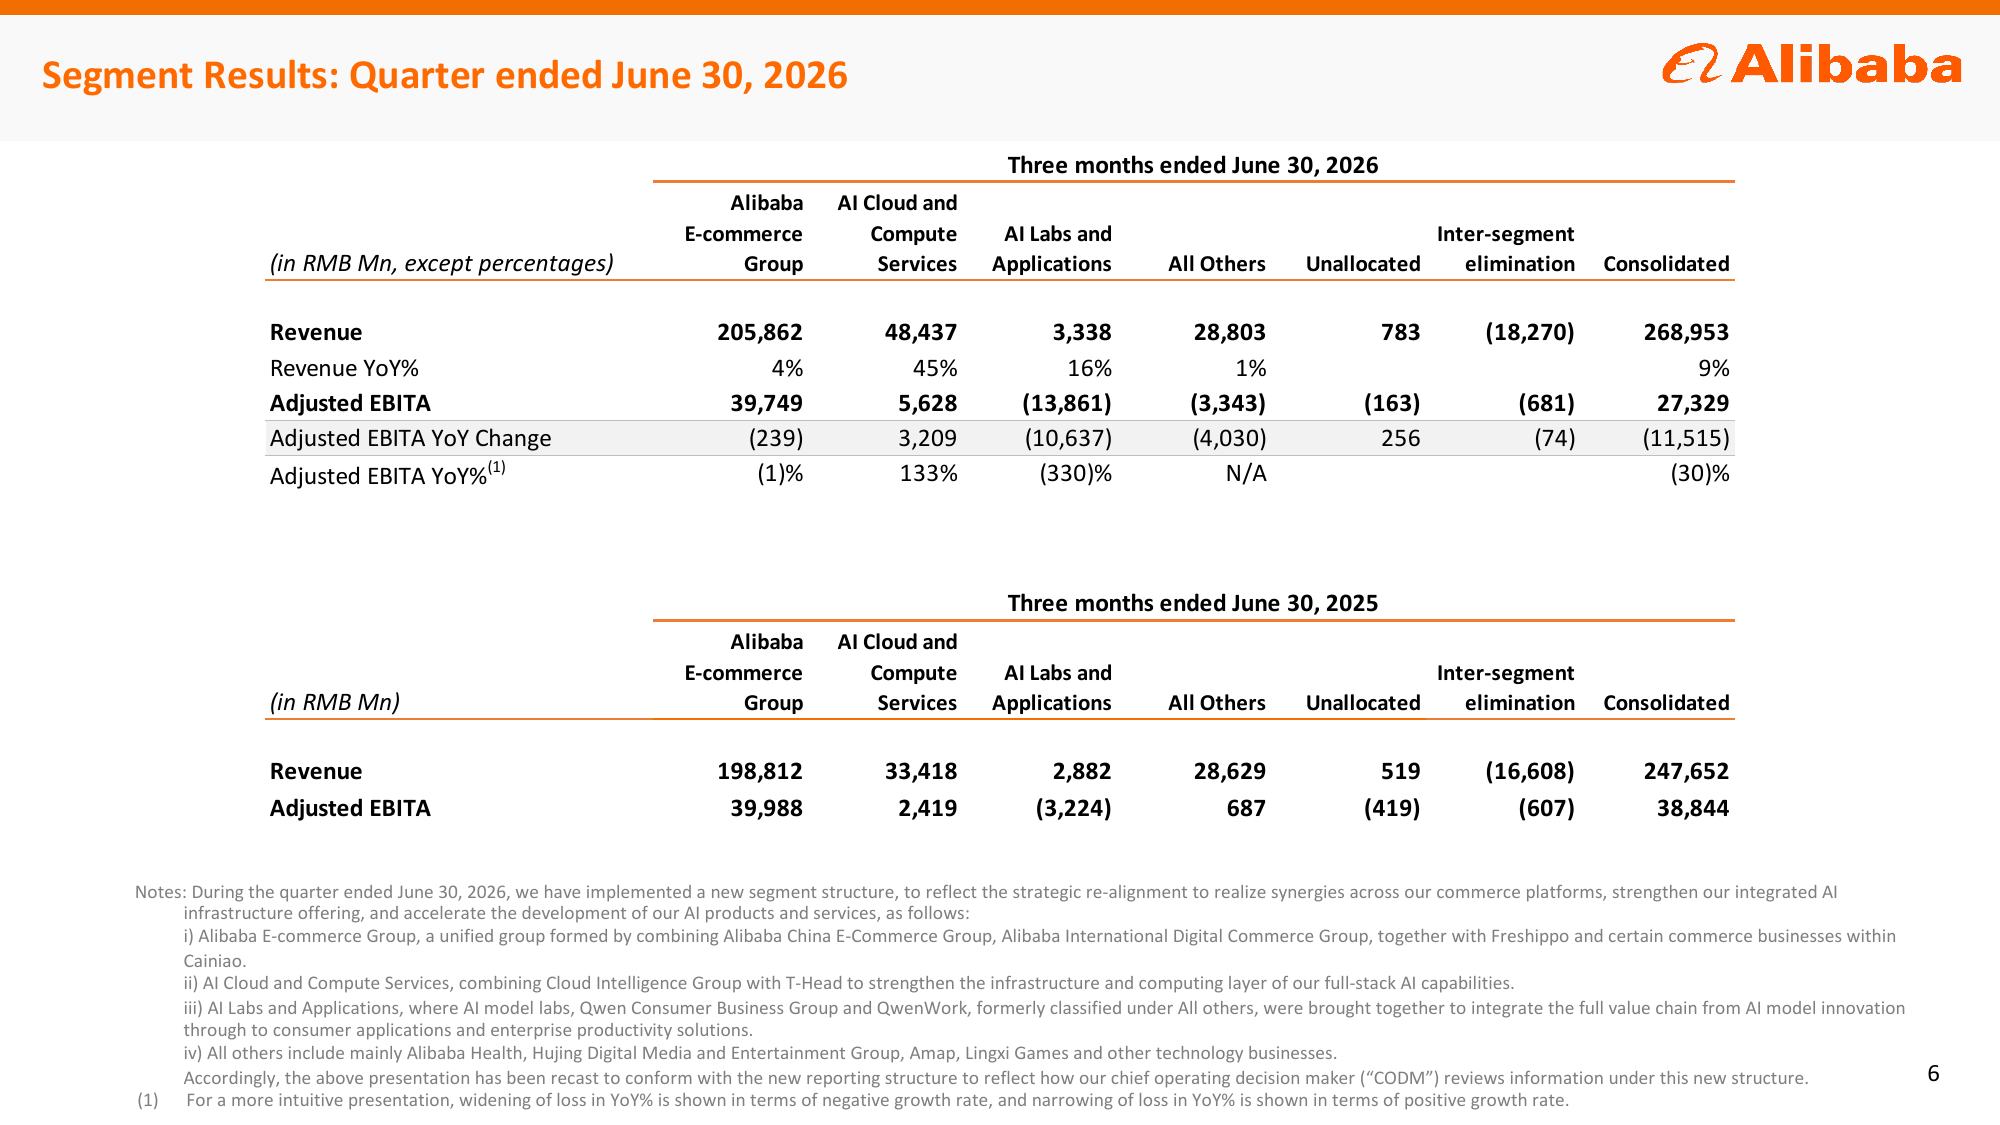
AIクラウド・計算サービス部門の売上高は484.37億元で、前年同期比45%増でした。調整後EBITAは56.28億元です。これは利払い・税金や一部償却費などの影響を除いた、会社独自の利益指標を指します。売上高で割った利益率は前年の7.2%から11.6%へ改善しました。
AI関連製品の売上高は123.76億元で、外部クラウド売上の35%に達しています。成長の中心にAI需要がある一方、部門売上には内部取引も含まれます。部門全体をそのまま連結売上の外販比率として扱うのは不適切です。
AIモデル・アプリ部門は138.6億元の赤字
AIモデル・アプリ部門は、クラウドとは異なる収益構造です。同じ四半期の売上高は33.38億元でしたが、調整後EBITAは138.61億元の赤字でした。前年同期の32.24億元の赤字から拡大しており、クラウドの黒字拡大だけでは吸収できていません。
会社はAI能力への投資やQwenの推論費用増などを説明しています。一方、前四半期比では赤字が縮小したとの説明もあり、前年比とは分けて評価します。利用拡大に伴う計算費用を抑え、有料化を進められるかが採算改善を左右します。
設備投資676.8億元で現金流出が拡大
4〜6月期の設備投資は前年同期比75%増の676.78億元でした。営業活動で得た現金は229.45億元にとどまり、会社定義のフリーキャッシュフローは446.70億元のマイナスです。事業が稼ぐ現金に対して設備購入の支出が大きく、投資資金が社外へ流出しています。
設備購入額が、その期の費用へ全額計上されるわけではありません。現金は購入時に減り、利益には減価償却などを通じて後から負担が及びます。稼働が遅れれば売上が追いつかず、現金流出に続いて利益率も圧迫されます。
EC部門の利益維持もAI投資を支える条件
投資資金を支える既存事業も無視できません。4〜6月期のEC部門は売上高2,058.62億元、調整後EBITA397.49億元でした。売上は前年同期比4%増、利益は約1%減です。AIクラウドの約7倍の部門利益を生むECが、グループの収益を下支えしています。
一方、国内ECの顧客管理収入は表示上7%減でも、補助金の会計処理をそろえた比較では1%増でした。見かけの減収率だけで競争力の低下を決めつけられません。販売促進の負担を抑えつつ、この利益規模を保てるかが投資継続を左右します。
114.8香港ドルでも割安とは断定できない|利益と増資を含めて評価する
株価が高値から下がっていても、利益の減少や発行株式数の増加があれば、割安になったとは限りません。香港株と米国株では通貨と1単位の株数も異なります。本稿の株価評価は香港普通株9988を基準にしています。
5年の値動きと直近1年の調整を確認する
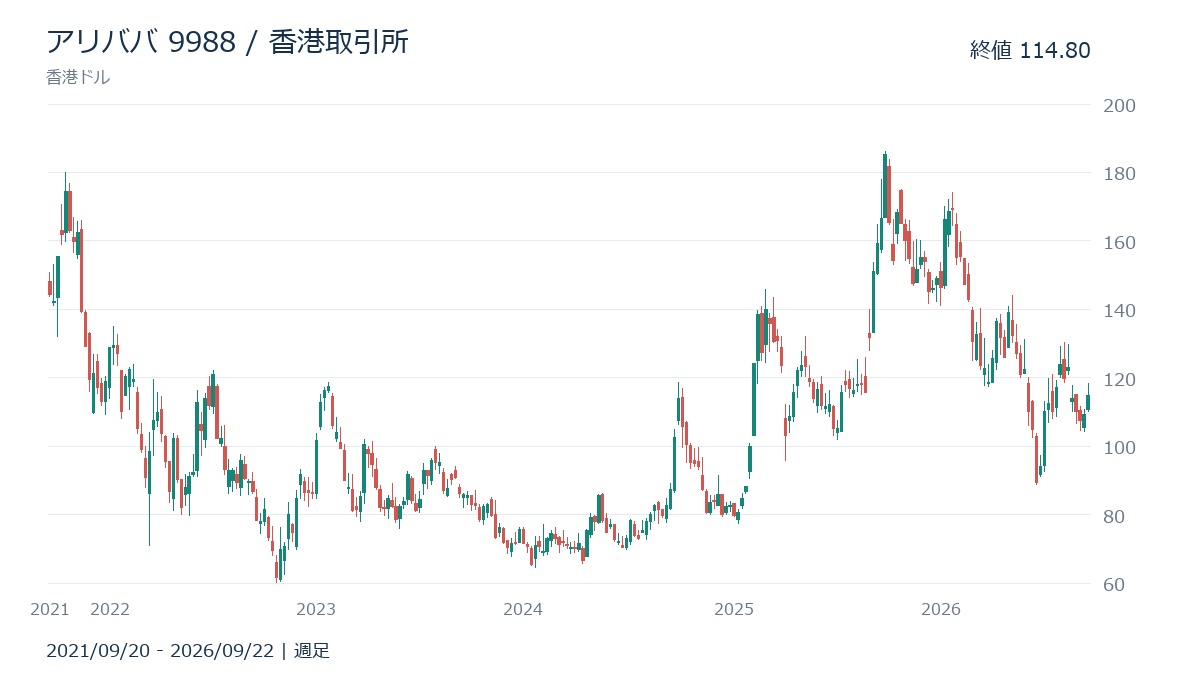
香港株の5年週足では、2022年10月24日の週に60.25香港ドルまで下落し、2025年9月29日の週には186.2香港ドルまで回復しました。その後は高値を維持できておらず、長期の回復後に調整へ移った値動きです。過去の高値への復帰を当然の目標には置けません。
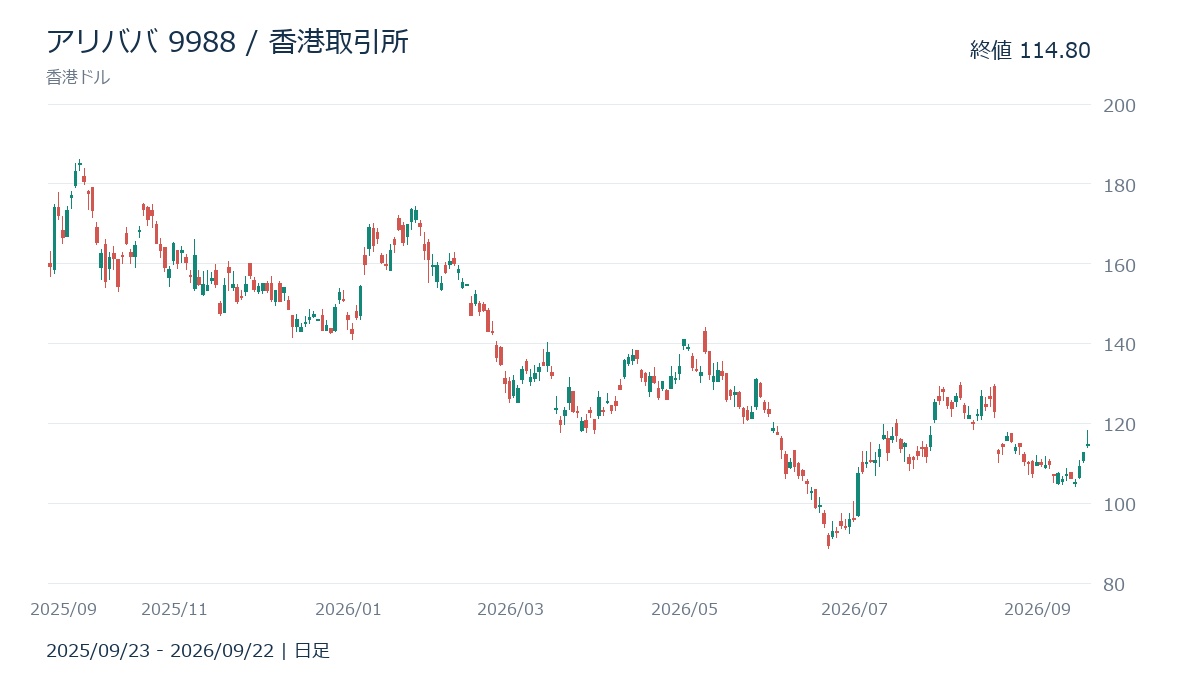
2026年は1月29日に174.2香港ドル、6月26日に88.65香港ドルを付けました。9月22日の終値は年初来安値を上回る一方、年初来高値には届きません。新半導体の発表による上昇も、この調整の中の反発として評価します。
時価総額約2.26兆香港ドルを利益と資産に照らす
9月22日時点の時価総額は約2.26兆香港ドルです。これに対し、26年3月期の親会社普通株主帰属利益は1,059.04億元でした。通貨が異なるため、両者をそのまま割ってPERとはできません。利益には投資損益も含まれ、AI事業の実力と一致しない点にも注意が必要です。
6月末のネットキャッシュは2,079.75億元で、資金面の支えになります。ただし、これは有利子負債などを差し引いた会社定義の値です。下表の指標上の制約も踏まえ、現金残高と部門採算を併せて評価します。
| 指標 | 基準・確認結果 |
|---|---|
| 香港普通株終値 | 2026年9月22日、114.8香港ドル |
| 時価総額 | 同日約2.26兆香港ドル(Stock Analysis) |
| 上場来高値 | 2020年10月28日、309.4香港ドル(TradingView) |
| 予想PER | 予想EPSの定義を確認できず、割安判定に不使用 |
| 実績PBR | 8月増資後の株数・純資産と為替を同日でそろえられず未算定 |
| 予想配当利回り | 次期配当を確認できず未算定。前期通常配当は1ADS当たり1.05米ドル |
| 米国ADSとの関係 | BABAの1ADSは普通株8株。米ドル表示の株価と直接比較しない |
800億香港ドルの増資は投資余力と株式数を増やす
アリババは8月26日、普通株7.1億株を1株112.70香港ドルで発行し、約800億香港ドルを調達したと発表しました。純調達資金の60%を計算基盤、40%をAIデータセンターとクラウド基盤の高度化へ充てる方針です。外部資金で設備拡張を進める段階にあります。
新株は6月末の普通株換算株数に対して約3.8%に相当します。他の株数変動を除いた概算ですが、利益総額が増えても1株当たりの伸びは小さくなります。調達額の大きさだけでなく、増えた株式数に見合う利益を生めるかが株主にとっての課題です。
V900の量産リスク|製造・部材・電力の確保が必要
自社で半導体を設計しても、製造からデータセンターの稼働までを単独で完結できるわけではありません。工場、部材、電力のどこかで供給が詰まれば、設備を増やす計画とサービス提供の時期にずれが生じます。
量産開始の予定と安定供給の実績を分けて見る
V900は2027年1〜3月の量産・商用化を予定していますが、生産能力や製造歩留まりは確認できていません。歩留まりは製造した半導体のうち、正常に使える製品の割合です。試作品の性能が高くても、十分な数量を同じ品質で供給できるとは限りません。
会社が示す650社超の顧客数はZhenwuシリーズ全体の実績で、V900の導入社数ではありません。量産発表の後も、出荷先、供給量、継続稼働の開示がそろうまでは、旧製品の顧客基盤を新製品の売上へそのまま置き換えられません。
製造委託先と先端メモリーの調達には未確認事項が残る
V900の製造委託先や先端メモリーの調達先は、今回確認した一次資料では特定できません。AI半導体は演算部分だけでなく、大量のデータを素早く渡すメモリーや実装技術にも依存します。設計の内製化と製造・調達の自立は別の課題として扱います。
米国の輸出管理は品目、需要者、用途によって条件が異なります。「米国製AI半導体はすべて禁輸」と一括りにはできません。部材構成が非開示の段階でV900への適用を断定せず、企業の調達説明や供給契約の公表を待つ姿勢が妥当です。
20GW超の拡張計画は電力確保と稼働率が鍵になる
国際エネルギー機関の2026年4月の報告は、世界のデータセンター消費電力量を2025年の485TWhから2030年に950TWhへ増えると予測しています。電力設備や送電網への接続が追いつかなければ、半導体を確保しても稼働を始められません。電源と冷却設備の整備が拡張速度を制限します。
稼働後は、設備の利用率も投資回収を左右します。需要を先取りして建設しても空きが多ければ、固定費を少ない売上で負担します。データセンター関連銘柄を探す際も、施設の新設規模に加え、電力・冷却の供給能力を比べたいところです。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
アリババ株の今後はクラウド採算と2027年の量産が左右する
基本的には、AI需要の拡大を評価しつつ、全社の投資回収が見えるまで段階的に検討する姿勢です。業績改善と出荷実績がそろえば評価を引き上げられます。反対に、売上の増加を上回って負担が膨らむなら慎重さが必要です。
次回決算では45%増収と11.6%利益率の持続を確かめる
次の決算では、クラウドの外部売上と利益率を同時に追います。増収が続いても利益率が下がる場合は、値下げや利用促進策、運用費用の増加が成長の利益を削っている可能性があります。売上と利益率の両方が伸びる状態が、評価を上げやすい条件です。
モデル・アプリ部門では、売上の伸びに対して損失が縮むかを確認します。事業区分の変更があれば前年値を組み替えて比較し、一時費用と通常の運用費用も区別します。次回の正式な決算発表日は、会社IRの告知で確かめる必要があります。
V900の出荷開始と投資回収の進捗が評価を分ける
量産予定の時期には、開始の発表だけでなく、顧客へ出荷して売上に計上できる状態かを確認します。供給が予定通り進み、導入先の利用増が開示されれば、製品の性能を商業的な成果として評価しやすくなります。生産開始と顧客の継続利用を別々に確かめるのが順序です。
逆に量産が遅れ、設備投資だけが先行すれば、資金回収は後ろへずれます。追加増資を伴えば1株価値への負担も増えます。四半期の現金流出には調達時期の影響があるため、一度の悪化だけで結論を出さず、出荷と資金の動きを数四半期で追います。
関連銘柄への波及は実際の受注で確かめる
AI半導体の増産は、製造装置、メモリー、実装、検査などへ需要が広がる可能性があります。ただし、中国向け取引の可否や顧客構成は企業ごとに異なります。アリババの投資計画だけを根拠に、日本企業の増収を決めつけるのは避けたいところです。
関連株を選ぶなら、各社が公表する受注残、設備投資、対象事業の利益寄与を確認します。取引先として確認できない企業は、アリババの直接の恩恵銘柄から外します。半導体関連銘柄の記事では、製造工程や国産化などのテーマ別に候補を比較できます。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
まとめ|アリババ株はAI投資の収益化を確かめたい
アリババは半導体からクラウドまで手掛けますが、株価の持続的な評価にはAI投資が全社の利益へ結び付く実績が必要です。
新製品の発表に続く確認項目は、顧客への出荷と有料利用の拡大です。増資を含めた資金負担が、1株当たりの利益にどう表れるかも追います。
性能の大きな数字だけで購入を急がず、決算と量産の進捗を見ながら検討したい銘柄です。関連株へ投資を広げる場合も、実際の取引や受注の裏付けを優先します。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。