

AIと無人機を組み合わせ、米国防衛産業で存在感を高めるアンドゥリル(Anduril Industries)。2026年5月には50億ドルを調達し、企業評価額は610億ドルに達しました。大型IPOの候補として、上場のタイミングや株の購入方法が気になる企業です。
IPOへの期待を見極める手がかりは、経営陣の上場方針と量産事業の進展にあります。本記事では、上場をめぐる発言や資金調達の動きを整理し、株価・企業評価額の見方、日本から投資する際の選択肢を解説します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
アンドゥリルは未上場|取引所の株価はまだない
検索画面に価格や企業名が表示されても、証券取引所に上場している証拠にはなりません。同じ「株価」の表示でも、取引の場所と価格の作り方は異なります。まず、取引所で成立する価格と未公開株の参考価格を区別します。
証券口座で買える上場株とは異なる
2026年9月21日に確認した未公開株取引サービスForgeの企業ページでは、アンドゥリルは非公開会社とされています。一般的な米国株の銘柄検索から、同社の上場株を注文する段階にはありません。未公開株の売買は、売り手の保有株や購入資格、会社側の譲渡条件によって成立の可否が変わります。
検索サイトに銘柄ページがあっても、実際の取引所、正式な証券コード、売買開始日は別途確認が必要です。会社名が登録された情報ページと、証券会社が注文を受け付ける取引画面は区別できます。
未公開株の参考価格とIPO価格は別もの
Forgeは、過去の取引や投資家の動向などから算出した参考価格を掲載しています。これは市場参加者の情報をまとめた指標であり、表示額で希望する株数を必ず売買できる約定価格ではありません。取得する株式の種類や取引条件が違えば、価格をそのまま比べるのも不適切です。
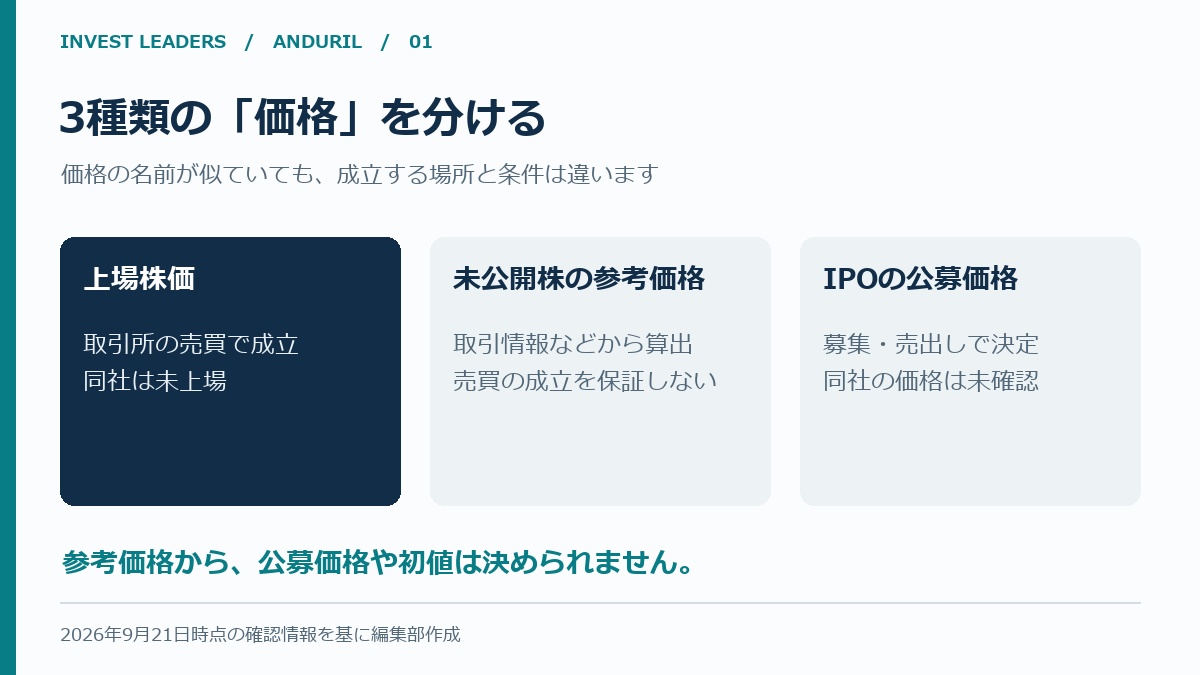
図の右側にあるIPOの公募価格は、募集・売出しの条件として決まる価格です。未公開株の参考価格が上がっていても、将来の公募価格や上場初日の初値を保証しません。両者を並べた値上がり率も、同じ条件の投資収益率とはいえません。
アンドゥリルの上場時期は未定|CEOは急がない姿勢
アンドゥリルの上場時期は、2026年9月21日時点で明らかになっていません。資金調達や量産投資は進んでいますが、CEOは上場を急がない姿勢です。7月には、未上場のまま追加の資金調達を目指す交渉も報じられました。
CEOは未上場のまま事業を続けられると説明
CEOのブライアン・シンプ氏は、2026年中に上場する可能性を問われ、必要な限り非公開企業のままでいられるとの考えを示しました。7月9日のCNBCインタビューを、米Orange County Business Journalが報じています。
この2カ月前、同社は大型の資金調達を終えていました。未上場でも投資家から資金を集め、工場の生産能力や研究開発に投じられるのが同社の特徴です。事業の拡大を支える資金を得るために、すぐにIPOへ踏み切る必要がある企業とは事情が異なります。
大型の資金調達があってもIPO確定ではない
ロイターは2026年7月24日、アンドゥリルが約1,000億ドルの評価額で資金調達を協議していると報じました。一方、同社は将来の資金調達について決定していないと回答しています。交渉段階の金額を、成立済みの評価額やIPO時の時価総額として扱うのは誤りです。
未上場のまま資金を確保できれば、上場以外の方法でも研究開発や設備投資を続けられます。調達のニュースで確認したいのは、会社への新規資金なのか既存株の売買なのか、契約が成立したのかという違いです。調達規模だけで上場への距離は測れません。
公開届出書と会社発表で日程・条件を確かめる
IPOを正式に検討できる段階では、米証券取引委員会(SEC)の公開登録届出書や目論見書を会社発表と照合します。同社の名前が書類に載っているだけでは、同社自身のIPO申請とは限りません。投資先として保有するファンドや提携企業の書類にも社名は登場します。
発行体の正式名称を確認したうえで、募集・売出しの株数、資金使途、業績、リスクを読みます。初期の書類では価格や日程が空欄の場合もあり、下図の各項目が一度に明らかになるとは限りません。公開書類が見つからなくても、非公開で申請していないとまでは断定できません。
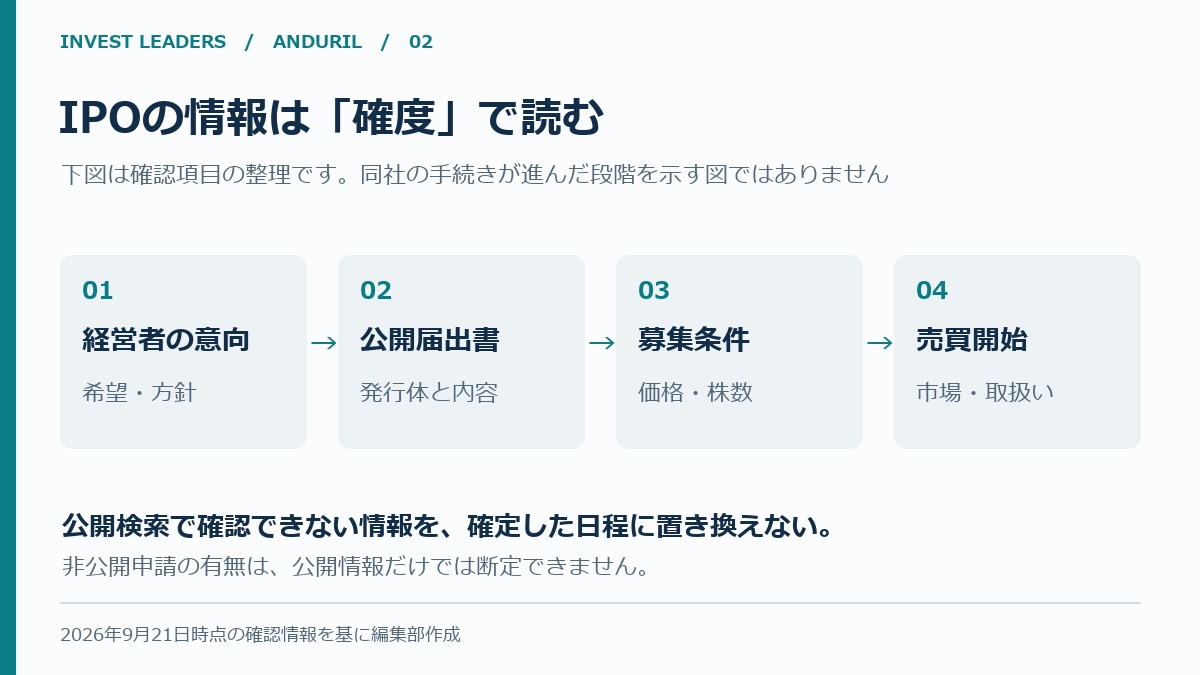
アンドゥリルはAIと無人機を組み合わせる防衛企業
アンドゥリルの事業は、無人機の製造だけでは捉えきれません。情報をまとめるソフトウェアと、実際に動く装備を一体で提供する事業です。ソフトウェアの利用拡大と、工場での量産には異なる費用や時間がかかります。
Latticeがセンサーと装備の情報をつなぐ
同社が展開するLatticeは、センサーから得た情報と装備をつなぎ、状況の把握や運用を支えるソフトウェアです。個々の無人機を単独で売るだけでなく、複数の装備を組み合わせて使う仕組みまで提供する設計に特徴があります。会社が2026年5月に公開した投資家レターでも、この統合を事業の柱として説明しています。
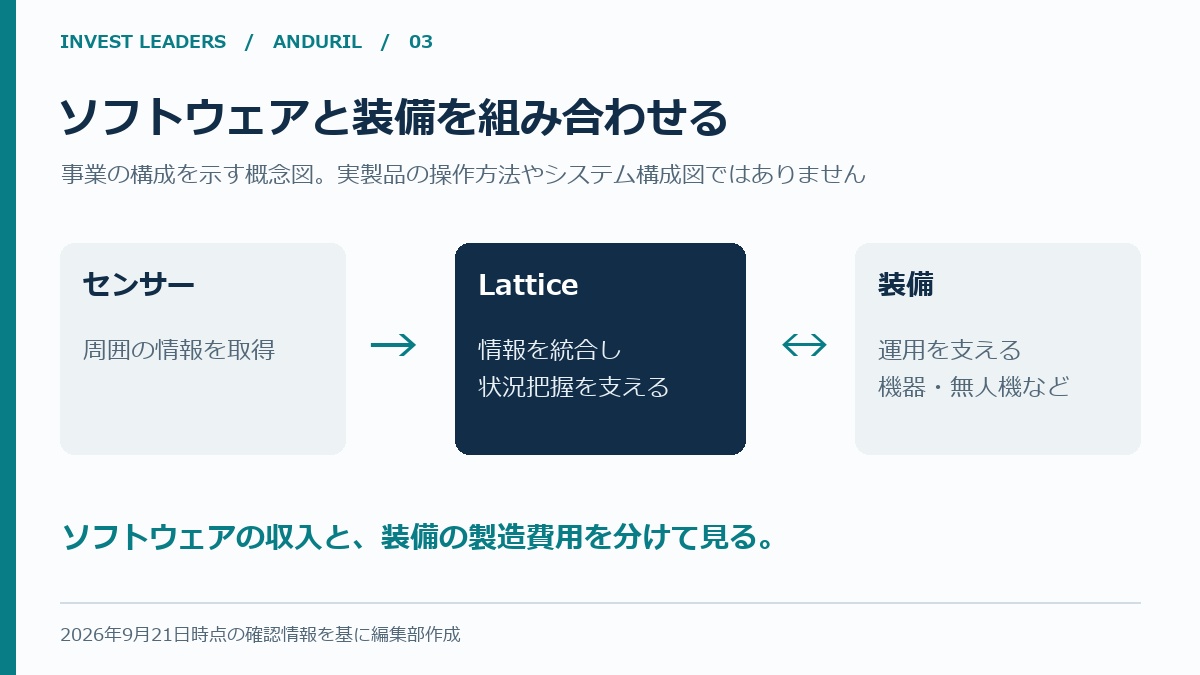
図でつながっている装備とソフトウェアは、収入や費用の性質が異なります。導入先が増えても、継続利用料や保守収入がどこまで積み上がるかは契約次第です。事業全体を高利益率のソフトウェア専業企業と同じ尺度で評価するには、収益の内訳が不足しています。
ソフトウェアに加えて装備の量産も手がける
製造拠点の整備も進んでいます。経済開発機関JobsOhioは2026年7月27日、オハイオ州のArsenal-1で最初のFury機体が完成したと発表しました。計画の発表から、製品を工場で形にする段階へ進んだ出来事です。工場の建設予定だけを根拠にした成長期待より、事業の進捗を具体的に確認できます。
同発表にある年間最大150機という数字は、当時のライン構成での生産能力です。すでに150機を納入した実績を意味しません。また、機体の完成と顧客への納入・検収は別の工程であり、完成時点で同額の売上が計上されるとは限りません。
日本法人の設立で国内との接点も広がる
アンドゥリルは2025年12月3日、東京に日本法人を設立したと公表しました。発表では、海上自衛隊とのLatticeの実証や、日本の産業との協力方針にも触れています。日本拠点の設置によって、国内の顧客や企業との協議を進める体制が整いました。現地での事業展開は、輸出だけとは異なる取り組みです。
一方、法人設立や実証の実施は、量産受注や継続売上の確約ではありません。国内との接点を収益として評価するには、契約主体、受注額、納入期間が明らかになる必要があります。日本法人の設立を、日本の証券口座で株を買えるようになる動きと結び付けるのも誤解です。
2026年5月の評価額610億ドルは前年売上高の約28倍
資金調達の評価額には、すでに生み出した利益だけでなく将来の成長期待も含まれます。アンドゥリルの評価では、上場株の株価に代えて、調達時の条件と会社公表の売上高を比較します。ただし、異なる時点の数字による参考比較です。
評価額140億・305億・610億ドルの推移を確認
主要な資金調達時の評価額を並べると、2024年は140億ドル、2025年6月は305億ドル、2026年5月は610億ドルとなります。過去2回は会社発表を伝えたロイター、直近分は同社のSeries H発表で確認できます。2025年6月から2026年5月にかけて、会社全体の評価額は2倍になりました。
ただし、評価額の上昇を既存株主の利益率にそのまま置き換えるのは不適切です。新たな出資によって会社の資金が増え、株式数や持分比率も変わり得ます。以下は確認できた主要ラウンドの比較であり、すべての追加出資や既存株売買を網羅した履歴ではありません。
| 資金調達の時期 | 調達額 | 会社の評価額 | 確認根拠 |
|---|---|---|---|
| 2024年 | 15億ドル | 140億ドル | ロイターの2025年6月報道 |
| 2025年6月 | 25億ドル | 305億ドル | 会社発表を伝えたロイター |
| 2026年5月 | 50億ドル | 610億ドル | 会社のSeries H発表 |
売上倍率だけでは割安と判断できない
会社が2026年5月に公開したレターによると、2025年売上高は22億ドルでした。翌年5月の評価額610億ドルと比べると、610÷22で約27.7倍です。下図は評価額の推移とこの計算を並べた参考比較で、上場株の時価総額から算出した倍率やIPO時の評価ではありません。
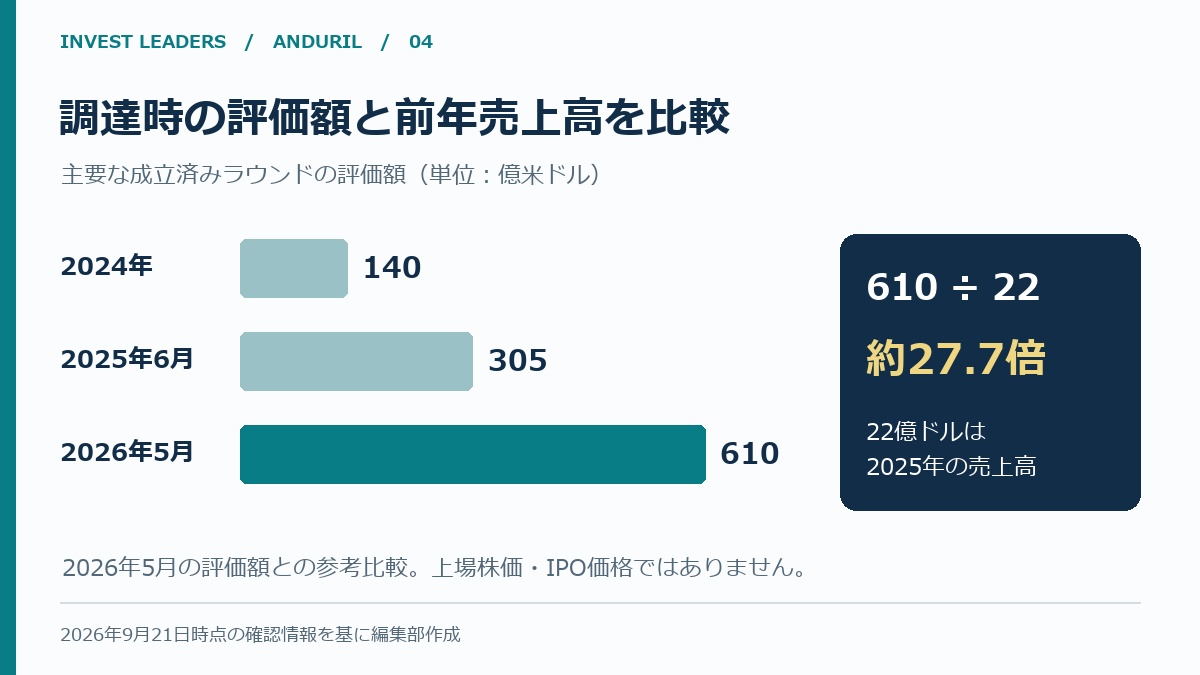
売上は会社公表値で、公開された監査済み財務諸表から採った数字ではありません。粗利益や営業損益、現金の増減を十分に確認できないため、この倍率だけで割安とは判断できません。受注が増えても製造費や開発費が先行すれば、売上の成長と株主に残る利益は別々に動きます。
公募価格だけでなく株式数と希薄化も見る
仮に上場条件が公表されても、1株の公募価格だけでは会社全体の評価を比較できません。新たに発行する株式と、将来株式に変わる権利を含めた株数が必要です。新株の発行で既存株主の持分割合が薄まる希薄化や、優先株から普通株への転換条件も確認対象になります。
会社に資金が入る新株の公募と、既存株主が保有株を売る売出しは分けて読みます。後者だけなら、その売却代金が会社の設備投資資金になるわけではありません。上場後に既存株主の売却制限が外れる時期も、流通する株式の量を考えるうえで公募価格と併せて確かめたい項目です。
米陸軍の受注と量産の採算が今後の企業価値を左右する
事業拡大を評価する基本線は、契約を納入につなげ、増産しながら採算を確保できるかです。受注先の拡大だけで株式の価値上昇が決まるわけではありません。個別注文、生産費用、海外の承認という3つの進捗を分けて追います。
米陸軍の最大200億ドル契約は売上の確約ではない
米陸軍が2026年3月13日に発表した契約は、基本5年と任意の追加5年で最大200億ドルの枠組みです。陸軍は、この金額を支出義務額ではなく最大潜在額と明記しています。200億ドルをそのまま確定売上や受注残に足す計算はできません。契約枠と売上の違いを図に示します。
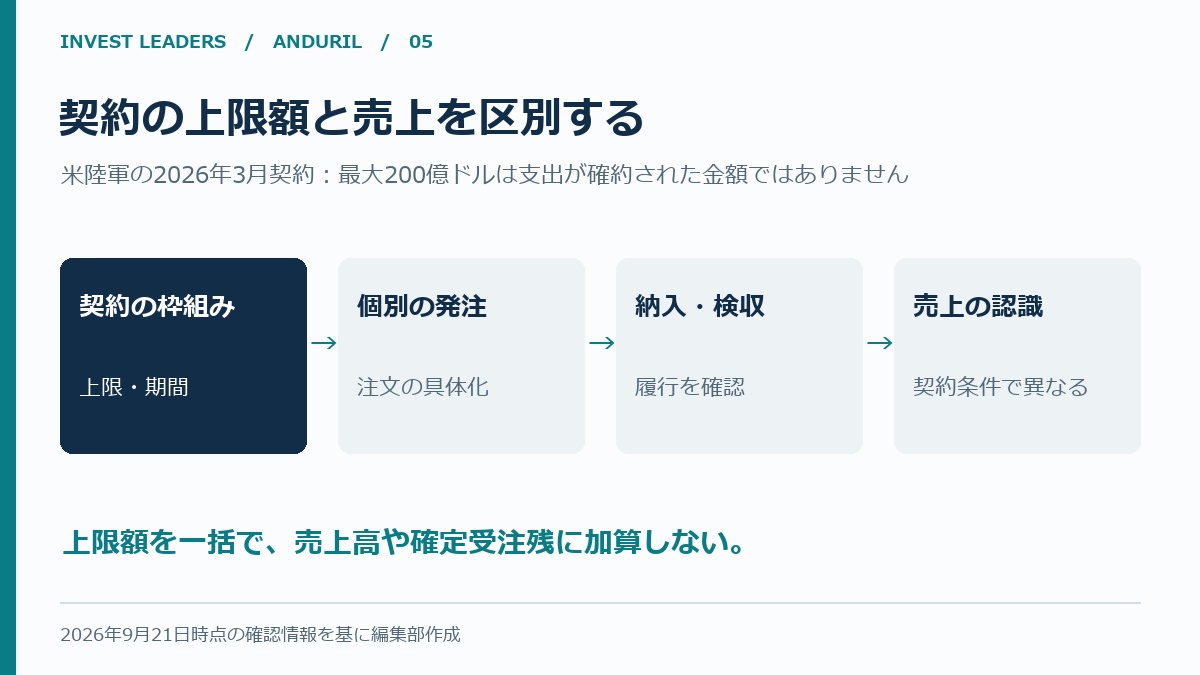
図の「個別の発注」に当たる例が、同年9月1日公表のTITAN初期量産です。2社への発注総額1億9,200万ドルのうち、アンドゥリル向けは6,500万ドルでした。全体の8システムは18カ月かけて納入する予定であり、発注総額のすべてが同社の売上になるわけではありません。
Arsenal-1の量産拡大と利益率・資金消費を確かめる
Arsenal-1の増産を株式価値の上昇につなげるには、納入数量が増えた後に、1機当たりの費用を下げられるかが重要です。工場の人員や設備には、販売が進む前から資金が必要になります。ラインの能力が高くても、受注量や部材の調達が追い付かなければ、固定費の負担が重くなります。
今後の財務開示では、売上総利益率に加え、営業活動による現金収支と設備投資を確認します。売上が伸びても、在庫や設備に使う現金がそれ以上に増えるなら追加調達が必要です。増産とともに採算が改善する場合と、費用が膨らむ場合を分けて評価できます。
台湾向け輸出承認の遅れが海外事業に影響
防衛需要があっても、政府の承認が進まなければ商談や納入は予定どおりに動きません。2026年9月19日のロイター報道では、創業者パルマー・ラッキー氏が台北で、台湾向け武器売却の米国承認の遅れは同社事業に影響すると述べました。顧客の需要と、販売を実行できる時期は別の問題です。
報道に登場する140億ドルは台湾向けのパッケージ全体で、同社単独の契約額ではありません。同社への具体的な影響額は明らかになっていません。承認の進展は事業拡大を支える一方、遅延が続けば売上計上時期や生産計画がずれるおそれがあります。
日本から投資するなら購入条件の確認が先になる
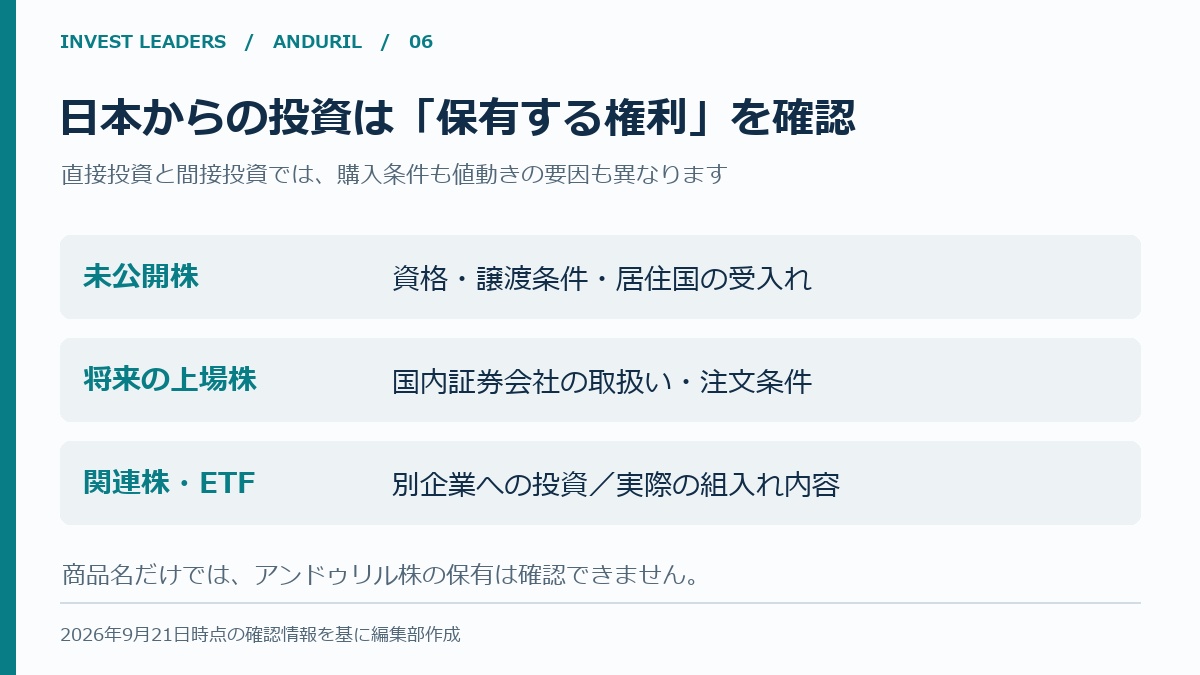
日本から投資を検討する場合は、直接保有したいのか、防衛分野へ広く投資したいのかで選択肢が変わります。商品名にアンドゥリルが含まれていても、同社の普通株を直接取得できるとは限りません。契約上の投資対象を先に確認します。
未公開株の購入には資格や売却制限がある
未公開株の購入資格は、取引の仕組みやサービスによって異なります。例えばForgeでは、利用にあたり所定の投資家資格の確認が必要です。米国で利用できるサービスが、日本居住者にも同じ条件で開かれているとは限りません。居住国の受入れ、最低投資額、手数料は個別に確認する必要があります。
SECの投資家向け資料は、私募の証券には開示情報の少なさや換金の難しさがあると説明しています。購入後も、譲渡制限や買い手不足で売却できない場合があります。IPOを待つ間に現金が必要になっても売れる保証はなく、上場時期の予想だけで資金を固定するのは避けたいところです。
上場後は国内証券会社の取扱開始を確認する
将来アンドゥリルが上場した場合も、上場そのものと、国内の証券会社が注文を受け付ける時点は分けて確認します。利用先の取扱銘柄一覧で正式な会社名と証券コードを照合し、売買開始日や注文方法を調べる手順になります。現時点で特定の国内口座から必ず購入できるとは断定できません。
IPOの公募株への申込みと、取引開始後の市場での購入も別です。後者で買える価格は公募価格と一致するとは限りません。取扱いが始まった際は、為替換算、売買手数料、注文可能時間も含めて費用を比べます。公募価格だけを見た予算では、実際の購入費用とずれる可能性があります。
関連株やETFは投資先と組入銘柄を確かめる
防衛関連株やETF(上場投資信託)を買う方法は、アンドゥリル株の直接購入とは異なります。競合企業には独自の受注や利益があり、同社の成長が競争相手の利益につながるとは限りません。防衛という共通テーマだけでは、値動きが同じになる根拠はありません。投資先企業ごとの業績を比べる必要があります。
防衛分野のETFなどで同社への投資をうたう商品なら、最新の組入銘柄と保有比率、保有する証券の種類を確認します。間接保有できる場合でも、他の資産や費用が運用成績に影響します。商品名や宣伝文だけから、同社の企業価値上昇を同じ割合で受け取れると考えるのは不適切です。
[関連]防衛関連銘柄を一覧で紹介!サナエノミクスで注目の投資ポイントをアナリストが解説
まとめ|上場日と開示資料を確かめてから投資を検討
アンドゥリルへの投資は、正式な上場条件と財務資料を確かめてからでも遅くありません。人気の高さだけでは、買う価格の妥当性は決まりません。
会社の成長に期待する場合も、利益や資金繰りを確かめられる範囲に応じて、投じる金額を抑える姿勢が必要です。以下の4項目を購入前の確認に使い、条件が分からなければ見送る選択もできます。
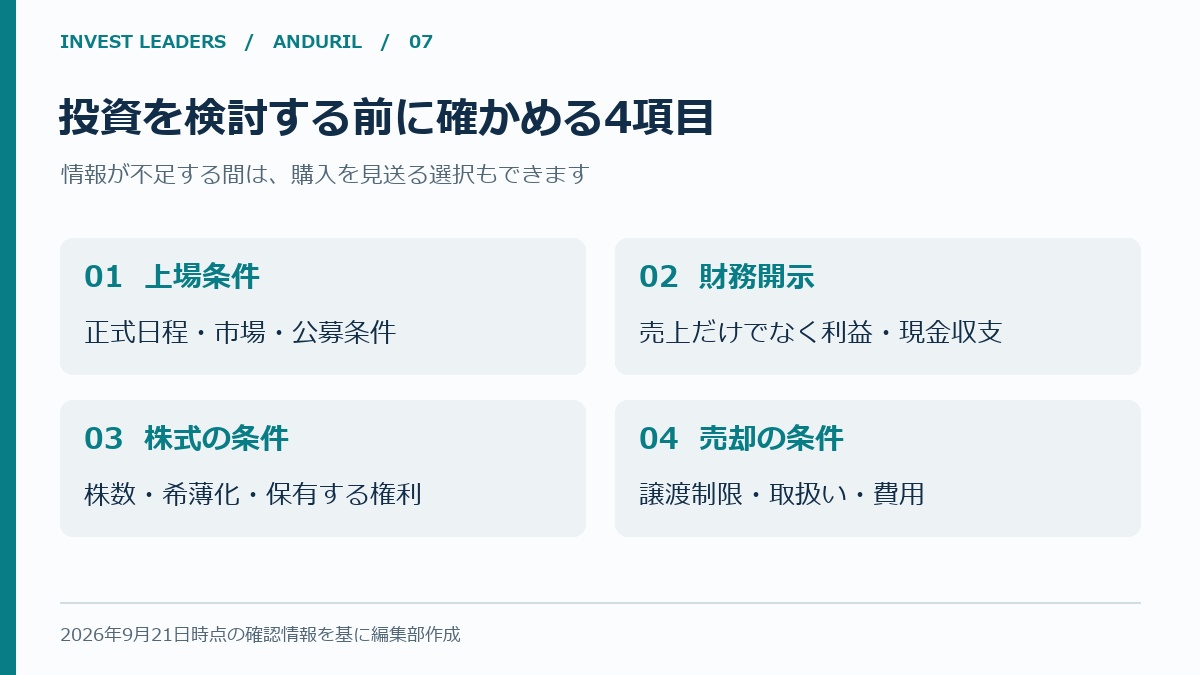
開示が増えるたびに、図の各項目を自分の投資期間や予算と照らし合わせてください。購入後に売却できないリスクまで許容できるかが、投資額を決める際の目安になります。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。