テラドローン(278A)は、防衛ドローンへの期待を背景に、2026年2月の安値から9月の高値まで株価が約10倍になりました。9月30日終値は9,800円です。株価上昇の背景には、低コストの迎撃需要と、防衛装備庁向け量産調達契約の獲得があります。
一方、直近決算は増収でも営業赤字が拡大しました。事業の成長余地と、今の株価で買う魅力は分けて考えたい銘柄です。決算、防衛受注、評価指標を確かめ、高値追いを急がない理由を解説します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
テラドローン株は防衛参入で急騰、量産調達へ進展
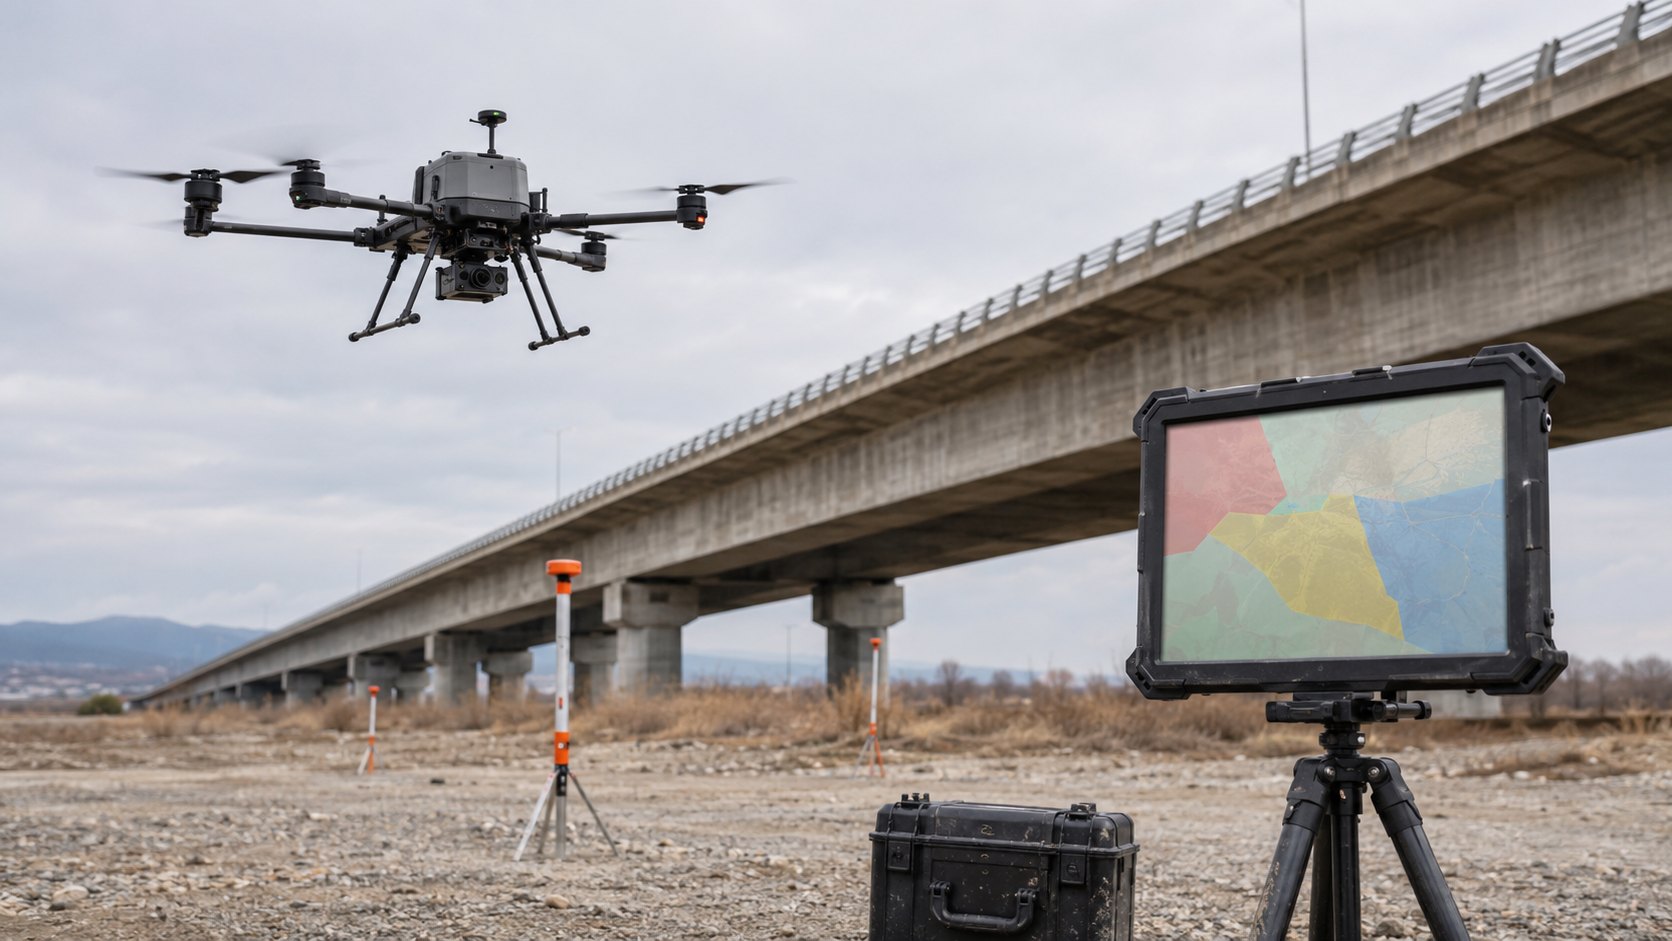
テラドローンは2026年3月に防衛事業への本格参入を発表し、迎撃ドローンの量産調達へ進みました。株価上昇の背景には、研究開発段階を越えた採用実績への期待があります。株式分割と資金調達も併せて確認します。
低コストの迎撃需要と消耗品としての継続需要に期待
テラドローンが防衛で狙うのは、低コストの攻撃ドローンに高額なミサイルで対処し続ける負担を軽くする需要です。会社は、より低コストの迎撃ドローンを対処手段として提案しています。機体の価格だけでなく、迎撃の性能や運用費用も採用を左右します。
迎撃ドローンは消耗品の性質があり、導入後も継続的な調達が期待されます。ただし、需要が繰り返し生まれても、同社が毎回受注できるとは限りません。供給能力、価格競争力、運用実績を積み上げ、追加採用へつなげられるかが収益の継続性を決めます。
Terra B1は38社の応募から単独で試験を通過し量産契約へ
テラドローンは、8月25日に国産迎撃ドローン「Terra B1」の実証試験通過を発表しました。9月14日の会社説明では、応募38社のうち4社が試験対象となり、同社だけが試験を通過して量産調達契約を締結しています。納入先は海上自衛隊です。
研究開発や実証から、実際の調達へ進んだ点は大きな変化です。ただし、契約を取れた事実と、売上・利益の規模は別です。受注額や数量、量産時の利益率が明らかになるまでは、今回の採用だけで大幅な業績改善や黒字化を見込むのは難しいでしょう。
10月1日に1対2の株式分割、過去の株価も同じ基準で比較
同社は9月30日を基準日として、10月1日付で普通株式1株を2株へ分割しました。市場では権利落ち日の9月29日から分割後の株価で取引されています。本文の過去株価も分割後へ換算し、8月28日の22,000円は11,000円として比較します。
株式分割で1株の値段が下がっても、企業価値や保有比率は変わりません。9月30日終値で100株の購入額は98万円となり、東証が望ましいとする50万円未満には届かない水準です。値段が半分になっただけで割安になったとは言えません。
9月14日時点で約120億円を調達、残る希薄化は約0.9%
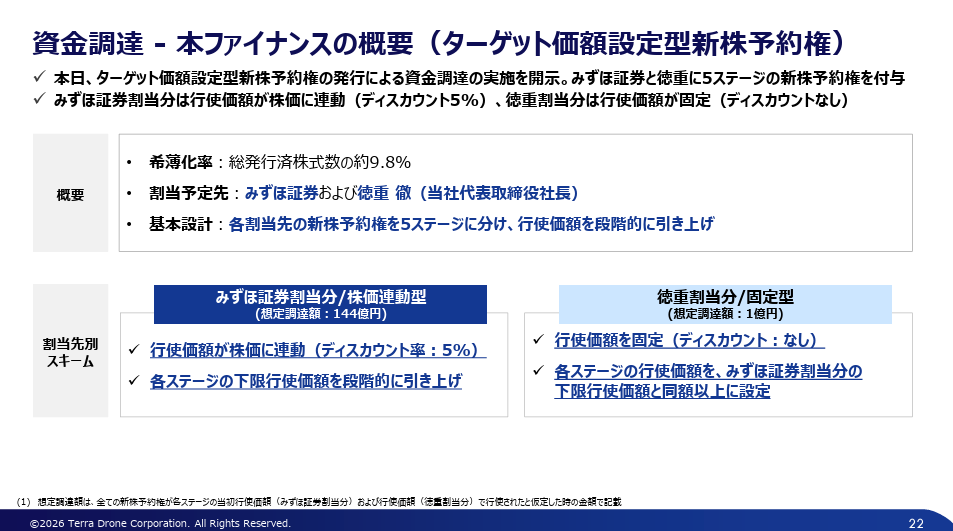
新株予約権の行使は8月以降も進み、9月14日時点でステージ1〜4が完了しました。累計調達額は約120億円で、防衛事業への充当予定額65億円を上回ります。会社は、当面の事業展開を資金面の制約なく進められると説明しています。
同日時点で残るステージ5の潜在株式は分割前95,500株で、全行使時の希薄化率は約0.9%です。分割後は191,000株となり、行使価額は15,000円へ調整されます。8月時点の残存株数を、そのまま現在の希薄化率として使わないようにしましょう。
[関連]注目の成長テーマ、ドローン関連銘柄|拡大する市場と有望銘柄をわかりやすく解説!
テラドローンは測量・点検とUTMが中核、防衛は成長投資
テラドローンは機体メーカーだけではありません。測量・点検などを扱うドローンソリューションと、飛行を管理するUTMが報告セグメントです。防衛分野では、機体の供給と運航管理の両方に受注機会を持っています。
ドローンソリューションは測量・点検・農業などを展開
ドローンソリューションは、機体、ソフトウェア、現場サービスを組み合わせて提供します。主な用途は測量、インフラ点検、農業です。海外子会社も含むため、単純な機体販売とは収益構造が異なります。
27年1月期第2四半期累計の売上高は19.06億円、セグメント損失は4.44億円でした。グループ売上高の約85%を占める中核ですが、先行投資を吸収できる利益には達していません。測量・点検・農業はいずれも増収となり、農業を中心に粗利も改善しています。次は体制拡大の費用を売上総利益で賄えるかを確かめます。
UTMはドローンの運航と空域を管理するシステム
UTMは、ドローンの飛行計画や位置情報を共有し、安全な運航を支えるシステムです。空の交通整理に当たり、機体の販売とは異なる事業を構成しています。子会社Uniflyは、民間空域に加えて軍管轄の空域向けにも展開しています。
第2四半期累計のUTM売上高は3.28億円で、前年同期の1.51億円から増加しました。ただし、セグメント損失は3.74億円で、前年同期とほぼ同じ規模です。案件が増えても、開発や人員体制の費用を回収する段階には届いていません。継続契約を増やしながら赤字を縮められるかが課題です。
ベルギー国防省向けUTMは2億700万円、契約期間は21か月
子会社Uniflyは、ベルギー国防省が管轄する空域へのUTM導入・運用案件を約2億700万円で受注しました。軍用ドローンの配備が増えるなか、機体に加えて運航管理でも防衛需要を取り込んでいます。
契約期間は21か月で、受注額全体が今期の売上になるとは限りません。会社は27年1月期中の開始を予定し、その後の継続・拡大や他国への展開を狙っています。導入・運用を組み合わせる収益の広がりは期待できますが、更新や追加契約の金額は確定していません。受注総額と各期の売上を区別して読む必要があります。
教育用300式に続き、10月は配備用1,767式の入札を見込む
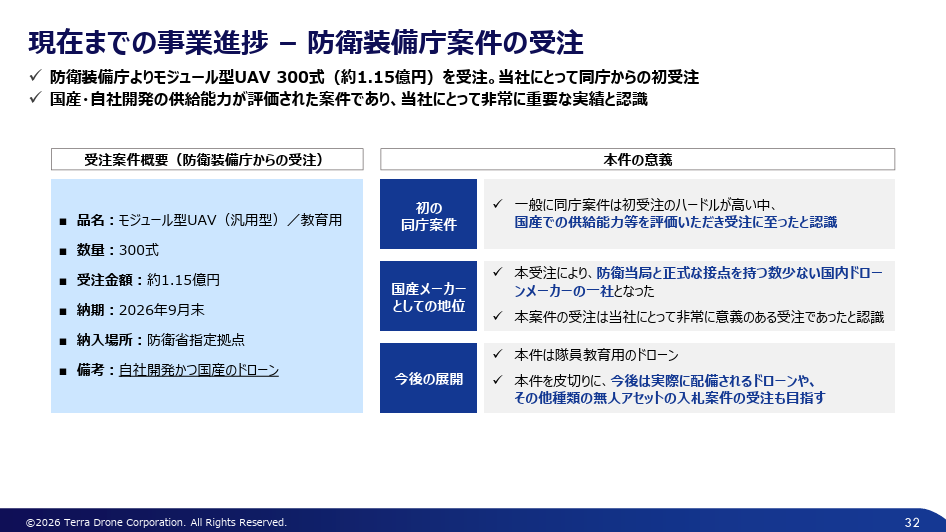
迎撃ドローンとは別に、同社は5月に防衛装備庁から教育用モジュール型ドローン300式を約1.15億円で受注しています。さらに9月14日の説明では、10月上旬に配備用の同型ドローン1,767式の入札が行われる見込みです。
教育用の受注実績があっても、配備用の落札は確定していません。会社は継続受注を目指しますが、仕様や価格、納期などの条件も異なります。配備用は数量が約5.9倍でも、教育用と同じ単価で受注額を計算するのは不適切です。落札の可否に加え、契約額と採算を確認します。
ACSLとの違い|UTMを持つテラドローンと機体量産のACSL
両社は国産ドローン関連株として注目される一方、収益の作り方は異なります。テラドローンは現場サービスとUTM、ACSLは国産機体の開発・量産が中心です。同じテーマでも、最新の半年間の赤字は異なる方向へ動きました。
テラドローンはサービス・UTM・海外展開が事業基盤
テラドローンは測量・点検の現場サービスを土台に、UniflyのUTMを海外へ広げています。防衛では迎撃ドローンの量産調達契約へ進み、機体と運航管理の両面で受注機会を増やしてきました。
この構成には、サービス売上を確保しながら、ソフトウェア型の継続課金を増やせる強みがあります。反面、海外拠点、開発、人材への固定費も重くなります。量産契約を獲得した後は、既存事業の費用も含めた連結での採算改善を確かめます。防衛だけが伸びても、全社の営業赤字が縮まるとは限りません。
ACSLは国産機体SOTENと北米・防衛向け販売に注力
ACSLは国産産業用ドローン「SOTEN」などの開発、製造、販売を中心とする会社です。26年12月期中間期の北米売上高は10.18億円となり、前年同期の0.43億円から大きく伸びました。防衛・安全保障向け売上高は2.34億円です。
中間期全体では売上高16.48億円、営業損失3.75億円でした。前年同期の営業損失7.54億円から損失幅は縮小しています。量産台数と粗利率の改善が業績へ表れ始めた点は、テラドローンとの大きな違いです。同じドローン関連株でも、赤字の増減方向は異なります。
ACSL株の5月から8月の下落は成長期待だけで買うリスクを示す
ACSL株は3月2日終値1,512円から上昇し、5月12日に4,130円を付けました。その後は下落へ転じ、8月28日終値は1,545円です。約6か月では2.2%高にとどまり、5月高値からは62.6%下げました。
8月25日は海外募集の条件確定を受け、終値が前日比8.7%下落しています。防衛や北米の成長材料があっても、株数増加への警戒で高値を維持できない場合があります。ここで挙げた価格は8月までの過去の値動きです。テラドローンでも、事業への期待だけで購入価格を決めないための比較になります。
半年間の業績をそろえても受注残と資金調達は単純比較できない
テラドローンは2〜7月、ACSLは1〜6月の半年間を比べると、両社とも営業赤字です。ただし、前者は防衛などの体制拡大で赤字が増え、後者は北米販売の伸びなどで赤字が縮まりました。
ACSLは6月末に受注残13.16億円を確保しています。中間期売上との合計は通期売上予想40億円の約74%ですが、受注残全額の今期計上を保証する数字ではありません。テラドローンの調達額120億円は売上ではなく、投資に使う資金です。受注残、調達額、売上高を同じ尺度として並べると、収益力を読み違えます。
| 比較項目 | テラドローン | ACSL |
|---|---|---|
| 中心事業 | 測量・点検、UTM | 国産機体の開発・量産 |
| 最新売上高 | 22.35億円(2〜7月の6か月) | 16.48億円(1〜6月の6か月) |
| 最新営業損失 | 8.19億円 | 3.75億円 |
| 資金調達 | 9月14日時点の累計調達額約120億円 | 8月に海外募集を実施 |
テラドローンは15.1%増収でも営業赤字が拡大|先行投資が利益を圧迫
テラドローンの最新決算は、増収ながら営業赤字が拡大しました。粗利率は改善しても、事業を広げる費用が先に増えています。先行投資との説明だけで赤字を肯定せず、費用を回収できる売上と利益が続くかを確かめます。
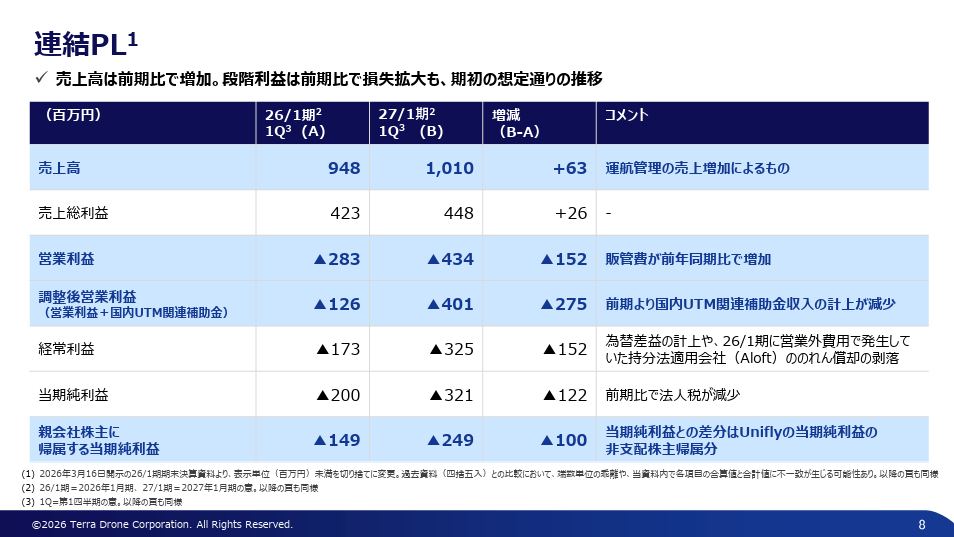
第2四半期累計は売上高22.35億円、営業損失8.19億円
27年1月期第2四半期累計、つまり2026年2〜7月の売上高は、前年同期比15.1%増の22.35億円でした。営業損失は8.19億円で、前年同期の6.66億円から1.53億円拡大しています。
売上総利益率は前年同期の約43.1%から約45.2%へ改善しました。商品やサービス提供段階の採算は良くなっています。それでも赤字が増えたのは、防衛、サウジアラビア、点検用ドローンなどへの体制拡大で販管費が増えたためです。会社はおおむね期初想定どおりと説明していますが、先行投資を回収できるかは今後の受注次第です。
第2四半期も両部門が赤字、売上総利益の伸びだけでは足りない
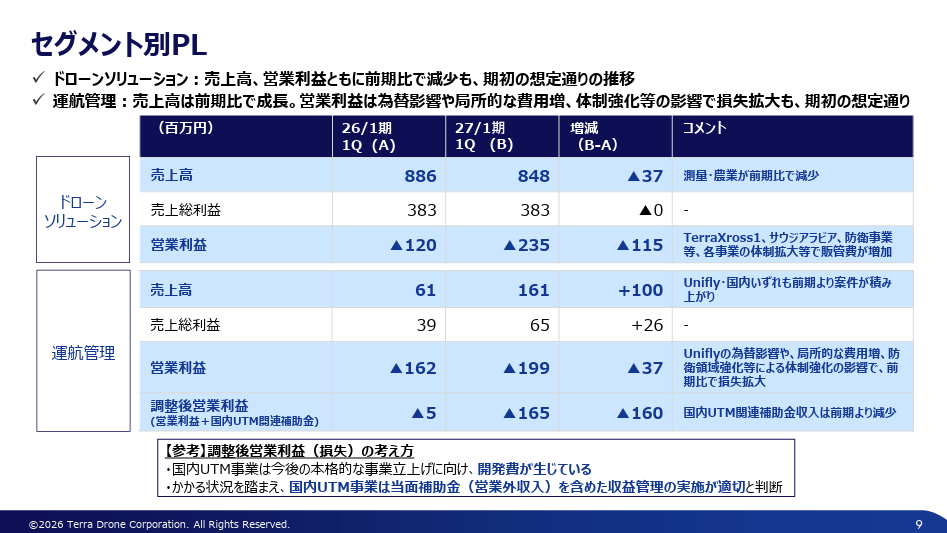
第2四半期累計のドローンソリューションのセグメント損失は4.44億円、UTMは3.74億円でした。前者の赤字拡大が大きく、UTMも売上が増えた一方で損失幅はほぼ横ばいとなっています。
2部門の売上総利益を合わせた約10.09億円に対し、営業赤字は8.19億円です。差し引きでは約18.28億円の販管費を負担する計算になります。黒字化には粗利の増加が、体制拡大による費用の増加を上回る必要があります。防衛受注の売上だけでなく、開発費や量産原価を引いた後にいくら残るかが重要です。
通期予想は据え置き、防衛売上の上乗せ額は未公表
27年1月期の会社予想は売上高50.73億円、営業損失16.58億円、最終損失12.66億円で、9月14日の決算でも据え置かれました。配当予想は0円です。防衛事業が進展しても、黒字化を予想する内容へ変わったわけではありません。
会社は、防衛事業の売上が第3四半期から計上され、連結業績が期初想定を上回る見通しと説明しています。ただし、正式な業績予想の上方修正はなく、具体的な上乗せ額も未公表です。売上が増える期待と、営業赤字がどこまで縮むかは分けて確認したいところです。
[関連]赤字でも株価は上がる!?赤字企業の株に投資するメリットやポイントをプロが解説!
テラドローンは高値11,700円から調整|予想PSRは約41倍
テラドローンは2024年11月の上場から2年未満で、5年分の株価履歴がありません。9月に高値を付けた後は調整し、9月30日終値は9,800円です。本文の過去株価は分割後へ換算し、業績に対する評価倍率も同じ時点で比べます。
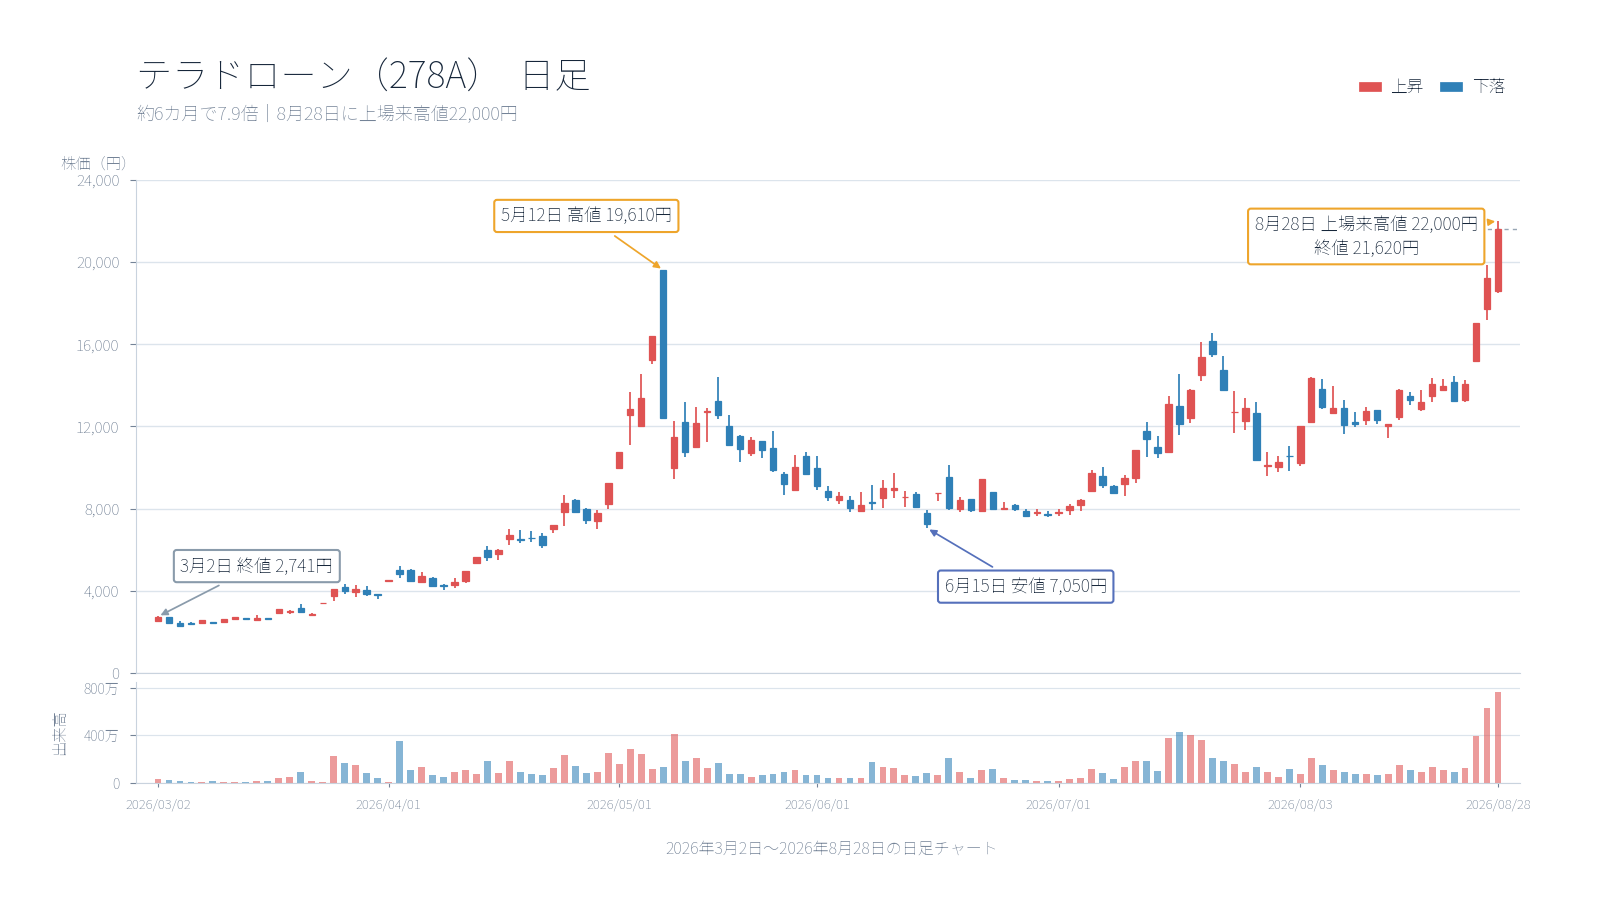
2月安値1,142円から9月高値11,700円へ約10.2倍
分割後へ換算した株価は、2月25日の安値1,142円から9月7日の高値11,700円まで約10.2倍になりました。年初来安値は1月5日の1,027.5円、上場来安値は2024年12月12日の816.5円です。9月30日終値は9,800円で、9月高値から約16.2%下の水準にあります。
急騰が続いた後も、一直線に上がっているわけではありません。5月12日の高値9,805円から6月15日の安値3,525円までは約64.0%下落しました。約10倍は安値と高値の比較で、投資家全員が得た利益ではありません。現在の価格は、高値更新を続けた8月の記事から読み替える必要があります。
9,000円前後の下げ止まりと11,700円の突破を確認
9月16日終値は分割調整後8,635円で、その後は9月30日に9,800円まで戻しました。週足の9週・13週・26週移動平均線は上向きです。長い流れでは上昇が続いていても、直近高値11,700円を超えたわけではありません。
日足では、上向きの25日移動平均線が9月30日時点で約9,451円にあります。この線や9,000円前後で下げ止まるかを確かめます。ただし、9月には9,000円を下回った実績もあり、必ず支える価格ではありません。押し目での反発か、出来高を伴う高値突破を待ち、買う前に下落時の見直し条件も決めます。
予想赤字でPERは使いにくく、PBRも増資の影響に注意
今期は最終赤字を見込むため、予想PERで利益に対する割安さを測れません。9月30日時点の表示指標は実績PBR20.71倍、予想配当利回り0%です。PERが表示されない状態は、割安さを示すものではありません。
PBRは株価を1株純資産で割った倍率ですが、新株予約権の行使によって現金と株数が増えています。表示に使う純資産の決算時点と、その後の調達を含む財務状態は一致しない場合があります。8月の記事のPBR47.04倍を現在値として使わず、売上に対する評価と希薄化も併せて確認します。
9月30日の時価総額は約2,090億円、予想PSRは約41倍
9月30日終値9,800円と、分割後換算の発行済株式数21,325,600株から計算すると、時価総額は約2,090億円です。据え置かれた通期売上予想50.73億円で割った予想PSRは約41.2倍となります。
防衛事業の売上は会社予想に未反映のため、この倍率だけで割高とは断定できません。一方、既存の売上規模に対して大きな成長を期待した評価です。受注が増えても、市場が見込んだ規模や利益率へ届かなければ株価は下がり得ます。事業が伸びるかと、その成長にいくら払うかは別の問題です。
[関連]PSR(株価売上高倍率)とは?グロース企業の割安/割高を判断する重要指標を解説
テラドローンの株価は今後、4つの確認項目で評価が変わる
好材料が続けば、テラドローンの株価が再び高値を試す余地は残ります。ただし、今後は発表の数より、受注が売上と利益へ変わるかで評価が変わります。売上計上、入札、資金の使い方、UTMの4項目を追います。
第3四半期から防衛売上を計上できるか
次は、会社が見込む第3四半期からの防衛売上が、実際の決算に表れるかを確かめます。IRカレンダーでは第3四半期決算は12月15日の予定です。防衛事業が会社予想に未反映のため、計上額が業績見通しを動かす可能性があります。
株価評価の支えになるのは、売上の上乗せと営業赤字の縮小が同時に進む場合です。納入や検収が遅れる、量産費用が先に増えるなどで利益への寄与が弱ければ、期待が剥がれるリスクも残ります。防衛の売上額、粗利、全社の販管費をセットで追います。
10月の配備用入札とTerra B1の量産採算
追加受注では、配備用モジュール型ドローンの入札結果が近い確認点です。教育用と配備用では求める機能が異なるため、受注数量だけで売上や利益を推測できません。納期と製造能力に無理がないかも確かめます。
Terra B1の量産では、販売価格から部材費や製造費を差し引いた利益が残るかが重要です。継続需要が期待される消耗品でも、安さを競うだけでは収益が伸びにくくなります。契約額や数量が大きくても、開発費負担や納入時期によって利益は変わります。受注の成功に続いて、採算を伴う量産へ進めるかを見ます。
調達資金の投入先と残る第22・27回新株予約権
9月14日時点では、第21・26回までの行使が完了し、残るのは第22・27回のステージ5です。会社はステージ5の下限行使価額を引き下げる修正条項を発動しない方針を示しました。株価と行使条件によって、追加調達の進み方は変わります。
調達資金は防衛に65億円、UTMに30億円、M&Aに27億円などを充てる計画です。資金を確保した後は、投入額に見合う受注と利益を得られるかを追います。投資が先行する間は費用も増えるため、資金調達の成功をそのまま事業の黒字化と結び付けないようにしましょう。
ベルギー国防省向け案件を含むUTMの継続収益化
ベルギー国防省向けの導入・運用案件を、契約終了後の継続や他国への導入につなげられるかでUTMの成長速度が変わります。民間空域で蓄えた技術を軍管轄空域へ広げるため、追加開発の負担と契約の採算を比べたいところです。
次の開示では、新規契約の国数、契約額、運用期間、更新条件を確認します。売上高が増えながらセグメント損失が縮まれば、契約の積み上げが固定費の回収に効いていると分かります。新規案件だけ増えて赤字が続く場合は、人員や開発費の負担がまだ重い状態です。継続収益の確定額を過大に見積もらない姿勢が必要です。
テラドローン株は成長余地が大きい一方、高値追いは慎重
防衛、UTM、海外展開には成長余地があります。一方で、テラドローンは営業赤字が続き、株価は将来の成長を大きく期待した水準です。事業の将来性を認めても、新規投資で高値追いを急ぐ必要はありません。購入時期と資金配分を考えます。
防衛・UTMの拡大を重視する投資家向けの高リスク銘柄
テラドローン株は、防衛受注とUTM市場の拡大を数年単位で待てる投資家が検討する銘柄です。量産契約を獲得しても、営業利益を出す段階には届いておらず、短期で安定した収益や配当を求める投資とは性格が異なります。
現在の評価は、既存売上だけでは説明しにくい高さです。事業が成長していても、株価へ織り込まれた期待がさらに大きければ下落し得ます。約64%の下落を経験した銘柄だけに、値動きに耐えられる資金配分が欠かせません。高値から下がった割合だけで、十分に安くなったと考えないようにしましょう。
新規投資では押し目の反発や出来高を伴う上抜けを待つ
新規で投資するなら、防衛事業への期待だけで高値を追わず、押し目で下げ止まるかを確かめたいところです。台本の注目価格帯を一時的に付けただけでは反発を確認したとは言えず、その後の終値や出来高も見ます。
別の入り方として、直近高値を出来高の増加とともに上抜ける展開を待つ選択肢もあります。ただし、突破後に値を保てず売られる場合もあります。事業の将来性を評価していても、買う時期と購入額は慎重に決めます。追加受注や決算を確認してからでも、成長を追う機会がなくなるとは限りません。
株価目標より業績進捗と許容損失を基準にする
赤字成長株は利益を基にした目標株価を置きにくく、防衛受注の売上や採算にも未公表の数字があります。過去高値や株式分割後の見かけの安さから目標を作ると、根拠が薄くなります。投資額は急落しても生活資金へ影響しない範囲に抑えます。
資金を一度に集中させず、買う前に見直す条件を決めておきます。例えば、追加受注を逃す、納入が遅れる、費用増で営業赤字がさらに広がるなど、買った理由が崩れた場合を想定します。株価の下げだけで買い増さず、受注と利益の説明が変わっていないかを確かめます。
まとめ|テラドローンの成長性を評価しても高値追いは慎重に
テラドローンは防衛向け量産調達契約を獲得し、機体と運航管理の両面で成長機会を広げました。実証から調達へ進んだ実績は、従来との大きな違いです。
一方、足元は営業赤字で、通期の黒字化も予想していません。事業の将来性と、今の価格で買う魅力には距離があります。
追加受注の金額、量産時の採算、売上計上を確認しながら追う銘柄です。新規投資では資金を集中させず、下げ止まりや上抜けを待つ姿勢を大切にします。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
金融ライター
2016年大手証券会社に入社、2018年に最大手オンライン証券会社に入社し、機関投資家部門(ホールセール)を立ち上げ、翌年2019年には同社シンガポール拠点設立。2022年より日系証券会社の運用部にてポートフォリオマネジャーの経験を得て以降、一貫して運用業務に従事。