
ラピダスは2026年9月14日時点で未上場で、証券取引所を通じて株を購入できません。経済産業省が公表した実施計画では、2031年度頃の上場を目指しています。投資先として評価するには、量産の成功に加え、顧客から利益を得られる事業になるかが課題です。
政府や大手企業の出資、2nm半導体の開発には期待が集まります。一方、試作の進展と事業の採算は別です。本記事では、上場計画、決算公告、資金調達の内訳から、ラピダスの将来性と投資前に確かめたい条件を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ラピダスは未上場|2031年度頃のIPOを目指す
ラピダスの上場は、単なる観測記事だけの話ではありません。公表された実施計画に目標時期が示されています。ただし、事業計画に記された目標と、証券取引所による上場承認は異なります。
証券取引所で売買できる株価・証券コードはない
ラピダス本体には、上場株のような日々の取引所株価や証券コードがありません。2026年の会社発表で確認できるのは、政府や民間企業による出資です。この資金調達は、個人が証券会社の口座から株を売買する取引とは異なります。
検索結果に表示される出資企業や装置メーカーの株価を、ラピダスの株価と取り違えないよう注意が必要です。本体の取引所株価が存在しないため、値動きのチャートや市場価格に基づくPERも示せません。関連企業の上昇率で、本体株の値上がりを代用する分析にも根拠がありません。
2031年度頃は目標であり、上場日や公開価格は未確定
経済産業省の「Rapidus株式会社の実施計画の概要」では、2027年度後半に2nm世代の量産を開始し、2031年度頃の上場を目指す計画です。量産を軌道に乗せてから株式市場で資金を調達する、複数年の工程が想定されています。
2026年9月14日時点で確認した公表資料には、確定した上場日、上場市場、公開価格は示されていません。量産開始が遅れれば、その後の売上計画や資金調達にも影響します。目標年度までの残り年数だけで、IPOへの申込時期や購入資金を決められる段階ではありません。
ラピダスは何で稼ぐ?2nm半導体の受託製造と短納期が柱
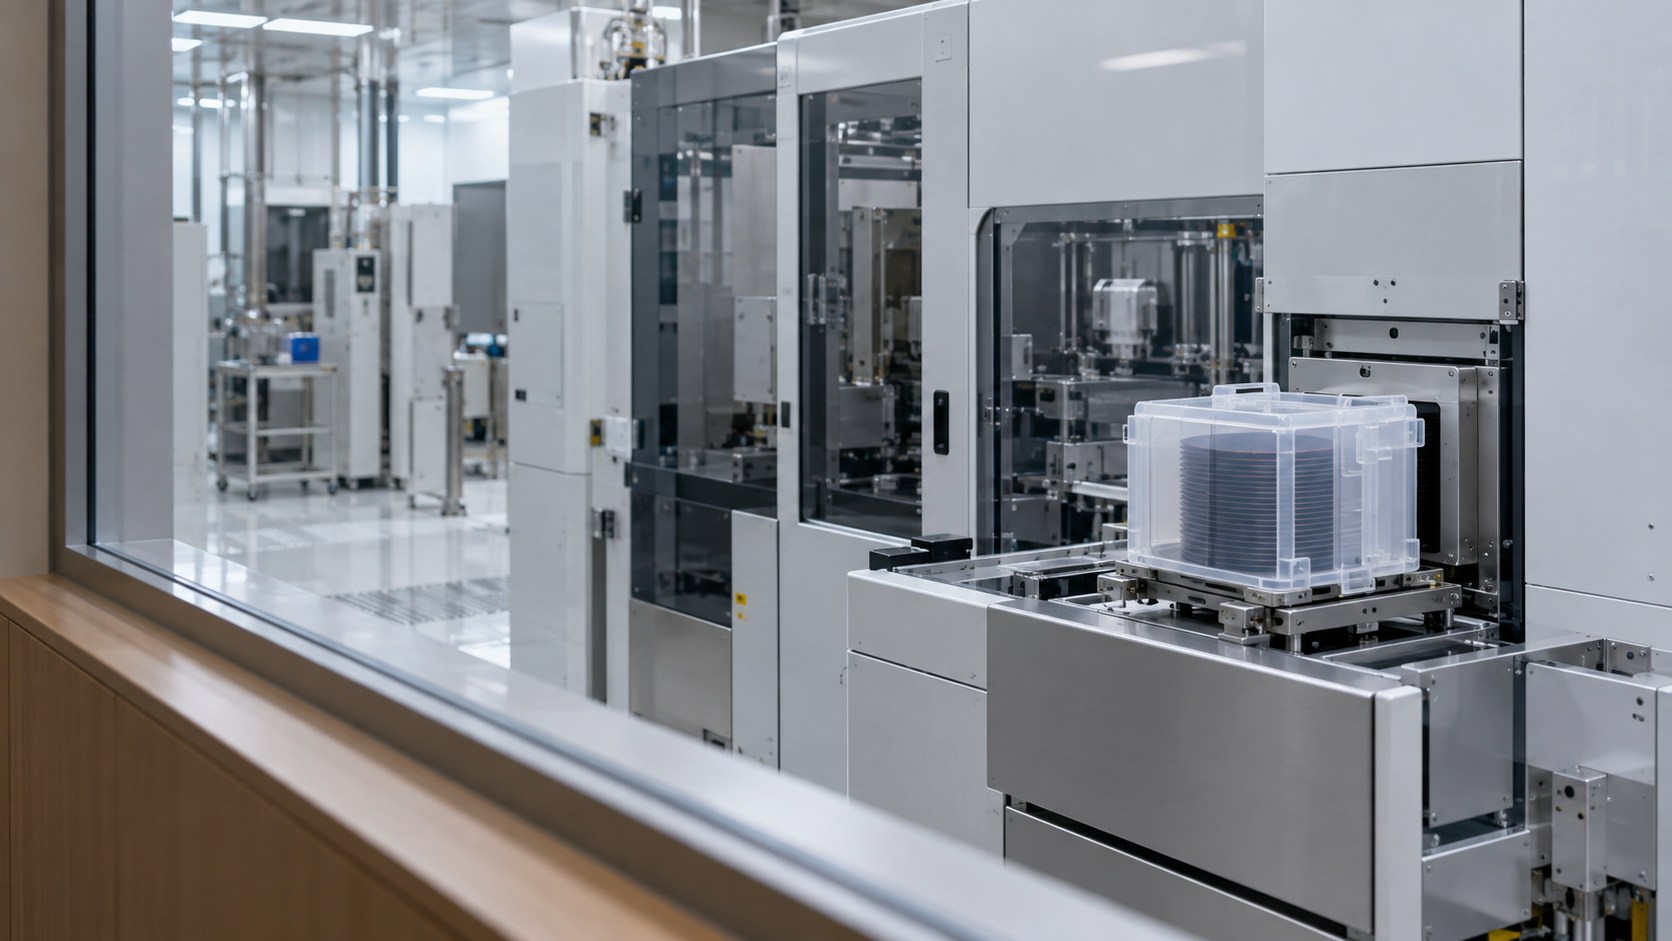
ラピダスが目指す収益源は、顧客の半導体を製造する受託事業です。自社ブランドの完成品を大量に販売するモデルとは異なり、設計企業から製造を任せてもらえる技術と、発注を続けてもらえるサービスが必要になります。
顧客が設計する先端半導体を製造する事業モデル
ラピダスは、北海道千歳市の製造拠点IIMで先端ロジック半導体の量産を目指しています。ロジック半導体は演算や制御を担うチップです。顧客の設計に合わせて製造を請け負うファウンドリとして、チップの仕様に適した製造工程を提供します。
受注獲得には、顧客が自社製品を設計できる開発環境までそろえる必要があります。回路を設計しても、工場の製造条件に合わなければ製品化できないためです。ラピダスが設計支援も事業に組み込む理由はここにあり、工場の建設や装置の導入だけでは売上拡大は決まりません。
設計支援から後工程までつなぎ、納期短縮で差別化する
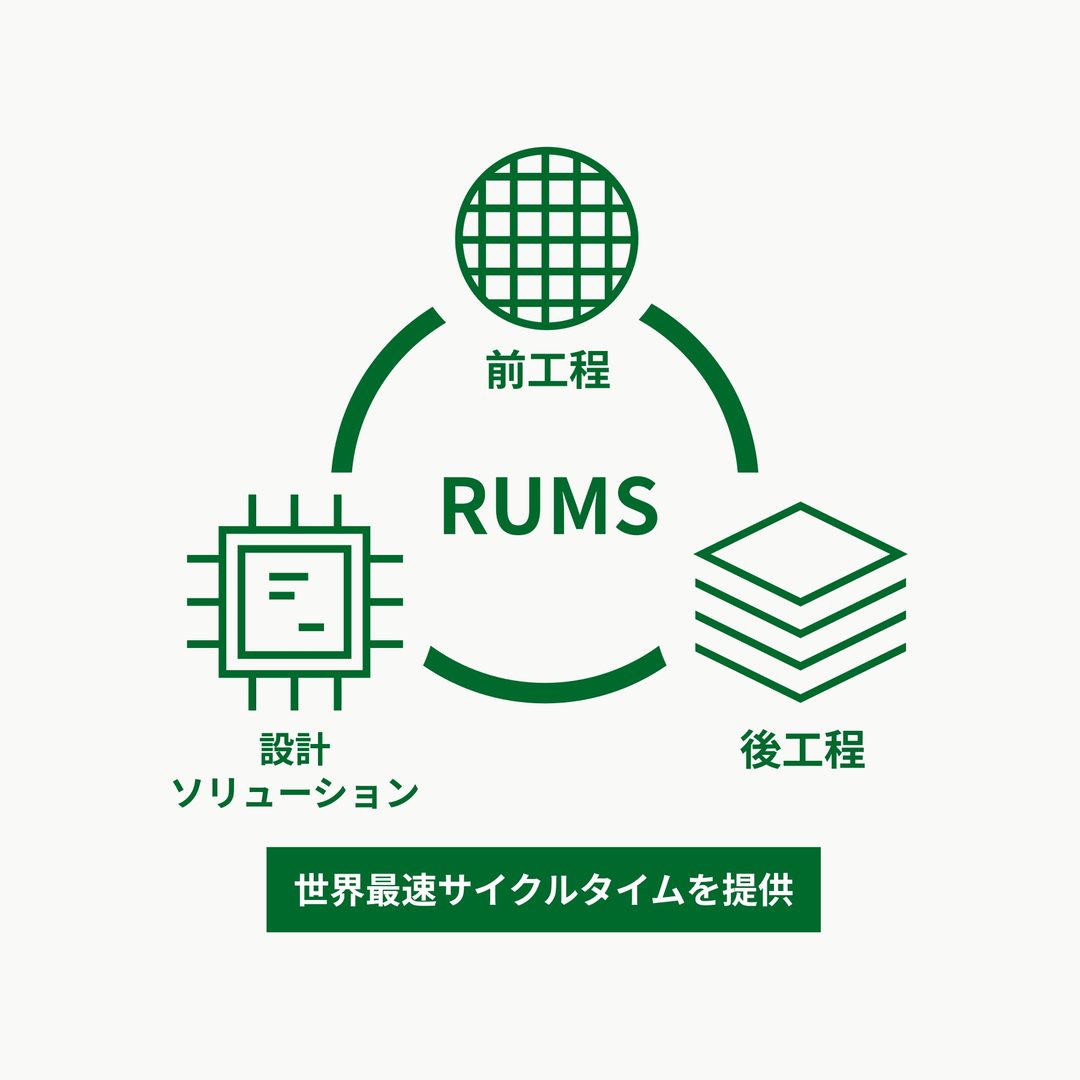
ラピダスは、設計支援、ウェーハへの回路形成、チップの接続・実装を一体化するRUMSを掲げています。工程間の待ち時間を減らし、顧客の製品化を早める戦略です。価格だけで競うより、開発を急ぐ設計企業に選ばれる余地をつくれます。
2026年7月17日には、米ケイデンスとの協業を発表しました。AIを活用し、設計にかかる時間の最大2倍の高速化を目指します。これは協業の目標であり、全顧客で達成した実績ではありません。TSMCなどの既存製造先から受注を移してもらえるほど、納期と品質で優位性を示せるかが課題です。
2027年度後半の量産へ|試作から事業化までに残る課題
技術開発では前進が確認できる一方、試作品が動く段階と、安定して利益を得る量産段階には距離があります。製造の再現性、採算に合う条件での販売、継続的な発注の獲得をそれぞれ確かめる必要があります。
トランジスタの動作確認と設計キット提供はどこまで進んだか
2026年4月11日の会社発表では、25年度に300mmウェーハ上で2nm世代のトランジスタの動作を確認し、先行評価用PDKも顧客に提供したと説明しています。PDKは、工場の製造条件に合う回路を設計するためのデータやルールです。
26年度は、設計用PDKのリリースや、搬送・生産管理システムの実装、製造不良を減らす取り組みを計画しています。顧客が試作を始められる環境は整いつつありますが、製品としての性能や量産時の品質まで保証された段階とは異なります。今後は開発目標の達成と顧客製品の評価結果を追う必要があります。
良品率・稼働率・販売価格が量産の採算を左右する
工場を稼働させても、不良品が多い、受注が少ない、販売価格が低い状態では利益を確保できません。良品率が低ければ、同じ製造費でも出荷できるチップが減ります。稼働率の低迷も、装置や工場の固定費を回収しにくくします。
ラピダスは2026年7月9日、報道されたウェーハの想定価格について、仕様や為替で変わるため実際の販売価格とは限らないと説明しました。公表された生産能力に報道上の単価を掛けても、確実な売上予測にはなりません。製品ごとの価格、受注量、製造コストがそろって初めて採算を分析できます。
技術提携や顧客との協議が継続受注につながるか
ラピダスの米国子会社RDSは、顧客候補の需要を調べ、設計分野の企業との提携を進めています。2025年9月公開の公式インタビューでも、その役割が説明されています。設計企業が使える技術をそろえる活動と、工場の売上になる製造受注は段階が異なります。
技術協力の基本合意や顧客候補数だけでは、将来の稼働率は分かりません。評価が上向くのは、試作から量産採用へ進み、発注量や継続性が具体化する場合です。反対に、協議が続いても量産契約に結び付かなければ、設備が完成しても投資回収が遅れます。契約の有無と、その対象が試作か量産かを区別します。
ラピダスの業績は?量産前の決算だけでは将来の採算は分からない
未上場でも、ラピダスには決算公告があります。売上や損益の推移は確認できますが、その数字を量産後の利益率へ直接つなげるのは無理があります。開発段階の事業と、将来の製造事業を分けて読む必要があります。
決算公告で売上高・損益・資産の推移を確認する
25年12月期は増収ですが、最終赤字が続いています。決算公告の転載情報で確認できる推移は次のとおりです。単位は億円で、損失はマイナス表示です。
| 決算期 | 売上高 | 純損益 | 総資産 |
|---|---|---|---|
| 23年12月期 | 223.87 | -1.57 | 1,583.96 |
| 24年12月期 | 829.65 | -3.26 | 4,298.26 |
| 25年12月期 | 1,474.29 | -3.75 | 7,494.66 |
資産が増えても、現金が同じだけ増えたとは限りません。25年末の数字には26年の増資は含まれず、後述する資本金等とは基準日が異なります。
現在の売上高だけでは量産後の収益力を判断できない
決算公告の売上高には事業活動の規模が表れますが、確認できた公告情報だけでは、売上の構成や顧客別の内訳までは分かりません。ラピダスが量産開始前であり、研究開発事業を進めている以上、売上全額を量産半導体の販売実績として扱う説明は不適切です。
今後の評価には、製造受託による売上、工場の減価償却費、研究開発費などの開示が必要になります。減価償却費は、設備取得費を使用期間に分けて費用にする会計処理です。量産開始後に売上が増えても設備負担が上回れば利益は伸びず、現在の増収率を延長した利益予測は成り立ちません。
政府出資は計2,500億円|支援額と企業価値は一致しない
政府支援は開発と量産準備を支えます。ただし、研究の委託費、株式への出資、金融機関からの借入は別の資金です。支援の総額だけで評価せず、資金の使途、返済負担、将来の株主への影響を確かめます。
政府・民間の出資と研究委託費は役割が異なる
2026年6月5日の会社発表で確認できる出資は以下のとおりです。政府分はIPAを通じた出資で、研究委託費とは別に説明されています。
| 資金の区分 | 公表された額・内容 |
|---|---|
| 政府出資 | 26年2月1,000億円+6月1,500億円 |
| 民間中心の32社の出資 | 26年2月に1,676億円 |
| NEDO研究委託費 | 出資とは別枠の研究開発支援 |
同日時点の資本金と資本準備金は合計4,249億5,000万円です。予算の計上額や今後の調達計画を、払い込み済みの出資へ加算してはいけません。
追加出資による希薄化と借入負担が株主利益に影響する
ラピダスは2026年6月の発表でも、民間投資家や金融機関からの資金調達を準備中と説明しています。新株発行なら既存株主の持分比率、借入なら返済と利息の負担に影響します。資金が集まるほど、1株当たりの利益も自動的に増えるわけではありません。
経産省の実施計画では、営業キャッシュフローの黒字化は2029年度頃の目標です。事業で得る現金収入から日常の支払いを差し引いて、資金を生む段階を目指します。それまでに量産が遅れると、売上が入る前の支出が増えるため、追加調達の必要額や条件が将来の株主利益を左右します。
資本金や支援額を、そのまま時価総額に置き換えられない
資本金等は調達した資本の会計上の区分であり、投資家が会社全体に付ける値段ではありません。ラピダスの企業価値を試算するには、量産後に残る現金、今後の設備投資、借入、新株発行の条件を織り込む必要があります。
経産省の実施計画が掲げるフリーキャッシュフローの黒字化は2031年度頃です。これは設備投資などを差し引いても現金が残る段階を指します。営業面の現金収支が改善しても、工場投資が続けば手元資金は増えません。こうした収支が未確定の段階で、支援総額から目標株価や割安度を算出するのは不合理です。
ラピダス株の買い方は未定|関連銘柄は別の投資対象
ラピダスに関心があっても、本体の上場を待つ投資と、上場済みの関連企業を買う投資では利益の源泉が異なります。出資という接点だけで選ばず、その企業の受注や利益にどこまで影響するかを確認します。
一般投資家がIPOに参加できる条件は正式発表を待つ
ラピダスがIPOを実施する際は、上場承認後の目論見書や取扱証券会社の案内で、公募・売出しの条件を確認する手順になります。主幹事証券、申込期間、公開価格、売買単位などが購入方法を左右しますが、現時点ではその案内は確認できません。
目論見書では、調達資金が設備投資に使われるのか、既存株主による売出しがどの程度あるのかも確認できます。研究段階での出資者とIPOで株を買う個人は、参加する価格や時期が違います。大手企業が出資した実績だけを理由に、将来提示される公開価格まで割安だと結論づけるべきではありません。
出資企業と装置・素材企業では利益につながる仕組みが違う
出資企業は保有株の価値、装置・素材企業は受注や販売利益を通じてラピダスと関わります。前者は保有比率と自社の企業規模、後者は実際の取引契約と売上構成比が評価の出発点です。両方の役割を持つ企業もあり、社名の一覧だけでは利益への影響を比較できません。
装置は工場建設や増設時、素材は生産が続く間の需要が中心となり、売上が増える時期も違います。半導体関連銘柄を探す場合は、製造装置・検査・素材などの役割別に比較すると、ラピダス以外の顧客からの利益も確認できます。具体的な企業と国産化テーマの広がりは、次の半導体関連銘柄記事で扱っています。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
まとめ|ラピダスは上場目標と量産の採算性を併せて確認する
ラピダスは、上場への期待だけで評価を決める段階ではありません。量産の安定化と継続受注が進めば事業の評価は上向きますが、採算の裏付けが必要です。
出資額や提携先の多さよりも、製造事業で生む現金が設備投資を賄えるかが、長く保有する際の論点になります。
個人が本体株へ投資する際は、正式な上場資料で事業リスクと公開価格を確認します。関連銘柄への投資では、その企業自身の利益と株価を比較し、ラピダスへの期待だけで購入を決めない姿勢が適切です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
大学時代に投資家である祖母の影響で日本株のトレーディングを始める。大学時代、アベノミクスの恩恵も受けて資金を増やすことに成功する。卒業後、証券会社、投資顧問会社を経て2019年2月より日本投資機構株式会社の分析者に就任。モメンタム分析を最も得意としており、IPO(新規上場株)やセクター分析にも長けたアナリスト。