


カプコン(9697)の株価は、好決算を受けた2026年7月29日に4,229円へ急騰し、9月15日には年初来高値4,490円を付けました。同日の終値は4,351円です。『鬼武者』の好調な初動やSwitch 2向けの展開など、決算後も新しい材料が加わっています。
成長余地はありますが、会社予想PERは31倍台で、割安感は強くありません。利益の半分を1Qで確保した成果が、現在の株価へどこまで織り込まれたかが問題です。利益の質と今後の材料を分け、まだ買える水準なのかを検討します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
好決算で株価急騰|カプコン株は年初来高値まで反発

7月の好決算後、カプコン株は9月に年初来高値を更新しました。会社計画に対して利益が先行する一方、買値も切り上がっています。決算の評価と現在の投資妙味は別です。まず利益進捗と株価の反応を確認します。
1Q営業利益は410億円|前年同期比66.9%増
7月28日発表の27年3月期第1四半期は、売上高704億10百万円で前年同期比54.7%増でした。営業利益は410億54百万円で同66.9%増、経常利益は414億52百万円で同81.1%増、純利益は291億59百万円で同69.2%増です。
営業利益の通期計画に対する進捗率は49.5%、純利益は50.3%でした。会社は通期予想を据え置きましたが、1Qで利益計画のほぼ半分を確保した点は、上方修正を期待させます。ただし、利益の計上時期にも注意が必要です。
| 27年3月期1Q | 実績 | 前年同期比 | 通期計画 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 704億10百万円 | 54.7%増 | 2,100億円 | 33.5% |
| 営業利益 | 410億54百万円 | 66.9%増 | 830億円 | 49.5% |
| 経常利益 | 414億52百万円 | 81.1%増 | 830億円 | 49.9% |
| 純利益 | 291億59百万円 | 69.2%増 | 580億円 | 50.3% |
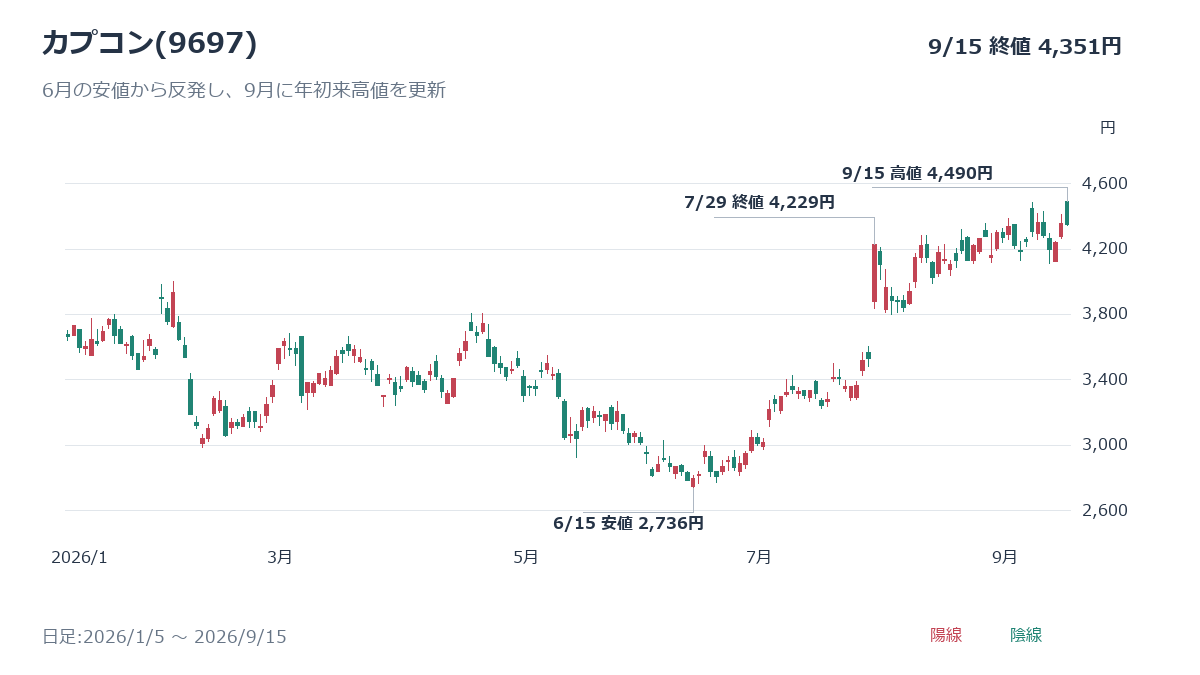
決算翌日は19.8%高|9月15日に年初来高値4,490円
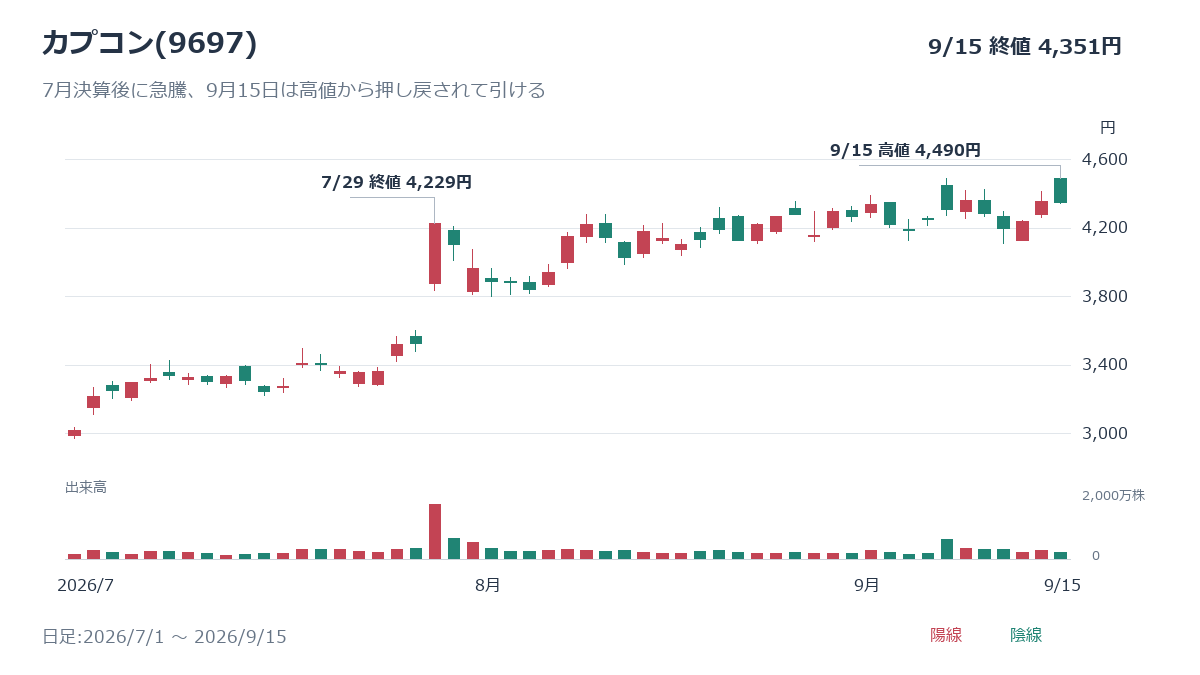
株価は6月15日に年初来安値2,736円を付けた後、7月28日に3,529円まで戻しました。決算翌29日は終値4,229円と、前日比700円、19.8%の上昇です。その後も上下しながら高値圏へ戻り、9月15日は一時4,490円まで上昇しました。
9月15日の終値は4,351円で、6月安値から約59.0%高、7月29日終値から約2.9%高です。年初来高値は更新しましたが、9月15日は高値から押し戻されて引けています。好材料が続く中でも、急騰後を追う際は日中の値幅を考慮したい局面です。
1Q好決算の主役はリピート販売|過去作が高利益率を支える

カプコンの強みは、過去タイトルをデジタル配信や値下げ販売で長く売り、リピート販売を収益の柱にできる点です。新作のヒットを次のリピート資産へ変える循環が、高い利益率を支えています。1Qも過去作品が販売の中心でした。
リピート販売は全体の89.3%|四半期で過去最高
1Qのゲーム販売本数は2,381万本で、前年同期の1,416万本から68.1%増えました。このうちリピート作品は2,126万本で、構成比は89.3%です。リピート販売本数は四半期ベースで過去最高となりました。
デジタル販売比率は93.3%、PC向けは全体の60.4%でした。過去作品を世界へ継続販売できる点が、新作の発売時期に左右されにくい収益を生みます。ただし、値下げによる販売増も含むため、本数の伸びと売上・利益の伸びが一致するとは限りません。
『プラグマタ』251万本|新作が過去作品も動かす
4月発売の完全新規IP『プラグマタ』は、1Q末までに251万本を販売しました。『バイオハザード レクイエム』も1Qに114万本を上積みし、6月末の累計は806万本です。会社は、新作による関心の高まりがシリーズ過去作品の販売にもつながったと説明しています。
新作の役割は発売直後の売上だけではありません。旧作の値下げ販売やセット販売も動き、開発費を回収済みの作品が利益を積み上げます。新作が将来のリピート資産へ加わる循環を維持できるかが、単発のヒット以上に長期の成長を左右します。
営業利益進捗は単純に倍にできない|1Q固有の押し上げを確認

今回の1Qは強い決算でした。ただし、利益進捗だけを見て通期予想を単純に倍増させるのは適切ではありません。過去に繰り延べた売上の戻入と、採算の高いリピート販売が重なりました。一時的な効果と継続しやすい利益を分けます。
収益繰延の影響は77億円|残高減少額とは分けて考える
カプコンは本編発売後に無償コンテンツを提供する場合、売上の一部を繰り延べます。1Q決算説明資料が示す収益繰延の影響はプラス77億円で、繰延と戻入を差し引いた売上への影響です。前年同期のプラス90億円より小さくなっています。
77億円は営業利益の増加額でも、前年同期に対する増収額でもありません。6月末の繰延収益残高は5億98百万円で、3月末から84億67百万円減りました。この残高差も損益への影響額とは異なり、同じ押し上げが毎四半期続く前提は置けません。
営業利益率58.3%|通期計画39.5%との差が大きい
1Qの営業利益率は58.3%で、前年同期の54.1%を4.2ポイント上回りました。通期計画の営業利益率は39.5%です。リピート販売の拡大に加え、収益繰延の戻入が重なり、1Qの利益率が高く出ています。
主力のデジタルコンテンツ事業は売上高546億48百万円、営業利益375億97百万円でした。1Qと同じ採算が年度末まで続くとは限りません。新作の開発費や販促費がかかる時期も異なります。次の決算では、戻入の効果が縮小しても販売の高い採算を保てるかを確認します。
想定為替は1ドル140円|円安継続は上振れ要因
27年3月期の会社計画は1ドル140円を前提としています。9月15日17時のドル円は154円88~90銭で、計画より約15円の円安でした。1Qの海外販売比率は90.8%と高く、海外売上を円換算する際の追い風が残っています。
会社は5月の説明会で、計画に対する1円の変動が営業利益へ年間4億~5億円程度影響すると説明しました。一日の為替差に感応度を掛けても、年間の増益額は確定しません。実際の取引時期や通期の為替水準も異なるため、円安効果は次の業績で確かめます。
27年3月期は販売6,500万本を計画|新作とIP展開が上振れ材料

年間販売計画は6,500万本で、うち5,300万本をリピート作品で稼ぐ方針です。9月は『鬼武者』の発売実績と、Switch 2向けの展開が新たな確認材料になりました。販売本数だけでなく、開発・販促費を吸収した利益も追います。
リピート5,300万本が本線|『鬼武者』は初日100万本突破
年間計画の81.5%を占めるリピート作品が業績の本線です。1Qでは『バイオハザード RE:4』が243万本、『RE:2』が142万本、『デビル メイ クライ 5』が129万本を販売しました。複数シリーズが同時に伸びています。
新作『鬼武者 Way of the Sword』は9月4日に発売され、会社は9月7日に初日で世界販売100万本を突破したと発表しました。発売予定という期待から、販売実績を評価する段階へ進みました。ただし初動だけで通期の上振れ額は決まらず、その後の販売と採算を確認します。
Switch 2版『ワイルズ』は12月4日発売|過去作の販路も拡大
9月10日、Nintendo Switch 2版『モンスターハンターワイルズ』を12月4日に発売すると発表しました。『バイオハザード RE:2』『RE:3』『RE:4』も、同機種向けに10月16日にダウンロード版、2027年1月29日にパッケージ版を発売する予定です。
既存タイトルを別の機種へ広げる施策は、リピート販売の拡大につながります。一方、『ワイルズ』の拡張コンテンツ『アセンダンス』はSwitch 2向けに2027年発売予定です。暦年の予定を27年3月期と混同せず、通期計画への追加利益も決めつけません。
[関連]任天堂Switch2関連株の本命は?サプライヤー株からゲーム株まで投資戦略を紹介
実写映画は計画未算入|ゲーム販売への波及が焦点
実写映画『ストリートファイター/ザ・ムービー』は、10月16日の公開を予定しています。会社は5月の説明会で、映画の業績影響を27年3月期計画へ含めていないと説明しました。ただし、ゲームやグッズへの波及まで全て未算入と読み替えることはできません。
映画のヒットを先に利益へ足すのは早いですが、公開を機にゲーム販売が再加速すれば支援材料になります。Netflixの『Devil May Cry』シーズン2もIPの認知拡大を支えます。ゲーム以外の接点が、実際の販売本数と利益へ戻るかが評価点です。
株価の推移とバリュエーション|急騰後は割安ではない

9月15日終値4,351円に対するPBRは約6.36倍、年間配当予想46円を基準にした利回りは約1.06%です。高い収益力は評価できますが、配当や純資産から見た割安感は乏しい水準です。PERも利益の前提をそろえて比較します。
会社予想PERは31.4倍|未発表の増額を前提にしない
株価情報サイトによって予想PERが異なるのは、分母に使う1株利益のEPSが違うためです。9月15日終値4,351円を会社予想EPS138円65銭で割ると31.4倍になります。市場予想と会社予想、予想利益と実績利益を混ぜないことが大切です。
自己株式を含む発行済株式数で計算した時価総額は約2.32兆円です。まだ発表されていない上方修正を前提に、割安と判断するのは避けたいところです。買い時の基準には会社予想を使い、増額発表があった際に再計算します。現在の株価には成長期待が含まれています。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
過去5期のPER中央値は27.0倍|実績と予想の違いに注意
有価証券報告書に記載された22年3月期から26年3月期のPERは、19.5倍、27.1倍、27.0倍、31.6倍、25.7倍です。中央値は27.0倍ですが、これは各期末の株価と実績利益による指標で、現在の会社予想PERとは計算の基準が異なります。
過去5期の最高値31.6倍を、今後の株価上昇の限界とはみなしません。参考として会社予想EPSに27倍を掛けると約3,744円、31.6倍なら約4,381円です。あくまで倍率を変えた計算例であり、適正株価やチャート上の支持線を示す数字ではありません。
任天堂は30.2倍、コナミは28.6倍|同業比較も予想EPSを統一
9月15日終値と各社の通期予想EPSで計算すると、任天堂のPERは30.2倍、コナミグループは28.6倍、バンダイナムコHDは27.4倍です。スクウェア・エニックスHDは34.8倍となり、カプコンの31.4倍が同業内で突出して高いわけではありません。
一方、PBRは比較対象の中で高く、配当利回りも約1%にとどまります。無形のIPが収益源のためPBRだけでは測れませんが、利益成長を期待した価格です。ハードや玩具など事業構成も違うため、PERの大小だけで買う銘柄を決めず、利益の持続性を比べます。
| 銘柄 | 9月15日終値 | 会社予想PER | PBR | 予想配当利回り |
|---|---|---|---|---|
| カプコン(9697) | 4,351円 | 31.4倍 | 6.36倍 | 1.06% |
| 任天堂(7974) | 8,118円 | 30.2倍 | 3.21倍 | 2.00% |
| コナミグループ(9766) | 21,285円 | 28.6倍 | 4.98倍 | 1.05% |
| バンダイナムコHD(7832) | 5,559円 | 27.4倍 | 4.03倍 | 年間配当未定 |
| スクウェア・エニックスHD(9684) | 2,996.5円 | 34.8倍 | 3.05倍 | 1.44% |
[関連]ゲーム株・関連銘柄の将来性と買い時を徹底解説|注目銘柄も紹介
高PERの反動に注意|開発費・ハード価格がリスク

好業績企業でも、期待を多く織り込んだ株価は決算の小さな失速で下がります。カプコンは財務が健全ですが、新作の採算が崩れれば、利益の下方修正と評価倍率の低下が重なるリスクがあります。開発投資と販売環境を確認します。
開発投資629億円を計画|仕掛品は565億円
27年3月期の開発投資計画は629億円で、22年3月期の298億62百万円から約2.1倍へ増えています。作品の大規模化と開発期間の長期化により、ヒットした際の利益だけでなく、発売延期や販売不振の影響も大きくなりました。
ゲームソフト仕掛品は26年3月期末の546億28百万円から565億10百万円へ増えました。主に開発途中の作品に投じた費用で、現時点の売上や利益ではありません。販売が想定を下回れば評価損や利益率低下につながり得ます。発売本数だけでなく、開発費を回収できるかが重要です。
Switch 2値上げと円高反転|販売本数と利益率を下押し
Nintendo Switch 2の日本語・国内専用モデルは、5月25日に49,980円から59,980円へ値上げされました。カプコンは複数機種とPCへ展開するため、同機種だけで業績が決まるわけではありません。それでも、ハード価格の上昇はゲーム購入の予算を圧迫し得ます。
円相場が会社想定へ戻れば、為替の上振れ期待も弱まります。さらに主力IPの販売が鈍れば、過去作品にも影響が広がります。ハード普及、為替、新作評価が同時に悪化する場面では、PERも低下しかねません。Switch 2向けの販路拡大にも、普及ペースという条件があります。
[関連]任天堂(7974)の株価は今後どうなる?9月の下落理由と1Q決算後の買い時
今後の株価見通し|利益の前提と買値を照らし合わせる

新規購入では、会社予想EPSを基準に買値を考え、業績上振れが実現した場合に利益の前提を引き上げます。株価が同じでも、利益が変われば割高感は変わります。以下の価格帯は条件別の計算例で、到達予想ではありません。
3,700~3,900円は計画維持を前提に購入を検討する水準
会社予想EPS138円65銭を基準にすると、3,700円はPER26.7倍、3,900円は28.1倍です。現在より低い倍率で買えるため、新規購入を検討する際の目安になります。ただし、過去の実績PER中央値に近いことだけでは、割安の証明にはなりません。
好決算後に必ずこの水準まで下がるとは限りません。逆に業績悪化で下落した場合は、EPSの前提を見直す必要があります。株価だけが下がったのか、利益の見通しも悪化したのかを分けます。計画が維持される押し目かを確認し、価格だけで機械的に買わない姿勢が必要です。
4,351円のPERは31.4倍|高値更新後も買いを急がない
9月15日終値4,351円の会社予想PERは31.4倍です。リピート販売や新作の好調さを評価できても、1Qの進捗だけを理由に買い上がるには慎重さが必要です。同日は4,490円の高値から押し戻されており、材料への期待と売買の勢いは一致しません。
この水準で新規購入するなら、次の決算で販売と利益がどこまで伸びるかを確認したいところです。新しい発売発表が増えても、会社の利益予想が自動的に増えるわけではありません。既存の計画に含まれる施策か、追加の収益かを区別し、高値更新だけを買いの根拠にしないようにします。
EPS150円なら4,050~4,740円|増益を仮定した計算例
仮にEPSが150円まで伸びた場合、PER27倍の株価は4,050円、31.6倍なら4,740円となります。9月15日終値のPERは29.0倍へ下がります。ただし、EPS150円は会社予想ではなく、利益が上振れした場合を考えるための仮定です。
リピート販売の継続、円安効果、新作の採算改善などが上振れを支える候補です。利益が増えても、投資家が許容するPERが下がれば株価は上がりません。2Q以降も戻入に頼らず利益を確保できるかを確認し、会社予想が変わればEPSと倍率の両方から買値を計算し直します。
[関連]EPS(1株当たり純利益)とは?計算方法やPERとの関係、注意点を解説
まとめ|保有継続、新規購入は押し目待ち

カプコンはリピート販売を収益の柱に持ち、1Qで営業利益計画の49.5%を確保しました。『鬼武者』の初動とSwitch 2向け展開も、今後の販売を支える材料です。
一方、9月15日終値の会社予想PERは31.4倍です。収益繰延の戻入や円安の効果を分けて考えると、1Qの高い利益率をそのまま通期へ伸ばせません。
成長の前提が崩れていなければ保有継続を検討できますが、新規購入は押し目や利益予想の更新を待つ判断が妥当です。次の決算では、過去作品の販売、新作の採算、通期予想の変化を確認します。

今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。