
原発関連株を探すと、三菱重工業や日立製作所だけでなく、部材メーカーや電力会社まで候補に挙がります。では、再稼働で収益を得る企業と、次世代炉の受注を狙う企業では、投資先として何が違うのでしょうか。
注目したいのは、原発との関わりの深さと、仕事が利益に変わる時期です。
今回は日本株6社を取り上げ、原子力事業の規模が大きい三菱重工業や、海外SMR向けの具体的な供給案件を持つ日立製作所などを比べます。「原発関連だから」でひとくくりにせず、それぞれを選ぶ理由を整理します。
原発関連銘柄は原子炉・部材・電力会社に分かれる
原発関連銘柄には、発電所を造る側と運営する側があります。さらに製造側でも、炉の設計と金属部材、計測・制御では担当範囲が異なります。最初に分けたいのは、原発からどのように収入を得る企業かです。
原発とSMRは核分裂を利用し、核融合とは異なる
原発はウランなどの核分裂で生じる熱を発電に使います。小型モジュール炉を指すSMRも核分裂を利用し、軽い原子核を結び付ける核融合とは別の技術です。核融合関連の研究開発を、既存原発の再稼働需要と足し合わせると事業の実態を誤ります。
SMRは機器の工場製作や設計の標準化を進め、建設工程の短縮を狙います。ただし出力は設計ごとに異なり、英国Rolls-Royce SMRの公表仕様は470MWです。「SMRはすべて300MW以下」と区切ると、横河電機が協業する案件を取りこぼします。
設備を売る企業と発電する企業では収益源が違う
設備メーカーの収益源は、設計・製造・工事や保守の代金です。工事の進捗に応じて売上が立つ案件もあり、発電所の運転開始より前に収益が表れます。一方、電力会社では稼働が増えると、代替する火力発電や市場からの電力調達を減らせます。
関西電力の2026年7月公表資料では、原子力利用率1ポイント上昇の年間経常利益への理論効果は57億円です。ただし燃料価格などを一定とした試算で、実際の増益額を保証しません。メーカーの受注高と電力会社の利用率は、同じ物差しでは比べられません。
電力需要の拡大と設備更新が原発関連株の注目材料
原発への投資を促す要因は、電気を多く使う施設の増加と、既存設備を長く使うための更新です。電力需要の予測と、メーカーが既に対応を進めている設備需要を分けると、売上につながるまでの距離が見えてきます。
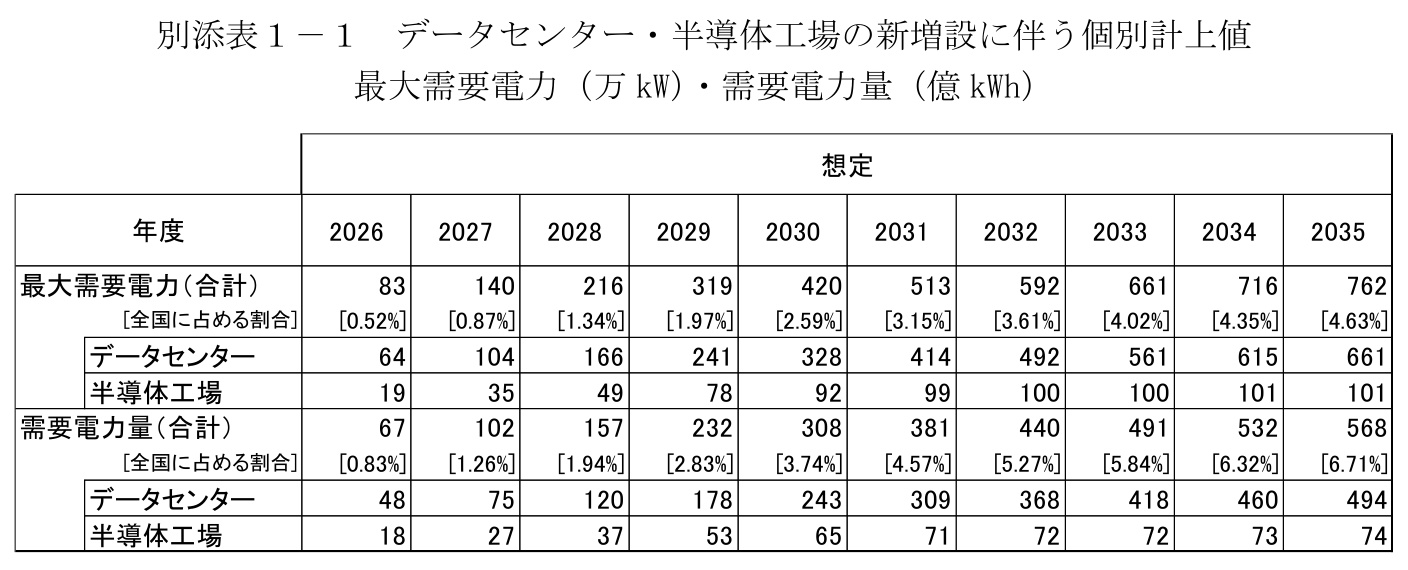
データセンター新増設の電力需要は2035年度494億kWhを見込む
電力広域的運営推進機関(OCCTO)の2026年1月需要想定では、データセンター新増設の電力需要を2030年度243億kWh、2035年度494億kWhと見込みます。既設施設を含む国内データセンター全体ではなく、新増設を個別に積み上げた数値です。
しかも計画見直しなどで、2033年度までは前回想定を下回ります。需要増の方向は続いても、毎回上方修正されているわけではありません。系統整備や他の電源も増加分を担うため、この想定をそのまま原発メーカーの受注額へ換算できません。
既設原発の再稼働・長期運転は保守や更新につながる
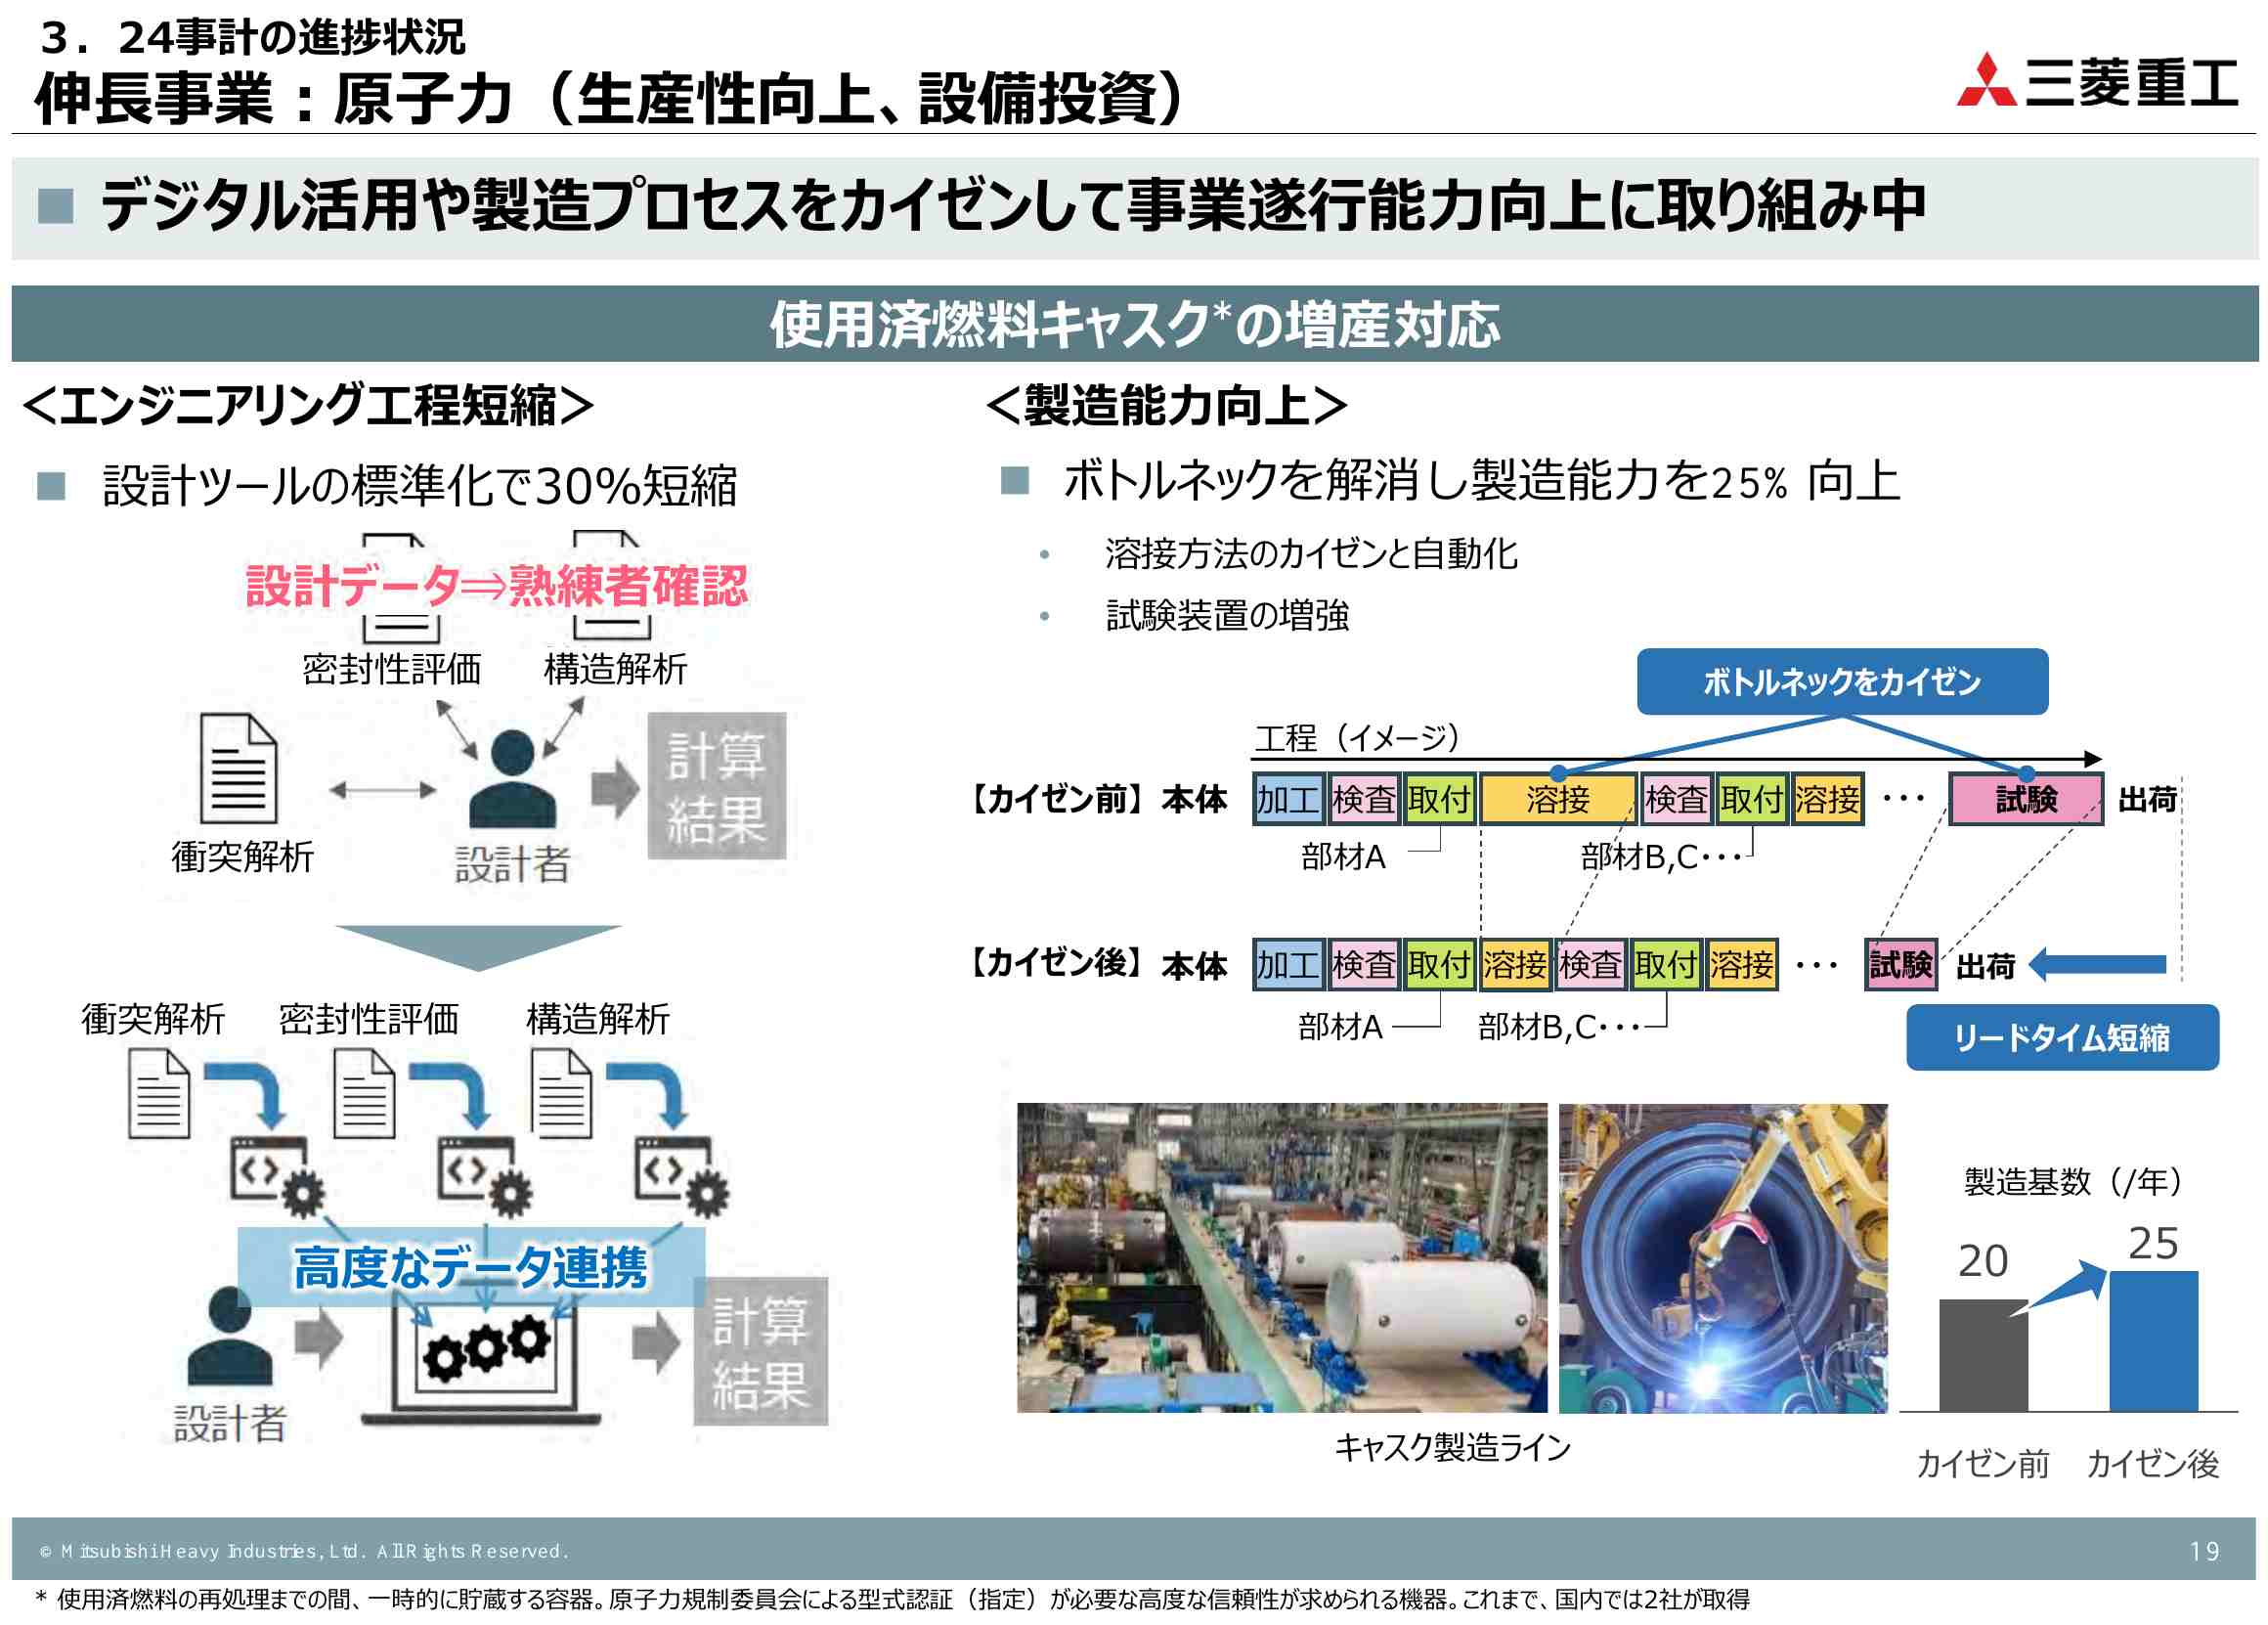
既設炉を使い続けるには、安全対策や部品交換に加え、使用済燃料の保管設備も必要です。新しい発電所の完成を待たずに、メーカーが製造能力を増やす分野があります。三菱重工業は2026年5月の事業計画説明で具体策を示しました。
使用済燃料を収納する容器「キャスク」の製造能力を年20基から25基へ25%向上させる取り組みです。設計の標準化による工程30%短縮も掲げています。原子力事業全体の能力が25%増える意味ではありませんが、保管需要に対して納期と生産性を改善する取り組みです。
原子力政策は再稼働と次世代炉の開発を後押しする
政府の活用方針は原発事業を続ける支えになります。ただし、政策決定だけで各社の建設受注や利益が確定するわけではありません。国内の開発支援と海外の許認可では、企業の契約に至るまでに残された手続きが異なります。
国内政策は既設炉の活用と建て替えを並行して進める
2025年2月に閣議決定された第7次エネルギー基本計画は、安全性を確認した原発の再稼働を進め、2040年度の電源構成で原子力を2割程度と見込みます。既設炉の活用と次世代炉への更新を並行して進める方針です。
2026年7月31日には原子力政策の行動指針を改正しました。三菱重工業は8月5日、技術開発などの支援事業に3件採択されたと発表しています。同社のSRZ-1200は120万kW級の大型炉で、国産SMR開発とは別です。補助事業の採択を商用発電所の建設受注とは扱えません。
海外SMRの建設許可と日本企業の受注は別に確かめる
米国の電力事業者TVAは2026年9月29日、Clinch RiverでBWRX-300の建設許可を取得したと発表しました。一方、着工日は未発表です。許可取得は工程の前進ですが、日本企業への発注額や利益の確定とは異なります。
同じ炉型でも、日立などが9月23日に発表した欧州・英国向けの覚書は、市場評価や導入戦略を検討する協力枠組みです。建設契約とは段階が違います。炉型の普及計画を合算するより、発電所ごとに許可、投資決定、機器発注がどこまで進んだかを追うと、受注の裏付けを確かめられます。
原発関連の日本株6銘柄|既存収益と海外契約で強みが異なる
取り上げる6社は、既設炉への対応から次世代炉の部材供給、電力販売まで役割がさまざまです。実績や会社予想で確認できる事業と、契約後の金額が未公表の案件を区別し、各社の最新資料から具体的な進み方を比較します。
三菱重工業(7011)|原子力売上4,000億円を計画
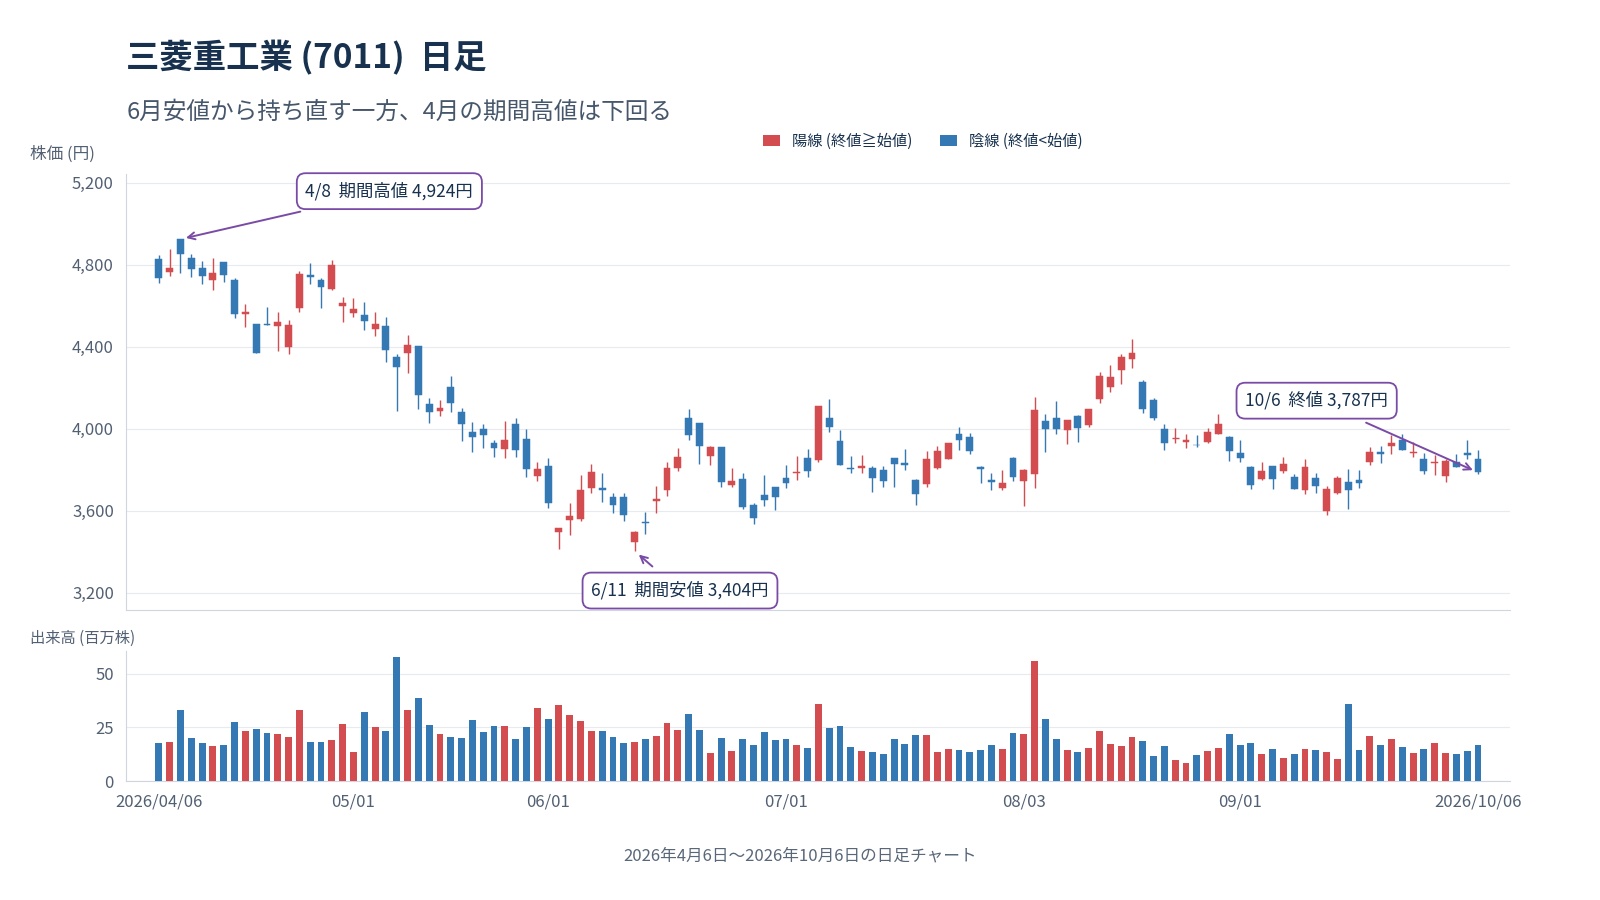
三菱重工業の27年3月期原子力売上予想は、前期3,611億円から4,000億円へ約10.8%増です。2026年8月の決算説明によると、4〜6月は売上803億円、受注1,555億円で、ともに前年同期を上回りました。既設炉の保全や燃料サイクルなど、既存事業の積み上げを確認できます。
旧三菱ロジスネクストの扱いは、全社決算を比較する際の注意点です。旧三菱ロジスネクストを非継続事業に分類したため、売上・事業利益は継続事業のみ、純利益は非継続事業も含みます。旧開示の全社売上と単純に比べると、原子力の伸びを読み違えます。
[関連]三菱重工業(7011)の今後の見通し|株価予想とNVIDIA提携・過去最高益から買い時を徹底分析
日立製作所(6501)|原子力売上予想を増額、SMR機器供給も進む
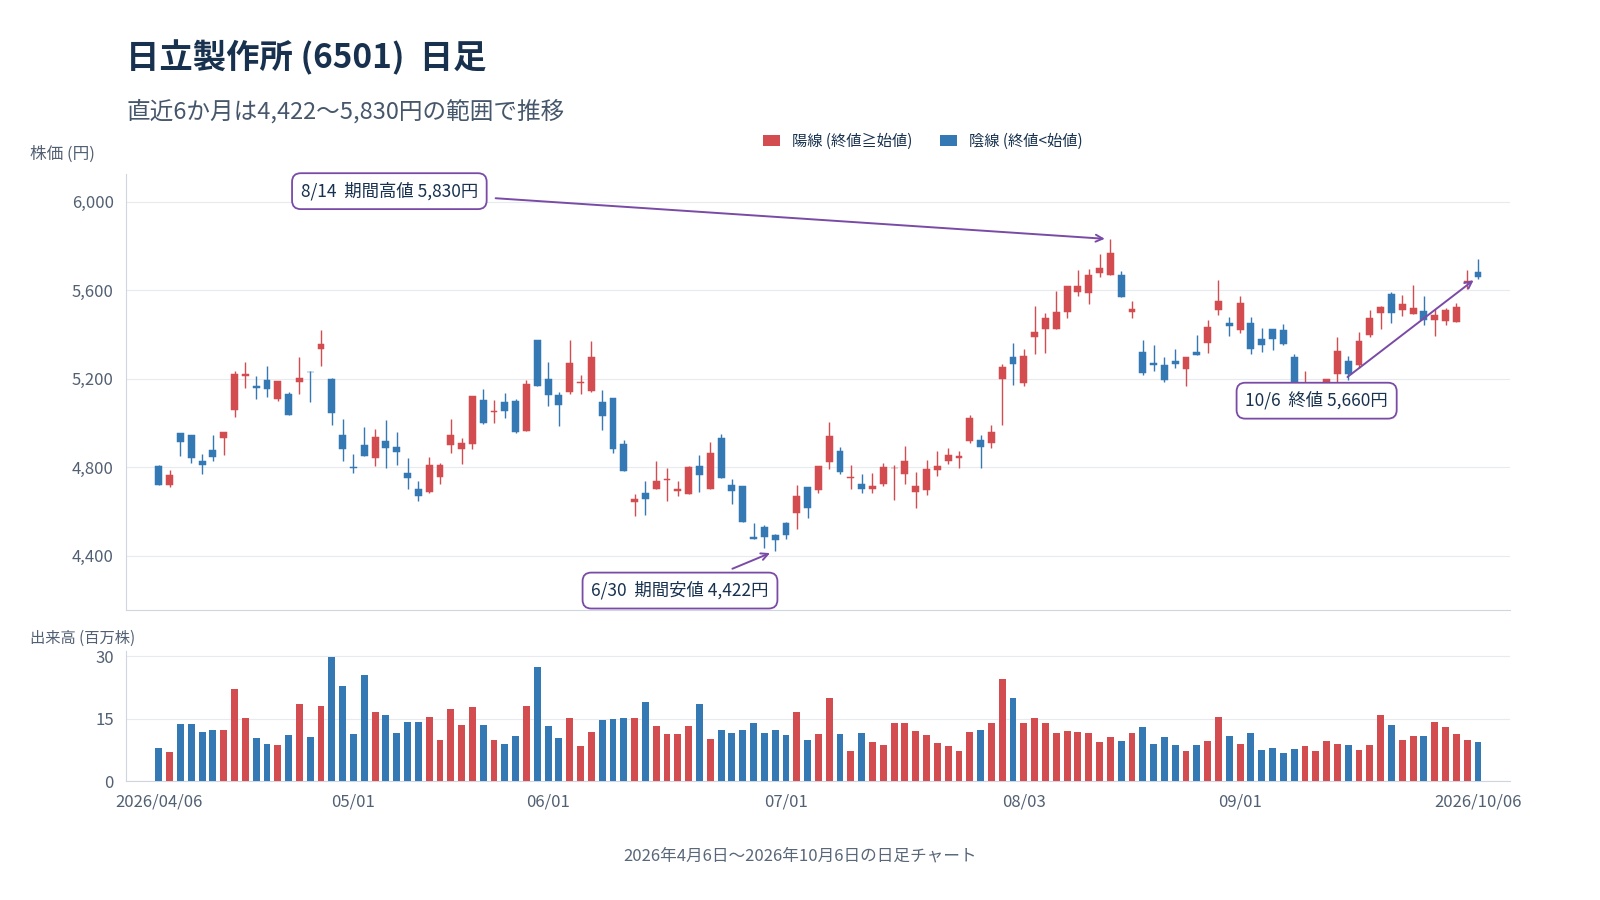
日立製作所は2026年7月の決算で、27年3月期の原子力売上予想を2,300億円から2,530億円へ増額しました。4〜6月の増収は国内の安全対策工事が主因です。一方、原子力受注は前年大型案件の反動で43%減となり、売上と受注は同じ方向に動いていません。
海外では日本側子会社が、カナダOPGのBWRX-300初号機に炉内構造物や制御棒を動かす機器を提供します。2025年5月の公式発表で具体的な担当範囲を確認できますが、日立分の契約額や利益額は非開示です。国内工事の増収と海外SMRの収益を混ぜずに読む銘柄です。
IHI(7013)|海外新設の売上拡大は2029年以降を想定
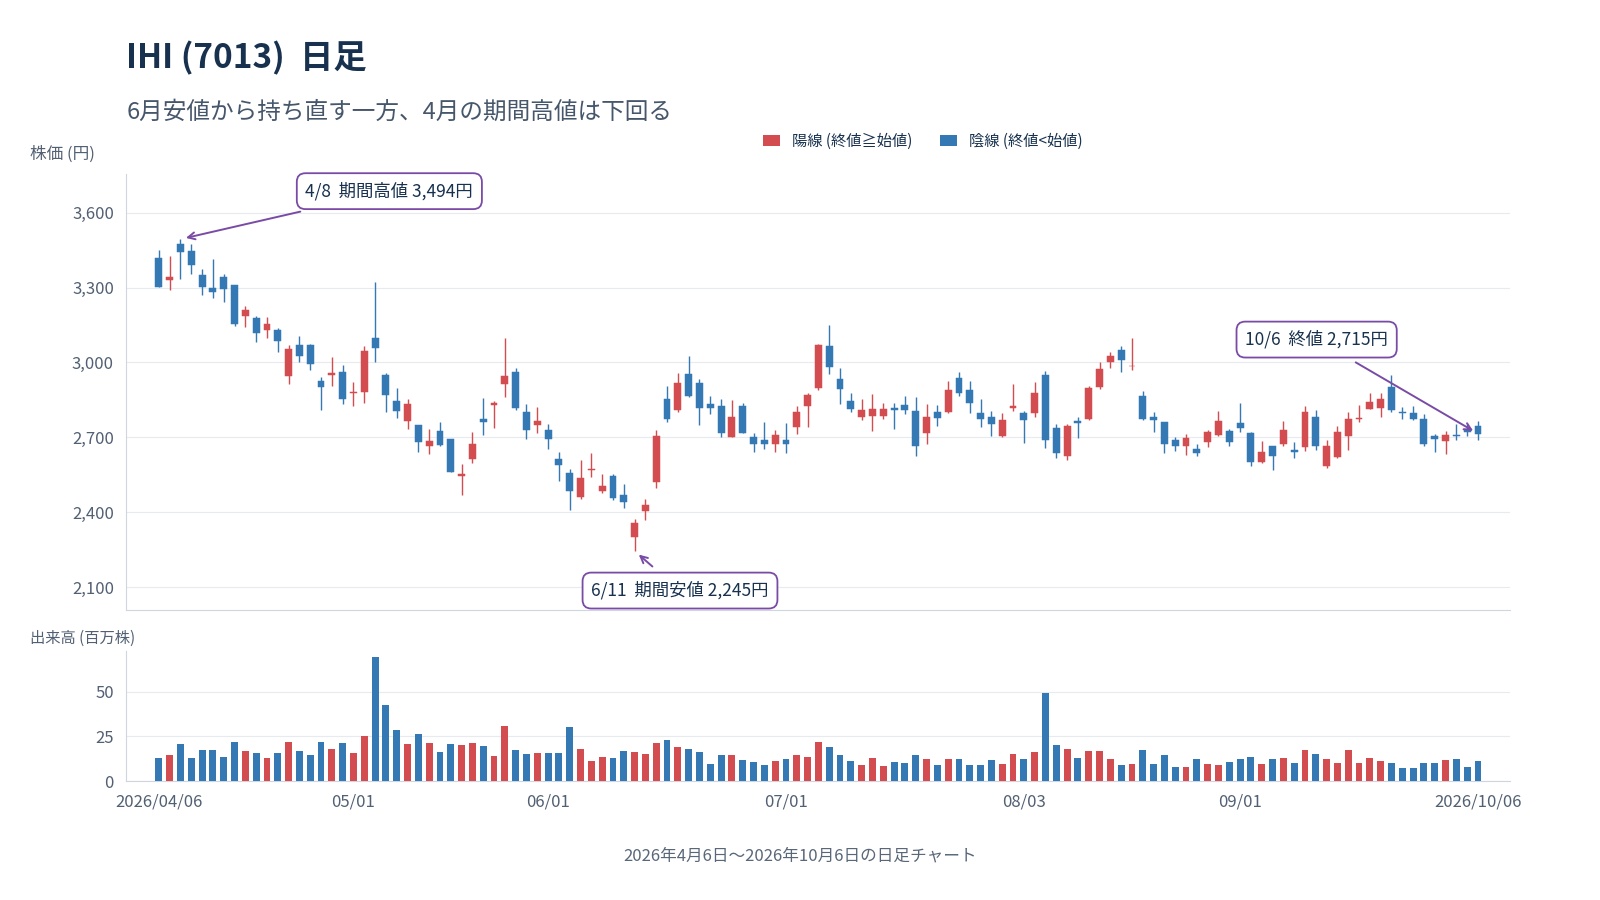
IHIは2026年6月の投資家向け説明会で、海外大型炉・SMRの新設売上は2029年以降に拡大する想定を示しました。27年3月期原子力売上予想750億円は前期比約30%増ですが、受注予想700億円は約37%減です。過去の受注が売上へ移る時間差があります。
NuScaleとは2025年5月に格納容器供給の取引基本契約に合意しました。ただし、確定数量や納期、受注額は公表されていません。2029年以降という説明は海外大型炉も含み、NuScale向け製品の売上計上年を指定した発表ではありません。国内の再稼働・再処理への対応が先行します。
日本製鋼所(5631)|29年3月期までに原子力製品の能力2倍へ
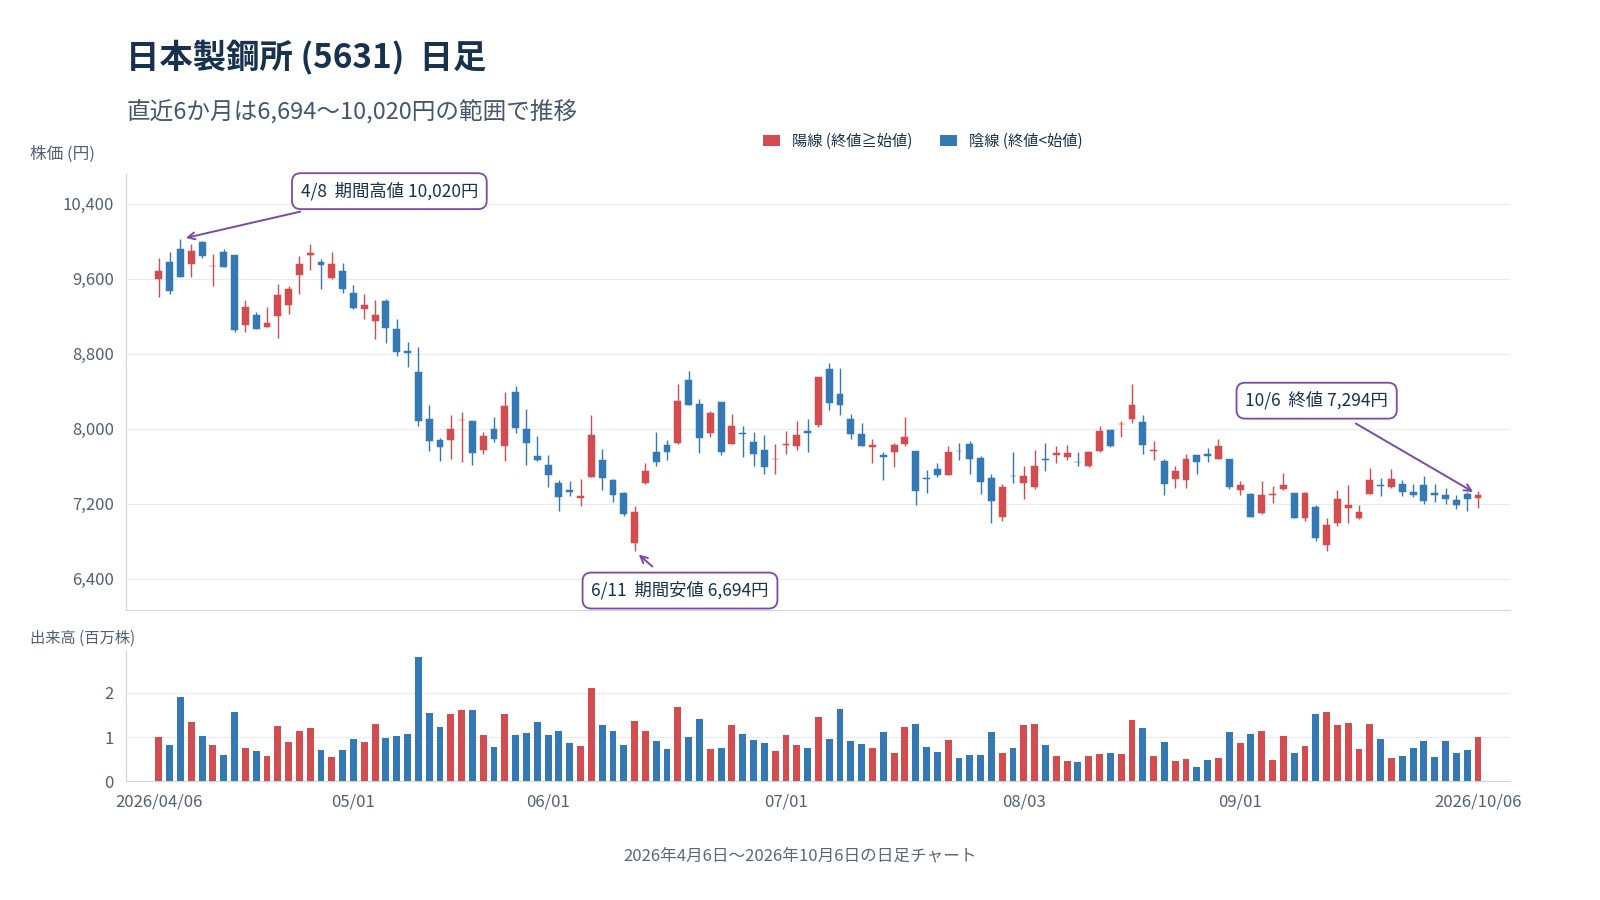
日本製鋼所は原子炉向けの大型鋳鍛鋼部材などを供給します。2026年7月の中期計画更新では、原子力製品の生産能力を29年3月期までに26年3月期比2倍へ高める計画を示しました。人員増や加工・検査の省人化を進める方針で、売上2倍の確定ではありません。
増産には費用も先行します。原子力以外も含む素形材・エンジニアリング事業の27年3月期予想営業利益率は16.2%で、前期19.4%を下回ります。人員投資や減価償却の負担があるため、受注増だけでなく、出荷増が費用を吸収できるかまで確かめたい企業です。
横河電機(6841)|Rolls-Royce SMRの制御システムで協業
横河電機は2026年2月2日、英国Rolls-Royce SMRと戦略的協業契約を締結しました。最初の複数ユニット向けに、データ処理・制御システムの開発と提供に参画します。設計から検証・認証、機器の構築・試験、設置・試運転までが対象です。
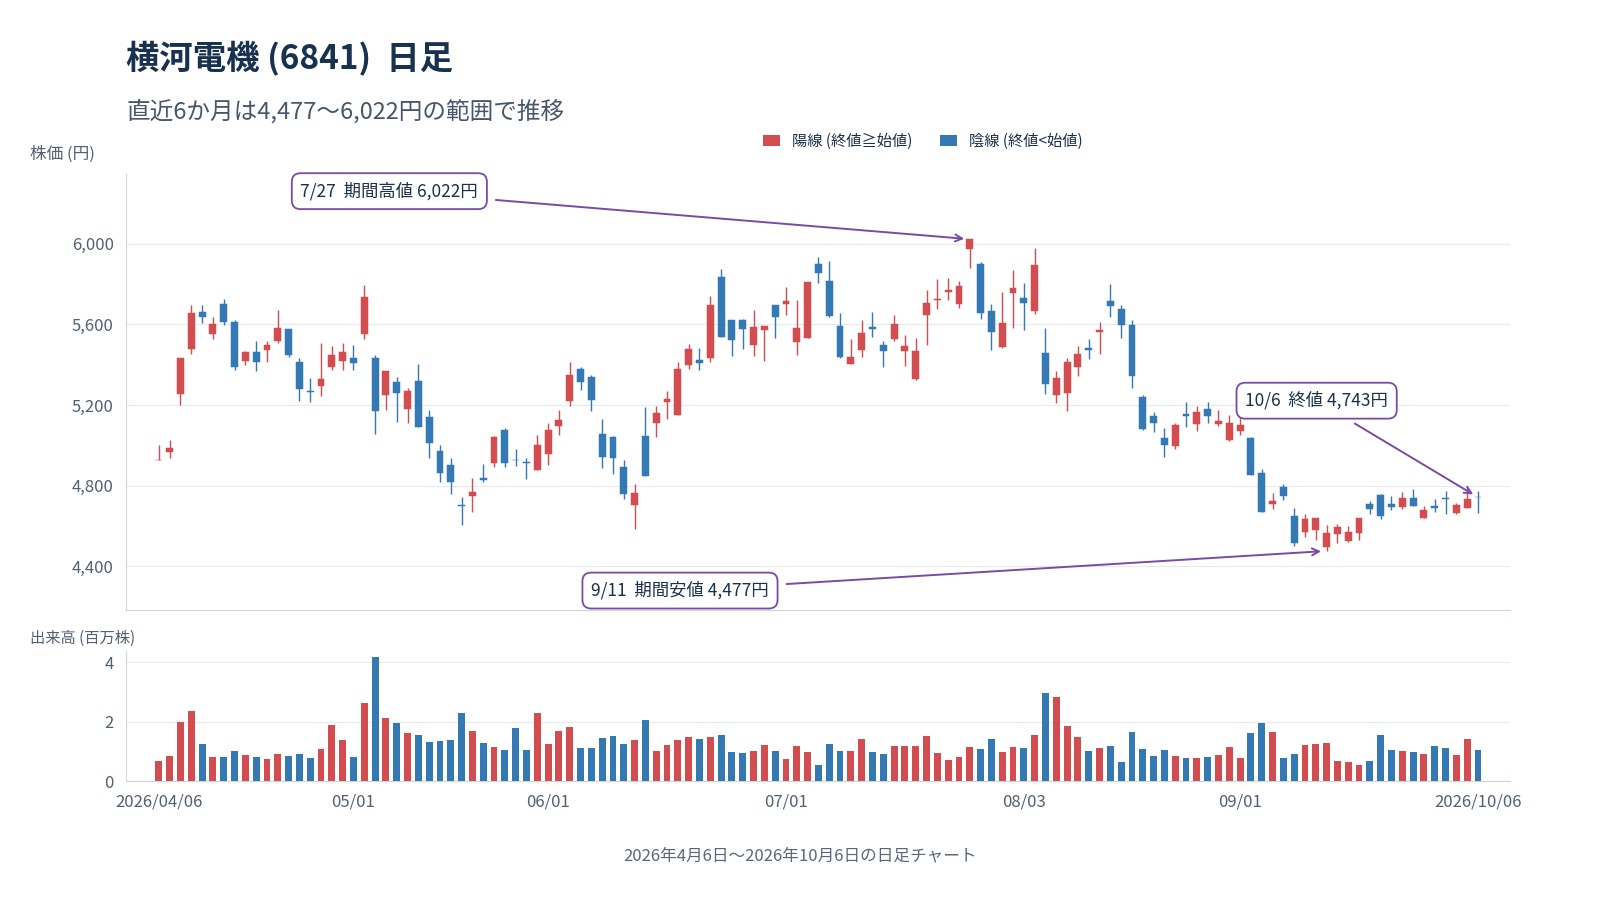
単なるテーマ上の連想より担当業務は具体的ですが、契約額や売上計上時期は未公表です。26年3月期の全社売上では制御事業が約93.5%を占める一方、石油・化学など幅広い産業向けを含みます。この比率を原子力の売上構成比へ置き換えず、SMR案件の金額や納期の追加開示を待つ段階です。
関西電力(9503)|4〜6月の原発利用率59.8%、回復が利益を左右
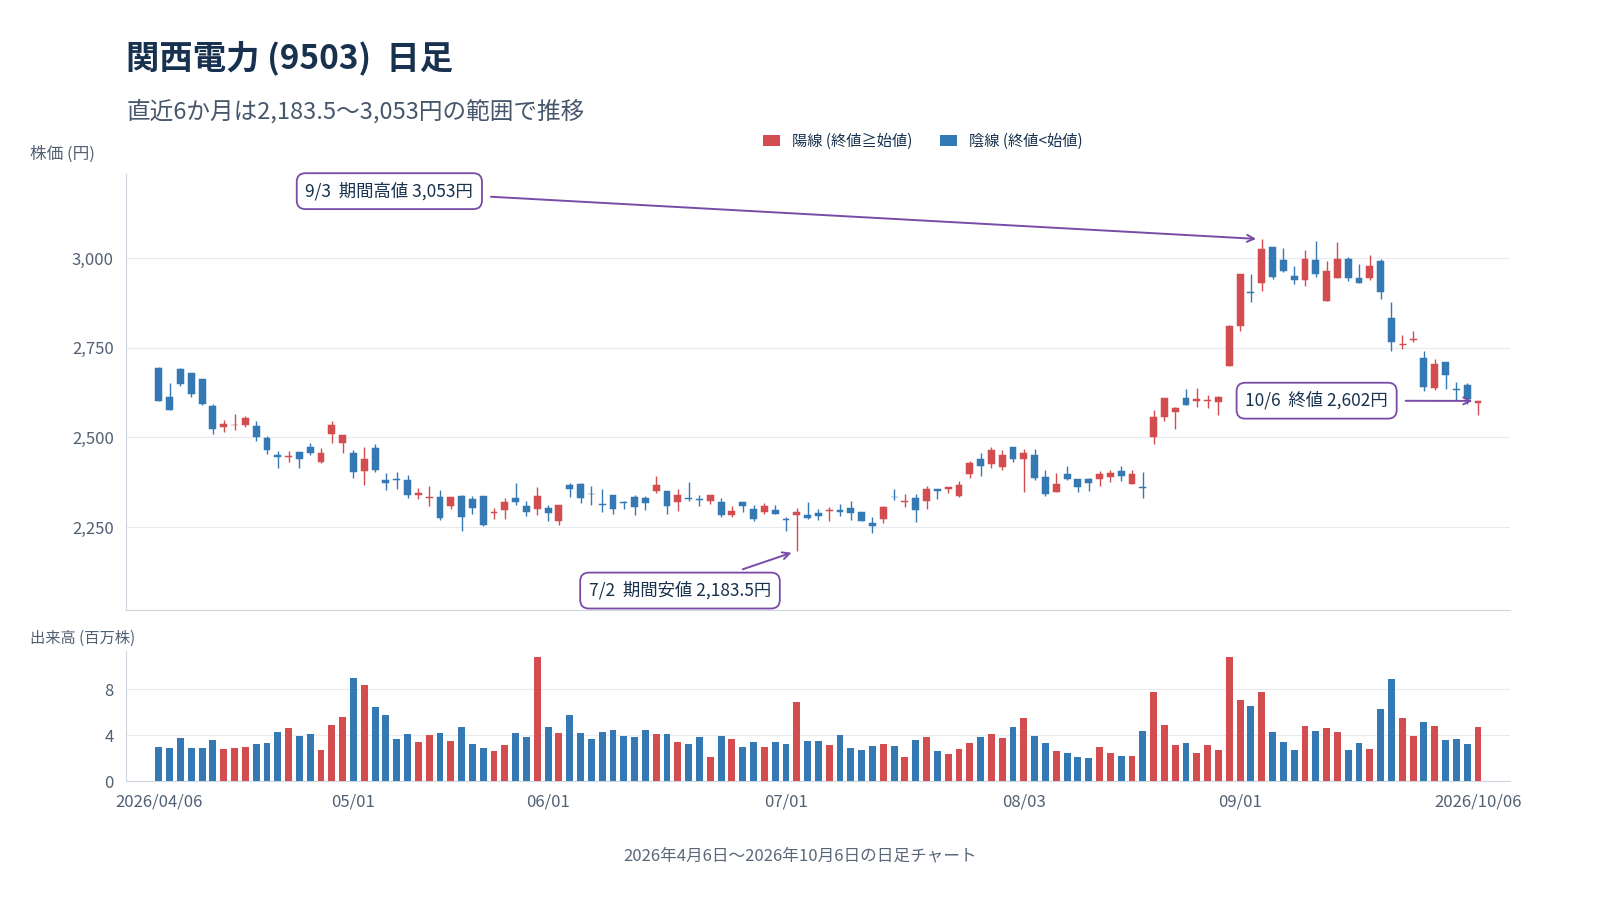
関西電力の27年3月期4〜6月の原子力利用率は59.8%と、前年同期78.8%から低下しました。2026年7月の決算説明では、利用率低下による経常利益への影響を250億円の減益要因としています。通期計画の利用率は70%程度です。
同社は原発7基を保有しますが、10月2日公表の一覧で運転中は4基でした。美浜3号機は9月18日に手動停止し、10月2日の対策発表でも再起動日は未定です。保有基数だけでは発電量は分かりません。停止機の再起動と定期検査の進み方が、年度後半の燃料費を左右します。
原発関連株の注意点|計画の遅れと期待先行に備える
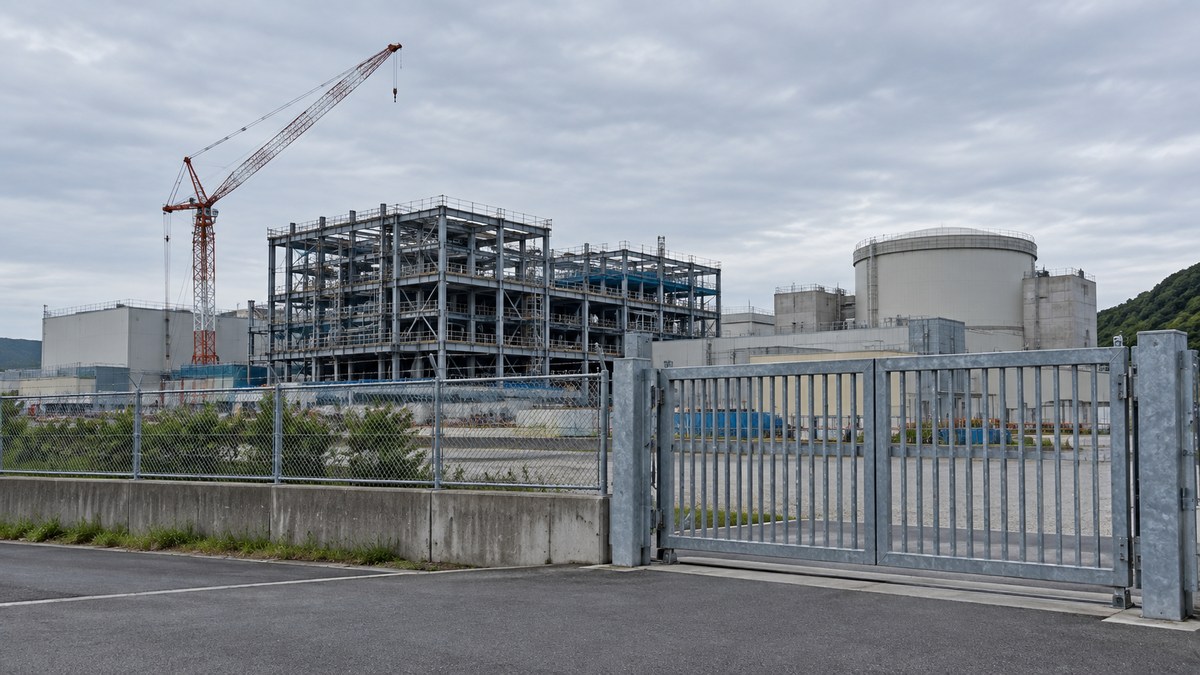
原発への追い風があっても、計画の遅れや企業利益の悪化は残るリスクです。審査の遅れ、増益の中身、株価に織り込まれた利益期待を順に調べると、関連銘柄という名前だけでは見えない損失要因を拾えます。
浜岡の申請取り下げが示す再稼働の不確実性
中部電力は2026年9月14日、浜岡3・4号機の設置変更許可申請などの取り下げを決定しました。申請資料や審査対応の信頼性への重大な疑義が理由です。政策が原発活用を後押ししていても、個別の審査や信頼回復を飛ばして再稼働へ進めません。
設備更新でも工程は変わります。関西電力は9月9日、美浜後継機の概略調査完了を2027年3月から2028年3月へ延期しました。候補地を比較する追加調査による変更です。建設決定前の調査を受注済みとみなすと、メーカーに売上が立つ時期を過度に早めてしまいます。
全社利益は原子力以外の事業と一時利益にも左右される
原子力に関わる企業でも、報告された増益を原発事業の成長へそのまま結び付けられません。各社の最新決算資料には、次の要因が含まれます。
| 企業 | 決算に表れる別要因 |
|---|---|
| IHI | 27年3月期営業利益予想2,500億円に不動産売却益930億円 |
| 関西電力 | 4〜6月にきんでん株売却の特別利益約1,051億円 |
| 横河電機 | 4〜6月営業利益は1.8%増、為替影響を除くと12.8%減 |
IHIの売却益を除く営業利益予想は1,570億円です。横河の見かけの増益も円安に支えられ、原発協業の利益とは別です。IHIと関電のPERには一時利益が含まれます。
低PERや高値からの下落だけで割安とはいえない
三菱重工業の2026年10月6日終値は3,787円で、3月2日の年初来高値5,208円から約27.3%下落しています。それでも会社予想利益から計算したPERは33.49倍です。高値から安くなった事実と、将来利益に対して割安かどうかは別です。
PERは全社の1株利益に対する株価の倍率で、原子力だけの成長率を測りません。日本製鋼所も増産計画を進める一方、27年3月期の全社純利益は前期比1.2%減を予想します。受注後の費用や他事業の採算を含め、会社予想の利益が伸びるかを確かめてから価格を評価します。
[関連]PER(株価収益率)とは?意味や日本株と米国株における目安、活用方法を徹底解説
原発関連銘柄の比較一覧|受注段階と利益寄与に差
事業と株価を分けて比較します。三菱重工業「2026年度第1四半期決算説明資料」(2026/8/4)と日立製作所「27年3月期第1四半期連結決算の概要」(2026/7/29)を参照しました。IHIは「27年3月期第1四半期決算説明資料」(2026/8/5)です。
既存収益・供給契約・開発段階を分けて比べる
27年3月期の会社予想から計算した原子力売上比率には差があります。非開示の企業を0%とは扱いません。原子力単独利益は6社とも非開示で、売上比率は利益への寄与率でもありません。
| 企業 | 原子力売上比 | 原子力/全社(億円) | 主な接点・段階 |
|---|---|---|---|
| 三菱重工 | 約7.4% | 4,000 / 54,000 | 既設炉対応・新型炉開発 |
| 日立 | 約2.2% | 2,530 / 117,000 | 国内工事・カナダ機器供給 |
| IHI | 約4.1% | 750 / 18,400 | 国内対応・海外供給準備 |
| 日本製鋼所 | 非開示 | – | 部材供給・能力増強 |
| 横河電機 | 非開示 | – | SMR制御の協業契約 |
| 関西電力 | 非開示 | – | 発電・設備維持 |
同じ基準日の株価指標と次の確認イベントを並べる
10月6日終値による全社の指標です。日立の配当は未定です。
| 銘柄 | 株価円 | 時価総額兆円 | PER倍 | PBR倍 | 利回り% | 決算予定 |
|---|---|---|---|---|---|---|
| 三菱重工 | 3,787 | 12.78 | 33.49 | 4.01 | 0.77 | 未確認 |
| 日立 | 5,660 | 25.67 | 28.14 | 3.85 | 未定 | 10/28 |
| IHI | 2,715 | 2.94 | 16.79 | 4.13 | 0.85 | 11月 |
| 日本製鋼所 | 7,294 | 0.54 | 28.26 | 2.51 | 1.26 | 11/10 |
| 横河電機 | 4,743 | 1.22 | 20.64 | 2.35 | 1.94 | 未確認 |
| 関西電力 | 2,602 | 2.90 | 9.35 | 0.81 | 3.07 | 10/29 |
まとめ|原発関連株は既存収益とSMRの進捗を分けて選ぶ
原発関連株は、既存事業の収益を重視するか、将来のSMR供給を重視するかで比較対象が変わります。事業規模では三菱重工業、海外の具体的な機器供給では日立製作所が中心候補です。
ほかの4社も担当工程は異なります。開示されていない利益や計上時期を、テーマへの期待だけで補うのは避けたいところです。
購入を検討する際は、次の決算や発注公表で変わった数字を株価と照らし合わせましょう。長期の事業機会があっても、足元の株価上昇を保証するわけではありません。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。