
日本マイクロニクス(6871)の株価は、2026年10月7日に16,760円で取引を終え、夏の急落から高値に近づきました。生成AI向けの高速メモリー、HBMの検査需要と増産は業績拡大を支えますが、急騰後の新規購入は次の決算を確かめてからでもよいと考えます。
次の確認先は11月12日の決算です。出荷の前倒しが一巡した後も利益を伸ばせるかが、株価の評価に影響します。本記事では10月7日終値を基準に、会社予想と増産計画を分析し、決算で照らし合わせる数字を示します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
日本マイクロニクスの株価は高値に接近|予想PERは28倍台
日本マイクロニクスは長期で株価水準を切り上げてきましたが、途中には深い下落もありました。高値からの距離だけで割安とは判断できず、利益成長との釣り合いが大切です。値動きの大きさと会社予想に基づく指標を併せて確認します。同じ半導体関連銘柄でも、検査・装置・材料では収益源や利益が伸びる条件が異なります。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
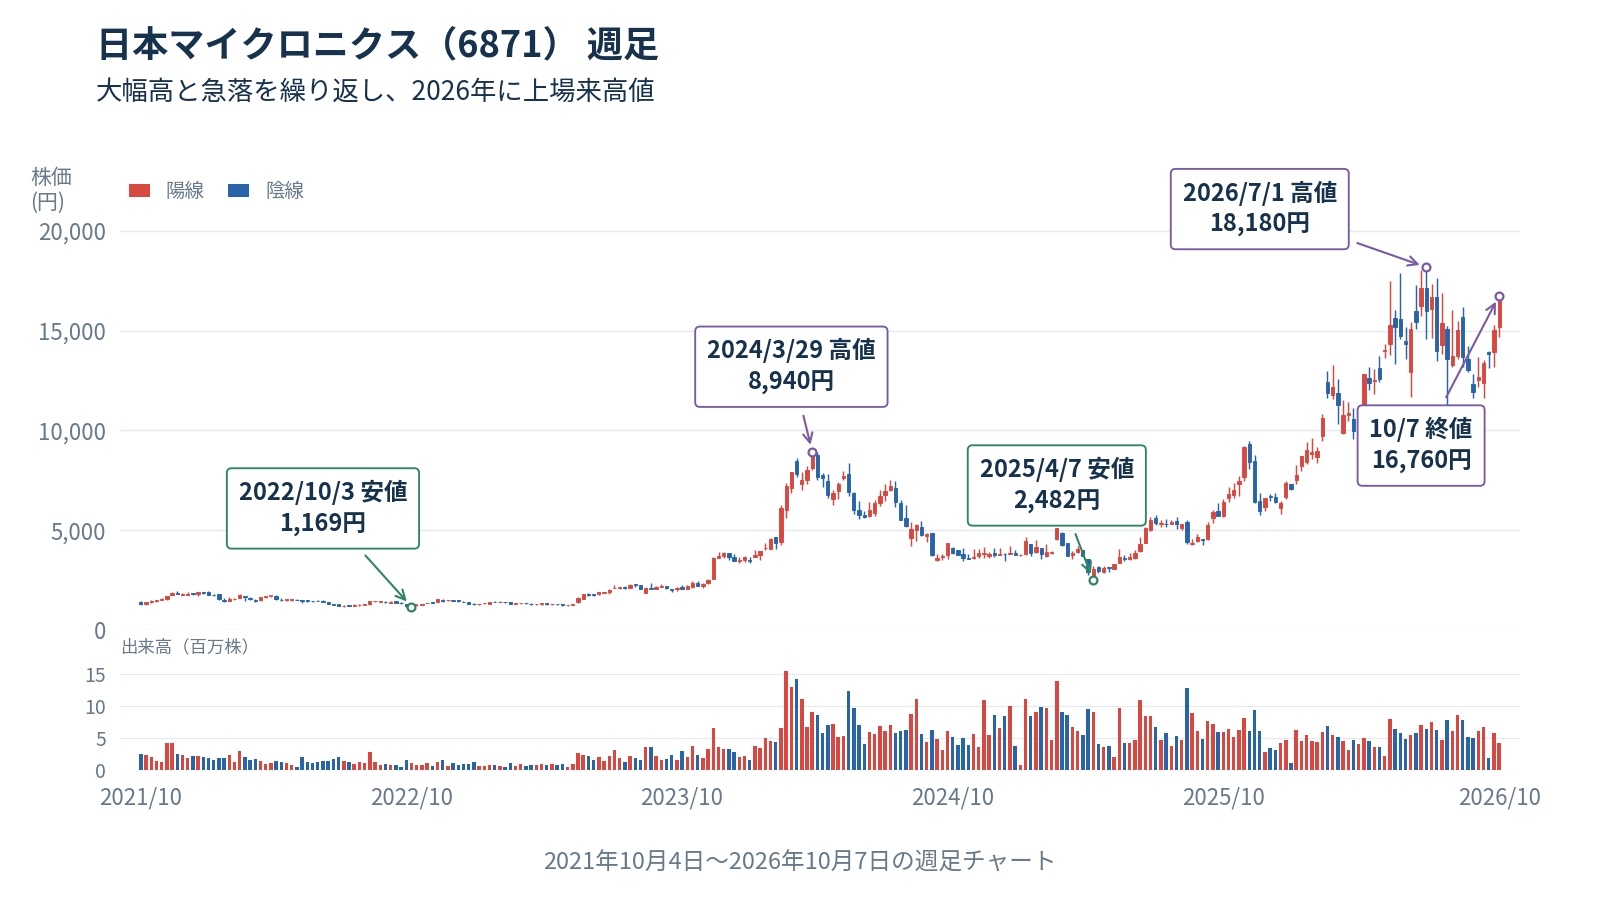
過去5年は大幅高と急落を繰り返しながら水準を切り上げた
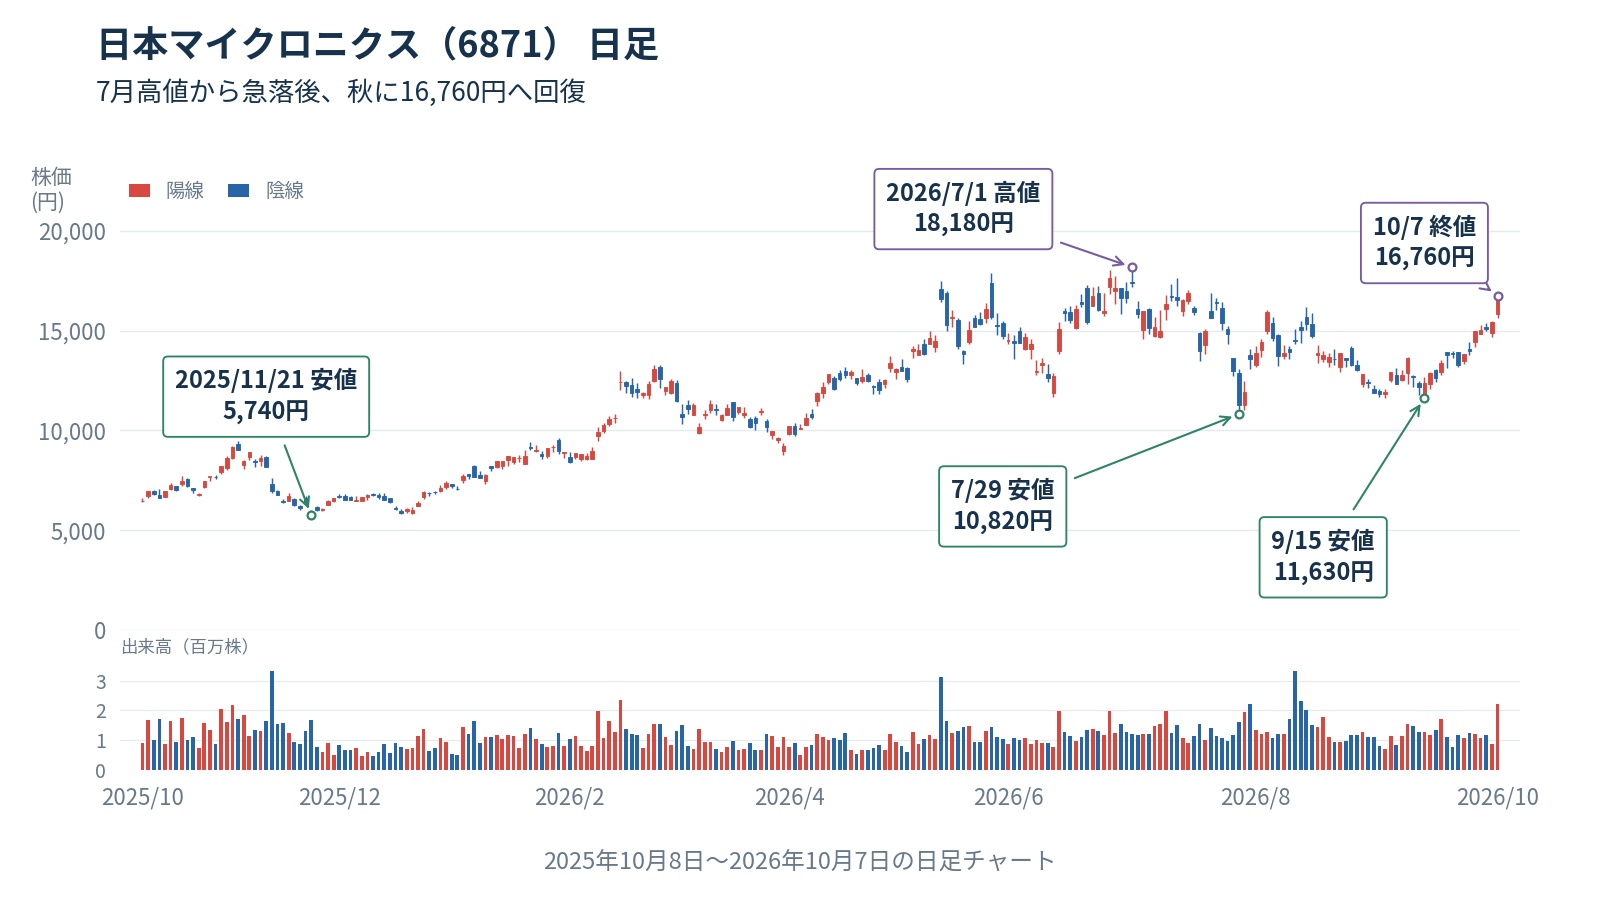
2022年10月3日の安値は1,169円でした。その後は2024年3月に8,900円台へ上昇し、2025年4月7日には2,482円まで下落しています。高値を大きく更新する一方、約7割の下落も経験した銘柄です。
同年11月4日に9,490円へ上がった後も、21日には5,740円まで下げました。長期の上昇だけを見ていると、この途中の値幅を見落とします。対象の5年間に株式分割はなく、各時点の株価は同じ株数基準で比較できます。
7月高値18,180円から調整し、10月7日は16,760円へ回復
2026年は1月9日の年初来安値7,300円から上昇し、7月1日に場中で上場来高値18,180円をつけました。7月29日には10,820円まで急落しています。8月5日は終値15,920円へ戻したものの、9月15日には再び場中で11,630円まで下げました。
10月7日の終値は前日比8.76%高の16,760円です。夏の急落後、反発と再調整を経て高値の約7.8%下へ回復しました。短期の振れは大きく、高値を更新し続ける展開とは区別して見る必要があります。
予想PER28.25倍に見合う利益成長は続くか
10月7日終値で計算した指標は次のとおりです。PERには会社予想の1株利益(EPS)593.31円を使っています。予想どおり利益が増えるという条件付きの倍率です。
| 指標 | 数値 |
|---|---|
| 時価総額 | 約6,708億円 |
| 予想PER | 28.25倍 |
| 実績PBR | 7.12倍 |
| 予想配当利回り | 1.06% |
予想年間配当は178円です。純資産に対する株価の倍率がPBRですが、上期の純資産増加には保有株式の評価差額金176.66億円の増加も寄与しました。本業の利益や現金収入とは性質が異なり、PBRの低下だけで割安化とはいえません。
HBMの増産が日本マイクロニクスの検査需要を押し上げる
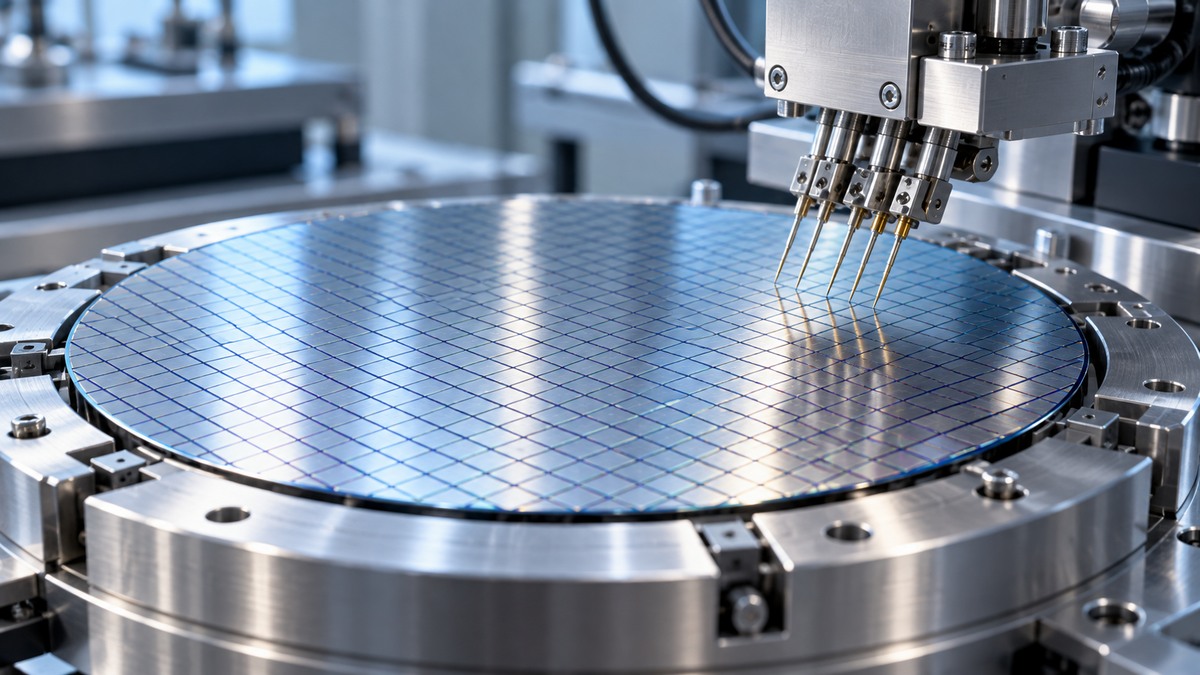
HBMは複数のメモリーチップを積み重ね、生成AIの大量のデータ処理を支えます。日本マイクロニクスは、その製造に必要な検査を担う企業です。メモリーの増産と検査の高度化が、主力製品の販売を押し上げています。半導体製造装置関連株では、検査・加工などの工程によって、需要の伸び方が異なります。
[関連]半導体製造装置関連株の今後は?下落局面の本命銘柄と投資ポイントを解説
半導体検査用のプローブカードが収益の柱
プローブカードは、ウェーハ上の半導体チップに針を接触させ、検査装置と電気的につなぐ部品です。26年12月期上期の事業売上は485.42億円で、全社売上の約98.65%を占めました。メモリー向けを中心とする主力事業に、収益が集中しています。
一方、検査装置などを扱うTE事業は売上6.64億円、セグメント損失7.85億円でした。プローブカードにはHBM以外の用途も含まれ、HBM単独の売上金額は非開示です。そのため、主力事業の伸びをHBMだけの販売増と読み替えるのは避けたいところです。
高難度のメモリー検査が高付加価値品の販売につながる
メモリーの高密度化・高速化が進むと、狭い間隔の電極に正確に接触し、安定して信号を測る技術が必要になります。会社のU-Probeは、微細加工技術のMEMSと薄膜多層配線基板を使い、多数のチップを同時に検査できる製品です。
8月13日の会社説明会では、技術難易度の高い製品の受注が増え、平均単価や利益率の改善につながったと説明されました。一律の値上げより、高付加価値品の販売構成が採算を押し上げた形です。精度の高い製品を供給できれば、検査の高度化を利益に結びつけられます。
上期は営業利益が倍増|出荷前倒しの影響も確かめたい
8月12日公表の上期決算では、売上を上回る速さで利益が伸びました。ただ、四半期の収益には製品の構成だけでなく、出荷の時期も影響します。持続する採算改善と一時的な出荷増を分けると、次の決算と比べる基準が明確になります。
上期売上高492億円、営業利益155億円に拡大
26年12月期上期(1〜6月)は、営業利益の伸びが売上の伸びを大きく上回りました。主力事業の拡大で、売上が増えるとともに採算も改善しています。
| 連結実績 | 億円 | 前年同期比 |
|---|---|---|
| 売上高 | 492.06 | +48.6% |
| 営業利益 | 155.57 | +105.5% |
| 経常利益 | 162.60 | +119.9% |
| 親会社純利益 | 114.61 | +140.0% |
通期予想への進捗率は売上で約47.4%、営業利益で約49.5%です。上期だけで年間のほぼ半分を稼いだ計算ですが、出荷が特定の四半期に集中した影響も、以下の内訳から確かめられます。
2Q利益率35.1%を押し上げた高付加価値品と出荷前倒し
1Qの営業利益率27.0%に対し、2Qは35.1%へ上がりました。2Q単独の売上高は282.61億円、営業利益は99.09億円です。会社は1Qからの出荷シフト、増産による3Q分の前倒し、DRAM向け高付加価値品の構成増加を説明しています。
このうち、出荷時期の移動は四半期同士の比較をゆがめる要因です。製品構成の改善による押し上げと分けて考える必要があります。各要因の寄与額は非開示のため、次の決算では前倒し後の売上と採算を合わせて追います。
26年12月期は売上高1,038億円、営業利益314億円を計画
会社は8月、26年12月期の通期予想を初めて開示しました。売上高は前年比47.9%増、営業利益は89.8%増を見込んでいます。
| 通期会社予想 | 億円 |
|---|---|
| 売上高 | 1,038 |
| 営業利益 | 314 |
| 経常利益 | 320 |
| 親会社純利益 | 230 |
売上と営業利益から計算した通期利益率は約30.25%です。同時に上方修正したのは3Q累計予想で、売上高を716億円から742億円、営業利益を219億円から224億円へ引き上げました。通期から上期実績を差し引くと、下期に必要な営業利益は158.43億円となります。
増産投資が成長を支える一方、資金回収には時間がかかる
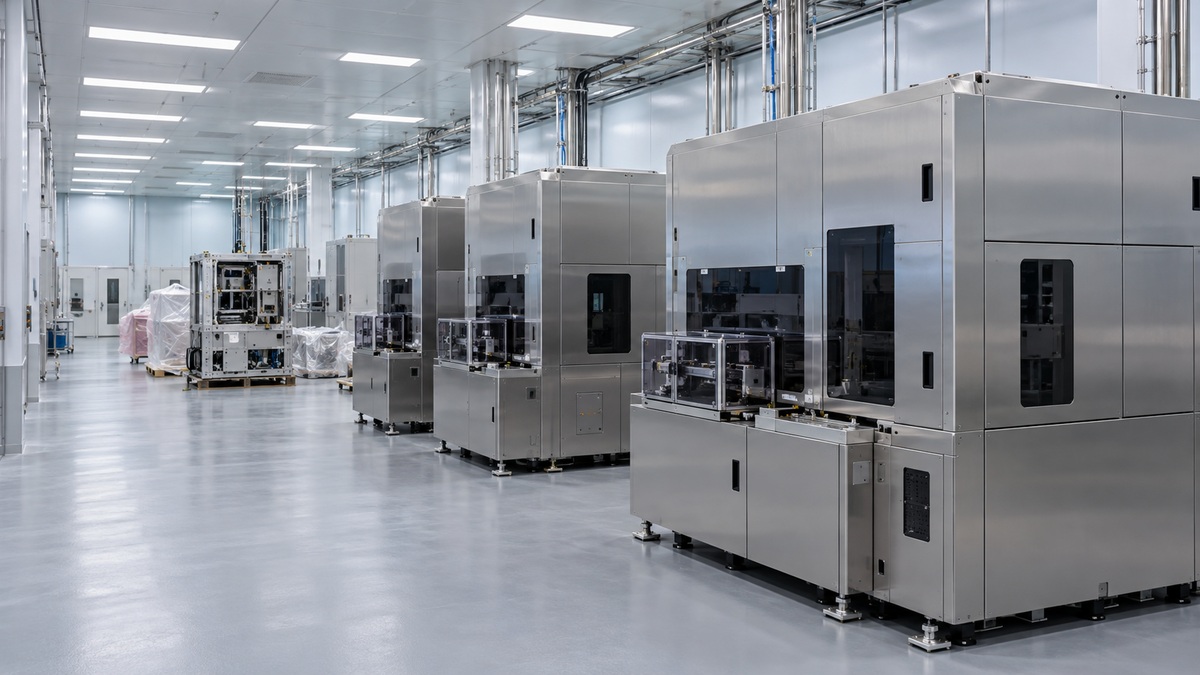
日本マイクロニクスは青森での増産投資を前倒しで進めています。生産能力の拡大に伴って、設備を使う期間に配分する減価償却費も増えます。増産で得る売上と費用の釣り合いに加え、投資を支える現金の流れも確認したいところです。
26年210億円と27~28年241億円の設備投資を分けて確認
2026年の設備投資計画は210億円で、青森新棟への設備導入を前倒ししています。これとは別に3月26日、2027〜2028年に実施する241億円の追加投資を決議しました。対象は青森新棟の機械設備と、青森工場・青森松崎工場の改修です。
追加投資は自己資金・借入金等で賄う予定で、会社は26年12月期の業績への影響はないと説明しています。7月31日には、将来の事業拡大に備えるため、大分拠点の隣接地取得も発表しました。取得価格は非開示です。今期の能力増強と、その先の事業拡大は時期を分けて見る必要があります。
設備投資と減価償却が今後の利益率を左右する
26年の減価償却費計画は前年実績を大きく上回ります。設備が増えると、稼働後も償却費が続くため、増産した設備からどれだけ売上を得られるかが採算を左右します。
| 費用(億円) | 25年実績 | 26年計画 |
|---|---|---|
| 減価償却費 | 54.94 | 94 |
| 研究開発費 | 66.19 | 89 |
研究開発費も増える計画で、次の製品に向けた費用を抱えながら生産を拡大する形です。販売が順調に増えれば売上に対する固定費の負担は薄まりますが、設備の稼働が鈍ると負担が残ります。投資額の大きさより、稼働後の売上と利益率の組み合わせが重要です。
営業CFと手元資金から増産投資の負担を調べる
上期の営業キャッシュフロー(CF)は、設備などを買う投資CFの支出を上回りました。営業CFと投資CFの合計もプラスです。
| 26年上期 | 億円 |
|---|---|
| 営業CF | 121.65 |
| 投資CF | -75.05 |
| 両者の合計 | 46.60 |
| 期末現金同等物 | 179.50 |
有形固定資産の取得支出は76.51億円でした。年間設備投資計画は会計上の投資額なので、上期の現金支出と直接は比べられません。今後も営業CFで投資を支えられるかが資金面の確認点です。3QにCFの開示がなければ、売上債権・在庫・現金・借入金の動きで補います。
今後の株価は11月決算と増産効果の持続が焦点
次の3Q決算は11月12日15時30分の発表予定です。会社計画への到達度と、前倒し後の出荷・採算を併せて確かめます。累計の実績だけでは四半期の変化が隠れるため、7〜9月期を切り出した比較も役立ちます。
11月12日は3Q累計営業利益224億円の達成度を確認
11月12日の3Q決算では、1〜9月の累計実績を会社予想の売上高742億円、営業利益224億円と比べます。累計計画への到達度に加え、通期予想が維持・改善されるかが株価評価を支える条件です。
営業利益が計画を上回っても、販売数量の増加だけが理由とは限りません。高付加価値品の比率や費用の変化まで確認すると、増益の持続性を読み取りやすくなります。未達の原因が出荷時期のずれにとどまる場合に比べ、需要減速を理由とする通期下方修正は、成長への期待を下げる材料です。
会社予想から逆算した7~9月期の利益率は約27.4%
3Q累計予想から上期実績を差し引くと、7〜9月期の計画相当額は以下になります。会社が単独四半期の予想として公表した数値ではなく、公開値からの逆算です。
| 7〜9月期の計画相当 | 数値 |
|---|---|
| 売上高 | 249.94億円 |
| 営業利益 | 68.43億円 |
| 営業利益率 | 約27.4% |
2Qから利益率が下がっても、売上・営業利益がこの水準に届けば、累計計画に沿った推移です。一方、売上が計画相当を下回れば、同じ利益率でも営業利益額は不足します。同じ方法で10〜12月期を逆算すると売上296億円、営業利益90億円、利益率は約30.4%です。
増産後もメモリー向けの需要が続くか
受注高・受注残高の数値公表は2025年度で終了しました。8月には受注が前四半期比で増えたと定性的に説明されています。今後はメモリー向け売上、会社の需要説明、設備の稼働状況を組み合わせて、増産効果の持続を確かめます。
顧客側ではMicronが9月30日、2026年度4Q売上542.29億ドル、次四半期予想615億ドル±15億ドルを公表しました。この顧客決算はメモリー需要の強さを確かめる資料として使い、日本マイクロニクスへの波及は自社の出荷実績で追います。顧客の増収見通しに、自社の販売増が伴うかが次の確認点です。
[関連]マイクロン、過去最高決算と強気見通し|株価の今後をメモリー不足と増産投資から読む
顧客集中と需要減速が株価の上昇を鈍らせるリスク
需要が拡大していても、顧客の投資方針や製品選定が変われば、日本マイクロニクスの成長に影響します。顧客の偏りと技術競争は利益を揺らし、成長期待の変化はPERにも響きます。
25年は上位2社で売上の71.3%を占め、発注の変化が響く
25年12月期の売上高に占める割合は、Samsung Electronics向けが49.9%、Micron Memory Taiwan向けが21.4%でした。有価証券報告書で確認できる上位2社の合計は71.3%で、当時の売上の7割超が2社に集中していました。
顧客が設備投資を増やす場合でも、どの製品を採用し、いつ発注するかは個別の計画に左右されます。最終需要が強いままでも、発注の遅れによって検査製品の出荷がずれれば、その四半期の売上を押し下げる要因になります。
技術競争とコスト上昇がプローブカードの採算を圧迫する
高難度の検査に対応する技術力は、同社が高い採算を保つ条件の一つです。米FormFactorもHBM・汎用DRAM向けのプローブカードを提供しており、次世代の精度や納期で後れを取れば、採用を失うおそれがあります。
有価証券報告書が挙げるリスクは、競合技術の先行に加え、代替しにくい部材や外注加工の供給遅延・品質問題です。需要があっても製品を納められなければ売上の機会を失い、技術対応の遅れで高付加価値品の比率が下がると採算も悪化します。開発・調達費用が膨らめば、出荷を確保しても利益が伸びにくくなります。
好業績でも成長率が鈍ればPERが下がる場合がある
利益が増えても、投資家の期待ほど伸びなければPERが下がり、株価が下落する場合があります。今期の好業績と、今の株価で買いやすいかは別の問題です。来期以降の成長が価格を支えられるかまで考える必要があります。
業績にも波があり、23年12月期の営業利益は53.12億円と、前年の92.25億円から減りました。現在の増益率をそのまま先へ延ばすには慎重さが必要です。27年12月期の会社予想はまだ公表されておらず、今後示される利益計画と増産設備の稼働が、成長期待を裏付けるかを確認します。
まとめ|日本マイクロニクスの今後は増益の持続と株価水準を照らす
日本マイクロニクスの成長を支えるのは、HBMの検査需要を高付加価値品の販売と増産につなげる力です。株価の上昇が続くには、実際の出荷と利益がその期待に応える必要があります。
急騰後の新規購入は、次の決算で計画への到達度を確かめてからでもよいと考えます。利益率だけでなく、売上と利益額も併せて比べたいところです。
保有中なら、顧客需要や設備稼働の弱まりによる通期計画の引き下げに注意が必要です。増産した設備が売上と現金を生み続けるかを重視します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。