

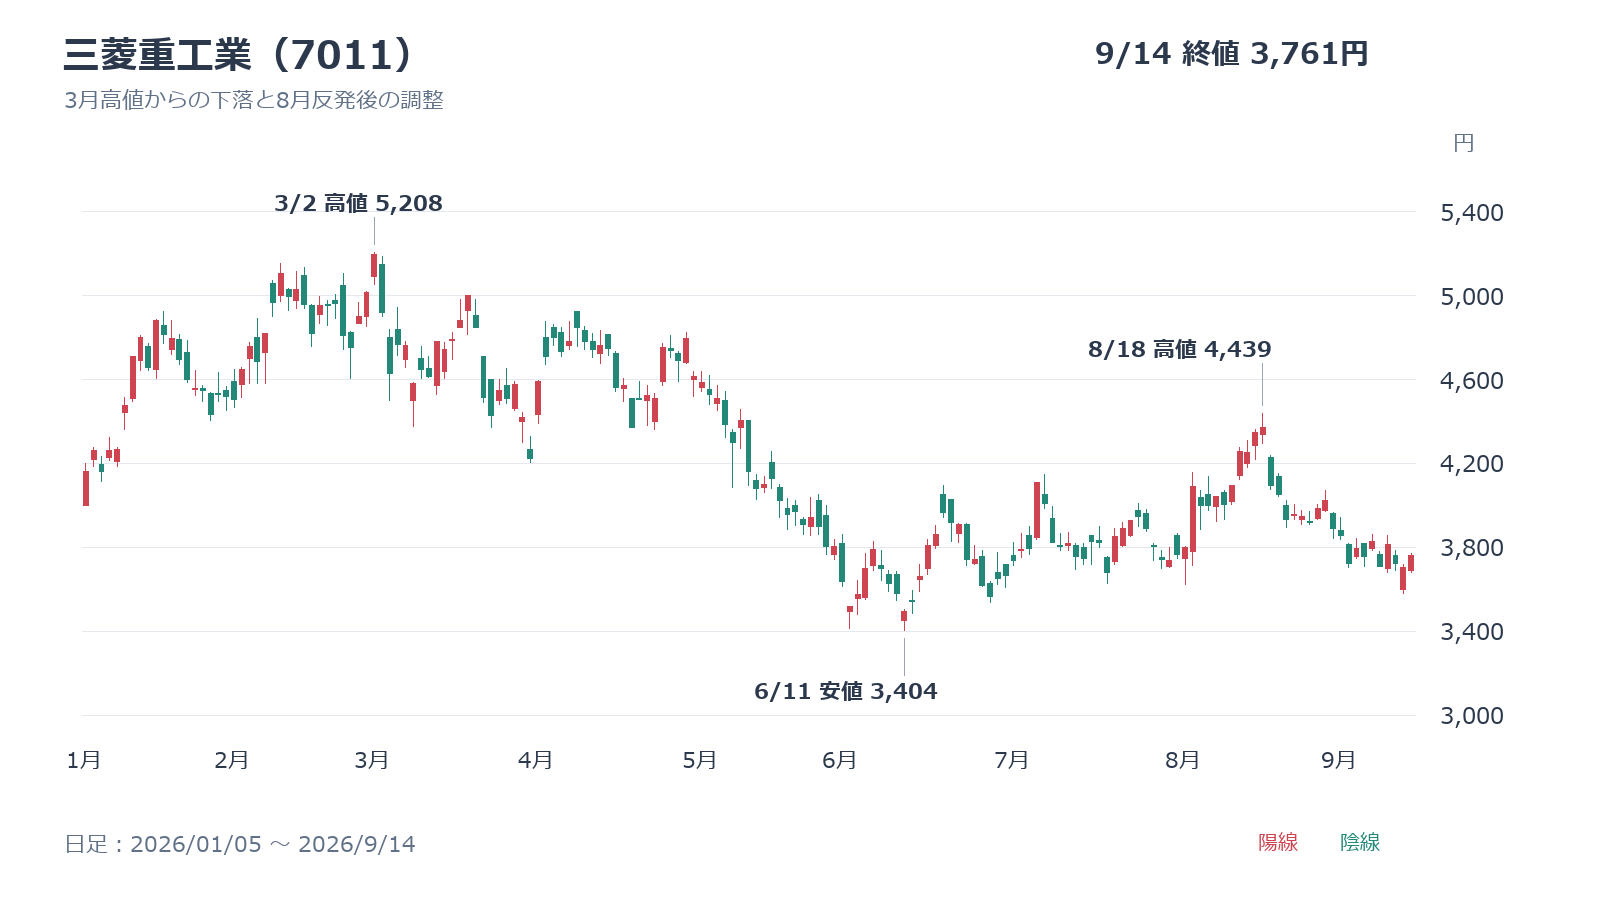
三菱重工業(7011)はNVIDIAとの協業や好決算で買われましたが、8月の反発後は再び調整し、9月14日終値は3,761円でした。3月高値5,208円から約27.8%下落しています。
27年3月期1Qは純利益97.4%増でも、株価には成長期待を先取りした評価が残ります。NVIDIA提携の事業化、受注残14.1兆円の利益貢献、配当と株価指標から、今後の見通しと買い時を分析します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
三菱重工業がNVIDIAと提携|AIデータセンター冷却の事業化はこれから
三菱重工業は7月16日、NVIDIAのパートナー網への参画とAIデータセンター向け冷却事業の強化を発表しました。協業は公式に確認できますが、試験機の出荷と商用受注は別です。実際に何が進み、何がまだ未公表なのかを確認します。
NVIDIAのパートナーネットワークに参画し冷却技術を提供
今回の提携の核心は、三菱重工業がNVIDIAの公式なパートナー網に入った点にあります。NVIDIA Partner Networkの「Power & Cooling」カテゴリに参画し、電力・冷却技術の開発を進めています。AIファクトリーとは、生成AIの学習や推論に特化した大規模な計算施設です。
対象はAIファクトリーの設計・シミュレーション・運用を支える「NVIDIA DSX」です。三菱重工は冷却設備や800VDCの電源技術を持ち寄ります。ただし、協業発表には契約総額や年間売上目標の記載がなく、大型受注が確定したと読むのは早計です。
10MW級ターボ冷凍機は米国向け試験機を出荷
三菱重工は7月16日、10MW級ターボ冷凍機の「試験機」を米国向けに出荷したと発表しました。ターボ冷凍機は大量の熱を効率よく運び出す大型装置です。10MWは冷却能力を示し、施設の規模や設計が異なるため、一律にデータセンター1棟分とは換算できません。
同時に、冷凍機・ポンプ・熱交換器・制御をまとめたモジュラーチラープラント(MCP)を開発しています。発表ではUL認証など米国向け認証の取得を進めている段階です。試験機の出荷は商用化への前進ですが、量産納入やNVIDIA向け売上の計上が始まった証拠とは分けて扱います。
なぜNVIDIAは三菱重工と組むのか
NVIDIAが三菱重工と組む背景には、AIデータセンターの発熱と電力供給の課題があります。生成AIの学習や推論に使うGPUを高密度に配置すると、冷却装置単体の性能だけでなく、電源や設備全体を連携させる設計が重要になります。
三菱重工は冷却、電力インフラ、エンジニアリングを組み合わせて提供できる点が強みです。MCPは機器を事前に統合して現地での設置をしやすくし、計算需要に合わせた段階的な増設を想定しています。採用拡大には省電力性に加え、水使用効率、認証、建設費、保守の条件を顧客の要求に合わせる必要があります。
8月の決算反発後も、3月高値からの調整が続く
株価は3月2日に5,208円を付けた後、6月11日は3,404円まで下落しました。7月15日はNVIDIA提携報道を受けて一時3,855円と前日比約2.9%上昇しましたが、継続的な上昇にはつながりませんでした。
8月4日の1Q決算当日は前日比7.69%高の4,091円で引け、8月18日には4,439円まで戻しました。しかし、9月14日終値3,761円は決算当日の終値も下回っています。好決算と短期の株価上昇は同じではありません。提携による将来の収益を期待する買いと、高い評価倍率を見直す売りが交錯しています。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
27年3月期1Qは純利益97%増|受注残は14.1兆円へ
26年3月期に過去最高益を更新した後、8月4日発表の1Qも増収増益でした。GTCC(ガスタービン複合発電)と原子力が利益を押し上げ、受注残は14兆1,030億円へ拡大しています。一方、利益には売価確定や事業売却による一時的な押し上げも含まれます。
26年3月期は売上収益4兆9,741億円・純利益3,321億円
26年3月期の決算は、規模と伸び率の両面で力強い内容でした。売上収益は前期比14.1%増の4兆9,741億円、本業のもうけを示す事業利益は前期比21.8%増の4,322億円まで拡大し、事業利益率も8.1%から8.7%へ改善しています。
親会社帰属の純利益は前期比35.3%増の3,321億円で、従来予想の2,600億円を大きく上回りました。受注高も7兆6,536億円へ増えています。売上と事業利益はロジスネクストを除いた継続事業、純利益は非継続事業を含む数値です。翌期の伸びを見る際も、同じ範囲で比較します。
| 項目 | 26年3月期 実績 | 前期比 |
|---|---|---|
| 売上収益 | 4兆9,741億円 | +14.1% |
| 事業利益 | 4,322億円 | +21.8% |
| 純利益 | 3,321億円 | +35.3% |
| 受注高 | 7兆6,536億円 | +19.5% |
1Qは事業利益65%増、約250億円の特殊要因も寄与
27年3月期1Qは売上収益1兆1,942億円、事業利益1,596億円、純利益1,346億円でした。前年同期比ではそれぞれ15.5%、65.1%、97.4%増です。純利益の通期計画に対する進捗率は35.4%に達しました。前年の売上・事業利益もロジスネクストを除いて比較しています。
ただし、事業利益には大型プラントの売価確定による約150億円と、事業売却益約100億円が含まれます。決算説明会では、これらを除いてもエナジーの利益率は通期目標を上回ると説明しました。実力の改善はありますが、1Qの利益を単純に4倍して通期利益を予想できません。
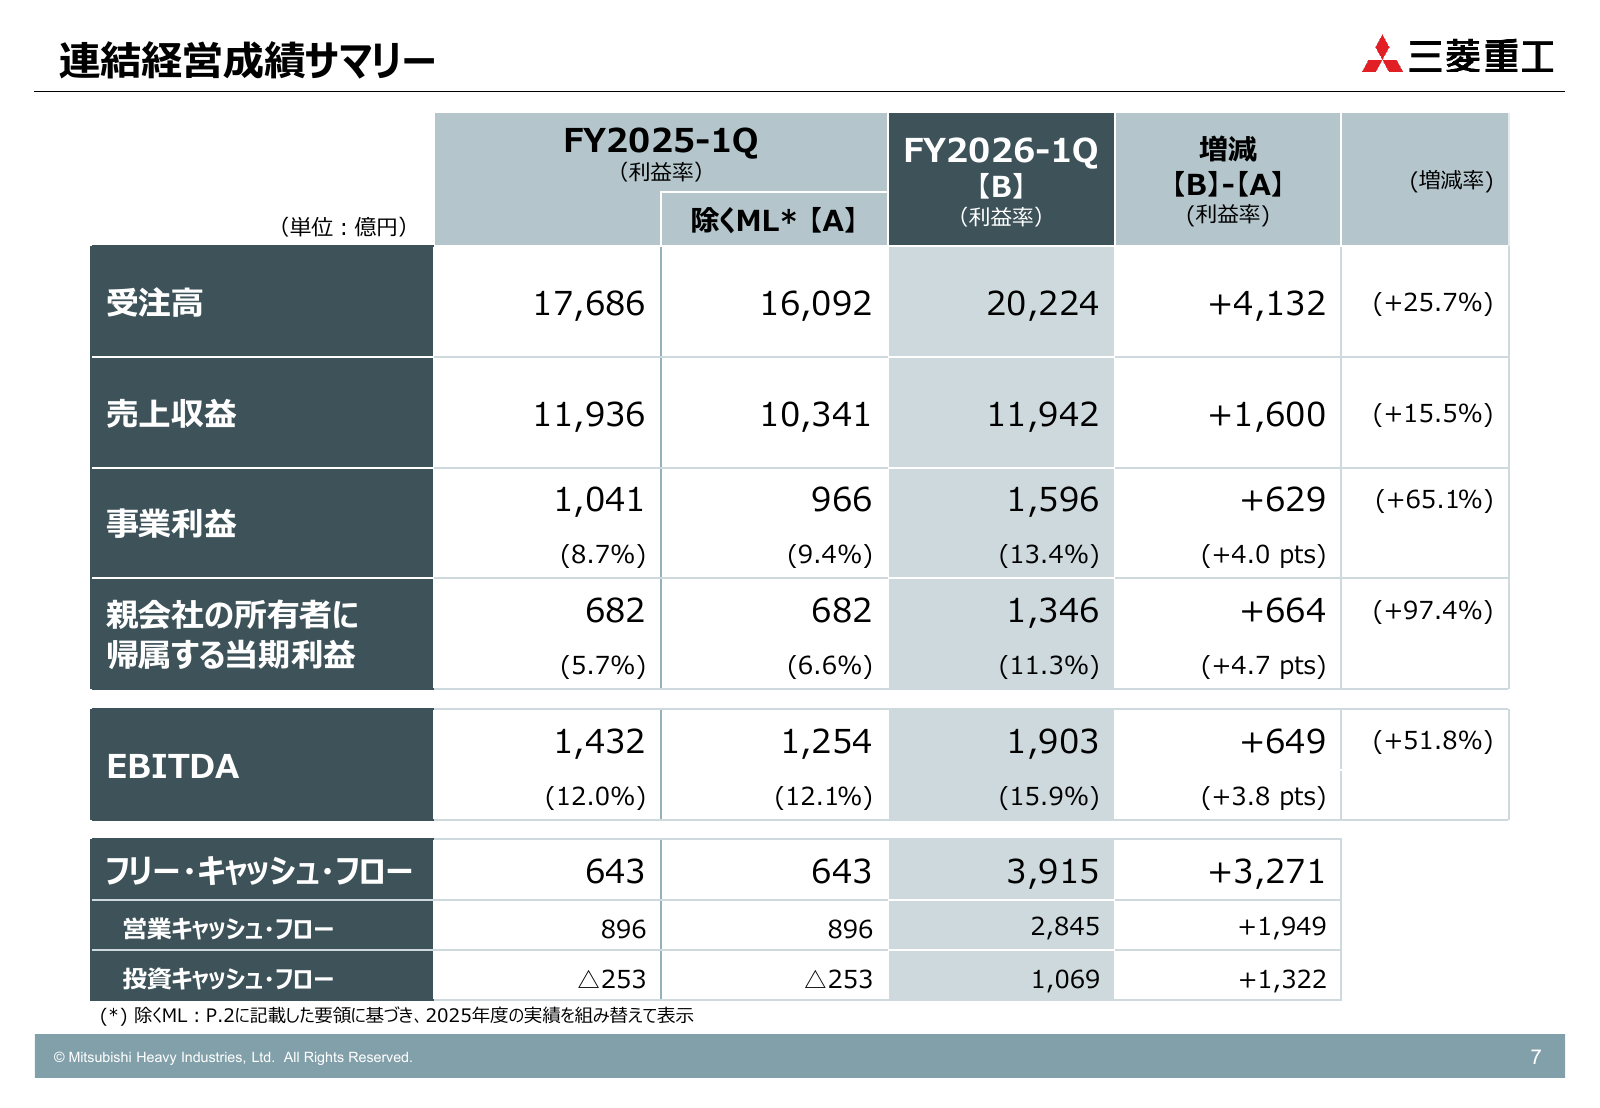
GTCC・原子力がけん引し、防衛は受注減でも増収増益
1Qのエナジーは売上収益5,363億円、事業利益1,013億円で、GTCCと原子力が増益をけん引しました。GTCCの受注は9,300億円と前年同期6,025億円から拡大。航空エンジンも整備・修理などのMRO需要が伸びています。
航空・防衛・宇宙の事業利益は324億円と約13%増えました。一方、防衛・宇宙の受注は前年の大型案件の反動で減少しています。受注の減少と、過去の受注を消化した売上・利益の増加は同時に起こります。プラント・インフラとインダストリアル・ソリューションも増益で、全セグメントの事業利益が改善しました。
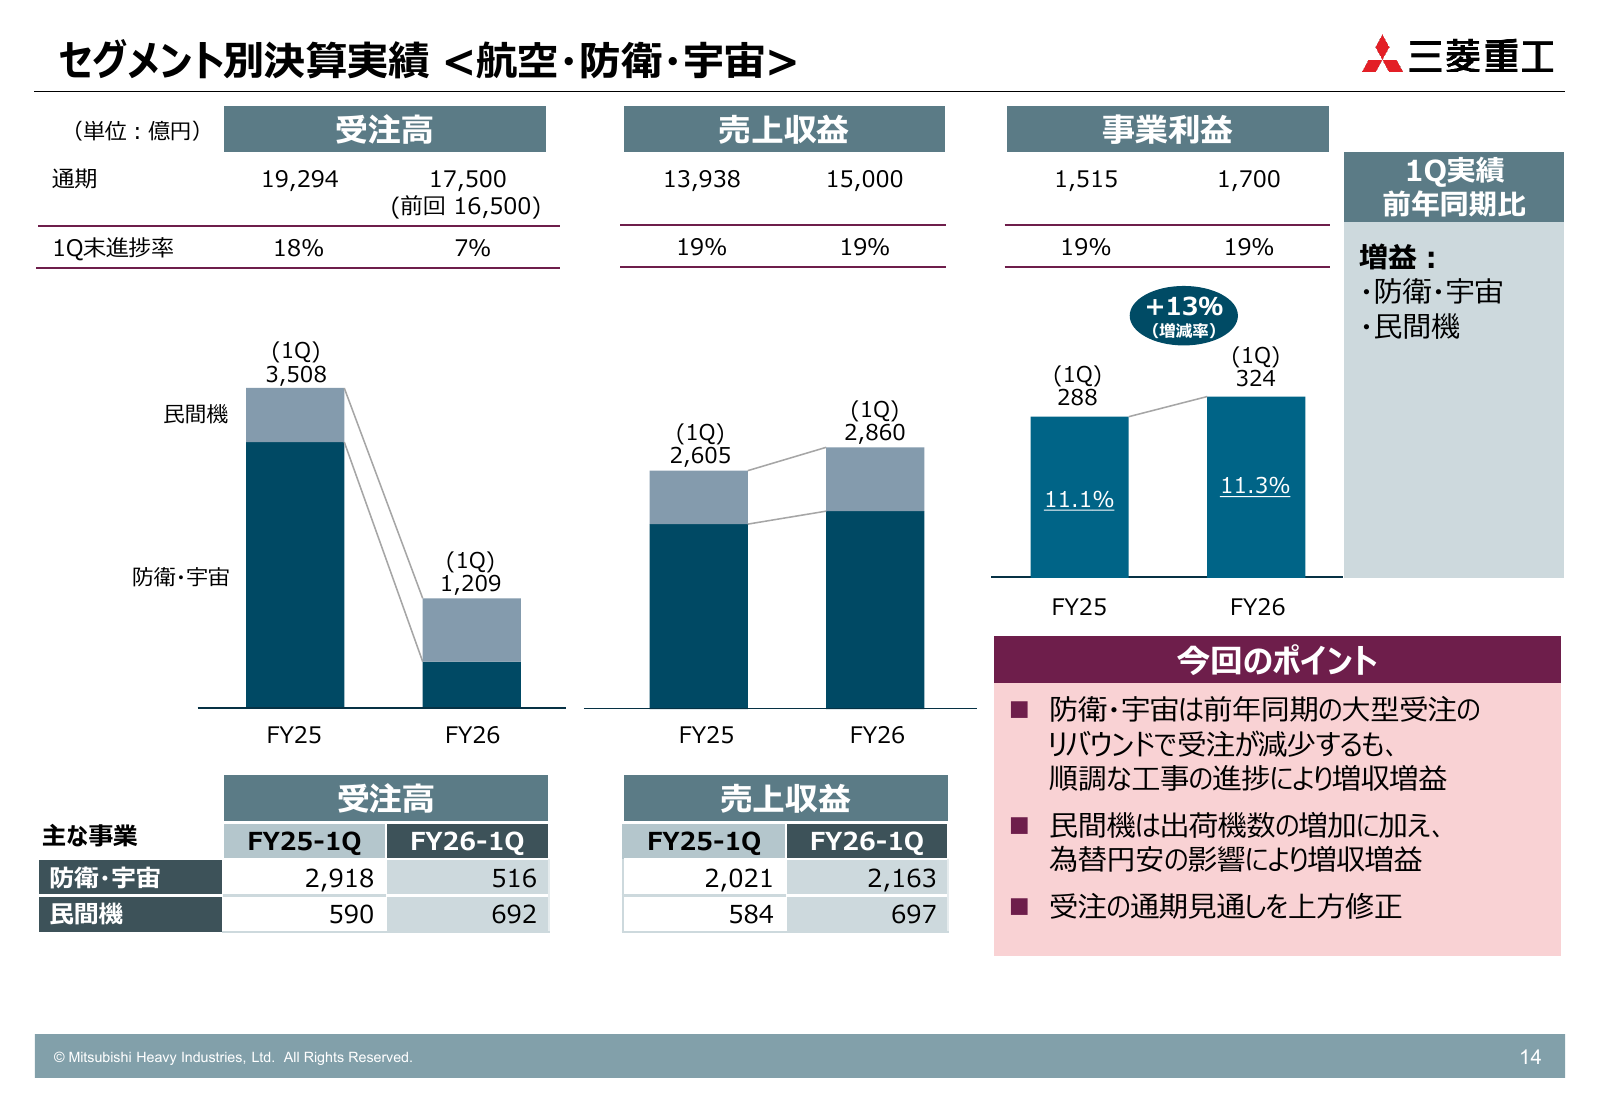
防衛の生産増強とNECとの提携が中長期の成長材料
防衛・宇宙では、艦艇・ミサイル・航空機などの受注残を売上へ変えるため、生産能力の増強が続いています。8月の決算説明会では、近年の年間受注約1.5兆円に売上が徐々に近づくよう、設備投資を進めていると説明しました。
9月2日にはNECと防衛分野の戦略的提携に向けた覚書を締結しました。作戦計画、指揮統制、無人アセットなどで連携し、装備とデータ・AIの運用を組み合わせる狙いです。具体的な受注額は未公表で、今期の増益を約束する発表ではありません。中長期の商機と、納期・生産能力・採算を分けて見ていきます。
[関連]防衛関連銘柄を一覧で紹介!サナエノミクスで注目の投資ポイントをアナリストが解説
[関連]NECの株価は今後どうなる?生成AI懸念で暴落した理由と急反発を分析
中国輸出規制リスト入りの影響と重要鉱物リスク
中国商務省は2月24日、三菱重工航空エンジンなど20団体を輸出管制リストに載せ、軍民両用品の輸出を原則禁止しました。6月29日にも20団体を追加し、三菱重工系の企業が含まれています。別の注視リストもあり、三菱重工グループ全体への全品目禁輸とは異なります。
1Q決算資料では規制による減益額は示されておらず、部材不足や調達費増を確定的に織り込むのは早計です。ただし、レアアースなど重要鉱物の供給が滞れば、生産や納期に響くおそれがあります。代替調達の費用、工事の遅延、利益率の低下が実際に生じていないか、次の決算でも確認したいところです。
[関連]レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
三菱重工のAIデータセンター事業に広がる成長余地
AIインフラでは冷却装置の納入に加え、運用やエネルギー管理への展開も期待されます。ただし、将来のサービス収益と足元の利益貢献は分けて見る必要があります。周辺の日本企業との違いも押さえ、テーマへの期待だけで業績を見積もらないようにしましょう。
設備と運用を組み合わせる余地はあるが、収益化はこれから
冷却・電源・制御を一体で提供できれば、設備納入後の保守や運用を支える取引にもつながります。ただし、三菱重工はすでにガスタービンなどでアフターサービスを手がけており、NVIDIA提携で初めてサービス型へ転換するわけではありません。
9月9日の公式記事では、産業向けのモジュール型デジタル基盤「Diavault」も紹介しました。AI関連の製品群は広がっていますが、これをNVIDIA向けMCPの商用受注と同一視できません。データセンター事業は4月からインダストリアル・ソリューションへ移管されており、今後は同事業の具体的な受注と利益貢献が焦点です。
富士通など広がるNVIDIA関連の日本企業
NVIDIAと組む日本企業は、三菱重工だけではありません。富士通(6702)は7月16日、ファナック、安川電機、川崎重工業の各社と、NVIDIAの技術を取り入れたフィジカルAIの事業検討を始めると発表しました。フィジカルAIとは、AIが状況を判断してロボットなどを動かす技術です。
三菱重工が電力と冷却の基盤を、富士通などが計算やロボット制御を担うように、同じAIテーマでも収益源は異なります。提携先の名前だけで一括りにせず、何を販売し、いつ代金を受け取るかを見るのが重要です。AI投資が増えても、試験や開発段階の案件がすぐ各社の利益になるとは限りません。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
三菱重工業は3,761円でも予想PER33倍台|配当と割安感を確認

9月14日終値3,761円は3月高値を大きく下回りますが、高値から下がっただけでは割安といえません。時価総額と利益・純資産を比べると、引き続き成長期待を含む評価です。長期の上昇と、現在の調整を分けて買い時を考えます。
予想PER約33.3倍・PBR約3.99倍で成長期待が残る
9月14日終値3,761円を会社予想EPS113.09円で割ると、予想PERは約33.3倍です。6月末の親会社所有者持分を自己株式控除後の株数で割ったBPSは約943.63円、PBRは約3.99倍。発行済株式総数から計算した時価総額は約12.69兆円です。
分割調整後の株価は2021年末の約266円から2024年末2,223円、2025年末3,840円へ上昇しました。2024年4月の1対10分割をそろえて比べても、長期では大幅高です。今期の純利益計画は14.4%増であり、高値からの下落率だけでなく、その後も利益成長が続くかを確かめる必要があります。
年間配当29円予想でも利回りは約0.77%
27年3月期の年間配当予想は1株29円で、前期25円から4円増配の計画です。内訳は中間14円、期末15円。9月14日終値で計算した予想配当利回りは約0.77%で、高配当株としての魅力より、事業拡大による値上がりへの期待が大きい銘柄です。
会社はDOE4%以上を目安に中長期的な累進配当を目指しています。DOEは株主資本に対する配当の割合で、株価に対する利回りとは異なります。増配方針があっても購入価格が高ければ利回りは低くなります。配当収入を優先する場合は、成長期待の高さだけで購入額を増やさないようにしたいところです。
三菱重工の買い時はいつか|受注の利益化と4,000円台回復が焦点
基本的な見通しは、防衛・エナジーの受注を売上へつなげる中長期の成長です。ただし、1Q好決算後も株価が調整しており、利益の伸びを確かめながら購入を分ける姿勢が適しています。次の決算で見る数字と、直近の値動きの節目を確認します。
通期純利益3,800億円を据え置き、受注予想は7兆円へ
会社は27年3月期の売上収益5兆4,000億円、事業利益5,400億円、純利益3,800億円を据え置きました。純利益は前期比14.4%増で、達成すれば4期連続の最高益です。一方、受注予想は6.8兆円から7兆円へ引き上げ、GTCCと防衛・宇宙で各1,000億円を上乗せしました。
それでも受注計画は前年より8.5%少なく、前年の大型案件の反動が残ります。次の上期決算では受注額だけでなく、採算のよい案件が売上へ移り、特殊要因を除いても利益率が改善しているかが焦点です。1Qの高進捗だけを根拠に、利益予想の上方修正を決めつけるのは避けたいところです。
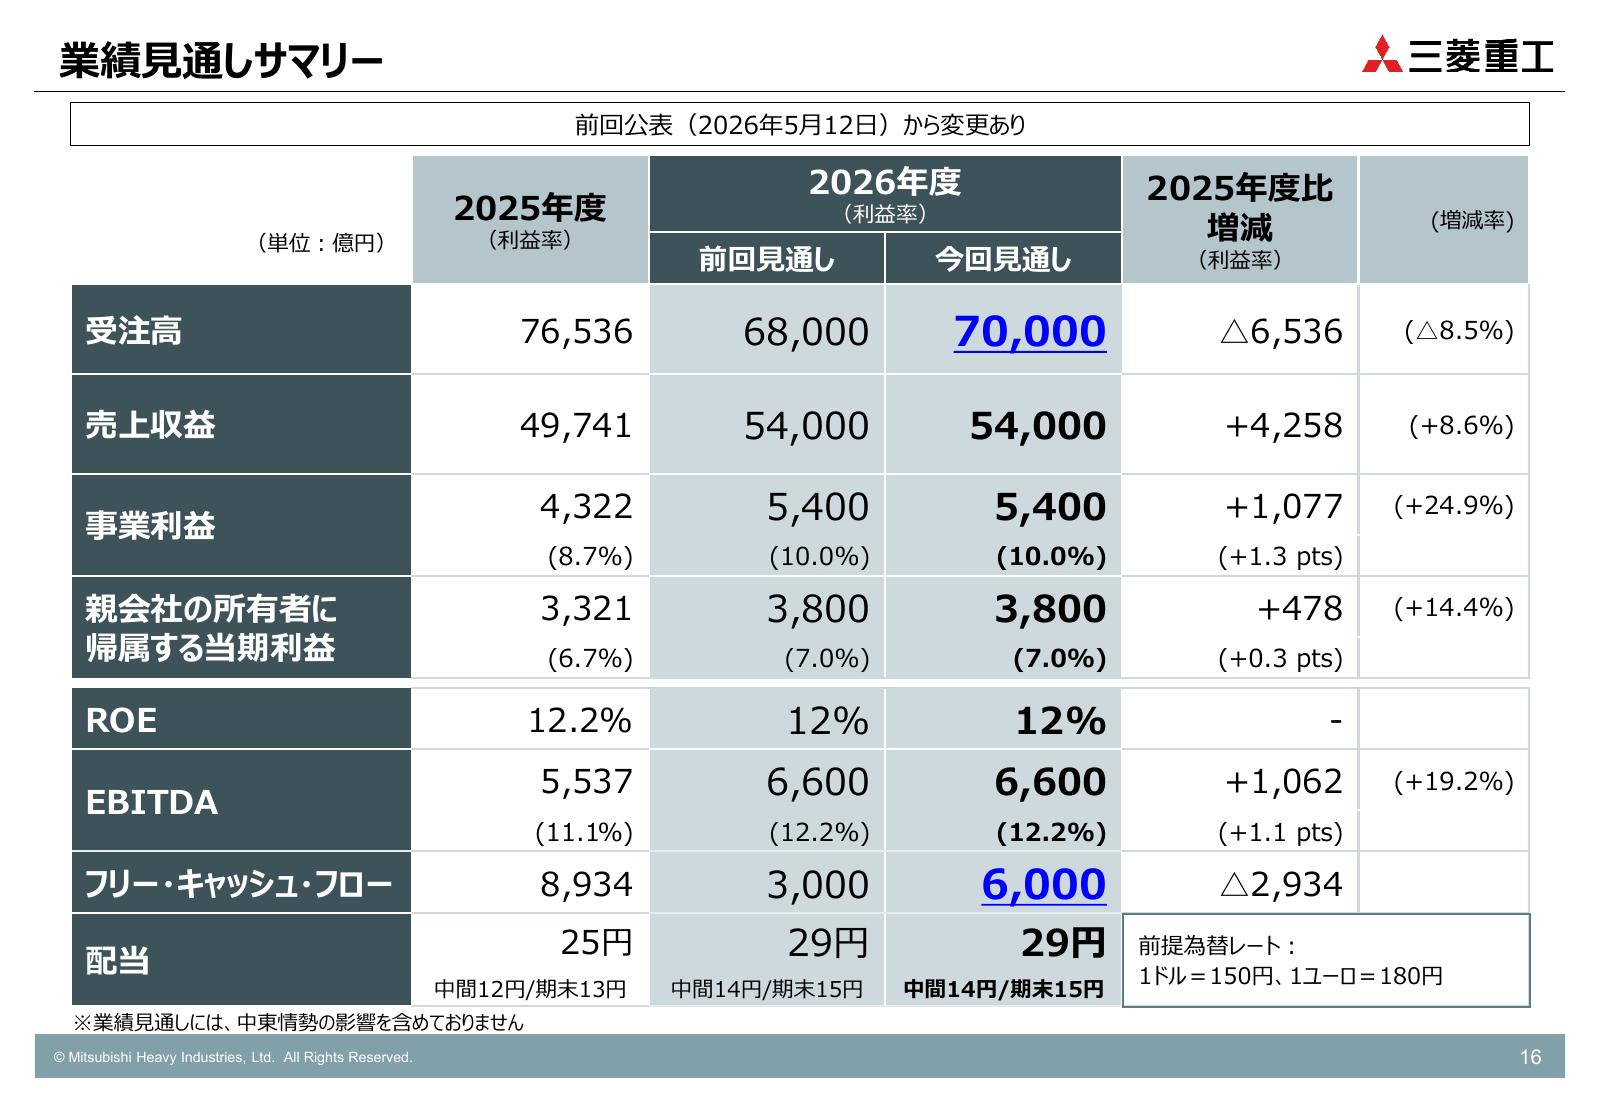
フリーCF6,000億円への増額は、そのまま追加還元につながらない
通期フリー・キャッシュ・フロー予想は3,000億円から6,000億円へ増えました。フリーCFは営業と投資の活動を合わせた資金の増減です。今回の増額には、GTCCの前受金増加と大型投資の時期見直しが影響しています。
決算説明会で会社は、前受金は将来の工事で使う資金であり、すぐに配分できる余剰資金ではないと説明しました。増配や自社株買いを当然視せず、生産能力の増強に必要な投資と資金配分を確認する必要があります。設備投資が遅れれば受注を消化する力も制約されるため、現金残高の大きさだけで株主還元を予想できません。
4,000円台の回復と9月安値3,581円を確認する
9月14日は前営業日比1.51%高の3,761円でしたが、8月4日の決算当日終値4,091円や8月18日高値4,439円を下回ります。まず4,000円台を回復して保てるかが、戻りの強さを見る目安です。一日の反発だけで、下落が終わったとは判断できません。
下値では9月11日安値3,581円、その下では6月11日安値3,404円を比較対象にします。これらは必ず反発する価格ではありません。購入を考えるなら一括で高値を追わず、値動きが落ち着くのを待つか資金を分ける方法があります。高値更新を期待する場合も、受注の利益化や冷却事業の商用採用が進むかを合わせて見ましょう。
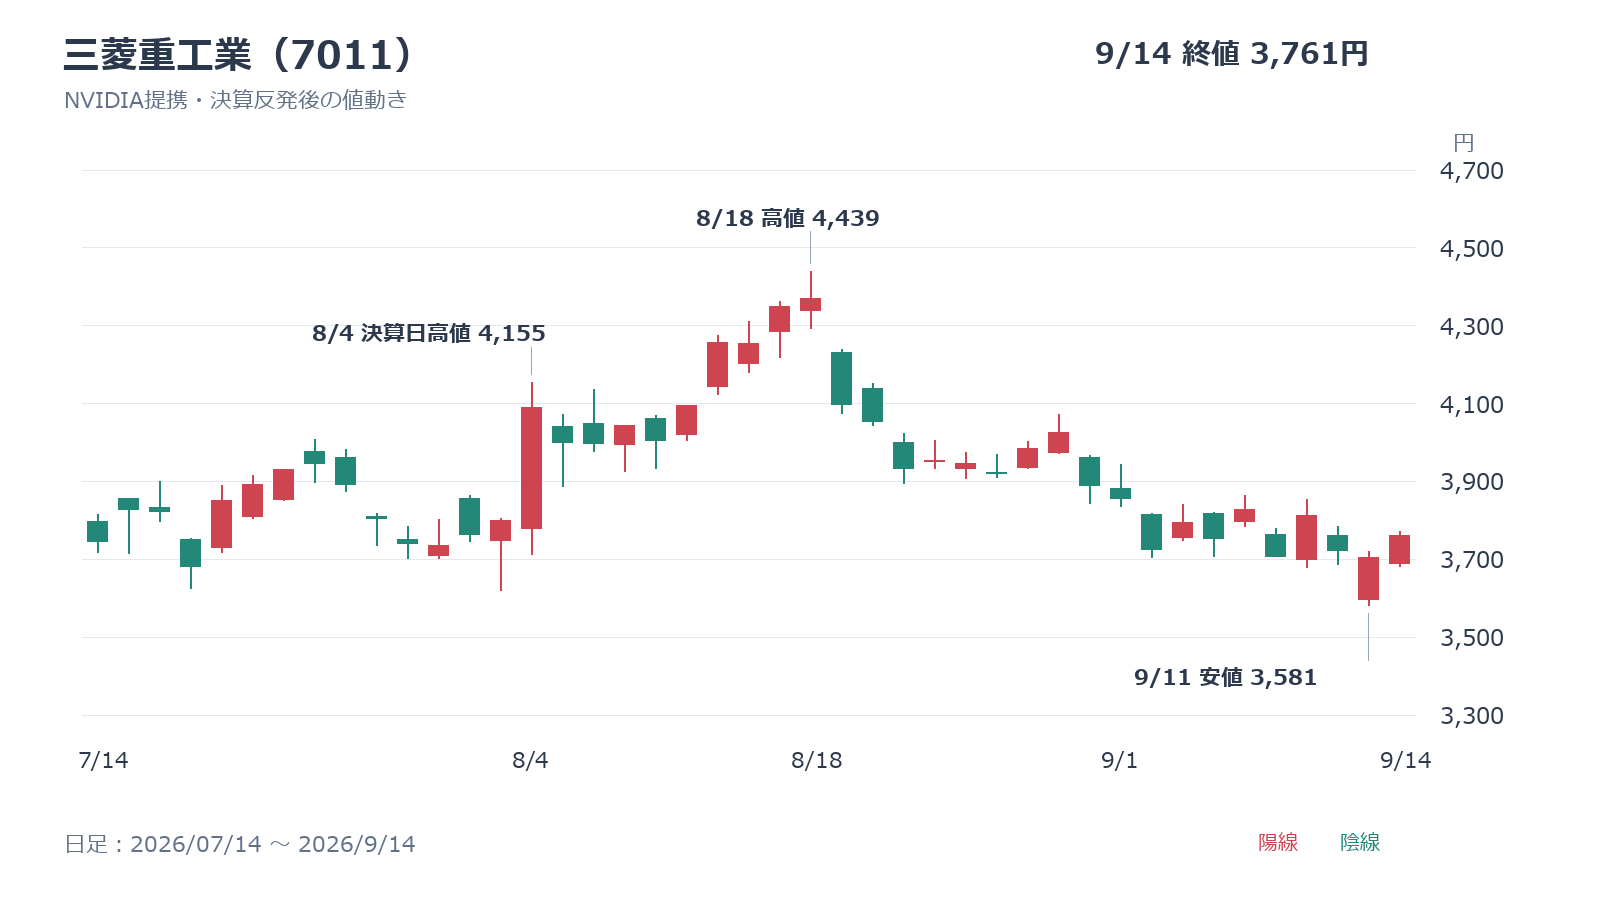
まとめ|AIと防衛の二枚看板、ただし高PERには注意

三菱重工は過去最高益を更新した後、27年3月期1Qも大幅増益となりました。GTCC・原子力が伸び、受注残14.1兆円が中長期の成長を支えています。
NVIDIAとの協業やNECとの防衛提携には成長余地がありますが、試験機の出荷や覚書を商用受注と混同できません。1Q利益の特殊要因と中国の輸出規制にも注意が必要です。
株価3,761円でも予想PERは約33.3倍です。次の決算で受注の利益化を確認し、短期では4,000円台回復と9月安値を見ながら、購入時期と金額を分けて検討しましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
国内株式、海外株式、外国為替の領域で経験豊富なアナリスト・ファンドマネージャーのもと、金融市場の基礎・特徴、マクロ経済の捉え方、個別株式の分析、チャート分析、流動性分析などを学びながら、日本投資機構株式会社では唯一の女性アナリストとして登録。自身が専任するLINE公式など各コンテンツに累計7000名以上が参加。Twitterのフォロワー数も3万人を超える人気アナリスト。