
イオン(8267)の株価を考えるうえで、上期最高益という数字だけでは見落とせないのが食品小売の不振です。今後の焦点は、食品小売の改善がツルハ統合の増益に加わるかです。
予想PER約45倍の評価を踏まえ、10月13日発表の中間決算、配当・優待からその条件を検証します。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
イオンの中間決算は最高益|スーパー事業は赤字
上期の営業収益と営業利益は過去最高を更新しました。ただ、事業別に見ると利益を稼いだ部門と収益が悪化した部門に差があります。最高益を支えた事業と、スーパー事業の赤字を分けて読み解きます。
上期営業利益は10.7%増、6〜8月単独は10.2%減
10月13日の中間短信によると、27年2月期中間(2026年3〜8月)の営業収益は5兆9,041億円で前年同期比13.8%増、営業利益は1,307億円で10.7%増でした。経常利益は1.7%増にとどまる一方、親会社株主に帰属する中間純利益は133億円と229.1%増えています。
ただし、6〜8月だけの営業利益は555億円で前年同期比10.2%減でした。中間短信から第1四半期短信の数値を差し引いた本稿の計算です。上期の最高益は3〜5月の増益に支えられており、直近3カ月の勢いとは分けて読む必要があります。
ドラッグストアとモールが利益を押し上げる
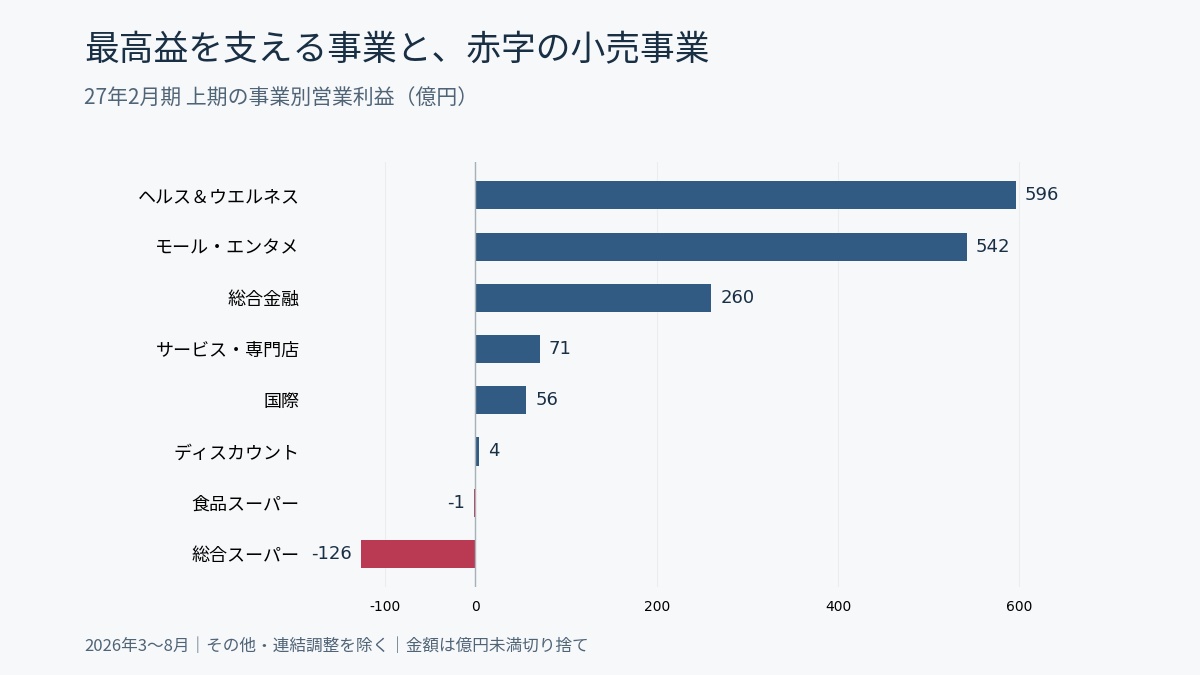
同日公表の決算説明資料で利益をけん引したのは、ドラッグストアを中心とするヘルス&ウエルネス事業です。上期の営業利益は596億円で、前年同期より369億円増えました。ツルハホールディングスの連結化も含んだ伸びであり、既存事業だけの成長率ではありません。
モールを運営するディベロッパー・エンターテインメント事業も542億円と132億円の増益でした。2事業の増益額は計約500億円に達し、全社の増益126億円を上回ります。事業区分は今期に改定され、前年値も比較できる区分に組み替えられています。
総合スーパーと食品スーパーは利益が悪化
総合スーパー(GMS)事業は126億円の営業損失で、前年より124億円悪化しました。食品スーパー(SM)事業も1.76億円の損失となり、前年の黒字から転落しています。最高益の一方で、スーパー2事業は収益を落としました。
全社の増益と食品小売の不振は同時に起きています。連結全体の本業が赤字という意味ではありません。下図でもドラッグストアとモールの利益が大きく、食品を中心とする小売の改善余地が残っていると分かります。
イオンの株価は割高か|予想PER約45倍をどう読むか
10月13日終値1,200円は、会社予想の1株利益に対して約45倍の株価収益率(PER)にあたります。高値からの下落率と、利益に対する割安さは別の話です。値動きと指標の両面から現在の評価を考えます。
過去5年と直近1年の株価を振り返る
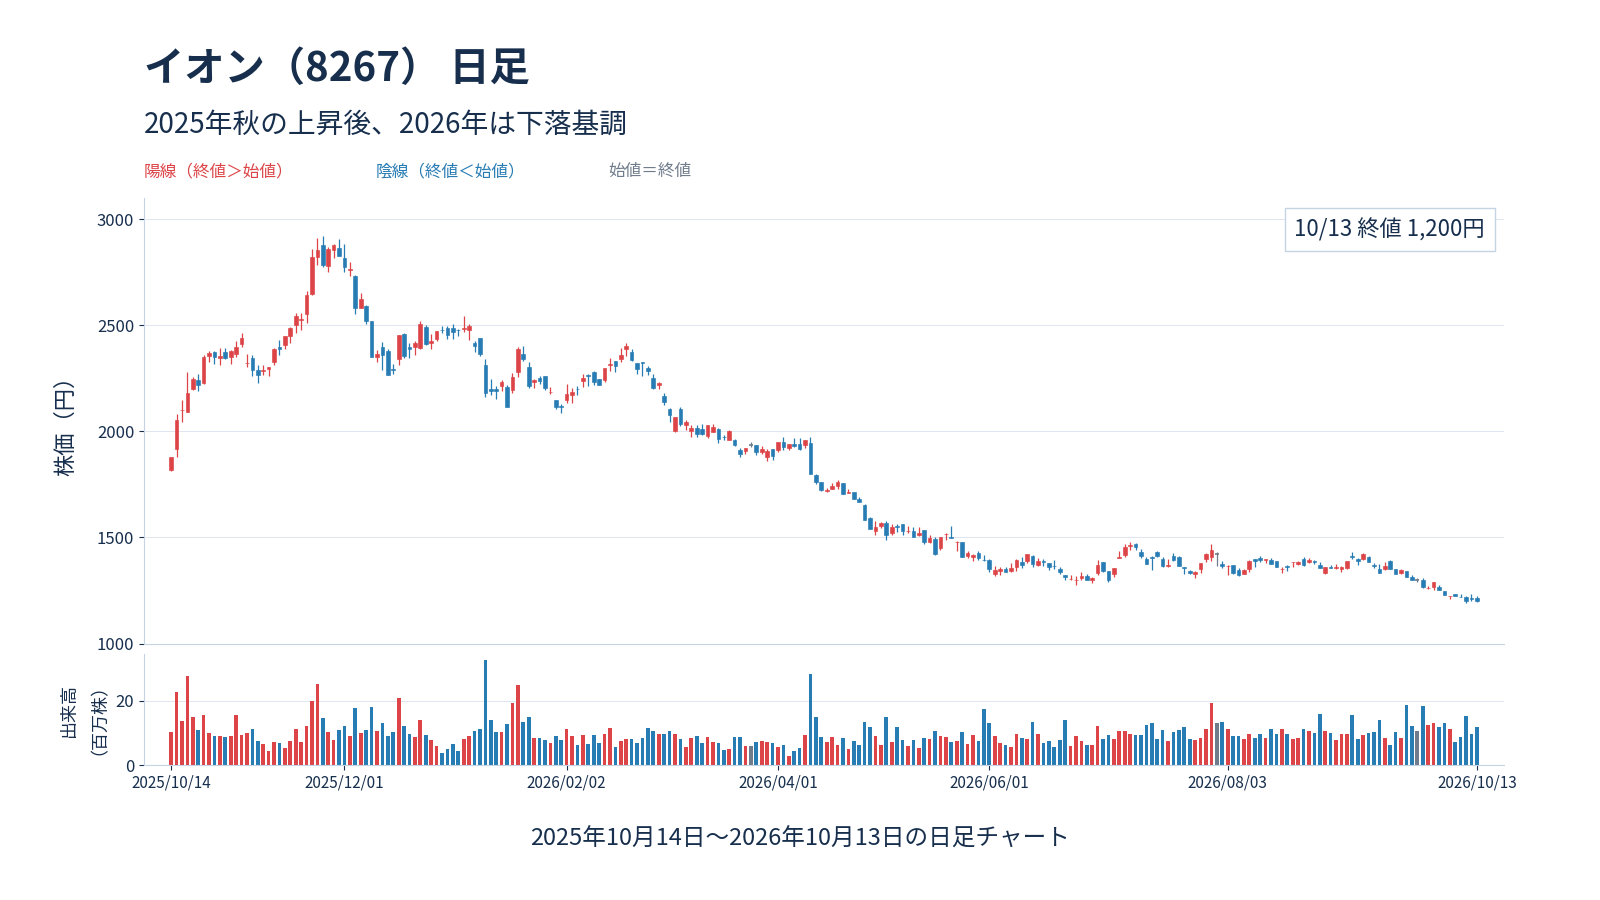
2025年9月1日の1株から3株への分割を調整した年末終値は、2021年902.9円、2022年927.6円、2023年1,050.3円、2024年1,231.6円でした。2025年末は2,477円へ上昇しています。
2026年は1月5日の年初来高値2,542.5円から、10月8日の年初来安値1,190.5円まで値を下げました。10月13日終値1,200円は中間決算の公表前で、その決算への反応ではありません。下図は取得できた直近1年間の日々の終値で、5年間の連続系列とは区別しています。
PER・PBR・配当利回りから現在の評価を読む
同日中間短信の予想EPS(1株利益)26.39円、8月末BPS(1株純資産)440.50円、年間配当予想15円で算出しました。株価はすべて10月13日終値1,200円にそろえています。
予想PER約45倍は、将来の成長を見込んだ評価と読むのが自然です。株価が下がっただけで割安になったとは限りません。利益成長が計画に届かなければ、評価倍率が下がる余地もあります。
| 指標 | 本稿計算 |
|---|---|
| 予想PER | 1,200÷26.39=45.47倍 |
| PBR | 1,200÷440.50=2.72倍 |
| 予想配当利回り | 15÷1,200×100=1.25% |
| 時価総額 | 1,200円×2,783,529,021株≒3兆3,402億円(自己株式含む) |
増益の内訳と今の株価に織り込まれた期待を考える
通期の営業利益計画は前期比25.7%増の3,400億円です。一方、親会社株主に帰属する当期純利益は730億円と0.4%増にとどまります。前期には段階取得に係る差益という一時的な利益もあり、営業利益と最終利益の伸びは一致していません。
今期の予想EPS26.39円は前期26.87円を下回ります。営業増益がそのまま1株利益の成長につながる状況ではないのです。現在のPERを支えるには、買収による規模拡大に加え、最終利益を継続的に増やせるかが重要になります。
今後の株価を支えられるか|食品小売の立て直し
今後の利益成長を支えるには、スーパー事業の収益改善が欠かせません。会社は食品小売の苦戦を外部環境と自社の課題に分け、下期の施策を示しました。客数、粗利益、再編の3つから、その実効性を読み解きます。
値下げとPB拡大で客数を取り戻せるか
10月13日の決算説明資料で会社は食品の苦戦について、米の特需の反動やコスト上昇、節約志向を挙げています。主要SM13社の管理会計では上期の客数が2.2%減り、1点単価は2.5%上昇。同じ対象の既存店売上高は0.7%減でした。
下期は自社ブランド(PB)の拡販と、集客に効くメーカーブランド(NB)への価格施策を進めます。10月13日の9月度連結営業概況によると、イオンリテール既存店売上は2.6%増で、3カ月連続の前年超えでした。ただ、売上が戻っても利益が増えたかは月次だけでは分かりません。
人件費や物流費を吸収できる粗利益が必要
値下げで客数を取り戻しても、粗利益が薄くなれば人件費や物流費の上昇を吸収しきれません。会社は生鮮食品や総菜の強化、販促費・設備費の適正化を掲げており、価格を下げても利益が残る売り方が必要です。
総務省が10月9日に公表した8月の家計調査では、2人以上世帯の食料支出は名目1.7%増、実質1.4%減でした。物価上昇の影響を除いた実質的な支出は減っています。この統計だけで減益原因は特定できませんが、食品小売の価格競争を考える背景になります。
食品スーパー再編は統合後の収益改善が課題
ユナイテッド・スーパーマーケット・ホールディングス(U.S.M.H)は、上期の営業収益が5,447.79億円と14%増えた一方、32.83億円の営業損失でした。規模の拡大がまだ利益に結びついていません。
U.S.M.Hは仕入統合や物流・システムの共通化、本部機能の統合を進めています。統合の効果が費用削減として表れるかを確かめたいところです。季節需要で売上が増えても利益が残るかという視点は、年末商戦関連銘柄の記事で扱う小売・メーカー・卸の違いにも通じます。
[関連]年末商戦関連銘柄6選|小売・ゲーム・玩具の注目株と選び方【2026年】
イオンの配当・株主優待|買い物額で変わる還元額
イオンの株主還元は、配当に加えて買い物額に応じて返金される株主優待が特徴です。優待の価値は保有株数と家族の買い物額で変わるため、投資額と実際に戻る金額を分けて整理すると選びやすくなります。
年間配当予想15円には記念配当1円を含む
27年2月期の年間配当予想は1株15円で、普通配当14円と記念配当1円の合計です。記念配当の上乗せを毎年続く前提にはできません。予想額は会社の計画であり、確定した将来の受取額とは区別して考えます。
前期の26年2月期は、分割調整後で1株13.67円でした。分割前の中間配当20円と分割後の期末配当7円は1株の大きさが違うため、合計27円では比較できません。調整後で見ると、普通配当は13.67円から14円へ小幅に増える計画です。
100株1%・300株3%の還元額を試算する
公式株主優待制度による2026年2月末以降の返金率は100株1%、200株2%、300株3%、1,500株4%、3,000株5%、9,000株7%です。対象の買い物が年60万円(半期30万円ずつ)で、通年利用できた場合を試算しました。
返金対象は半期ごとに本人・家族合計100万円まで。対象外の商品・店舗・支払方法があり、カード到着後の対象購入が前提です。配当は税引前の予想額です。
| 項目 | 100株 | 300株 |
|---|---|---|
| 投資額 | 12万円 | 36万円 |
| 年間返金 | 6,000円 | 18,000円 |
| 年間配当予想 | 1,500円 | 4,500円 |
優待の節約額と株価下落の損失を比べる
買い物返金は、実際に使った金額の一部が戻る仕組みです。優待のために不要な買い物を増やせば、返金を受けても家計の支出は膨らみます。配当と合計した金額を、誰でも受け取れる金融上の利回りとして扱うのも適切ではありません。
株価1,200円が10%下がると、評価損は100株で12,000円、300株で36,000円です。前節の1年分の返金と税引前配当の合計を上回ります。優待は普段の買い物に使える上乗せと捉え、株価下落で失う金額も投資前に比較しておきましょう。
イオンの株価を左右する今後の条件|下期は営業利益37%増が必要
通期の会社計画を達成するには、下期の営業利益を前年同期より約37%増やす必要があります。食品小売の改善、ツルハ統合の効果、投資に伴う財務負担が、利益の伸びを判断する3つの軸です。
食品小売の赤字縮小を2027年1月の決算で確かめる
通期営業利益計画3,400億円から上期1,307.43億円を引くと、下期は2,092.57億円が必要です。前年下期1,523.30億円に対して、本稿の計算で37.37%増となります。会社が別途発表した下期予想ではなく、通期計画との差額です。
次の第3四半期決算は2027年1月第3週の予定で、具体的な日付は未確定です。GMS・SMの赤字縮小と、客数・粗利益の改善がそろうかが重要です。売上だけの回復なら、下期に必要な利益の伸びとの距離は残ります。
ツルハ統合の年間効果150億円に向けた進捗
ツルハホールディングスは2025年12月にウエルシアと統合し、2026年1月にイオンの連結子会社となりました。H&W事業の大幅増益には、この連結範囲の拡大が含まれます。既存事業の伸びと買収の上乗せは分けて評価します。
ツルハHDの年間シナジー計画150億円に対し、上期実績は約85億円でした。中間決算説明資料に示された効果で、下期も積み上がれば食品小売の不振を補う力になります。ただし、この150億円はツルハHDの統合効果の目標で、イオン全体の利益が同額増えるという意味ではありません。
成長投資による利益拡大と有利子負債の増加を追う
10月13日の中間短信・決算説明資料では、金融事業を除く有利子負債は8月末に3兆2,767億円と、2月末から2,502億円増えました。連結の上期支払利息も236.41億円から340.48億円へ増加。投資による利益拡大が利払い増を上回れるかが、最終利益を伸ばすうえでも重要です。
連結営業キャッシュ・フローは2,625.44億円のマイナスですが、銀行の貸出金・預金などの増減を含みます。小売の資金不足とは直結しません。また、熊本地震などに伴う災害損失41.98億円を計上し、事故調査・安全対策の進展も引き続き確認が必要です。
まとめ|最高益の数字と食品小売の回復をセットで見る
イオンの上期は最高益でしたが、利益を押し上げたのはドラッグストアとモールです。スーパー事業の収益は悪化しました。
株価は高値から下げても予想PERは約45倍。優待の還元額だけでなく、利益成長への期待がどれだけ実現するかを見たい銘柄です。
今後の判断軸は、食品小売の改善がツルハ統合の増益に加わるか。次の決算では売上の伸びだけでなく、スーパー2事業の損益と下期計画に必要な利益を照合してください。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 アナリスト
準大手の証券会社にて資産運用のアドバイザーを務めた後、日本株主力の投資顧問会社の支店長となる。現在は日本投資機構株式会社の筆頭アナリストとして多くのお客様に株式投資の助言を行いつつ、YouTubeチャンネルにも積極的に出演しており、資産運用の重要さを発信している。