
株初心者の友人からこんな質問をもらいました。
東京エレクトロンなどの株式分割を受けて、「買いやすくなること」が需給や値動きにどう影響するのか。大した影響はないのかもしれないが、分割後の売買を考えている投資家も多いので、何かアドバイスがあれば聞きたい、という内容です。
タイミングとしてはこれ以上ない質問です。
2026年10月1日、東京エレクトロン(TEL)が1株を5株に、キオクシアホールディングスが1株を3株に分割しました。同じ日には三井住友フィナンシャルグループ(1→2)、豊田合成(1→5)、大和ハウス工業(1→2)など、プライム市場の大型株がまとめて分割しています。
今回は「分割で買いやすくなると株価は上がるのか」という質問を、理屈と実際のデータの両面から確かめてみます。
個人投資家の注目度が高いTELとキオクシアの2銘柄について、日足データを使って分割発表日と権利落ち日の前後を検証しました。先に結論を書いておくと、分割そのものが株価や出来高を動かしたという統計的な証拠は、2銘柄とも見つかりませんでした。その理由を順に見ていきます。
株式分割で株価が動く理由|分割そのものは何も変えない
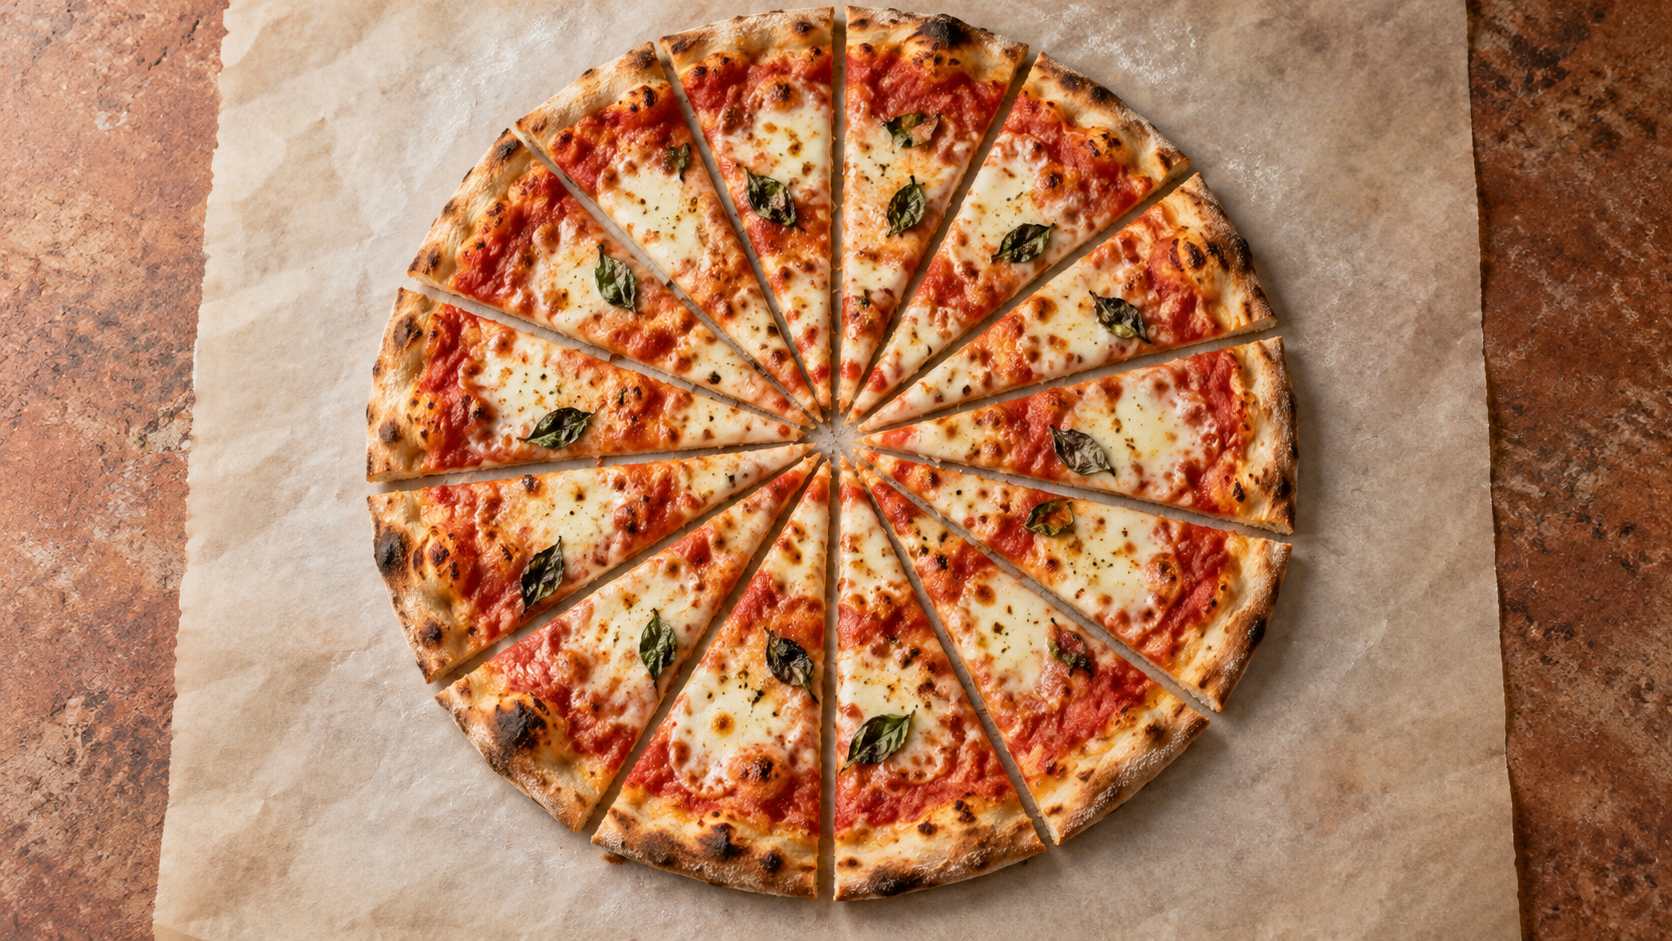
株式分割は、簡単に例えるとピザを8切れに切るか16切れに切るかの違いでしかありません。
理論上、分割で企業価値は1円も変わらない
発行済株式数が5倍になれば理論株価は5分の1になり、時価総額も1株当たりの価値も変わりません。それでも分割の発表で株価が上がる場面はよく見かけます。この謎については半世紀以上前から研究があり、Fama、Fisher、Jensen、Rollの1969年の論文が出発点になっているとのこと。
[関連]株式併合とは?株式分割との違い・目的・少数株主の排除をわかりやすく解説
株価が動くのは分割と一緒に出る好材料のため
そこで示されたのは、分割の前後で株価が動くのは分割そのものの効果ではなく、分割と一緒に出てくる好材料、とくに増配や業績見通しを市場が先取りしているからだ、という解釈でした。その後Ikenberry、Rankine、Sticeらが分割後の超過リターンの継続を報告していますが、これも「分割を決めるのは経営陣が先行きに自信を持っているときだ」というシグナルとして説明されるのが一般的です。
TELもキオクシアも分割「単体」の発表ではなかった
この視点で今回の2銘柄を見ると、どちらも分割「単体」の発表ではないことがすぐに分かります。
TELは2026年5月29日の引け後に分割を発表しましたが、同時に上限1500億円・750万株の自社株買い枠も設定しています。キオクシアはさらに材料が重なっていて、7月31日の引け後に第1四半期決算、7〜9月期の業績見通し、上限8000億円の自社株買い、そして1→3の分割をまとめて発表しました。
自社株買いは、企業自身が市場で株を買うので、実需の買いが生まれます。決算と業績見通しは企業価値そのものの見直しです。これに対して分割は、需要も価値も生みません。三つが同じ日に出れば、株価が動いても、分割の貢献分だけを取り出すことはできません。
「分割で株価が上がった」という語られ方の多くは、これを見落としていると僕は考えています。
インデックスは株式分割に中立|TOPIX・日経平均への影響なし
フローの観点から最初に確認しておきたいのが、インデックスへの影響です。
TELもキオクシアも主要指数の構成銘柄なので、もし分割で指数ウェイトが変わるなら、パッシブ資金の機械的な売買が発生します。
TOPIXも日経平均もウェイトは変わらない
結論からいえば、どちらの指数でもウェイトは変わりません。TOPIXは浮動株時価総額加重なので、株数が5倍になって株価が5分の1になれば、時価総額は同じで、ウェイトもそのままです。日経平均は株価平均型ですが、こちらは各銘柄に「株価換算係数」が設定されていて、分割が起きると係数が分割比率に合わせて調整されます。
日経平均の構成銘柄であるTELの株価が5分の1になっても、係数が5倍になるので指数への寄与度は変わりません。日経平均の値がさ株問題を以前の記事で取り上げましたが、分割はその構造を変える手段ではない、ということです。
指数を通じた買い需要は生まれない
つまり分割はインデックスイベントではありません。
パッシブファンドは権利落ち日の9月29日にも、効力発生日の10月1日にも何も売り買いする必要がなく、指数を通じた買い需要は生まれていません。分割の需給効果があるとすれば、それは個人投資家を中心とした思惑的な売買から生じるもので、そこに議論を絞ることができます。
株式分割後も「買いやすさ」は限定的|100株で100万円超
では、個人投資家にとって本当に買いやすくなったのでしょうか。
分割後も最低投資金額は50万円の倍以上
東証は望ましい投資単位を50万円未満と明示していて、TELもこの水準への移行を分割の目的に掲げています。ところが10月6日の終値で計算すると、TELは12,805円なので100株で約128万円、キオクシアは18,735円なので100株で約187万円です。分割後も、どちらも50万円の倍以上です。分割を決めた時点(TELは5月末、キオクシアは7月末)から株価が上がったこともありますが、最低投資金額のハードルはまだ高いままです。
単元未満株なら分割前から1株5万円台で買えた
もう一つ見落とされがちなのが、単元未満株の存在です。大手ネット証券の多くは1株単位で売買できるサービスを提供していて、分割前のTELでも1株5万円台、キオクシアでも5万円台で買うことができました。少額で投資したい個人にとっては、分割の前から入口は開いていたことになります。分割で変わったのは、100株という単元で持ちたい人と、信用取引を使いたい人の入口です。
株主数は増えても株価を押し上げる買い需要とは別
それでも、市場全体で見ると分割には確かな効果があります。
共同通信によると、2025年度の個人株主は延べ9198万人と過去最多を更新し、そのうち分割による増加は263万人でした。東証の担当者は、分割した企業では数年にわたって株主増が続くと指摘しています。ただしこれは株主数、つまり保有者の数の話です。株主数が増えることと、株価を押し上げるだけの買い需要が生まれることは、同じではありません。
東京エレクトロンとキオクシアで株式分割の影響を検証
ここからは実際のデータです。2025年10月から2026年10月までのTELとキオクシアの日足を使い、TOPIXとの連動性(β)から「市場並みならこれくらい動いたはず」という値を推定しました。
実際の値動きとの差を異常リターンと呼び、それを分割発表日と権利落ち日(9月29日)の前後で集計しています。発表はどちらも引け後だったので、TELは6月1日、キオクシアは8月3日をイベント日としました。いわゆるイベントスタディで、機関投資家がコーポレートアクションの影響を測るときの標準的な手法です。
TELの急騰は発表2営業日後に集中していた
TELの発表日の異常リターンは+1.6%で、普段の値動きの範囲に収まっています。発表から20営業日の累積では+31%と大きく、統計的にも有意なのですが、その大半は発表2営業日後の6月3日(+10%)と6月4日(+5.7%)に集中していました。分割と自社株買いが材料なら、発表直後の6月1日に織り込まれていたはずです。2日遅れの急騰は、別の材料によるものと考えるのが自然です。
キオクシアは決算と自社株買いの反応に埋もれた
キオクシアはさらに読み取りが難しい銘柄です。7月31日はストップ高でしたが、分割の発表はその日の引け後なので、この上昇は分割とは関係がありません。発表翌営業日の8月3日は+7.2%でしたが、キオクシアは1日に6%程度動くのが普通の銘柄で、この数字はその範囲を出ません。そのうえ、この日は決算と8000億円の自社株買いの反応も重なっています。
権利落ち後も値動き・出来高に買いの痕跡なし
権利落ち日以降の5営業日も、TELの+10.6%は5%の有意水準に届かず、キオクシアはほぼゼロでした。権利落ちの前後で個人の買いが目立って入ったのであれば、ここに何らかの痕跡が出てもよさそうですが、値動きの面ではその形跡は見えません。
僕が一番面白いと思ったのは出来高です。データは分割調整済みの株数ベースですが、権利落ち後のTELは平常とほぼ同じ、キオクシアに至っては平常の半分以下でした。「買いやすくなった」直後に売買が膨らんだ形跡は見当たりません。ただし公開データでは約定件数や小口注文の比率までは分からないので、個人投資家の参加者そのものが増えていないとまでは言えません。小口の注文が増えても1件あたりの株数が小さければ、株数ベースの出来高は増えないからです。
2銘柄の検証で言えること・言えないこと
もう一点付け加えると、キオクシアのβは2.37と非常に高く、市場の動きをどう差し引くかで結果が大きく変わります。発表後20営業日の累積異常リターンは、βを使ったモデルでは-20.7%ですが、TOPIXの騰落率をそのまま引く方法では+4.9%と符号まで変わります。2銘柄だけの検証なので、ここで示したのはあくまで事例で、一般的な傾向として語るにはサンプルが足りません。それでも、少なくともこの2銘柄では、分割の効果は自社株買いや決算、そして日々の大きな値動きに埋もれていました。
2023年のTEL分割も上昇の主因は業績と市況
前回のTELの分割も同じ構図でした。2023年4月の1→3分割の直後に1万5000円台だった株価は、その後3万9000円を突破しましたが、主な要因は業績の上方修正と半導体市況の回復でした。分割後に上がったことは、分割のおかげで上がったことを意味しません。
まとめ|株式分割の後に見るべきは自社株買いと信用買い残
質問への答えをまとめると、「買いやすくなること」が需給を大きく動かすことはなく、少なくとも今回の2銘柄では、その効果はデータで確認できるほどの大きさではありませんでした。分割を買いの理由にするのは、ピザの切り方で味が変わると期待するのに近いと思います。
需給を動かすのは自社株買いの「執行」
では分割後に売買するとき、何を見ればよいのか。実際に需給を動かすのは、分割と一緒に発表された自社株買いの執行のほうです。ここは「枠」と「執行」を分けて考える必要があり、以前の記事で書いたように、公表された枠がそのまま買われるとは限りません。執行の実績は、EDINETで毎月提出される自己株券買付状況報告書で確認できます。
小さくなった投資単位は「分けて買う」ために使う
もう一つは、分割の本当の利点をどう使うかです。投資単位が小さくなって得をするのは、一度に大きく買える人ではなく、少しずつ買いたい人です。100株単位が以前より小さくなったぶん、何回かに分けて買う、値動きを見ながら少しずつ買い増すといった刻み方がしやすくなりました。キオクシアのように1日で6%程度動くのが普通の銘柄であれば、この刻めることの価値は小さくありません。
信用買い残の積み上がりは将来の売り圧力
あわせて、信用取引にも目を配っておきたいところです。単元が小さくなると、信用取引で買える人も増えます。JPXが週次で公表している銘柄別の信用買い残が分割後に積み上がっていくようなら、それは将来の売り圧力の予備軍でもあります。分割で増えた買い手が、そのまま次の売り手になる可能性もある、ということです。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報

元外資系証券株式本部長マネジングディレクター
日系証券個人営業から証券人生をスタート。その後ロンドンと東京を拠点に20年以上に渡って外資系証券会社の主にトレーディングデスク及び各マネジメント職を歴任。2019年退職。得意分野はフローの裏側分析及び市場構造分析。現在はXやnoteなどで個人投資家向け株式投資の知識提供中心に悠々自適生活を送る。趣味は食とクルマ。