キオクシア(285A)の株価は2026年10月14日に14,690円で引け、8月の安値を下回りました。
次に参照する過去の価格は約12,800〜13,200円、その下は約12,000円です。ただし底値の予測ではなく、現時点では買いを急がず、安値更新が止まるのを待つと考えます。
本記事は10月14日終値を基準に、下落の背景、過去安値を割った場合、買いを検討できる条件を分析します。株価は10月1日の3分割後に統一しました。公開情報に基づく解説であり、個別の売買を推奨するものではありません。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
キオクシアの株価推移|6月高値から60.9%下落した現在地
キオクシア株は、AI向け需要とNAND価格の上昇を背景に急騰した後、大きく調整しました。株価上昇の出発点と、直近の高値を分けて比べることが大切です。上場時からの値上がりと、高値からの下落を確認します。
分割調整後の公募価格485円から約30.3倍
キオクシアは2024年12月18日に東証プライム市場へ上場しました。10月の3分割に合わせると、公募価格は485円、初値は480円に相当し、公募割れで始まっています。その後、メモリー市況と業績への期待が変わり、株価の水準も大きく切り上がりました。
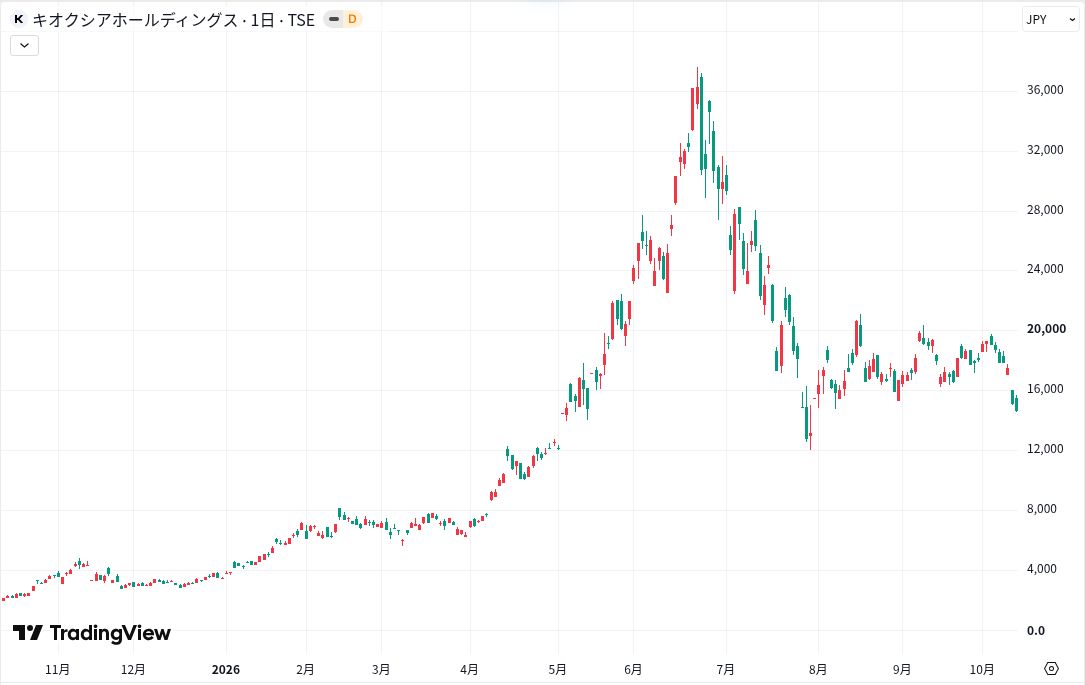
10月14日終値14,690円は、分割調整後の公募価格の約30.3倍です。6月22日の取引時間中高値は同じ基準で約37,567円でした。高値から大きく下がっていても、上場時より高い水準です。公募価格との比較だけでは現在の割安・割高は決まりません。
6月高値約37,567円からの下落をチャートで確認
6月22日高値を3分割後に換算すると約37,567円で、10月14日終値はそこから60.9%下落しています。10月5日の高値19,750円からも25.6%下落し、長期の調整に加えて直近の戻りも崩れました。分割前後を混ぜずに比較しても、下落が続く形です。6月末の純資産を基に分割調整した1株純資産(BPS)は約1,462円で、10月14日終値の純資産倍率(PBR)は約10.04倍です。8月の自社株買い後の純資産ではないため、次回決算で再計算が必要です。
10月14日は3.23%安|100株の購入額は146万9,000円
10月13日は13.28%安となり、翌14日も前日終値15,180円から490円、3.23%下落しました。2営業日続けて下げ、14日の安値は14,570円です。急落翌日の値下がり幅が小さくなっただけでは、売りが終わったとは判断しにくい状態です。
10月14日時点の時価総額は市場データ上で約24.18兆円です。10月14日終値で100株を買うと、手数料を除いて146万9,000円が必要です。株価が10%下がれば、100株の評価額は14万6,900円減ります。分割で購入単位の金額は下がりましたが、1銘柄へ資金を集中させるリスクは残ります。
最新決算と株主還元|純利益8,422億円・3分割・自社株買い
最新の27年3月期第1四半期は、売上高と利益が大幅に増えました。一方、通期予想や配当額がすべて決まったわけではありません。決算の実績、次の四半期の会社予想、すでに実施した還元を切り分けて確認します。
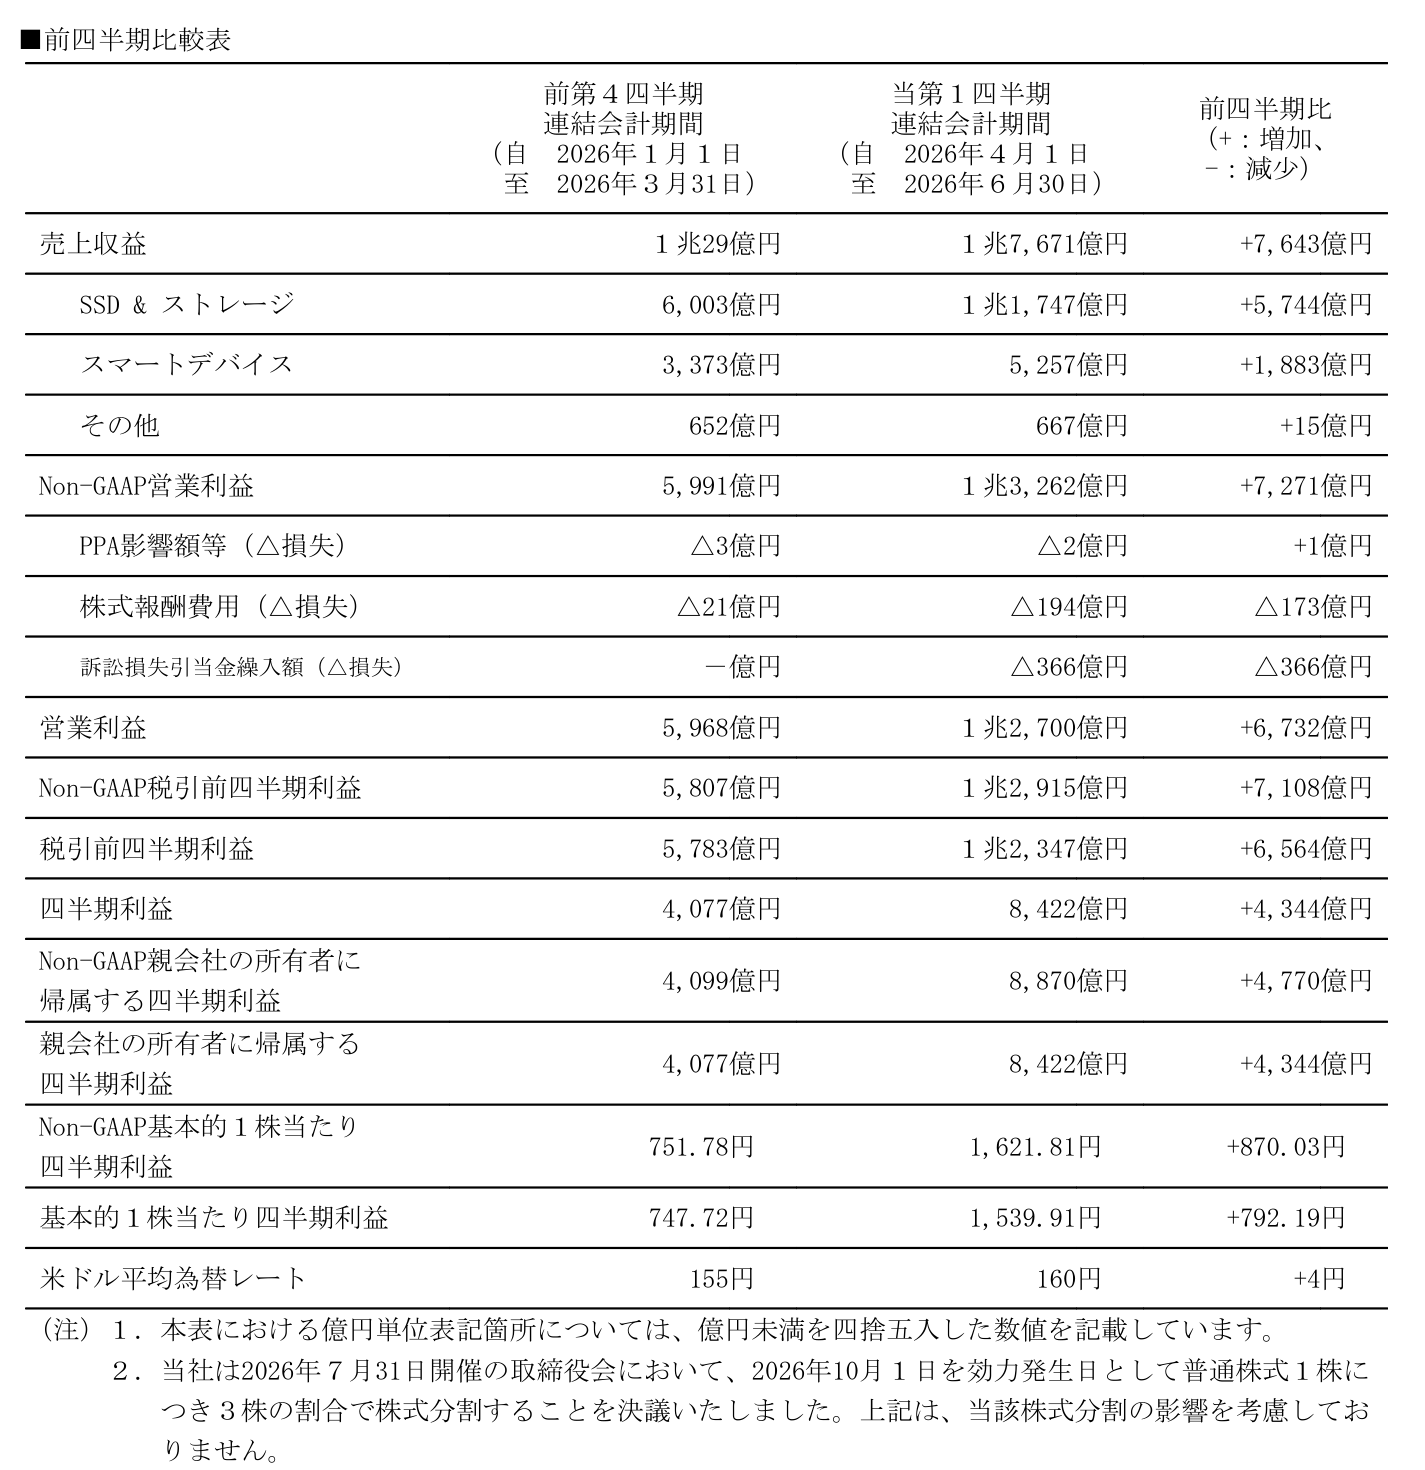
4〜6月期は売上高1兆7,671億円、純利益8,422億円
27年3月期第1四半期の売上高は1兆7,671億円、前年同期比415.5%増でした。親会社の所有者に帰属する純利益は8,422億円で、前年同期の約46.1倍です。利益拡大の中心はSSDなどの記憶用メモリー需要です。用途別のSSD&ストレージ売上は1兆1,747億円で全社の66.5%ですが、PC向けも含み、全額がAI向けではありません。
営業利益率75.0%はNon-GAAP|IFRSとは分けて読む
会社が示したNon-GAAP営業利益は1兆3,262億円、利益率は75.0%です。一方、会計基準IFRSによる営業利益は1兆2,700億円、利益率は約71.9%でした。異なる基準の利益額と利益率を組み合わせないようにしましょう。
Non-GAAPは、訴訟損失引当金366億円や株式報酬費用などを調整した指標です。本業の採算を比較しやすい一方、除いた費用が株主に無関係になるわけではありません。企業間比較では同じ基準を使い、実際の費用や現金支出も確認します。
7〜9月期の会社予想は売上高2兆3,900億円
7月31日発表の7〜9月期単独の会社予想は、売上高2兆3,900億円、IFRSの親会社帰属純利益1兆2,700億円です。4〜6月期実績を足すと、上期の純利益予想は約2兆1,122億円になります。7〜9月期単独と、4〜9月の上期累計を取り違えないことが重要です。
会社は通期業績予想を開示していません。上期予想を単純に2倍して、27年3月期の会社計画とすることはできません。下期のNAND価格、出荷量、為替、設備投資負担によって年間の利益は変わります。
10月1日に1株から3株への株式分割を実施
7月31日に発表した株式分割は、9月30日を基準日、10月1日を効力発生日として1株を3株に分ける内容で実施されました。本記事の過去の株価は3分割後に換算しています。6月高値や7月安値と、10月の取引価格を同じ基準で比べるためです。
株数が3倍になり、理論上の1株価格とEPSは3分の1になります。分割自体は企業の利益や保有資産の価値を増やすものではなく、PERも変わりません。株価の見た目が小さくなった影響と、分割後に市場で起きた値下がりは別です。
約8,000億円の自社株買いは終了、配当予想は未定
会社は8月3〜10日に1,613万3,500株を取得し、約8,000億円の自社株買いを終了しました。10月まで買い支えが続く計画として扱うことはできません。当初の取得期間より早く終了した点を押さえましょう。
6月の説明では累進配当政策を示しましたが、最新決算の27年3月期配当予想は中間0円、期末と年間が未定です。累進配当は配当の維持・増加を目指す方針で、将来の金額の保証ではありません。現時点で具体的な配当利回りを計算して購入理由にするのは困難です。
キオクシアの株価がなぜ下がっているか
株価の下落は、決算の悪化をそのまま映すとは限りません。今回の売りでは、将来の競争や利益率への警戒と、会社が実際に公表した業績を区別します。半導体株全体に及ぶ売りと、キオクシア固有の材料を分けて見る必要があります。
半導体株全体の売りと、キオクシア固有の材料
10月13日のロイター報道では、中国のメモリーメーカーCXMTの技術進展を巡る報道後、米半導体株の売りがアジアへ広がりました。競争激化で高い利益率が続くかへの警戒が背景とされています。ただし、これだけでキオクシアの受注減少や減益が確定したわけではありません。
同社の主力は保存用のNANDとSSDで、AI処理向けのHBMを構成するDRAMとは製品が異なります。同日にはS&Pによる格上げも発表されました。信用力への評価改善と株価下落が併存しており、業界全体の警戒と個社の業績を分ける必要があります。
好業績でも株価が下がる理由
株価が織り込むのは、発表済みの利益だけではなく、その利益を何年維持できるかです。キオクシアは会社の通期予想を公表しておらず、7〜9月期の高い利益予想から年間の利益を確定できません。好決算と、将来も同じ採算が続くという評価は別です。
AI向けSSDなどの需要でNANDの販売価格が上がり続けると期待された株では、値上がりが続いていても、その伸びが鈍るだけで買い手の評価が変わり得ます。今の下落をNAND価格崩壊の証拠とはせず、次の決算で示される販売単価、数量、利益率が期待に届くかで確かめます。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
キオクシアの株価はどこまで下がる?
過去の安値や終値は、下落が進んだ際に売買の変化を確かめる参照点になります。ここでは過去に実際につけた価格と、仮定を置いた計算結果を区別し、どの価格でも反発を保証しない形で比較します。
過去の安値から見る下値の目安
8月7日の安値は分割調整後で約14,723円でした。10月14日は終値でもその価格を下回り、8月の安値を守れなかった形です。この水準をまだ下値の支えと呼ぶのではなく、今後の戻りで回復できるかを確認する価格へ切り替えます。
その下で参照できるのは、7月29日と30日の終値で、分割調整後は約12,793円と約13,167円です。約12,800〜13,200円が次の参照帯ですが、2日分の終値にすぎず、強い支持帯とは呼べません。
その水準を割った場合の次の確認点
約12,800円を割り込んだ場合、次に参照できる価格は7月30日の日中安値を分割調整した約12,007円です。終値と日中安値は別の価格であり、この1回の安値だけを根拠に、買い注文が厚く待っているとまでは判断できません。
約12,000円まで下げても、反発が保証されるわけではありません。割り込めば、さらに下の価格帯まで下げる余地が残ります。当時と今とでは利益への期待や競争への警戒も異なり、以前反発した価格が再び支えるとは限りません。見るべきは個々の価格より、安値を更新する動きが止まるかどうかです。
利益とPERが下がった場合の株価を比較
通期の会社予想が未公表のため、会社予想ベースのPERは算出できません。そこで1株利益(EPS)と株価収益率(PER)の変化率を使い、14,690円を出発点に機械的な試算を行います。利益の低下率は仮定で、会社の減益予想ではありません。
| 条件 | 1株利益(EPS) | 株価収益率(PER) | 試算株価 |
|---|---|---|---|
| 両方据え置き | 据え置き | 据え置き | 14,690円 |
| 双方10%低下 | -10% | -10% | 11,899円 |
| 双方20%低下 | -20% | -20% | 9,402円 |
利益と倍率が同時に10%ずつ下がると、下げ幅は約19%に広がります。表は減益と評価低下の重なりを示す例であり、適正倍率や底値、到達時期を予測したものではありません。
今後のリスク|NAND市況・5兆円投資・米国上場の不確実性
業績拡大と同時に、設備投資や海外での事業展開も進んでいます。投資計画の総額や上場報道を、そのまま将来の利益に置き換えることはできません。資金の支出時期と、成長が期待どおり進まない場合の影響を確認します。
サンディスクとの5兆円投資は共同計画、単年の支出ではない
8月27日に発表した約5兆円の投資は、サンディスクと共同で2032年までに実施する計画です。キオクシア1社が1年間に5兆円を支払う計画ではありません。政府支援を前提としており、投資時期や規模は市場環境などを踏まえて進められます。
同日に公表した北上工場の第3製造棟(K3)は、敷地造成に着手し、2029年度の稼働を目指しています。将来の供給力が増える一方、需要が想定を下回れば設備の稼働率や回収期間が悪化します。増産は売上機会と市況悪化のリスクの両面があります。半導体の装置・材料企業と、メモリーを販売する企業では増産の影響も異なります。
[関連]半導体関連銘柄の本命株|AI・ダイヤモンド・国産化テーマを徹底解説
価格と為替が利益を動かす|資金収支も確認
7〜9月期の会社予想は1ドル162円を前提としています。円高やNAND価格の下落が進むと、円換算の売上や利益は下振れし得ます。競合の増産や、AI向け顧客の設備投資の減速も、今の利益率が続くかを左右します。
10月13日の会社発表は、格上げの背景として現預金が有利子負債を上回るネットキャッシュの実現を挙げています。ただし残高と対象基準日は示していません。8月の自社株買い後の資金状況は、中間決算で営業収入、還元、設備投資の支出と合わせて確認します。
米国上場は準備中でも、時期・市場・方法は未定
9月15日、会社は米国上場に関する報道について、準備を進めていると説明しました。一方で、上場の時期、市場、方法はいずれも未定で、上場しない可能性にも言及しています。過去の観測報道にある日程を、決定済みの予定として扱うべきではありません。
米国で投資家層が広がれば評価向上につながる可能性はありますが、上場の形態や条件が分からなければ既存株主への影響も計算できません。株価材料として追う際は、具体的な申請や条件の正式開示を待って評価を更新します。
特許訴訟の366億円はすでに第1四半期に引当計上
8月3日の会社発表では、米国の特許訴訟で子会社に約2億2,900万ドル、換算約366億円の支払いを命じる判決が出ています。会社は控訴を含む対応を示しました。同額相当は27年3月期第1四半期に訴訟損失引当金として計上済みです。
このため、発表された金額をそのまま第2四半期の新たな損失として二重計上してはいけません。一方、引当計上と実際の支払いは別であり、今後の手続きや追加開示によって見積もりが変わる可能性があります。利益と現金への影響を分けて確認します。
キオクシア株は今買うべきか
下落中に安く買う狙いと、下げ止まりを確認して買う狙いでは、負うリスクが異なります。本記事は後者を基本とし、下げ止まりと見なす条件と、その判断を取り消す条件を先に決めておきます。
現時点で買いを急ぐか、待つか
10月14日時点では、買いを急がず、下げ止まりを確認してから検討するのが妥当と考えます。8月の安値を割り込み、14日も日中に14,570円まで売られるなど、安値を更新する動きが続いているためです。
下落の途中で買うと、その後の下げ幅がそのまま損失になり、どこで判断を見直すかの基準も持ちにくくなります。10月30日には中間決算の発表が予定されており、業績を確認してから買うかを検討できます。待てば買値が上がる可能性はありますが、反発を逃すリスクよりも、下落継続時の損失回避を優先する考え方です。
下げ止まりと判断する条件、判断を撤回する条件
下げ止まりと見る最初の条件は、約14,723円付近を回復し、日々の安値の切り下げが止まる展開です。次に、戻った後に再び下げても以前の安値を守れるかを確かめます。1日だけの反発では、転換と断定しません。10月30日の決算では、第2四半期予想の達成と次の四半期の見通し、利益率を確認します。
反対に、14,570円を再び割り込む場合や、約14,723円付近の回復に失敗する場合は、下げ止まりの判断を撤回します。業績予想が下方修正された場合も、前提が変わるため判断を見直します。
まとめ|下値の目安より、安値更新が止まるかを重視
キオクシアの株価は分割調整後の8月安値を割り込み、次に参照できる過去の価格は約12,800〜13,200円です。
ただし過去の価格は反発を約束せず、利益と評価倍率が同時に下がれば、下げ幅は単独の場合より大きくなります。
現時点では待つ判断とし、安値更新が止まるか、10月30日の決算で業績が予想どおりかを確かめてから検討します。本稿は公開情報に基づく分析で、個別の売買を推奨するものではありません。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
Marina Bay Capital Advisors Pte Ltd (シンガポール) CEO / 記事監修
大学卒業後、ゴールドマン・サックス証券など大手証券会社の投資調査部にてシニアアナリストとして日本株を担当。日経アナリストランキング首位。日本経済新聞、テレビ東京等のメディアにも多数出演。その後、世界有数の株式ヘッジファンドにて日本株ロング・ショートファンドの運用に従事。日本株運用のマネージング・ディレクター、日本株運用責任者などを歴任。ロング・ショート運用を通じて、国内外の様々な業界や企業に精通。