
安川電機(6506)の今後の株価は、増えた受注を出荷へつなぎ、営業利益率を回復できるかに左右されます。10月9日の決算で営業利益予想を下げた理由は、基幹システム移行による生産・出荷への影響などです。純利益予想は増額されており、利益全体が悪化したわけではありません。
2026年10月13日終値は4,840円。9月安値から反発していますが、中長期の移動平均線を下回っています。動きを精密に制御するサーボモータや産業用ロボットを手がける同社について、下期の必要利益を逆算し、現在の株価が織り込む回復期待を確かめます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
受注は過去最高でも通期営業利益を下方修正
安川電機が2026年10月9日に公表した27年2月期の中間決算短信と補足説明資料には、受注の強さと利益の伸び悩みが同時に表れています。売上と純利益は前年を上回った一方、営業利益は前年同期を下回りました。まず実績と通期予想の修正内容を確認します。
上期は営業減益でも6〜8月期は5.8%増益に戻った
27年2月期上期(2026年3〜8月)の売上収益は2,856億円で、前年同期比9.8%増えました。純利益も189.9億円と4.1%増です。一方で営業利益は220.6億円と5.5%減り、本業のもうけは前年に届いていません。
ただし上期から第1四半期を差し引いた6〜8月単独では、売上が1,466億円で約9.0%増、営業利益は135.7億円で約5.8%増でした。営業利益率は9.3%です。3〜5月の落ち込みが大きかったため、上期累計の減益と6〜8月の増益は両立しています。
営業利益575億円への減額と純利益475億円への増額を分ける
10月9日修正の27年2月期予想は、営業利益が減額、純利益が増額と方向が異なります。上期は関連会社の損益を取り込む持分法損益が1.65億円から19.92億円へ増え、営業減益を補いました。
| 億円 | 修正前 | 修正後 |
|---|---|---|
| 売上収益 | 5,800 | 6,000 |
| 営業利益 | 600 | 575 |
| 税引前利益 | 650 | 655 |
| 親会社帰属純利益 | 470 | 475 |
ただし、通期純利益の上方修正について会社は項目別の理由を開示していません。税引前利益と営業利益の差は50億円から80億円へ広がる計算ですが、上期と同じ要因が続くとは断定できません。
基幹システム移行と欧州改革の負担が利益を圧迫した
利益を押し下げた主因の一つが基幹システムの移行です。7月10日の第1四半期質疑応答によると、移行に伴う生産の停滞で3〜5月の利益は25億円低下しました。内訳はモーションコントロールが15億円、ロボットが10億円です。
同じ3〜5月には欧州の構造改革費用も約10億円発生しました。ドイツのシステム生産能力が需要に対して過剰となり、人員削減で対応したものです。いずれも第1四半期に確認された負担で、AIへの先行投資とは性格が異なります。上期全体の確定額は資料から読み取れません。
安川電機の株価は高値から39%下落|予想PERは26倍台
株価は2026年夏以降に大きく調整し、10月に入っても6月の高値には遠い状態です。10月13日の終値4,840円は、6月高値から4割近く低い水準です。過去5年の値動きと、現在の株価指標を順に見ていきます。
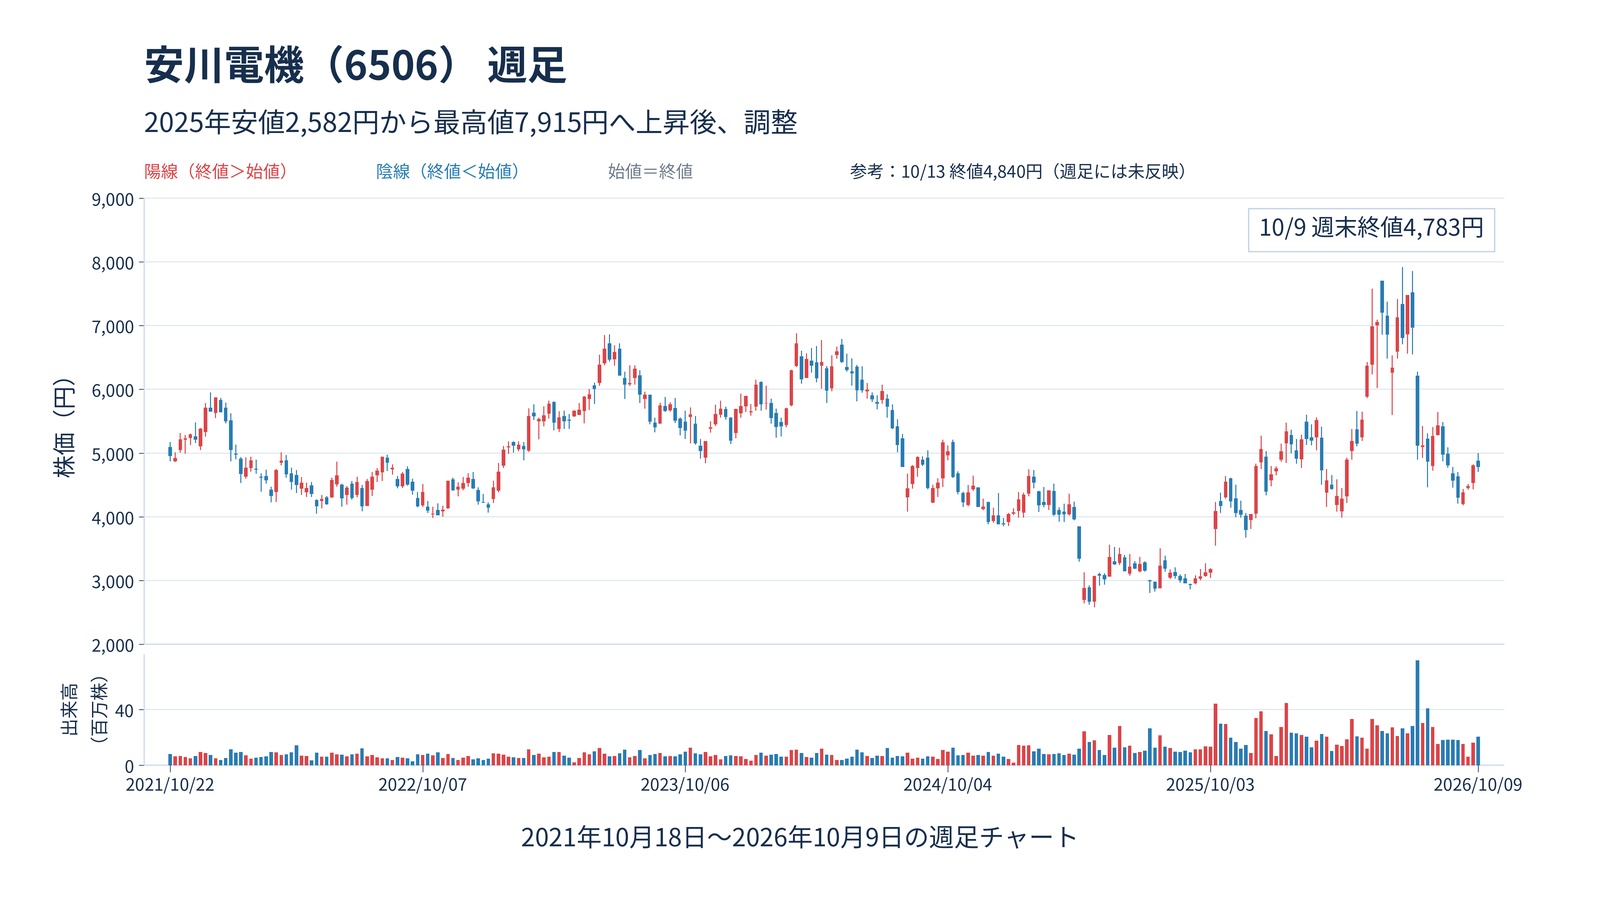
2025年安値2,582円から2026年最高値7,915円まで買われた
過去5年では、2021年12月に5,950円を付けた後、2022年10月に3,985円まで下落しました。2023年6月と2024年3月には6,800円台へ戻しています。
2025年4月22日の安値2,582円から、2026年6月22日の上場来高値7,915円まで約3倍に上昇しました。2026年だけでも3月31日の年初来安値3,987円から急伸しています。高値後は上昇分を大きく失い、長期チャートでも値動きの振幅が拡大しています。
7月の急落後、9月安値から4,840円まで反発した
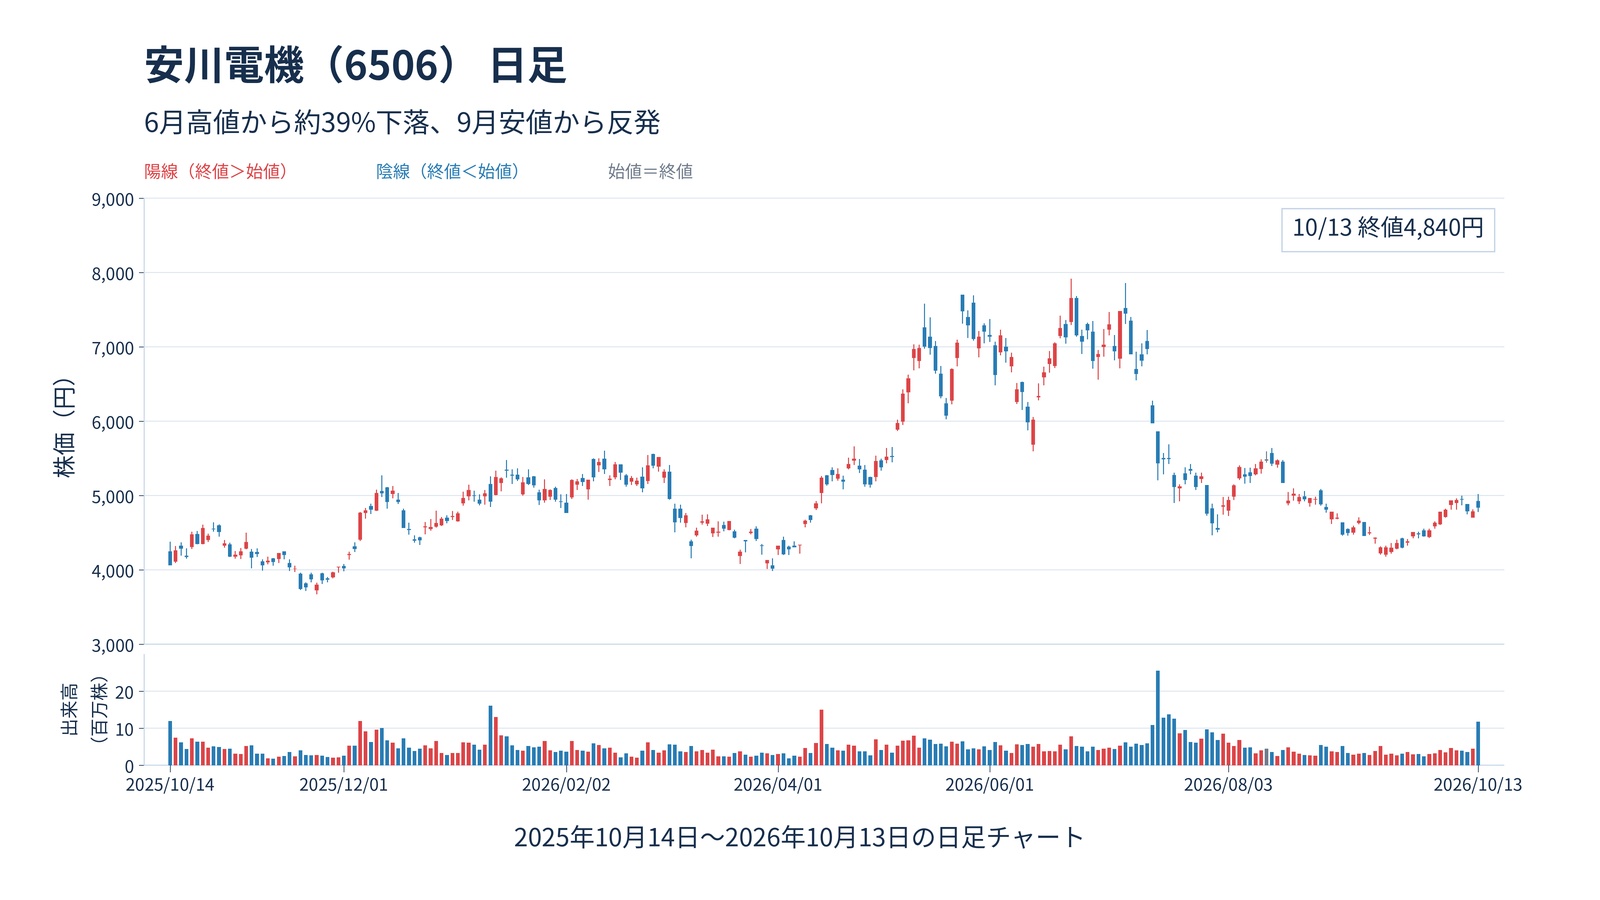
7月10日の終値6,972円から、13日は5,972円、14日は5,436円となり、2営業日で22.03%下落しました。第1四半期決算の公表直後に起きた急落です。
9月14日安値4,179円から10月13日終値へは15.82%反発しました。終値は25日移動平均4,579円を上回り、75日平均5,297円と200日平均5,369円を下回ります。短期の反発は見られますが、中長期の下降傾向は残っています。
予想PER26.43倍・PBR2.49倍は利益回復の期待と比べる
予想PER(株価収益率)26.43倍は、26年2月期実績による35.62倍を下回ります。増益計画が実現するほど、株価に対する利益の裏付けが厚くなります。以下は2026年10月13日終値基準です。
| 指標 | 数値 |
|---|---|
| 時価総額 | 1兆2,908億円 |
| 予想PER | 26.43倍 |
| PBR(純資産倍率) | 2.49倍 |
| 予想配当利回り | 1.49% |
予想1株利益(EPS)は183.11円、年間配当は72円です。PBRは8月末の親会社持分504,101百万円を自己株式控除後259,439,350株で割った1株当たり純資産(BPS)1,943.04円から算出しました。高値比の下落だけでは割安といえません。
受注拡大を支える半導体・データセンター需要と円安効果
受注は5四半期連続で前四半期を上回り、拡大が続いています。ただし円安による押し上げと、事業ごとの採算差を分けて見る必要があります。受注の中身と4つの事業部門を確認します。
四半期受注1,854億円は売上計上までの道筋が重要
安川電機の10月9日公表の補足説明資料によると、2026年6〜8月の受注は期中平均為替で円換算した金額で前年同期比38%増、前四半期比13%増でした。モーションコントロールは911億円で56%増、ロボットは776億円で33%増です。受注は製造・出荷を経て売上になるため、需要が強くても生産の停滞中は利益へ反映されにくくなります。
需要の中身は、半導体・電子部品向けサーボに加え、モータの回転を調整するインバータです。インバータは半導体製造の真空ポンプや、データセンターの建屋空調・サーバー冷却にも使われます。AI投資はロボット以外の設備需要にも波及しています。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
上期はモーションコントロールが増益でもロボットは減益
上期の部門別構成は次のとおりです。モーションコントロール(MC)はサーボやインバータ、システムエンジニアリングは港湾クレーンなど、その他は物流サービスなどを扱います。
| 部門 | 売上構成比 | 営業利益 |
|---|---|---|
| MC | 48.1% | 159.7億円 |
| ロボット | 41.5% | 59.7億円 |
| システムエンジニアリング | 7.3% | 34.8億円 |
| その他 | 3.2% | 5.8億円 |
MCは売上が21.7%増、営業利益が32.8%増となり、増収で生産停滞の影響を吸収しました。ロボットは売上が0.7%減、営業利益が43.3%減です。米州の自動車向けや中国の半導体向けは伸びましたが、国内の生産・出荷停滞と欧州費用が響きました。
増収254億円のうち為替影響は206億円を占める
安川電機が10月9日に公表した「2026年度 第2四半期 業績概要」によると、上期売上の増加254億円のうち、206億円は為替の影響です。円安で海外売上の円換算額が膨らむと、販売数量が同じでも売上は増えて見えます。
為替影響を単純に差し引くと増収額は約48億円で、前年上期の売上に対し約1.85%の増加にとどまります。厳密な数量の伸びではない試算ですが、円安を除いた売上の伸びは表面上の9.8%よりかなり小さいと読めます。海外所在地の売上が約75%を占めるため、円換算の影響は小さくありません。
フィジカルAIは今後の成長材料|商用化と利益貢献を確認
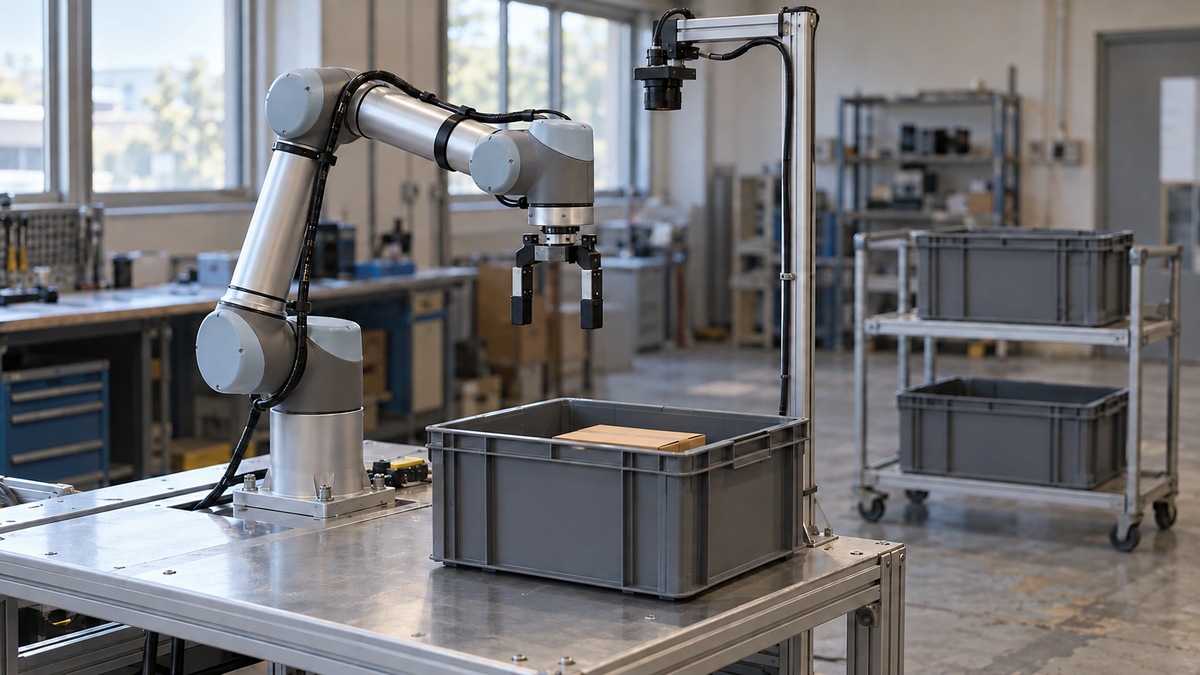
フィジカルAIは、AIが周囲を認識してロボットの実際の動作につなげる技術です。データセンター需要がMCの受注を押し上げる一方、AIロボット自体の独立した売上・利益は開示されていません。
AIロボットの現場導入と開発中の技術を区別する
次世代ロボット「MOTOMAN NEXT」は2023年に発売済みです。最新資料では、西部電機との異種荷物をパレットに積むシステム開発や、ニップンの食材トッピング自動化が事例に挙がります。ただし案件別の売上や採算は公表されていません。
2026年7月15日には、MOTOMAN NEXTと生成AIを連携させたシステムの開発を発表しました。Google DeepMindのAIモデル「Gemini Robotics ER 1.6」を使用し、適用領域や提供時期は今後公表するとしています。いちご選果の現場導入は今期下期の取り組みで、ヒューマノイドも事業化へ向けた現場実証にあります。
[関連]AI関連銘柄2026年版|本命の日本株・米国株とAIエージェントなど注目テーマを解説
成長投資の負担と既存事業の採算を合わせて確認する
当期の設備投資計画は580億円で、前期の570.4億円とほぼ同水準です。費用に計上される減価償却費は260億円と、前期の210.8億円から約49億円増える見込みです。研究開発費は240億円で前期並みにとどまります。
取得した設備の費用は、通常、使用期間に応じて減価償却で各期へ配分されます。増える償却負担を販売数量の拡大や生産性の向上で吸収できるかが、利益率回復の前提です。中期経営計画「Dash35」は2029年度(30年2月期)に営業利益1,000億円を掲げますが、当期予想とは別の目標値です。
安川電機の今後の株価は出荷正常化と下期の利益回復が焦点
上期の負担は第1四半期を中心に発生しましたが、下期に利益をどこまで戻せるかはまだ見えていません。通期予想の達成には、下期の大幅な採算改善が必要です。確認すべき条件を4つに分けて整理します。
夏に目指した供給正常化が下期の課題として残る
7月の第1四半期説明で、会社は生産を7月に概ね正常な水準へ戻し、8月に安定稼働させる方針を示していました。10月の第2四半期資料では、基幹システムの移行完了と、その後の運用定着への取り組みを示しています。
一方で同じ資料は、供給の正常化と増産体制の構築を下期の課題に挙げました。システム移行の完了は、出荷が受注に追いついた状態とは別です。7月時点ではMCと半導体向けロボットの下期生産を上期比3〜4割増やす計画でしたが、10月時点の更新値は確認できません。
下期営業利益354億円・利益率11.3%が通期達成の条件
安川電機の10月9日公表の中間決算短信を基に、27年2月期の通期予想から上期実績を差し引くと、下期は売上3,144億円、営業利益354.4億円が必要です。会社が下期予想として別に公表した数字ではなく、記事側の計算です。営業利益は前年下期比で47.84%の増加にあたります。
下期の営業利益率は11.27%となり、6〜8月の9.3%から一段の改善が求められます。出荷の回復で工場の稼働率が上がり、固定費を吸収できるかが達成の鍵です。営業利益575億円から上期220.58億円を引き、売上6,000億円から2,855.98億円を引いた値で計算しています。
ロボット事業の通期利益率7.1%へ採算改善を追う
ロボット事業の通期予想は売上2,510億円、営業利益178億円で、利益率は7.1%です。上期の5.0%を大きく上回る採算が下期に必要です。今回の修正で営業利益計画はロボットが32億円、MCが26億円減額され、売上増額と利益減額が並びました。
会社は2026年6月のIR Dayで、ロボットのシェア低下と利益率の低下を課題に挙げています。競合との価格競争や案件構成しだいでは、技術力があっても採算が戻りにくくなります。四半期ごとの部門利益率と案件構成の変化を追う必要があります。
需要減速と想定1ドル155円からの円高が回復を遅らせる
会社が示す下期の為替前提と、通期で為替が1%動く場合の営業利益への影響は次のとおりです。想定より円高が進めば、売上と利益の押し上げ効果は縮みます。
| 通貨 | 下期想定 | 通期1%変動の影響 |
|---|---|---|
| 米ドル | 155円 | 4.0億円 |
| ユーロ | 180円 | 0.9億円 |
| 人民元 | 22円 | 3.7億円 |
円高は受注の円換算額も目減りさせます。半導体やデータセンター向けの設備投資が減速すれば、受注の伸び自体も鈍りかねません。次の第3四半期決算は2027年1月の予定です。出荷増と受注増が両立していれば回復を評価しやすく、受注減速や円高が重なると利益計画の達成は難しくなります。
まとめ|今後の株価回復には受注を利益へ変える力が必要
安川電機の今後は、増えた受注を出荷と利益へ変えられるかで評価が分かれます。
決算後の値動きだけで買い急がず、次回開示で生産の回復と利益率の改善がそろうかを確かめます。株価が先に反発しても、業績の裏付けが遅れれば再び売られるリスクが残ります。
投資額は余裕資金の範囲に収め、1銘柄への集中を避けます。会社の業績予想は達成を約束する数字ではなく、需要や為替の変化で下振れする可能性があります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。