ウエストホールディングス(1407)の株価は、2026年5月27日の高値3,270円から調整が続いています。10月15日終値は2,263円で、年初来高値を約31%下回りました。業績が伸びても株価が戻り切らず、買い時に迷う水準です。
本記事では、利益の中心が太陽光から蓄電所へ移った最新決算を分析します。蓄電所の採算、太陽光の引渡し、代金回収を照合すると、成長を評価できる一方、利益計画の達成を確かめて買いたい銘柄と考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
ウエストホールディングスの株価|年初来高値から約31%安の水準を検証
Yahoo!ファイナンスの時系列では年初来高値から下落していますが、直近の決算当日は前日比で上昇しました。中期の調整と1日の反発を分けると、反発がどこまで続いたかを確かめられます。指標も新しい会社予想にそろえます。
10月15日は高値2,519円から終値2,263円へ
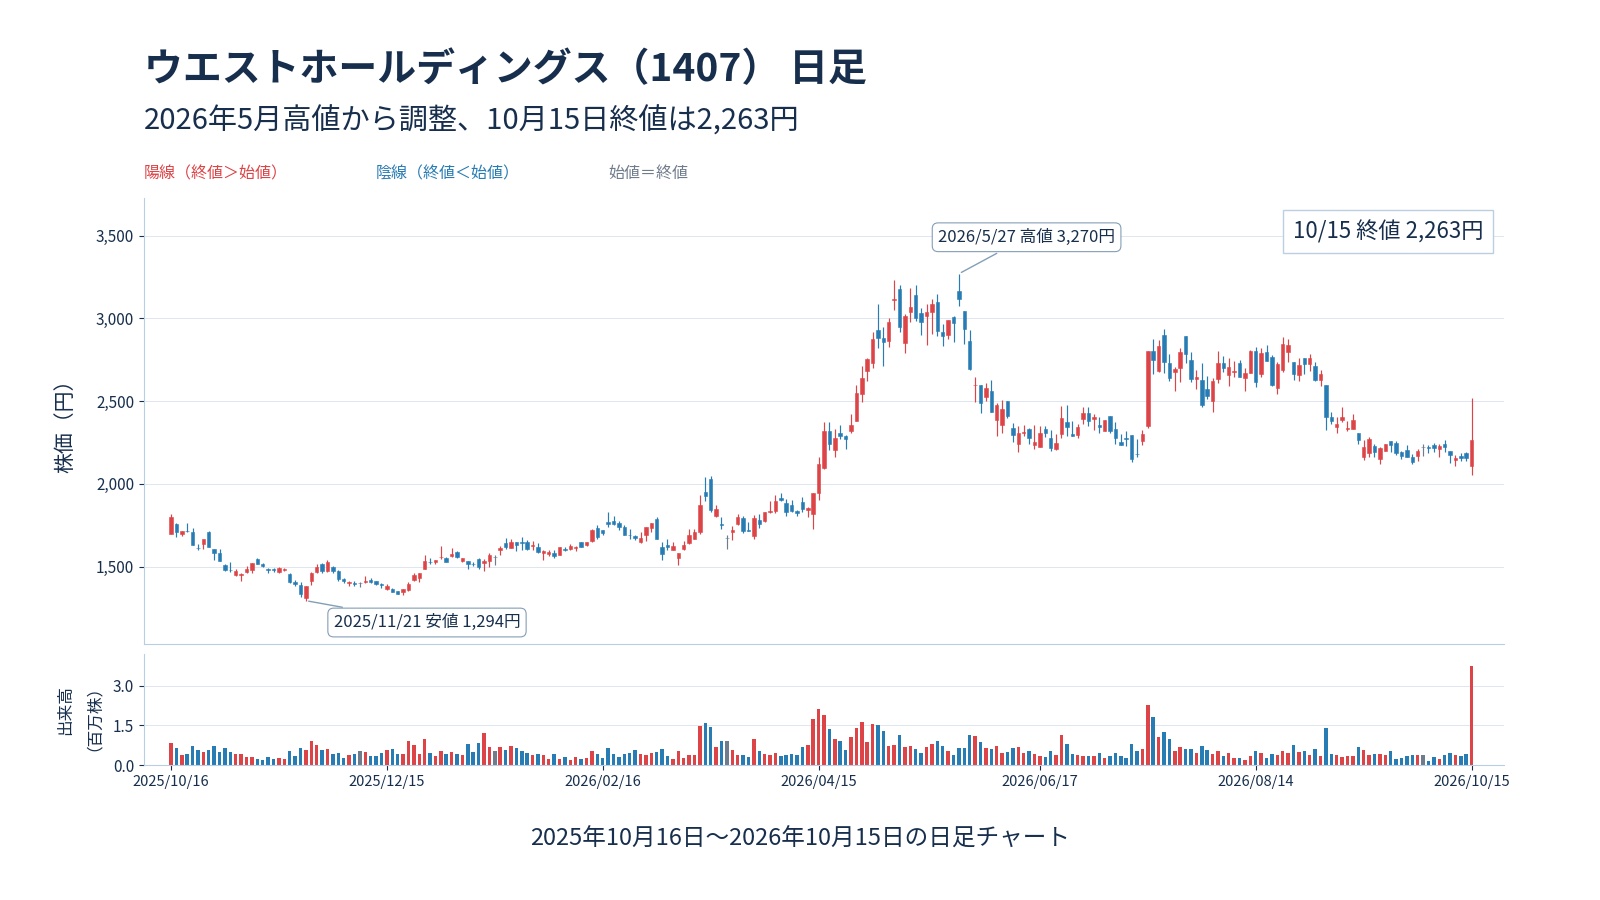
10月15日は2,108円で寄り付いた後、2,519円まで上昇しました。終値は前日比+4.96%の2,263円、出来高は373万8,800株です。安値は2,051円で、1日の高安差は468円に広がりました。
終値は日中高値を10.16%下回り、高値時点の上げ幅を大きく縮めています。決算開示は同日10時ですが、高値をつけた時刻は未確認のため、上昇と反落の原因までは断定できません。前日比では反発していても、日中高値で購入して引けまで保有した場合は含み損が残りました。
5年と1年のチャートで戻り売りと下値を確認
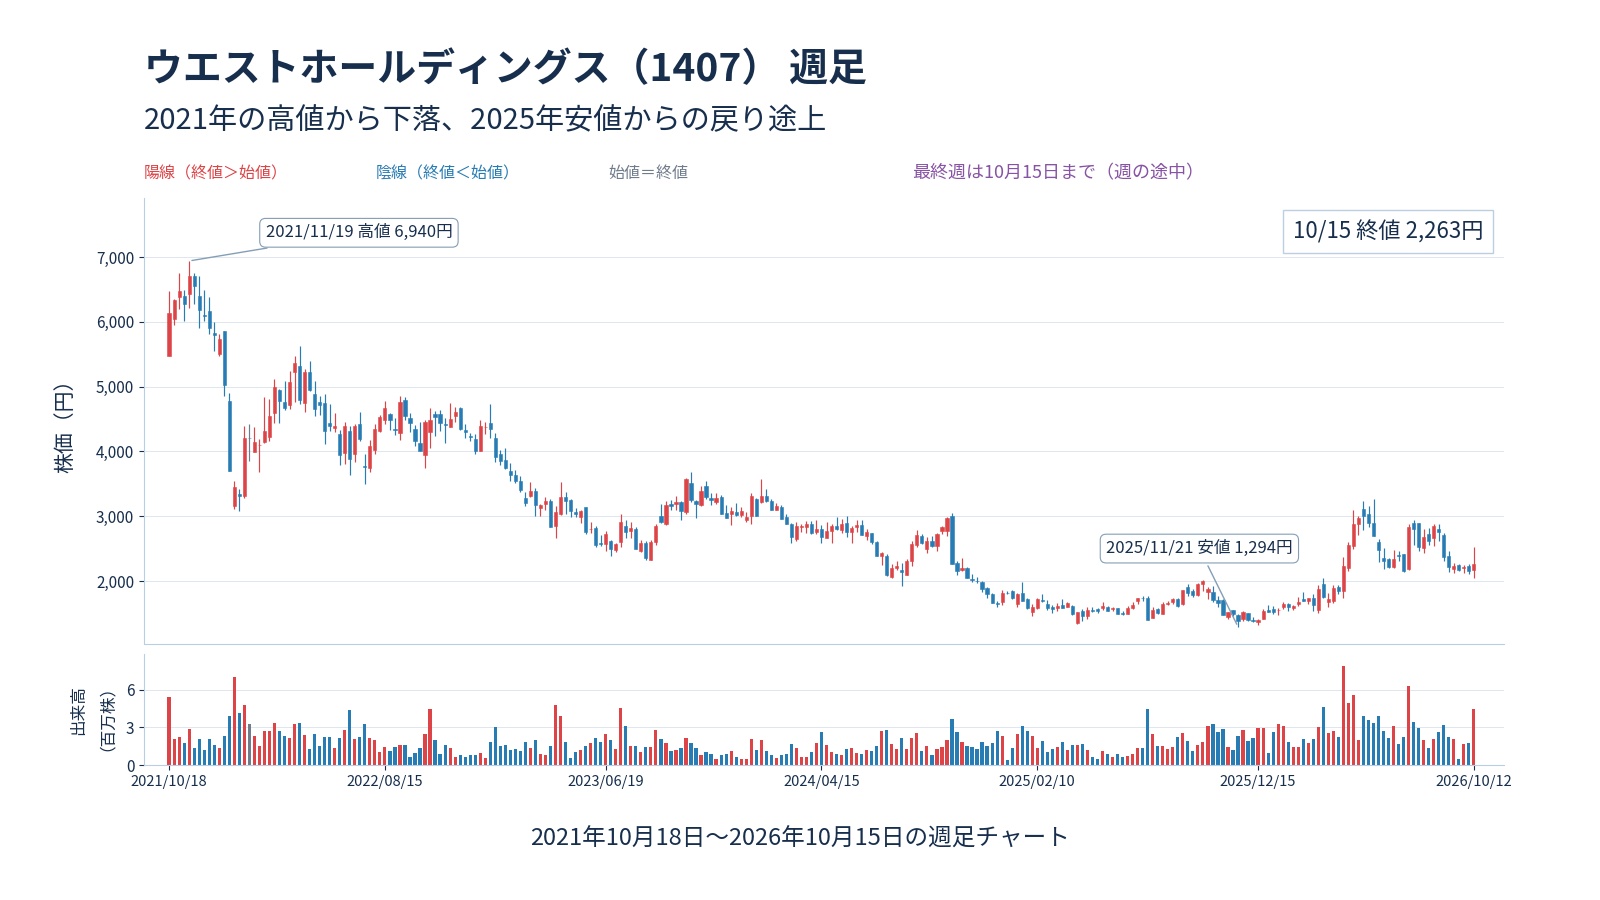
5年の週足では、2021年11月19日の高値6,940円から2025年11月21日の安値1,294円まで下落しました。2021年3月の株式分割は表示期間より前で、長期高値から大幅に切り下がった水準にあります。
1年の日足では安値から反発した後に失速し、10月15日にも上ヒゲが残りました。直近高値の2,519円は戻りの強さを測る位置です。年初来安値1,472円は2026年1月14日の実績であり、今後の下値を保証する価格ではありません。
予想PER・PBR・配当利回りを最新決算で計算
予想PERは株価を1株利益で割った指標です。27年8月期の会社予想EPS236.49円で計算すると、9.57倍になります。実績PBRは株価を26年8月期の1株純資産(BPS)1,042.46円で割り、配当利回りは予想年間配当70円を使いました。
株価サイトの旧予想ベースの表示とは区別が必要です。自己株式を含む46,027,488株から求めた時価総額は1,041.60億円です。PERの低さは予想純利益93.79億円の実現が条件で、計画未達なら割安に見える度合いも変わります。
| 指標 | 2026年10月15日終値で算出 |
|---|---|
| 予想PER | 9.57倍 |
| 実績PBR | 2.17倍 |
| 予想配当利回り | 3.09% |
全社増益でも再エネ事業は減益|利益の柱が変わった理由
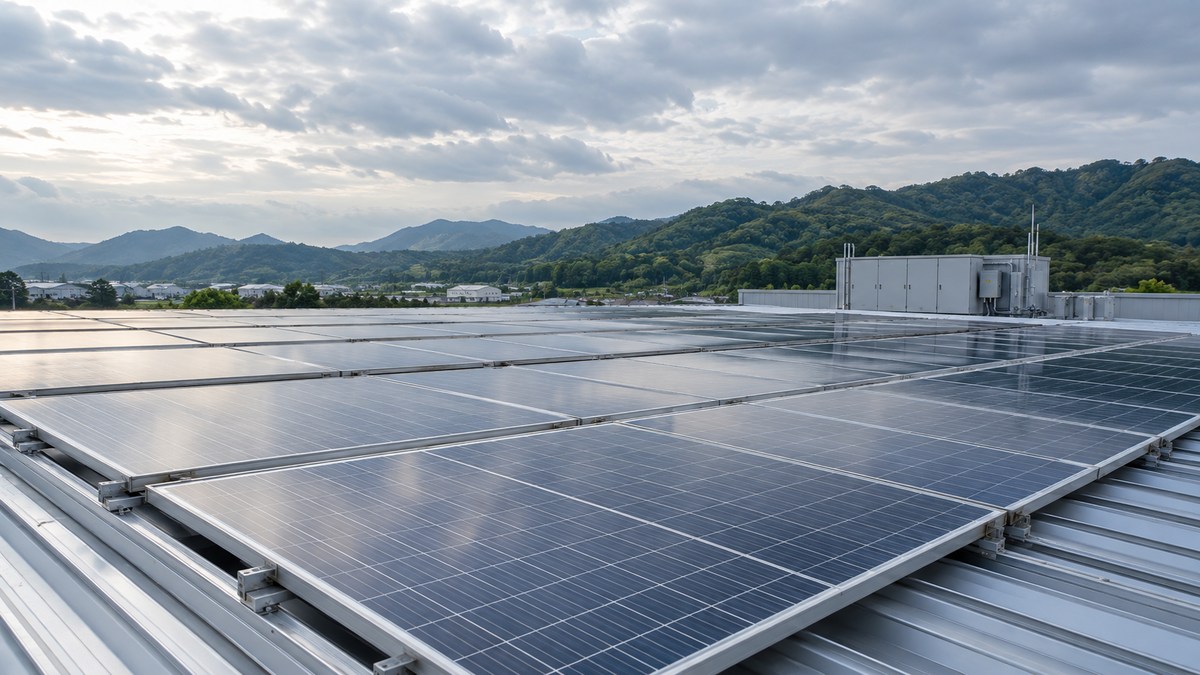
2026年10月15日公表の26年8月期決算短信を使い、全社の増益率だけでは分からない利益の中身を追います。蓄電所の伸びと再エネ事業の落ち込みが同時に起きた決算です。売上の増減と利益の増減を分け、成長分野が他事業の減益をどこまで補ったかを確認します。
26年8月期の営業利益129.92億円を蓄電所がけん引
26年8月期の営業利益は129.92億円と前期比50.3%増え、直近5期で最高となりました。蓄電所の事業利益は14.98億円から84.19億円へ拡大し、増益額69.21億円は全社の増益額43.46億円を上回っています。
蓄電所が再エネなどの減益を埋め、さらに利益を上積みした構図です。蓄電所の利益を全社営業利益と単純比較すると64.8%に達します。事業間の調整前利益を用いた比率ですが、利益の中心が移った大きさは明確です。全社の成長を支える分野が絞られた決算でした。
産業用太陽光は増収、non-FITは引渡しと採算が課題
再エネ事業の外部売上は326.68億円から246.89億円へ減りました。一方、産業用太陽光は135.69億円と7.3%増収です。固定価格買取制度を使わないnon-FIT太陽光が44.6%減収となり、事業全体を押し下げました。
non-FITは第4四半期に引渡しが進んでも計画に届かず、一部案件の採算も悪化しています。事業利益は45.46億円から21.65億円へ減少しました。会社は新規の地上設置メガソーラーを開発せず、準備済み案件を選別する方針で、産業用を含む太陽光すべてからの撤退ではありません。
省エネ・売電・保守の収益も切り分ける
蓄電所以外では、保有発電所からの売電が安定収益を支えています。電力事業の利益は15.79億円から16.23億円へ増えました。一方、省エネはLED照明の契約満了などで減益です。設備を保有して電気を売る事業と、工事を請け負う事業では収益源が異なります。
保守は契約容量が1,417.5MWから1,579.8MWへ増えた一方、利益は6.22億円から3.58億円へ減りました。容量の拡大だけでは増益を説明できません。太陽光関連企業を比べる際も、施工・発電設備の保有・保守のどこで稼ぐ会社かによって、売上の読み方が変わります。
[関連]太陽光発電関連銘柄の本命一覧|ウエストHD・レノバなど注目株を解説【2026年】
今後の成長を担う蓄電所|申請1,600件超は受注残ではない
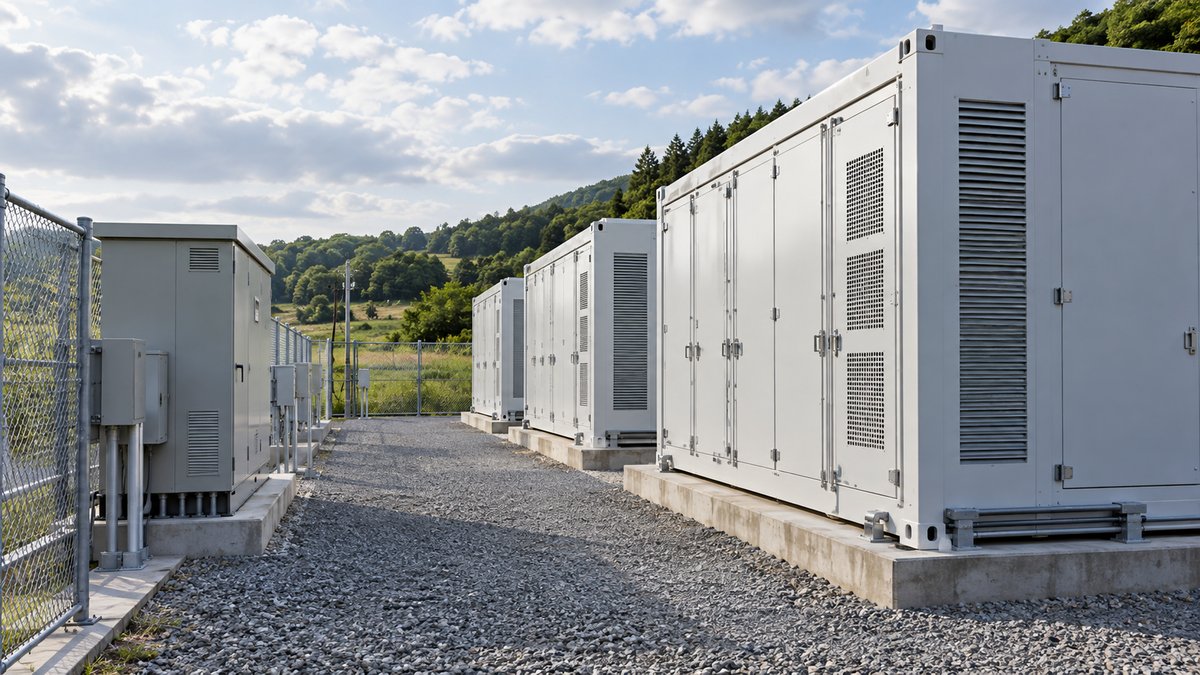
蓄電所は電気をため、必要な時間に送電網へ供給する設備です。ウエストでは開発案件が増えていますが、送電網への接続を申し込んだ段階と、販売で稼げる段階には距離があります。収益の入り方と事業化までの条件を押さえます。
開発・販売で稼ぐ事業と自社保有の違い
ウエストの蓄電所事業は、設備を開発・販売して利益を得るモデルが中核です。自社で設備を保有し、市場取引から長期間収入を得る運営型とは、収益の発生時期と資金負担が異なります。販売型でも、引渡し前の工事費などは先に必要です。
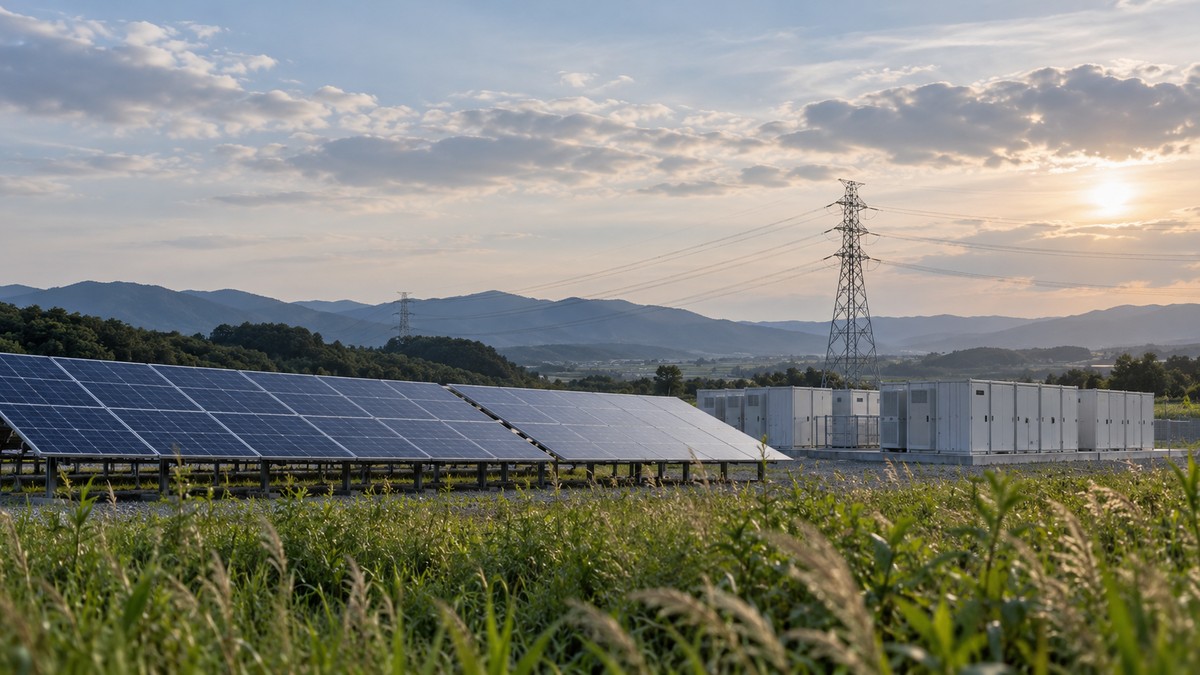
自社保有ではNZ村に隣接する蓄電所が2026年4月1日に受電し、出力10.8MW、容量34.569MWhとなりました。電力卸市場に加え、需給を調整する能力を売買する需給調整市場へ順次参入する計画です。蓄電池関連株には電池メーカーや制御機器の会社もあり、設備を売るウエストとは利益を得る位置が違います。
系統接続と採算の確認を経て利益になる
系統連系の協議申請は2026年8月末で1,600件超となりました。申請件数を受注残や接続承認件数として売上へ換算できません。接続工期や費用の回答を受け、採算の確認と契約などを経て事業化に進むためです。
電力広域的運営推進機関の資料では、2026年10月1日以降に受け付ける対象の契約申込は原則、接続承諾後2か月以内に用地確保資料が必要です。東電エリアでは8月から検討中案件を1事業者11件までとし、既受付分は継続します。上限が全国一律11件という意味ではありませんが、開発の速度は申請数だけで決まりません。
販売後の保守収入は継続収益を補えるか
販売後の保守は、設備を引き渡して終わる収益を補えます。2026年4月13日公表の約70億円規模のファンドでは、ウエストが開発・建設・保守を担当します。東芝が運用を束ね、TMEICが機器を供給する役割分担です。
70億円はファンドの規模であり、ウエストの売上や利益、そのままの資金調達額ではありません。蓄電所の保守利益も単独では開示されておらず、現時点で継続収益の柱と評価する根拠は不足しています。販売案件の増加が将来の保守契約につながる余地はありますが、利益規模の評価は追加開示待ちです。
成長を支える資金は十分か|借入と配当の余力
開発会社は設備を売る前に用地や工事へ資金を使います。ウエストも利益の拡大だけで資金面の安心を判断できず、現金の回収と借入負担の両方が重要です。投資後に残る資金と配当の支払いも併せて検証します。
営業キャッシュフローと開発資金の動きを追う
26年8月期の営業キャッシュフロー(CF)は72.34億円と前期の32.63億円から増えました。投資CFとの合計で求める簡易フリーキャッシュフローは27.01億円の黒字です。前期の21.96億円の赤字から資金収支は改善しています。
ただし完成工事未収入金は245.43億円から312.51億円へ増え、立替金も38.58億円増加しました。売上計上後の回収待ちと、立て替えによる資金負担が併存しています。利益が伸びた年でも、この資金負担が膨らめば追加借入が必要になる場合があり、成長に使える現金は少なくなります。
借入金と自己資本比率から拡大の負担を確認
期末借入金は短期338.31億円と長期644.34億円の計982.65億円で、前期から約42億円増えました。現金同等物を引いた簡易的な純借入は607.63億円です。リース債務を除く計算で、自己資本413.42億円の1.47倍に当たります。
自己資本比率は25.3%、支払利息は10.90億円から14.94億円へ37.1%増えました。営業利益で利息を賄えている一方、保有する土地も215.25億円へ増加しています。販売や回収が遅れれば借入期間が長くなりやすく、増益の一部を金利負担が吸収するリスクがあります。
27年8月期の年間配当予想70円は据え置き
27年8月期の配当予想は中間35円、期末35円の年間70円で据え置きです。予想EPSに対する配当性向は29.6%となり、26年8月期実績の34.5%より低下します。利益計画を達成すれば、利益に対する配当負担は軽くなる計算です。
26年8月期の配当支払額39.62億円は簡易フリーキャッシュフローを上回りました。ただし支払額には前期末65円と当期中間35円が含まれ、同年度の年間配当とは対象が違います。過去の支払いをそのまま翌期へ延ばさず、今後の投資後資金と実際の配当負担の照合が必要です。
ウエストホールディングスの株価見通し|蓄電所の採算と資金回収が鍵
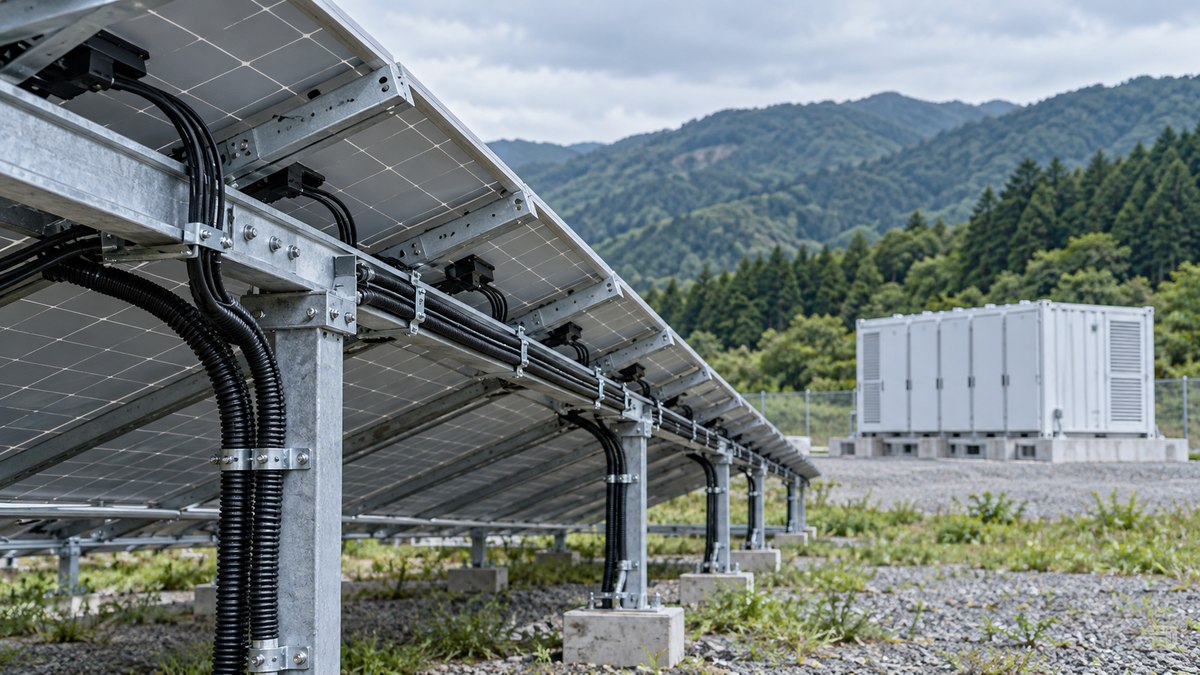
買いを急ぐより、次の決算で蓄電所の利益率を、上期決算で営業キャッシュフローを確認したいと考えます。増益の確度を高めるのは、再エネ事業の回復です。ここでは会社計画と編集部の試算を分け、買いを検討する条件を具体化します。
営業利益156億円計画へ蓄電所の高採算を維持できるか
27年8月期の営業利益計画156億円には26.08億円の上積みが必要です。編集部の試算では、他事業を横ばいとすると蓄電所の利益は約110億円、前期の利益率38.75%を保つ場合の売上は約285億円が必要になります。会社の事業別予想ではありません。
前期の蓄電所売上217.28億円からさらに拡大する計算です。電力需給調整力取引所の7月30日発表では、一部商品で9月から上限価格が15円から10円/ΔkW・30分へ下がりました。販売先の採算を通じて価格交渉へ響く可能性があり、高利益率を維持した増収が確認できれば買いを検討しやすくなります。
non-FIT太陽光の引渡しと採算が持ち直せるか
再エネ事業の利益率は、内部取引を含む売上で計算すると13.8%から8.7%へ低下しました。引渡し量だけでなく、案件の採算が回復すれば蓄電所への依存を和らげられます。逆に売上が戻っても利益率が低いままなら、回復の評価は控えめになります。
新たな事業では2028年3月までに10MW以上を目指す屋根上太陽光の協業や、宮古工場向けの20年契約のPPAが公表されました。PPAは発電した電気を長期契約で供給する仕組みです。個別案件の利益は未開示のため、発表件数より決算に表れる事業利益の改善を買いの条件にします。
売上増が代金回収と営業キャッシュフローにつながるか
26年8月期は第4四半期だけで通期営業利益の64.49%を稼ぎました。前期の76.6%から偏りは縮んだものの、期末に利益が集中する特徴は残っています。単独四半期の弱さだけで通期の失速を決めつけるのは早い銘柄です。
次回の第1四半期決算は2027年1月の予定ですが、具体日は未公表です。上期決算では前年同期の未収入金残高と売上を比べ、債権の増加が売上の伸びを上回り続けていないかを確かめます。営業CFが投資と配当を賄う方向へ改善すれば買いを検討でき、利益だけ伸びて回収が滞る間は購入を急がない考えです。
まとめ|利益の持続力から買い時を考える
ウエストホールディングスは低PERだけで買い急がず、利益の持続力と資金回収を確かめてから購入したい銘柄です。
次の決算短信では、セグメント情報の蓄電所と再エネ事業を前年同期と比べます。通期実績と四半期実績を直接比べず、同じ長さの期間で利益率の変化を追うのが具体的な確認手順です。
資金収支は上期のキャッシュ・フロー計算書で確認できます。営業CFと投資CFの合計から配当支払額を差し引き、営業・投資活動と配当支払い後の資金収支を確認します。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 証券アナリスト(CMA) テクニカルアナリスト(CMTA®)
総合鉄鋼メーカーに勤務していた経験を活かした、鉄鋼・自動車市場の分析及び情報収集を得意とし、データの集計・分析に基づいた統計学により銘柄の選定を行う希少なデータアナリスト。AIに関する資格も有しておりデータサイエンティストとしても活躍の場を拡げている。