

村田製作所の上方修正は、データセンター向けの増収と工場の稼働改善に裏付けられています。ただ、利益が伸びた分だけ手元資金が増えたわけではなく、MLCC(積層セラミックコンデンサ)への5年1兆円投資には回収までの時間がかかります。
株価は6月の高値から大きく下げていますが、値下がりだけを買い材料にはできません。今期の上振れを支える需要と採算、中期の投資負担を照らすと、現在の評価に残る期待とリスクが見えてきます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
通期営業利益5,200億円へ上方修正、その中身は?
増額の主因は、生産量の増加で工場の固定費負担が薄まる効果です。円安も寄与していますが、それだけに頼った上方修正ではありません。利益が増えた理由を、今回の予想修正と前年からの変化に分けます。
上期営業利益は48.9%増、利益率も改善
27年3月期上期の売上収益は1兆908億円で前年同期比20.8%増、営業利益は2,459億円で48.9%増でした。営業利益率も18.3%から22.5%へ改善しています。売上が増えただけでなく、売上から利益を残す割合が高まった決算です。
四半期別では、1Qの営業利益率19.6%に対して2Q単独は25.1%でした。2Qの売上5,885億円、営業利益1,475億円は1Qを上回っています。前年比の増益率とは別に、直前四半期から採算が改善したと評価できます。
利益予想の増額900億円を押し上げた操業度改善
7月予想から営業利益を900億円増額した要因のうち、800億円が操業度改善です。操業度は工場の稼働の度合いを指し、生産が増えると固定費をより多くの製品で負担できます。数量の増加が利益へつながる効果が大きい修正でした。
売価による160億円の押上げは値上げではなく、旧予想より値下げ影響が緩い分です。償却費や固定費等の増加も織り込んでいます。会社の見積もりでは、生産増の効果が費用増を吸収してなお利益を押し上げています。
円安効果と原材料高を分け、増益の持続性を読む
為替による押上げは50億円と、今回の増額の約6%にとどまります。増産による利益改善が中心ですが、貴金属などの原材料高はコストを押し上げます。数量が増えても、材料費と販売価格の差が縮めば同じ利益率は保てません。
また、今期の営業利益84.5%増予想には、前期に表面波フィルタ事業で計上したのれん減損438億円の反動も含まれます。前年の一時損失がなくなる効果と、実際に稼働が上がる効果を分ければ、増益率だけで需要の強さを過大評価せずに済みます。
データセンター需要は村田の収益構造をどう変えるか
データセンター向けの拡大は、高採算の部品事業を支える柱になりました。ただし、全社では赤字事業も残っています。AI向け製品が増える効果と、スマホ・車載を含む既存事業の採算を合わせて読む必要があります。
AIサーバーを支えるMLCCと電源部品
AIサーバーは消費電力が大きく、電圧の揺れや電力損失を抑える部品が必要です。村田が供給するMLCCは電気を一時的にためて放出する小型部品で、2026年2月の技術ガイドでも電力の安定化に対応する製品として紹介されています。
村田は高電力密度に対応する電源システムも展開しています。ただし、電源モジュールはデバイス・モジュール事業内の製品で、MLCCを含むコンポーネント事業とは別です。AIサーバーとの接点が同じでも、利益への寄与を同じ採算で見積もるのは不適切です。
上期データセンター売上は倍増、全社に占める割合は15.1%
上期のデータセンター関連売上は1,649億円で、前年同期比101.8%増でした。全社売上の15.1%を占め、用途別のコンピュータ売上2,351億円の約7割に相当します。コンピュータにデータセンターを加算すると二重計上になります。
対象にはAIサーバーだけでなく、汎用サーバーやHDDなども含まれます。同じデータセンター需要でも、部品の供給、施設の運営、電力・冷却設備では利益を生む経路が異なります。関連銘柄を比べる際にも、村田のような部品メーカーの売上比率と他業種を区別できます。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
スマホ・車載・デバイス事業の動向も利益を左右する
スマホ関連でも製品によって動きが異なります。上期の製品別「高周波・通信」は売上1,985億円で2.1%減でしたが、用途別「通信」は3,468億円で5.6%増えました。スマホ・基地局向けMLCCの増加と、基板や高周波モジュールの減少が同時に起きています。
コンポーネント事業は営業利益2,556億円、内部売上を含む利益率34.3%です。一方、デバイス・モジュール事業は48億円の赤字でした。AI関連製品が増えるだけでなく、赤字部門の改善も全社の収益力を左右します。
MLCCへの5年1兆円投資、利益回収の条件は
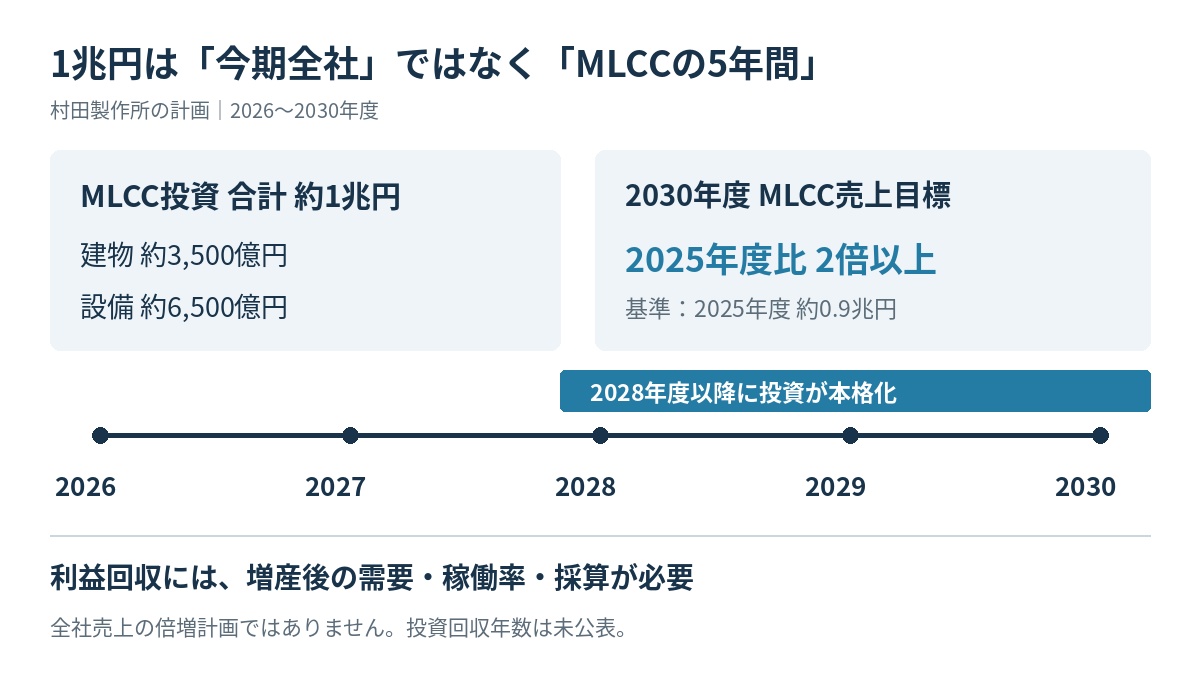
約1兆円はMLCCに限った5年計画であり、全社が今年だけで投じる額ではありません。将来の売上機会は広がりますが、2028年度以降に増える設備を需要が埋め、利益と現金を生むまでが投資の成果です。
増産の検討から正式な投資計画へ
会社が示したMLCCへの投資期間は2026〜2030年度で、建物に約3,500億円、生産設備に約6,500億円を充てます。従来の増産検討から、対象と金額を明示した計画へ進みました。需要を見込むだけでなく、供給を増やすための支出が具体化しています。
建物には国内の新生産棟3棟と国外2拠点の整備を含みます。国内外で能力を増やすため、需要が伸びた場合の対応力は高まります。ただし、場所ごとの稼働開始や製品構成で利益化の時期は変わり、投資決定そのものが利益の確約にはなりません。
2030年度の売上2倍以上はMLCC事業の目標
2030年度の売上目標は、MLCC事業で2025年度の約0.9兆円の2倍以上です。全社売上の倍増計画ではありません。丸めた基準額からの概算では年平均約14.9%以上の伸びが必要で、AIサーバー需要を数年単位で取り込む会社の想定が表れています。
売上目標と投資額を並べても、回収の速さは判断できません。売上から材料費や人件費、減価償却費を差し引いて利益が残り、その利益が現金として回収されて初めて投資を賄えます。高機能品の構成と増産後の採算が、売上規模以上に回収を左右します。
2028年度以降の投資本格化と、稼働率・減価償却の負担
投資が本格化するのは2028年度以降です。需要より先に供給能力が増えると稼働率が下がり、製品1個にかかる固定費や減価償却費が増えます。今期の操業度改善と逆の動きが起きれば、売上が増えても期待した利益を残せない可能性があります。
新規投資単独の回収年数や年間の減価償却費は公表されていません。したがって、今期の利益率を新設備へそのまま当てはめる評価はできません。建屋と生産設備の投入を需要に合わせ、増産後も高付加価値品の採算を保てるかが中期の評価を変えます。
村田製作所の株価を最新の利益予想で評価する
株価の下落に加え、利益予想の引き上げでもPERは低下しています。それでも予想利益の約30倍という評価は残ります。今期の増益だけで割安と決めず、事業の回復と市場が求める利益水準の両方から考えます。
長期・直近のチャートから値動きと業績を振り返る
22年3月期はPC・車載向けMLCCが伸び、営業利益率23.4%でした。その後はスマホ・PCの需要低迷と在庫調整が続き、24年3月期は低操業と電池設備の減損が利益を圧迫しました。今回はデータセンター需要が回復を支えています。
株価は2026年2月2日の2,821.5円から6月22日の12,895円へ上昇した後、下落しました。事業と株価は同じ速さで回復するとは限らず、増益だけを根拠に高値への回帰は想定できません。
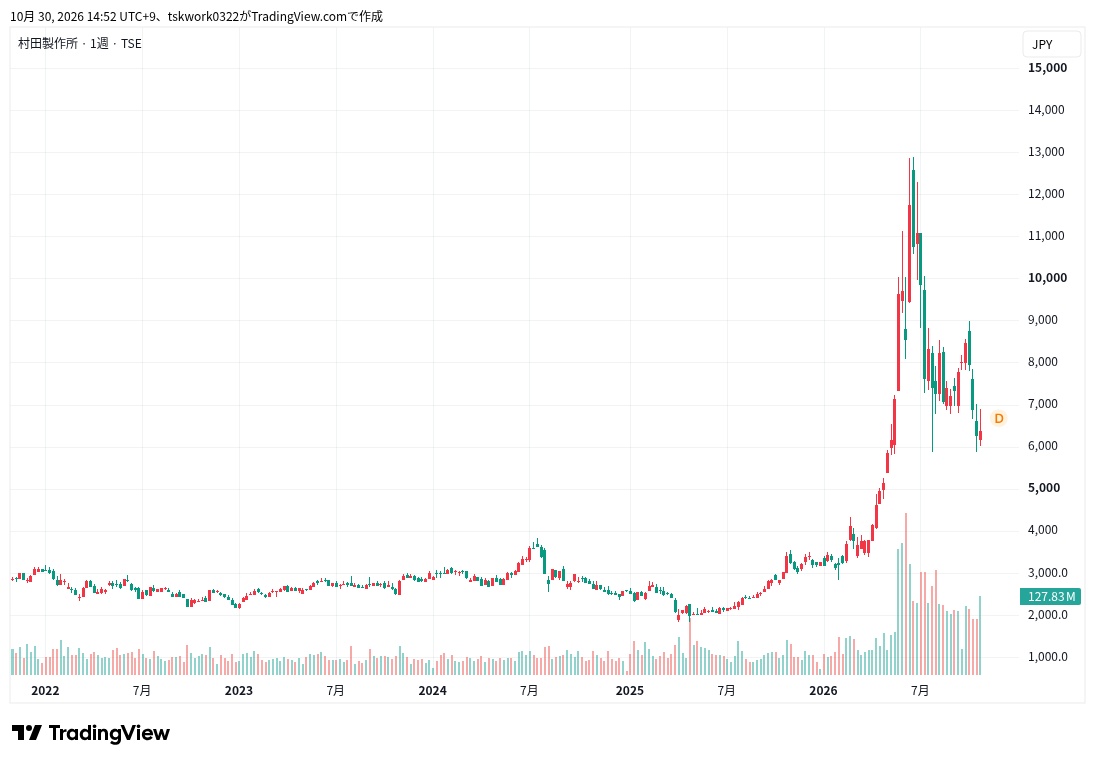
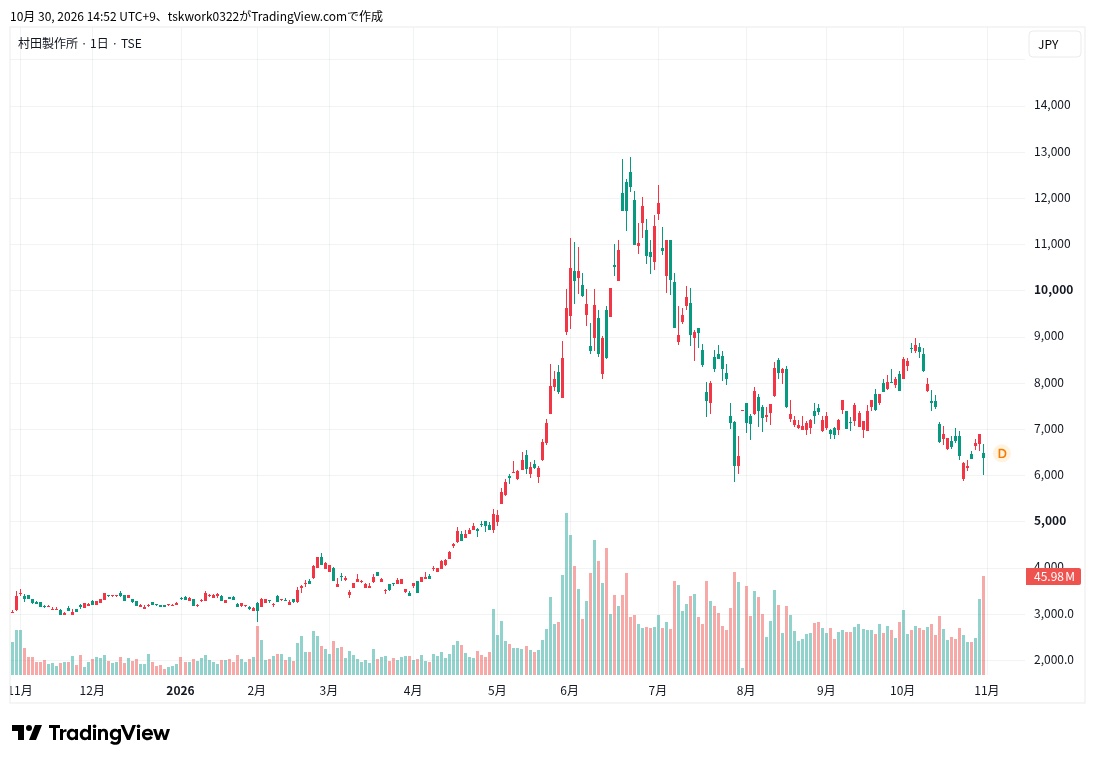
上方修正後のEPSでPERを計算し直す
会社予想EPS(1株当たり利益)は185.68円から218.80円へ増えました。同じ10月29日終値6,890円を使うと、PERは旧予想で37.11倍、新予想で31.49倍です。株価が動かなくても、利益予想の変更だけで評価倍率は約5.62ポイント下がります。
10月30日14:52取得のTradingView遅延値6,403円では、予想PERは29.26倍です。発行済株式数を使った時価総額は約12兆5,691億円となります。これらは取引途中の値で、チャートの取得は同日14:52、約20分遅延の未確定足です。
高値からの下落率ではなく、利益と評価倍率で割安さを判断する
6月高値から株価は約半分になりましたが、高値そのものを適正価格とは置けません。現在の予想PER約30倍は、今期の増益を織り込んだ後も一定の収益拡大を期待する評価と考えます。単に下落したから割安、とは判断しません。
9月末のBPS(1株当たり純資産)1,524.46円に対するPBRは4.20倍です。純資産に対しても高い評価が残るため、来期以降の利益が一時損失の反動を超えて増える根拠が必要です。逆に稼働率が落ちれば、利益減少と倍率の低下が重なるリスクがあります。
大型投資と株主還元を両立できるか
手元資金は大型投資の支えになりますが、利益ほど自由に使える現金は増えていません。上期は投資後に残った資金を配当と自社株買いが上回りました。設備増強と還元の両立には、増えた売上を現金へ回収する力が必要です。
配当予想と自社株買いの実績
年間配当予想は70円で、前期65円から増配する計画を据え置きました。予想EPSに対する配当性向は約32.0%、株価6,403円での予想利回りは1.09%です。今回、新たに増配を発表したわけではありません。
自社株買いは上限1,500億円・7,500万株で、取得期間は2027年1月29日までです。9月末の取得額は約定ベースで760.99億円、上限の50.73%でした。残る枠を取得済みの還元と数えず、月次の実行額で評価する必要があります。
[関連]自社株買いが株価へ与える影響は?発表翌日には1株も買われない理由・仕組みを解説
営業キャッシュフローと設備投資のバランス
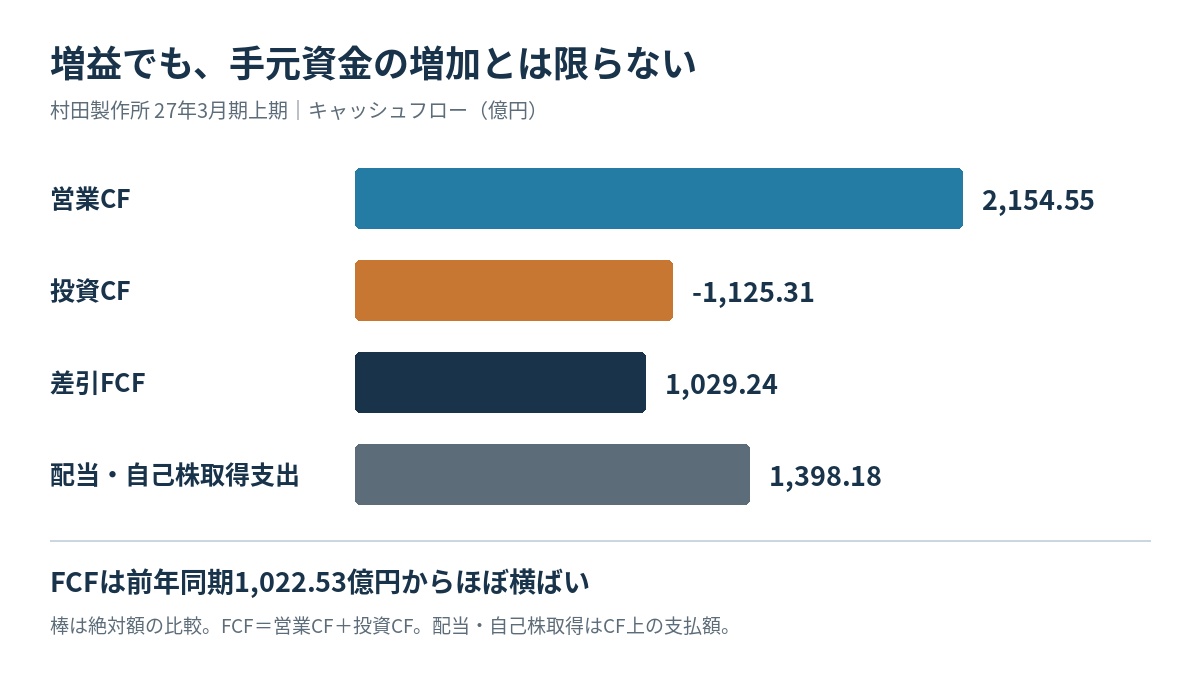
上期の営業キャッシュフローは2,155億円、営業CFと投資CFを合算したFCFは1,029億円でした。営業利益は約5割増えましたが、FCFは前年同期の1,023億円とほぼ横ばいです。営業債権や在庫の増加が、利益の現金化を抑えています。
配当と自社株取得の支払いは計1,398億円で、FCFを約369億円上回りました。現金同等物は6,537億円から6,006億円へ減っています。手元資金は厚いものの、投資と還元を続けるには売上拡大と並行して回収も進める必要があります。
今後の株価を左右する受注・稼働率・採算
目先はデータセンター向け売上をさらに増やし、2Qに改善した採算を大きく崩さずに維持できるかが重要です。受注は売上を上回っていますが、前倒しの注文まで来期の成長へ置き換えると需要を過大評価します。
BBレシオ1.28と前倒し受注をどう捉えるか
2Qの全社受注7,534億円を売上5,885億円で割ったBBレシオは1.28でした。受注が売上を上回るため、出荷の先行指標としては強い数字です。ただしMLCC単独の値ではなく、会社は一部用途の前倒し受注を懸念しています。
下期の全社売上計画は2Qの売上を2倍した額をわずかに下回り、直近の販売規模を維持できれば届く水準です。一方、先取りした注文が後で減れば、受注の強さは続きません。BBと併せて在庫の増減、出荷、利益率までそろって改善しているかを追います。
データセンター売上4,250億円計画の達成条件
データセンター向け通期計画は4,250億円です。上期実績を差し引くと下期は2,601億円、四半期平均1,300.5億円が必要で、2Qの952億円より36.6%多い規模になります。これは会社の四半期予想ではなく、通期計画からの逆算です。
下期全社の営業利益率は23.44%が必要ですが、2Q単独の25.1%より低い水準です。利益率が一段上がらなければ達成できない計画ではありません。データセンターの増収を実現し、直近で改善した採算を大きく崩さない点が達成条件です。
需要鈍化と供給増が重なる場合の下振れリスク
需要が鈍ると、生産増で薄まっていた固定費負担が再び重くなります。新設備の供給増と需要減速が重なれば、稼働率の低下に製品価格の下落も加わり、利益の減少が売上の減少より大きくなる可能性があります。
調査会社TrendForceは10月29日、高機能MLCCの不足継続を予測する一方、汎用品のスポット価格は10月初めに約5%下がったと報告しました。市場全体が一律に好調なわけではありません。村田でも高機能品の伸びが汎用品の値下がりや費用増を吸収できるかが重要です。
まとめ|収益構造の変化を株価がどこまで織り込んでいるか
上方修正は実際の需要と採算改善を伴っており、村田の事業は回復しています。ただし、値下がりだけを理由に割安と判断する段階ではありません。
短期は下期のデータセンター増収と利益率の維持、中期は増設後の稼働と資金回収が評価を変えます。
私は増益率の大きさより、増えた利益が現金として残り、大型投資と還元を続けられるかを重視します。期待に対する進捗を決算ごとに確かめたい銘柄です。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。