
古河電工(5801)の株価は大幅に下落していますが、光通信関連の成長まで止まったのでしょうか。増益の数字だけを見て買い向かうにも、株価の下げだけで見切るにも、気になるのは今後の利益が続くかです。
本業の成長には根拠があります。ただし、株式売却による一時的な利益と、これから本格化する水冷の収益を混ぜると評価を誤ります。現時点では成長を評価しつつ、新規の購入は決算で下期の稼ぐ力を確かめてから進めたい銘柄です。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
古河電工は大幅調整中、PER13倍だけでは割安と決められない
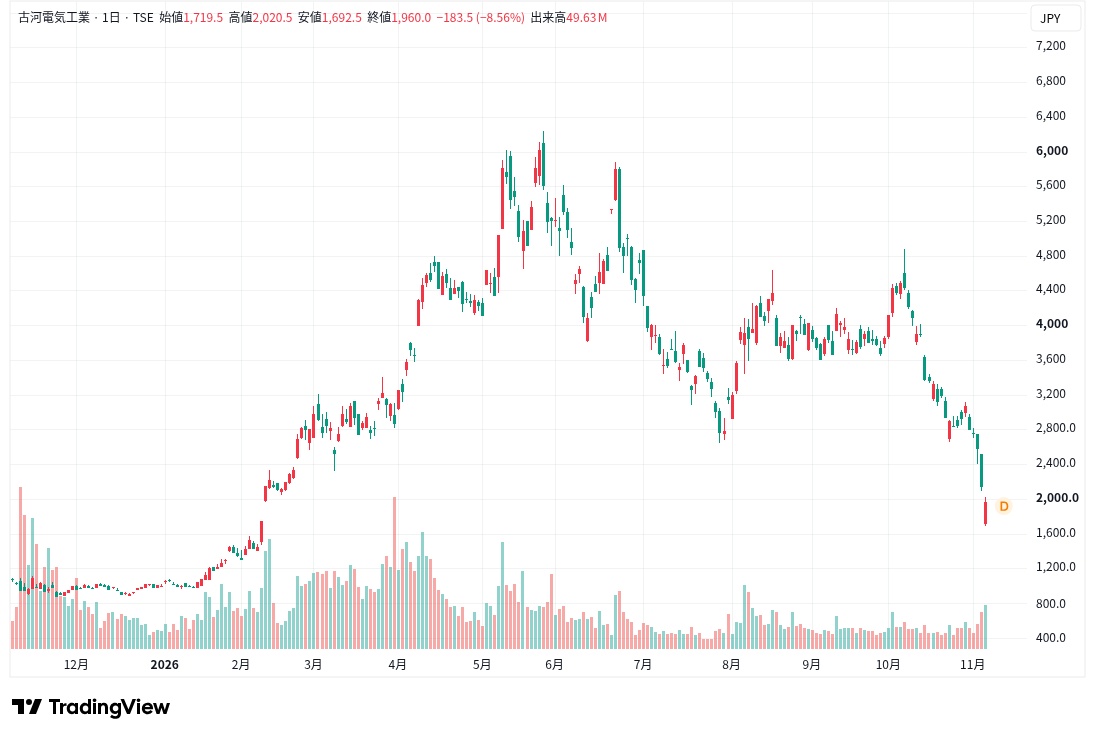
古河電工は2026年春の高値から値を下げ、11月初めも売りが続きました。株価の調整と会社の増益計画が同時に存在しています。買いやすい値段になったかは、下落率ではなく利益の持続力で確かめます。
2024年からの上昇は事業の回復と重なる
分割調整後の年末株価は、2021年232.2円、2022年247.4円、2023年221.7円でした。その後は2024年668.5円、2025年1,001円へ上昇しています。2024年以降、以前の価格帯から大きく離れた推移です。直近の下落だけでなく、この長い上昇の後にいる点も押さえたいところです。
営業利益も24年3月期の112億円から25年3月期470億円、26年3月期639億円へ回復しました。株価上昇の全てを業績だけで説明はできませんが、赤字四半期のあった時期から稼ぐ力が変わっています。今は回復に加え、成長投資の成果まで求められる段階です。
11月の下落はまだ底打ちの確認に届かない
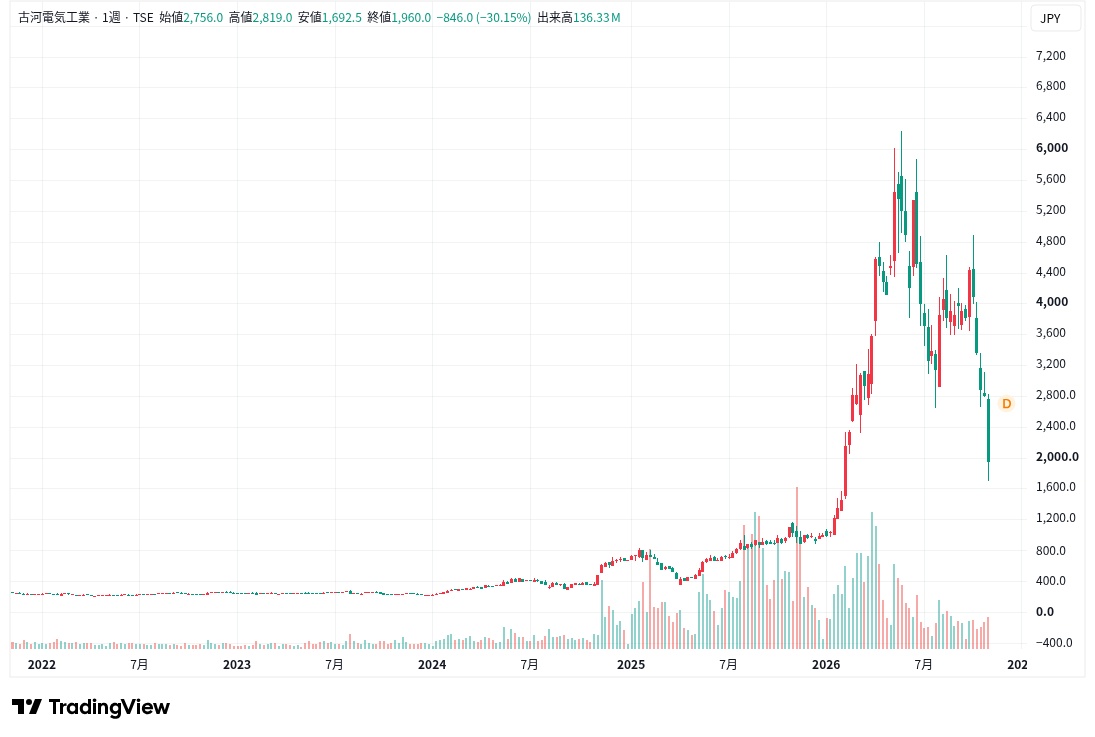
2026年11月6日の終値は1,960円で、10月30日の2,806円から約30.1%下落しました。同日の安値1,692.5円からは戻したものの、前日比では8.56%安です。日中の反発と下落基調の終了は同じではありません。2026年5月27日の高値6,241円からも大きく調整しています。
株価は売買の需給と将来利益への期待を同時に映します。今回の下落原因を一つに確定できる資料はなく、業績悪化だけに結び付ける説明は避けます。短期で安値を更新する間は買いを急がず、決算の内容とその後の値動きがそろうかを待つ余地があります。
予想PER13.13倍には売却益を含むEPSが使われる
11月6日終値に対する会社予想PERは13.13倍、実績PBRは3.16倍です。時価総額は約1兆3,851億円、予想配当利回りは1.12%でした。PERの低さだけで安いと結論づけないようにします。計算に使う純利益には、本業以外の収益も含まれるためです。
会社予想EPSは149.25円です。利益の一部が翌期に再現しなければ、株価が変わらなくても翌期のPERは上がります。今期の倍率を同業他社へそのまま並べるより、営業利益の成長が売却益の反動を補えるかを考えるほうが、保有期間に合った評価になります。
光通信の増益は数量だけでなく価格と製品構成が支える
光関連製品が売れるだけでは、利益の伸び方は分かりません。数量、販売価格、利益率の高い製品への切り替えがそれぞれ効いています。供給能力に限界がある中でも、稼ぎを増やす経路が複数ある点が古河電工の強みです。
光ソリューションは黒字化から収益拡大へ進んだ
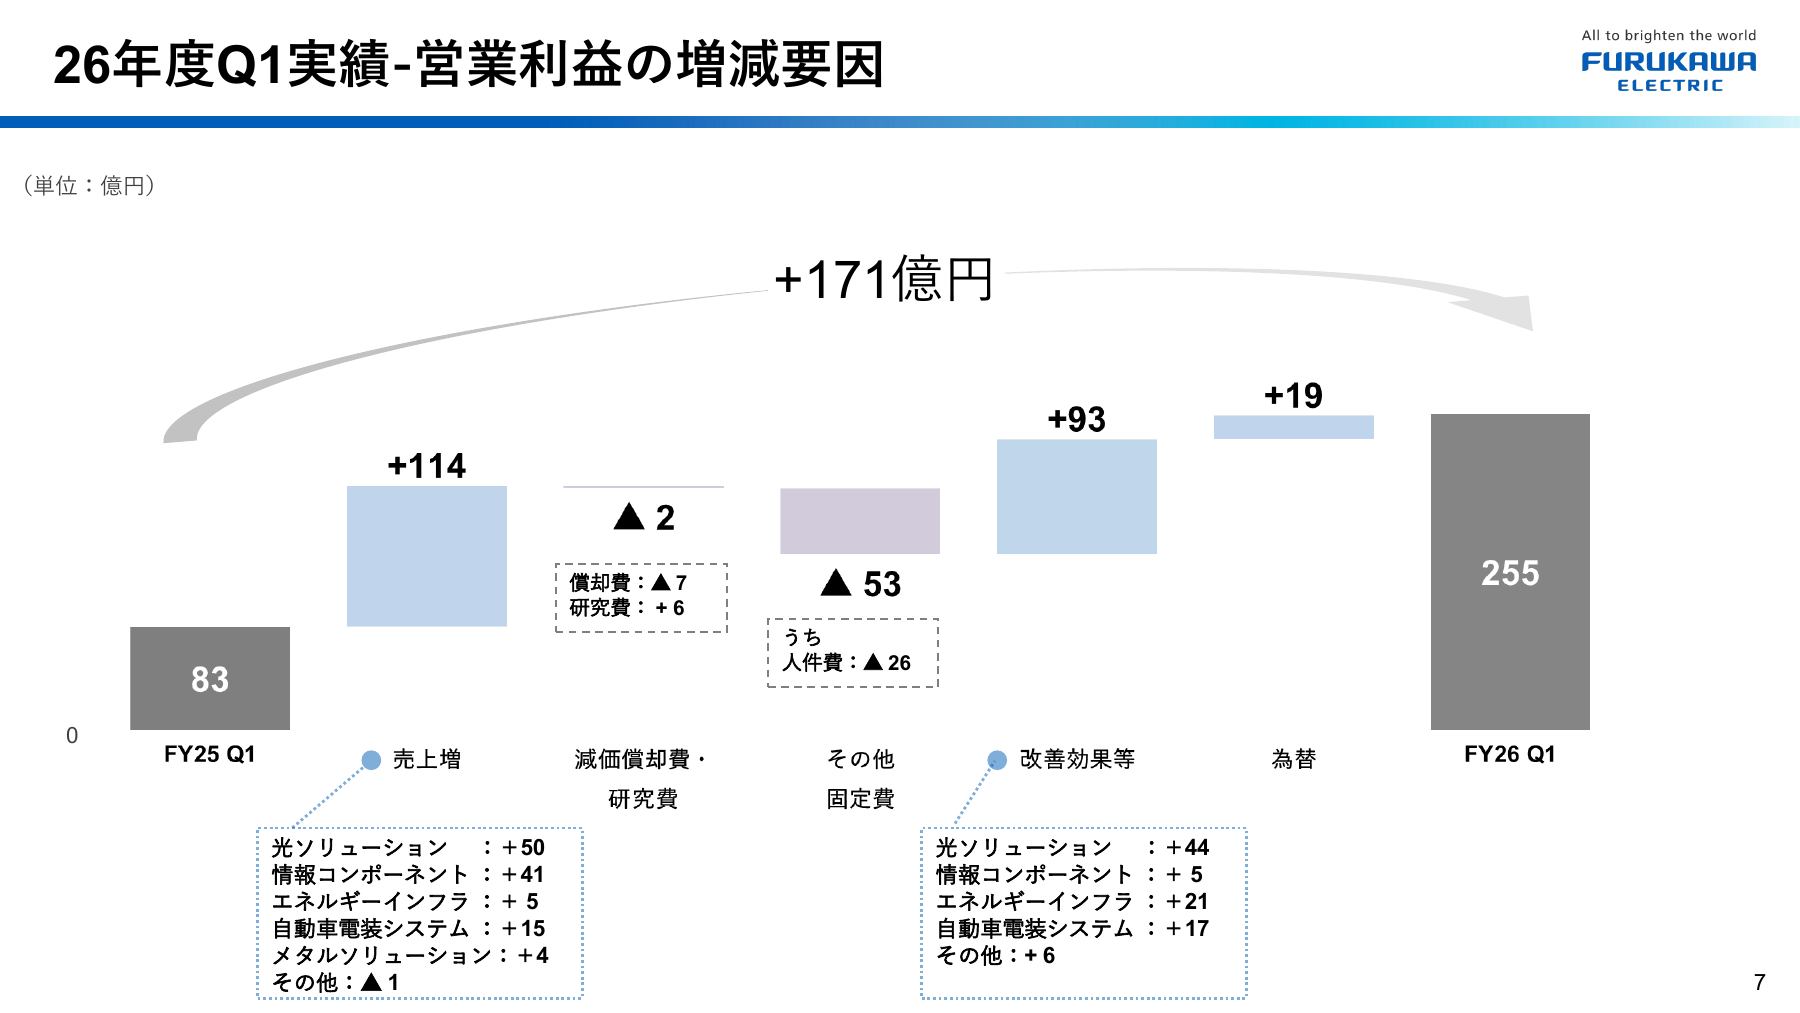
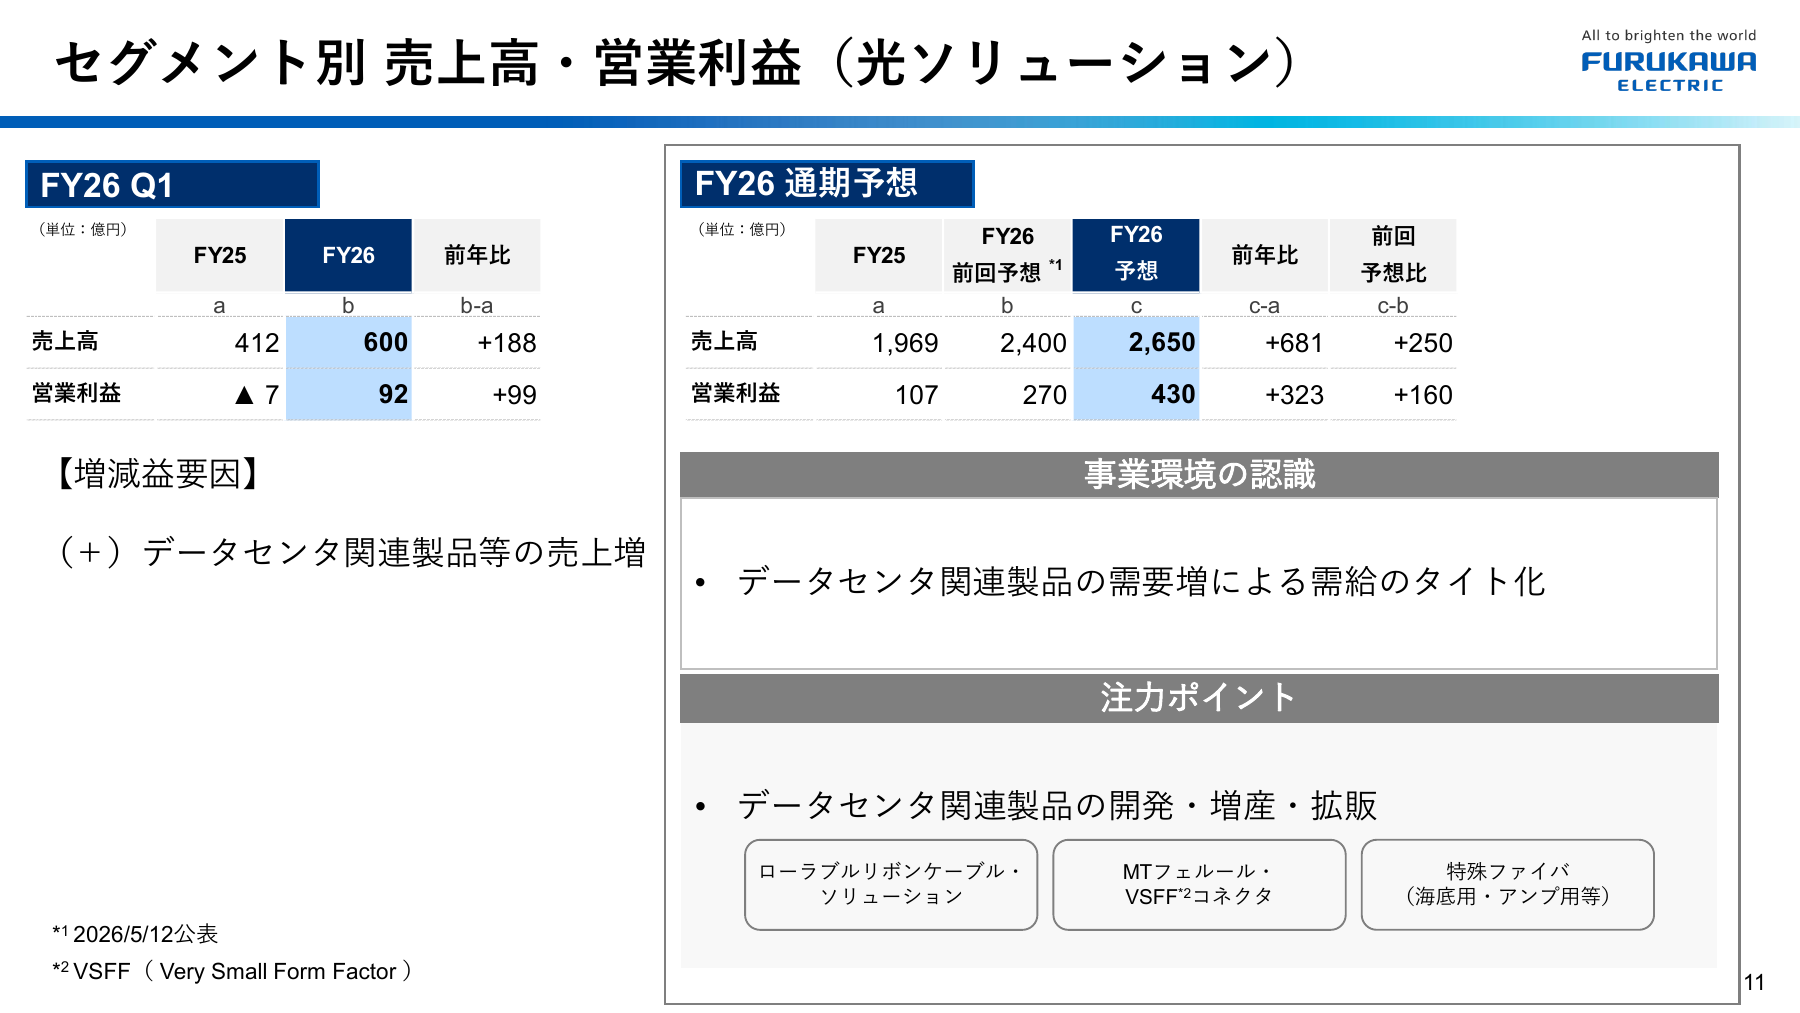
27年3月期第1四半期の光ソリューションは、営業利益が前年同期の約7億円の赤字から約92億円の黒字へ改善しました。会社はデータセンター関連製品の販売増などを説明しています。需要への期待だけでなく、すでに事業利益の改善が表れています。赤字からの回復だけで説明を終えない成長です。
この事業には光ファイバやケーブル、接続部材などが含まれます。通信量が増えても、製品ごとの供給制約や価格は異なります。データセンター投資を比較する際は、通信、電力、冷却のどこで収益を得る企業かを分けると、同じAI関連でも利益の違いが分かります。
[関連]データセンター関連銘柄|AIラッシュと電力争奪戦が生む投資機会を徹底解説
ファイバの供給制約は高付加価値ケーブルへの転換を促す
会社の8月説明では、光ファイバの生産量は需要に対して能力上限に近い状態でした。そこで単体の外販を抑え、高機能ケーブルに加工して販売する方針です。同じ生産能力でも、加工した製品の売上と利益を取り込む余地があります。数量だけを追うと、この採算改善を見落とします。
増産設備の完成を待たずに、販売構成の変更と価格改定で利益を伸ばせる点は支えです。ただし供給不足が緩めば価格交渉の条件も変わります。今の利益率をそのまま長期に延ばすのではなく、顧客が必要とする高密度配線を継続供給できるかが競争力を左右します。
レーザーチップと銅箔は光ケーブルとは別の収益源
情報コンポーネントには、光信号を生むレーザーチップや、高速通信向けの銅箔などが含まれます。8月の会社説明では、通期利益の増額にDFBなどのレーザー関連と高機能銅箔が寄与しました。ケーブルの増産だけに依存しない収益源を持っています。製品群が分かれている点は成長を支えます。
レーザーチップは増産、銅箔は付加価値の高い製品への構成変化が主な増益要因です。同じデータセンター向けでも稼ぎ方は異なります。全社の売上増だけではなく、どの製品で採算が改善したかまで読むと、次の四半期に成長が続く根拠を探しやすくなります。
水冷の収益化と光の増産には、利益になるまで時間差がある
AIサーバーの発熱対策は有望な市場ですが、工場の稼働と利益の拡大には時間差があります。水冷はこれからの寄与が大きい会社計画です。第1四半期の急増益を、そのまま水冷の成果として説明するのは適切ではありません。
第1四半期は冷却全体で減益要因だった
8月の質疑応答では、前年の空冷部品の駆け込み需要がなくなり、冷却部品が第1四半期の減益要因になったと説明しています。情報コンポーネントの増益と、冷却部品の増益は同義ではありません。レーザー関連や銅箔などの伸びが、冷却の反動減を補った構図です。
この違いは、次の決算を読む際にも役立ちます。部門全体が伸びても水冷の立ち上がりが遅れている可能性は残ります。反対に水冷が増えていても他の製品が減速すれば部門利益は伸び悩みます。部門の合計値と会社が示す製品別の説明を組み合わせる必要があります。
水冷の計画は下期の増益を支えるが達成はこれから
会社は6月に水冷冷却部品の生産を開始し、8月時点では立ち上がりは順調と説明しました。本格的な利益貢献は下期を想定しています。第2四半期の小幅な寄与から、第3・第4四半期へ段階的に広がる計画です。工場が動いたという発表だけで通期達成とはいえません。
8月の説明では、冷却部品全体で下期に上期比約180億円の増益を見込んでいました。水冷単独の利益額でも、実現済みの利益でもありません。納入が進んで固定費を上回る利益を残せるかが評価の分かれ目です。立ち上げが遅れた場合も、失注と翌期への出荷ずれは区別します。
増産投資は販売の裏付けと回収時期まで追う
ローラブルリボンケーブルは、2028年度下期以降に生産能力を2倍にする計画です。会社は顧客の購入見通しを踏まえて投資すると説明する一方、具体的な契約条件は開示していません。増産能力と確定受注は別です。設備ができれば全量売れるという計算は置けません。
能力を増やす間に競合も供給を増やせば、単価や稼働率が変わります。投資額の大きさより、新設備でどの製品を売り、どの程度の利益を残せるかが株価評価に直結します。生産開始の予定、販売数量、減価償却費の増加を同じ時系列に並べて追うと、回収の遅れを捉えられます。
純利益の増額は売却前倒し、本業の追加成長とは違う
9月の予想修正は大きな増額ですが、その理由は本業の追加上振れではありません。投資有価証券の売却益を中間期へ前倒しした修正です。営業利益、経常利益、最終利益の順に読むと、何が増えたかを取り違えずに済みます。
UACJ売却益は約217億円、通期の利益増額ではない
古河電工は2026年9月25日にUACJ株式の一部売却を実行し、売却益を約217億円と発表しました。前日の見込み約220億円から実行額へ更新されています。売却の目的は政策保有株式の削減と成長資金の確保です。製品販売による利益ではありませんが、投資資金を得る効果はあります。
当初は第3四半期以降を予定していた売却を早めたため、中間純利益予想は425億円から580億円へ増額されました。売上高、営業利益、経常利益の中間予想は変わらず、通期予想も据え置きです。中間期の上振れをそのまま通期へ追加する計算は二重計上になります。
営業利益と経常利益の差にも収益源の違いがある
第1四半期の営業利益は254.57億円、経常利益は309.53億円でした。差には持分法による投資利益58.80億円などが含まれます。連結子会社の事業利益以外にも、関連会社の利益が業績へ反映されています。経常利益の伸びだけを光製品の採算改善と読むのは正確ではありません。
さらに最終利益には特別損益、税金、非支配株主に帰属する利益が影響します。売却益を純利益から単純に全額引く方法も、税効果を無視するため適切とはいえません。継続的な稼ぎは営業利益と部門別採算を主軸に置き、営業外収益と特別損益を別に確認します。
中間決算では通期達成に必要な下期利益を計算する
8月時点の通期営業利益計画は1,230億円で、上期495億円、下期735億円という配分です。下期は上期の約1.48倍を稼ぐ計画です。第1四半期が好調でも、単純に4倍して通期を推計すると、水冷などの寄与時期を反映できません。下期への依存度が大きい計画です。
2026年11月9日午前時点で中間決算は未発表で、同日14時の発表予定です。発表後は中間実績を通期予想から引き、残り半年の必要利益を確かめます。最終利益の進捗率だけが高くても、営業利益の必要額が下がらなければ、本業の達成負担は軽くなっていません。
今後の回復には光の採算維持と水冷の収益化が必要
古河電工は光通信の成長を実際の利益へつなげています。一方、水冷や大規模増産には未達のリスクが残ります。成長企業として評価しつつ、購入は決算を待つというのが現時点の考え方です。価格が下がっただけでは購入の根拠は十分ではありません。
追加値上げが利益を押し上げれば回復の根拠が増す
8月時点の会社計画には、当時見えていた価格改定が織り込まれています。今後交渉する追加値上げは、見通しが立った段階で反映する方針でした。販売数量の大幅増を待たずに、利益予想が上向く余地があります。これは単なる市場拡大とは違う、同社の収益を直接動かす材料です。
ただし追加改定を記事側で先取りして利益へ上乗せはしません。新しい会社予想に反映されたか、光ソリューションの利益率が保たれたかを確かめます。数量が伸びても採算が低下するなら、増産への期待よりも競争や価格条件の悪化を重く見る必要があります。
配当よりも成長利益の回収を重視する銘柄
27年3月期の年間配当予想は22円です。2026年7月1日に1株を10株へ分割しており、前期210円は分割後換算で21円になります。金額の見かけは減っていても、同じ株数基準では増配計画です。分割前後の配当や株価をそのまま比べないようにします。
ただし11月6日時点の利回りは高配当狙いの水準ではなく、投資の中心は利益成長です。配当で大きな下落を補える銘柄とは考えにくいため、買い増しは水冷の出荷や採算の進展に合わせるほうが自然です。過去高値への回帰より、今後の利益に見合う購入額を優先します。
決算が良くても株価の反応が弱ければ買い急がない
本業の計画が保たれ、水冷の収益化が進めば、中長期で利益が増える筋道は残ります。その一方、短期の株価は成長を先取りして動くため、好決算でも上がるとは限りません。成長性の評価と、今すぐ買うかは分けます。今はこの区別が特に必要な値動きです。
新規投資なら決算後の下期計画と売買の落ち着きを待ち、保有中なら購入理由にした事業利益が維持されているかを確かめます。水冷の遅れと光の採算低下が重なれば、投資額を抑える理由になります。逆に両方が改善すれば、一時利益に頼らない回復を評価しやすくなります。
まとめ|古河電工は利益成長を評価し、決算後の確認を優先する
古河電工には光通信で稼ぐ実力があり、水冷の成長余地も残っています。大幅な株価下落だけで、その事業価値まで否定する必要はありません。
ただし、今期の最終利益には売却益が含まれ、下期の成長はまだ実績ではありません。安く見える倍率よりも、継続して稼げる利益を重視したいところです。
新規購入は決算を急いで先回りせず、光の採算と水冷の収益化を確認してから進める姿勢が適しています。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。