
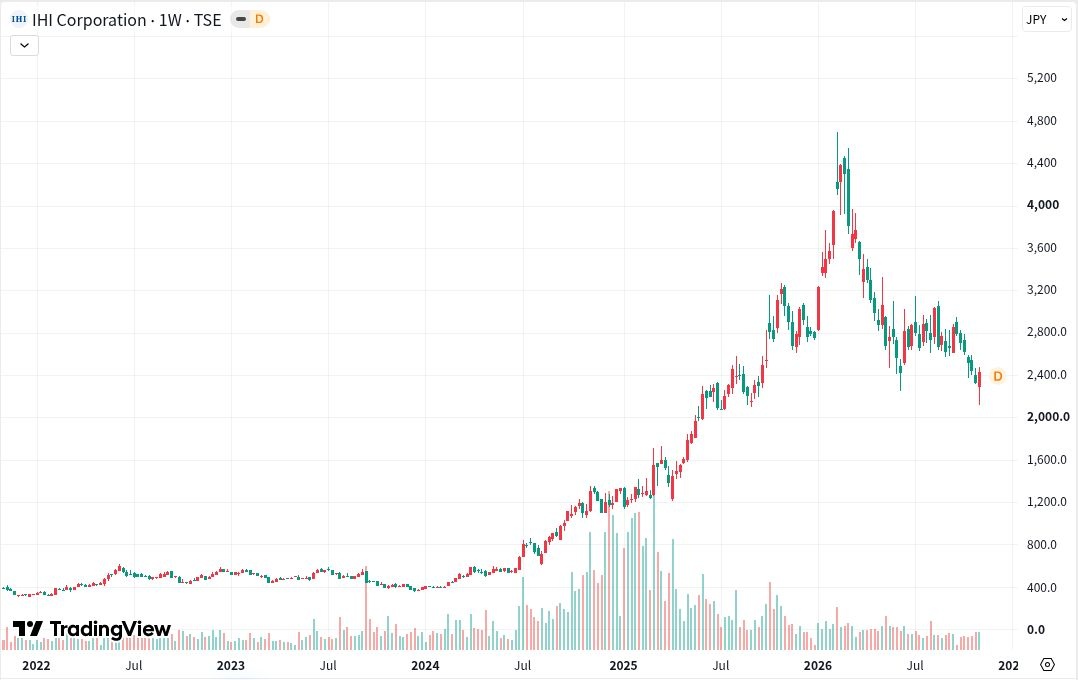
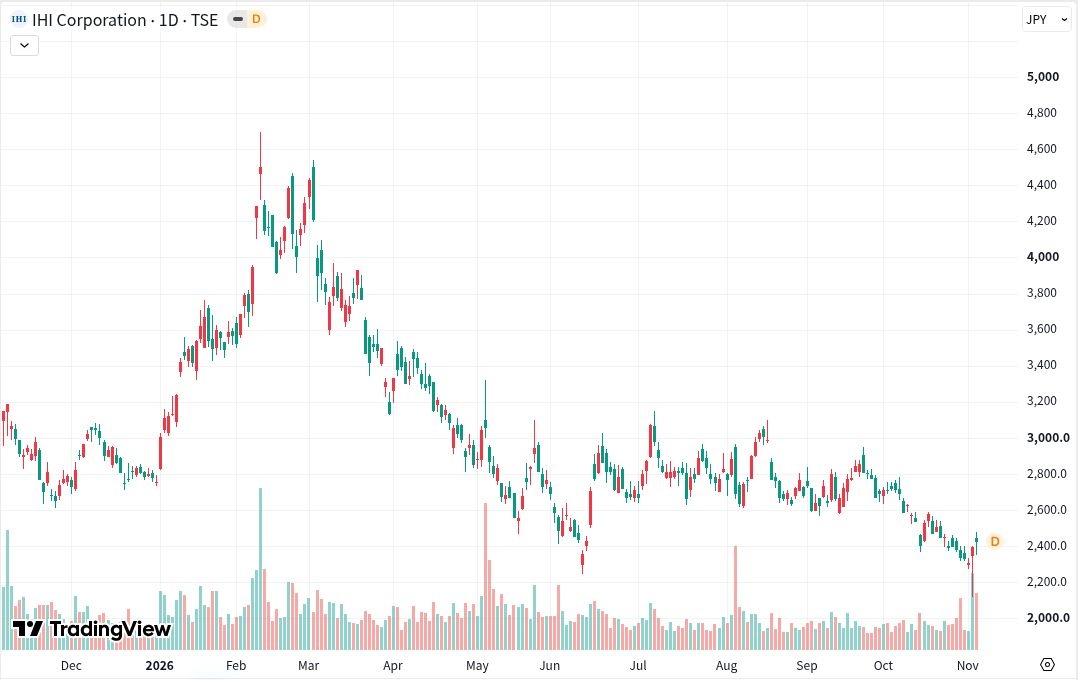
IHI(7013)は2026年11月4日、27年3月期の営業利益予想を2,500億円から2,700億円へ引き上げ、年間配当予想も25円へ増やしました。翌5日の終値は2,428.5円です。2月10日の高値4,698円からは約48%下がり、増益が続く一方で株価は高値から大きく離れています。
上方修正を受けて、今の株価は割安と考えてよいのでしょうか。航空エンジンの収益拡大は評価できますが、利益の増加がそのまま現金の増加にはつながっていません。不動産売却益や為替の影響も踏まえると、今回の増額だけを理由に強気の評価を上乗せする根拠は弱いと考えます。
注目テーマや最新の市場動向を深掘りした、編集部おすすめの記事をお届けします。
-
♛ 01【2026年版】テンバガーの急騰候補銘柄と10倍を達成するお宝株の特徴を解説!
-
02光電融合の関連銘柄|IOWN本命の光半導体を業績と株価で解説【2026年】
-
03レアアース関連銘柄【2026】|南鳥島の採掘企業と本命株を解説
IHIの株価は年初来高値から下落、PERには売却益も含む
5年で株価の水準は大きく切り上がったものの、直近1年では2月の高値を境に下落が続いています。予想PERが約14倍でも、分母の利益には不動産売却益が含まれます。株価の下落率だけでなく、継続して稼げる利益に対して何倍を払うのかが問題です。
2023年の急落後に上昇、2026年高値からは約48%下落
2023年9月12日、PW1100G-JMの追加検査の影響公表で約15.8%下落し、24年3月期は営業赤字701億円でした。
2024年11月6日は上方修正・増配と同日に約19.3%上昇しました。利益回復後も、追加検査の現金支出は続いています。
予想PER約14倍には不動産売却益が含まれる
| 指標(11月5日終値基準) | 値 |
|---|---|
| 株価 | 2,428.5円 |
| 予想PER | 13.97倍 |
| PBR | 3.57倍 |
| 予想配当利回り | 1.03% |
| 時価総額 | 約2兆6,295億円 |
予想PER13.97倍は、会社予想の1株利益(EPS)173.88円に対する株価の倍率です。この利益には不動産売却益が含まれており、27年3月期の予想営業利益2,700億円のうち930億円が売却益で、約34.4%を占めます。
930億円は営業利益段階の金額で、純利益1,850億円からそのまま引いて調整PERを計算するのは不適切です。PBRは1株当たり純資産に対する株価の倍率で、3.57倍という資産評価も踏まえると、低いPERだけで割安とは判断できません。
年間25円への増配でも、配当利回りは約1%
会社は年間配当予想を8月時点の23円から25円へ引き上げました。前期の20円(分割調整後)からは25%の増配です。中間は11.5円に決定し、今回の増配分を期末へ上乗せして13.5円を予想しています。それでも11月5日終値での予想配当利回りは1.03%にとどまります。
会社予想EPSに対する配当性向は約14.4%ですが、これも売却益を含む利益から計算した比率です。利回りだけを目当てに買う魅力は乏しく、投資成果は主に利益成長と株価に左右されます。配当性向の低さだけで増配余力を測らず、投資と現金回収を含む資金配分を確かめたい銘柄です。
営業利益の上方修正200億円は、為替の寄与が大きい
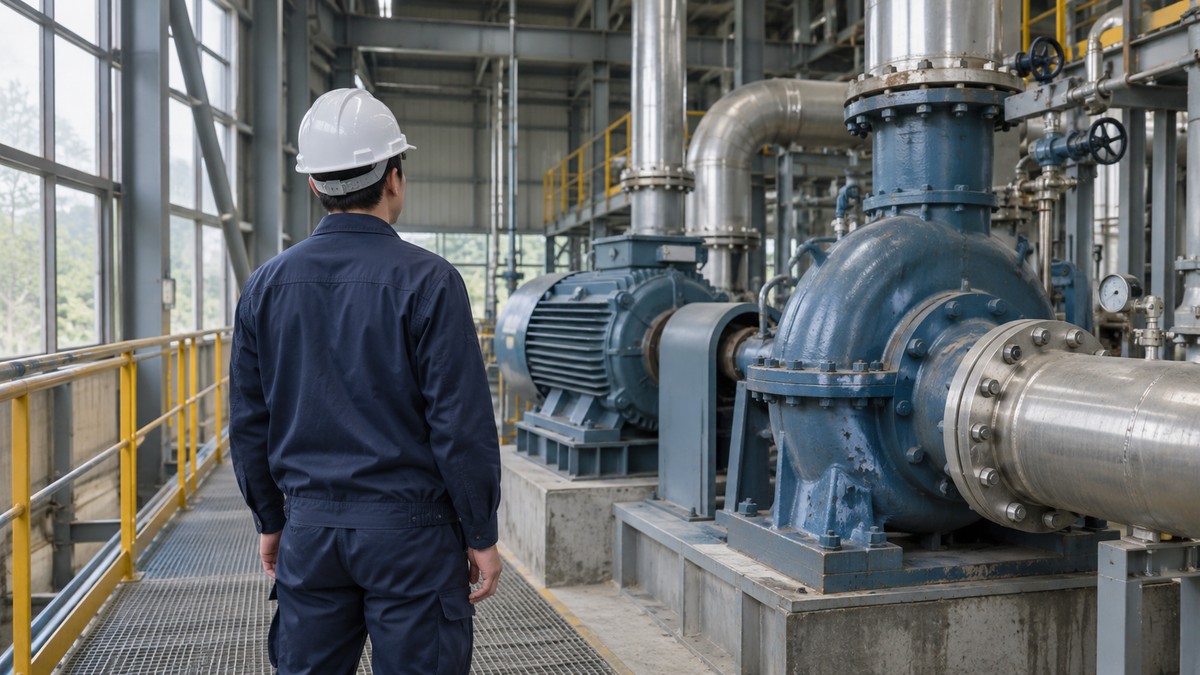
11月4日の決算には、上期の増益と通期予想の上方修正という2つの材料があります。実績から不動産売却益を外すと、増益率は法定利益より小さくなります。今回の増額では為替の寄与が大きく、円安による増益と需要・採算の改善の区別が必要です。
不動産売却益を除いた上期利益も前年を上回る
上期(4〜9月)の営業利益は前年同期の694億円から1,149億円へ増え、会社は第2四半期累計として過去最高益と説明しています。ただし含まれる不動産売却益も38億円から426億円へ膨らみ、法定の営業利益の伸び約66%の多くは売却益によるものです。
売却益を除いた営業利益は656億円から723億円へ、10.2%増えました。民間エンジンやエネルギー分野の保守・サービスが伸びており、売却益を除いても増益です。ただし、この723億円にも為替や事業譲渡の損益は残るため、毎年繰り返す事業利益だけを取り出した数字ではありません。
増額の130億円は為替、事業面の増益と分けて読む
増額200億円のうち、為替が130億円と65%を占めます。想定レートは1ドル145円から150円へ変更されました。「1円で営業利益10億円」の感応度は下期のみで、増額130億円は5円×10億円の計算ではありません。
事業面では、資源・エネルギー・環境のLCB(保守・サービス等)拡大50億円と、産業システム・汎用機械のコスト構造強化20億円です。需要や採算の改善を評価する際は、非為替部分を分けて見ます。円安の増益効果が翌期も続く保証はありません。
航空エンジンの部品・整備が、防衛需要と並ぶ成長源
IHIは航空エンジンのほか、エネルギー設備や産業機械なども手掛ける企業です。上期の外部顧客向け売上では、航空・宇宙・防衛が全社の約42.8%を占めました。同じセグメントでも、民間の部品・整備と防衛向け製品では収益が生まれる仕組みや計上時期が異なります。
エンジン納入後も部品・整備の収益機会が続く
| 民間エンジン売上(上期) | 比率 |
|---|---|
| スペアパーツ | 63% |
| 新製エンジン | 30% |
| MRO | 7% |
民間エンジンの上期売上は1,851億円から2,368億円へ、円ベースで約28%増えました。交換部品とMRO(整備・修理・オーバーホール)が売上の7割を占め、新しいエンジンを納めた後にも収益の機会が続く事業です。
飛行時間の積み重ねが部品交換や整備の需要を生むため、新製品の販売だけに依存しません。IATAの2026年9月の世界旅客需要は、有償旅客キロで前年比0.5%減の暫定値でした。一部推計を含む1か月の需要と、既存エンジンの整備やIHIの半年分の売上は、対象も期間も異なります。
防衛売上は下期の拡大を見込み、通期3,000億円を計画
防衛向け航空エンジン・装備品の売上は上期768億円で、通期計画3,000億円に対する進捗率は25.6%です。計画どおりなら、下期に2,232億円の売上が必要になります。会社は防衛の受注・売上が下期に拡大する見通しを示しており、上期の進捗率だけで未達とはみなせません。
政府の2026年度の防衛力整備計画対象経費は、歳出ベースで8兆8,093億円と前年度比3.9%増えました。ただし予算の伸びがそのままIHIの売上になるわけではなく、下期に予定された納入と売上計上が計画どおり進むかが焦点です。
[関連]防衛関連銘柄を一覧で紹介!サナエノミクスで注目の投資ポイントをアナリストが解説
営業CF1,000億円の達成には、下期の現金回収が要る
営業キャッシュフロー(営業CF)は、営業活動による現金の収支です。利益を計上した時期と、代金が入る時期は一致せず、在庫や債権だけでなく、仕入先への支払いも現金を増減させます。利益予想の変更と、通期の現金収支の計画を照合します。
利益予想が増えても、営業CF予想は据え置き
| 項目(億円) | 8月→11月 |
|---|---|
| 税引前利益 | 2,400→2,600 |
| その他 | 230→30 |
| 営業CF | 1,000→1,000 |
税引前利益の予想は200億円増えましたが、「その他」が230億円から30億円に減り、営業CF計画は1,000億円のままです。「その他」の中身は、この表からは特定できません。
不動産売却益930億円は利益に含まれる一方、営業CFでは差し引かれ、売却代金は投資CFに入ります。営業活動と資産売却による現金を分ける扱いで、投資CF計画-250億円、フリーキャッシュフロー(FCF)計画750億円も据え置きです。今回の増益予想は、現金の見通しをまだ押し上げていません。
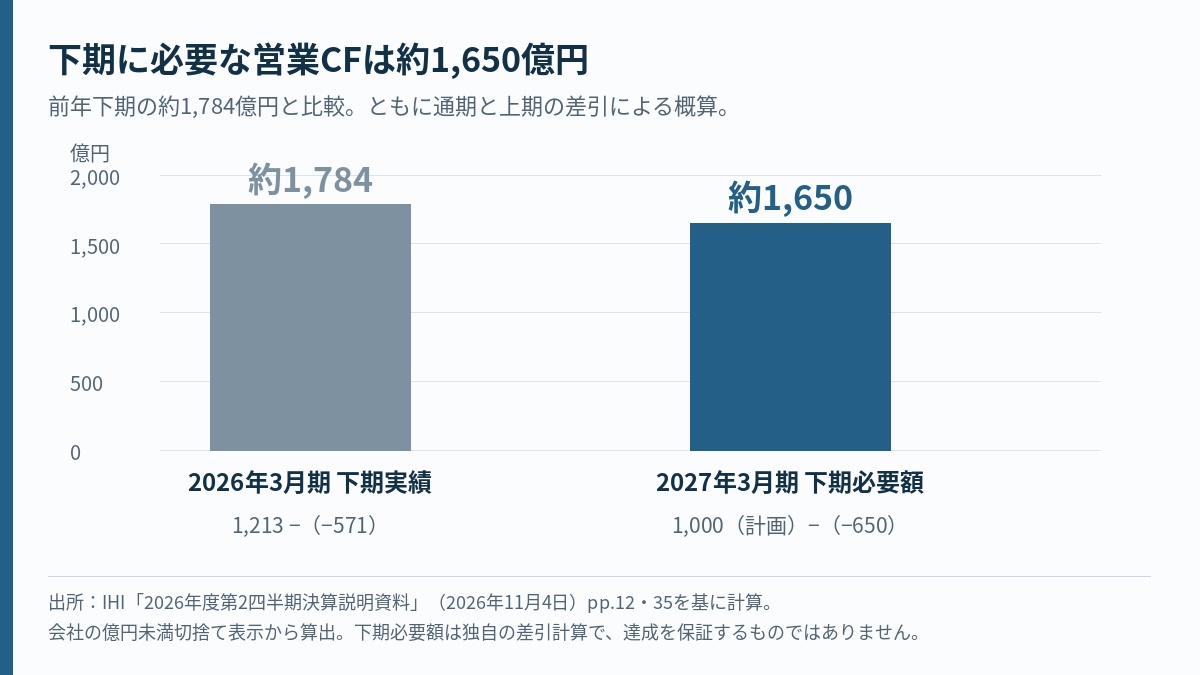
下期の必要営業CFは約1,650億円、前年実績は約1,784億円
下期は、億円未満切捨ての上期実績と通期計画からの差引計算です。今期に必要な下期営業CFは約1,650億円で、前年下期より約134億円少なくなります。
営業に必要な資金である運転資本は、在庫・売上債権から仕入債務等を差し引いて捉えます。その変動によるCFの押し上げは前年下期が約935億円で、今期に必要なのは約499億円です。代金回収だけでなく在庫や支払時期も変わるため、前年と同じ改善を当然視はできません。
在庫・借入の増加は、自己資本や格付けと合わせて読む
| 項目 | 26年3月末→9月末 |
|---|---|
| 棚卸資産(億円) | 5,042→5,906 |
| 有利子負債(億円) | 4,898→5,632 |
| 現金及び現金同等物(億円) | 1,550→1,370 |
| 自己資本比率 | 26.9%→28.4% |
在庫・借入が増える一方、自己資本比率は28.4%に改善しました。信用格付機関のJCRは10月28日、長期発行体格付をAからA+へ引き上げ、見通しを安定的としました。
資本と信用力の改善もあり、在庫・借入増だけで資金危機とみるのは行き過ぎです。借入は投資や支払いにも使うため、残高だけで評価せず、営業から得る現金で投資や返済をどの程度賄えるかまで確かめる必要があります。
IHI株の今後は、部品純売上とCF計画の進捗が焦点
今後の評価を支えるのは、円相場に頼らない部品収益の拡大と、営業活動の現金収支の改善です。次回決算では利益の上振れだけでなく、費用を差し引いた部品売上や通期CF計画の変更を見ます。期末に回収が偏るため、途中経過を単純な進捗率で判定しません。
2027年2月の3Qで、ドル建て部品純売上の伸びを確かめる
次の3Q決算は2027年2月の予定です。部品の取扱高から整備費用等を差し引いたスペアパーツ純売上は、会計上の売上収益に当たります。上期はドル建てで前年同期比20%増えました。円安による換算効果を抑えて、部品関連の収益を比較できます。
この伸びを左右するのは、販売数量に加えて価格や整備費用です。会社は費用の発生が四半期均等ではないと説明しており、3Qの増減を通期見通しと結び付ける必要があります。純売上の拡大が費用増を吸収し続ければ、為替効果に頼らない利益成長を裏付けます。
運転資本と追加検査支出が、営業CF計画の達成を左右する
PW1100G-JMの追加検査支出は上期224億円、通期計画500億円で、下期は概算276億円と、前年下期の約282億円に近い水準です。会社は2026年5月の説明会で、債権回収の時期や検査支出が当面のCFに影響し、2029〜31年度に回収の拡大を見込むと示しました。
運転資本の改善が遅れたり、追加検査の支出計画が増えたりして営業CF計画を引き下げるなら、評価を慎重にします。反対に純売上の成長と現金回収が両立すれば、成長投資を営業から得る現金で支える根拠が増えます。
まとめ|上方修正の大きさだけでIHIを評価しない
民間エンジンの部品・整備は、IHIの中期的な成長を支える根拠です。防衛向けの納入拡大にも期待できますが、会社計画と実績は分けて評価します。
今回の上方修正は為替の寄与が大きく、現金収支の計画も変わっていません。現時点では、増額だけを理由に強気の評価を上乗せしません。
次の決算以降で部品純売上の成長と現金回収の進展が両立すれば、投資を続ける財務面の裏付けも強まります。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
日本投資機構株式会社 テクニカルアナリスト(CMTA®)
著名な元機関投資家や経験豊富なアナリスト・ファンドマネージャーより培った知識と経験を基に、数多くの市場動向の予測や個別銘柄の動向をピンポイントで分析。銘柄の推奨実績において社内の月間最高勝率記録を持つテクニカルアナリスト。