
足元では、住宅ローン金利の上昇が続いています。
三菱UFJ銀行では、変動金利の基準金利が2026年9月に年3.375%となりました。
日銀は6月に続いて9月18日にも追加利上げを決めており、今後の住宅購入への影響が気になるところです。
購入者の返済負担が増えるなか、東京都では、8月の中古マンションの売り希望価格が前月を0.2%下回りました。
ただし、首都圏全体では上昇が続いており、地域によって動きは異なります。
株式市場では、住宅大手の住友林業が2026年1月5日から10月15日までに約26%下落。
会社予想配当に基づく利回りは4%を超えています。
国内の金利だけでなく米国住宅市場の影響も受ける銘柄ですが、こうした住宅関連株に回復の余地はあるのでしょうか。
本記事では、住宅関連株について、手掛ける事業や収益構造を整理し、金利上昇を踏まえたうえで今後を展望していきます。
住宅関連株とは? 事業内容によって異なる収益構造
住宅関連株と一口にいっても、企業ごとに事業内容は異なり、収益構造も銘柄ごとに変わってきます。
たとえば、「新築戸建て分譲」や「注文住宅」、「賃貸住宅」、「海外住宅」、「中古住宅」「リフォーム」といった事業を手掛けています。
住宅関連銘柄の事業内容とは?
主な事業の収益構造を整理すると、次のようになります。
| 事業 | 主な収益源と確認点 |
|---|---|
| 新築戸建て分譲 | 土地の仕入れから住宅の建築、販売までを一貫して行い、販売価格とコストの差が利益となります。 販売戸数や在庫、利益率を確認します。 |
| 注文住宅 | 顧客の希望に合わせて住宅を建築します。 受注件数や建築単価、工事の採算が業績に影響します。 |
| 賃貸住宅 | アパートやマンションの建設に加え、入居者募集や物件管理などによる継続的な収益も有力です。 建設受注と管理戸数、入居率を分けて確認します。 |
| 海外住宅 | 米国などの住宅市場や現地の景気、住宅ローン金利、為替の影響を受けます。 販売戸数に加え、値引きや販売促進費による利益率の変化にも注意が必要です。 |
| 中古住宅・リフォーム | 既存住宅の流通や改修需要を取り込むビジネスが中心です。 「空き家対策関連銘柄」として注目される可能性もあります。 |
住宅販売だけでなく、各社の収益源を押さえておこう
住宅関連株の主要銘柄は、大東建託(1878)や住友林業(1911)、大和ハウス工業(1925)、積水ハウス(1928)などです。
規模の大小だけで絞らず、自分が注目する住宅需要を、どの事業で取り込んでいるかを確認しておきましょう。
住宅事業を持つ総合不動産会社にも目を向けたいところです。
三井不動産(8801)はオフィス・商業施設の賃貸やホテルなど、三菱地所(8802)は丸の内を中心とするオフィスの開発・運営や海外事業なども展開しています。
住友不動産(8830)もマンション販売や注文住宅・リフォームに加えて、オフィス賃貸が大きな収益源です。
こうした企業の株価は、住宅販売だけでなく、オフィスの賃料や空室率、物件売却などにも左右されるため、収益構造の違いを踏まえて比較する必要があります。
同様に、セキスイハイムを展開する積水化学工業(4204)も、高機能プラスチックスや環境・ライフラインなどの事業を持っています。
住宅需要だけで全社業績を説明できない点は、総合不動産会社と共通する注意点です。
金利上昇で住宅関連株はどうなる? 日銀利上げは要注視
金利上昇は、「住宅購入者の需要減少」と「企業側の資金調達コスト増加」という両面から、住宅関連株の業績に影響を及ぼす可能性があります。
特に、「日銀による利上げ」との関係性については必ず押さえておくようにしましょう。
住宅ローン金利の上昇で住宅購入の負担が増加
日銀が政策金利を引き上げると、金融機関の貸出金利にも上昇圧力がかかり、住宅ローンを利用する世帯の負担増につながります。
特に日本では変動金利型の利用が多く、国土交通省が2026年3月に公表した調査では、2024年度の個人向け住宅ローン新規貸出額の83.5%を変動金利型が占めています。
日銀は2024年3月にマイナス金利政策を解除し、その後も段階的に利上げを実施しています。
| 日時 | 政策金利の推移 |
|---|---|
| 2024年3月 | 0~0.1%程度 |
| 2024年7月 | 0.25%程度 |
| 2025年1月 | 0.50%程度 |
| 2025年12月 | 0.75%程度 |
| 2026年6月 | 1.00%程度 |
| 2026年9月 | 1.25%程度 |
直近の2026年9月18日の金融政策決定会合では、政策金利を1.25%程度へ引き上げるとの決定がなされました。
政策金利の引き上げは、住宅ローンの変動金利にも波及しています。
三菱UFJ銀行では、変動金利の基準金利が2024年9月までの2.475%から段階的に上昇し、2026年9月には3.375%となりました。
基準金利は金利の土台となる値で、実際の借入金利は契約ごとの優遇幅などで変わります。
同行は9月の日銀利上げを受け、新規借入向けの基準金利を12月1日に見直す予定です。
新しい基準金利は11月30日に公表するとしており、今後の適用金利にも注意が必要です。
販売鈍化が在庫増加や値引きにつながり利益率を圧迫
金利上昇によって住宅需要が弱まると、戸建てや分譲マンションなどの販売期間が長期化し、在庫が積み上がりやすくなります。
在庫を抱える期間が長くなれば、資金負担や管理コストが増加するほか、販売を進めるために値引きを行い、1戸当たりの利益率も低下しやすくなります。
また、土地の取得や建設などで借入金を利用している場合には、支払利息の増加も利益を圧迫する要因となります。
ただし、在庫には事業拡大に向けた仕入れも含まれるため、残高だけで販売不振と判断せず、完成在庫や販売期間も合わせて確認しておきましょう。
[関連]財務レバレッジが高い企業は危険?ROEとの関係や計算式、目安を徹底解説
住宅関連株の下落は行き過ぎ? 足元の業績と市場の懸念を検証
住宅ローンの負担増や建築コストの上昇が続けば、今は好調な企業でも、将来の販売や利益が鈍る可能性があります。
株価は足元の決算だけでなく、こうした先行きへの懸念も織り込んで動きます。
日銀利上げや資材高への警戒が株価の重しに
日銀利上げに加え、中東情勢による原油高や円安も、資材費や物流費を押し上げる要因です。
ただし、同じ時期に株価が下がっただけで、これらが下落の主因と断定することはできません。
企業ごとの業績予想や在庫、利益率も確認する必要があります。
実際の値動きを、代表的な住宅関連株である大和ハウス工業(1925)の月足チャートで見てみましょう。
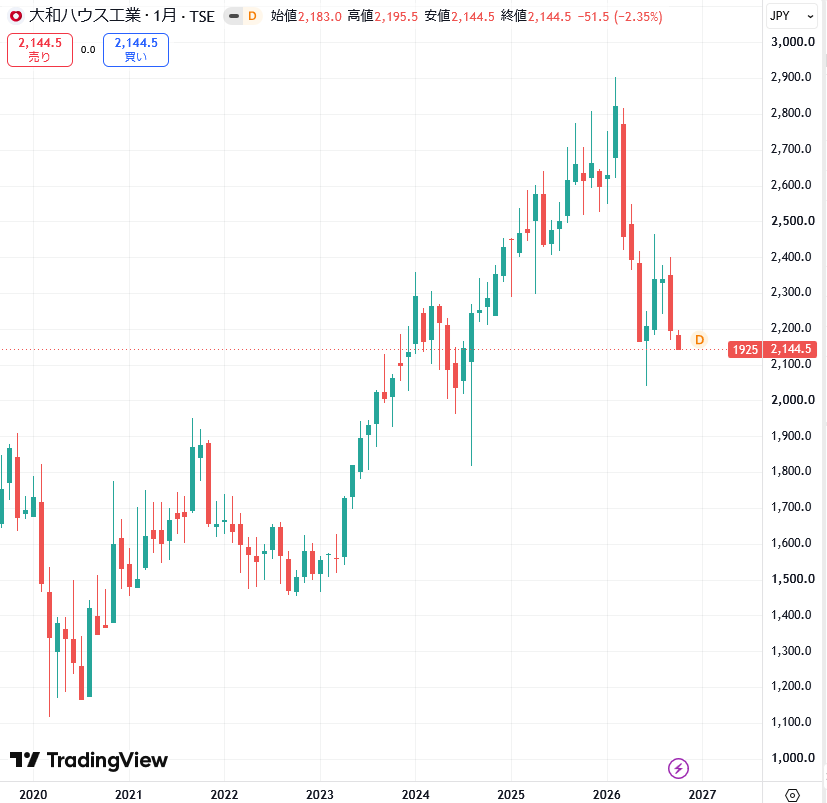
同社の株価は、2026年2月13日の高値2,902.5円から、6月2日の安値2,040.5円まで約29.7%下落しました。
いずれも10月1日の株式分割を反映した価格です。
オープンハウスグループ(3288)も、2月20日の高値11,790円から、9月には一時7,300円まで約38.1%下落しました。
金利やコストへの警戒が強まるなか、成長を続けてきた企業も売られています。
大和ハウスは、全社業績と利益を支える事業を分けて確認
大和ハウスが2026年8月6日に発表した2027年3月期第1四半期決算は、売上高が前年同期比9.0%増の約1兆4,083億円、営業利益が10.6%増の約1,306億円と増収増益でした。
賃貸住宅や事業施設などの利益拡大が全体を支えています。
一方、通期会社予想は営業利益4,600億円で、前期比25.2%減です。前期に営業費用を減らした退職給付の会計要因を除いても、会社は7.9%の営業減益を見込んでいます。
第1四半期の好調だけで、通期の懸念がなくなったとは判断できません。
この会社を見るなら、賃貸住宅・商業施設・物流施設などの採算と、開発物件の売却による利益を分けて確認したいところです。
住宅ローン金利だけでなく、住宅以外の収益基盤が利益を支えられるかが重要になります。
過去に上昇した住宅関連株|何が買いにつながったのか?
過去に大きく上昇した住宅関連株は、成長株のオープンハウスグループ(3288)が代表的です。
オープンハウスグループ(3288)
オープンハウスグループ(3288)は、都心部の狭小地を活用した戸建関連事業を主力とし、マンションや収益不動産、米国不動産なども手掛ける住宅関連株です。
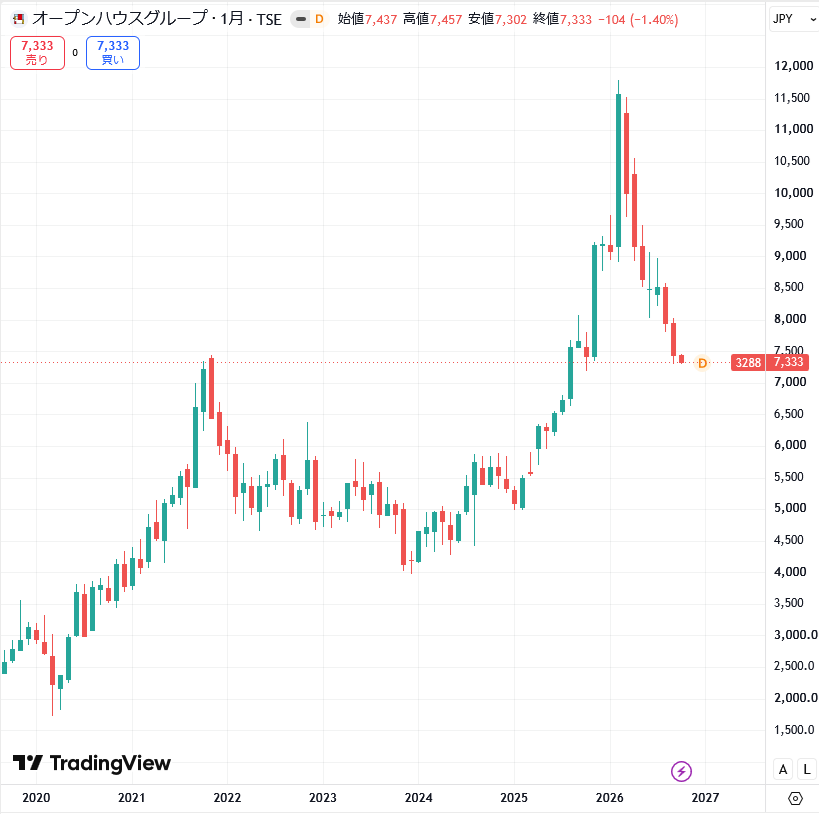
株価の上昇が大きく進んだのは、業績が回復した2025年です。
2024年末の5,329円から2025年末には9,202円へ約72.7%上昇し、2025年11月には決算発表後に上場来高値を更新しました。
2025年9月期の売上高は前期比3.1%増の約1兆3,364億円、営業利益は22.5%増の約1,459億円となりました。
主力の戸建関連事業では、売上総利益率が14.0%から17.1%へ改善し、利益回復を支えています。
採算の回復や次期の利益成長への期待が株価評価につながったと考えられます。
2026年9月期第3四半期累計も、売上高が前年同期比8.9%増の約1兆234億円、営業利益が18.3%増の約1,210億円と増収増益でした。
マンション事業の黒字回復も全体の利益成長を支えています。
この会社を見るなら、主力の戸建ての契約動向と、土地・建築コストを踏まえた販売採算に注目です。
販売額が増えていても、在庫や値引きが膨らんでいないかを確認する必要があります。
利益成長が続くかを見極めながら、株価の下げ止まりも確かめておきましょう。
住宅関連株に投資する際の注意点|低PER・高配当だけで判断しない
ここからは、住宅関連株に投資する際の注意点について見ていきましょう。
低PERや高配当だけで判断しない
住宅関連株には、低PER・高配当の銘柄が多く見られますが、その点だけでの投資判断には注意が必要です。
2026年10月1日終値を基準とした主要銘柄の予想PERと予想配当利回りは次のようになっています。
| 銘柄 | 会社予想の対象期 | PER | 予想配当利回り |
|---|---|---|---|
| 大東建託(1878) | 27年3月期 | 9.7倍 | 5.18% |
| 住友林業(1911) | 26年12月期 | 12.3倍 | 4.16% |
| 大和ハウス工業(1925) | 27年3月期 | 10.1倍 | 4.09% |
| 積水ハウス(1928) | 27年1月期 | 9.8倍 | 4.30% |
| オープンハウスグループ(3288) | 26年9月期 | 7.0倍 | 2.75% |
| 飯田グループホールディングス(3291) | 27年3月期 | 9.1倍 | 4.25% |
| 積水化学工業(4204) | 27年3月期 | 13.5倍 | 3.20% |
株価と会社予想の1株あたり純利益・年間配当から算出し、株式分割後の基準に統一しています。
オープンハウスグループは、基準日時点で終了済みの2026年9月期に関する会社予想を使用しています。
掲載銘柄の予想PERは7.0~13.5倍、予想配当利回りは2.75~5.18%です。
利益や配当の予想が変われば指標も変わるため、数値の低さ・高さだけで割安と判断しないようにしましょう。
住宅関連株を比較する際は、受注・販売動向、在庫水準、利益率、借入金、キャッシュフローなども確認しておきたいところです。
特に戸建てやマンションの分譲事業では、販売戸数だけでなく在庫の増減や販売期間を確認しておくと、需要の強さを判断しやすくなります。
また、建築資材や人件費、土地価格の上昇を販売価格に転嫁できているかは利益率に表れます。
海外事業比率が高い企業では、現地の住宅需要や金利動向、為替相場もチェックしておきましょう。
配当方針と、配当を支える利益・資金繰りを確認
高配当株を選ぶ際は、会社が利益の何%を配当に回す方針なのかを示す「配当性向」や、配当の下限、減配しない方針の有無を確認しましょう。
利益に連動する配当方針では、減益が配当の減少につながる場合があります。
たとえば、住友林業は2025~2027年の中期経営計画で、配当性向30%以上と年間50円の下限を掲げています。
しかし、2026年12月期の年間配当予想50円は、前年の53円を下回ります。
下限が設けられていても、前年の配当額が維持されるとは限りません。
同社の予想配当性向は約51.1%です。
一方、大和ハウス工業の2027年3月期の年間配当予想は分割後換算89円、配当性向は41.4%です。
利回りだけでなく、利益のうちどれだけを配当に回しているかを見ると、減益時の余力を考えやすくなります。
会計上の利益が出ていても、土地や住宅の在庫に資金が滞留すれば、配当に使える現金は増えません。
営業キャッシュフローが弱い状態で、借入金の返済や次の仕入れも重なれば、配当を維持する余力が小さくなる可能性があります。
単年の資金流出には先行投資も含まれるため、複数年の推移と現預金、借入金の返済予定を合わせて見ておきましょう。
[関連]買ってはいけない高配当株の5つの特徴|危険な銘柄の見分け方
今注目の住宅関連銘柄|事業ごとの回復・成長を見極める
ここからは、前半で詳しく取り上げた大和ハウス工業やオープンハウスグループとは異なる銘柄も見ていきましょう。金利動向だけでなく、それぞれの会社で何が改善すれば利益成長につながるかを確認することが重要です。
注目銘柄①:【3465】ケイアイスター不動産
ケイアイスター不動産(3465)は、戸建て分譲住宅を主力とする企業です。
2027年3月期第1四半期は、販売棟数の増加に加え、値引きの減少や販売単価の上昇が利益を押し上げ、営業利益は前年同期比85.7%増の約84億円となりました。
金利上昇下でも、販売と採算の改善を進めている例です。
この会社を見るなら、販売棟数だけでなく、値引きを抑えながら在庫を販売できているかがポイントです。
仕入れを増やしているため、在庫の滞留や借入負担にも注意が必要です。
年間配当は150円、配当性向は24.1%を見込むものの、下限として示しているのは65円であり、足元の配当額が続くと決めつけないようにしましょう。
注目銘柄②:【2983】アールプランナー
アールプランナー(2983)は、東海・首都圏で注文住宅や分譲住宅を展開しています。
2027年1月期上期は、販売棟数の増加と分譲住宅の採算改善が寄与し、営業利益は前年同期比45.5%増の約25億円となりました。通期業績と配当の予想も引き上げています。
この会社を見るなら、分譲住宅の販売スピードと粗利益率、拡大を進める首都圏の受注動向を確認したいところです。
年間配当予想は55円、配当性向は18.1%と、利益に対する配当負担は比較的小さい水準です。
ただし、土地仕入れや出店にも資金が必要なため、増益に加え、資金繰りと成長投資のバランスを見ておきましょう。
注目銘柄③:【1911】住友林業
住友林業(1911)は、注文住宅や海外住宅をメインとする住宅関連株です。
米国や豪州でも住宅事業を展開しているため、海外住宅市場の動向に左右されやすい点が特徴です。
2026年12月期中間期は、売上高が前年同期比17.5%増の約1兆2,632億円となる一方、営業利益は28.4%減の約599億円、最終利益は45.5%減の約269億円と大幅な減益となりました。
米国住宅会社Tri Pointe Homesの買収が増収につながった一方、既存の米国住宅事業では、販売戸数や販売価格の低下、販売促進策の負担が採算を圧迫しました。
買収関連費用なども利益を押し下げています。米国住宅事業の経常利益率は、買収先を含むベースで前年同期の15.2%から8.1%へ低下しました。
この会社を見るなら、日本の利上げ停止よりも、米国の住宅ローン金利と現地事業の採算回復が重要です。
買収分を除いた受注・引き渡し戸数や平均販売価格、販売促進費を反映した利益率が改善するかを確かめたいところです。
規模が拡大するだけでなく、既存事業の回復が伴えば、株価の見直しにもつながる可能性があります。
その他の住宅関連注目銘柄
| 銘柄名 | 企業概要 | この会社を見るならここ |
|---|---|---|
| 大東建託(1878) | 賃貸住宅の建設請負と管理を組み合わせたビジネスモデル | 建設受注に加え、管理戸数と入居率が継続収益を支えるか |
| 積水ハウス(1928) | 戸建て・賃貸住宅、管理・リフォーム、開発、海外住宅などを展開 | 国内請負の採算と米国住宅の販売・利益率を分けて確認 |
| 飯田グループホールディングス(3291) | 戸建て分譲を主力に、マンション分譲や注文住宅なども展開 | 販売戸数と完成在庫、値引きによる利益率への影響 |
| 積水化学工業(4204) | セキスイハイムに加え、高機能プラスチックス、環境・ライフラインなども展開 | 住宅の受注・利益と、非住宅事業の成長や投資負担 |
| 住友不動産(8830) | オフィス賃貸、マンション販売、注文住宅・リフォームなどを展開 | 住宅の引き渡しに加え、オフィス賃料・稼働率が賃貸利益を支えるか |
| アーキテクツ・スタジオ・ジャパン(6085) | 建築家・建設会社と顧客をつなぐネットワークを展開 | ネットワークの利用や加盟工務店の動向、営業損益の改善 |
住宅関連株の将来展望|株価回復のきっかけと確認すべき指標
住宅関連株の将来展望についても押さえておきましょう。
日銀の利上げ継続・停止と、利下げ転換を分けて考える
日銀の金融政策は、住宅ローン金利や企業の資金調達コストに影響します。
ただし、今後の利上げ時期や利下げへの転換が決まっているわけではありません。
日銀は2026年9月の公表文で、経済・物価・金融情勢に応じて利上げを進め、時期とペースを検討する考えを示しました。
日米金利差は為替を見る要素の一つですが、日銀の政策は円安の是正だけを目的とするものではありません。
景気や物価の動向も踏まえて見ていきましょう。
今後のシナリオは、次のように整理できます。
| 金融政策の展開 | 住宅関連株を見る際のポイント |
|---|---|
| 利上げ継続 | 住宅需要や利益率が弱まれば上値の重しになります。 販売が堅調な企業との違いを確認します。 |
| 利上げの停止・一服 | 追加負担への警戒が和らぐ可能性があります。 ただし、すでに上がった金利が下がるわけではありません。 |
| 利下げへの転換 | 借入負担の軽減が期待される一方、景気悪化を理由とする利下げなら住宅需要の弱さに注意が必要です。 |
| 想定以上の利上げ加速 | 販売鈍化や在庫、資金負担の増加が、業績と株価を圧迫する可能性があります。 |
利下げに転じれば必ず反発すると決めつけず、政策変更の背景と企業業績を合わせて確認しておきましょう。
住宅市場の動向にも目を配っておこう
首都圏を中心とするマンション価格の動向など、住宅市場についても金利とともに注視しておくようにしましょう。
一般論では、金利の上昇を受けて住宅需要は減少すると思われますが、予想外に強く、堅調な需要を維持するケースも考えられます。
住宅市場が好調なら、利上げ継続でも業績拡大が株価を支える可能性があります。
一方、販売不振や在庫増加が続けば、金利への懸念が和らいでも回復に時間がかかります。
各社の販売エリアや価格帯に合わせて、受注、販売戸数、利益率を確かめましょう。
まとめ|金利動向と、各社の収益構造を押さえておこう
住宅関連株には、低PER・高配当の銘柄が多く見られます。ただし、新築分譲、注文住宅、賃貸管理、海外住宅など、利益を生む事業は企業によって異なります。
金利上昇への警戒から売られていても、業績や配当の持続性まで一律に判断することはできません。
国内の金利だけでなく、海外住宅市場や在庫、利益率など、その会社に合った確認点を押さえることが大切です。
今後、金利への懸念が和らぎ、販売や採算の改善が見えてくれば、株価の見直しにつながる可能性があります。
規模の大小にかかわらず、各社の収益源と回復条件を見極めていきましょう。
今なら急騰期待の“有力3銘柄”を
無料で配信いたします
買いと売りのタイミングから銘柄選びまで全て弊社にお任せください。
投資に精通したアナリストの手腕を惜しげもなくお伝えします。
弊社がご提供する銘柄の良さをまずはご実感ください。
▼プロが選んだ3銘柄を無料でご提案▼
執筆者情報
1級FP技能士 / 投資歴14年
日本株のスイングトレード・デイトレードを中心に手掛ける兼業トレーダー・投資家。トレードを主軸としながら、新NISA・iDeCoを活用したインデックス投資や、指数暴落時に限定したレバナス投資も手掛けています。また、FPや投資ライターとして金融・投資分野のコンテンツ制作にも携わっており、投資の実践と金融知識の両面から、読者に分かりやすく情報を発信しています。